
Markt für Wrapping Maschine: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Verpackungsmaschinen (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Streck-, Schrumpf- und andere), Betrieb (automatisch und halbautomatisch), Endverbraucher (Lebensmittel und Getränke, Chemikalien, Pharmazeutika, Körperpflege und andere) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008045
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
2,95 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,34 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,83 %
Wachstumsrate
Adressierbarer Markt
37,48 Mrd. US-Dollar
(2026–2034)
Der Markt für Verpackungsmaschinen wird im Jahr 2025 auf 2,95 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,34 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,83 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch steigende Mengen verpackter Waren, die Modernisierung von Distributionszentren und den Bedarf an sicherer Verpackung von palettierten und verpackten Produkten während Lagerung und Transport getrieben. Gerätehersteller kombinieren zunehmend Verpackungsleistung mit Automatisierung, Folienoptimierung, Steuerungstechnik und Produktionslinienintegration.
In Nordamerika wird der Markt für Verpackungsmaschinen voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 3,0–3,8 % wachsen. Das regionale Marktwachstum wird durch eine ausgereifte Lagerinfrastruktur, hohe Lohnkosten und kontinuierliche Investitionen in automatisierte Fulfillment-Prozesse begünstigt. Lebensmittel- und Getränkevertrieb, Konsumgüter, Pharmazeutika und Industrielogistik bleiben wichtige Anwendungsbereiche, während die Anforderungen an Folienreduzierung und Ladungsstabilität den Austausch älterer Anlagen vorantreiben.
Marktanalyse und Einblicke für Verpackungsmaschinen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 22–24 % bei Verpackungsmaschinen halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,8 % wachsen wird. Unterstützt wird dies durch automatisierte Vertriebszentren, etablierte Verpackungsbetriebe und die Nachfrage nach arbeitseffizienter Palettenstabilisierung.
- USA: Die USA machen im Jahr 2025 etwa 73–75 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,1–3,6 % wachsen, wobei Logistik und Lebensmittelverteilung die Haupttreiber sind.
- Europa: Der Anteil Europas wird für 2025 auf 23–25 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % im Zeitraum 2026–2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bilden die wichtigste Nachfragebasis für Industrie- und Konsumverpackungen.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 36–39 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,7–6,3 % bis 2034 erwartet. China, Indien, Japan, Südkorea und Australien prägen die Nachfrage durch Produktionsausweitung und Investitionen in die Logistik.
- Größtes Segment: Der Marktanteil von Stretch-Ausrüstung wird im Jahr 2025 voraussichtlich 40–43 % betragen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,4 % wachsen, was die vielfältigen Anwendungsmöglichkeiten bei Paletten und Ladungsstabilisierung widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass der Anteil des automatisierten Betriebs im Jahr 2025 bei 44–47 % liegen und zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,2–7,8 % erreichen wird, da Lagerhäuser den Durchsatz priorisieren und die manuelle Handhabung reduzieren.
- Detaillierte Analyse der wichtigsten Unternehmen: Aetnagroup SpA; American Packaging Machinery; Brenton, LLC; Coesia SpA; Orion Packaging Systems LLC; IMA Industria Macchine Automatiche SpA; Lantech; MJ Maillis SA; Syntegon Technology GmbH; Texwrap Packaging Systems LLC; ProMach, Inc.; Krones AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Trend geht weg von eigenständigen Verpackungssystemen hin zu Verpackungszellen, die Förderbänder, Palettenhandhabung, Sensoren, Folienzuführungssysteme und Produktionssteuerungssysteme integrieren. Stretchfolien bleiben für die Ladungssicherung wichtig, während Schrumpffolien weiterhin für Produktpräsentation, Bündelung und Sicherheitsanwendungen relevant sind. Die Geräteentwicklung konzentriert sich auf die kontrollierte Folienapplikation, die Reduzierung des Folienverbrauchs, die Verbesserung der Maschinenverfügbarkeit, die Ferndiagnose und die Integration nachgelagerter Lagersysteme. All diese Entwicklungen dürften die Wachstumsaussichten des Marktes für Verpackungsmaschinen verbessern.
Im Prognosezeitraum dürften sich Investitionen in aufstrebende Produktionsländer verlagern, während in den etablierten Märkten Ersatz- und Modernisierungsmaßnahmen dominieren werden. Chancen bieten sich in Ländern wie Indien, Südostasien, Mexiko und einigen Ländern des Nahen Ostens aufgrund des Wachstums in der Lebensmittelverarbeitung, im organisierten Einzelhandel, in der exportorientierten Produktion und im Lagerwesen. Umweltpolitische Maßnahmen fördern zudem die Entwicklung von Anlagen mit Merkmalen wie geringerem Folienverbrauch, recycelbaren Polyethylen-basierten Materialien, Energieeffizienz und reduziertem Verpackungsmaterialverbrauch. Hersteller, die Automatisierungstechnologie mit materialeffizienten Merkmalen integrieren können, profitieren von einer Kundenbewertung, die auf den gesamten Betriebskosten und nicht nur auf den Anschaffungskosten basiert.
Berichtsumfang zum Markt für Verpackungsmaschinen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,95 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,34 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Verpackungsmaschinen
Die Marktexpansion von Verpackungsmaschinen hängt stark von der Palettenverteilung, der Lebensmittelverpackung, der Konsumgüterherstellung und dem Lagerumschlag ab. Die Wertschöpfungskette für Verpackungsmaschinen umfasst Maschinenhersteller, Folienlieferanten, Automatisierungsintegratoren, Förderbandhersteller, Palettiererhersteller, Distributoren und Serviceunternehmen. Die Nachfrage wird daher nicht nur durch den Austausch von Anlagen, sondern auch durch Kapazitätserweiterungen in Fabriken und die Umstrukturierung von Logistiknetzwerken getrieben. Zunehmender Fachkräftemangel trägt zusätzlich zur Attraktivität automatisierter Verpackungssysteme bei.
Die Lieferbedingungen zeichnen sich durch die Verfügbarkeit von Komponenten, Servoantrieben, Programmsteuerungen, Sensoren, Folienzuführungen und Anpassungsmöglichkeiten aus. Unternehmen konkurrieren anhand von Parametern wie Produktivität, Folienverbrauch, Ladungssicherung, Rüstzeit und Integration. Großkunden bevorzugen standardisierte Anlagen, die an mehreren Standorten eingesetzt werden können, während kleinere Unternehmen aufgrund der geringeren Kosten weiterhin auf halbautomatische Lösungen setzen. Daher sind Kundendienst und Ersatzteilversorgung nach wie vor entscheidende Kaufkriterien.
Der Marktbericht für Verpackungsmaschinen zeigt, dass der Markt aufgrund der Koexistenz spezialisierter Hersteller von Stretchwicklern und Verpackungsanlagen durch Fragmentierung gekennzeichnet ist. Folgende Unternehmen spielen eine bedeutende Rolle im Verpackungsbereich: Aetnagroup SpA, Orion Packaging Systems LLC, Lantech und Texwrap Packaging Systems LLC. Coesia SpA, IMA Industria Macchine Automatiche SpA und Syntegon Technology GmbH vertreten den Markt mit Produkten zur Verpackungsautomatisierung. Ergänzt wird die Liste durch Anbieter von Anlagen und Integrationslösungen wie Brenton, LLC und American Packaging Machinery sowie MJ Maillis SA, ProMach, Inc. und Krones AG.
Zu den wichtigsten Investitionstrends im Markt für Verpackungsmaschinen zählen Automatisierung, digitale Überwachung, modulare Anlagen und ein nachhaltiges Folienmanagement. Die Produktentwicklung von Lantech verdeutlicht, wie die automatisierte Integration in Lagerhallen zum Trend wird, während Verpackungsmaschinenhersteller Lifecycle-Services und Fertigungsarchitekturen implementieren. Die Wettbewerbsstrategie geht daher über die reine Maschinengeschwindigkeit hinaus und konzentriert sich auf den tatsächlichen Folienverbrauch, die Maschinenverfügbarkeit, die Transparenz, die Wartung und die Kompatibilität mit Materialflusssystemen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Verpackungsmaschinen: Strategische Einblicke
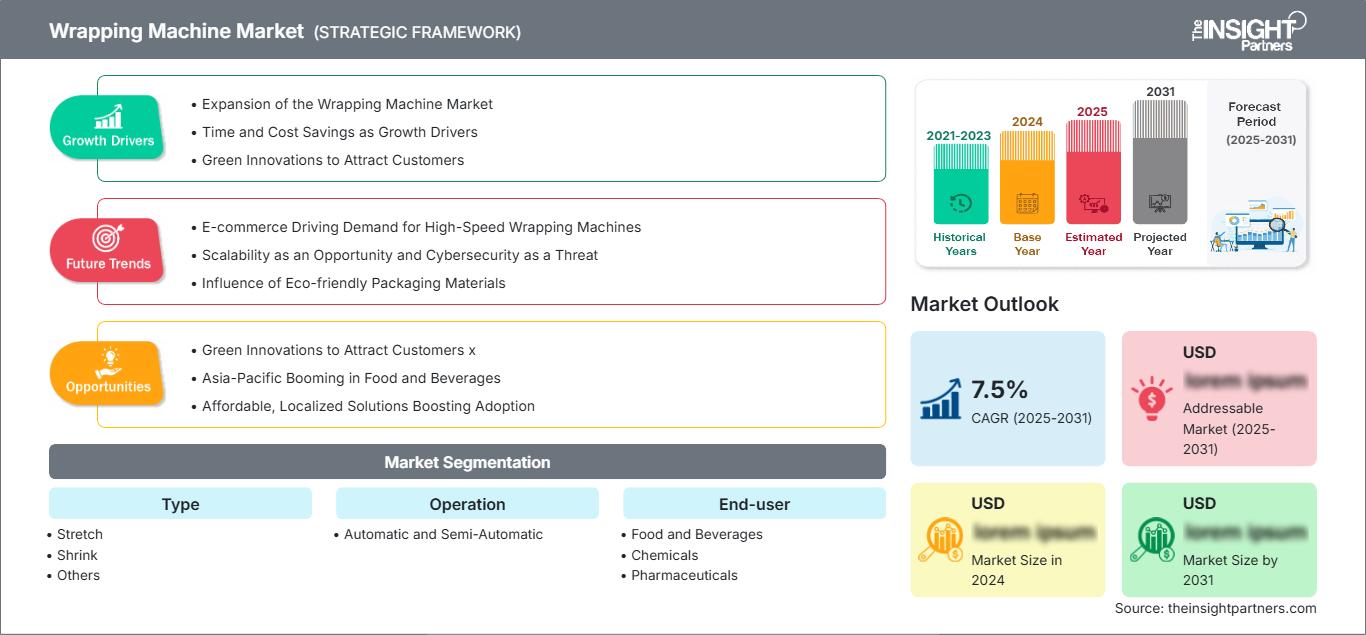
Regionale Einblicke
Markt für Verpackungsmaschinen in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 22–24 % des weltweiten Umsatzes ausmachen, wobei für die Region bis 2034 ein jährliches Wachstum von 3,0–3,8 % prognostiziert wird. Zu den Stärken der Region zählen ein fortschrittliches Vertriebsnetz, ein hoher Automatisierungsgrad der Lagerhaltung und die umfangreiche Produktion von Lebensmitteln, Getränken, Pharmazeutika und Konsumgütern. Der Bedarf entsteht in Bereichen mit hohem Durchsatz, in denen die konstante Palettenlagerung und die Minimierung des Bedienereingriffs die Kosten der Umschlagsführung beeinflussen.
Die Marktprognose für Verpackungsmaschinen zeigt, dass die USA der führende nationale Markt sind, während Kanada und Mexiko durch Lebensmittelverarbeitung, -herstellung, -export und -vertrieb die Nachfrage nach Verpackungsmaschinen zusätzlich steigern. Der Ersatzmarkt ist stark, da Anwender ihre herkömmlichen Verpackungsmaschinen zunehmend durch solche mit automatischer Foliensteuerung, verbesserten Sensoren und integrierter Förder- und Palettiertechnik ersetzen. Das Bedürfnis nach Nachhaltigkeit fördert zudem die Reduzierung des Folienverbrauchs und die Genauigkeit des Verpackungsmusters. Anbieter mit einem starken Servicenetz und umfassenden Aftermarket-Kapazitäten sind strategisch gut positioniert.
US-Markt für Verpackungsmaschinen
Es wird geschätzt, dass die USA im Jahr 2025 73–75 % des nordamerikanischen Umsatzes generieren und bis 2034 voraussichtlich ein jährliches Wachstum von 3,1–3,6 % verzeichnen werden. Große Distributionszentren, Lebensmittelgroßhandelsnetze, die Getränkeindustrie und diverse Industriezweige treiben die Nachfrage an. Zunehmend rücken automatisiertes Palettenhandling, konstante Haltekraft, minimaler Folienverbrauch und Kompatibilität mit Lagerverwaltungssystemen in den Fokus der Anwendungsanforderungen.
Die großen Unternehmen verfügen über Anwendungs- und Servicekapazitäten in den gesamten Vereinigten Staaten und unterstützen sowohl Neuinstallationen als auch Ersatzanlagen. Besonders gefragt sind die Lebensmittel- und Getränkeindustrie, die Pharmabranche, die Körperpflegeindustrie und die Logistikbranche, wo einheitliche Verpackungen für die Weiterverarbeitung entscheidend sind. Höhere Lohnkosten fördern den Einsatz von Automatisierungsanlagen, dennoch spielt die Teilautomatisierung für kleinere Unternehmen weiterhin eine wichtige Rolle.
Europäischer Markt für Verpackungsmaschinen
Europa wird voraussichtlich 2025 einen Marktanteil von 23–25 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,5 % wachsen. Deutschland ist der führende Industriestandort mit einer hochentwickelten Maschinenbauproduktion und bedeutenden Märkten für Lebensmittel, Getränke, Chemikalien und Pharmazeutika. Großbritannien spielt aufgrund seiner Vertriebsnetze und seines Bedarfs an Konsumgüterlogistik weiterhin eine wichtige Rolle. Frankreich und Italien weisen eine hohe Nachfrage nach Lebensmittelverarbeitung und Industrieverpackungen auf, während Spanien sich durch hohe Lebensmittelexporte und wachsende Logistikinfrastruktur auszeichnet. Nachhaltigkeitsrichtlinien und die Effizienz von Verpackungsmaterialien sind entscheidende Kaufkriterien in der Region.
Die Deutschen fordern einen hohen Automatisierungsgrad, präzise Steuerungen und die Integration in Produktionslinien; die Italiener vereinen Produktionskapazitäten für Verpackungsmaschinen mit exportorientierter Nachfrage. Französische und spanische Kunden legen zunehmend Wert auf eine effiziente Distribution von Lebensmitteln und Konsumgütern, während britische Kunden mehr Wert auf Lagereffizienz und Arbeitsproduktivität legen. Darüber hinaus berücksichtigen die Europäer auch die Energieeffizienz von Maschinen, die Optimierung der Foliennutzung, die Recyclingfähigkeit und die Rückverfolgbarkeit der gekauften Anlagen.
Markt für Verpackungsmaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 36–39 % des weltweiten Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. China ist hinsichtlich der Nachfrage führend, gefolgt von Japan, Südkorea, Indien und Australien. Wachstum in der Fertigungsindustrie, der Lebensmittelverarbeitung, im Export, im organisierten Einzelhandel und im Lagerwesen treibt die Nachfrage nach Verpackungsmaschinen an.
China verfügt über eine Kombination aus Größe und Industrieproduktion, während Indien durch Lebensmittelverarbeitung, Konsumgüter und Logistikmodernisierung ein signifikantes zusätzliches Nachfragepotenzial bietet. Japan und Südkorea legen bei ihrer Nachfrage Wert auf Automatisierung und Präzision. Australien wird von der Lebensmittel- und Getränkeindustrie, der Landwirtschaft und der Logistik getragen. Regionale Förderprogramme für Produktion, Infrastruktur und Logistik sollten die Nachfrage nach Ausrüstung ankurbeln, wobei Indien zu den am schnellsten wachsenden Ländermärkten zählt.
Markt für Verpackungsmaschinen im Nahen Osten und Afrika
Der Markt für Verpackungsmaschinen im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 4,6–5,3 % jährlich wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden regionalen Investitionsstandorte in den Bereichen Lebensmittelverarbeitung, Logistik, Diversifizierung der Produktion und große Vertriebszentren. Südafrika bleibt aufgrund seiner etablierten Konsumgüter- und Industriebasis der wichtigste Markt in Subsahara-Afrika.
Energie-, Infrastruktur- und Diversifizierungsinitiativen beeinflussen die Investitionen in Maschinen in der Region. Die Golfstaaten haben ihre Logistik- und Produktionskapazitäten ausgebaut und benötigen daher Systeme für die automatisierte Palettenbewegung und Verpackung. Südafrika hat bereits Investitionen in Ersatz und Modernisierung getätigt, während der Rest der MEA-Region preissensibel ist und stark auf Vertriebskanäle angewiesen ist. Die Verfügbarkeit modularer Maschinen, Dienstleistungen und ein geringer Materialverbrauch tragen den unterschiedlichen Investitionsniveaus in diesen Märkten Rechnung.
Segmentierungsanalyse
Typ
Der Markt für Verpackungsmaschinen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,2 % wachsen. Stretch-Verpackungsmaschinen bleiben die wichtigste Nachfragequelle, da sie palettierte Ladungen effizient stabilisieren und distributionsintensive Prozesse unterstützen. Schrumpfverpackungsmaschinen sind weiterhin wichtig für gebündelte Produkte, präsentationsorientierte Verpackungen und Anwendungen, die eine eng anliegende Schutzschicht erfordern.
- Stretchfoliensysteme sind marktführend, da sie für Paletten, Kartons und unregelmäßige Ladungen in Fertigung und Logistik geeignet sind. Gefragt sind Funktionen wie Vorstreckkontrolle, automatischer Folienzuschnitt, gleichbleibende Umhüllung und geringerer Folienverbrauch.
- Schrumpfverpackungen sind weiterhin strategisch relevant, wo hohe Produktkonformität, Bündelung, Präsentation und Schutz Priorität haben. Lebensmittel, Getränke, Körperpflegeprodukte und ausgewählte industrielle Anwendungen sorgen für eine wiederkehrende Nachfrage nach Schrumpfverpackungen.
- Andere: Andere Konfigurationen erfüllen spezielle Verpackungsanforderungen und kundenspezifische Verpackungsformate. Ihre strategische Rolle liegt in Nischenanwendungen, bei denen herkömmliche Streck- oder Schrumpfsysteme die Produktgeometrie nicht effizient aufnehmen können.
Betrieb
Für das Segment „Betrieb“ wird von 2026 bis 2034 ein jährliches Wachstum von 6,9–7,5 % prognostiziert. Die Automatisierung gewinnt an Bedeutung, da die Betriebe einen höheren Durchsatz, eine vorhersehbare Verpackungsqualität, weniger manuelle Eingriffe und eine bessere Integration mit Materialflusstechnik anstreben.
- Automatisiert: Automatische Systeme werden von Betrieben mit hohem Durchsatz zunehmend gewählt, da sie einen kontinuierlichen Betrieb, eine gleichmäßige Folienapplikation, einen reduzierten Bedienereingriff und die Integration mit Förderbändern, Palettierern, Robotern und Lagerverwaltungsabläufen ermöglichen.
- Halbautomatisch: Halbautomatische Maschinen sind weiterhin wichtig für kleinere Betriebe und Produktionsstätten mit gemischtem Produktionsvolumen. Ihr vergleichsweise geringerer Kapitalbedarf und ihre operative Flexibilität machen sie geeignet, wenn eine vollständige Linienautomatisierung wirtschaftlich noch nicht gerechtfertigt ist.
Endbenutzer
Im Markt für Verpackungsmaschinen wird für das Endkundensegment im Zeitraum 2026–2034 ein jährliches Wachstum von 6,6–7,1 % erwartet. Verpackungsintensive Branchen setzen weiterhin auf Anlagen, die Fertigwaren schützen, die Vertriebseffizienz unterstützen und der zunehmenden Produktionskomplexität gerecht werden.
- Lebensmittel und Getränke: Lebensmittel- und Getränkehersteller benötigen eine zuverlässige Laststabilisierung in ihren großvolumigen Vertriebsnetzen. Verpackungskonsistenz, Hygieneaspekte, Durchsatz und Materialoptimierung machen Verpackungsanlagen strategisch wichtig.
- Chemikalien: Chemikalienhersteller legen Wert auf sichere Aufbewahrung, Stabilität bei der Handhabung und zuverlässige Verpackung von Fässern, Behältern und verpackten Industriematerialien. Bei der Auswahl der Ausrüstung wird häufig besonderer Wert auf kontrollierte Verpackungsmethoden und Betriebssicherheit gelegt.
- Pharmazeutika: Die Logistik von Arzneimitteln erfordert eine gleichbleibende Verpackungsintegrität und kontrollierte Handhabung. Verpackungsanlagen unterstützen die Sekundärverteilung durch Stabilisierung der Ladung und integrieren sich gleichzeitig in zunehmend automatisierte Produktions- und Lagerumgebungen.
- Körperpflege: Hersteller von Körperpflegeprodukten profitieren von Verpackungssystemen, die verschiedene Produktformate und hohe Artikelanzahlen ermöglichen. Flexible Automatisierung reduziert Umrüstverluste und gewährleistet gleichzeitig die optimale Präsentation und den Schutz im Vertrieb.
- Weitere Branchen nutzen Verpackungsmaschinen für industrielle, landwirtschaftliche, Konsumgüter- und Logistikanwendungen. Die Verbreitung hängt von den Eigenschaften der Ladung, dem Produktionsvolumen, der Verfügbarkeit von Arbeitskräften und den Anforderungen an die Transportstabilität ab.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Palettenautomatisierung |
Reifen |
|
Chemikalien |
Medium |
Ladungssicherung |
Skalierung |
|
Pharmazeutika |
Medium |
Sichere Logistik |
Skalierung |
|
Körperpflege |
Medium |
Flexible Automatisierung |
Skalierung |
|
Andere |
Niedrig |
Gemischte Ladungsumschlag |
Aufkommen |
Markt für Verpackungsmaschinen: Wachstumstreiber und Wirkungsanalyse
Ausbau automatisierter Lager- und Vertriebszentren
Die zunehmende Automatisierung von Lagern verändert die Rolle von Verpackungsmaschinen: von einem arbeitsintensiven Arbeitsschritt hin zu einer vernetzten Funktion im Materialfluss. Anlagen mit hohem Durchsatz benötigen immer häufiger Verpackungsmaschinen, die mit Förderbändern, Palettierern, autonomen mobilen Robotern und Lagerverwaltungssystemen kommunizieren. Diese Integration reduziert manuelle Palettenbewegungen, verbessert die Zykluskonsistenz und sorgt für eine besser planbare Weiterverarbeitung. Besonders relevant ist dies für Lebensmittel-, Getränke- und Konsumgüterunternehmen sowie für Logistikdienstleister, wo hohe Palettenmengen und schwankende Personalverfügbarkeit herrschen. Automatisierte Systeme generieren zudem Betriebsdaten, die zur Überwachung des Folienverbrauchs, der Anlagenauslastung und des Wartungsbedarfs genutzt werden können. Da Lagerbetreiber Durchsatz und standardisierte Prozesse priorisieren, können Anlagenlieferanten mit Integrationskompetenz neben Investitionen in neue Anlagen auch die Nachfrage nach Ersatzgeräten bedienen und so die langfristige Wirtschaftlichkeit automatisierter Verpackungslösungen stärken.
Druck zur Reduzierung des Verpackungsmaterialverbrauchs
Die Anforderungen an die Materialeffizienz im Markt für Verpackungsmaschinen werden zunehmend zu einem direkten Auswahlkriterium, da Hersteller Verpackungskosten und Umweltbelastung gleichzeitig reduzieren wollen. Moderne Verpackungsmaschinen steuern Folienzufuhr, Vordehnung, Wickelmuster und Anpresskraft präziser als ältere Systeme. Diese verbesserte Steuerung ermöglicht es Anwendern, die Ladungsstabilität zu gewährleisten und unnötigen Folienverbrauch zu vermeiden, insbesondere bei standardisierten Palettenkonfigurationen. Dies führt zu einem messbaren Betriebsvorteil, da Verpackungsmaterial über den gesamten Lebenszyklus der Maschine wiederkehrende Kosten verursacht. Dieser Effekt ist besonders relevant für große Unternehmen der Lebensmittel-, Getränke-, Konsumgüter- und Logistikbranche, die täglich Tausende von Paletten umschlagen. Maschinenhersteller legen daher Wert auf kontrollierten Folienverbrauch, programmierbare Rezepturen und Prozessüberwachung. Da Nachhaltigkeitsziele immer konkreter werden, dürften Maschinen, die Materialeinsparungen dokumentieren können, gegenüber Geräten, die primär über den Anschaffungspreis konkurrieren, einen Wettbewerbsvorteil erlangen.
Wachstum des Vertriebs von verpackten Lebensmitteln und Konsumgütern
Die Expansion des Vertriebs von verpackten Lebensmitteln und Konsumgütern schafft eine anhaltende Nachfrage nach zuverlässigen Sekundär- und Tertiärverpackungsanlagen. Urbanisierung, organisierter Einzelhandel, E-Commerce-Fulfillment und längere Vertriebsnetze erhöhen die Anzahl der Handhabungsschritte, die Fertigprodukte durchlaufen, bevor sie die Kunden erreichen. Stabile Palettierung trägt dazu bei, Verrutschen, Beschädigungen und Nacharbeiten während dieser Transporte zu reduzieren. Besonders wichtig ist dies für die Lebensmittel- und Getränkeindustrie, da hohe Produktionsmengen konsistente Verpackungszyklen und schnelle Produktwechsel erfordern. Auch Konsumgüterhersteller sehen sich mit zunehmend vielfältigen Produktportfolios konfrontiert, wodurch flexible Anlagen für verschiedene Produktkonfigurationen wertvoll werden. Die daraus resultierende Nachfrage beschränkt sich nicht auf neue Produktionsstätten. Bestehende Betriebe modernisieren ihre Maschinen, um den Durchsatz zu erhöhen, die Abhängigkeit von Bedienern zu verringern und Verpackungsstationen mit Palettier- und Lagersystemen zu verbinden. Dieser Austauschzyklus sorgt für eine nachhaltige Nachfrage nach Anlagen in etablierten und aufstrebenden Märkten.
Zukunftstrends auf dem Markt für Verpackungsmaschinen
Vernetzte Wickelzellen und vorausschauendes Leistungsmanagement
Die Trends im Markt für Verpackungsmaschinen gehen zunehmend in Richtung vernetzter Verpackungszellen, die Betriebsdaten erfassen und mit übergeordneten Fabriksystemen kommunizieren. Zukünftige Installationen werden voraussichtlich Maschinenzustandsüberwachung, Rezepturmanagement, Ferndiagnose, automatische Fehlermeldungen und Performance-Dashboards als Standardfunktionen und nicht mehr als Premium-Optionen umfassen. Solche Systeme helfen Herstellern, wiederkehrende Folienrisse, ungewöhnliche Zykluszeiten, Komponentenverschleiß und Abweichungen der Haltekraft zu erkennen, bevor es zu kostspieligen Produktionsunterbrechungen kommt. Die Integration in Manufacturing Execution Platforms (MES) verbessert zudem die Rückverfolgbarkeit durch die Verknüpfung von Verpackungsparametern mit Produktionschargen. Perspektivische Analysen können die Wartungsplanung zukünftig auf Basis der tatsächlichen Betriebsbedingungen anstatt fester Intervalle unterstützen. Der wirtschaftliche Nutzen geht über den reinen Maschinenverkauf hinaus, da Lieferanten langfristige Servicebeziehungen im Bereich Überwachung, Optimierung, Software-Updates und Lifecycle-Support aufbauen können, während Anwender einen besseren Überblick über die Gesamtproduktivität ihrer Anlagen erhalten.
Adaptives Folienmanagement und kohlenstoffärmere Verpackungsprozesse
Die zukünftige Entwicklung von Verpackungsanlagen wird voraussichtlich einen stärkeren Fokus auf adaptives Folienmanagement legen, insbesondere da Verarbeiter und Markeninhaber die Materialstärke reduzieren möchten, ohne die Palettenstabilität zu beeinträchtigen. Verpackungsmaschinen werden die Parameter für Folienzufuhr und -applikation zunehmend an die Ladungsabmessungen, die Gewichtsverteilung, die Eckgeometrie und die Transportanforderungen anpassen. Dieser Ansatz kann eine gleichmäßigere Verwendung von recycelbaren Polyethylenfolien unterstützen und unnötigen Materialeinsatz reduzieren. Energiemanagement ist ein weiterer wichtiger Aspekt. Maschinenarchitekturen werden so konzipiert, dass sie den Leerlaufverbrauch senken und den Motorbetrieb bei variablen Produktionsplänen optimieren. Softwarebasierte Rezepturen sollten es Betrieben ermöglichen, den Materialverbrauch verschiedener Produkte zu vergleichen und Verbesserungspotenziale zu identifizieren. Diese Funktionen könnten insbesondere in Europa und anderen Märkten, in denen die Verpackungspolitik zunehmend auf Ressourceneffizienz setzt, an Bedeutung gewinnen. Anlagenanbieter, die adaptive Steuerungen mit messbaren Materialeinsparungen kombinieren, werden sich voraussichtlich eher durch ihre Lebenszyklusleistung als durch nominale Maschinenspezifikationen differenzieren.
Marktchancen für Verpackungsmaschinen
Automatisierungspakete für mittelständische Hersteller
Für mittelständische Hersteller, die keine vollautomatisierten Verpackungslinien betreiben können, bietet sich ein erhebliches Potenzial im Bereich modularer Automatisierungslösungen. Diese Kunden setzen häufig halbautomatische Anlagen ein, sehen sich jedoch mit steigenden Lohnkosten, schwankendem Durchsatz oder Schwierigkeiten bei der Sicherstellung einer gleichbleibenden Verpackungsqualität konfrontiert. Anbieter können diese Lücke mit skalierbaren Systemen schließen, die Folienschneiden, Palettenerkennung, Verpackungszyklen und den Materialtransport am Förderband automatisieren und gleichzeitig relativ einfache Bedienoberflächen bieten. Die modulare Architektur ermöglicht es Kunden, die Automatisierung schrittweise mit steigenden Produktionsmengen zu erweitern und so das anfängliche Investitionsrisiko zu reduzieren. Dieses Potenzial ist besonders relevant in Indien, Südostasien, Mexiko, Osteuropa und ausgewählten Märkten des Nahen Ostens, wo die Produktionskapazitäten zwar wachsen, der Automatisierungsgrad jedoch stark variiert. Anbieter, die kostengünstige Automatisierung mit lokaler Installation, Schulungen, Ersatzteilverfügbarkeit und Finanzierungsunterstützung kombinieren, können langfristige Kundenbeziehungen aufbauen. Dieser Ansatz ebnet zudem den Weg von halbautomatischen Anlagen hin zu vollintegrierten Verpackungszellen.
Integrierte Lösungen für aufstrebende Logistikzentren
Neue Logistikzentren bieten weitere Chancen, da Regierungen und private Investoren Lagerhaltung, Exportproduktion und Vertriebsinfrastruktur ausbauen. Neue Anlagen benötigen zunehmend standardisierte Ausrüstung, die sich an mehreren Standorten replizieren lässt. Dies schafft Potenzial für Anbieter modularer Verpackungsplattformen mit einheitlichen Steuerungs- und Serviceverfahren. Indien, Mexiko, Südostasien, Saudi-Arabien und die VAE sind besonders relevant, da die Diversifizierung der Produktion und Investitionen in die Logistik den Bedarf an zuverlässigen Palettenhandhabungsprozessen erhöhen. Anbieter können ihre Position stärken, indem sie Partnerschaften mit Systemintegratoren, Lagerentwicklern und lokalen Distributoren eingehen, anstatt sich ausschließlich auf den Direktvertrieb von Maschinen zu verlassen. Unterstützung bei der Inbetriebnahme, Bedienerschulungen, Ersatzteilprogramme und technischer Support per Fernwartung können die Akzeptanzhürden senken. Das größte Potenzial liegt in Projekten, bei denen die Verpackung als Teil einer integrierten Materialflussarchitektur konzipiert und nicht als isolierte Verpackungsmaschinenkomponente beschafft wird.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -