
ラピング機械市場:シェア・成長・予測 2034
包装機市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(ストレッチ、シュリンク、その他)、操作方法別(自動、半自動)、エンドユーザー別(食品・飲料、化学薬品、医薬品、パーソナルケア、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008045
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 30, 2026


2025年の市場規模
29億5000 万米ドル
基準年値
2034年の予測
53億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.83 %
成長率
対象市場
374億8000 万米ドル
(2026年~2034年)
包装機市場規模は、2025年には29億5,000万米ドルと評価され、2034年には53億4,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.83%で拡大すると見込まれています。需要は、包装商品の取扱量の増加、流通センターの近代化、保管および輸送中のパレット積みおよびユニット化された製品のセキュリティ確保の必要性によって支えられています。機器サプライヤーは、包装性能と自動化、フィルム最適化、制御、生産ライン統合をますます組み合わせるようになっています。
北米全域において、包装機市場は2026年から2034年にかけて年平均成長率(CAGR)約3.0~3.8%で拡大すると予測されています。この地域における包装機市場の規模拡大は、成熟した倉庫インフラ、高い人件費、そして自動化されたフルフィルメント業務への継続的な投資によって支えられています。食品・飲料流通、消費財、医薬品、産業物流は依然として重要な用途分野であり、フィルム削減と積載安定性の要件が旧型機器の更新を促しています。
包装機市場の評価と洞察
- 北米:北米は、自動化された配送センター、確立された包装業務、および労働効率の高いパレット安定化への需要に支えられ、2025年には包装機市場の22~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.0~3.8%で成長すると予想されています。
- 米国:米国は2025年には北米全体の収益の約73~75%を占め、物流と食品流通に牽引され、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.6%で拡大すると予測されている。
- 欧州:欧州は2025年には23~25%のシェアを占め、2026~2034年の年平均成長率は3.8~4.5%と予測されている。ドイツ、英国、フランス、イタリア、スペインが、産業用および消費者向け包装の主要な需要基盤となっている。
- アジア太平洋地域:アジア太平洋地域は2025年には36~39%のシェアを占め、2034年まで年平均成長率(CAGR)は5.7~6.3%と予測されており、中国、インド、日本、韓国、オーストラリアが製造業の拡大と物流への投資を通じて需要を牽引する。
- 最大のセグメント:ストレッチ機器は、2025年には40~43%のシェアを占めると推定され、2026~2034年には6.9~7.4%の年平均成長率で拡大すると予測されており、これは幅広いパレットおよび荷物安定化用途を反映している。
- 高成長分野:自動化された運用は、倉庫が処理能力の向上と手作業の削減を優先するにつれて、2025年には44~47%のシェアを占め、2026年から2034年の間に7.2~7.8%の年平均成長率(CAGR)を記録すると推定されています。
- 詳細に分析された主要企業: Aetnagroup SpA、American Packaging Machinery、Brenton, LLC、Coesia SpA、Orion Packaging Systems LLC、IMA Industria Macchine Automatiche SpA、Lantech、MJ Maillis SA、Syntegon Technology GmbH、Texwrap Packaging Systems LLC、ProMach, Inc.、Krones AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
包装業界のトレンドは、単体型の包装システムから、コンベア、パレットハンドリング、センサー、フィルム供給システム、生産制御システムを統合した包装セルへと移行しています。ストレッチシステムは引き続き積荷の固定に重要であり、シュリンク技術は製品のプレゼンテーション、結束、セキュリティ用途において引き続き重要な役割を果たします。機器開発は、フィルムの制御された適用、フィルム消費量の削減、稼働時間の向上、遠隔診断、下流の倉庫システムとの統合に重点が置かれるでしょう。これらの開発はすべて、包装機市場の成長見通しを高めるものと考えられます。
予測期間中、投資は新興製造業経済へとシフトする一方、成熟市場では設備更新や近代化活動が中心となる見込みです。食品加工、組織化された小売業、輸出志向型製造業、倉庫インフラの成長により、インド、東南アジア、メキシコ、中東諸国などにはビジネスチャンスが存在します。環境保護政策も、軽量フィルムの使用、リサイクル可能なポリエチレン系材料、エネルギー効率、包装材消費量の削減といった機能を備えた機器の普及を促進しています。自動化技術と材料効率機能を統合できるメーカーは、購入コストだけでなく総運用コストに基づいた顧客評価から恩恵を受けるでしょう。
包装機市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 29億5000万米ドル |
| 2034年までの市場規模 | 53億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.83% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
包装機市場分析
包装機の市場拡大は、パレット輸送、食品包装、消費財製造、倉庫処理能力に大きく依存しています。包装機のバリューチェーンは、機械メーカー、フィルムサプライヤー、自動化システムインテグレーター、コンベアメーカー、パレタイザーメーカー、販売代理店、サービス会社で構成されています。そのため、需要は設備更新だけでなく、工場の生産能力拡大や物流ネットワークの再構築によっても促進されます。労働力不足の深刻化も、自動包装システムの魅力を高めています。
供給条件は、部品、サーボドライブ、プログラム制御装置、センサー、フィルムフィーダーの入手可能性、およびカスタマイズの可能性によって特徴づけられます。企業は、生産性、フィルム消費量、負荷固定、セットアップ時間、統合性といった要素で競争しています。大手顧客は複数の場所で導入可能な標準化された機器を購入する傾向がありますが、小規模企業はコスト削減のため、依然として半自動ソリューションに固執しています。したがって、アフターサービスと部品供給は、依然として重要な購入要因となっています。
包装機市場レポートによると、ストレッチ包装機の専門メーカーと包装機器メーカーが共存しているため、市場は細分化されている。包装工程において重要な役割を担う企業は、Aetnagroup SpA、Orion Packaging Systems LLC、Lantech、Texwrap Packaging Systems LLCである。Coesia SpA、IMA Industria Macchine Automatiche SpA、Syntegon Technology GmbHは、包装自動化製品を通じて市場に参加している。その他、機器および統合ソリューションを提供するBrenton, LLCやAmerican Packaging Machinery、MJ Maillis SA、ProMach, Inc.、Krones AGなども市場を牽引している。
包装機市場における主要な投資トレンドには、自動化、デジタル監視、モジュール式機器、および持続可能性問題に関連するフィルム管理が含まれます。Lantechの製品活動は、倉庫における自動化統合がトレンドになりつつあることを示す一例であり、包装機器メーカーはライフサイクルサービスと製造アーキテクチャを導入しています。したがって、競争上のポジショニング戦略は、機械の速度にとどまらず、実際のフィルム消費量、稼働時間、可視性、メンテナンス、およびマテリアルハンドリングシステムとの互換性に焦点を当てています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
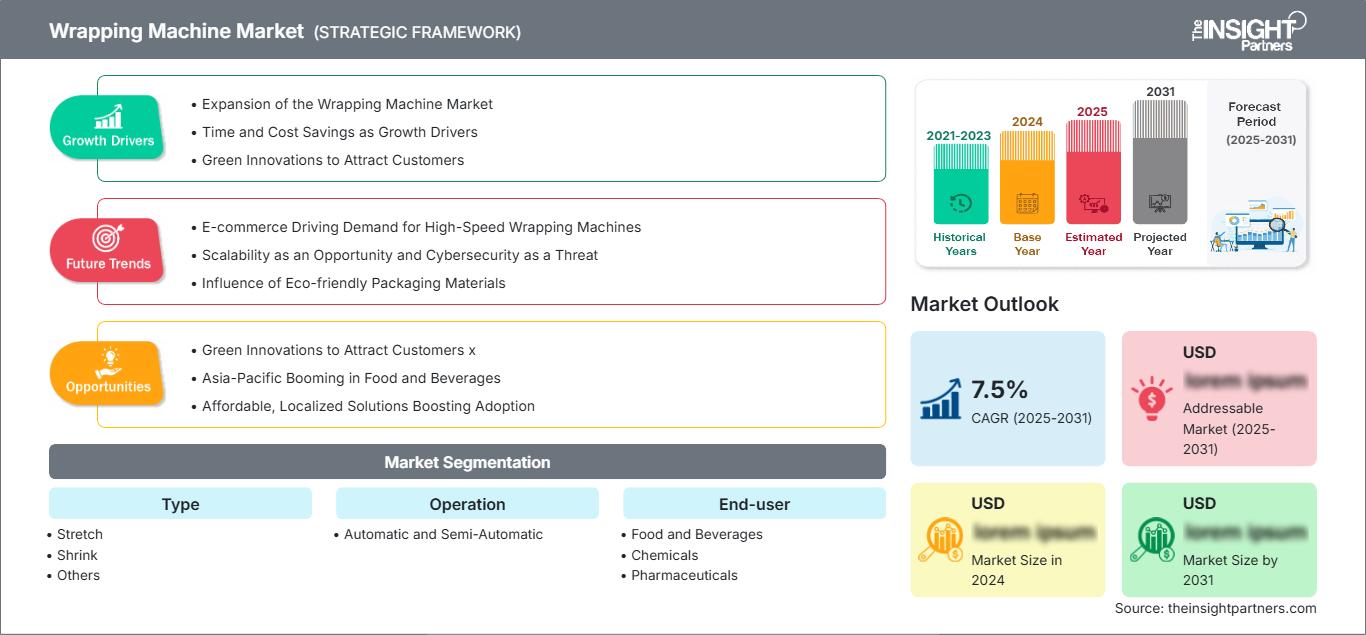
包装機市場:戦略的洞察
地域別分析
北米包装機市場
北米は2025年には世界の売上高の22~24%を占めると推定されており、地域全体の成長率は2034年まで年平均3.0~3.8%と予測されている。この地域の強みとしては、高度な流通ネットワーク、倉庫の自動化レベルの高さ、食品、飲料、医薬品、消費財の大規模な製造業などが挙げられる。ニーズは、パレットを常に保持し、作業員の関与を最小限に抑えることで取り扱いコストを削減できる、高容量のエリアで発生する。
包装機市場の予測によると、米国が最大の国内市場であり、カナダとメキシコは食品加工、製造、輸出、流通を通じて包装機の需要をさらに高めています。代替市場は好調で、ユーザーは従来の包装機を自動フィルム制御、高性能センサー、搬送/パレタイジング装置の統合を備えたものに置き換える傾向があります。持続可能性へのニーズも、フィルム使用量の削減と包装パターンの精度向上を促進しています。強力なサービスネットワークとアフターマーケット能力を持つサプライヤーは、戦略的に有利な立場にあります。
米国包装機市場
米国は2025年には北米全体の収益の73~75%を占めると推定されており、2034年まで年平均成長率(CAGR)3.1~3.6%で成長すると予測されています。大規模な流通センター、食料品流通ネットワーク、飲料業界、その他の産業が需要を支えています。アプリケーションにおける優先事項としては、パレットの自動搬送、一定の保持力、プラスチックフィルムの使用量を最小限に抑えること、倉庫管理システムとの互換性などがますます重視されるようになっています。
大手企業は、米国全土にアプリケーションおよびサービス提供能力を有しており、新規設置だけでなく交換設置にも対応しています。特に食品・飲料業界、医薬品業界、パーソナルケア業界、サードパーティロジスティクス業界では、包装の均一性がその後の取り扱いにおいて重要となるため、需要が高まっています。人件費の高騰は自動化機械の導入を促進しますが、小規模企業にとっては半自動化も依然として重要な位置を占めています。
欧州包装機市場
欧州は2025年には23~25%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)3.8~4.5%で拡大すると予測されている。ドイツ市場は主要な産業拠点であり、機械生産は高度に発達しているほか、食品、飲料、化学、医薬品市場も存在する。英国は流通ネットワークと消費財物流ニーズの高さから依然として重要な位置を占めている。フランスとイタリア市場では食品加工と工業用包装に対する需要が高く、スペインは食品輸出量が多く、物流施設が拡大しているのが特徴である。この地域では、持続可能性に関する規制と包装材料の効率性が購買の重要な要素となっている。
ドイツでは高度な自動化、精密な制御、生産ラインとの統合が求められ、イタリアでは包装機械の生産能力と輸出向け設備の需要が結びついています。フランスとスペインの顧客は食品や消費財の効率的な流通に関心を寄せ、イギリスの顧客は倉庫の効率性と労働効率を重視しています。さらに、ヨーロッパ諸国は機械のエネルギー効率、フィルムの最適化、リサイクル性、購入した設備のトレーサビリティも考慮に入れています。
アジア太平洋地域の包装機市場
アジア太平洋地域は、2025年には世界の売上高の36~39%を占めると推定されており、2034年まで年平均成長率(CAGR)5.7~6.3%で成長すると予測されています。需要面では中国が最上位に位置し、次いで日本、韓国、インド、オーストラリアが続きます。製造業、食品加工業、輸出業、組織小売業、倉庫業の成長が、包装機械の需要を牽引しています。
中国は規模と工業生産力を兼ね備えている一方、インドは食品加工、消費財、物流の高度化によって大幅な需要増が見込まれる。日本と韓国は自動化と精密化を重視した需要を牽引している。オーストラリアは食品・飲料、農業、物流が原動力となっている。製造業、インフラ、物流の高度化を促進する地域政策は、機器需要の拡大に貢献するはずであり、インドは急速に成長している市場の一つである。
中東・アフリカの包装機械市場
中東・アフリカの包装機市場は、2034年まで年平均成長率(CAGR)4.6~5.3%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、食品加工、物流、製造業の多角化、大規模流通施設などを通じて、この地域の投資を牽引している。南アフリカは、確立された消費財産業と工業基盤を背景に、サハラ以南地域における主要市場であり続けている。
エネルギー、インフラ、そして多角化への取り組みは、この地域の機械投資に影響を与えている。湾岸諸国は物流と生産能力を強化しており、自動パレット移動・梱包システムを必要としている。南アフリカでは設備更新と近代化への投資が進められている一方、中東・アフリカ地域のその他の国々は価格に敏感で、流通チャネルへの依存度が高い。モジュール式機械、サービス、そして低材料使用量といった要素が、これらの市場における多様な投資レベルに対応している。
セグメンテーション分析
タイプ
包装機市場におけるタイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.2%で拡大すると予測されています。ストレッチ包装機は、パレット積載物を効率的に安定させ、流通集約型の業務をサポートするため、依然として主要な需要基盤となっています。シュリンク包装機は、バンドル製品、プレゼンテーション重視の包装、および強固な保護層を必要とする用途において、引き続き重要な役割を果たしています。
- ストレッチ:ストレッチシステムは、製造業や物流業においてパレット、カートン、不規則な形状の荷物に対応できるため、市場で最も強い地位を占めています。需要は、プレストレッチ制御、自動フィルム切断、封じ込めの一貫性、およびフィルム消費量の削減を重視しています。
- シュリンク包装:製品の厳格な適合性、梱包、プレゼンテーション、および保護が優先される分野では、シュリンク包装装置は依然として戦略的に重要な役割を担っています。食品、飲料、パーソナルケア製品、および一部の産業用途では、シュリンク包装に対する需要が継続的に存在します。
- その他:その他の構成では、特殊な包装要件やカスタマイズされた包装形式に対応します。これらの戦略的な役割は、従来のストレッチ包装システムやシュリンク包装システムでは製品の形状に効率的に対応できないニッチな用途に関連しています。
手術
オペレーション部門は、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%で成長すると予測されています。施設側が処理能力の向上、包装品質の予測可能性、手作業の削減、マテリアルハンドリング機器との連携強化を求める中で、自動化の重要性が高まっています。
- 自動化:自動化システムは、連続運転、一貫したフィルム塗布、オペレーターの関与の軽減、コンベア、パレタイザー、ロボット、倉庫管理ワークフローとの統合を可能にするため、大量生産施設でますます選ばれるようになっています。
- 半自動機:半自動機は、小規模工場や混合生産を行う工場にとって依然として重要な存在です。比較的低い設備投資額と運用上の柔軟性により、完全なライン自動化が経済的に正当化されない場合に適しています。
エンドユーザー
包装機市場のエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.1%で成長すると予測されています。包装を多用する業界では、完成品の保護、流通効率の向上、そして生産の複雑化への対応を可能にする機器の導入が引き続き進められています。
- 食品・飲料業界:食品・飲料メーカーは、大量流通ネットワーク全体にわたって信頼性の高い負荷安定化を必要としています。包装の一貫性、衛生面への配慮、処理能力、および材料の最適化といった点から、包装機器は戦略的に重要な役割を担います。
- 化学品:化学品メーカーは、ドラム缶、容器、および包装された工業用材料の安全な封じ込め、取り扱いの安定性、および信頼性の高い包装を最優先事項としています。機器の選定においては、多くの場合、適切な包装と作業上の安全性が重視されます。
- 医薬品:医薬品物流には、一貫した包装の完全性と管理された取り扱いが不可欠です。包装機器は、積荷を安定させることで二次流通をサポートし、ますます自動化が進む生産・倉庫環境との統合を促進します。
- パーソナルケア:パーソナルケア製品メーカーは、多様な製品形態と多数のSKUに対応できる包装システムから恩恵を受けています。柔軟な自動化により、製品の外観と流通における保護を維持しながら、切り替え時の損失を削減できます。
- その他:他の産業では、工業、農業、消費者向け、物流などの用途で包装機械が使用されています。導入の可否は、積載物の特性、生産量、労働力の確保状況、輸送安定性に関する要件によって異なります。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
食品および飲料 |
高い |
パレット自動化 |
成熟した |
|
化学物質 |
中くらい |
負荷抑制 |
スケーリング |
|
医薬品 |
中くらい |
安全な物流 |
スケーリング |
|
パーソナルケア |
中くらい |
柔軟な自動化 |
スケーリング |
|
その他 |
低い |
混合積載物の取り扱い |
新興 |
包装機市場の成長要因と影響分析
自動倉庫・配送センターの拡張
自動化倉庫の拡大に伴い、包装機器の役割は、労働集約型の仕上げ工程から、連結されたマテリアルハンドリング機能へと変化しています。高スループット施設では、包装機がコンベア、パレタイザー、自律移動ロボット、倉庫制御システムと連携することがますます求められています。この統合により、パレットの手動移動を削減し、サイクルの一貫性を向上させ、下流工程でのハンドリングをより予測可能にすることができます。この影響は、パレット量が多く、労働力の確保が不安定な食料品、飲料、消費財、サードパーティロジスティクス事業において特に顕著です。自動化システムは、フィルム消費量、機器稼働率、メンテナンス要件の監視に使用できる運用データも生成します。倉庫運営者がスループットと標準化されたプロセスを優先するにつれ、統合機能を備えた機器サプライヤーは、新規施設への投資と並行して交換需要を取り込むことができ、自動包装ソリューションの長期的な経済性を強化することができます。
包装資材消費量削減への圧力
包装機市場における材料効率の要求は、メーカーが包装コストと環境負荷を同時に削減しようとする中で、機器選定の直接的な基準になりつつあります。最新の包装機は、フィルム供給、プレストレッチレベル、包装パターン、および保持力を、従来のシステムよりも高精度に制御できます。制御性の向上により、特に標準化されたパレット構成において、不要なフィルムの使用を避けながら、積載物の安定性を維持できます。包装材料は機械のライフサイクル全体を通して繰り返し発生するコストであるため、これは測定可能な運用上のメリットをもたらします。この効果は、毎日数千ものパレットを扱う大手食品、飲料、消費財、物流事業者にとって特に重要です。そのため、機器メーカーは、フィルム使用量の制御、プログラム可能なレシピ、およびプロセス監視を重視しています。持続可能性目標がより具体的な運用目標となるにつれて、材料削減を記録できる機械は、主に購入価格で競合する機器よりも優位に立つでしょう。
包装食品および消費財流通の成長
包装食品および消費財の流通拡大に伴い、信頼性の高い二次包装および三次包装機器に対する持続的な需要が生まれています。都市化、組織化された小売業、eコマースのフルフィルメント、そしてより長い流通ネットワークにより、完成品が顧客に届くまでに経る取り扱い段階の数が増加しています。安定したパレタイジングは、これらの輸送中の荷崩れ、損傷、および再作業を軽減するのに役立ちます。食品および飲料業界は、生産量が多いため、一貫した包装サイクルと迅速な切り替えが求められることから、特に重要です。消費財メーカーもまた、ますます多様化するSKUポートフォリオに直面しており、複数の製品構成に対応できる柔軟な機器が価値を高めています。こうした需要は、新規生産工場に限ったものではありません。既存の施設でも、スループットの向上、オペレーターへの依存度の低減、包装ステーションとパレタイジングおよび倉庫システムとの接続のために、機械のアップグレードが進められています。この更新サイクルは、成熟市場と新興市場の両方において、機器需要の持続的な源泉となっています。
包装機市場の将来動向
連結型ラッピングセルと予測型パフォーマンス管理
包装機市場のトレンドは、稼働情報を収集し、より広範な工場システムと通信するコネクテッド包装セルへとますますシフトしています。将来の導入では、機械の状態監視、レシピ管理、リモート診断、自動障害アラート、パフォーマンスダッシュボードが、プレミアムオプションではなく標準機能として組み込まれる可能性が高いでしょう。このようなシステムは、製造業者が、高額な生産中断につながる前に、フィルムの断裂、サイクルタイムの異常、部品の摩耗、封じ込め力の変動を特定するのに役立ちます。製造実行プラットフォームとの統合により、包装パラメータを生産バッチにリンクすることでトレーサビリティも向上します。将来的には、予測分析によって、固定間隔ではなく実際の稼働状況に基づいたメンテナンススケジューリングがサポートされるようになるでしょう。サプライヤーは監視、最適化、ソフトウェアアップデート、ライフサイクルサポートを中心とした継続的なサービス関係を構築できるため、商業的な効果は機械の販売にとどまらず、ユーザーは機器全体の生産性をより詳細に把握できるようになります。
適応型フィルム管理と低炭素包装オペレーション
今後の機器開発では、特にコンバーターやブランドオーナーがパレットの安定性を損なうことなくフィルムの小型化を進める中で、適応型フィルム管理に重点が置かれると予想されます。包装業者は、積載物の寸法、重量配分、コーナー形状、輸送要件に応じて、フィルムの供給および適用パラメータをますます調整するようになるでしょう。このアプローチにより、リサイクル可能なポリエチレン系フィルムのより一貫した使用が可能になり、不要な材料の適用を削減できます。エネルギー管理もまた、新たな優先事項として浮上しており、機械のアーキテクチャは、アイドル時の消費を削減し、変動する生産スケジュールにおけるモーターの動作を最適化するように設計されています。ソフトウェアベースのレシピにより、施設は製品間の材料消費量を比較し、プロセス改善の機会を特定できるようになります。これらの機能は、包装政策が資源効率をますます重視するヨーロッパやその他の市場で特に重要になる可能性があります。適応型制御と測定可能な材料節約を組み合わせた機器サプライヤーは、機械の公称仕様ではなく、ライフサイクル性能によって差別化を図ることになるでしょう。
包装機の市場機会
中規模製造業向け自動化パッケージ
中規模メーカー向けに設計されたモジュール式自動化パッケージには、大きなビジネスチャンスが存在します。これらのメーカーは、フルロボット包装ラインを導入するだけの経済的余裕がないためです。こうした顧客は、半自動設備を運用していることが多いものの、人件費の高騰、生産量の不安定さ、包装品質の均一性の維持といった課題に直面しています。サプライヤーは、フィルム切断、パレット検出、包装サイクル、コンベア搬送を自動化しつつ、比較的シンプルな操作インターフェースを維持できる拡張性の高いシステムを提供することで、このギャップを埋めることができます。モジュール式アーキテクチャにより、顧客は生産量の増加に合わせて自動化を段階的に追加できるため、初期投資リスクを軽減できます。この機会は、製造能力が拡大しているものの、自動化の成熟度が大きく異なるインド、東南アジア、メキシコ、東欧、および一部の中東市場で特に重要です。手頃な価格の自動化と、現地での設置、トレーニング、スペアパーツの供給、資金調達支援を組み合わせたベンダーは、長期的な顧客関係を構築できます。このアプローチは、半自動設備から完全統合型包装セルへの移行経路も提供します。
新興物流拠点向け統合ソリューション
政府や民間投資家が倉庫、輸出製造、流通インフラを拡大するにつれ、新たな物流拠点が新たなビジネスチャンスを生み出しています。新しい施設では、複数の拠点で複製可能な標準化された機器がますます求められており、共通の制御とサービス手順を備えたモジュール式包装プラットフォームを提供するサプライヤーにとって大きな可能性が生まれています。インド、メキシコ、東南アジア、サウジアラビア、UAEは、製造業の多様化と物流投資により、信頼性の高いパレット処理プロセスへのニーズが高まっているため、特に重要です。サプライヤーは、機械の直接販売だけに頼るのではなく、システムインテグレーター、倉庫開発業者、地元の販売代理店と提携することで、自社の地位を強化できます。試運転サポート、オペレーター研修、スペアパーツプログラム、リモート技術支援を提供することで、導入の障壁を軽減できます。包装が独立した包装機械コンポーネントとして購入されるのではなく、統合されたマテリアルフローアーキテクチャの一部として設計されるプロジェクトに、最大のビジネスチャンスがあります。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -