
Marché des machines d’emballage : taille, part de marché et prévisions 2034
Taille et prévisions du marché des machines d'emballage (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type (étirable, rétractable et autres), fonctionnement (automatique et semi-automatique), utilisateur final (agroalimentaire, chimie, pharmaceutique, soins personnels et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00008045
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
2,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,34 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,83 %
taux de croissance
Marché adressable
37,48 milliards de dollars américains
(2026-2034)
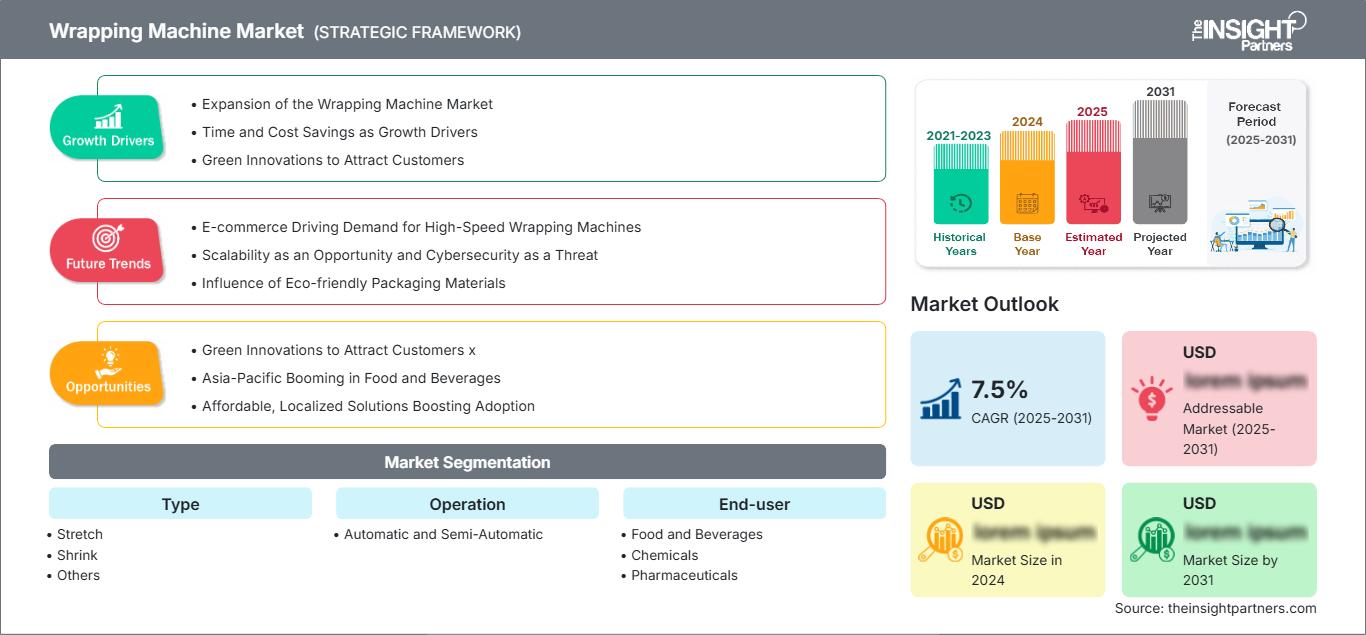
Le marché des machines d'emballage était évalué à 2,95 milliards de dollars américains en 2025 et devrait atteindre 5,34 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 6,83 % entre 2026 et 2034. Cette demande est soutenue par l'augmentation des volumes de produits emballés, la modernisation des centres de distribution et la nécessité de sécuriser les produits palettisés et unitisés lors du stockage et du transport. Les fournisseurs d'équipements associent de plus en plus performance d'emballage, automatisation, optimisation du film, systèmes de contrôle et intégration aux lignes de production.
En Amérique du Nord, le marché des machines d'emballage devrait croître à un TCAC d'environ 3,0 à 3,8 % entre 2026 et 2034. La taille de ce marché régional est soutenue par des infrastructures d'entreposage matures, des coûts de main-d'œuvre élevés et des investissements continus dans l'automatisation des opérations de préparation de commandes. La distribution de produits alimentaires et de boissons, les biens de consommation emballés, l'industrie pharmaceutique et la logistique industrielle demeurent d'importants débouchés, tandis que les exigences en matière de réduction de la quantité de film et de stabilité des chargements incitent au remplacement des équipements plus anciens.
Analyse et perspectives du marché des machines d'emballage
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 22 à 24 % pour les machines d'emballage en 2025 et connaître une croissance annuelle composée de 3,0 à 3,8 % entre 2026 et 2034, grâce aux centres de distribution automatisés, aux opérations d'emballage établies et à la demande de stabilisation des palettes nécessitant une main-d'œuvre importante.
- États-Unis : Les États-Unis représentent environ 73 à 75 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 3,1 à 3,6 % entre 2026 et 2034, tirée par la logistique et la distribution alimentaire.
- Europe : La part de l'Europe est estimée à 23-25 % en 2025 et à un TCAC de 3,8-4,5 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituent la principale base de la demande d'emballages industriels et de consommation.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 36 à 39 % en 2025 et un TCAC de 5,7 à 6,3 % jusqu’en 2034, la Chine, l’Inde, le Japon, la Corée du Sud et l’Australie structurant la demande grâce à l’expansion de leurs activités manufacturières et à leurs investissements logistiques.
- Segment le plus important : les équipements d’étirement devraient représenter une part de marché de 40 à 43 % en 2025 et connaître une croissance annuelle composée de 6,9 à 7,4 % entre 2026 et 2034, reflétant de larges applications de palettes et de stabilisation de charges.
- Segment à forte croissance : On estime que l'automatisation représentera une part de marché de 44 à 47 % en 2025 et enregistrera un TCAC de 7,2 à 7,8 % entre 2026 et 2034, les entrepôts privilégiant le débit et la réduction de la manutention manuelle.
- Principales entreprises analysées en détail : Aetnagroup SpA ; American Packaging Machinery ; Brenton, LLC ; Coesia SpA ; Orion Packaging Systems LLC ; IMA Industria Macchine Automatiche SpA ; Lantech ; MJ Maillis SA ; Syntegon Technology GmbH ; Texwrap Packaging Systems LLC ; ProMach, Inc. ; Krones AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La tendance actuelle s'oriente vers des cellules d'emballage intégrant convoyeurs, manutention de palettes, capteurs, systèmes de distribution de film et systèmes de contrôle de la production, délaissant les systèmes d'emballage autonomes. Les systèmes d'étirage resteront essentiels pour le maintien des charges, tandis que les technologies de rétraction conserveront leur importance pour la présentation, le regroupement et la sécurité des produits. Le développement des équipements se concentrera sur l'application contrôlée du film, la réduction de sa consommation, l'amélioration de la disponibilité, le diagnostic à distance et l'intégration aux systèmes d'entreposage en aval. L'ensemble de ces évolutions devrait favoriser la croissance du marché des machines d'emballage.
Durant la période de prévision, les investissements devraient se déplacer vers les économies manufacturières émergentes, tandis que les activités de remplacement et de modernisation domineront les marchés matures. Des opportunités existent dans des pays comme l'Inde, l'Asie du Sud-Est, le Mexique et certains pays du Moyen-Orient, grâce à la croissance des secteurs de l'agroalimentaire, de la grande distribution, de la production destinée à l'exportation et des infrastructures d'entreposage. Les politiques de protection de l'environnement favorisent également le développement d'équipements dotés de caractéristiques telles que l'utilisation de films plus légers, de matériaux recyclables à base de polyéthylène, l'efficacité énergétique et la réduction de la consommation d'emballages. Les fabricants capables d'intégrer l'automatisation aux solutions d'optimisation des matériaux bénéficieront d'une évaluation client basée sur le coût total d'exploitation plutôt que sur le seul coût d'achat.
Rapport sur le marché des machines d'emballage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,34 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,83% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des machines d'emballage
L'expansion du marché des machines d'emballage est fortement tributaire de la distribution palettisée, de l'emballage alimentaire, de la fabrication de biens de consommation et du débit des entrepôts. La chaîne de valeur des machines d'emballage comprend les fabricants de machines, les fournisseurs de films, les intégrateurs d'automatismes, les fabricants de convoyeurs et de palettiseurs, les distributeurs et les sociétés de services. Par conséquent, la demande est alimentée non seulement par le renouvellement des équipements, mais aussi par l'augmentation des capacités de production et la reconfiguration des réseaux logistiques. La raréfaction croissante de la main-d'œuvre renforce l'attrait des systèmes d'emballage automatisés.
Les conditions d'approvisionnement sont caractérisées par la disponibilité des composants, des servomoteurs, des systèmes de contrôle de programmes, des capteurs, des alimentateurs de film et des possibilités de personnalisation. Les entreprises se font concurrence sur des critères tels que la productivité, la consommation de film, la sécurisation du chargement, le temps de réglage et l'intégration. Les grands comptes privilégient généralement les équipements standardisés, déployables sur plusieurs sites, tandis que les PME restent fidèles aux solutions semi-automatiques, plus économiques. Par conséquent, le service après-vente et la disponibilité des pièces détachées demeurent des facteurs d'achat essentiels.
Le rapport sur le marché des machines d'emballage indique que ce marché est caractérisé par une fragmentation due à la coexistence de fabricants spécialisés dans les banderoleuses et d'entreprises d'équipements d'emballage. Les sociétés suivantes jouent un rôle important dans les processus d'emballage : Aetnagroup SpA, Orion Packaging Systems LLC, Lantech et Texwrap Packaging Systems LLC. Coesia SpA, IMA Industria Macchine Automatiche SpA et Syntegon Technology GmbH contribuent également au marché par leurs produits d'automatisation de l'emballage. On peut citer également des acteurs tels que Brenton, LLC et American Packaging Machinery, qui fournissent des équipements et des solutions d'intégration, ainsi que MJ Maillis SA, ProMach, Inc. et Krones AG.
Les principales tendances d'investissement sur le marché des machines d'emballage incluent l'automatisation, la surveillance numérique, les équipements modulaires et la gestion des films plastiques dans une optique de développement durable. L'activité de Lantech illustre comment l'intégration automatisée dans les entrepôts devient une tendance forte, tandis que les fabricants d'équipements d'emballage mettent en œuvre des services de cycle de vie et des architectures de production. Ainsi, la stratégie de positionnement concurrentiel dépasse la simple vitesse de la machine et se concentre sur la consommation réelle de film, la disponibilité, la visibilité, la maintenance et la compatibilité avec les systèmes de manutention.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des machines d'emballage : Perspectives stratégiques
Perspectives régionales
marché des machines d'emballage en Amérique du Nord
L'Amérique du Nord devrait représenter entre 22 et 24 % du chiffre d'affaires mondial en 2025, avec une croissance régionale projetée à un TCAC de 3,0 à 3,8 % jusqu'en 2034. Ses atouts comprennent un réseau de distribution performant, un haut niveau d'automatisation des entrepôts et une production importante de produits alimentaires, de boissons, de produits pharmaceutiques et de biens de consommation. Les besoins se manifestent dans les zones à forte capacité où le confinement constant des palettes et la réduction de l'intervention des opérateurs influent sur les coûts de manutention.
Les prévisions du marché des machines d'emballage indiquent que les États-Unis sont le principal marché national, tandis que le Canada et le Mexique contribuent également à la demande par le biais de la transformation, de la fabrication, de l'exportation et de la distribution de produits alimentaires. Le marché du remplacement est dynamique, les utilisateurs privilégiant les machines à remplacer leurs emballeuses conventionnelles par des modèles à contrôle automatique du film, dotés de capteurs améliorés et intégrant des équipements de convoyage et de palettisation. Le souci de développement durable encourage également la réduction de la quantité de film et l'amélioration de la précision de l'emballage. Les fournisseurs disposant d'un réseau de service après-vente performant et de solides capacités de maintenance sont stratégiquement positionnés.
marché américain des machines d'emballage
On estime que les États-Unis représenteront 73 à 75 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,1 à 3,6 % jusqu'en 2034. La demande provient des grands centres de distribution, des réseaux de distribution alimentaire, du secteur des boissons et de diverses industries. De plus en plus, les applications privilégient la manutention automatisée des palettes, le maintien d'une force de confinement constante, la réduction de la consommation de film plastique et la compatibilité avec les systèmes de gestion d'entrepôt.
Les principales entreprises disposent de capacités d'application et de services sur l'ensemble du territoire américain, permettant d'assurer aussi bien les nouvelles installations que les remplacements. Cette demande est particulièrement forte dans les secteurs de l'agroalimentaire, de la pharmacie, des cosmétiques et de la logistique tierce partie, où l'uniformité des emballages est essentielle pour la manutention ultérieure. Si le coût élevé de la main-d'œuvre favorise l'automatisation, la semi-automatisation reste néanmoins pertinente pour les petites entreprises.
marché européen des machines d'emballage
On estime que l'Europe détiendra une part de marché de 23 à 25 % en 2025 et qu'elle connaîtra une croissance annuelle composée de 3,8 à 4,5 % jusqu'en 2034. Le marché allemand constitue le principal pôle industriel, avec une production de machines très avancée et des secteurs agroalimentaire, des boissons, de la chimie et de la pharmacie. Le Royaume-Uni demeure un acteur important grâce à ses réseaux de distribution et à ses besoins logistiques en biens de consommation. Les marchés français et italien affichent une forte demande en matière de transformation alimentaire et d'emballage industriel, tandis que l'Espagne se caractérise par d'importantes exportations de produits alimentaires et des infrastructures logistiques en pleine expansion. Les réglementations en matière de développement durable et l'efficacité des matériaux d'emballage sont des facteurs clés des achats dans la région.
Les Allemands exigent une automatisation poussée, des contrôles précis et une intégration aux lignes de production ; les Italiens conjuguent capacités de production de machines d’emballage et demande d’équipements destinés à l’exportation. Les clients français et espagnols s’intéressent de plus en plus à une distribution efficace des produits alimentaires et des biens de consommation, tandis que les Britanniques privilégient l’efficacité des entrepôts et la productivité du travail. Par ailleurs, les Européens prennent également en compte l’efficacité énergétique des machines, l’optimisation des films, la recyclabilité et la traçabilité des équipements acquis.
marché des machines d'emballage de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 36 et 39 % du chiffre d'affaires mondial en 2025 et afficher une croissance annuelle composée (TCAC) de 5,7 à 6,3 % jusqu'en 2034. La Chine est le principal moteur de la demande, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La croissance des secteurs de la production manufacturière, de l'agroalimentaire, des exportations, de la grande distribution et de l'entreposage stimule la demande de machines d'emballage.
La Chine combine taille et production industrielle, tandis que l'Inde peut générer une demande supplémentaire significative grâce à l'agroalimentaire, aux biens de consommation et à la modernisation de sa logistique. Le Japon et la Corée du Sud privilégient l'automatisation et la précision dans leur demande. L'Australie est tirée par l'agroalimentaire, l'agriculture et la logistique. Des politiques régionales encourageant la modernisation des industries manufacturières, des infrastructures et de la logistique devraient stimuler la demande d'équipements, l'Inde figurant parmi les marchés nationaux à la croissance la plus rapide.
marché des machines d'emballage au Moyen-Orient et en Afrique
Le marché des machines d'emballage au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,6 % à 5,3 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs des investissements régionaux, notamment dans les secteurs de l'agroalimentaire, de la logistique, de la diversification de la production et des grands centres de distribution. L'Afrique du Sud demeure le principal marché subsaharien grâce à son secteur industriel et de biens de consommation bien établi.
Les initiatives en matière d'énergie, d'infrastructures et de diversification influent sur les investissements dans les machines dans la région. Les pays du Golfe ont renforcé leurs capacités logistiques et de production, ce qui nécessite des systèmes automatisés de manutention et d'emballage des palettes. L'Afrique du Sud a déjà investi dans le remplacement et la modernisation de ses équipements, tandis que le reste de la région MENA est sensible aux prix et dépend fortement des circuits de distribution. La disponibilité de machines modulaires, de services et la faible consommation de matériaux permettent de répondre aux différents niveaux d'investissement sur ces marchés.
Analyse de segmentation
Taper
Le segment « Type » du marché des machines d'emballage devrait connaître une croissance annuelle composée (TCAC) de 6,7 % à 7,2 % entre 2026 et 2034. Les machines d'étirage restent le principal moteur de la demande, car elles stabilisent efficacement les charges palettisées et facilitent les opérations de distribution intensive. Les machines de rétraction demeurent essentielles pour les produits groupés, les emballages de présentation et les applications nécessitant une protection optimale.
- Film étirable : Les systèmes de film étirable dominent le marché car ils sont utilisés pour les palettes, les cartons et les charges irrégulières dans les secteurs de la production et de la logistique. La demande privilégie le contrôle du pré-étirage, la découpe automatique du film, la régularité du confinement et une consommation de film réduite.
- Rétraction : Les équipements de rétraction restent stratégiques lorsque la conformité stricte des produits, le conditionnement, la présentation et la protection sont primordiaux. Les secteurs de l'alimentation, des boissons, des soins personnels et certaines applications industrielles génèrent une demande constante d'emballages rétractables.
- Autres : D'autres configurations répondent à des exigences d'emballage spécifiques et à des formats personnalisés. Leur rôle stratégique est lié à des applications de niche où les systèmes d'emballage classiques (étirables ou rétractables) ne permettent pas d'adapter efficacement la géométrie du produit.
Opération
Le segment Opérations devrait connaître une croissance annuelle composée de 6,9 % à 7,5 % entre 2026 et 2034. L'automatisation prend de l'importance car les installations recherchent un débit plus élevé, une qualité d'emballage prévisible, une intervention manuelle réduite et une meilleure intégration avec les équipements de manutention.
- Systèmes automatiques : Les systèmes automatiques sont de plus en plus choisis par les installations à haut volume car ils permettent un fonctionnement continu, une application de film uniforme, une intervention réduite de l’opérateur et une intégration avec les convoyeurs, les palettiseurs, la robotique et les flux de travail de gestion d’entrepôt.
- Semi-automatiques : Les machines semi-automatiques restent importantes pour les petites installations et les opérations à volumes mixtes. Leurs besoins en capital relativement faibles et leur flexibilité opérationnelle les rendent adaptées aux situations où l’automatisation complète des lignes n’est pas encore économiquement justifiée.
Utilisateur final
Le segment des utilisateurs finaux sur le marché des machines d'emballage devrait croître à un TCAC de 6,6 à 7,1 % entre 2026 et 2034. Les industries à forte intensité d'emballage continuent d'adopter des équipements qui protègent les produits finis, soutiennent l'efficacité de la distribution et s'adaptent à la complexité croissante de la production.
- Agroalimentaire : Les producteurs de produits alimentaires et de boissons ont besoin d’une stabilisation fiable de la charge sur l’ensemble des réseaux de distribution à haut débit. L’homogénéité des emballages, les impératifs d’hygiène, le débit et l’optimisation des matériaux confèrent aux équipements d’emballage une importance stratégique.
- Produits chimiques : Les fabricants de produits chimiques privilégient le confinement sécurisé, la stabilité de la manipulation et le conditionnement fiable des fûts, conteneurs et produits industriels emballés. Le choix des équipements met souvent l’accent sur un emballage contrôlé et la sécurité d’utilisation.
- Industrie pharmaceutique : La logistique pharmaceutique exige une intégrité constante des emballages et une manutention maîtrisée. Les équipements d’emballage facilitent la distribution secondaire en stabilisant les charges et en s’intégrant aux environnements de production et d’entreposage de plus en plus automatisés.
- Soins personnels : Les fabricants de produits de soins personnels bénéficient de systèmes d’emballage adaptés à différents formats de produits et à un grand nombre de références. Une automatisation flexible permet de réduire les pertes liées aux changements de format tout en préservant la présentation et la qualité de la distribution.
- Autres secteurs : D’autres industries utilisent des machines d’emballage pour des applications industrielles, agricoles, de consommation et logistiques. Leur adoption dépend des caractéristiques de la charge, des volumes de production, de la disponibilité de la main-d’œuvre et des exigences en matière de stabilité du transport.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Nourriture et boissons |
Haut |
Automatisation des palettes |
Mature |
|
Produits chimiques |
Moyen |
Confinement de la charge |
Mise à l'échelle |
|
Médicaments |
Moyen |
Logistique sécurisée |
Mise à l'échelle |
|
Soins personnels |
Moyen |
Automatisation flexible |
Mise à l'échelle |
|
Autres |
Faible |
Manutention de charges mixtes |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des machines d'emballage
Expansion des entrepôts et centres de distribution automatisés
L'essor des entrepôts automatisés transforme le rôle des machines d'emballage : d'une étape de finition à forte intensité de main-d'œuvre, elles deviennent une fonction intégrée de manutention. Les installations à haut débit exigent de plus en plus que les emballeuses communiquent avec les convoyeurs, les palettiseurs, les robots mobiles autonomes et les systèmes de gestion d'entrepôt. Cette intégration permet de réduire les déplacements manuels de palettes, d'améliorer la régularité des cycles et de rendre la manutention en aval plus prévisible. L'impact est particulièrement significatif pour les secteurs de l'agroalimentaire, des boissons, des biens de consommation et de la logistique tierce partie, où les volumes de palettes sont élevés et la disponibilité de la main-d'œuvre fluctuante. Les systèmes automatisés génèrent également des données d'exploitation permettant de suivre la consommation de film, l'utilisation des équipements et les besoins de maintenance. Face à la priorité accordée par les exploitants d'entrepôts au débit et à la standardisation des processus, les fournisseurs d'équipements dotés de capacités d'intégration peuvent capter la demande de remplacement parallèlement aux investissements dans les nouvelles installations, renforçant ainsi la rentabilité à long terme des solutions d'emballage automatisées.
Pression pour réduire la consommation de matériaux d'emballage
L'efficacité de l'utilisation des matériaux est devenue un critère de sélection essentiel pour les machines d'emballage, les fabricants cherchant à réduire simultanément leurs coûts d'emballage et leur impact environnemental. Les emballeuses modernes permettent un contrôle plus précis du déroulement du film, du pré-étirage, des schémas d'emballage et de la force de maintien que les systèmes plus anciens. Ce meilleur contrôle garantit la stabilité de la charge tout en évitant une application excessive de film, notamment pour les palettes standardisées. Il en résulte un gain opérationnel mesurable, car les matériaux d'emballage représentent un coût récurrent tout au long du cycle de vie de la machine. Cet aspect est particulièrement pertinent pour les grandes entreprises agroalimentaires, de boissons, de biens de consommation et de logistique qui traitent quotidiennement des milliers de palettes. Les fabricants d'équipements mettent donc l'accent sur la maîtrise de l'utilisation du film, les recettes programmables et le suivi des processus. À mesure que les objectifs de développement durable se précisent, les machines capables de documenter les réductions de matériaux devraient se démarquer par rapport aux équipements dont la compétitivité repose principalement sur le prix d'achat.
Croissance de la distribution de produits alimentaires emballés et de biens de consommation
L'expansion de la distribution des produits alimentaires et des biens de consommation emballés génère une demande soutenue en équipements d'emballage secondaire et tertiaire fiables. L'urbanisation, la grande distribution organisée, le e-commerce et l'allongement des réseaux de distribution augmentent le nombre de manutentions subies par les produits finis avant leur arrivée chez le client. Une palettisation stable contribue à réduire les déplacements, les dommages et les retouches lors de ces manipulations. Le secteur agroalimentaire est particulièrement concerné, car les volumes de production élevés exigent des cycles d'emballage réguliers et des changements de format rapides. Les fabricants de biens de consommation doivent également faire face à des gammes de produits de plus en plus diversifiées, ce qui rend les équipements flexibles précieux pour de multiples configurations. Cette demande ne se limite pas aux nouvelles usines. Les installations existantes modernisent leurs machines pour améliorer le rendement, réduire la dépendance aux opérateurs et connecter les stations d'emballage aux systèmes de palettisation et d'entreposage. Ce cycle de remplacement assure une demande d'équipements durable sur les marchés matures et émergents.
Tendances futures du marché des machines d'emballage
Cellules d'emballage connectées et gestion prédictive des performances
Le marché des machines d'emballage évolue de plus en plus vers des cellules d'emballage connectées qui collectent des informations de fonctionnement et communiquent avec les systèmes de l'usine. Les installations futures intégreront probablement en standard, et non plus en option, la surveillance de l'état des machines, la gestion des recettes, le diagnostic à distance, les alertes de panne automatisées et les tableaux de bord de performance. Ces systèmes permettent aux fabricants d'identifier les ruptures de film récurrentes, les temps de cycle anormaux, l'usure des composants et les écarts de force de confinement avant qu'ils n'entraînent des interruptions de production coûteuses. L'intégration avec les plateformes d'exécution de la production (MES) améliore également la traçabilité en reliant les paramètres d'emballage aux lots de production. À terme, l'analyse prédictive permettra de planifier la maintenance en fonction des conditions de fonctionnement réelles plutôt que d'intervalles fixes. L'impact commercial ira au-delà de la simple vente de machines : les fournisseurs pourront établir des relations de service régulières autour de la surveillance, de l'optimisation, des mises à jour logicielles et du support tout au long du cycle de vie, tandis que les utilisateurs bénéficieront d'une meilleure visibilité sur la productivité globale de leurs équipements.
Gestion adaptative des films et opérations d'emballage à faible empreinte carbone
Le développement futur des équipements devrait mettre davantage l'accent sur la gestion adaptative du film, notamment parce que les transformateurs et les marques recherchent une réduction de l'épaisseur des emballages sans compromettre la stabilité des palettes. Les emballeuses ajusteront de plus en plus les paramètres de distribution et d'application du film en fonction des dimensions de la charge, de la répartition du poids, de la géométrie des angles et des exigences de transport. Cette approche peut favoriser une utilisation plus cohérente des films recyclables à base de polyéthylène et réduire l'application inutile de matériau. La gestion de l'énergie est une autre priorité émergente, avec des architectures de machines conçues pour réduire la consommation à vide et optimiser le fonctionnement des moteurs lors des variations de production. Des logiciels de gestion des recettes devraient permettre aux installations de comparer la consommation de matériau entre les produits et d'identifier les opportunités d'amélioration des processus. Ces capacités pourraient devenir particulièrement importantes en Europe et sur d'autres marchés où la politique d'emballage met de plus en plus l'accent sur l'efficacité des ressources. Les fournisseurs d'équipements qui combinent des commandes adaptatives avec des économies de matériau mesurables sont susceptibles de se différencier par la performance du cycle de vie plutôt que par les spécifications nominales de la machine.
Opportunités du marché des machines d'emballage
Solutions d'automatisation pour les entreprises manufacturières de taille moyenne
Il existe une opportunité considérable dans le domaine des solutions d'automatisation modulaires conçues pour les PME qui ne peuvent pas justifier l'acquisition de lignes d'emballage entièrement robotisées. Ces clients utilisent souvent des équipements semi-automatiques, mais sont confrontés à une hausse des coûts de main-d'œuvre, à des débits irréguliers ou à des difficultés à maintenir une qualité d'emballage uniforme. Les fournisseurs peuvent combler ce manque grâce à des systèmes évolutifs qui automatisent la découpe du film, la détection des palettes, les cycles d'emballage et le transfert par convoyeur, tout en conservant des interfaces d'utilisation relativement simples. L'architecture modulaire permet aux clients d'ajouter progressivement des modules d'automatisation à mesure que leurs volumes augmentent, réduisant ainsi le risque d'investissement initial. Cette opportunité est particulièrement pertinente en Inde, en Asie du Sud-Est, au Mexique, en Europe de l'Est et sur certains marchés du Moyen-Orient où les capacités de production sont en expansion, mais où le niveau de maturité en matière d'automatisation varie considérablement. Les fournisseurs qui associent une automatisation abordable à une installation locale, des formations, la disponibilité des pièces détachées et un accompagnement financier peuvent établir des relations clients durables. Cette approche permet également de passer des installations semi-automatiques aux cellules d'emballage entièrement intégrées.
Solutions intégrées pour les plateformes logistiques émergentes
Les plateformes logistiques émergentes offrent une nouvelle opportunité, les gouvernements et les investisseurs privés développant leurs infrastructures d'entreposage, de production à l'exportation et de distribution. Les nouvelles installations recherchent de plus en plus des équipements standardisés et reproductibles sur plusieurs sites, ce qui crée un potentiel pour les fournisseurs proposant des plateformes d'emballage modulaires avec des commandes et des procédures de maintenance communes. L'Inde, le Mexique, l'Asie du Sud-Est, l'Arabie saoudite et les Émirats arabes unis sont particulièrement concernés, car la diversification de la production et les investissements logistiques accroissent le besoin de processus de manutention de palettes fiables. Les fournisseurs peuvent consolider leur position en nouant des partenariats avec des intégrateurs de systèmes, des aménageurs d'entrepôts et des distributeurs locaux, plutôt que de se reposer uniquement sur la vente directe de machines. Proposer une assistance à la mise en service, des formations pour les opérateurs, des programmes de pièces détachées et une assistance technique à distance peut faciliter l'adoption de ces solutions. Le potentiel le plus important réside dans les projets où l'emballage est conçu comme une composante intégrée d'une architecture de flux de matières, et non comme un composant isolé d'une machine d'emballage.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -