
Markt für Röntgen-Sicherheitskontrollsysteme: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Röntgensicherheitskontrollsysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Komponenten (Lösungen, Dienstleistungen); Typ (Produktprüfung, Personenprüfung); Endnutzer (Regierung, Handel, Transportwesen) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017190
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 30, 2026


Marktgröße 2025
4,94 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,45 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,79 %
Wachstumsrate
Adressierbarer Markt
73,00 Mrd. US-Dollar
(2026–2034)
Der Markt für Röntgensicherheitskontrollsysteme wird im Jahr 2025 auf 4,94 Milliarden US-Dollar geschätzt und soll bis 2034 auf 11,45 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,79 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den steigenden Bedarf an automatisierten Kontrollen an Flughäfen, Grenzen, Logistikzentren, öffentlichen Einrichtungen und kritischer Infrastruktur begünstigt. Technologische Entwicklungen wie Computertomographie, Dual-View-Bildgebung, Fernüberwachung und algorithmengestützte Bedrohungserkennung stärken die Systemleistung, verbessern den Durchsatz und unterstützen die Entscheidungsfindung der Bediener.
In Nordamerika wird der Markt für Röntgensicherheitskontrollsysteme voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,0 % wachsen. Wesentliche Wachstumstreiber sind die Erneuerung veralteter Kontrollgeräte, die Modernisierung von Flughäfen, die Sicherheitsanforderungen im Luftfrachtverkehr und staatliche Investitionen in automatisierte Inspektionssysteme. Die Nachfrage wird zudem durch die zunehmende Verbreitung von 3D-Bildgebung und softwaregestützter Bedrohungserkennung im Transportwesen und im Bereich der öffentlichen Sicherheit gestützt.
Marktanalyse und Einblicke in Röntgensicherheitskontrollsysteme
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 31–35 % am Markt für Röntgensicherheitskontrollsysteme ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,5–10,0 % wachsen wird. Unterstützt wird dies durch die Modernisierung von Flughäfen, Anforderungen an die Frachtinspektion und den Ersatz veralteter Kontrollinfrastruktur.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % der nordamerikanischen Nachfrage ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,3–9,8 % wachsen werden, was auf bundesstaatliche Kontrollstandards und Investitionen in Flughäfen zurückzuführen ist.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–10,2 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stärken ihre automatisierten Kontrollpunkt- und Frachtinspektionskapazitäten.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 23–27 % geschätzt und soll bis 2034 ein durchschnittliches jährliches Wachstum von 10,2–12,0 % verzeichnen. China, Japan, Südkorea und Indien sind führend bei den regionalen Investitionen durch Flughafenausbau und Infrastrukturmodernisierung.
- Größtes Segment: Es wird geschätzt, dass das Produktscreening im Jahr 2025 einen Marktanteil von 60–64 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,2 % wachsen wird, da die Anforderungen an die Gepäck-, Fracht- und Paketkontrolle zunehmen.
- Wachstumsstarkes Segment: Der Dienstleistungssektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–12,0 % wachsen. Dies spiegelt die steigende Nachfrage nach Wartung, Integration, Upgrades und Schulungen wider.
- Detaillierte Analyse der wichtigsten Unternehmen: 3DX-RAY Ltd.; Adani Systems Inc.; Analogic Corporation; Astrophysics Inc.; GILARDONI SpA; Leidos, Inc.; Nuctech Company Limited; OSI Systems, Inc.; Smiths Detection Group Ltd.; Westminster Group Plc; Rapiscan Systems, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Röntgensicherheitskontrollsysteme entwickelt sich von der traditionellen zweidimensionalen Inspektion hin zu fortschrittlicheren, hochauflösenden Lösungen mit mehreren Ansichten, CT und Softwareunterstützung. Die Detektionsleistung, ohne die Geschwindigkeit und den Durchsatz der Passagier- oder Frachtabfertigung zu beeinträchtigen, wird für Flughäfen und Grenzkontrollbehörden immer wichtiger. Daher optimieren Gerätehersteller ihre Produkte hinsichtlich höherer Geschwindigkeiten, automatisierter Bildinterpretation, Fernüberwachung und modularem Design.
Mit Blick auf die Zukunftsaussichten wird sich der Markt für Röntgensicherheitssysteme voraussichtlich von etablierten Luftfahrtsegmenten auf schnell wachsende Flughäfen, Seehäfen, Logistikrouten, Regierungsgebäude und große öffentliche Einrichtungen ausweiten. Der Fokus der Regulierungsbehörden auf Detektionsleistung und Ausfallsicherheit der Lösungen wird die Kaufzyklen begünstigen, ebenso wie die Entwicklungsprogramme im asiatisch-pazifischen Raum und im Nahen Osten. Serviceumsätze werden an Bedeutung gewinnen, da Kunden neben dem reinen Austausch von Geräten zunehmend auch Lifecycle-Services, Cybersicherheitsupdates, Kalibrierung, Bedienerschulungen und Upgrades in Betracht ziehen.
Marktbericht über Röntgensicherheitskontrollsysteme – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 4,94 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,45 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,79 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Röntgensicherheitskontrollsysteme
Hohe Passagierzahlen, Sicherheitsbedenken und die Notwendigkeit, große Durchsatzmengen ohne zusätzliches Personal zu kontrollieren, treiben die Entwicklung des Marktes für Röntgensicherheitssysteme voran. Laut IATA wird die weltweite Passagiernachfrage bis 2025 um 5,3 % und die internationale Passagiernachfrage um 7,1 % steigen. Der Markt umfasst Hersteller von Röntgengeneratoren, Detektoren, Fördersystemen, Bildgebungs- und Verarbeitungssoftware, Systemen für künstliche Intelligenz, Integrationslösungen, Wartungsdienstleistungen und Sicherheitspersonal.
Die aktuelle Angebotsdynamik im Markt für Röntgensicherheitssysteme ist für Anbieter von Hardware- und Softwareplattformen günstig. Computertomographie-Systeme ermöglichen volumetrische Bildgebung, während Dual-Energy- und Multiview-Systeme eine bessere Materialunterscheidung ermöglichen. Die Verfügbarkeit von Komponenten, die Entwicklung spezifischer Detektoren sowie Zertifizierungs- und Cybersicherheitsanforderungen beeinflussen Lieferzeiten und Gesamtbetriebskosten. Daher wählen Kunden Anbieter nicht nur nach dem Gerätepreis, sondern auch nach deren Detektions-, Integrations- und Serviceleistungen.
Die Marktanalyse für Röntgensicherheitssysteme zeigt, dass der Wettbewerb von Technologieanbietern, Herstellern spezialisierter Geräte und Anbietern von Sicherheitslösungen geprägt ist. Unternehmen wie Smiths Detection Group Ltd., Leidos, Inc., OSI Systems, Inc., Nuctech Company Limited, Analogic Corporation, Astrophysics Inc. und Rapiscan Systems, Inc. konkurrieren durch Alleinstellungsmerkmale wie einzigartige Bildgebungstechnologie, Einhaltung gesetzlicher Bestimmungen, Anwendungsbereiche und globale Dienstleistungen. Spezialisierte Unternehmen wie 3DX-RAY Ltd. und GILARDONI SpA verstärken den Wettbewerb in den Bereichen tragbare, industrielle und spezialisierte Inspektionsanwendungen.
Künstliche Intelligenz, Fernüberwachung, autonome Alarmverarbeitung und modulare Computertomographie gewinnen als Investitionsmöglichkeiten im Markt zunehmend an Bedeutung. Die Zusammenarbeit von Smiths Detection mit Anbietern von KI-Software verdeutlicht beispielsweise den Trend hin zu einer offenen Architektur, bei der Drittanbietersoftware zusammen mit der Überwachungshardware eingesetzt werden kann. Diese Strategie kann die Nutzungsdauer der Geräte verlängern und deren Austausch vermeiden. Gleichzeitig gewinnen regionale Fertigung und Schulungen an Bedeutung als Wettbewerbsfaktoren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Röntgensicherheitskontrollsysteme: Strategische Einblicke
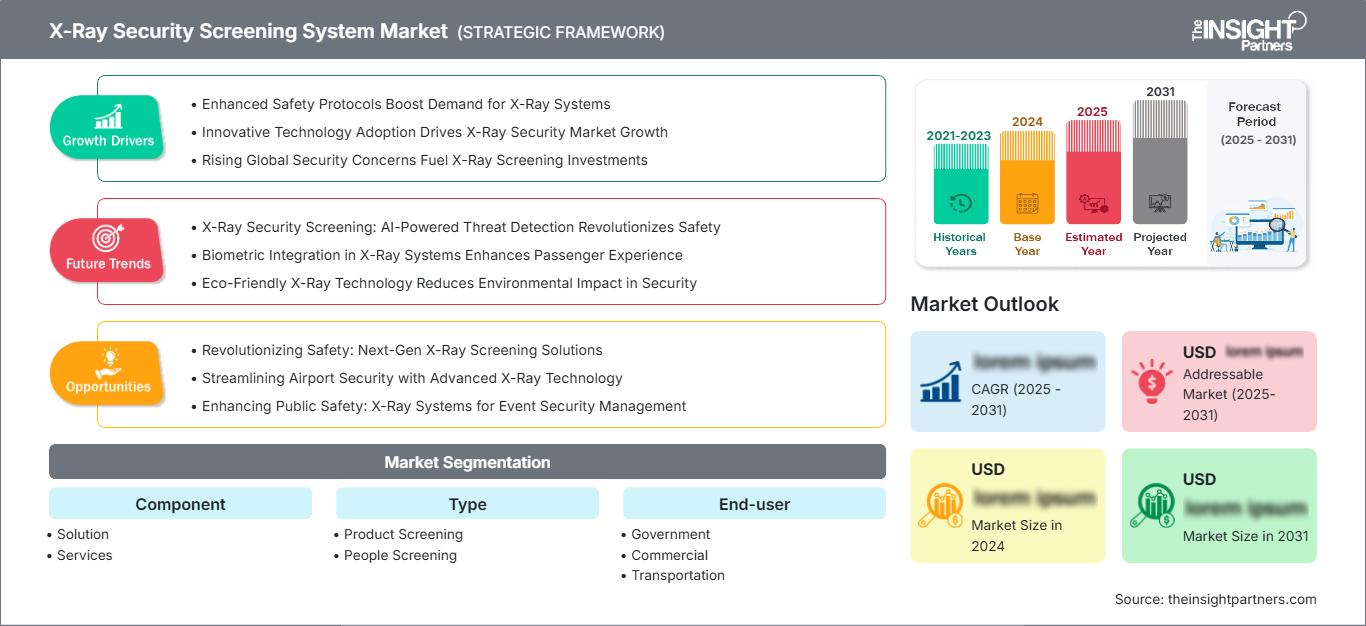
Regionale Einblicke
Markt für Röntgensicherheitskontrollsysteme in Nordamerika
Der Marktbericht für Röntgensicherheitskontrollsysteme prognostiziert, dass Nordamerika im Jahr 2025 einen Marktanteil von 31–35 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,0 % wachsen wird. Die USA stellen einen wichtigen regionalen Markt dar, gestützt durch leistungsfähige Flughafennetze, bundesweite Luftsicherheitsvorschriften, Frachtkontrollsysteme für Luftfracht und die Modernisierung bestehender Kontrollpunkte. Der kanadische Markt ist durch den Einsatz an Flughäfen, Grenzen und kritischer Infrastruktur vertreten.
Ersatzbeschaffungen sind besonders wichtig, wenn Käufer von traditionellen Systemen auf CT- und moderne Mehrbildsysteme umsteigen. Die Luftfrachtsicherheit ist ein bedeutendes Anwendungsgebiet, da Screeningsysteme neben hoher Detektionsfähigkeit auch hohen Durchsatz erfordern. Software, Überwachung, Schulungen und Wartungsdienste fließen in die Beschaffungsentscheidungen ein und erweitern das Serviceangebot neben den Hardwarekäufen.
US-Markt für Röntgensicherheitskontrollsysteme
Es wird geschätzt, dass die USA im Jahr 2025 78–82 % der nordamerikanischen Nachfrage ausmachen und zwischen 2026 und 2034 voraussichtlich ein jährliches Wachstum von 8,3–9,8 % verzeichnen werden. Bundesstandards, Verbesserungen am Flughafen und erhöhte Anforderungen an die Luftfrachtkontrolle liefern weitere Argumente für die Anschaffung des Systems. Führende Anbieter verfügen bereits über Geschäftsbeziehungen zum Flughafen, zu Bundesbehörden und zu Sicherheitsintegratoren.
Die Marktprognose für Röntgensicherheitskontrollsysteme zeigt, dass zu den Nutzungstrends die CT-Untersuchung von Gepäck und die automatisierte Bedrohungserkennung gehören. Das Qualifizierungsverfahren der TSA stellt sehr hohe technische Anforderungen an die Anbieter und motiviert sie, ihre Produkte kontinuierlich weiterzuentwickeln. Laut Smiths Detection wurde deren Röntgensystem SDX 100100 DV HC im Jahr 2025 in die TSA-Liste für Luftfrachtkontrolltechnologien aufgenommen.
Markt für Röntgensicherheitskontrollsysteme in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 27–31 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–10,2 % wachsen. Großbritannien, Deutschland, Frankreich, Italien und Spanien sind wichtige Märkte, wobei Deutschland über eine der stärksten Technologie- und Flughafeninfrastruktur-Basen der Region verfügt. Die EU-Luftsicherheitsanforderungen fördern weiterhin die Modernisierung der Kontrollinfrastruktur.
In Großbritannien gibt es ein Programm zur Entwicklung fortschrittlicher Flughafentechnologien, während Deutschland den Ausbau seiner Kontrollkapazitäten plant. In Frankreich und Italien wird die automatisierte Sicherheitskontrolle an Verkehrsknotenpunkten vorangetrieben, und in Spanien wird die Sicherheitsinfrastruktur der Flughäfen aufgrund steigender Passagierzahlen modernisiert. Regulatorische Standards, der Kapazitätsausbau an Flughäfen und die Notwendigkeit, Wartezeiten zu verkürzen, sprechen für Computertomographie und automatisierte Screeningsysteme.
Markt für Röntgensicherheitskontrollsysteme im asiatisch-pazifischen Raum
Der Marktanteil des asiatisch-pazifischen Raums wird 2025 auf 23–27 % geschätzt und soll ein jährliches Wachstum von 10,2–12,0 % verzeichnen. China ist der größte Abnehmer solcher Lösungen, während Japan, Südkorea, Indien und Australien durch den Bau weiterer Flughäfen, die Modernisierung ihrer Grenzkontrollen und die Sicherung kritischer Infrastrukturen ihren Beitrag leisten. Die Passagierzahlen steigen rasant und sichern so kontinuierliche Investitionen.
Der von der Regierung initiierte Infrastrukturausbau und der zunehmende internationale Flugverkehr treiben den Bedarf an automatisierten Sicherheitskontrollen voran. Japan modernisiert seine Flughafenkontrollstellen mit Mini-Computertomographen, während Indien neue Luftfahrtinfrastruktur aufbaut. China und Südkorea werden aufgrund ihres hochentwickelten Produktionssektors und ihrer umfassenden Verkehrsinfrastruktur bevorzugt.
Markt für Röntgensicherheitskontrollsysteme im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 9,0–11,0 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die regionale Nachfrage durch Flughafenausbau, Modernisierung der Grenzsicherung, Tourismusinfrastruktur und große Verkehrsprojekte an. Südafrika bleibt ein Schlüsselmarkt für Anwendungen im Bereich der Luft- und Frachtsicherheit.
Saudi-Arabische Investitionen im Rahmen der Vision 2030 fördern lokale Sicherheitstechnologiekapazitäten, während der Infrastrukturausbau der VAE den Bedarf an Hochdurchsatzinspektionen deckt. In der gesamten Region benötigen Häfen, Flughäfen, Energieanlagen und Landgrenzen zerstörungsfreie Inspektionsverfahren. Wachsende Handelsströme und Infrastrukturinvestitionen stützen die Nachfrage nach mobilen, hochenergetischen und automatisierten Röntgenplattformen.
Segmentierungsanalyse
Komponente
Die Segmentierung der Komponenten umfasst Lösungen und Services . Lösungen bleiben zentral, da Kunden integrierte Bildgebungs-, Förderband-, Erkennungsalgorithmen- und Steuerungssysteme benötigen. Services gewinnen an Bedeutung, da die installierten Anlagen technologisch komplexer werden. Für das Komponentensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,2–10,4 % erwartet, wobei die Lebenszyklusunterstützung zunehmend strategisch an Bedeutung gewinnt.
- Lösung: Integrierte Screening-Plattformen kombinieren Bildverarbeitungshardware, Software, Förderbänder, Steuerungssysteme und Funktionen zur Bedrohungserkennung. Die Nachfrage ist am größten dort, wo Kunden zertifizierte Systeme benötigen, die eine hohe Durchsatzrate bei der Kontrolle von Passagieren, Gepäck, Fracht und Paketen ermöglichen.
- Dienstleistungen: Installation, Integration, Wartung, Schulung, Kalibrierung, Upgrades und technischer Support bilden ein wachsendes Leistungsspektrum über den gesamten Lebenszyklus hinweg. Kunden bevorzugen zunehmend Serviceverträge, die die Systemleistung erhalten und Ausfallzeiten minimieren.
Typ
Die Segmentierung nach Produkttyp umfasst Produkt- und Personenkontrolle . Die Produktkontrolle bleibt der größte Anwendungsbereich, da Gepäck, Fracht, Pakete und Güter einer kontinuierlichen Überprüfung bedürfen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,0–10,2 % prognostiziert, da Sicherheitsbehörden ihre Kapazitäten für automatisierte Kontrollen ausbauen.
- Produktprüfung: Die Kontrolle von Gepäck, Fracht und Paketen erfordert skalierbare Bildgebungs- und Förderbandarchitekturen. Verstärkt wird die Nachfrage durch das Wachstum der Luftfahrt, die Logistik im E-Commerce, die Zollabfertigung und die Anforderungen an die Grenzsicherheit.
- Personenkontrolle: Anwendungen zur Personenkontrolle legen zunehmend Wert auf Durchsatz, Datenschutz, Erkennungssensitivität und Integration in Kontrollpunktabläufe. Flughäfen, Regierungsgebäude, öffentliche Veranstaltungsorte und andere Hochsicherheitsbereiche setzen diese Technologien ein.
Endbenutzer
Die Endkundensegmentierung umfasst Regierung, Wirtschaft und Transportwesen . Der Transportsektor stellt einen bedeutenden Nachfrageherd dar, da Flughäfen, Häfen, Schienennetze und Logistikeinrichtungen kontinuierliche Sicherheitskontrollen erfordern. Für dieses Segment wird ein jährliches Wachstum von 9,5–10,8 % im Zeitraum 2026–2034 erwartet. Der Anwendungsbereich von Röntgensicherheitssystemen erweitert sich, da auch kommerzielle und staatliche Einrichtungen Technologien einsetzen, die zuvor hauptsächlich in der Luftfahrt Anwendung fanden.
- Regierung: Grenzschutzbehörden, Zollbehörden, Verteidigungsorganisationen, Gerichte und öffentliche Einrichtungen nutzen Kontrollen zum Schutz von Personal, Einrichtungen und kontrollierten Zugangspunkten.
- Gewerblich: Firmengelände, Logistikunternehmen, Einzelhandelsbetriebe, Veranstaltungsorte und private Sicherheitsdienste setzen zunehmend Inspektionsgeräte ein, wenn die Gefährdungslage oder regulatorische Anforderungen eine automatisierte Überprüfung rechtfertigen.
- Transportwesen: Flughäfen, Häfen, Bahnhöfe und Güterterminals benötigen Hochleistungssysteme, die eine optimale Balance zwischen Erkennungsgenauigkeit und Passagier- und Güterverkehr gewährleisten. Der Transportsektor bleibt von strategischer Bedeutung, da der Ausbau der Infrastruktur die Anforderungen an die Sicherheitskontrollen direkt erhöht.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Regierung |
Hoch |
Grenzmodernisierung |
Skalierung |
|
Kommerziell |
Medium |
Veranstaltungssicherheit |
Skalierung |
|
Transport |
Hoch |
CT-Kontrollpunkte |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für Röntgensicherheitskontrollsysteme
Steigende Durchsatzanforderungen an Transport- und Logistikzentren
Steigende Passagier-, Gepäck-, Paket- und Frachtmengen erhöhen den operativen Wert von Hochdurchsatz-Screeningsystemen. Die IATA prognostiziert für 2025 ein weltweites Passagierwachstum von 5,3 %, wobei die internationale Nachfrage um 7,1 % zunimmt. Dies übt anhaltenden Druck auf Flughäfen aus, größere Passagierströme ohne Kompromisse bei der Sicherheit zu bewältigen. Ähnliche Anforderungen gelten für Frachtterminals und Logistikzentren, wo Inspektionsverzögerungen die Lieferkettenleistung beeinträchtigen können. Die daraus resultierenden Investitionen begünstigen Systeme mit schnellerer Bildaufnahme, automatisierter Alarmbehebung, breiteren Förderbändern und zentralisierter Kontrolle. Anbieter, die Detektionsfähigkeit mit Workflow-Optimierung kombinieren, können sowohl Sicherheits- als auch Produktivitätsziele erreichen. Die Auswirkungen reichen über neue Geräte hinaus, da bestehende Anlagen zunehmend Software-Upgrades, Förderbandmodifikationen und Fernüberwachungsfunktionen benötigen, um den höheren Durchsatz zu bewältigen.
Erweiterung der Computertomographie und intelligenten Bedrohungserkennung
Die Computertomographie (CT) revolutioniert die Wirtschaftlichkeit von Screening-Verfahren durch die Bereitstellung volumetrischer Bilder, die eine differenziertere Bedrohungserkennung ermöglichen und die Abhängigkeit von manueller Auswertung verringern. Die Integration künstlicher Intelligenz (KI) kann verdächtige Bilder weiter priorisieren und konsistente Entscheidungen der Anwender unterstützen. Die wirtschaftlichen Auswirkungen sind erheblich, da fortschrittliche Systeme den Bedarf an Premium-Ausrüstung, Softwarelizenzen, Integrationsdienstleistungen und regelmäßigen Upgrades decken. Die Kooperationen von Smiths Detection mit KI-Unternehmen verdeutlichen den Trend der Branche hin zu offenen Architekturen, die die Integration von Algorithmen Dritter ermöglichen. Dieses Modell beschleunigt Innovationen, ohne dass bei jeder neuen Erkennungsfunktion ein vollständiger Hardwareaustausch erforderlich ist. Es fördert zudem die Entwicklung erweiterbarer Plattformen und stärkt so langfristige Kundenbeziehungen. Es wird erwartet, dass die Kombination aus CT-Bildgebung und intelligenter Analytik die Beschaffungsrichtlinien an Flughäfen, Frachtanlagen, Grenzen und anderen Hochsicherheitsbereichen maßgeblich beeinflussen wird.
Staatliche Investitionen in eine widerstandsfähige Sicherheitsinfrastruktur
Nationale Sicherheitsprogramme legen zunehmend Wert auf robuste Screening-Infrastrukturen, die an Flughäfen, Grenzen, Häfen, öffentlichen Einrichtungen und kritischer Infrastruktur eingesetzt werden können. Beschaffungsentscheidungen konzentrieren sich daher nicht mehr nur auf einzelne Scanner, sondern auf integrierte Programme, die Ausrüstung, Schulungen, Wartung, Fernüberwachung und Technologieerneuerung umfassen. Dies begünstigt Anbieter mit etablierten Servicenetzen und regulatorischer Expertise. Regionale Lokalisierung ist ein weiterer wichtiger Faktor, insbesondere in Ländern, die auf heimische Montage- und Technologiekapazitäten setzen. Saudi-Arabiens geplante Produktions- und Schulungsstätte für Screening-Ausrüstung in Zusammenarbeit mit METCO und Smiths Detection veranschaulicht, wie die Sicherheitsbeschaffung mit Zielen der industriellen Entwicklung verknüpft werden kann. Solche Programme können Wartungszyklen verkürzen, die Qualifikation lokaler Bediener verbessern und die Systemverfügbarkeit erhöhen. Für Anbieter ergeben sich dadurch weitreichendere Möglichkeiten als der reine Geräteverkauf: Lokale Produktion, Integration, Schulungen, Lifecycle-Services und langfristige Technologiepartnerschaften sind nur einige Beispiele.
Markttrends für Röntgensicherheitskontrollsysteme
Architekturen für Fern- und zentrales Screening
Die Marktentwicklungen im Bereich der Röntgensicherheitskontrollsysteme deuten darauf hin, dass die Fernüberwachung zu einem prägenden architektonischen Trend werden dürfte, da Flughäfen und andere Einrichtungen die Bildauswertung von den physischen Kontrollpunkten trennen wollen. Zentralisierte Kontrollräume ermöglichen die Zusammenlegung von Fachpersonal, die Standardisierung von Betriebsabläufen und die Verteilung der Arbeitslast auf mehrere Spuren oder Einrichtungen. Fortschritte bei sicheren Netzwerken und redundanter Serverinfrastruktur machen solche Modelle zunehmend praktikabel. In der nächsten Phase sollte die algorithmengestützte Triage verstärkt zum Einsatz kommen, sodass sich erfahrene Bediener auf komplexe Alarme konzentrieren können, während Routinebilder automatisch verarbeitet werden. Für Gerätehersteller wird Interoperabilität immer wichtiger, da Kunden Scanner verschiedener Generationen oder Hersteller einsetzen können. Dieser Trend kann auch die Planung von Einrichtungen verändern, indem der Personalbedarf an einzelnen Kontrollpunkten reduziert wird. Das daraus resultierende Beschaffungsmodell sollte vollständige Überwachungssysteme, Cybersicherheit, Verfügbarkeit, Datenmanagement und Fernwartung anstelle von eigenständigen Bildgebungsgeräten in den Vordergrund stellen. Die Trends im Bereich der Röntgensicherheitskontrollsysteme werden daher zunehmend softwaredefinierte Betriebsmodelle widerspiegeln.
Adaptives Screening durch KI-gestützte Bildinterpretation
Es wird erwartet, dass künstliche Intelligenz (KI) sich von experimentellen Erweiterungen hin zu einer strukturierteren Ebene innerhalb von Screening-Workflows entwickelt. Zukünftige Systeme werden zunehmend hochauflösende Bildgebung mit Algorithmen kombinieren, die darauf trainiert sind, spezifische Bedrohungskategorien zu identifizieren, Alarme zu priorisieren und Bediener bei der Bildinterpretation zu unterstützen. Die behördliche Validierung bleibt unerlässlich, da Sicherheitsbehörden nachweisbare Leistung, Erklärbarkeit und kontrollierte Software-Updates fordern. Anbieter mit offenen Architekturen könnten im Vorteil sein, da Kunden spezialisierte Algorithmen einführen können, ohne die bestehende Scannerinfrastruktur ersetzen zu müssen. Der Einsatz von KI könnte auch differenzierte Screening-Richtlinien unterstützen, bei denen risikobasierte Workflows den Umfang der Inspektion für verschiedene Gepäck- oder Frachtkategorien festlegen. Solche Systeme können die Ressourcenzuweisung verbessern und gleichzeitig die Sicherheitsstandards aufrechterhalten. Die erfolgreichsten Implementierungen werden voraussichtlich algorithmische Unterstützung mit menschlicher Aufsicht, Audit-Trails, Cybersicherheitskontrollen und kontinuierlich verwalteten Softwareversionen kombinieren.
Marktchancen für Röntgensicherheits-Screeningsysteme
Lokalisierte Fertigungs- und Lebenszyklusdienstleistungs-Ökosysteme
Die Lokalisierung bietet Ländern, die stark in Flughäfen, Grenzsicherung und kritische Infrastruktur investieren, eine wichtige Chance. Regierungen legen neben der Leistungsfähigkeit der Geräte zunehmend Wert auf einheimische technische Kompetenzen, schnelle Wartung, Schulungskapazitäten und robuste Lieferketten. Anbieter können darauf reagieren, indem sie Montagebetriebe, regionale Servicezentren, Schulungsakademien und Ersatzteillager in der Nähe ihrer Hauptkunden einrichten. Eine solche Infrastruktur kann Ausfallzeiten reduzieren und die Beziehungen zu öffentlichen Auftraggebern stärken. Diese Chance ist besonders relevant in Schwellenländern, in denen die Anzahl der Scannerflotten schnell wächst und die lokalen technischen Kapazitäten möglicherweise hinter der Gerätebereitstellung zurückbleiben. Partnerschaften mit einheimischen Systemintegratoren können den Beschaffungszugang weiter verbessern und gleichzeitig die Einhaltung gesetzlicher Vorschriften und die Personalentwicklung unterstützen. Für Investoren und Hersteller liegt die größte Chance daher möglicherweise in integrierten Lebenszyklusmodellen, die Geräte, Software, Wartung, Schulung, Upgrades und lokalen Support kombinieren, anstatt sich ausschließlich auf den einmaligen Verkauf von Scannern zu verlassen.
Modernisierung der Screening-Systeme für Nicht-Luftfahrtanwendungen
Über Flughäfen hinaus bietet sich ein erhebliches Potenzial, da Regierungen und Unternehmen die Sicherheitsvorkehrungen in Häfen, Bahnhöfen, Logistikzentren, öffentlichen Einrichtungen, Regierungsgebäuden und der Energieinfrastruktur verstärken. Diese Anwendungen stellen oft andere Anforderungen an Platz, Mobilität, Durchsatz und Inspektion als Kontrollstellen an Flughäfen, wodurch Bedarf an spezialisierten Systemkonfigurationen entsteht. Mobile Röntgengeräte eignen sich für temporäre Sicherheitsmaßnahmen, während Hochenergiesysteme Fahrzeuge, Container und Fracht inspizieren können. Kommerzielle Betreiber bevorzugen möglicherweise auch kompakte Systeme, die ohne größere Umbaumaßnahmen eingesetzt werden können. Anbieter, die etablierte Bildgebungstechnologien an anwendungsspezifische Arbeitsabläufe anpassen, können ihren potenziellen Kundenstamm erweitern. Dieses Potenzial ist besonders attraktiv dort, wo die Investitionen in die Infrastruktur steigen, die Modernisierung der Sicherheitsmaßnahmen jedoch fragmentiert bleibt. Ein Portfolio, das mobile, stationäre, CT-, Dual-View- und Hochenergieplattformen umfasst, kann daher eine breitere Abdeckung der sich wandelnden Screening-Anforderungen ermöglichen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -