
Marché des systèmes d’inspection de sécurité par rayons X : taille et croissance 2034
Rapport d'analyse du marché des systèmes de contrôle de sécurité par rayons X : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (solution, services) ; type (contrôle de produits, contrôle de personnes) ; utilisateur final (gouvernement, commerce, transport) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017190
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
4,94 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,45 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,79 %
taux de croissance
Marché adressable
73 milliards de dollars US
(2026-2034)
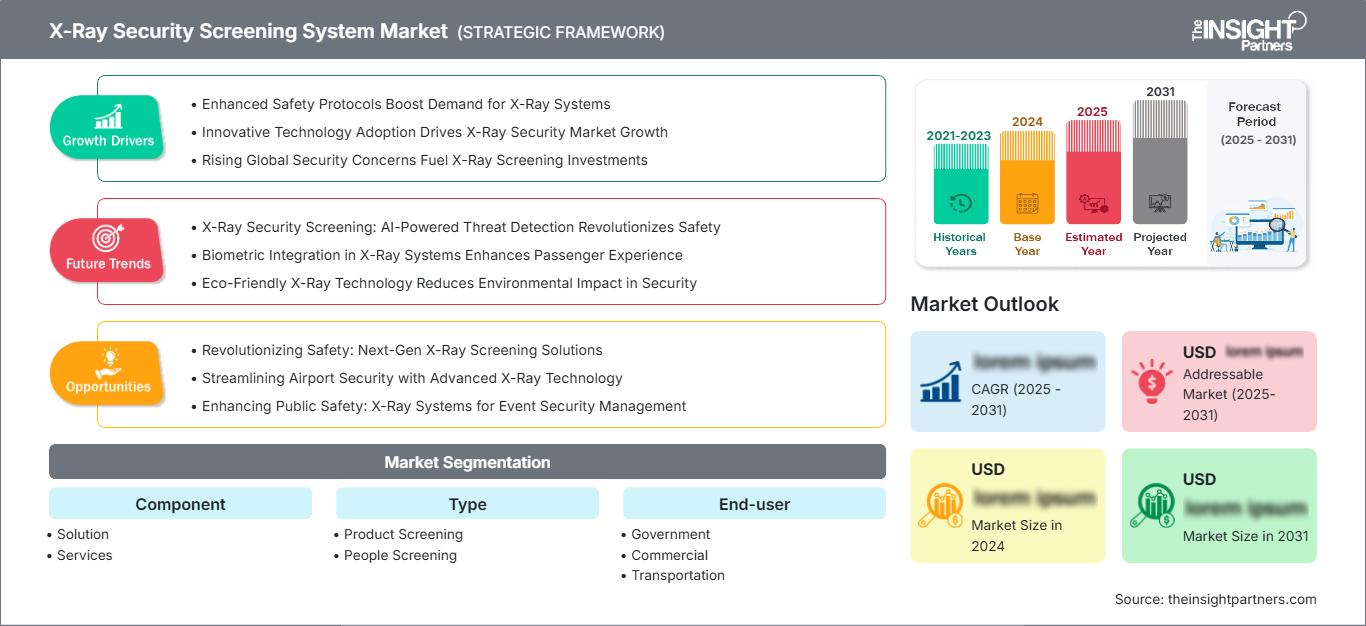
Le marché des systèmes de contrôle de sécurité par rayons X était évalué à 4,94 milliards de dollars américains en 2025 et devrait atteindre 11,45 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 9,79 % sur la période 2026-2034. Cette expansion est soutenue par la demande croissante d'inspections automatisées dans les aéroports, aux frontières, sur les plateformes logistiques, dans les lieux publics et sur les infrastructures critiques. L'évolution technologique vers la tomographie assistée par ordinateur, l'imagerie à double vue, le contrôle à distance et la détection des menaces assistée par algorithmes renforce les capacités des systèmes tout en améliorant le débit et la prise de décision des opérateurs.
En Amérique du Nord, le marché des systèmes de contrôle de sécurité par rayons X devrait connaître une croissance annuelle composée (TCAC) estimée entre 8,5 % et 10 % entre 2026 et 2034. Le remplacement des équipements de contrôle existants, la modernisation des aéroports, les exigences de sécurité du fret aérien et les investissements publics dans l'inspection automatisée constituent les principaux moteurs de cette croissance. La demande est également soutenue par l'adoption croissante de l'imagerie tridimensionnelle et des logiciels de reconnaissance des menaces dans les secteurs des transports et de la sécurité publique.
Analyse et perspectives du marché des systèmes de contrôle de sécurité par rayons X
- Amérique du Nord : La région devrait représenter 31 à 35 % du marché des systèmes de contrôle de sécurité par rayons X en 2025 et connaître une croissance annuelle composée de 8,5 à 10 % entre 2026 et 2034, grâce à la modernisation des aéroports, aux exigences d'inspection du fret et au remplacement des infrastructures de contrôle vieillissantes.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 8,3 à 9,8 % entre 2026 et 2034, sous l'impulsion des normes fédérales de contrôle et des investissements aéroportuaires.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 8,7 à 10,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne renforcent leurs capacités de contrôle automatisé des points de contrôle et d'inspection des marchandises.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 23 et 27 % en 2025 et devrait enregistrer un TCAC de 10,2 à 12,0 % jusqu'en 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont à la pointe des investissements régionaux grâce à l'expansion des aéroports et à la modernisation des infrastructures.
- Segment le plus important : le contrôle des produits devrait représenter une part de marché de 60 à 64 % en 2025 et connaître une croissance annuelle composée de 9,0 à 10,2 % entre 2026 et 2034, à mesure que les exigences en matière d’inspection des bagages, du fret et des colis s’intensifieront.
- Segment à forte croissance : Les services devraient représenter une part de marché de 25 à 29 % en 2025 et croître à un TCAC de 10,5 à 12,0 % jusqu'en 2034, reflétant une demande croissante en matière de maintenance, d'intégration, de mises à niveau et de formation.
- Principales entreprises analysées en détail : 3DX-RAY Ltd. ; Adani Systems Inc. ; Analogic Corporation ; Astrophysics Inc. ; GILARDONI SpA ; Leidos, Inc. ; Nuctech Company Limited ; OSI Systems, Inc. ; Smiths Detection Group Ltd. ; Westminster Group Plc ; Rapiscan Systems, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de contrôle de sécurité par rayons X évolue, passant de l'inspection bidimensionnelle traditionnelle à des solutions plus avancées, multivues haute résolution, à la tomographie et aux logiciels dédiés. La performance de détection, sans compromettre la rapidité et le débit du traitement des passagers et des marchandises, devient cruciale pour les aéroports et les autorités de contrôle aux frontières. Par conséquent, les fournisseurs d'équipements conçoivent leurs produits pour intégrer des vitesses plus élevées, l'automatisation de l'interprétation des images, le contrôle à distance et une conception modulaire.
Concernant les perspectives d'avenir, les dépenses sur le marché des systèmes de contrôle de sécurité par rayons X devraient s'étendre des segments aéronautiques bien établis aux aéroports, ports maritimes, axes logistiques, établissements gouvernementaux et grandes infrastructures publiques en forte croissance. L'attention portée par les autorités réglementaires aux performances de détection et à la résilience des solutions favorisera les cycles d'achat, tout comme les programmes de développement en Asie-Pacifique et au Moyen-Orient. Les revenus liés aux services gagneront en importance, les clients s'intéressant désormais aux services couvrant l'ensemble du cycle de vie des équipements, aux mises à jour de cybersécurité, à l'étalonnage, à la formation des opérateurs et aux mises à niveau, plutôt qu'au simple remplacement du matériel.
Portée du rapport sur le marché des systèmes de contrôle de sécurité par rayons X
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 4,94 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,45 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,79% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de contrôle de sécurité par rayons X
L'augmentation du nombre de passagers, les impératifs de sécurité et la nécessité d'effectuer des contrôles à haut débit sans personnel supplémentaire sont les principaux moteurs du développement du marché des systèmes de contrôle de sécurité par rayons X. Selon l'IATA, la demande mondiale de passagers et la demande internationale devraient progresser de 5,3 % en 2025. Ce marché regroupe les fabricants de générateurs de rayons X, de détecteurs, de systèmes de convoyage, de logiciels d'imagerie et de traitement, de systèmes d'intelligence artificielle, de solutions d'intégration, de services de maintenance et d'opérateurs de sécurité.
Actuellement, la dynamique de l'offre sur le marché des systèmes de contrôle de sécurité par rayons X est favorable aux fournisseurs proposant des solutions matérielles et logicielles. Le système de tomographie assistée par ordinateur permet l'imagerie volumétrique, tandis que les systèmes à double énergie et multivues contribuent à une meilleure discrimination des matériaux. La disponibilité des composants, le développement de détecteurs spécifiques, la certification et les exigences en matière de cybersécurité influent sur les délais de livraison et le coût total de possession (TCO). Par conséquent, les clients choisissent leurs fournisseurs non seulement en fonction du prix de l'équipement, mais aussi de ses capacités de détection, d'intégration et de maintenance.
L'analyse du marché des systèmes de contrôle de sécurité par rayons X révèle que la concurrence s'exerce principalement entre les fournisseurs de technologies, les fabricants d'équipements spécialisés et les prestataires de solutions de sécurité. Smiths Detection Group Ltd., Leidos, Inc., OSI Systems, Inc., Nuctech Company Limited, Analogic Corporation, Astrophysics Inc. et Rapiscan Systems, Inc. se distinguent par des atouts tels qu'une technologie d'imagerie unique, la conformité réglementaire, les domaines d'application et des services internationaux. Des entreprises spécialisées comme 3DX-RAY Ltd. et GILARDONI SpA viennent renforcer la concurrence sur le marché des applications d'inspection portables, industrielles et spécialisées.
L'intelligence artificielle, le contrôle à distance, le traitement autonome des alarmes et la tomodensitométrie modulaire suscitent un intérêt croissant en tant qu'investissements sur le marché. À titre d'exemple, la collaboration de Smiths Detection avec des fournisseurs de logiciels d'intelligence artificielle illustre la tendance vers une architecture ouverte, permettant l'utilisation de logiciels tiers conjointement avec le matériel de contrôle. Ce type de stratégie contribue à prolonger la durée de vie des équipements et à éviter leur remplacement. Parallèlement, la production et la formation locales deviennent des atouts concurrentiels majeurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de contrôle de sécurité par rayons X : Perspectives stratégiques
Perspectives régionales
marché des systèmes de contrôle de sécurité par rayons X en Amérique du Nord
Le rapport sur le marché des systèmes de contrôle de sécurité par rayons X indique que l'Amérique du Nord devrait représenter entre 31 et 35 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 8,5 à 10 % jusqu'en 2034. Les États-Unis constituent un marché régional clé, grâce à la présence de réseaux aéroportuaires robustes, d'une réglementation fédérale en matière de sûreté aérienne, de systèmes de contrôle du fret aérien et à la modernisation des points de contrôle existants. Le marché canadien est représenté par le déploiement de ces systèmes dans les aéroports, aux frontières et au niveau des infrastructures critiques.
Le remplacement des systèmes revêt une importance capitale lorsque les acheteurs passent des systèmes traditionnels aux systèmes de tomographie assistée par ordinateur (CT) et aux systèmes multivues avancés. La sécurité du fret aérien constitue un segment d'utilisation finale majeur, compte tenu de la nécessité d'intégrer une capacité de détection élevée et un débit important dans les systèmes de contrôle. Les logiciels, la surveillance, la formation et les services de maintenance font partie intégrante des décisions d'achat, enrichissant ainsi l'offre de services en complément des acquisitions de matériel.
marché américain des systèmes de contrôle de sécurité par rayons X
On estime que les États-Unis représenteront entre 78 et 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 8,3 à 9,8 % entre 2026 et 2034. Les normes fédérales, les améliorations apportées aux aéroports et le renforcement des exigences en matière d'inspection du fret aérien justifient davantage l'acquisition de ce système. Les principaux fournisseurs entretiennent déjà des relations privilégiées avec les aéroports, les organismes fédéraux et les intégrateurs de sécurité.
Les prévisions du marché des systèmes de contrôle de sécurité par rayons X indiquent que les tendances d'utilisation incluent la tomographie des bagages et la détection automatisée des menaces. Le processus de qualification de la TSA impose des exigences techniques très élevées aux fournisseurs et les incite à améliorer constamment leurs produits. En 2025, selon Smiths Detection, son système à rayons X SDX 100100 DV HC a été inscrit sur la liste des technologies de contrôle du fret aérien de la TSA.
marché européen des systèmes de contrôle de sécurité par rayons X
L'Europe devrait détenir une part de marché de 27 à 31 % en 2025 et connaître une croissance annuelle composée de 8,7 à 10,2 %. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne constituent des marchés importants, l'Allemagne possédant l'un des pôles technologiques et d'infrastructures aéroportuaires les plus performants de la région. Les exigences de l'UE en matière de sûreté aérienne continuent d'encourager la modernisation des infrastructures de contrôle.
Au Royaume-Uni, un programme vise à développer des technologies aéroportuaires de pointe, tandis qu'en Allemagne, il est prévu d'accroître la capacité de ses points de contrôle. En France et en Italie, le contrôle automatisé est en cours de développement dans les gares et aéroports, et en Espagne, l'infrastructure de sécurité des aéroports sera modernisée en raison de l'augmentation du nombre de passagers. Les normes réglementaires, le développement des capacités aéroportuaires et la nécessité de réduire les temps d'attente sont autant de facteurs favorables au recours à la tomodensitométrie et aux systèmes de contrôle automatisés.
Marché des systèmes de contrôle de sécurité par rayons X en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 23 et 27 % du marché en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 10,2 à 12 %. La Chine étant le principal consommateur de ces solutions, le Japon, la Corée du Sud, l'Inde et l'Australie contribuent à cette croissance en construisant davantage d'aéroports, en modernisant leurs frontières et en sécurisant leurs infrastructures critiques. La croissance rapide du nombre de passagers garantira la poursuite des investissements.
Le développement des infrastructures initié par le gouvernement et l'augmentation du trafic international engendrent un besoin accru de contrôles automatisés. Le Japon modernise les points de contrôle aéroportuaires grâce à des mini-scanners, tandis que l'Inde construit de nouvelles infrastructures aéroportuaires. La Chine et la Corée du Sud sont privilégiées en raison de leur secteur manufacturier très développé et de leurs vastes infrastructures de transport.
Marché des systèmes de contrôle de sécurité par rayons X au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient enregistrer un taux de croissance annuel composé (TCAC) de 9,0 à 11,0 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande régionale, grâce à l'expansion de leurs aéroports, la modernisation de la sécurité de leurs frontières, le développement de leurs infrastructures touristiques et d'importants projets de transport. L'Afrique du Sud demeure un marché clé pour les applications de sécurité dans le secteur de l'aviation et du fret.
Les investissements saoudiens dans le cadre de la Vision 2030 favorisent le développement local de technologies de sécurité, tandis que les infrastructures des Émirats arabes unis répondent aux exigences d'inspections à haut débit. Dans l'ensemble de la région, les ports, aéroports, installations énergétiques et frontières terrestres nécessitent des inspections non intrusives. La croissance des échanges commerciaux et les investissements dans les infrastructures alimentent la demande en plateformes de radiographie mobiles, à haute énergie et automatisées.
Analyse de segmentation
Composant
La segmentation par composants comprend les solutions et les services . Les solutions demeurent essentielles car les clients exigent des systèmes intégrés d'imagerie, de convoyage, d'algorithmes de détection et de contrôle. Les services prennent de l'importance à mesure que les équipements installés deviennent plus complexes sur le plan technologique. Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 9,2 % à 10,4 % entre 2026 et 2034, le support tout au long du cycle de vie devenant un élément de plus en plus stratégique.
- Solution : Les plateformes de contrôle intégrées combinent matériel d’imagerie, logiciels, convoyeurs, systèmes de contrôle et capacités de détection des menaces. La demande est la plus forte auprès des clients exigeant des systèmes certifiés capables de gérer un débit élevé d’inspections de passagers, de bagages, de fret et de colis.
- Services : L’installation, l’intégration, la maintenance, la formation, l’étalonnage, les mises à niveau et le support technique constituent un cycle de vie en constante expansion. Les clients privilégient de plus en plus les contrats de service qui préservent les performances du système et réduisent les interruptions de service.
Taper
La segmentation par type comprend le contrôle des produits et le contrôle des personnes . Le contrôle des produits demeure la principale application, car les bagages, le fret et les colis nécessitent une inspection continue. Ce segment devrait connaître une croissance annuelle composée de 9,0 % à 10,2 % entre 2026 et 2034, à mesure que les organismes de sécurité augmentent leurs capacités d'inspection automatisée.
- Contrôle des produits : L’inspection des bagages, du fret et des colis nécessite des architectures d’imagerie et de convoyage évolutives. Cette demande est renforcée par la croissance du transport aérien, la logistique du commerce électronique, les contrôles douaniers et les exigences en matière de sécurité des frontières.
- Contrôle des personnes : Les applications de contrôle des personnes mettent de plus en plus l’accent sur le débit, la protection de la vie privée, la sensibilité de détection et l’intégration aux flux de travail des points de contrôle. Leur adoption est encouragée par les aéroports, les bâtiments gouvernementaux, les lieux publics et autres environnements à haute sécurité.
Utilisateur final
La segmentation des utilisateurs finaux comprend les secteurs public, commercial et des transports . Ce dernier représente un important moteur de demande, car les aéroports, les ports, les réseaux ferroviaires et les plateformes logistiques nécessitent un contrôle continu. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 9,5 % à 10,8 % entre 2026 et 2034. Le champ d'application des systèmes de contrôle de sécurité par rayons X s'élargit à mesure que les infrastructures commerciales et gouvernementales adoptent des technologies auparavant réservées au secteur aéronautique.
- Gouvernement : Les agences frontalières, les autorités douanières, les organisations de défense, les tribunaux et les institutions publiques utilisent le contrôle de sécurité pour protéger le personnel, les installations et les points d’accès contrôlés.
- Secteur commercial : Les campus d’entreprises, les opérateurs logistiques, les points de vente, les lieux événementiels et les prestataires de sécurité privés déploient de plus en plus d’équipements d’inspection lorsque l’exposition aux menaces ou les exigences réglementaires justifient un contrôle automatisé.
- Transports : Les aéroports, les ports, les gares et les terminaux de fret nécessitent des systèmes à haut débit qui concilient précision de détection et fluidité du trafic passagers et marchandises. Le secteur des transports demeure stratégique car l’expansion des infrastructures accroît directement les besoins en matière de contrôle.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Gouvernement |
Haut |
Modernisation des frontières |
Mise à l'échelle |
|
Commercial |
Moyen |
Sécurité du site |
Mise à l'échelle |
|
Transport |
Haut |
Points de contrôle CT |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de contrôle de sécurité par rayons X
Augmentation des besoins en débit dans les plateformes de transport et de logistique
L'augmentation du trafic passagers, des bagages, des colis et du fret accroît la valeur opérationnelle du contrôle à haut débit. L'IATA a enregistré une croissance de 5,3 % de la demande mondiale de passagers en 2025, la demande internationale progressant de 7,1 %, ce qui exerce une pression constante sur les aéroports pour traiter des flux plus importants sans compromettre la sécurité. Des exigences similaires s'appliquent aux terminaux de fret et aux plateformes logistiques, où les retards d'inspection peuvent impacter la performance de la chaîne d'approvisionnement. Les investissements qui en résultent privilégient les systèmes dotés d'une acquisition d'images plus rapide, d'une résolution automatique des alarmes, de convoyeurs plus larges et d'un contrôle centralisé. Les fournisseurs qui associent capacité de détection et optimisation des flux de travail peuvent répondre aux objectifs de sécurité et de productivité. L'impact dépasse le simple cadre des nouveaux équipements, car les installations existantes nécessitent de plus en plus de mises à jour logicielles, de modifications des convoyeurs et de capacités de contrôle à distance pour absorber les débits croissants.
Développement de la tomodensitométrie et de la détection intelligente des menaces
La tomodensitométrie (TDM) révolutionne l'économie du contrôle en fournissant des images volumétriques qui permettent une identification plus sophistiquée des menaces et réduisent la dépendance à l'interprétation manuelle. L'intégration de l'intelligence artificielle (IA) permet de mieux hiérarchiser les images suspectes et de faciliter la prise de décision cohérente par les opérateurs. L'impact commercial est considérable, car les systèmes avancés offrent des opportunités pour les équipements haut de gamme, les licences logicielles, les services d'intégration et les mises à niveau régulières. Les collaborations de Smiths Detection avec des entreprises spécialisées en IA illustrent l'évolution du secteur vers des architectures ouvertes capables d'intégrer des algorithmes tiers. Ce modèle peut accélérer l'innovation sans nécessiter un remplacement complet du matériel à chaque nouvelle fonctionnalité de détection. Il encourage également les fournisseurs à développer des plateformes extensibles, renforçant ainsi les relations clients à long terme. À terme, l'association de l'imagerie TDM et de l'analyse intelligente devrait influencer les cahiers des charges d'acquisition dans les aéroports, les installations de fret, les zones frontalières et autres environnements à haute sécurité.
Investissements publics dans une infrastructure de sécurité résiliente
Les programmes de sécurité nationale mettent de plus en plus l'accent sur des infrastructures de contrôle résilientes, capables de fonctionner dans les aéroports, les frontières, les ports, les installations publiques et les infrastructures critiques. Les décisions d'acquisition ne se limitent donc plus aux scanners individuels, mais s'orientent vers des programmes intégrés couvrant l'équipement, la formation, la maintenance, la télésurveillance et le renouvellement technologique. Cette évolution favorise les fournisseurs disposant de réseaux de service établis et d'une expertise réglementaire. La localisation régionale constitue un autre axe prioritaire, notamment pour les pays souhaitant développer leurs capacités d'assemblage et techniques nationales. Le projet de l'Arabie saoudite d'un centre de fabrication et de formation d'équipements de contrôle, mené conjointement par METCO et Smiths Detection, illustre comment les acquisitions en matière de sécurité peuvent s'inscrire dans des objectifs de développement industriel. De tels programmes permettent de raccourcir les cycles de maintenance, de développer les compétences des opérateurs locaux et d'améliorer la disponibilité des systèmes. Pour les fournisseurs, les opportunités dépassent ainsi la simple vente d'équipements et englobent la production locale, l'intégration, la formation, les services tout au long du cycle de vie et les partenariats technologiques à long terme.
Tendances futures du marché des systèmes de contrôle de sécurité par rayons X
Architectures de dépistage à distance et centralisées
Les tendances du marché des systèmes de contrôle de sécurité par rayons X indiquent que le contrôle à distance est appelé à devenir une tendance architecturale majeure, les aéroports et autres installations cherchant à dissocier l'interprétation des images des points de contrôle physiques. Les salles de contrôle centralisées permettent de regrouper le personnel spécialisé, de standardiser les procédures opérationnelles et de répartir la charge de travail sur plusieurs lignes ou installations. Les progrès réalisés en matière de réseaux sécurisés et d'infrastructures de serveurs redondantes rendent ces modèles de plus en plus viables. La prochaine étape devrait privilégier le triage assisté par algorithmes, permettant aux opérateurs expérimentés de se concentrer sur les alarmes complexes tandis que les images de routine sont traitées automatiquement. Pour les fabricants d'équipements, l'interopérabilité deviendra cruciale, car les clients peuvent utiliser des scanners de différentes générations ou de différents fournisseurs. Cette tendance peut également remodeler la conception des installations en réduisant les effectifs nécessaires aux points de contrôle. Le modèle d'acquisition qui en résultera devra privilégier les écosystèmes de contrôle complets, la cybersécurité, la disponibilité, la gestion des données et l'assistance à distance plutôt que les équipements d'imagerie autonomes. Les tendances des systèmes de contrôle de sécurité par rayons X refléteront donc de plus en plus les modèles opérationnels définis par logiciel.
Dépistage adaptatif grâce à l'interprétation d'images assistée par l'IA
L'intelligence artificielle devrait passer d'une phase d'amélioration expérimentale à une intégration plus structurée dans les processus de contrôle. Les systèmes futurs combineront de plus en plus l'imagerie haute résolution à des algorithmes capables d'identifier des catégories de menaces spécifiques, de hiérarchiser les alarmes et d'assister les opérateurs dans l'interprétation des images. La validation réglementaire restera essentielle, car les organismes de sécurité exigent des performances démontrables, une explicabilité et des mises à jour logicielles contrôlées. Les fournisseurs proposant des architectures ouvertes pourraient bénéficier d'un avantage concurrentiel, car leurs clients peuvent intégrer des algorithmes spécialisés sans remplacer l'infrastructure de scanners existante. L'adoption de l'IA pourrait également favoriser des politiques de contrôle différenciées, où des processus basés sur les risques déterminent le niveau d'inspection appliqué aux différentes catégories de bagages ou de marchandises. De tels systèmes pourraient optimiser l'allocation des ressources tout en maintenant les normes de sécurité. Les implémentations les plus performantes associeront probablement l'assistance algorithmique à la supervision humaine, aux pistes d'audit, aux contrôles de cybersécurité et à la gestion continue des versions logicielles.
Opportunités du marché des systèmes de contrôle de sécurité par rayons X
Écosystèmes de fabrication localisée et de services de cycle de vie
La localisation offre une opportunité majeure aux pays investissant massivement dans les aéroports, les frontières et les infrastructures critiques. Les gouvernements accordent une importance croissante aux compétences techniques locales, à la rapidité de la maintenance, aux capacités de formation et à la résilience des chaînes d'approvisionnement, au-delà des performances des équipements. Les fournisseurs peuvent répondre à cette demande en implantant des sites d'assemblage, des centres de service régionaux, des centres de formation et des stocks de pièces détachées à proximité de leurs principaux clients. Une telle infrastructure permet de réduire les temps d'arrêt et de renforcer les relations avec les acheteurs du secteur public. Cette opportunité est particulièrement pertinente sur les marchés émergents où les parcs de contrôle se développent rapidement et où les capacités techniques locales peuvent être en retard par rapport au déploiement des équipements. Les partenariats avec des intégrateurs locaux peuvent améliorer l'accès aux marchés publics tout en favorisant la conformité réglementaire et le développement des compétences. Pour les investisseurs et les fabricants, la meilleure opportunité réside donc probablement dans les modèles de cycle de vie intégrés qui combinent équipements, logiciels, maintenance, formation, mises à niveau et assistance localisée, plutôt que de se reposer uniquement sur la vente ponctuelle de scanners.
Modernisation du filtrage pour les applications non aéronautiques
Un potentiel considérable existe au-delà des aéroports, les gouvernements et les entreprises renforçant la sécurité des ports, gares, plateformes logistiques, lieux publics, bâtiments gouvernementaux et infrastructures énergétiques. Ces applications présentent souvent des exigences différentes en matière d'espace, de mobilité, de débit et d'inspection par rapport aux points de contrôle aéroportuaires, créant ainsi une demande pour des configurations de systèmes spécialisées. Les équipements de radiographie portables peuvent répondre aux besoins des opérations de sécurité temporaires, tandis que les systèmes à haute énergie permettent d'inspecter les véhicules, les conteneurs et les marchandises. Les opérateurs commerciaux peuvent également privilégier les systèmes compacts, déployables sans nécessiter de travaux de rénovation majeurs. Les fournisseurs qui adaptent les technologies d'imagerie existantes aux flux de travail spécifiques à chaque application peuvent élargir leur clientèle potentielle. Cette opportunité est particulièrement intéressante là où les investissements dans les infrastructures s'accélèrent, mais où la modernisation de la sécurité reste fragmentée. Un portefeuille de solutions couvrant les plateformes portables, fixes, de tomographie, à double vue et à haute énergie peut ainsi offrir une meilleure couverture des nouveaux besoins en matière de contrôle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -