
Mercado de sistemas de inspección de seguridad por rayos X: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones del sistema de control de seguridad por rayos X (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por componente (solución, servicios); tipo (control de productos, control de personas); usuario final (gobierno, sector comercial, transporte) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017190
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 30, 2026


Tamaño del mercado en 2025
4.940 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.450 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,79 %
Índice de crecimiento
Mercado potencial
73.000 millones de dólares estadounidenses
(2026-2034)
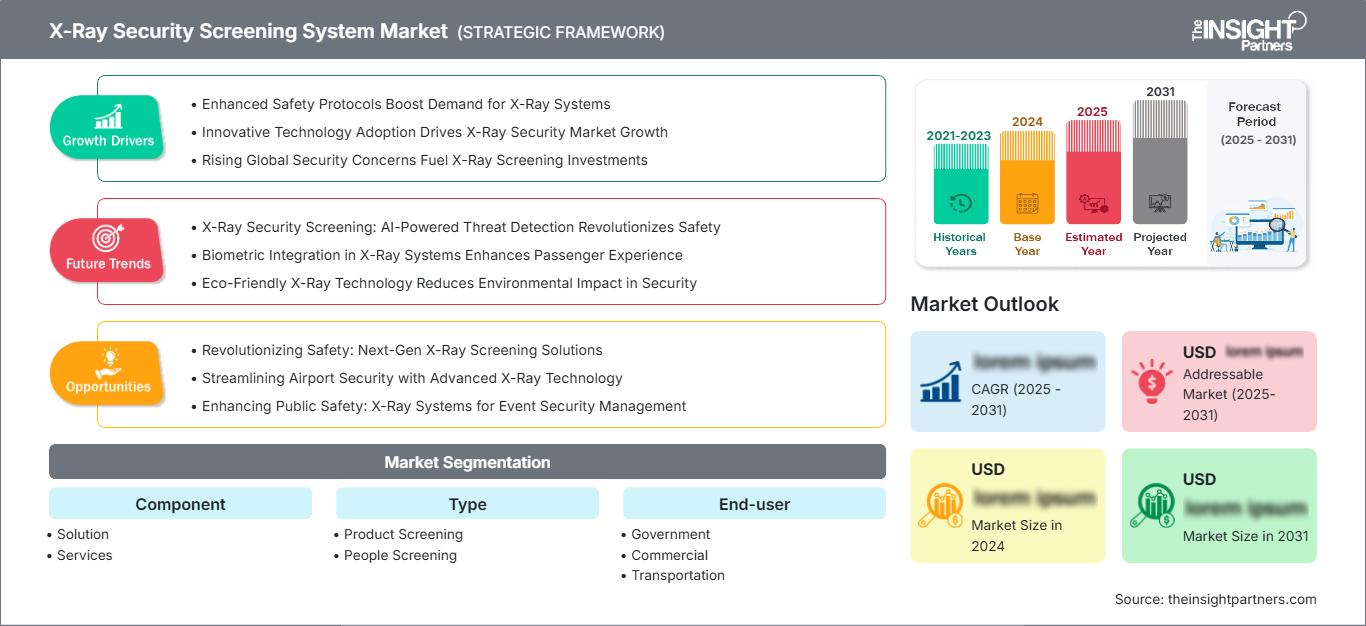
El mercado de sistemas de control de seguridad por rayos X alcanzó un valor de 4940 millones de dólares en 2025 y se prevé que llegue a los 11 450 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 9,79 % entre 2026 y 2034. Esta expansión se ve impulsada por la creciente demanda de inspección automatizada en aeropuertos, fronteras, instalaciones logísticas, espacios públicos e infraestructuras críticas. La evolución tecnológica hacia la tomografía computarizada, la imagen de doble vista, el control remoto y la detección de amenazas asistida por algoritmos está fortaleciendo las capacidades del sistema, a la vez que mejora el rendimiento y la toma de decisiones del operador.
En Norteamérica, se prevé que el mercado de sistemas de control de seguridad por rayos X crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,5 % y el 10,0 % durante el periodo 2026-2034. La sustitución de equipos de control obsoletos, la modernización de aeropuertos, los requisitos de seguridad para el transporte aéreo de carga y la inversión gubernamental en inspección automatizada son factores estructurales clave. La demanda también se ve impulsada por la creciente adopción de imágenes tridimensionales y el reconocimiento de amenazas mediante software en los sectores del transporte y la seguridad pública.
Análisis y perspectivas del mercado de sistemas de control de seguridad por rayos X
- América del Norte: Se estima que la región representará entre el 31 % y el 35 % de la cuota de mercado de los sistemas de control de seguridad por rayos X en 2025 y que experimentará un crecimiento anual compuesto del 8,5 % al 10,0 % entre 2026 y 2034, impulsado por la modernización de los aeropuertos, los requisitos de inspección de carga y la sustitución de la infraestructura de control obsoleta.
- EE. UU.: Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,8 % durante el período 2026-2034, impulsado por los estándares federales de control y la inversión en aeropuertos.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7-10,2% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España están reforzando sus capacidades de control automatizado e inspección de carga.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 23 % y el 27 % de la inversión en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,2 % al 12,0 % hasta 2034. China, Japón, Corea del Sur e India lideran la inversión regional mediante la expansión de aeropuertos y la modernización de infraestructuras.
- Segmento más grande: Se estima que el control de calidad de productos tendrá una cuota de mercado del 60-64% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,2% durante el período 2026-2034, a medida que se intensifiquen los requisitos de inspección de equipaje, carga y paquetería.
- Segmento de alto crecimiento: Se estima que el sector de servicios representará una cuota de mercado del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 10,5-12,0% hasta 2034, lo que refleja la creciente demanda de mantenimiento, integración, actualizaciones y capacitación.
- Empresas clave analizadas en detalle: 3DX-RAY Ltd.; Adani Systems Inc.; Analogic Corporation; Astrophysics Inc.; GILARDONI SpA; Leidos, Inc.; Nuctech Company Limited; OSI Systems, Inc.; Smiths Detection Group Ltd.; Westminster Group Plc; Rapiscan Systems, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sistemas de control de seguridad por rayos X está evolucionando desde la inspección bidimensional tradicional hacia soluciones más avanzadas de alta resolución con múltiples vistas, tomografía computarizada (TC) y software. El rendimiento de la detección, sin comprometer la velocidad ni el flujo de pasajeros o carga, se está volviendo fundamental para aeropuertos y autoridades de control fronterizo. Por consiguiente, los proveedores de equipos están diseñando sus productos para incorporar mayor velocidad, automatización de la interpretación de imágenes, control remoto y diseño modular.
En cuanto a las perspectivas futuras, se prevé que el gasto en el mercado de sistemas de control de seguridad por rayos X se extienda desde los segmentos de aviación ya consolidados a aeropuertos, puertos marítimos, rutas logísticas, organismos gubernamentales y grandes instalaciones públicas de rápido crecimiento. El énfasis de los reguladores en el rendimiento de detección y la resiliencia de las soluciones favorecerá los ciclos de compra, al igual que los programas de desarrollo en Asia Pacífico y Oriente Medio. Los ingresos por servicios cobrarán mayor importancia, ya que los clientes buscarán servicios integrales, actualizaciones de ciberseguridad, calibración, capacitación de operadores y mejoras, en lugar de solo la sustitución de equipos.
Alcance del informe de mercado sobre sistemas de control de seguridad por rayos X
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 4.940 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.450 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,79% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de sistemas de control de seguridad por rayos X
El volumen de pasajeros, las preocupaciones de seguridad y la inspección de alto rendimiento sin necesidad de personal adicional son factores clave que impulsan el desarrollo del mercado de sistemas de escaneo de seguridad por rayos X. Según la IATA, se prevé un aumento del 5,3 % en la demanda mundial de pasajeros y del 7,1 % en la demanda internacional de pasajeros en 2025. El mercado está compuesto por fabricantes de generadores de rayos X, detectores, sistemas de transporte, software de procesamiento de imágenes, sistemas de inteligencia artificial, soluciones de integración, servicios de mantenimiento y operadores de seguridad.
Actualmente, la dinámica de la oferta en el mercado de sistemas de detección de seguridad por rayos X favorece a los proveedores que ofrecen soluciones de hardware y software. El sistema de tomografía computarizada permite la obtención de imágenes volumétricas, mientras que los sistemas de doble energía y multivista ayudan a diferenciar mejor los materiales. La disponibilidad de componentes, el desarrollo de detectores específicos, la certificación y los requisitos de ciberseguridad influyen en los plazos de entrega y el coste total de propiedad. Por lo tanto, los clientes seleccionan a los proveedores no solo por el precio del equipo, sino también por sus capacidades de detección, integración y servicio.
El análisis del mercado de sistemas de control de seguridad por rayos X revela que el entorno competitivo está conformado por proveedores de tecnología, fabricantes de equipos especializados y proveedores de soluciones de seguridad. Empresas como Smiths Detection Group Ltd., Leidos, Inc., OSI Systems, Inc., Nuctech Company Limited, Analogic Corporation, Astrophysics Inc. y Rapiscan Systems, Inc. compiten mediante factores diferenciadores como tecnología de imagen única, cumplimiento normativo, ámbito de aplicación y servicios globales. Empresas especializadas como 3DX-RAY Ltd. y GILARDONI SpA intensifican la competencia en aplicaciones de inspección portátiles, industriales y especializadas.
La inteligencia artificial, el monitoreo remoto, el procesamiento autónomo de alarmas y la tomografía computarizada modular están ganando cada vez más atención como inversiones en el mercado. Por ejemplo, la colaboración de Smiths Detection con proveedores de software de inteligencia artificial ejemplifica la tendencia hacia una arquitectura abierta, donde el software de terceros puede utilizarse junto con el hardware de monitoreo. Este tipo de estrategia puede prolongar la vida útil del equipo y evitar su reemplazo. Al mismo tiempo, la fabricación y la capacitación regionales se están convirtiendo en factores competitivos importantes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de control de seguridad por rayos X: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de control de seguridad por rayos X
El informe de mercado de sistemas de control de seguridad por rayos X muestra que se estima que Norteamérica representará entre el 31 % y el 35 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 10,0 % hasta 2034. Estados Unidos es un mercado regional clave, gracias a la presencia de sólidas redes aeroportuarias, regulaciones federales de seguridad aérea, sistemas de control de carga aérea y la modernización de los puntos de control existentes. El mercado canadiense está representado por las implementaciones en aeropuertos, fronteras e infraestructura crítica.
Las compras de reemplazo son de gran importancia cuando los compradores migran de sistemas tradicionales a sistemas de tomografía computarizada (TC) y sistemas multivista avanzados. La seguridad del transporte aéreo de carga es un segmento de uso final importante debido a la necesidad de integrar una alta capacidad de detección con un alto rendimiento en los sistemas de inspección. El software, el monitoreo, la capacitación y los servicios de mantenimiento forman parte de las decisiones de compra, lo que mejora la oferta de servicios junto con la adquisición de hardware.
Mercado estadounidense de sistemas de control de seguridad por rayos X
Se estima que Estados Unidos representará entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,8 % entre 2026 y 2034. Las normas federales, las mejoras en el aeropuerto y el aumento de los requisitos de inspección de la carga aérea justifican aún más la adquisición del sistema. Los principales proveedores ya cuentan con vínculos con el aeropuerto, entidades federales e integradores de seguridad.
Las previsiones del mercado de sistemas de control de seguridad por rayos X indican que las tendencias de uso incluyen el escaneo por tomografía computarizada del equipaje y la detección automatizada de amenazas. El proceso de cualificación de la TSA impone un alto nivel de exigencia técnica a los proveedores y los motiva a seguir mejorando sus productos. Según Smiths Detection, en 2025 su sistema de rayos X SDX 100100 DV HC fue incluido en la lista de tecnologías de control de carga aérea de la TSA.
Mercado europeo de sistemas de control de seguridad por rayos X
Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,7-10,2%. El Reino Unido, Alemania, Francia, Italia y España son mercados importantes, y Alemania representa una de las bases tecnológicas y de infraestructura aeroportuaria más sólidas de la región. Los requisitos de seguridad aérea de la UE siguen impulsando la modernización de la infraestructura de control.
En el Reino Unido, existe un programa para el desarrollo de tecnologías aeroportuarias avanzadas, mientras que Alemania planea mejorar la capacidad de sus puntos de control. En Francia e Italia, se está desarrollando el control automatizado en los centros de transporte, y en España, se modernizará la infraestructura de seguridad de los aeropuertos debido al creciente número de pasajeros. Las normas regulatorias, el desarrollo de la capacidad aeroportuaria y la necesidad de reducir los tiempos de espera favorecen la adopción de la tomografía computarizada y los sistemas de control automatizado.
Mercado de sistemas de control de seguridad por rayos X en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 23-27% en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (CAGR) del 10,2-12,0%. China es el mayor consumidor de estas soluciones, y Japón, Corea del Sur, India y Australia contribuyen mediante la construcción de más aeropuertos, la modernización de fronteras y la protección de infraestructuras críticas. El rápido aumento del número de pasajeros garantizará inversiones continuas.
El desarrollo de infraestructuras impulsado por el gobierno y el aumento del tráfico internacional generan la necesidad de sistemas de control automático. Japón moderniza los puntos de control de los aeropuertos con minitomografías computarizadas, mientras que India construye nuevas infraestructuras aeroportuarias. China y Corea del Sur son los países preferidos debido a su sector manufacturero altamente desarrollado y su extensa infraestructura de transporte.
Mercado de sistemas de control de seguridad por rayos X en Oriente Medio y África
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 11,0 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda regional gracias a la expansión de aeropuertos, la modernización de la seguridad fronteriza, la infraestructura turística y los grandes proyectos de transporte. Sudáfrica sigue siendo un mercado clave para las aplicaciones de seguridad aérea y de carga.
La inversión saudí en el marco de la Visión 2030 fomenta el desarrollo de capacidades tecnológicas de seguridad a nivel local, mientras que el desarrollo de infraestructuras en los EAU respalda los requisitos de inspección de alto rendimiento. En toda la región, los puertos, aeropuertos, instalaciones energéticas y fronteras terrestres requieren inspecciones no intrusivas. El creciente flujo comercial y la inversión en infraestructuras impulsan la demanda de plataformas de rayos X móviles, de alta energía y automatizadas.
Análisis de segmentación
Componente
La segmentación de componentes comprende Soluciones y Servicios . Las soluciones siguen siendo fundamentales, ya que los clientes requieren sistemas integrados de imagen, cintas transportadoras, algoritmos de detección y control. Los servicios están adquiriendo mayor importancia a medida que los equipos instalados se vuelven tecnológicamente más complejos. Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 10,4 % durante el período 2026-2034, y que el soporte durante todo el ciclo de vida adquiera una importancia cada vez mayor.
- Solución: Las plataformas de inspección integradas combinan hardware de imagen, software, cintas transportadoras, controles y capacidades de detección de amenazas. La demanda es mayor donde los clientes requieren sistemas certificados capaces de soportar la inspección de alto volumen de pasajeros, equipaje, carga y paquetería.
- Servicios: La instalación, la integración, el mantenimiento, la capacitación, la calibración, las actualizaciones y el soporte técnico conforman un ciclo de vida cada vez más amplio. Los clientes prefieren cada vez más los contratos de servicio que preservan el rendimiento del sistema y reducen el tiempo de inactividad operativa.
Tipo
La segmentación por tipo se compone de inspección de productos e inspección de personas . La inspección de productos sigue siendo la aplicación más importante, ya que el equipaje, la carga, los paquetes y las mercancías requieren una inspección continua. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 10,2 % durante el período 2026-2034, a medida que las agencias de seguridad aumenten su capacidad de inspección automatizada.
- Control de calidad de productos: La inspección de equipaje, carga, paquetes y mercancías requiere arquitecturas de sistemas de imagen y cintas transportadoras escalables. Esta demanda se ve impulsada por el crecimiento de la aviación, la logística del comercio electrónico, el control aduanero y los requisitos de seguridad fronteriza.
- Control de acceso: Las aplicaciones de control de acceso hacen cada vez más hincapié en la eficiencia, la privacidad, la sensibilidad de detección y la integración con los flujos de trabajo de los puntos de control. Su adopción está respaldada por aeropuertos, instalaciones gubernamentales, espacios públicos y otros entornos de alta seguridad.
Usuario final
La segmentación de usuarios finales incluye Gobierno, Comercio y Transporte . El sector del transporte representa un importante foco de demanda, ya que los aeropuertos, puertos, redes ferroviarias e instalaciones logísticas requieren controles continuos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,8 % durante el período 2026-2034. El alcance de los sistemas de control de seguridad por rayos X se está ampliando a medida que las instalaciones comerciales y gubernamentales adoptan tecnologías que antes se concentraban en la aviación.
- Gobierno: Las agencias fronterizas, las autoridades aduaneras, las organizaciones de defensa, los tribunales y las instituciones públicas utilizan los controles de seguridad para proteger al personal, las instalaciones y los puntos de acceso controlado.
- Comercial: Los campus corporativos, los operadores logísticos, los establecimientos minoristas, los lugares para eventos y los proveedores de seguridad privada implementan cada vez más equipos de inspección cuando la exposición a amenazas o los requisitos reglamentarios justifican el control automatizado.
- Transporte: Aeropuertos, puertos, estaciones de ferrocarril y terminales de carga requieren sistemas de alto rendimiento que equilibren la precisión de la detección con el flujo de pasajeros y mercancías. El transporte sigue siendo estratégicamente importante, ya que la expansión de la infraestructura aumenta directamente los requisitos de control.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Gobierno |
Alto |
Modernización de la frontera |
Escalada |
|
Comercial |
Medio |
Seguridad del recinto |
Escalada |
|
Transporte |
Alto |
Puntos de control CT |
Maduro |
Factores que impulsan el crecimiento del mercado de sistemas de control de seguridad por rayos X y análisis de su impacto
Aumento de las exigencias de capacidad en los centros de transporte y logística.
El creciente volumen de pasajeros, equipaje, paquetería y carga está aumentando el valor operativo de los sistemas de control de alto rendimiento. La IATA informó un crecimiento del 5,3 % en la demanda mundial de pasajeros durante 2025, con un aumento del 7,1 % en la demanda internacional, lo que genera una presión constante sobre los aeropuertos para procesar flujos más grandes sin comprometer la seguridad. Requisitos similares se aplican a las terminales de carga y los centros logísticos, donde los retrasos en la inspección pueden afectar el rendimiento de la cadena de suministro. La inversión resultante favorece los sistemas con adquisición de imágenes más rápida, resolución automática de alarmas, cintas transportadoras más anchas y control centralizado. Los proveedores que combinan la capacidad de detección con la optimización del flujo de trabajo pueden abordar tanto los objetivos de seguridad como los de productividad. El impacto va más allá de los equipos nuevos, ya que las instalaciones existentes requieren cada vez más actualizaciones de software, modificaciones en las cintas transportadoras y capacidades de control remoto para adaptarse a un mayor volumen de tráfico.
Expansión de la tomografía computarizada y la detección inteligente de amenazas.
La tomografía computarizada está transformando la economía de la detección al proporcionar imágenes volumétricas que permiten una identificación de amenazas más sofisticada y reducen la dependencia de la interpretación manual. La integración con inteligencia artificial puede priorizar aún más las imágenes sospechosas y respaldar decisiones operativas consistentes. El impacto comercial es significativo, ya que los sistemas avanzados crean oportunidades para equipos de alta gama, licencias de software, servicios de integración y actualizaciones periódicas. Las colaboraciones de Smiths Detection con empresas de IA demuestran la tendencia del sector hacia arquitecturas abiertas capaces de incorporar algoritmos de terceros. Este modelo puede acelerar la innovación sin necesidad de reemplazar completamente el hardware cada vez que se dispone de una nueva capacidad de detección. Además, incentiva a los proveedores a desarrollar plataformas extensibles, fortaleciendo así las relaciones a largo plazo con los clientes. Con el tiempo, se espera que la combinación de imágenes de TC y análisis inteligentes influya en las especificaciones de adquisición en aeropuertos, instalaciones de carga, fronteras y otros entornos de alta seguridad.
Inversión gubernamental en infraestructura de seguridad resiliente
Los programas de seguridad nacional hacen cada vez más hincapié en una infraestructura de control resiliente, capaz de operar en aeropuertos, fronteras, puertos, instalaciones públicas e infraestructura crítica. Por consiguiente, las decisiones de adquisición van más allá de los escáneres individuales y se centran en programas integrados que abarcan equipos, capacitación, mantenimiento, monitoreo remoto y actualización tecnológica. Esto favorece a los proveedores con redes de servicio consolidadas y experiencia en materia regulatoria. La localización regional es otro factor clave, especialmente en países que buscan capacidades técnicas y de ensamblaje a nivel nacional. El proyecto de Arabia Saudita para la fabricación y capacitación en equipos de control, en colaboración con METCO y Smiths Detection, ilustra cómo la adquisición de equipos de seguridad puede vincularse con los objetivos de desarrollo industrial. Estos programas pueden acortar los ciclos de mantenimiento, desarrollar las habilidades de los operadores locales y mejorar la disponibilidad del sistema. Para los proveedores, la oportunidad es, por lo tanto, más amplia que la simple venta de equipos, abarcando la producción localizada, la integración, la capacitación, los servicios de ciclo de vida y las alianzas tecnológicas a largo plazo.
Tendencias futuras del mercado de sistemas de control de seguridad por rayos X
Arquitecturas de cribado remoto y centralizado
Las tendencias del mercado de sistemas de control de seguridad por rayos X indican que el control remoto probablemente se convierta en una tendencia arquitectónica clave, a medida que los aeropuertos y otras instalaciones buscan separar la interpretación de imágenes de los puntos de control físicos. Las salas de control centralizadas pueden consolidar personal especializado, estandarizar procedimientos operativos y distribuir la carga de trabajo entre múltiples carriles o instalaciones. Los avances en redes seguras e infraestructura de servidores redundantes hacen que estos modelos sean cada vez más prácticos. La siguiente fase debería implicar un mayor uso de la clasificación asistida por algoritmos, lo que permitirá a los operadores experimentados centrarse en alarmas complejas mientras las imágenes rutinarias se procesan automáticamente. Para los fabricantes de equipos, la interoperabilidad será cada vez más importante, ya que los clientes pueden operar escáneres de diferentes generaciones o proveedores. Esta tendencia también puede transformar el diseño de las instalaciones al reducir la plantilla en cada punto de control. El modelo de adquisición resultante debería priorizar ecosistemas de control completos, ciberseguridad, disponibilidad, gestión de datos y soporte remoto, en lugar de equipos de imagen independientes. Por lo tanto, las tendencias de los sistemas de control de seguridad por rayos X reflejarán cada vez más los modelos operativos definidos por software.
Detección adaptativa mediante interpretación de imágenes con inteligencia artificial
Se prevé que la inteligencia artificial evolucione desde la mejora experimental hacia una capa más estructurada dentro de los flujos de trabajo de inspección. Los sistemas futuros combinarán cada vez más imágenes de alta resolución con algoritmos entrenados para identificar categorías de amenazas específicas, priorizar alarmas y ayudar a los operadores con la interpretación de imágenes. La validación regulatoria seguirá siendo esencial, ya que las agencias de seguridad exigen un rendimiento demostrable, explicabilidad y actualizaciones de software controladas. Los proveedores con arquitecturas abiertas pueden tener una ventaja, ya que los clientes pueden introducir algoritmos especializados sin reemplazar la infraestructura de escaneo existente. La adopción de la IA también podría respaldar políticas de inspección diferenciadas, donde los flujos de trabajo basados en el riesgo determinen el nivel de inspección aplicado a diferentes categorías de equipaje o carga. Dichos sistemas pueden mejorar la asignación de recursos manteniendo los estándares de seguridad. Es probable que las implementaciones más exitosas combinen la asistencia algorítmica con la supervisión humana, registros de auditoría, controles de ciberseguridad y versiones de software gestionadas continuamente.
Oportunidades de mercado para sistemas de control de seguridad por rayos X
Ecosistemas de fabricación localizada y servicios del ciclo de vida
La localización ofrece una importante oportunidad en países que invierten fuertemente en aeropuertos, fronteras e infraestructura crítica. Los gobiernos valoran cada vez más las habilidades técnicas locales, el mantenimiento rápido, la capacidad de capacitación y las cadenas de suministro resilientes, además del rendimiento de los equipos. Los proveedores pueden responder estableciendo centros de ensamblaje, centros de servicio regionales, academias de capacitación e inventarios de repuestos cerca de sus principales clientes. Esta infraestructura puede reducir el tiempo de inactividad y fortalecer las relaciones con los compradores del sector público. La oportunidad es particularmente relevante en los mercados emergentes, donde las flotas de escaneo se expanden rápidamente y la capacidad técnica local puede estar rezagada con respecto al despliegue de equipos. Las alianzas con integradores locales pueden mejorar aún más el acceso a las adquisiciones, al tiempo que apoyan el cumplimiento normativo y el desarrollo de la fuerza laboral. Para los inversores y fabricantes, la mejor oportunidad reside, por lo tanto, en modelos de ciclo de vida integrados que combinan equipos, software, mantenimiento, capacitación, actualizaciones y soporte localizado, en lugar de depender únicamente de la venta puntual de escáneres.
Modernización de los sistemas de cribado para aplicaciones no aeronáuticas
Existe una importante oportunidad más allá de los aeropuertos, ya que los gobiernos y las organizaciones comerciales refuerzan la seguridad en puertos, estaciones de ferrocarril, centros logísticos, espacios públicos, edificios gubernamentales e infraestructura energética. Estas aplicaciones suelen tener requisitos de espacio, movilidad, capacidad y control diferentes a los de los puntos de control de aviación, lo que genera demanda de configuraciones de sistemas especializadas. Los equipos portátiles de rayos X pueden abordar operaciones de seguridad temporales, mientras que los sistemas de alta energía pueden inspeccionar vehículos, contenedores y carga. Los operadores comerciales también pueden preferir sistemas compactos que se puedan implementar sin necesidad de grandes modificaciones en las instalaciones. Los proveedores que adaptan las tecnologías de imagen ya establecidas a flujos de trabajo específicos de cada aplicación pueden ampliar su base de clientes potenciales. La oportunidad es particularmente atractiva donde la inversión en infraestructura se está acelerando, pero la modernización de la seguridad sigue fragmentada. Por lo tanto, una cartera que abarque plataformas portátiles, fijas, de tomografía computarizada (TC), de doble visión y de alta energía puede proporcionar una mayor cobertura a los nuevos requisitos de control.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -