
Mercado de infraestructura inalámbrica 4G: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de infraestructura inalámbrica 4G y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (torres de comunicación, antena transmisora, antena receptora, decodificador); aplicación (uso militar, uso civil) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00023123
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 13, 2026


Tamaño del mercado en 2025
52.690 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
75.730 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,64 %
Índice de crecimiento
Mercado potencial
599.01 mil millones de dólares estadounidenses
(2026-2034)
El mercado de infraestructura inalámbrica 4G sigue siendo un pilar fundamental de la conectividad móvil global, ya que respalda el acceso de banda ancha, la continuidad de la voz, la movilidad empresarial, las comunicaciones de seguridad pública y las aplicaciones de comunicación máquina a máquina. El mercado alcanzó un valor de 52.690 millones de dólares en 2025 y se prevé que llegue a los 75.730 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,64 % entre 2026 y 2034.
Se prevé un crecimiento anual compuesto (CAGR) en Norteamérica de entre el 4,1 % y el 4,7 %, impulsado por la expansión de la conectividad de banda ancha en zonas rurales, el uso de LTE privado en servicios públicos, la modernización de la seguridad pública y la densificación de LTE. Los operadores de esta región han aprovechado sus recursos 4G para proporcionar capacidad en interiores y mantener una amplia cobertura, gracias a la mayor rentabilidad de LTE en comparación con la sustitución de la red.
Evaluación y perspectivas del mercado de infraestructura inalámbrica 4G
- América del Norte: La región representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,7 % entre 2026 y 2034 , impulsada por la banda ancha rural, las empresas privadas de servicios LTE, las comunicaciones de emergencia y la modernización de las torres de telecomunicaciones.
- EE. UU.: En 2025, Estados Unidos representó entre el 78 % y el 84 % del mercado norteamericano de infraestructura inalámbrica 4G y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 % entre 2026 y 2034 , impulsada por la demanda de LTE en los sectores de seguridad pública, servicios públicos, defensa y empresas.
- Europa: Europa representó entre el 22% y el 27% de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 3,8% al 4,4% entre 2026 y 2034 , liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 34 % y el 39 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,5 % entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande: Las torres de comunicación representaron entre el 41 % y el 46 % de la cuota de mercado en 2025 y están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 % entre 2026 y 2034, a medida que los operadores refuerzan la cobertura, la resiliencia y el uso compartido de emplazamientos.
- Segmento de alto crecimiento: El uso civil representó entre el 68 % y el 73 % de la cuota de mercado de la infraestructura inalámbrica 4G en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 % entre 2026 y 2034 debido a la banda ancha, el transporte, las empresas y los servicios públicos.
- Empresas clave analizadas en detalle: Telefonaktiebolaget LM Ericsson, Nokia Corporation, Cisco Systems, Inc., Huawei Technologies Co., Ltd., ZTE Corporation, Juniper Networks, Inc., CommScope Holding Company, Inc., HUBER+SUHNER AG, Corning Incorporated, NEC Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de infraestructura inalámbrica 4G ha pasado de un intenso despliegue nacional de LTE a una fase de ciclo de vida centrada en la modernización, la ampliación de capacidad y la eficiencia. Según datos del Informe de Movilidad de Ericsson, las suscripciones LTE se mantuvieron en 4660 millones para 2025, mientras que la UIT estimó que la penetración de LTE/WiMAX en la población era del 92,7 %. Por lo tanto, la tecnología 4G ofrece la red móvil de alta velocidad más extensa. Las tendencias de producción se orientan hacia la eficiencia de la radio, la sustitución de antenas, el uso compartido de torres y el hardware interoperable para la futura migración a 5G.
La demanda futura incluirá zonas sin cobertura en países en desarrollo, redes LTE privadas en empresas de servicios públicos y militares, e iniciativas gubernamentales que priorizan la conectividad resiliente. En cuanto a oportunidades, la infraestructura inalámbrica 4G tiene las mejores perspectivas en aquellas regiones donde los operadores necesitan conexiones de banda ancha robustas en grandes extensiones geográficas, como Asia-Pacífico, Oriente Medio y África, y las zonas rurales de Norteamérica. Entre los desafíos se encuentran las cuestiones regulatorias relacionadas con la reasignación del espectro, el uso compartido de la infraestructura y los programas de mapeo de banda ancha.
Alcance del informe de mercado de infraestructura inalámbrica 4G
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 52.690 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 75.730 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,64% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de infraestructura inalámbrica 4G
La demanda estará impulsada por la banda ancha móvil, la movilidad empresarial, la seguridad pública y la comunicación máquina a máquina. El mercado de infraestructura inalámbrica 4G se verá favorecido por el hecho de que el costo de LTE se mantiene bajo en el caso de la prestación de servicios en amplias áreas donde se han realizado inversiones para 5G en zonas de alta densidad. La cadena de valor está compuesta por empresas de torres de telecomunicaciones, fabricantes de antenas, equipos de acceso radioeléctrico, núcleo de paquetes, backhaul de fibra óptica y chips.
La dinámica de la oferta está cambiando, pasando del simple volumen de equipos a la economía de la actualización, la interconectividad y la eficiencia energética. La torre de comunicaciones es la estructura física; la antena transmite y recibe señales, y el decodificador facilita el procesamiento eficiente de datos. Según el análisis de la infraestructura inalámbrica 4G, las decisiones de compra se basan en los costos del ciclo de vida, la eficiencia del espectro, el consumo de energía en los emplazamientos y la integración en la arquitectura LTE/5G.
El panorama competitivo se concentra en torno a proveedores de RAN de extremo a extremo, proveedores de redes IP, especialistas en infraestructura pasiva y proveedores de conectividad óptica. Telefonaktiebolaget LM Ericsson, Nokia Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Cisco Systems, Inc., Juniper Networks, Inc., CommScope Holding Company, Inc., HUBER+SUHNER AG, Corning Incorporated y NEC Corporation compiten en términos de fiabilidad, seguridad, rentabilidad y opciones de actualización.
Las tendencias de inversión indican que los inversores priorizarán la conectividad rural, el LTE privado, las comunicaciones de seguridad pública, los corredores ferroviarios y de carretera, y las redes de servicios públicos. Los proveedores se están preparando para redes definidas por software, inteligencia artificial asistida, estaciones base de radio de baja potencia, antenas más pequeñas y servicios de backhaul robustos. Según las tendencias de la infraestructura inalámbrica 4G, es evidente que los compradores priorizan la experiencia de implementación, la gestión de la ciberseguridad y el soporte del proveedor por encima de los ciclos de actualización tecnológica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de infraestructura inalámbrica 4G: Perspectivas estratégicas
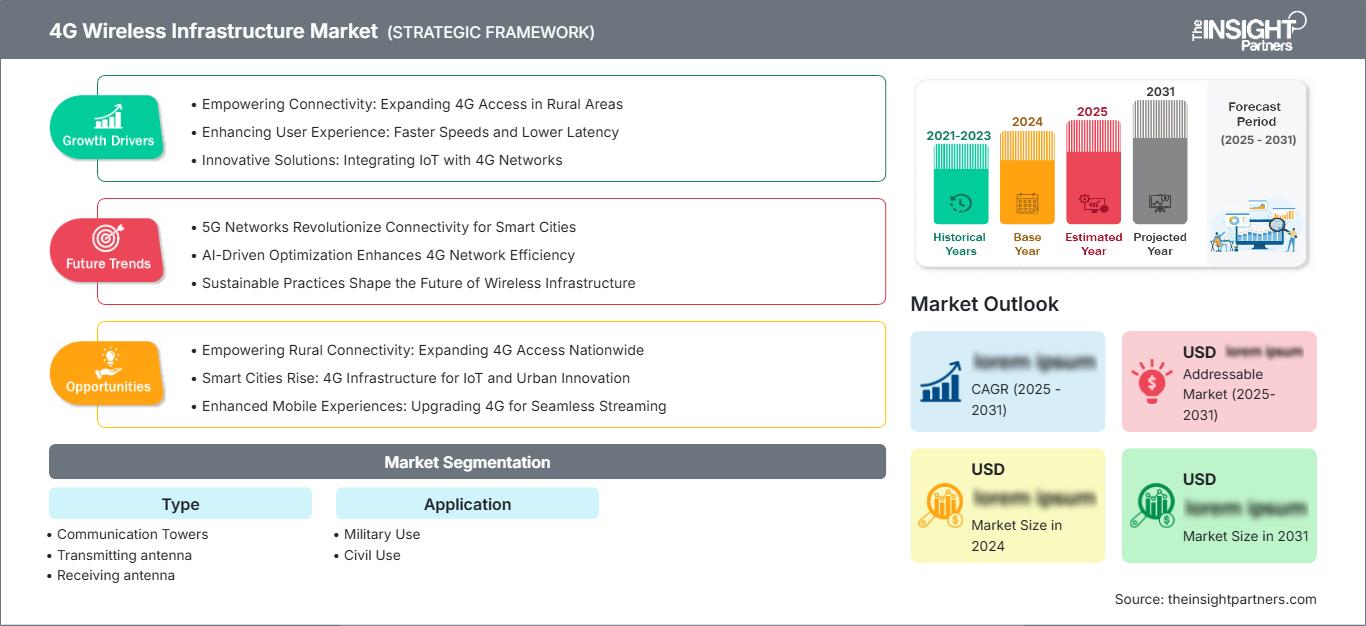
Perspectivas regionales
Infraestructura inalámbrica 4G en Norteamérica
América del Norte representó entre el 25 % y el 29 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,7 % entre 2026 y 2034. El mercado de infraestructura inalámbrica 4G se beneficia del apoyo a la banda ancha rural, los requisitos de seguridad pública al estilo FirstNet, el LTE privado para servicios públicos y la continua densificación del LTE en corredores suburbanos, logísticos y de transporte.
Se están realizando mejoras en torres, antenas y componentes principales para mantener la cobertura durante el despliegue selectivo de 5G. Los mapas de cobertura de banda ancha móvil de la FCC corroboran la necesidad de una determinación precisa de la cobertura, y también existe demanda para uso civil, así como para iniciativas privadas de LTE de servicios públicos. El uso civil lidera la demanda regional, mientras que las aplicaciones militares y de emergencia respaldan comunicaciones seguras y resilientes, lo que refleja la evolución del mercado de infraestructura inalámbrica 4G.
Mercado de infraestructura inalámbrica 4G de EE. UU.
En 2025, Estados Unidos representaba entre el 78 % y el 84 % de Norteamérica y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,8 % entre 2026 y 2034. La demanda se ve impulsada por las redes de respuesta a emergencias, la modernización de la red eléctrica, las comunicaciones de defensa, los complejos industriales, los corredores logísticos y las obligaciones de cobertura en zonas con servicios insuficientes.
La presencia de la compañía es sólida en redes de acceso radio (RAN), redes IP, antenas, fibra óptica y gestión de redes. Telefonaktiebolaget LM Ericsson, Nokia Corporation, Cisco Systems, Inc., Juniper Networks, Inc., CommScope Holding Company, Inc. y Corning Incorporated dan soporte a diferentes capas del ecosistema. Predominan las aplicaciones civiles, mientras que el uso militar se centra en la conectividad reforzada en campo y las operaciones seguras.
Mercado europeo de infraestructura inalámbrica 4G
Europa representó entre el 22 % y el 27 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,4 % entre 2026 y 2034. Alemania es el país líder debido a que la densidad de producción, las cadenas de suministro de la industria automotriz, los centros logísticos y las redes de los campus industriales generan una demanda constante de cobertura LTE fiable y de preparación para redes privadas.
La modernización de los servicios de emergencia, la conectividad ferroviaria, el compromiso con el medio rural y las comunicaciones de defensa benefician al Reino Unido. El desarrollo económico de Alemania se basa en la automatización de fábricas, la actividad portuaria, la concentración de la industria automotriz y la movilidad empresarial. La mejora de las torres de telecomunicaciones, junto con las antenas receptoras, aumenta la capacidad en zonas urbanas densamente pobladas y sectores industriales dentro de infraestructuras desarrolladas.
La demanda se genera en Francia, Italia y España a través de la protección civil, la mejora de las redes, el tráfico móvil turístico, la conectividad y la energía. Francia se centra en su propia cobertura y resiliencia, Italia promueve la movilidad empresarial y la densificación urbana, mientras que España aprovecha los corredores de transporte, la banda ancha rural y las infraestructuras compartidas, lo que se traduce en un aumento del tamaño del mercado de infraestructuras inalámbricas 4G en el futuro.
Mercado de infraestructura inalámbrica 4G en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 34 % y el 39 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,5 % entre 2026 y 2034. China es el país líder, gracias a su gran número de suscriptores, la digitalización industrial, la infraestructura inteligente y los ciclos de actualización de grandes torres de telecomunicaciones.
China, Japón y Corea del Sur utilizan LTE para movilidad, IoT, logística y conectividad de respaldo. Japón y Corea del Sur priorizan la fiabilidad en interiores y el rendimiento empresarial, mientras que la base de fabricación nacional de China respalda antenas, sistemas de radio y equipos de transmisión para la modernización a gran escala.
India y Australia impulsan el crecimiento mediante la banda ancha rural, la minería, la defensa, la respuesta ante desastres, el transporte y la expansión de las redes públicas. Entre los factores políticos que impulsan este crecimiento se encuentran la inclusión digital, las ciudades inteligentes, la fabricación local de productos electrónicos y la modernización industrial, lo que mantiene favorables las perspectivas de crecimiento de la infraestructura inalámbrica 4G en aquellos casos donde LTE ofrece una cobertura económica inmediata.
Mercado de infraestructura inalámbrica 4G de Oriente Medio y África
Oriente Medio y África experimentan un crecimiento anual compuesto del 5,2 % al 5,9 % entre 2026 y 2034. Arabia Saudita es el país líder, gracias a la transformación digital nacional, la conectividad de petróleo y gas, la expansión logística y los programas de infraestructura que requieren una cobertura LTE amplia y confiable.
Arabia Saudita y los Emiratos Árabes Unidos utilizan infraestructura LTE para instalaciones energéticas, puertos, aeropuertos, distritos inteligentes y operaciones sobre el terreno. Las torres de comunicación siguen siendo fundamentales, ya que la geografía desértica, las zonas industriales y los activos remotos requieren una cobertura fiable con costes operativos predecibles.
Sudáfrica y el resto de Oriente Medio y África muestran una demanda proveniente de la minería, los servicios públicos, la banda ancha rural, la seguridad pública y los corredores de transporte. El crecimiento depende del uso compartido de torres, la disponibilidad de espectro, los dispositivos asequibles y los modelos de financiación que mejoran la cobertura sin una carga de capital excesiva.
Análisis de segmentación
Tipo
El segmento de Tipos de Equipos está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % entre 2026 y 2034. La demanda es mayor para equipos que extienden la cobertura LTE, mejoran la confiabilidad de la señal y reducen los costos operativos. Las torres de comunicación lideran el mercado, ya que albergan sistemas de radio en entornos urbanos, rurales, industriales y de defensa, mientras que las antenas y los decodificadores optimizan el rendimiento en redes consolidadas.
- Torres de comunicación: Las torres de comunicación constituyen la base estructural de la cobertura LTE, lo que permite el alcance a nivel macro, la expansión rural, la estratificación de la capacidad y la conectividad resiliente para redes civiles, zonas industriales, servicios públicos e instalaciones de defensa.
- Antena transmisora: Los sistemas de antenas transmisoras permiten la propagación de la señal, la configuración de la cobertura y la optimización de la capacidad, lo que los hace esenciales para que los operadores mejoren el rendimiento de LTE en ciudades densamente pobladas, rutas de transporte, campus universitarios y zonas remotas.
- Antena receptora: Los componentes de la antena receptora refuerzan la captación de la señal, reducen las interrupciones del servicio y mejoran la estabilidad de la conexión, especialmente en entornos con terreno accidentado, penetración en interiores, movilidad o alta densidad de usuarios que dificultan la consistencia de la red.
- Decodificador: El equipo decodificador procesa las señales de red y admite un flujo de comunicación eficiente, lo que ayuda a los proveedores de infraestructura a mantener la calidad del servicio, la compatibilidad de los dispositivos y la transmisión de datos confiable en entornos LTE maduros.
Solicitud
El segmento de aplicaciones está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % entre 2026 y 2034. El uso civil predomina debido a que la banda ancha para consumidores, la movilidad empresarial, la seguridad pública y los sistemas de transporte requieren una amplia cobertura LTE. El uso militar sigue siendo estratégicamente importante, con adquisiciones centradas en comunicaciones resilientes, operaciones seguras sobre el terreno y conectividad fiable en entornos difíciles.
- Uso militar: El uso militar depende de una infraestructura LTE robusta para las comunicaciones de base, la conectividad en el terreno, la coordinación logística, el apoyo a la vigilancia y la movilidad operativa segura, donde la cobertura fiable es más importante que la velocidad máxima.
- Uso civil: El uso civil impulsa la adopción a través de la banda ancha para consumidores, la movilidad empresarial, la seguridad pública, la conectividad del transporte, los servicios de ciudades inteligentes, la banda ancha rural y las aplicaciones industriales que requieren un acceso LTE amplio y estable.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Uso militar |
Medio |
Movilidad segura |
Escalada |
|
Uso civil |
Alto |
Acceso a banda ancha |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de infraestructura inalámbrica 4G
Necesidades de cobertura LTE sostenida en redes civiles y públicas
Un factor clave es la necesidad constante de una cobertura LTE fiable en redes civiles, servicios de emergencia, corredores de transporte y zonas rurales. La UIT informó de una cobertura global de LTE o WiMAX del 92,7 % para 2025, lo que indica que la tecnología 4G sigue siendo la capa móvil de alta velocidad más disponible. Los operadores aún dependen de torres, antenas transmisoras, antenas receptoras y decodificadores para mantener los servicios de voz, banda ancha, alertas y movilidad empresarial. El impacto en el mercado se traduce en un ciclo de modernización constante centrado en la ampliación de la cobertura, el refuerzo de las torres, la renovación de las antenas y la optimización de la potencia, en lugar de una inversión única en despliegues nacionales, lo que impulsa el crecimiento continuo del mercado de infraestructura inalámbrica 4G.
Adopción de LTE privado para emplazamientos industriales y de misión crítica
La demanda del mercado de infraestructura inalámbrica 4G se ve impulsada por el LTE privado, ya que las empresas de servicios públicos, los polígonos industriales, los puertos, las empresas de logística y los servicios de defensa requieren conexiones seguras, fiables y resilientes. El acuerdo de febrero de 2025 entre Ericsson y la Autoridad del Bajo Río Colorado para el LTE privado en ciertas zonas de 68 condados de Texas es un ejemplo de ello. Esto se traduce en un aumento del gasto en antenas, núcleos locales, equipos robustos y servicios de red gestionados para emplazamientos donde la conectividad Wi-Fi o la conectividad pública no satisfacen las necesidades operativas, lo que fortalece la cuota de mercado de los proveedores en el sector de la infraestructura inalámbrica 4G.
Los avances en semiconductores y empaquetado mejoran la economía de la red.
La eficiencia energética se está consolidando como un área clave en la gestión de compras para reducir los costos operativos de las redes LTE consolidadas. Los emplazamientos de acceso radioeléctrico consumen electricidad constantemente, por lo que cualquier mejora en la eficiencia de la refrigeración, el rendimiento de las antenas y la reducción de las visitas al emplazamiento resultarán beneficiosas para la gestión del ciclo de vida. El informe de movilidad de Ericsson indica que el tráfico de la red móvil alcanzará los 203 EB mensuales en 2025, lo que demuestra la necesidad de gestionar eficazmente un mayor volumen de datos. Las implicaciones prácticas incluyen una mayor necesidad de unidades de acceso radioeléctrico más pequeñas, un núcleo de paquetes eficiente, una red de retorno óptica y un software de gestión de operaciones inteligente.
Tendencias futuras del mercado de infraestructura inalámbrica 4G
La coexistencia de LTE y 5G crea ciclos de vida de infraestructura más largos.
Una tendencia futura clave será la coexistencia de LTE y 5G. Según Ericsson, las suscripciones a LTE alcanzaron los 4660 millones en 2025, mientras que las suscripciones a 5G han crecido muy rápidamente, conformando una capa de red independiente en lugar de reemplazar a la otra. Los operadores utilizarían 4G para cobertura, continuidad de voz, dispositivos de bajo costo y movilidad empresarial, mientras que 5G se destinaría a áreas que requieren alta capacidad. Esta tendencia garantizaría la demanda de torres, antenas, decodificadores y evolución gestionada, pero desplazaría el valor para los proveedores hacia la interoperabilidad, la eficiencia energética y la seguridad.
Planificación de redes y optimización energética asistidas por IA
La planificación y la gestión energética mejoradas mediante IA desempeñarán un papel cada vez más importante en el despliegue de redes LTE. Las redes 4G ya han madurado y acumulado experiencia en factores operativos como la congestión, las interrupciones, las transferencias de llamadas, el consumo energético y el envejecimiento de los equipos. Las tecnologías de IA pueden ayudar a los operadores a centrarse en los ajustes de antenas, el mantenimiento de torres, la cobertura de zonas sin cubrir y las opciones de ahorro energético, sin necesidad de realizar estudios de campo. El beneficio comercial reside en la reducción de los gastos operativos, la mejora de la calidad del servicio y una asignación de capital más disciplinada en las redes que dan soporte tanto a 4G como a 5G, lo que ayuda a los principales proveedores a fortalecer su cuota de mercado en infraestructura inalámbrica 4G.
Oportunidades de mercado para la infraestructura inalámbrica 4G
Programas de banda ancha rural y ampliación de la cobertura
La banda ancha rural sigue siendo una gran oportunidad, ya que la infraestructura 4G ofrece una vía probada para extender la conectividad donde el despliegue de fibra es lento, costoso o geográficamente difícil. El proceso de mapeo de banda ancha de la FCC aún está en curso, destacando las áreas que requieren mayor atención en cuanto a cobertura y, por lo tanto, proporcionando una base para futuras inversiones en redes inalámbricas móviles y fijas. Es posible mejorar la cobertura en pueblos, carreteras, granjas, industrias remotas y situaciones de emergencia mediante el uso de torres de comunicación, antenas de alta ganancia y equipos receptores. Los fabricantes deben centrarse en las torres compartidas, los equipos de bajo consumo energético, el bajo mantenimiento y la colaboración, lo que respalda la expansión sostenida del mercado de infraestructura inalámbrica 4G.
LTE de misión crítica para defensa, servicios públicos y servicios de emergencia.
Un sistema LTE de misión crítica representa una oportunidad de negocio en los sectores de defensa, servicios públicos, seguridad civil, transporte y energía. Estos sistemas requieren alta movilidad, prioridad de servicio, cobertura y conectividad, incluso en situaciones de emergencia. Los sistemas militares y de protección civil suelen necesitar infraestructura especializada o reforzada, como torres, antenas, procesamiento local y gestión segura de la red. Según las previsiones a largo plazo del mercado de infraestructura inalámbrica 4G, será necesario invertir en sistemas que incluyan ciberseguridad, interoperabilidad, robustez y mantenimiento. Las empresas que ofrezcan infraestructura inalámbrica, además de sistemas de gestión y procesamiento en la nube, tendrán éxito en el ciclo de adquisiciones.
Novedades recientes
- Febrero de 2026: Parallel Wireless lanzó GreenRAN™ Synergy™, una plataforma de compartición de RAN que permite a múltiples operadores de redes móviles compartir la infraestructura de la red de acceso radioeléctrico (RAN) manteniendo la independencia del espectro y el rendimiento del servicio. El primer despliegue comercial de la plataforma en el Reino Unido admite servicios 4G y 5G compartidos bajo el marco Neutral Host Outdoor, lo que ayuda a los operadores a reducir los gastos de capital, mejorar el coste total de propiedad, acelerar la expansión de la red y avanzar en los objetivos de sostenibilidad mediante una utilización más eficiente de la infraestructura.
- Junio de 2026: Lantronix y Cherry & White presentaron una plataforma Wi-Fi rápida diseñada para brindar conectividad de nivel empresarial a entornos de infraestructura crítica en cuestión de minutos. Al combinar la robusta puerta de enlace industrial 5G NTC-552 de Lantronix con la tecnología Wi-Fi rápida de Cherry & White, la solución proporciona conectividad segura y de alta velocidad para empresas de servicios públicos, equipos de respuesta a emergencias, instalaciones de defensa y operaciones industriales remotas, lo que permite implementaciones privadas de 5G y acelera la transformación digital en entornos de campo exigentes.
- Junio de 2026: Ericsson anunció que su solución Ericsson Private 5G ya está disponible para implementaciones inalámbricas privadas de Verizon Business fuera de Estados Unidos. Esta expansión permite a las empresas multinacionales extender redes 5G privadas seguras, de baja latencia y alto rendimiento a sus operaciones internacionales, brindando soporte a casos de uso avanzados como automatización industrial, análisis basados en IA, conectividad IoT y fabricación inteligente, al tiempo que simplifica la implementación global de redes privadas.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -