
Marché des infrastructures sans fil 4G : taille et prévisions 2034
Rapport d'analyse du marché des infrastructures sans fil 4G : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (tours de communication, antennes d'émission, antennes de réception, décodeurs) ; application (usage militaire, usage civil) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00023123
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 13, 2026


Taille du marché en 2025
52,69 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
75,73 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,64 %
taux de croissance
Marché adressable
599,01 milliards de dollars américains
(2026-2034)
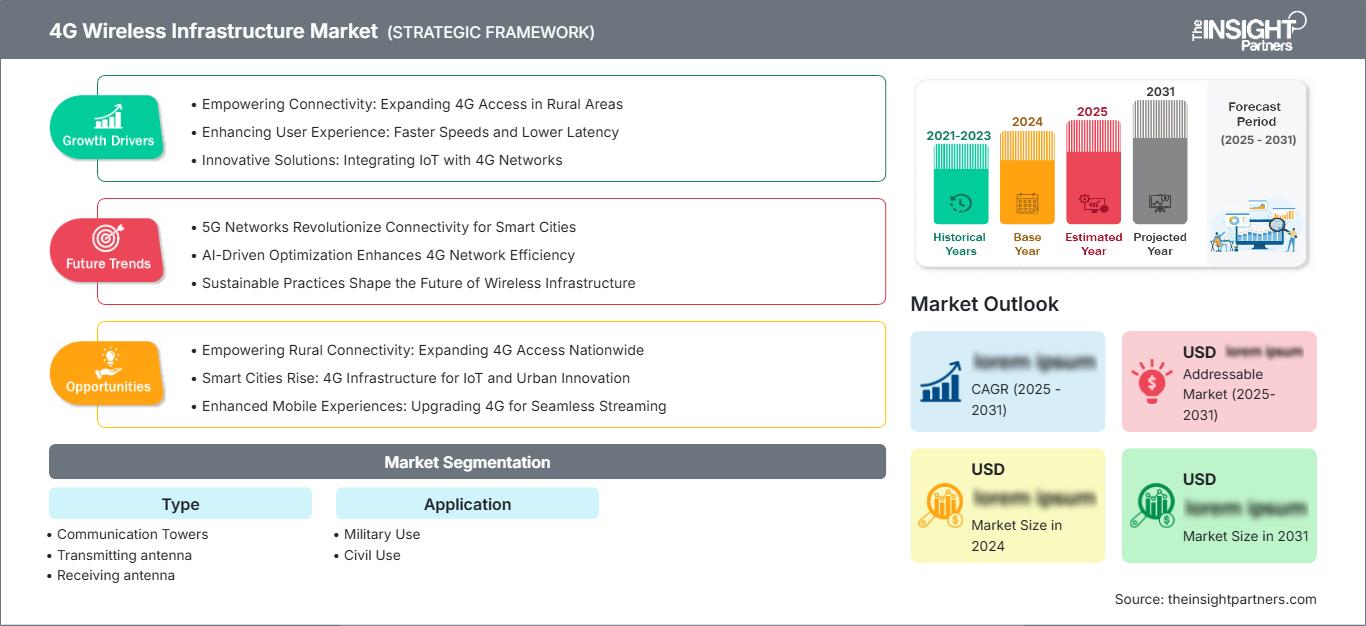
Le marché des infrastructures sans fil 4G demeure un élément essentiel de la connectivité mobile mondiale, assurant l'accès haut débit, la continuité des communications vocales, la mobilité en entreprise, les communications de sécurité publique et les applications machine-à-machine. Évalué à 52,69 milliards de dollars américains en 2025, ce marché devrait atteindre 75,73 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,64 % entre 2026 et 2034.
La croissance en Amérique du Nord devrait se situer entre 4,1 % et 4,7 % par an, portée par l'expansion de la connectivité haut débit en milieu rural, le déploiement de la LTE privée dans les services publics, la modernisation des services de sécurité publique et la densification du réseau LTE. Les opérateurs de cette région ont tiré parti de leurs infrastructures 4G pour accroître la capacité à l'intérieur des bâtiments et maintenir une couverture étendue, grâce à une rentabilité accrue de la LTE par rapport au remplacement du réseau.
Évaluation et perspectives du marché des infrastructures sans fil 4G
- Amérique du Nord : La région représentait une part de 25 % à 29 % en 2025 et connaît une croissance annuelle composée de 4,1 % à 4,7 % entre 2026 et 2034 , tirée par le haut débit rural, les services publics LTE privés, les communications d'urgence et la modernisation des tours.
- États-Unis : Les États-Unis représentaient 78 % à 84 % du marché nord-américain des infrastructures sans fil 4G en 2025 et connaissent une croissance annuelle composée de 4,2 % à 4,8 % entre 2026 et 2034 , soutenue par la demande LTE des secteurs de la sécurité publique, des services publics, de la défense et des entreprises.
- Europe : L'Europe détenait une part de marché de 22 % à 27 % en 2025 et connaît une croissance annuelle composée de 3,8 % à 4,4 % entre 2026 et 2034 , tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : L’Asie-Pacifique détenait une part de marché de 34 % à 39 % en 2025 et connaît une croissance annuelle composée de 4,8 % à 5,5 % entre 2026 et 2034 , tirée par la Chine, l’Inde, le Japon, la Corée du Sud et l’Australie.
- Segment le plus important : Les tours de communication détenaient une part de marché de 41 % à 46 % en 2025 et connaissent une croissance annuelle composée de 4,2 % à 4,8 % entre 2026 et 2034 , les opérateurs renforçant la couverture, la résilience et le partage des sites.
- Segment à forte croissance : L'usage civil détenait 68 % à 73 % de la part de marché de l'infrastructure sans fil 4G en 2025 et connaît une croissance annuelle composée de 4,7 % à 5,3 % entre 2026 et 2034 grâce au haut débit, aux transports, aux entreprises et aux services publics.
- Principales entreprises analysées en détail : Telefonaktiebolaget LM Ericsson, Nokia Corporation, Cisco Systems, Inc., Huawei Technologies Co., Ltd., ZTE Corporation, Juniper Networks, Inc., CommScope Holding Company, Inc., HUBER+SUHNER AG, Corning Incorporated, NEC Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des infrastructures sans fil 4G, après avoir déployé intensivement le réseau LTE à l'échelle nationale, est passé à une phase de son cycle de vie axée sur la modernisation, l'augmentation de la capacité et l'efficacité. Selon le rapport Ericsson Mobility Report, le nombre d'abonnements LTE devrait se maintenir à 4,66 milliards en 2025, tandis que l'UIT estime le taux de pénétration LTE/WiMAX de la population à 92,7 %. La technologie 4G offre ainsi le réseau mobile haut débit le plus étendu. Les tendances en matière de production privilégient l'efficacité radio, le remplacement des antennes, le partage des pylônes et l'interopérabilité du matériel en vue de la future migration vers la 5G.
La demande future inclura la réduction des zones blanches dans les pays en développement, le déploiement de la LTE privée dans les services publics et militaires, ainsi que des initiatives gouvernementales privilégiant une connectivité résiliente. En termes d'opportunités, l'infrastructure sans fil 4G présente les meilleures perspectives dans les régions où les opérateurs ont besoin de connexions haut débit robustes sur de vastes zones géographiques, comme l'Asie-Pacifique, le Moyen-Orient et l'Afrique, et les zones rurales d'Amérique du Nord. Les défis comprennent les enjeux réglementaires liés au réaménagement du spectre, au partage des infrastructures et aux programmes de cartographie du haut débit.
Rapport sur le marché des infrastructures sans fil 4G : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 52,69 milliards de dollars américains |
| Taille du marché d'ici 2034 | 75,73 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,64% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des infrastructures sans fil 4G
La demande sera tirée par le haut débit mobile, la mobilité d'entreprise, la sécurité publique et la communication machine-machine. Le marché des infrastructures sans fil 4G sera favorisé par le maintien d'un faible coût de la LTE, notamment pour le déploiement de services sur de vastes zones où des investissements ont été réalisés pour la 5G dans les secteurs à forte densité. La chaîne de valeur comprend les sociétés de gestion de tours de télécommunications, les fabricants d'antennes, les équipements d'accès radio, le cœur de réseau, le réseau de collecte par fibre optique et les puces.
La dynamique de l'offre évolue : on ne se contente plus de gérer le volume d'équipements, mais intègre désormais la rentabilité des mises à niveau, l'interconnexion et l'efficacité énergétique. La tour de communication constitue l'infrastructure physique ; l'antenne émet et reçoit les signaux, et le décodeur assure un traitement efficace des données. Selon l'analyse de l'infrastructure sans fil 4G, les décisions d'achat sont fondées sur le coût du cycle de vie, l'efficacité du spectre, la consommation énergétique des sites et l'intégration à l'architecture LTE/5G.
Le paysage concurrentiel se concentre autour des fournisseurs de solutions RAN de bout en bout, des fournisseurs de réseaux IP, des spécialistes des infrastructures passives et des fournisseurs de connectivité optique. Telefonaktiebolaget LM Ericsson, Nokia Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Cisco Systems, Inc., Juniper Networks, Inc., CommScope Holding Company, Inc., HUBER+SUHNER AG, Corning Incorporated et NEC Corporation rivalisent sur la fiabilité, la sécurité, la rentabilité et les possibilités d'évolution.
Les tendances d'investissement indiquent que les investisseurs privilégieront la connectivité rurale, les réseaux LTE privés, les communications de sécurité publique, les corridors ferroviaires et routiers, ainsi que les réseaux de distribution d'énergie. Les fournisseurs se préparent au déploiement de réseaux définis par logiciel, à l'intelligence artificielle, aux stations radio basse consommation, aux antennes plus compactes et à des services de liaison terrestre performants. L'analyse des tendances en matière d'infrastructures sans fil 4G révèle que les acheteurs privilégient l'expérience de déploiement, la gestion de la cybersécurité et le support fournisseur plutôt que les cycles de renouvellement technologique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des infrastructures sans fil 4G : Perspectives stratégiques
Perspectives régionales
Infrastructure sans fil 4G en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 25 % à 29 % en 2025 et connaît une croissance annuelle composée de 4,1 % à 4,7 % entre 2026 et 2034. Le marché des infrastructures sans fil 4G bénéficie du soutien du haut débit rural, des exigences de sécurité publique de type FirstNet, du LTE privé pour les services publics et de la densification continue du LTE dans les zones suburbaines, les corridors logistiques et de transport.
Des améliorations sont apportées aux tours, aux antennes et aux composants essentiels afin de maintenir la couverture tout en déployant la 5G de manière sélective. Les cartes de couverture du haut débit mobile de la FCC confirment la nécessité d'une détermination précise de la couverture, et il existe également une demande pour les usages civils ainsi que pour les initiatives LTE privées des services publics. Les usages civils dominent la demande régionale, tandis que les applications militaires et d'urgence garantissent des communications sécurisées et résilientes, reflétant l'évolution du marché des infrastructures sans fil 4G.
Marché américain des infrastructures sans fil 4G
Les États-Unis représentaient 78 % à 84 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 4,2 % à 4,8 % entre 2026 et 2034. La demande est soutenue par les réseaux d'intervention d'urgence, la modernisation du réseau électrique, les communications de défense, les campus industriels, les corridors logistiques et les obligations de couverture dans les zones mal desservies.
L'entreprise est fortement présente dans les domaines du RAN, des réseaux IP, des antennes, de la fibre optique et de la gestion de réseau. Telefonaktiebolaget LM Ericsson, Nokia Corporation, Cisco Systems, Inc., Juniper Networks, Inc., CommScope Holding Company, Inc. et Corning Incorporated contribuent aux différentes couches de l'écosystème. Les applications civiles prédominent, tandis que l'utilisation militaire privilégie une connectivité renforcée sur le terrain et des opérations sécurisées.
Marché européen des infrastructures sans fil 4G
L'Europe détenait une part de marché de 22 % à 27 % en 2025 et connaît une croissance annuelle composée de 3,8 % à 4,4 % entre 2026 et 2034. L'Allemagne est le pays leader car la densité de production, les chaînes d'approvisionnement automobiles, les plateformes logistiques et les réseaux de campus industriels créent une demande constante de couverture LTE fiable et de disponibilité des réseaux privés.
La modernisation des services d'urgence, la connectivité ferroviaire, l'engagement rural et les communications de défense profitent au Royaume-Uni. Le développement économique de l'Allemagne repose sur l'automatisation des usines, les activités portuaires, le regroupement des constructeurs automobiles et la mobilité des entreprises. L'amélioration des tours de télécommunications et des antennes de réception accroît la capacité dans les zones urbaines denses et les secteurs industriels au sein des infrastructures développées.
La demande est créée par la France, l'Italie et l'Espagne grâce à la protection civile, la modernisation des réseaux, le trafic mobile touristique, la connectivité et l'énergie. La France privilégie sa propre couverture et sa résilience, l'Italie encourage la mobilité des entreprises et la densification urbaine, tandis que l'Espagne tire parti des corridors de transport, du haut débit rural et des infrastructures partagées, ce qui devrait entraîner une augmentation de la taille du marché des infrastructures sans fil 4G à l'avenir.
Marché des infrastructures sans fil 4G de la région Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 34 % à 39 % en 2025 et connaît une croissance annuelle composée de 4,8 % à 5,5 % entre 2026 et 2034. La Chine est le pays leader, grâce à son important nombre d'abonnés, à la numérisation industrielle, aux infrastructures intelligentes et aux grands cycles de modernisation de ses tours de télécommunications.
La Chine, le Japon et la Corée du Sud utilisent la LTE pour la mobilité, l'Internet des objets, la logistique et la connectivité de secours. Le Japon et la Corée du Sud privilégient la fiabilité en intérieur et les performances pour les entreprises, tandis que la base industrielle chinoise fournit les antennes, les systèmes radio et les équipements de transmission nécessaires à une modernisation à grande échelle.
L'Inde et l'Australie contribuent à la croissance grâce au haut débit rural, aux secteurs minier, de la défense, de la gestion des catastrophes, des transports et de l'expansion des réseaux publics. Les politiques publiques, telles que l'inclusion numérique, les villes intelligentes, la production locale de produits électroniques et la modernisation industrielle, maintiennent des perspectives de croissance favorables pour l'infrastructure sans fil 4G là où la LTE offre une couverture économique immédiate.
Marché des infrastructures sans fil 4G au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique connaît une croissance annuelle composée de 5,2 % à 5,9 % entre 2026 et 2034. L’Arabie saoudite est le pays leader, grâce à sa transformation numérique nationale, à la connectivité pétrolière et gazière, à l’expansion logistique et aux programmes d’infrastructures nécessitant une couverture LTE étendue et fiable.
L’Arabie saoudite et les Émirats arabes unis utilisent l’infrastructure LTE pour leurs installations énergétiques, leurs ports, leurs aéroports, leurs quartiers intelligents et leurs opérations sur le terrain. Les tours de communication demeurent essentielles car la géographie désertique, les zones industrielles et les infrastructures isolées nécessitent une couverture fiable et des coûts d’exploitation prévisibles.
L'Afrique du Sud et le reste du Moyen-Orient et de l'Afrique du Nord présentent une forte demande dans les secteurs minier, des services publics, du haut débit rural, de la sécurité publique et des transports. La croissance dépend du partage des infrastructures de télécommunications, de la disponibilité du spectre, de l'accessibilité des appareils et de modèles de financement permettant d'améliorer la couverture sans nécessiter d'investissements excessifs.
Analyse de segmentation
Taper
Le segment « Type » connaît une croissance annuelle composée de 4,3 % à 4,9 % entre 2026 et 2034. La demande est la plus forte pour les équipements qui étendent la couverture LTE, améliorent la fiabilité du signal et réduisent les coûts d’exploitation. Les tours de communication dominent le marché car elles hébergent des systèmes radio sur des sites urbains, ruraux, industriels et de défense, tandis que les antennes et les décodeurs contribuent à l’optimisation des performances des réseaux matures.
- Tours de communication : Les tours de communication constituent la base structurelle de la couverture LTE, permettant la portée des macro-sites, l’expansion rurale, la superposition des capacités et une connectivité résiliente pour les réseaux civils, les zones industrielles, les services publics et les installations de défense.
- Antenne d'émission : Les systèmes d'antennes d'émission prennent en charge la propagation du signal, la mise en forme de la couverture et l'optimisation de la capacité, ce qui les rend essentiels pour les opérateurs qui améliorent les performances LTE dans les villes denses, les axes de transport, les campus et les zones reculées.
- Antenne de réception : Les composants de l’antenne de réception renforcent la capture du signal, réduisent les interruptions de service et améliorent la stabilité de la connexion, en particulier lorsque le terrain, la pénétration intérieure, la mobilité ou une forte densité d’utilisateurs mettent à l’épreuve la cohérence du réseau.
- Décodeur : L’équipement de décodage traite les signaux réseau et prend en charge un flux de communication efficace, aidant ainsi les fournisseurs d’infrastructure à maintenir la qualité de service, la compatibilité des appareils et la transmission de données fiable dans les environnements LTE matures.
Application
Le segment des applications connaît une croissance annuelle composée de 4,6 % à 5,2 % entre 2026 et 2034. L'usage civil domine, car le haut débit grand public, la mobilité d'entreprise, la sécurité publique et les systèmes de transport nécessitent une large couverture LTE. L'usage militaire demeure stratégique, les acquisitions étant axées sur des communications résilientes, des opérations sécurisées sur le terrain et une connectivité fiable dans des environnements difficiles.
- Usage militaire : L'usage militaire dépend d'une infrastructure LTE résiliente pour les communications de base, la connectivité sur le terrain, la coordination logistique, le soutien à la surveillance et la mobilité opérationnelle sécurisée, où une couverture fiable est plus importante qu'une vitesse de pointe.
- Usage civil : L’usage civil favorise l’adoption par le biais du haut débit grand public, de la mobilité d’entreprise, de la sécurité publique, de la connectivité des transports, des services de villes intelligentes, du haut débit rural et des applications industrielles nécessitant un accès LTE large et stable.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Usage militaire |
Moyen |
Mobilité sécurisée |
Mise à l'échelle |
|
Usage civil |
Haut |
Accès au haut débit |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des infrastructures sans fil 4G
Besoins en couverture LTE continue sur les réseaux civils et publics
Un facteur clé de cette croissance est le besoin constant d'une couverture LTE fiable pour les réseaux civils, les services d'urgence, les axes de transport et les zones rurales. L'UIT prévoyait une couverture mondiale de la population par LTE ou WiMAX de 92,7 % en 2025, ce qui indique que la 4G demeure la technologie mobile haut débit la plus répandue. Les opérateurs s'appuient toujours sur des pylônes, des antennes d'émission et de réception, ainsi que des décodeurs pour assurer les services voix, haut débit, alertes et mobilité d'entreprise. Cette dynamique de marché se traduit par un cycle de modernisation progressif axé sur l'extension de la couverture, le renforcement des pylônes, le renouvellement des antennes et l'optimisation de la consommation énergétique, plutôt que par des investissements ponctuels pour un déploiement national. Ce processus soutient la croissance continue du marché des infrastructures sans fil 4G.
Adoption des réseaux LTE privés pour les sites industriels et critiques
La demande sur le marché des infrastructures sans fil 4G est stimulée par le LTE privé, car les entreprises de services publics, les zones industrielles, les ports, les sociétés de logistique et les services de défense ont besoin de connexions couvertes, fiables et résilientes. L'accord conclu en février 2025 entre Ericsson et la Lower Colorado River Authority pour le déploiement du LTE privé dans certaines parties de 68 comtés du Texas en est un exemple. Il en résulte une hausse des dépenses en antennes, en cœurs de réseau locaux, en équipements durcis et en services de réseau gérés pour les sites où le Wi-Fi ou la connectivité publique ne suffisent pas, ce qui renforce la part de marché des fournisseurs d'infrastructures sans fil 4G.
Progrès dans le domaine des semi-conducteurs et de l'encapsulation : une amélioration de la rentabilité des réseaux
L'efficacité énergétique s'impose comme un axe prioritaire des achats pour réduire les coûts d'exploitation des réseaux LTE matures. Les sites d'accès radio consomment de l'électricité en permanence ; toute amélioration de l'efficacité du refroidissement, des performances des antennes et de la fréquence d'accès au site est donc bénéfique à la gestion du cycle de vie. Le rapport d'Ericsson sur la mobilité prévoit un trafic de 203 EB par mois d'ici 2025, ce qui souligne la nécessité de gérer efficacement ce volume de données accru. Concrètement, cela implique un besoin accru d'unités d'accès radio plus compactes, d'un cœur de réseau performant, d'une liaison de collecte optique et de logiciels de gestion intelligents.
Tendances futures du marché des infrastructures sans fil 4G
La coexistence de la LTE et de la 5G allonge la durée de vie des infrastructures
Une tendance majeure à venir sera la coexistence de la LTE et de la 5G. Selon Ericsson, le nombre d'abonnements LTE a atteint 4,66 milliards en 2025, tandis que celui des abonnements 5G a connu une croissance très rapide, formant une couche réseau complémentaire plutôt que de remplacer l'autre. Les opérateurs utiliseraient la 4G pour la couverture, la continuité des communications vocales, les appareils à bas coût et la mobilité d'entreprise, tandis que la 5G répondrait aux besoins des zones exigeant une capacité élevée. Cette tendance garantirait la demande en infrastructures (pylônes, antennes, décodeurs et gestion de l'évolution), mais orienterait la valeur ajoutée pour les fournisseurs vers l'interopérabilité, l'efficacité énergétique et la sécurité.
Planification de réseau et optimisation énergétique assistées par l'IA
La planification et la gestion de l'énergie optimisées par l'IA joueront un rôle croissant dans le déploiement des réseaux LTE. Les réseaux 4G, déjà matures, ont acquis une solide expérience en matière de gestion de la congestion, des interruptions, des transferts intercellulaires, de la consommation d'énergie et du vieillissement des équipements. Les technologies d'IA peuvent aider les opérateurs à se concentrer sur l'ajustement des antennes, la maintenance des pylônes, l'amélioration de la couverture et les solutions d'économie d'énergie, sans nécessiter d'études de terrain. À l'issue de ces déploiements, les avantages commerciaux se traduisent par des coûts d'exploitation réduits, une meilleure qualité de service et une allocation des investissements plus rigoureuse sur les réseaux 4G et 5G, permettant ainsi aux principaux fournisseurs de consolider leur part de marché dans le secteur des infrastructures sans fil 4G.
Opportunités du marché des infrastructures sans fil 4G
Programmes d'extension de la couverture et de déploiement du haut débit en milieu rural
L'accès au haut débit en zone rurale représente toujours une opportunité majeure, car l'infrastructure 4G offre une solution éprouvée pour étendre la connectivité là où le déploiement de la fibre est lent, coûteux ou difficile d'accès. Le processus de cartographie du haut débit mené par la FCC est toujours en cours, mettant en évidence les zones nécessitant une attention particulière en matière de couverture et servant ainsi de base aux futurs investissements dans les technologies mobiles et fixes sans fil. Il est possible d'améliorer la couverture dans les villages, le long des routes, dans les exploitations agricoles, les zones industrielles isolées et en situation d'urgence grâce aux tours de communication, aux antennes à gain élevé et aux équipements de réception. Les fabricants doivent privilégier les tours partagées, les équipements à faible consommation d'énergie, la maintenance réduite et les collaborations, afin de soutenir la croissance durable du marché des infrastructures sans fil 4G.
Liaison LTE essentielle pour la défense, les services publics et les services d'urgence
Un système LTE critique représente une opportunité commerciale pour les secteurs de la défense, des services publics, de la sécurité civile, des transports et de l'énergie. Ces systèmes doivent garantir une mobilité élevée, la priorité des services, une couverture étendue et une connectivité permanente, même en situation d'urgence. Les systèmes militaires et de protection civile nécessitent généralement une infrastructure spécialisée ou renforcée, notamment des tours, des antennes, des capacités de traitement locales et une gestion sécurisée du réseau. Selon les prévisions du marché des infrastructures sans fil 4G à long terme, des investissements devront être réalisés dans des systèmes intégrant la cybersécurité, l'interopérabilité, la robustesse et la maintenance. Les entreprises proposant une infrastructure sans fil associée à des systèmes de gestion et de traitement dans le cloud seront bien positionnées lors des appels d'offres.
Développements récents
- Février 2026 : Parallel Wireless lance GreenRAN™ Synergy™, une plateforme de partage de RAN permettant à plusieurs opérateurs de réseaux mobiles de partager l’infrastructure du réseau d’accès radio tout en préservant leur indépendance spectrale et la qualité de leurs services. Le premier déploiement commercial de la plateforme au Royaume-Uni prend en charge les services 4G et 5G partagés dans le cadre du programme Neutral Host Outdoor, aidant ainsi les opérateurs à réduire leurs dépenses d’investissement, à améliorer leur coût total de possession, à accélérer le déploiement de leur réseau et à progresser vers des objectifs de développement durable grâce à une utilisation plus efficace de l’infrastructure.
- Juin 2026 : Lantronix et Cherry & White ont présenté une plateforme Wi-Fi rapide conçue pour fournir une connectivité de niveau entreprise aux infrastructures critiques en quelques minutes. Combinant la passerelle 5G industrielle renforcée NTC-552 de Lantronix et la technologie Wi-Fi rapide de Cherry & White, cette solution offre une connectivité haut débit et sécurisée aux services publics, aux équipes d'intervention d'urgence, aux installations de défense et aux opérations industrielles à distance, prenant en charge les déploiements 5G privés et accélérant la transformation numérique dans les environnements de terrain difficiles.
- Juin 2026 : Ericsson annonce la disponibilité de sa solution Ericsson Private 5G pour les déploiements de réseaux sans fil privés Verizon Business hors des États-Unis. Cette extension permet aux entreprises multinationales de déployer des réseaux 5G privés sécurisés, à faible latence et haute performance à l’international, prenant en charge des cas d’usage avancés tels que l’automatisation industrielle, l’analyse de données basée sur l’IA, la connectivité IoT et l’industrie 4.0, tout en simplifiant le déploiement de réseaux privés à l’échelle mondiale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -