
Mercato dell’infrastruttura senza fili 4G: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle infrastrutture wireless 4G (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (torri di comunicazione, antenne trasmittenti, antenne riceventi, decoder); per applicazione (uso militare, uso civile) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00023123
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 13, 2026


Dimensioni del mercato nel 2025
52,69 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
75,73 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,64 %
Tasso di crescita
Mercato di riferimento
599,01 miliardi di dollari USA
(2026-2034)
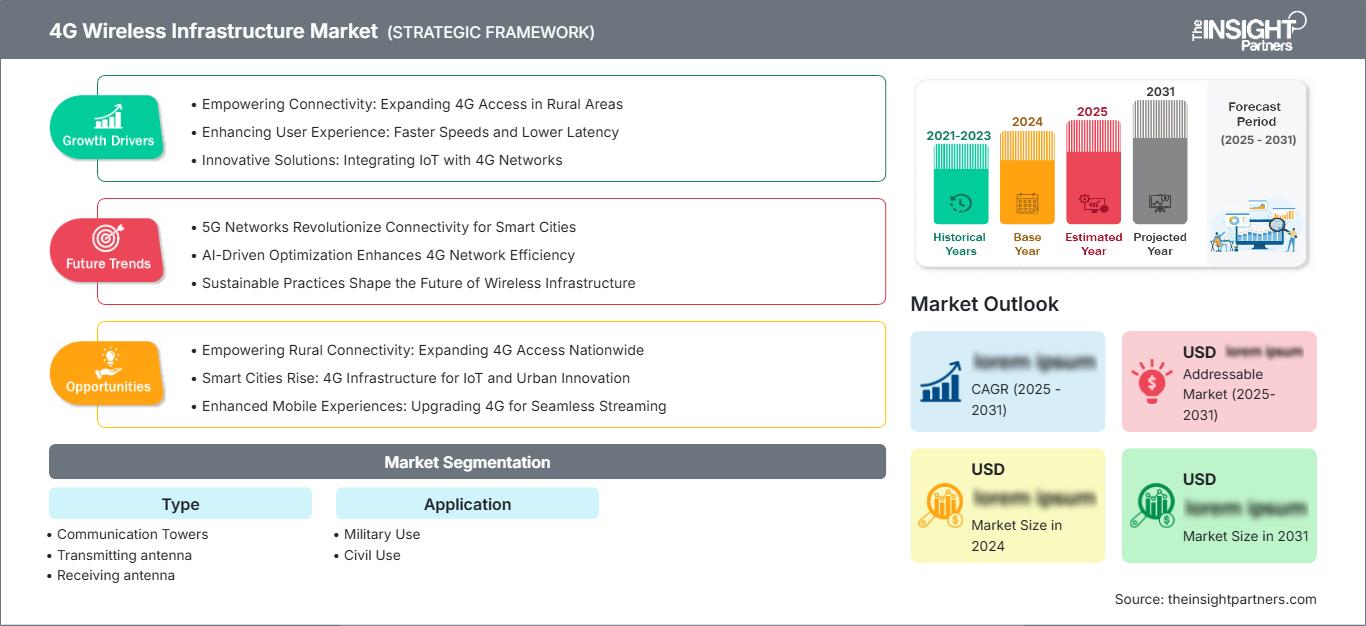
Il mercato delle infrastrutture wireless 4G rimane uno strato fondamentale della connettività mobile globale, supportando l'accesso a banda larga, la continuità delle comunicazioni vocali, la mobilità aziendale, le comunicazioni per la pubblica sicurezza e le applicazioni machine-to-machine. Il mercato, valutato a 52,69 miliardi di dollari nel 2025, dovrebbe raggiungere i 75,73 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,64% dal 2026 al 2034.
Si prevede che in Nord America la crescita si attesti a un tasso annuo composto (CAGR) compreso tra il 4,1% e il 4,7%, trainata dall'espansione della connettività a banda larga nelle aree rurali, dall'LTE privato nelle aziende di servizi pubblici, dalla modernizzazione della sicurezza pubblica e dalla densificazione dell'LTE. Gli operatori di questa regione hanno sfruttato le proprie infrastrutture 4G per fornire capacità all'interno degli edifici e mantenere un'ampia copertura, grazie alla maggiore convenienza economica dell'LTE rispetto alla sostituzione della rete.
Analisi e approfondimenti sul mercato delle infrastrutture wireless 4G
- Nord America: nel 2025 la regione rappresentava una quota del 25%-29% e sta crescendo a un tasso annuo composto (CAGR) del 4,1%-4,7% tra il 2026 e il 2034 , grazie alla banda larga nelle aree rurali, alle utility LTE private, alle comunicazioni di emergenza e alla modernizzazione delle torri di trasmissione.
- USA: Nel 2025, gli Stati Uniti rappresentavano il 78%-84% del mercato nordamericano delle infrastrutture wireless 4G e sono in crescita a un tasso annuo composto (CAGR) del 4,2%-4,8% tra il 2026 e il 2034 , grazie alla domanda di LTE da parte di settori quali sicurezza pubblica, servizi di pubblica utilità, difesa e imprese.
- Europa: nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 27% e prevede una crescita annua composta (CAGR) tra il 3,8% e il 4,4% tra il 2026 e il 2034 , trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 34% e il 39% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 4,8%-5,5% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio: le torri di comunicazione detenevano una quota di mercato del 41%-46% nel 2025 e stanno crescendo a un tasso annuo composto (CAGR) del 4,2%-4,8% tra il 2026 e il 2034, grazie al rafforzamento della copertura, della resilienza e della condivisione dei siti da parte degli operatori.
- Segmento ad alta crescita: l'uso civile deteneva una quota di mercato delle infrastrutture wireless 4G compresa tra il 68% e il 73% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 4,7%-5,3% tra il 2026 e il 2034 grazie alla banda larga, ai trasporti, alle imprese e ai servizi pubblici.
- Aziende chiave analizzate nel dettaglio: Telefonaktiebolaget LM Ericsson, Nokia Corporation, Cisco Systems, Inc., Huawei Technologies Co., Ltd., ZTE Corporation, Juniper Networks, Inc., CommScope Holding Company, Inc., HUBER+SUHNER AG, Corning Incorporated, NEC Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle infrastrutture wireless 4G è passato da una fase di intenso lavoro per la diffusione nazionale dell'LTE a una fase del ciclo di vita incentrata su modernizzazione, aumento della capacità ed efficienza. I dati forniti dall'Ericsson Mobility Report indicano che gli abbonamenti LTE si sono mantenuti a 4,66 miliardi nel 2025, mentre l'ITU ha stimato una penetrazione di LTE/WiMAX nella popolazione pari al 92,7%. Pertanto, la tecnologia 4G offre la rete mobile ad alta velocità più estesa. Le tendenze produttive sono orientate all'efficienza radio, alla sostituzione delle antenne, alla condivisione delle torri e all'interoperabilità dell'hardware in vista della futura migrazione al 5G.
La domanda futura comprenderà le lacune di copertura nei paesi in via di sviluppo, l'LTE privato nei servizi di pubblica utilità e militari e le iniziative governative che puntano a una connettività resiliente. In termini di opportunità, l'infrastruttura wireless 4G ha le migliori possibilità nelle regioni in cui gli operatori necessitano di connessioni a banda larga robuste su vaste aree geografiche, come l'area Asia-Pacifico, il Medio Oriente e l'Africa e le zone rurali del Nord America. Le sfide includono le questioni normative associate alla riorganizzazione dello spettro, alla condivisione delle infrastrutture e ai programmi di mappatura della banda larga.
Ambito del rapporto sul mercato delle infrastrutture wireless 4G
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 52,69 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 75,73 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,64% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle infrastrutture wireless 4G
La domanda sarà trainata dalla banda larga mobile, dalla mobilità aziendale, dalla sicurezza pubblica e dalla comunicazione macchina. Il mercato delle infrastrutture wireless 4G sarà favorito dal fatto che il costo dell'LTE continua a rimanere basso nel caso di fornitura di servizi su vasta scala in aree in cui sono stati effettuati investimenti per il 5G in zone ad alta densità. La catena del valore comprende società di torri, produttori di antenne, apparecchiature di accesso radio, packet core, backhaul in fibra e chip.
Le dinamiche dell'offerta si stanno evolvendo, passando dal semplice volume delle apparecchiature a considerazioni economiche relative agli aggiornamenti, all'interconnettività e all'efficienza energetica. La torre di comunicazione rappresenta la struttura fisica; l'antenna trasmette e riceve i segnali, mentre il decoder contribuisce all'elaborazione efficiente dei dati. Secondo l'analisi dell'infrastruttura wireless 4G, le decisioni di acquisto si basano sui costi del ciclo di vita, sull'efficienza dello spettro, sul consumo energetico dei siti e sull'integrazione nell'architettura LTE/5G.
Il panorama competitivo è concentrato attorno a fornitori di RAN end-to-end, fornitori di reti IP, specialisti di infrastrutture passive e fornitori di connettività ottica. Telefonaktiebolaget LM Ericsson, Nokia Corporation, Huawei Technologies Co., Ltd., ZTE Corporation, Cisco Systems, Inc., Juniper Networks, Inc., CommScope Holding Company, Inc., HUBER+SUHNER AG, Corning Incorporated e NEC Corporation competono sui temi dell'affidabilità, della sicurezza, dell'efficienza dei costi e dei percorsi di aggiornamento.
Le tendenze degli investimenti indicano che la connettività rurale, l'LTE privato, le comunicazioni per la pubblica sicurezza, i corridoi ferroviari/stradali e le reti di servizi pubblici saranno le soluzioni preferite dagli investitori. I fornitori si stanno preparando per il software-defined networking, l'intelligenza artificiale assistita, le stazioni radio a bassa potenza, le antenne più piccole e i robusti servizi di backhaul. Dalle tendenze relative alle infrastrutture wireless 4G, emerge chiaramente che gli acquirenti privilegiano l'esperienza di implementazione, la gestione della sicurezza informatica e il supporto del fornitore rispetto ai cicli di aggiornamento tecnologico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle infrastrutture wireless 4G: approfondimenti strategici
Approfondimenti regionali
Infrastruttura wireless 4G del Nord America
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 25% e il 29% e prevede una crescita annua composta (CAGR) tra il 4,1% e il 4,7% tra il 2026 e il 2034. Il mercato delle infrastrutture wireless 4G beneficia del supporto alla banda larga nelle aree rurali, dei requisiti di sicurezza pubblica in stile FirstNet, dell'LTE privato per le aziende di servizi pubblici e della continua densificazione dell'LTE nelle aree suburbane, logistiche e nei corridoi di trasporto.
Sono in corso miglioramenti a torri, antenne e componenti principali al fine di mantenere la copertura durante l'implementazione selettiva del 5G. Le mappe di copertura della banda larga mobile della FCC confermano ulteriormente la necessità di una determinazione precisa della copertura, e vi è anche domanda per l'uso civile, nonché per le iniziative private LTE delle aziende di servizi pubblici. L'uso civile guida la domanda a livello regionale, mentre le applicazioni militari e di emergenza supportano comunicazioni sicure e resilienti, riflettendo l'evoluzione delle tendenze del mercato delle infrastrutture wireless 4G.
Mercato statunitense delle infrastrutture wireless 4G
Nel 2025 gli Stati Uniti rappresentavano il 78%-84% del Nord America e sono in crescita a un tasso annuo composto (CAGR) del 4,2%-4,8% tra il 2026 e il 2034. La domanda è sostenuta dalle reti di risposta alle emergenze, dalla modernizzazione delle reti elettriche, dalle comunicazioni per la difesa, dai distretti industriali, dai corridoi logistici e dagli obblighi di copertura nelle aree scarsamente servite.
La presenza dell'azienda è forte nei settori RAN, reti IP, antenne, fibra ottica e gestione di rete. Telefonaktiebolaget LM Ericsson, Nokia Corporation, Cisco Systems, Inc., Juniper Networks, Inc., CommScope Holding Company, Inc. e Corning Incorporated supportano diversi livelli dell'ecosistema. Le applicazioni civili sono predominanti, mentre l'uso militare pone l'accento sulla connettività sul campo rinforzata e sulla sicurezza operativa.
Mercato europeo delle infrastrutture wireless 4G
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 27% e prevede una crescita annua composta (CAGR) tra il 3,8% e il 4,4% tra il 2026 e il 2034. La Germania è il paese leader grazie alla densità del settore manifatturiero, alle catene di fornitura del settore automobilistico, agli hub logistici e alle reti dei campus industriali, che creano una domanda costante di copertura LTE affidabile e di predisposizione per le reti private.
La modernizzazione dei servizi di emergenza, la connettività ferroviaria, l'impegno nelle aree rurali e le comunicazioni per la difesa apportano benefici al Regno Unito. Lo sviluppo economico della Germania si basa sull'automazione industriale, sulle attività portuali, sulla concentrazione del settore automobilistico e sulla mobilità aziendale. Il potenziamento delle torri di trasmissione e delle antenne riceventi migliora la capacità nelle aree urbane densamente popolate e nei settori industriali all'interno delle infrastrutture sviluppate.
La domanda è generata da Francia, Italia e Spagna attraverso la protezione civile, l'aggiornamento delle reti, il traffico mobile turistico, la connettività e l'energia. La Francia si concentra sulla propria copertura e resilienza, l'Italia promuove la mobilità aziendale e la densificazione nelle città, mentre la Spagna sfrutta i corridoi di trasporto, la banda larga nelle aree rurali e le infrastrutture condivise, con conseguente aumento delle dimensioni del mercato delle infrastrutture wireless 4G in futuro.
Mercato delle infrastrutture wireless 4G nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 34% e il 39% e prevede una crescita annua composta (CAGR) tra il 4,8% e il 5,5% tra il 2026 e il 2034. La Cina è il paese leader, grazie all'ampia base di abbonati, alla digitalizzazione industriale, alle infrastrutture intelligenti e ai grandi cicli di ammodernamento delle torri di trasmissione.
Cina, Giappone e Corea del Sud utilizzano la tecnologia LTE per la mobilità, l'IoT, la logistica e la connettività di backup. Giappone e Corea del Sud pongono l'accento sull'affidabilità in ambienti interni e sulle prestazioni di livello aziendale, mentre la base produttiva nazionale cinese supporta antenne, sistemi radio e apparecchiature di trasmissione per la modernizzazione su larga scala.
India e Australia contribuiscono alla crescita attraverso la banda larga nelle aree rurali, l'industria mineraria, la difesa, la gestione delle emergenze, i trasporti e l'espansione delle reti pubbliche. I fattori trainanti a livello politico includono l'inclusione digitale, le città intelligenti, la produzione locale di elettronica e la modernizzazione industriale, mantenendo favorevoli le prospettive di crescita dell'infrastruttura wireless 4G laddove l'LTE offre vantaggi economici immediati in termini di copertura.
Mercato delle infrastrutture wireless 4G in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno una crescita annua composta (CAGR) compresa tra il 5,2% e il 5,9% tra il 2026 e il 2034. L'Arabia Saudita è il Paese leader, grazie alla trasformazione digitale nazionale, alla connettività nel settore petrolifero e del gas, all'espansione della logistica e ai programmi infrastrutturali che richiedono una copertura LTE affidabile e capillare.
L'Arabia Saudita e gli Emirati Arabi Uniti utilizzano infrastrutture LTE per impianti energetici, porti, aeroporti, quartieri intelligenti e operazioni sul campo. Le torri di comunicazione rimangono fondamentali perché la geografia desertica, le zone industriali e le infrastrutture remote richiedono una copertura affidabile con costi operativi prevedibili.
In Sudafrica e nel resto del Medio Oriente e Africa si registra una domanda proveniente dai settori minerario, dei servizi di pubblica utilità, della banda larga nelle aree rurali, della sicurezza pubblica e dei corridoi di trasporto. La crescita dipende dalla condivisione delle torri, dalla disponibilità dello spettro, da dispositivi a prezzi accessibili e da modelli di finanziamento che migliorino la copertura senza oneri di capitale eccessivi.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" sta crescendo a un tasso annuo composto (CAGR) compreso tra il 4,3% e il 4,9% nel periodo 2026-2034. La domanda è più elevata per le apparecchiature che estendono la copertura LTE, migliorano l'affidabilità del segnale e riducono i costi operativi. Le torri di comunicazione sono in testa perché ospitano sistemi radio in siti urbani, rurali, industriali e di difesa, mentre antenne e decoder contribuiscono all'ottimizzazione delle prestazioni nelle reti mature.
- Torri di comunicazione: Le torri di comunicazione costituiscono la base strutturale della copertura LTE, consentendo la copertura di macro-siti, l'espansione nelle aree rurali, la stratificazione della capacità e una connettività resiliente per reti civili, zone industriali, servizi pubblici e installazioni di difesa.
- Antenna trasmittente: i sistemi di antenne trasmittenti supportano la propagazione del segnale, la modellazione della copertura e l'ottimizzazione della capacità, risultando essenziali per gli operatori che desiderano migliorare le prestazioni LTE in città densamente popolate, vie di trasporto, campus universitari e aree remote.
- Antenna ricevente: i componenti dell'antenna ricevente rafforzano la cattura del segnale, riducono le interruzioni di servizio e migliorano la stabilità della connessione, soprattutto laddove la conformazione del terreno, la penetrazione all'interno degli edifici, la mobilità o l'elevata densità di utenti rappresentano una sfida per la coerenza della rete.
- Decodificatore: Le apparecchiature di decodifica elaborano i segnali di rete e supportano un flusso di comunicazione efficiente, aiutando i fornitori di infrastrutture a mantenere la qualità del servizio, la compatibilità dei dispositivi e una trasmissione dati affidabile in ambienti LTE consolidati.
Applicazione
Il segmento Applicazioni sta crescendo a un tasso annuo composto (CAGR) del 4,6%-5,2% tra il 2026 e il 2034. L'uso civile è dominante perché la banda larga per i consumatori, la mobilità aziendale, la sicurezza pubblica e i sistemi di trasporto richiedono un'ampia copertura LTE. L'uso militare rimane strategicamente importante, con gli acquisti focalizzati su comunicazioni resilienti, operazioni sul campo sicure e connettività affidabile in ambienti difficili.
- Uso militare: L'uso militare dipende da un'infrastruttura LTE resiliente per le comunicazioni di base, la connettività sul campo, il coordinamento logistico, il supporto alla sorveglianza e la mobilità operativa sicura, dove una copertura affidabile è più importante della velocità massima.
- Uso civile: l'uso civile promuove l'adozione della banda larga per i consumatori, la mobilità aziendale, la sicurezza pubblica, la connettività dei trasporti, i servizi per le città intelligenti, la banda larga nelle aree rurali e le applicazioni industriali che richiedono un accesso LTE ampio e stabile.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Uso militare |
Mezzo |
Mobilità sicura |
Scalatura |
|
Uso civile |
Alto |
Accesso a banda larga |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle infrastrutture wireless 4G.
Esigenze di copertura LTE sostenuta su reti civili e pubbliche
Un fattore chiave è la continua esigenza di una copertura LTE affidabile per reti civili, servizi di emergenza, corridoi di trasporto e aree rurali. L'ITU ha riportato una copertura globale della popolazione LTE o WiMAX del 92,7% nel 2025, a dimostrazione che il 4G rimane il livello mobile ad alta velocità più diffuso. Gli operatori si affidano ancora a torri, antenne trasmittenti, antenne riceventi e decoder per garantire servizi voce, banda larga, avvisi e mobilità aziendale. L'impatto sul mercato è un costante ciclo di modernizzazione incentrato sul riempimento della copertura, il potenziamento delle torri, l'aggiornamento delle antenne e l'ottimizzazione della potenza, piuttosto che su una spesa una tantum per l'implementazione a livello nazionale, a supporto della continua crescita del mercato delle infrastrutture wireless 4G.
Adozione della rete LTE privata per siti industriali e mission-critical
La domanda per il mercato delle infrastrutture wireless 4G è trainata dal Private LTE, poiché aziende di servizi pubblici, zone industriali, porti, società di logistica e servizi di difesa necessitano di connessioni coperte, affidabili e resilienti. L'accordo siglato nel febbraio 2025 tra Ericsson e la Lower Colorado River Authority per il Private LTE in alcune zone di 68 contee del Texas ne è un esempio. L'impatto si traduce in una maggiore spesa per antenne, reti locali, apparecchiature rinforzate e servizi di rete gestiti per i siti in cui il Wi-Fi o la connettività pubblica non sono sufficienti a soddisfare i requisiti operativi, rafforzando la quota di mercato dei fornitori nel settore delle infrastrutture wireless 4G.
Progressi nel settore dei semiconduttori e del packaging: miglioramenti all'economia di rete
L'efficienza energetica si sta affermando come area di approvvigionamento fondamentale per ridurre i costi operativi delle reti LTE mature. I siti di accesso radio utilizzano energia elettrica costantemente e qualsiasi modifica volta ad aumentare l'efficienza del raffreddamento, migliorare le prestazioni delle antenne e ridurre al minimo il numero di interventi sul sito risulterà vantaggiosa per la gestione del ciclo di vita. Il rapporto sulla mobilità di Ericsson indica che il traffico di rete mobile raggiungerà i 203 EB al mese entro il 2025, a dimostrazione della necessità di gestire efficacemente un traffico dati sempre maggiore. Le implicazioni pratiche includono una maggiore necessità di unità di accesso radio più piccole, un core di rete efficiente, un backhaul ottico e un software di gestione operativa intelligente.
Tendenze future del mercato delle infrastrutture wireless 4G
La coesistenza di LTE e 5G crea cicli di vita delle infrastrutture più lunghi
Una delle principali tendenze future sarà la coesistenza tra LTE e 5G. Secondo Ericsson, gli abbonamenti LTE hanno raggiunto i 4,66 miliardi nel 2025, mentre gli abbonamenti 5G sono cresciuti molto rapidamente, formando un livello di rete complementare anziché sostituire l'altro. Gli operatori utilizzeranno il 4G per la copertura, la continuità vocale, i dispositivi a basso costo e la mobilità aziendale, mentre il 5G si rivolgerà alle aree che richiedono un'elevata capacità. Questa tendenza garantirà la domanda di torri, antenne, decoder e servizi di gestione dell'evoluzione, ma sposterà il valore per i fornitori verso l'interoperabilità, l'efficienza energetica e la sicurezza.
Pianificazione di rete e ottimizzazione energetica assistite dall'intelligenza artificiale
La pianificazione e la gestione energetica potenziate dall'intelligenza artificiale (IA) assumeranno un ruolo sempre più importante nelle implementazioni di reti LTE. Le reti 4G sono già mature e hanno accumulato esperienza in relazione a fattori operativi quali congestione, interruzioni, handover, consumo energetico e invecchiamento delle apparecchiature. Le tecnologie IA possono aiutare gli operatori a concentrarsi sulla regolazione delle antenne, sulla manutenzione delle torri, sul riempimento delle lacune di copertura e sulle opzioni di risparmio energetico, indipendentemente dalla necessità di effettuare rilievi sul campo. Il vantaggio commerciale si traduce in minori costi operativi, una migliore qualità del servizio e un'allocazione del capitale più disciplinata tra le reti che supportano sia il 4G che il 5G, aiutando i principali fornitori a rafforzare la propria quota di mercato nelle infrastrutture wireless 4G.
Opportunità di mercato per le infrastrutture wireless 4G
Programmi di banda larga e di estensione della copertura nelle aree rurali
La banda larga nelle aree rurali rappresenta ancora una grande opportunità, poiché l'infrastruttura 4G offre una soluzione collaudata per estendere la connettività laddove la diffusione della fibra ottica è lenta, costosa o geograficamente difficoltosa. Il processo di mappatura della banda larga da parte della FCC è tuttora in corso e mette in evidenza le aree che necessitano di maggiore attenzione in termini di copertura, fornendo così una base per futuri investimenti nel settore wireless mobile e fisso. È possibile migliorare la copertura in villaggi, strade, aziende agricole, industrie remote e situazioni di emergenza utilizzando torri di comunicazione, antenne ad alto guadagno e apparecchiature di ricezione. L'attenzione principale dei produttori deve essere rivolta a torri condivise, apparecchiature a basso consumo energetico, bassa manutenzione e collaborazioni, a supporto di una crescita sostenuta del mercato delle infrastrutture wireless 4G.
LTE per missioni critiche destinate a difesa, servizi di pubblica utilità e servizi di emergenza.
Un sistema LTE mission-critical rappresenta un'opportunità di business nei settori della difesa, dei servizi pubblici, della sicurezza civile, dei trasporti e dell'energia. Questi settori necessitano di un elevato grado di mobilità, priorità dei servizi, copertura e connettività anche in situazioni di emergenza. I sistemi militari e di protezione civile tendono a richiedere infrastrutture specializzate o rinforzate, come torri, antenne, elaborazione locale e gestione sicura della rete. Secondo le previsioni di mercato a lungo termine per le infrastrutture wireless 4G, sarà necessario investire in sistemi che includano sicurezza informatica, interoperabilità, robustezza e manutenzione. Le aziende che offrono infrastrutture wireless abbinate a sistemi di gestione ed elaborazione basati su cloud avranno successo nel ciclo di approvvigionamento.
Sviluppi recenti
- Febbraio 2026: Parallel Wireless ha lanciato GreenRAN™ Synergy™, una piattaforma di condivisione RAN che consente a più operatori di rete mobile di condividere l'infrastruttura di rete di accesso radio (RAN) mantenendo l'indipendenza dello spettro e le prestazioni del servizio. La prima implementazione commerciale della piattaforma nel Regno Unito supporta servizi 4G e 5G condivisi nell'ambito del framework Neutral Host Outdoor, aiutando gli operatori a ridurre le spese in conto capitale, migliorare il costo totale di proprietà, accelerare l'espansione della rete e promuovere gli obiettivi di sostenibilità attraverso un utilizzo più efficiente dell'infrastruttura.
- Giugno 2026: Lantronix e Cherry & White hanno presentato una piattaforma Wi-Fi rapida progettata per fornire connettività di livello enterprise ad ambienti infrastrutturali critici in pochi minuti. Combinando il gateway industriale 5G NTC-552 di Lantronix, robusto e resistente, con la tecnologia Wi-Fi rapida di Cherry & White, la soluzione offre connettività sicura e ad alta velocità per aziende di servizi pubblici, squadre di pronto intervento, installazioni di difesa e operazioni industriali remote, supportando implementazioni 5G private e accelerando la trasformazione digitale in ambienti operativi difficili.
- Giugno 2026: Ericsson ha annunciato che la sua soluzione Ericsson Private 5G è ora disponibile per le implementazioni wireless private di Verizon Business al di fuori degli Stati Uniti. Questa espansione consente alle aziende multinazionali di estendere reti 5G private sicure, a bassa latenza e ad alte prestazioni alle proprie attività internazionali, supportando casi d'uso avanzati come l'automazione industriale, l'analisi basata sull'intelligenza artificiale, la connettività IoT e la produzione intelligente, semplificando al contempo l'implementazione di reti private globali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -