
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de infraestructura aeroportuaria.
Tamaño y pronóstico del mercado de infraestructura aeroportuaria (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de infraestructura (terminal, torre de control, calle de rodaje y pista, hangar y otros); tipo de aeropuerto (aeropuerto comercial, aeropuerto militar y aeropuerto de aviación general) y geografía.
- Estado : Publicada
- Código de informe : TIPRE00023774
- Categoría : Aeroespacial y Defensa
- Número de páginas : 245
- Formatos de informe disponibles :


- Fecha de última actualización : October 07, 2026


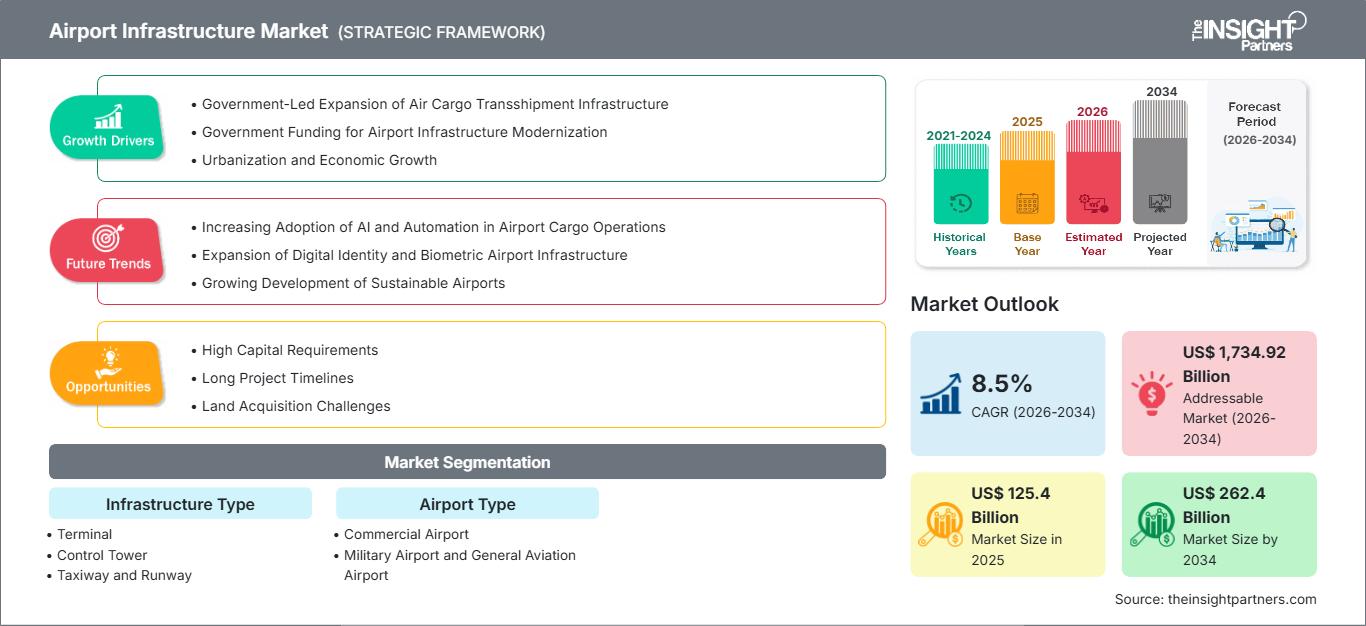
Tamaño del mercado en 2025
US$ 125,4 millones
Valor del año base
Pronóstico para 2034
US$ 262,4 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8.5 %
Índice de crecimiento
Mercado potencial
US$ 1.734,92 mil millones
(2026-2034)
El mercado global de infraestructura aeroportuaria alcanzó los 125.400 millones de dólares en 2025 y se prevé que llegue a los 262.400 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 8,5 % entre 2026 y 2034. Este mercado abarca terminales, torres de control, calles de rodaje y pistas, hangares y activos relacionados que dan servicio a aeropuertos comerciales, militares y de aviación general. La ampliación de capacidad, la renovación de activos, el cumplimiento de las normas de seguridad y la digitalización de los procesos de pasajeros determinan las prioridades de gasto.
En Norteamérica, los mercados de infraestructura aeroportuaria global crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % hasta 2034. Una amplia base instalada incentiva la sustitución de la infraestructura terminal existente, así como la ampliación del alcance de las obras en pista, los servicios públicos resilientes y el manejo de equipaje en todo el aeropuerto. Los sólidos programas plurianuales en varios aeropuertos clave respaldarán la cartera de pedidos de los contratistas; las subvenciones federales adicionales, los bonos de ingresos aeroportuarios, la financiación de las instalaciones para pasajeros e incluso los mecanismos de colaboración público-privada fortalecerán la estructura de capital.
Evaluación y perspectivas del mercado de infraestructura aeroportuaria
Perspectivas regionales
- América del Norte: 24,66% del mercado global en 2025 | 8,7% de CAGR hasta 2034. Posición en el mercado: La región ocupa el primer lugar debido a que los activos de los centros de distribución envejecidos, los altos costos de construcción, los rigurosos estándares de seguridad y los programas de modernización financiados sustentan los altos valores de los proyectos.
- EE. UU.: 78 % de los ingresos del mercado norteamericano en 2025 | 8,9 % de CAGR hasta 2034. Posición en el mercado: El país lidera Norteamérica gracias a los principales programas de terminales, pistas, instalaciones de control y zonas terrestres en grandes centros de conexión y aeropuertos regionales.
- Europa: 26% del mercado global en 2025 | 8,4% de CAGR hasta 2034. Posición en el mercado: Las redes maduras hacen hincapié en la descarbonización y la eficiencia de las instalaciones existentes, con el Reino Unido, Alemania, Francia, España e Italia como pilares de la contratación pública.
- Asia Pacífico: 34% del mercado global en 2025 | 9,1% de CAGR hasta 2034. Posición en el mercado: La región de mayor crecimiento combina aeropuertos de nueva construcción y expansión de centros de conexión, liderada por China en Asia Pacífico, con India aportando una sólida cartera de proyectos.
Perspectivas del segmento
- Aeropuerto comercial: 47,30% de participación en 2025 | 8,6% de CAGR hasta 2034. Posición en el mercado: El flujo de pasajeros y carga, la conectividad aérea, los ingresos no aeronáuticos y la inversión obligatoria en seguridad concentran el capital en instalaciones comerciales.
- Tipo de infraestructura: 8,5% CAGR hasta 2034. Posición en el mercado: La categoría se expande a medida que los programas de terminales combinan sistemas de pasajeros, servicios públicos, accesibilidad, espacio comercial y mejoras de edificios con bajas emisiones de carbono.
Cobertura competitiva
Hensel Phelps Construction Co., AECOM, Skanska AB, Turner Construction Company, TAV Tepe Akfen Investment Construction and Operation Co. Inc., Austin Industries, Inc., PCL Constructors Inc., Hill International, Inc., Sundt Construction, Inc., McCarthy Building Companies, Inc.
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo aeroportuario ha evolucionado desde obras civiles aisladas hacia programas integrados que coordinan la arquitectura de las terminales, la geometría de las pistas, la seguridad, el equipaje, los servicios públicos, los sistemas digitales y el acceso terrestre. Los contratistas planifican cada vez más el trabajo en función de las operaciones en curso, utilizando modelos de información de construcción, ensamblajes modulares, gemelos digitales y fabricación fuera de obra para reducir los cierres y los riesgos de programación. La producción sigue siendo intensiva a nivel local, ya que el hormigón, los áridos, la mano de obra y los permisos son específicos de cada región, mientras que los sistemas especializados y la experiencia en gestión de programas trascienden fronteras.
Hasta 2034, la expansión se guiará cada vez más por la recuperación del tráfico, la urbanización, los corredores de carga, la preparación para la defensa y los ciclos de reemplazo, en lugar de la construcción uniforme de nuevos proyectos. Asia Pacífico y algunos mercados de Oriente Medio ofrecen proyectos orientados al desarrollo de capacidad, mientras que Norteamérica y Europa se centran en la modernización y la resiliencia. Las adquisiciones favorecerán los paquetes por fases, el diseño basado en resultados y las estructuras de financiación que vinculen los factores desencadenantes de la capacidad con los compromisos de las aerolíneas. Las normas sobre emisiones de carbono, la adaptación a fenómenos meteorológicos extremos, las normas de accesibilidad y las mejoras en la navegación aérea influirán en las especificaciones.
Alcance del informe de mercado de infraestructura aeroportuaria
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 125.400 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 262.400 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,5% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de infraestructura aeroportuaria
El crecimiento del mercado global de infraestructura aeroportuaria plantea simultáneamente problemas de capacidad y de calidad de los activos. A medida que aumentan el número de pasajeros y el movimiento de aeronaves, se requieren más puertas de embarque, mayor capacidad de maniobra en las pistas de rodaje, plataformas de estacionamiento y capacidad de equipaje, así como inversiones para modernizar o reemplazar pavimentos, sistemas de suministro eléctrico y terminales obsoletos. La demanda, por lo tanto, abarca desde arquitectos e ingenieros hasta constructores e integradores de sistemas, pasando por empresas proveedoras de equipos, operadores, aerolíneas comerciales, reguladores e inversores. Si bien la planificación y las inversiones son procesos largos, la evaluación ambiental, la disponibilidad de terrenos, la aprobación de las partes interesadas y la planificación operativa ralentizan la conversión de los proyectos de capital anunciados en ingresos reales por construcción.
Las interfaces son valiosas para las empresas capaces de adaptarse a ellas, como en el caso de trabajos remotorizados en pistas de aterrizaje que requieren materiales de pavimentación, iluminación y drenaje, así como ventanas de cierre limitadas (cortas), y la entrega en terminales que exige una combinación de paquetes estructurales y paquetes mecánicos, eléctricos, de seguridad y de procesamiento de pasajeros altamente integrados. Los profesionales de la construcción y los proveedores de materiales se enfrentan al aumento de los costos de la mano de obra calificada y a la volatilidad de los precios de los materiales, así como a las ventajas de la participación temprana del contratista, la prefabricación y una gestión de compras rigurosa.
El análisis del mercado global de infraestructura aeroportuaria revela un importante panorama competitivo, dividido entre gestores de programas internacionales y contratistas nacionales, además de expertos en aviación. AECOM y Hill International, Inc. compiten en planificación y control de programas, mientras que Skanska AB, Turner Construction Company, PCL Constructors Inc. y McCarthy Building Companies, Inc. ofrecen servicios de construcción complejos. Hensel Phelps Construction Co., Austin Industries, Inc., Sundt Construction, Inc. y TAV Tepe Akfen Investment Construction and Operation Co. Inc. aportan una amplia experiencia en ejecución regional y capacidades integradas.
El posicionamiento de la inversión se centra más en la certeza de la financiación, la planificación por fases y el riesgo ajustado al margen que en el valor nominal del proyecto. Las empresas que se centran de nuevo en los aeropuertos pueden valorar con mayor precisión las limitaciones operativas y mantener subcontratistas especializados para completar el trabajo. Las ventajas estratégicas se están desplazando hacia la coordinación digital, la entrega modular, los materiales con bajas emisiones de carbono y los servicios de ciclo de vida. Los contratistas que toman decisiones de diseño que mejoran la mantenibilidad y el rendimiento energético pueden sobrevivir y prosperar más allá de la construcción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de infraestructuras aeroportuarias: Perspectivas estratégicas
Perspectivas regionales
Mercado global de infraestructura aeroportuaria en Norteamérica
Se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % hasta 2034. Su propuesta de venta se basa en la modernización de instalaciones existentes, no en la creación de nuevas redes: las terminales deben adaptarse a los cambios en el flujo de pasajeros, los aeropuertos requieren rehabilitaciones periódicas y las infraestructuras obsoletas necesitan mejoras en su resiliencia. Las grandes operaciones aeroportuarias invierten en programas plurianuales, mientras que las instalaciones regionales más pequeñas dependen en mayor medida de subvenciones públicas y adquisiciones por fases. Los propietarios de aeropuertos también se centran en la circulación en las zonas de embarque, la conectividad intermodal y la capacidad energética, dado que los sistemas de procesamiento de pasajeros son cada vez más automatizados y consumen más energía.
La participación de Norteamérica en el mercado global de infraestructura aeroportuaria se sustenta en altos costos unitarios, estrictos parámetros operativos y mercados financieros sólidos. La integración de la seguridad del equipaje, la interfaz en la acera, la generación de energía y los servicios para pasajeros en programas coordinados por parte de los propietarios ha incrementado la demanda sobre contratistas experimentados en aeropuertos en funcionamiento con un control de plazos riguroso. Los intereses canadienses se centran en la rentabilidad de las terminales, el acceso al norte y la resiliencia climática, mientras que los aeropuertos mexicanos ofrecen una expansión específica para adaptarse a las tendencias turísticas y al crecimiento metropolitano. En toda la región, las fuentes de financiación convencionales y una planificación gradual y disciplinada sustentan el ritmo alcanzable del impulso de diseño generado por los programas de inversión aprobados.
Mercado global de infraestructura aeroportuaria de EE. UU.
Estados Unidos domina el 78% de los ingresos norteamericanos en 2025 con una tasa de crecimiento anual compuesta (CAGR) del 9,3% hasta 2034. Este crecimiento se debe a la actividad de la cartera de grandes sistemas aeroportuarios, la remodelación de los principales centros de conexión, la renovación de pistas y calles de rodaje y la mejora de las instalaciones de control de tráfico aéreo. La FAA apoya la finalización de bonos aeroportuarios, acuerdos con aerolíneas y tarifas generadas por los pasajeros. Mientras tanto, la última entrega del programa federal de subvenciones para infraestructura aeroportuaria crea una cartera que se extiende tanto a aeropuertos primarios como secundarios, y las subvenciones para terminales se centran en terminales de pasajeros antiguas con interés para las aerolíneas y torres de control propiedad del aeropuerto.
AECOM, Skanska AB, Turner Construction Company, Hensel Phelps Construction Co., PCL Constructors Inc., Sundt Construction, Inc. y McCarthy Building Companies, Inc. cuentan con una presencia relevante en el sector. La demanda de aplicaciones abarca vestíbulos de terminales, sistemas de equipaje, resiliencia sísmica y climática, acceso vial, iluminación, soporte de radar y obras en aeródromos por fases que preservan las operaciones. Los aeropuertos grandes prefieren equipos integrados capaces de coordinar aerolíneas, agencias de seguridad, empresas de servicios públicos y concesionarios, mientras que los aeropuertos más pequeños suelen contratar paquetes específicos de pavimentación, iluminación, hangares o áreas de seguridad. Esta combinación genera oportunidades tanto para gestores de programas nacionales como para contratistas regionales especializados.
Mercado global de infraestructura aeroportuaria en Europa
Europa recibirá el 26 % de los ingresos en 2025 y se prevé un crecimiento anual compuesto del 8,4 % hasta 2034. Los sistemas aeroportuarios compactos y la escasez de terreno impulsan el énfasis en la reconfiguración de terminales y la ampliación de muelles, la automatización del manejo de equipaje, la rehabilitación de pistas, la reducción del ruido y la integración del acceso a la superficie. Las políticas de descarbonización también favorecen las operaciones terrestres con energía eléctrica, la calefacción y refrigeración de alto rendimiento, la energía verde y el uso de materiales con menor huella de carbono.
El Reino Unido se sitúa a la cabeza de los cinco principales países europeos debido a la magnitud de su centro de conexiones, la necesidad de modernización y la consolidación de su modelo de aeropuertos privados. Alemania destaca por su enfoque en la optimización de la capacidad y la integración del transporte ferroviario y aéreo, mientras que Francia emplea un sistema de grandes centros de conexión combinado con mejoras en los aeropuertos locales. Por último, España depende del turismo para impulsar la necesidad de mejorar la capacidad y el flujo de pasajeros, al igual que Italia, que busca una combinación de modernización de sus principales aeropuertos y acceso regional.
La contratación pública sigue siendo un reto técnico, ya que los proyectos se desarrollan cada vez más en estaciones cerradas y en constante funcionamiento. En Europa, los contratos de integración de sistemas, seguridad, aprobación medioambiental y rendimiento integral del ciclo de vida compiten con el suministro de energía eléctrica en tierra y la recarga, además de interactuar con el transporte público y las operaciones basadas en datos. La coordinación entre operadores aeroportuarios, aerolíneas, proveedores de energía, reguladores y autoridades locales de planificación urbana, así como los planes por fases iniciales con datos históricos sobre emisiones, capacidad y ventajas en el flujo de pasajeros, se vuelven cada vez más cruciales.
Mercado global de infraestructura aeroportuaria en la región Asia-Pacífico
La región Asia-Pacífico concentrará el 34 % de los ingresos mundiales en 2025 y será la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9,1 % hasta 2034. China lidera la región, gracias a su extensa red aeroportuaria y a la continua inversión en centros de conexión. India está desarrollando nuevos aeropuertos y terminales, mientras que Japón y Corea del Sur hacen hincapié en la renovación, la automatización y la resiliencia.
Australia combina la expansión metropolitana con la modernización de los aeropuertos regionales. En toda la región, la urbanización, el desarrollo de la red aérea, los corredores industriales, el turismo y las políticas de infraestructura pública impulsan la construcción de nuevas terminales, pistas de aterrizaje, calles de rodaje y accesos multimodales. La estrategia de Corea del Sur como centro de conexiones se centra en la eficiencia de las transferencias y la logística integrada, mientras que los aeropuertos japoneses, con recursos limitados, priorizan la automatización y la productividad de los activos. India presenta un mecanismo diferente, con nuevos aeropuertos y capacidad de terminales que respaldan la rápida expansión de la conectividad nacional. La adquisición de terrenos, las aprobaciones locales, la disponibilidad de servicios públicos y la complejidad de la ejecución siguen siendo las principales limitaciones de tiempo.
Mercado global de infraestructura aeroportuaria de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % hasta 2034. Los Emiratos Árabes Unidos son el país líder en Oriente Medio y África, gracias a sus operaciones de centros internacionales y estrategias de aviación integradas, mientras que Arabia Saudita está desarrollando capacidades en torno al turismo, la logística y la diversificación económica.
Sudáfrica se centra más en la rehabilitación, la fiabilidad operativa y la expansión selectiva. En el resto de Oriente Medio y África, la financiación soberana, la financiación para el desarrollo, la disponibilidad de energía y la conectividad urbana determinan los plazos de los proyectos. Los proyectos del Golfo Pérsico pueden integrar la capacidad aeroportuaria con las aerolíneas, las zonas logísticas, los distritos turísticos y el transporte terrestre, mientras que los programas africanos suelen priorizar la fiabilidad de las pistas, las terminales, la navegación y los servicios públicos. La resistencia al calor, la eficiencia hídrica, el suministro eléctrico fiable y la construcción por fases son consideraciones de diseño fundamentales, especialmente cuando es necesario movilizar cadenas de suministro y mano de obra especializada a largas distancias.
Análisis de segmentación
Tipo de infraestructura
Se prevé que el segmento de Infraestructura Aeroportuaria crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % entre 2026 y 2034. El mercado global de infraestructura aeroportuaria, dentro del segmento de Infraestructura Aeroportuaria, abarca edificios de pasajeros, instalaciones para el control del tráfico aéreo, pistas de aterrizaje, hangares para aeronaves y activos auxiliares. La demanda de diseño de instalaciones para el control del tráfico aéreo se ve influenciada por factores como las limitaciones de capacidad, la renovación frecuente de las pistas, las normas de seguridad y la adopción de tecnologías digitales, eléctricas y de bajas emisiones de carbono en las instalaciones actuales.
- Terminales: Las terminales concentran la mayor parte del capital invertido, ya que combinan obras estructurales, gestión de equipaje, seguridad, procesamiento de pasajeros, comercios, accesibilidad y sistemas energéticos. La construcción modular y la entrega por fases de las puertas de embarque reducen las interrupciones en los aeropuertos en funcionamiento.
- Torre de control: La inversión en torres de control se realiza tras la modernización del espacio aéreo, la mejora de la visibilidad, la actualización de los sistemas de vigilancia y la sustitución de instalaciones obsoletas. La adquisición prioriza las comunicaciones robustas, la alimentación eléctrica redundante, los entornos operativos ergonómicos y la compatibilidad con conceptos de torres remotas o digitales.
- Calles de rodaje y pistas: El pavimento de las pistas de aterrizaje sigue siendo fundamental, y la demanda depende de la carga de aeronaves, las normas de seguridad, el drenaje, la iluminación y la optimización de la capacidad. El cierre nocturno de las pistas y el uso de materiales de secado rápido ayudan a los aeropuertos a mantener sus horarios durante las obras de rehabilitación.
- Hangar: La demanda de hangares está ligada al crecimiento de la flota, la localización del mantenimiento, la aviación ejecutiva y la preparación militar. Las estructuras de gran envergadura, la protección contra incendios, las instalaciones para herramientas y la proximidad a las plataformas de estacionamiento influyen en el costo y el valor operativo.
Tipo de aeropuerto
Se prevé que el segmento de Tipos de Aeropuertos crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % durante el período 2026-2034. Los ingresos provienen principalmente de los aeropuertos comerciales, que requieren un alto volumen de pasajeros y carga; los aeropuertos de la fuerza aérea y de aviación general deben atender necesidades específicas. Los modelos de inversión, los niveles de seguridad, el uso del tráfico y los modelos de propiedad influirán en si los aeropuertos aumentarán su capacidad, su durabilidad, su misión o si renovarán su ciclo de vida.
- Aeropuertos comerciales: Los aeropuertos comerciales representan la mayor parte de la demanda, impulsada por la ampliación de terminales, la automatización del manejo de equipaje, la renovación de pistas, las instalaciones de carga y el acceso terrestre. Los acuerdos con las aerolíneas y los ingresos no aeronáuticos refuerzan la financiación de los programas de inversión por fases.
- Aeropuerto militar: Los aeropuertos militares priorizan la garantía de la misión, infraestructura reforzada, comunicaciones seguras, pistas resistentes, despliegue rápido y hangares especializados. El proceso de adquisición se rige por estrictos estándares y suele favorecer a contratistas con experiencia en instalaciones controladas y una gestión de programas fiable.
- Aeropuerto de aviación general: Los aeropuertos de aviación general invierten selectivamente en pistas, plataformas, hangares, instalaciones para operadores de base fija y sistemas de seguridad. La aviación ejecutiva, la formación de pilotos, los servicios de emergencia y el desarrollo económico regional son los principales factores que impulsan la demanda.
Resumen de la oportunidad
|
Tipo de aeropuerto |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeropuerto comercial |
Alto |
Renovación del centro |
Escalada |
|
Aeropuerto militar |
Medio |
Resiliencia de la misión |
Maduro |
|
Aeropuerto de aviación general |
Bajo |
Ampliación del hangar |
Escalada |
Factores de crecimiento del mercado de infraestructura aeroportuaria y análisis de su impacto
Ampliación de la capacidad para una expansión sostenida del transporte de pasajeros y carga.
El aumento del tráfico en la terminal y el aeródromo conlleva directamente un incremento en la capacidad de la plataforma de embarque, las calles de rodaje, el área de equipaje y las zonas de procesamiento. La mejora de los recursos aeroportuarios existentes deja de ser sostenible una vez que se reducen los retrasos provocados por las horas punta, los horarios de las aerolíneas y la afluencia de pasajeros. Los proyectos de ampliación de capacidad también tienen repercusiones en la infraestructura local, como carreteras, servicios públicos, aparcamientos y zonas de carga. Estos efectos se intensifican cuando las redes aéreas, el turismo receptivo, los eventos urbanos y la actividad de carga crecen simultáneamente. Dado que los proyectos aeroportuarios deben ser siempre totalmente seguros y operativos, el gasto en construcción se planifica anualmente; de este modo, se crea una serie de planes de ingeniería y construcción a largo plazo en lugar de un estancamiento puntual en las adquisiciones.
Renovación de aeródromos, terminales e instalaciones de control obsoletos.
Los sistemas aeroportuarios maduros requieren reemplazos recurrentes incluso cuando el tráfico crece lentamente. Los pavimentos se deterioran con el uso repetido de aeronaves, los sistemas de terminales se vuelven ineficientes y las instalaciones de control más antiguas necesitan comunicaciones, vigilancia y redundancia energética modernas. El gasto en renovación es menos discrecional que las mejoras puramente estéticas, ya que la seguridad, la confiabilidad, la accesibilidad y el cumplimiento normativo determinan la continuidad operativa. Este mecanismo respalda el mercado global de infraestructura aeroportuaria a lo largo de los ciclos económicos. Los contratistas se benefician cuando los propietarios combinan la rehabilitación estructural con mejoras en energía, equipaje, seguridad y flujo de pasajeros, aunque la secuencia de obras en funcionamiento y los plazos de entrega cortos aumentan el riesgo de ejecución.
Resiliencia, sostenibilidad y requisitos operativos digitales
Los aeropuertos también se centran en la resiliencia de la infraestructura ante inundaciones por calor extremo, la garantía energética, la resiliencia digital/cibernética y la reducción de las emisiones de carbono del ciclo de vida. Esto amplía los proyectos: las microrredes hidrológicas, las envolventes de edificios de alto rendimiento, la carga de vehículos eléctricos de apoyo en tierra, la iluminación inteligente y la gestión integrada de activos se integran en la planificación de capital. La entrega digital mejora la detección de conflictos y la secuenciación de la construcción, en particular en proyectos con limitaciones de espacio. Esto desplaza los requisitos de diseño de la cartera hacia equipos de diseño más intensivos que pueden superponer sin problemas conjuntos de datos civiles, de construcción, de sistemas y operativos; el mercado ha pasado del menor coste de capital a medidas de fiabilidad, mantenibilidad y rendimiento del diseño del ciclo de vida completo.
Tendencias futuras del mercado de infraestructura aeroportuaria
La entrega modular y los gemelos digitales transforman la ejecución de proyectos.
El mercado internacional de infraestructura aeroportuaria se está orientando hacia la prefabricación, los elementos modulares de las terminales y los gemelos digitales que integran diseño, construcción y operación. La prefabricación permite reubicar tareas complejas fuera del área de seguridad de la plataforma, eliminando la sobrecarga de trabajo y el cierre de dicha área. Los gemelos digitales facilitan la gestión de cantidades, la detección de interferencias en los servicios públicos, la puesta en marcha y el mantenimiento posterior. Sin embargo, se prevé que en los próximos veinte años, incluido 2034, los propietarios de aeropuertos exigirán datos de activos más estructurados en la entrega, ya que esta calidad de información deberá ser un requisito contractual. Los proveedores que puedan desarrollar elementos estandarizados y repetibles, manteniendo al mismo tiempo las interfaces específicas de cada aeropuerto, podrán lograr mayor certeza en los plazos de entrega sin imponer un diseño aeroportuario estándar.
La infraestructura se adapta a la energía y al clima.
La próxima generación de programas aeroportuarios considerará la capacidad de suministro de energía, agua, calefacción y resiliencia ante tormentas como una adición incremental a la demanda. Las nuevas flotas de vehículos terrestres electrificados, los sistemas de carga, la generación de energía renovable, el almacenamiento y los sistemas de terminales generarán nuevas demandas en los sistemas eléctricos de los aeropuertos. La adaptación al cambio climático implicará la reestructuración de los materiales de pavimentación, el dimensionamiento de los drenajes, los requisitos de refrigeración y la ubicación de los equipos. Las inversiones de capital necesariamente compensarán la prevención de interrupciones y los costos operativos variables con el capital inicial. Esto demostrará a la comunidad financiera que la instalación integrada de servicios públicos en la planificación maestra, antes de la expansión de la terminal o la plataforma, puede tener el beneficio financiero de evitar limitaciones de capacidad.
Oportunidades de mercado para infraestructuras aeroportuarias
Paquetes de modernización de terrenos contaminados en centros operativos
La mayor oportunidad viable reside en agrupar las mejoras de terminales, equipaje, pista, servicios públicos y accesos en paquetes por fases que permitan mantener las operaciones. Las previsiones del mercado global de infraestructura aeroportuaria respaldan este modelo a largo plazo, ya que los centros de conexión consolidados deben aumentar su capacidad sin una expansión proporcional del terreno. Los contratistas pueden mejorar sus índices de éxito mediante la aportación temprana de información sobre la viabilidad constructiva, la planificación de la posesión, la coordinación digital y un control de costes transparente. Los inversores y propietarios de aeropuertos pueden reducir el riesgo de ejecución vinculando los paquetes a los indicadores de tráfico y los compromisos de las aerolíneas, en lugar de lanzar fases únicas de gran envergadura.
Plataformas de entrega localizadas en corredores de aviación de alto crecimiento
Los mercados de Asia-Pacífico y algunos mercados selectos de Oriente Medio ofrecen oportunidades para aprovechar las capacidades globales de gestión de programas junto con los mercados locales de ingeniería, materiales y mano de obra. El trabajo disponible abarca desde aeropuertos de nueva construcción y ampliaciones de terminales hasta calles de rodaje paralelas, hangares de mantenimiento y conexiones multimodales. El enfoque debe priorizar la adaptación local mediante alianzas locales cualificadas, la solidez de la capacidad actual, el análisis de la cadena de suministro y la valoración del riesgo cambiario. Las empresas exitosas con mecanismos de entrega regionales escalables y probados podrán participar en las siguientes etapas de crecimiento a medida que aumente el tráfico. El mercado se encuentra mejor posicionado donde la transformación aeroportuaria complementa la logística turística, la integración urbana y las estrategias de conectividad gubernamentales, y no donde depende de una única fuente de demanda especulativa.
Novedades recientes
- Enero de 2026: Skanska AB - En una empresa conjunta con Flatiron, Skanska firmó un contrato adicional con Los Angeles World Airports para las mejoras viales del Programa de Modernización de la Terminal y el Aeródromo del Aeropuerto Internacional de Los Ángeles. El contrato total está valorado en 868 millones de dólares estadounidenses, de los cuales 445 millones corresponden a Skanska. Los trabajos incluyen la reconfiguración de la vía, puentes, semáforos y sistemas de monitoreo de tráfico, y se prevé su finalización en 2030.
- Diciembre de 2025: AECOM - La empresa recibió un contrato de arquitectura e ingeniería de entrega y cantidad indefinidas de la Administración Federal de Aviación de EE. UU. (FAA), con un presupuesto máximo superior a los 270 millones de dólares estadounidenses a lo largo de diez años. El contrato abarca torres de control de tráfico aéreo, instalaciones de control de aproximación por radar de terminal, ayudas a la navegación, iluminación, diseño multidisciplinario y administración de la construcción en tres áreas de servicio.
- Julio de 2025: McCarthy Building Companies, Inc. - La empresa se adjudicó el proyecto de las nuevas terminales A y B en el Aeropuerto Internacional Reno-Tahoe. El programa, preaprobado y con un presupuesto de 650 millones de dólares estadounidenses, reemplaza las antiguas terminales con áreas de pasajeros más amplias, tecnología de viaje integrada, servicios ampliados y una planta de servicios centralizada, todo ello respaldado por un acuerdo de diez años con una aerolínea.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -