
Potenzial und Triebkräfte des globalen Flughafeninfrastrukturmarktes bis 2034
Marktgröße und Prognose für Flughafeninfrastruktur (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Infrastrukturtyp (Terminal, Kontrollturm, Rollwege und Start- und Landebahnen, Hangars und Sonstiges); Flughafentyp (Verkehrsflughafen, Militärflughafen und Flughafen für die allgemeine Luftfahrt) und Geografie
- Status : Veröffentlicht
- Berichtscode : TIPRE00023774
- Kategorie : Luft- und Raumfahrt und Verteidigung
- Anzahl der Seiten : 245
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


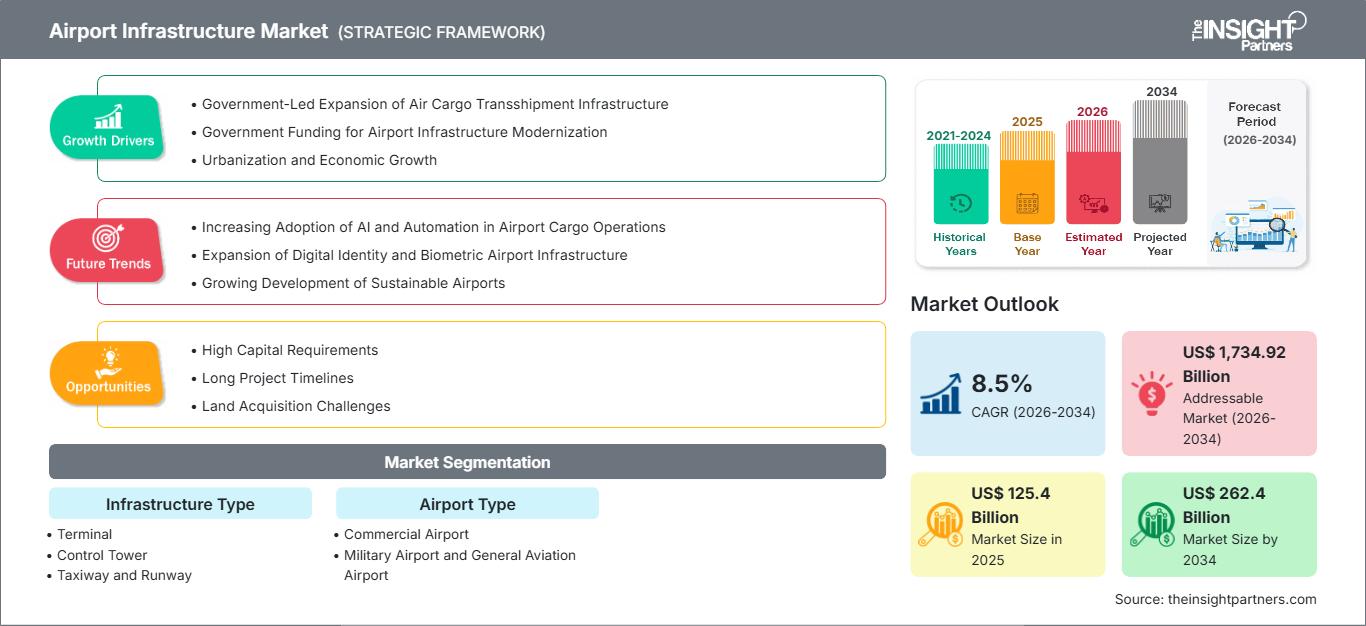
Marktgröße 2025
125,4 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
262,4 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,5 %
Wachstumsrate
Adressierbarer Markt
1.734,92 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Flughafeninfrastruktur erreichte 2025 ein Volumen von 125,4 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 262,4 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Terminals, Kontrolltürme, Rollwege und Start- und Landebahnen, Hangars sowie zugehörige Anlagen für Flughäfen der kommerziellen, militärischen und allgemeinen Luftfahrt. Kapazitätserweiterungen, Anlagenerneuerung, Einhaltung von Sicherheitsstandards und die Digitalisierung der Passagierabfertigung bestimmen die Ausgabenprioritäten.
In Nordamerika werden die Märkte für globale Flughafeninfrastruktur bis 2034 voraussichtlich um durchschnittlich 8,7 % pro Jahr wachsen. Eine hohe installierte Basis fördert die Erneuerung bestehender Terminalinfrastruktur sowie die Erweiterung des Umfangs von Arbeiten auf dem gesamten Flughafengelände, der robusten Versorgungsinfrastruktur und der Gepäckabfertigung. Umfangreiche, mehrjährige Programme an mehreren wichtigen Drehkreuzen werden die Auftragslage der Auftragnehmer stützen; zusätzliche Bundesmittel, Flughafenanleihen, Finanzierungen für Passagieranlagen und sogar öffentlich-private Partnerschaften werden die Kapitalstruktur stärken.
Marktanalyse und Einblicke zur Flughafeninfrastruktur
Regionaler Ausblick
- Nordamerika: 24,66 % des Weltmarktes im Jahr 2025 | 8,7 % jährliches Wachstum bis 2034. Marktposition: Die Region steht an erster Stelle, da alternde Hub-Anlagen, hohe Baukosten, strenge Sicherheitsstandards und finanzierte Modernisierungsprogramme große Projektwerte sichern.
- USA: 78 % des Umsatzes des nordamerikanischen Marktes im Jahr 2025 | 8,9 % jährliches Wachstum bis 2034. Marktposition: Das Land ist führend in Nordamerika durch große Terminal-, Start- und Landebahn-, Kontrollanlagen- und Landseitenprogramme an großen Drehkreuzen und regionalen Flughäfen.
- Europa: 26 % des Weltmarktes im Jahr 2025 | 8,4 % jährliches Wachstum bis 2034. Marktposition: Ausgereifte Netze legen Wert auf Dekarbonisierung und Effizienzsteigerung bestehender Anlagen, wobei Großbritannien, Deutschland, Frankreich, Spanien und Italien die Beschaffung anführen.
- Asien-Pazifik: 34 % des Weltmarktes im Jahr 2025 | 9,1 % jährliches Wachstum bis 2034. Marktposition: Die am schnellsten wachsende Region kombiniert neue Flughäfen und den Ausbau von Drehkreuzen, angeführt von China im asiatisch-pazifischen Raum, wobei Indien eine starke Projektpipeline hinzufügt.
Segmentausblick
- Kommerzieller Flughafen: 47,30 % Marktanteil im Jahr 2025 | 8,6 % jährliches Wachstum bis 2034. Marktposition: Passagier- und Frachtaufkommen, Fluggesellschaftsanbindung, nicht-aeronautische Einnahmen und vorgeschriebene Sicherheitsinvestitionen konzentrieren das Kapital auf kommerzielle Einrichtungen.
- Infrastrukturtyp: 8,5 % jährliches Wachstum bis 2034. Marktposition: Die Kategorie expandiert, da Terminalprogramme Passagiersysteme, Versorgungseinrichtungen, Barrierefreiheit, Gewerbeflächen und CO2-arme Gebäudemodernisierungen bündeln.
Wettbewerbsfähige Berichterstattung
Hensel Phelps Construction Co., AECOM, Skanska AB, Turner Construction Company, TAV Tepe Akfen Investment Construction and Operation Co. Inc., Austin Industries, Inc., PCL Constructors Inc., Hill International, Inc., Sundt Construction, Inc., McCarthy Building Companies, Inc.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Flughafenentwicklung hat sich von isolierten Bauprojekten hin zu integrierten Programmen entwickelt, die Terminalarchitektur, Flugfeldgeometrie, Sicherheitssysteme, Gepäckabfertigung, Versorgungseinrichtungen, digitale Systeme und Bodenzufahrten koordinieren. Bauunternehmen planen ihre Arbeiten zunehmend um den laufenden Betrieb herum und nutzen dabei Gebäudedatenmodelle, modulare Baugruppen, digitale Zwillinge und Vorfertigung, um Betriebsunterbrechungen und Terminrisiken zu minimieren. Die Produktion bleibt lokal konzentriert, da Beton, Zuschlagstoffe, Arbeitskräfte und Genehmigungen standortspezifisch sind, während spezialisierte Systeme und Projektmanagement-Expertise grenzüberschreitend verfügbar sind.
Bis 2034 wird der Ausbau zunehmend von der Erholung des Verkehrsaufkommens, der Urbanisierung, Güterkorridoren, der Verteidigungsbereitschaft und Ersatzzyklen abhängen, anstatt von einheitlichen Neubauprojekten. Der asiatisch-pazifische Raum und ausgewählte Märkte des Nahen Ostens bieten kapazitätsorientierte Projekte, während Nordamerika und Europa den Fokus auf Modernisierung und Resilienz legen. Bei der Beschaffung werden gestaffelte Pakete, ergebnisorientierte Planung und Finanzierungsstrukturen bevorzugt, die Kapazitätsauslöser mit Verpflichtungen der Fluggesellschaften verknüpfen. CO₂-Standards, Anpassungen an Extremwetterereignisse, Zugänglichkeitsbestimmungen und Modernisierungen der Flugsicherung werden die Spezifikationen beeinflussen.
Berichtsumfang zum Markt für Flughafeninfrastruktur
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 125,4 Milliarden US-Dollar |
| Marktgröße bis 2034 | 262,4 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,5 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Flughafeninfrastruktur
Das Wachstum des globalen Flughafeninfrastrukturmarktes ist gleichzeitig eine Kapazitäts- und eine Anlagenqualitätsfrage. Mit steigenden Passagierzahlen und Flugbewegungen steigt der Bedarf an Gates, Rollwegen, Abstellpositionen und Gepäckkapazitäten. Letztere erfordern Investitionen in die Modernisierung oder den Austausch veralteter Start- und Landebahnen, Stromversorgungen und Terminalgebäude. Die Nachfrage erstreckt sich daher von Architekten und Ingenieuren über Bauunternehmen und Systemintegratoren bis hin zu Ausrüstungslieferanten, Betreibern, kommerziellen Fluggesellschaften, Aufsichtsbehörden und Investoren. Obwohl die Planungsphase bis hin zu den Investitionen langwierig ist, verzögern Prozesse wie Umweltverträglichkeitsprüfungen, die Prüfung der Grundstücksverfügbarkeit, die Einholung der Zustimmung der Interessengruppen und die Festlegung der Betriebsphasen die Umwandlung angekündigter Investitionsprojekte in tatsächliche Baueinnahmen.
Schnittstellen sind wertvoll für Unternehmen, die sie integrieren können, beispielsweise bei der Sanierung motorisierter Start- und Landebahnen, die Asphaltmaterialien, Beleuchtung, Entwässerung und kurze Schließungsfenster erfordern, oder bei der Fertigstellung von Terminals, die eine Kombination aus Strukturpaketen und hochintegrierten Systemen für Mechanik, Elektrik, Sicherheit und Passagierabfertigung benötigen. Baufachleute und Materiallieferanten sehen sich mit steigenden Kosten für Fachkräfte und unzuverlässigen Materialpreisen konfrontiert und profitieren von den Vorteilen einer frühzeitigen Einbindung des Bauunternehmers, der Vorfertigung und einer disziplinierten Beschaffung.
Die Analyse des globalen Marktes für Flughafeninfrastruktur zeigt ein stark umkämpftes Feld, das von internationalen Projektmanagern und nationalen Bauunternehmen sowie Luftfahrtexperten dominiert wird. AECOM und Hill International, Inc. konkurrieren im Bereich Planung und Projektsteuerung, während Skanska AB, Turner Construction Company, PCL Constructors Inc. und McCarthy Building Companies, Inc. komplexe Bauprojekte realisieren. Regionale Expertise und integrierte Kompetenzen bieten Hensel Phelps Construction Co., Austin Industries, Inc., Sundt Construction, Inc. und TAV Tepe Akfen Investment Construction and Operation Co. Inc.
Bei der Positionierung von Investitionen geht es weniger um den reinen Projektwert als vielmehr um Finanzierungssicherheit, Phasenplanung und margenbereinigtes Risiko. Unternehmen, die sich verstärkt auf Flughäfen konzentrieren, können betriebliche Einschränkungen genauer einschätzen und spezialisierte Subunternehmer für die Fertigstellung der Arbeiten beauftragen. Strategische Vorteile verlagern sich hin zu digitaler Koordination, modularer Bauweise, CO₂-armen Materialien und Lebenszyklusdienstleistungen. Bauunternehmen, die bei ihren Planungsentscheidungen die Wartungsfreundlichkeit und Energieeffizienz verbessern, können auch nach der Bauphase erfolgreich bleiben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Flughafeninfrastrukturmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer globaler Markt für Flughafeninfrastruktur
Für Nordamerika wird bis 2034 ein jährliches Wachstum von 8,7 % prognostiziert. Das Geschäftsmodell basiert auf der Modernisierung bestehender Flughäfen, nicht auf dem Aufbau neuer Netze: Terminals müssen sich an veränderte Passagierströme anpassen, Flughäfen benötigen regelmäßige Sanierungen und veraltete Infrastrukturen müssen widerstandsfähiger gemacht werden. Große Flughafenbetreiber investieren in mehrjährige Programme, während kleinere regionale Flughäfen stärker auf öffentliche Subventionen und gestaffelte Beschaffung angewiesen sind. Flughafenbetreiber konzentrieren sich zudem auf die Abfertigung am Flughafengelände, die intermodale Anbindung und die Stromversorgungskapazität, da die Passagierabfertigungssysteme zunehmend automatisierter und energieintensiver werden.
Der nordamerikanische Anteil am globalen Markt für Flughafeninfrastruktur wird durch hohe Stückkosten, strenge Betriebsparameter und starke Finanzmärkte gestützt. Die Bündelung von Gepäckabfertigung, Stromversorgung und Passagiereinrichtungen durch die Betreiber in koordinierten Programmen hat die Anforderungen an erfahrene Flughafenbauunternehmen mit solider Terminplanung erhöht. Kanadische Unternehmen konzentrieren sich auf die Wirtschaftlichkeit der Terminals, die Anbindung an den Norden und die Klimaresilienz, während mexikanische Flughäfen gezielte Erweiterungen an die Tourismusentwicklung und das Wachstum der Metropolregionen anpassen. In der gesamten Region bilden konventionelle Finanzierungsquellen und eine disziplinierte, schrittweise Umsetzung die Grundlage für das durch genehmigte Investitionsprogramme ermöglichte Planungstempo.
US-amerikanischer globaler Flughafeninfrastrukturmarkt
Die USA dominieren 2025 mit 78 % den nordamerikanischen Umsatz und verzeichnen bis 2034 ein jährliches Wachstum von 9,3 %. Dieses Wachstum ist auf die Portfolioaktivitäten zurückzuführen, darunter der Ausbau großer Flughafensysteme, die Modernisierung wichtiger Drehkreuze, die Erneuerung von Start- und Landebahnen sowie Rollwegen und die Verbesserung der Flugsicherungseinrichtungen. Die FAA unterstützt die Emission von Flughafenanleihen, Vereinbarungen mit Fluggesellschaften und die Erhebung von Passagiergebühren. Gleichzeitig schafft die letzte Tranche des Bundesprogramms „Airport Infrastructure Grant“ ein Netzwerk von Investitionen für primäre und sekundäre Flughäfen. Terminalzuschüsse konzentrieren sich auf veraltete Passagierterminals mit Interesse von Fluggesellschaften sowie auf flughafeneigene Kontrolltürme.
AECOM, Skanska AB, Turner Construction Company, Hensel Phelps Construction Co., PCL Constructors Inc., Sundt Construction, Inc. und McCarthy Building Companies, Inc. verfügen über entsprechende Projekterfahrung. Die Nachfrage umfasst Terminalhallen, Gepäcksysteme, Erdbeben- und Klimaresilienz, Straßenzufahrten, Beleuchtung, Radaranlagen und schrittweise Flugfeldarbeiten zur Aufrechterhaltung des Flugbetriebs. Große Flughäfen bevorzugen integrierte Teams, die Fluggesellschaften, Sicherheitsbehörden, Versorgungsunternehmen und Konzessionäre koordinieren können, während kleinere Flughäfen häufig einzelne Leistungen wie Straßenbelag, Beleuchtung, Hangars oder Sicherheitsbereiche beschaffen. Diese Vielfalt bietet Chancen sowohl für nationale Projektmanager als auch für spezialisierte regionale Bauunternehmen.
Europäischer globaler Markt für Flughafeninfrastruktur
Europa wird 2025 26 % der Einnahmen generieren und bis 2034 ein durchschnittliches jährliches Wachstum von 8,4 % verzeichnen. Kompakte Flughafensysteme und knappe Landflächen lenken den Fokus auf die Umgestaltung von Terminals und die Erweiterung von Piers, die Automatisierung des Gepäcktransports, die Sanierung von Start- und Landebahnen, Lärmschutzmaßnahmen und die Integration von bodengebundenen Zufahrten. Dekarbonisierungsstrategien begünstigen zudem elektrisch betriebene Bodenabfertigung, hocheffiziente Heiz- und Kühlsysteme, Ökostrom und den Einsatz von Materialien mit geringerem CO₂-Fußabdruck.
Großbritannien belegt aufgrund seiner Größe als Drehkreuz, des Modernisierungsbedarfs und des ausgereiften Modells privater Flughäfen den Spitzenplatz unter den fünf europäischen Ländern. Deutschland konzentriert sich im Vergleich auf Kapazitätseffizienz und die Integration von Bahn und Luft, während Frankreich auf ein System aus zentralen Drehkreuzprogrammen in Verbindung mit lokalen Flughafenverbesserungen setzt. Spanien schließlich stützt sich, ähnlich wie Italien, das eine Kombination aus Modernisierung der Drehkreuze und regionaler Anbindung anstrebt, auf den Tourismus, um den Bedarf an Kapazitätserweiterungen und Passagieraufkommen zu decken.
Die Beschaffung stellt weiterhin eine technische Herausforderung dar, da Projekte zunehmend in geschlossenen, in Betrieb befindlichen Flughafenanlagen realisiert werden. In Europa konkurrieren Verträge für Systemintegration, Sicherheits- und Umweltgenehmigungen sowie die Bewertung der gesamten Lebenszyklusleistung mit der Bereitstellung von elektrischer Bodenstromversorgung und Ladeinfrastruktur sowie der Anbindung an den öffentlichen Nahverkehr und datengestützte Betriebsabläufe. Der Koordinierungsbedarf zwischen Flughafenbetreibern, Fluggesellschaften, Energieversorgern, Regulierungsbehörden und lokalen Stadtplanungsbehörden sowie frühzeitige Projektphasen mit historischen Daten zu Emissionen, Kapazität und Passagieraufkommen gewinnen zunehmend an Bedeutung.
Globaler Flughafeninfrastrukturmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 34 % des weltweiten Umsatzes generieren und ist mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1 % bis 2034 die am schnellsten wachsende Region. China ist das führende Land im asiatisch-pazifischen Raum, gestützt durch ein großes Flughafennetz und kontinuierliche Investitionen in Drehkreuze. Indien baut seine Kapazitäten durch Neubauprojekte und Terminalerweiterungen aus, während Japan und Südkorea auf Erneuerung, Automatisierung und Resilienz setzen.
Australien verbindet die Expansion von Metropolregionen mit der Modernisierung regionaler Flughäfen. In der gesamten Region fördern Urbanisierung, der Ausbau von Flugnetzen, Industriegebiete, Tourismus und die öffentliche Infrastrukturpolitik den Bau neuer Terminals, Start- und Landebahnen, Rollwege und multimodaler Verkehrsverbindungen. Südkoreas Hub-Strategie konzentriert sich auf effiziente Umsteigezeiten und integrierte Logistik, während Japans Flughäfen mit begrenzten Kapazitäten Automatisierung und Anlagenproduktivität in den Vordergrund stellen. Indien verfolgt einen anderen Ansatz: Neue Flughäfen und Terminalkapazitäten unterstützen die rasch wachsende Inlandsverbindung. Landerwerb, lokale Genehmigungen, die Bereitstellung von Versorgungsleistungen und die Komplexität der Umsetzung bleiben die größten zeitlichen Engpässe.
Globaler Flughafeninfrastrukturmarkt im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird bis 2034 ein jährliches Wachstum von 6,9 % prognostiziert. Die Vereinigten Arabischen Emirate sind das führende Land im Nahen Osten und in Afrika, unterstützt durch internationale Drehkreuzoperationen und integrierte Luftfahrtstrategien, während Saudi-Arabien seine Kapazitäten in den Bereichen Tourismus, Logistik und wirtschaftliche Diversifizierung ausbaut.
Südafrika konzentriert sich stärker auf Sanierung, Betriebssicherheit und gezielte Erweiterung. Im übrigen Nahen Osten und Afrika bestimmen Staatsfinanzierung, Entwicklungsfinanzierung, Energieverfügbarkeit und städtische Anbindung den Projektzeitpunkt. Projekte in der Golfregion können Flughafenkapazitäten mit Fluggesellschaften, Logistikzentren, Tourismusdistrikten und dem öffentlichen Nahverkehr integrieren, während afrikanische Programme häufig die Zuverlässigkeit von Start- und Landebahnen, Terminals, Navigation und Versorgungseinrichtungen priorisieren. Hitzebeständigkeit, Wassereffizienz, zuverlässige Stromversorgung und ein phasenweiser Bau sind zentrale Planungsaspekte, insbesondere dort, wo Lieferketten und Fachkräfte über große Entfernungen transportiert werden müssen.
Segmentierungsanalyse
Infrastrukturtyp
Der Markt für Flughafen-Infrastruktur wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5 % wachsen. Das Segment „Infrastrukturtyp“ umfasst Passagiergebäude, Einrichtungen für den Flugverkehr, Vorfeldflächen, Flugzeugunterstände und zugehörige Anlagen. Die Nachfrage nach der Planung von Flugverkehrsanlagen wird durch Faktoren wie Kapazitätsengpässe, häufige Erneuerung von Vorfeldflächen, Sicherheitsbestimmungen und die Integration digitaler, elektrischer und kohlenstoffarmer Technologien in bestehende Flugverkehrsanlagen beeinflusst.
- Terminals: Terminals ziehen die höchste Kapitalkonzentration an, da sie Bauarbeiten, Gepäckabfertigung, Sicherheitseinrichtungen, Passagierabfertigung, Einzelhandel, Barrierefreiheit und Energiesysteme vereinen. Modulare Bauweise und die schrittweise Inbetriebnahme der Gates minimieren Störungen im laufenden Flughafenbetrieb.
- Kontrollturm: Investitionen in Kontrolltürme folgen der Modernisierung des Luftraums, den Anforderungen an die Sichtbarkeit, der Verbesserung der Überwachungssysteme und dem Ersatz veralteter Anlagen. Bei der Beschaffung werden ausfallsichere Kommunikationssysteme, redundante Stromversorgung, ergonomische Arbeitsumgebungen und die Kompatibilität mit Fern- oder digitalen Turmkonzepten bevorzugt.
- Rollwege und Start- und Landebahnen: Die Beschaffenheit der Flugfeldflächen ist weiterhin von entscheidender Bedeutung. Die Anforderungen hängen von der Flugzeuglast, den Sicherheitsstandards, der Entwässerung, der Beleuchtung und der Kapazitätsoptimierung ab. Nachtsperrungen und schnellhärtende Materialien helfen Flughäfen, den Flugbetrieb während Sanierungsarbeiten aufrechtzuerhalten.
- Hangars: Die Nachfrage nach Hangars korreliert mit dem Flottenwachstum, der Verlagerung von Wartungsarbeiten in die Region, der Geschäftsluftfahrt und der militärischen Einsatzbereitschaft. Freitragende Konstruktionen, Brandschutz, Werkzeuganlagen und die Nähe zu Vorfeldern beeinflussen Kosten und Betriebswert.
Flughafentyp
Für das Segment Flughafentypen wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,5 % prognostiziert. Die Umsätze werden maßgeblich von Verkehrsflughäfen getragen, die ein hohes Passagier- und Frachtaufkommen abwickeln; Flughäfen der Luftwaffe und der allgemeinen Luftfahrt müssen hingegen Nischenanforderungen erfüllen. Investitionsmodelle, Sicherheitsstandards, Verkehrsaufkommen und Eigentumsverhältnisse beeinflussen, ob Flughäfen hinsichtlich ihrer Kapazität, Langlebigkeit oder ihres Lebenszyklus wachsen.
- Verkehrsflughäfen: Verkehrsflughäfen stellen den größten Nachfragepool dar, unterstützt durch Terminalerweiterungen, Gepäckautomatisierung, Start- und Landebahnerneuerung, Frachtanlagen und Landzugang. Fluggesellschaftsverträge und nicht-aeronautische Einnahmen sichern die Finanzierung gestaffelter Investitionsprogramme.
- Militärflughafen: Militärflughäfen legen Wert auf Einsatzsicherheit, robuste Infrastruktur, sichere Kommunikationssysteme, stabile Start- und Landebahnen, schnelle Einsatzbereitschaft und spezialisierte Hangars. Die Beschaffung ist stark standardisiert und bevorzugt häufig Auftragnehmer mit Erfahrung auf kontrollierten Standorten und verlässlicher Projektsteuerung.
- Flughäfen für die allgemeine Luftfahrt: Diese Flughäfen investieren gezielt in Start- und Landebahnen, Vorfelder, Hangars, Einrichtungen für ortsfeste Flugbetriebe (FBOs) und Sicherheitssysteme. Die Nachfrage wird durch Geschäftsluftfahrt, Flugausbildung, Rettungsdienste und regionale Wirtschaftsentwicklung gestützt.
Momentaufnahme der Chancen
|
Flughafentyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Verkehrsflughafen |
Hoch |
Hub-Erneuerung |
Skalierung |
|
Militärflughafen |
Medium |
Resilienz der Mission |
Reifen |
|
Flughafen für die allgemeine Luftfahrt |
Niedrig |
Hangarerweiterung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Flughafeninfrastrukturmarktes
Kapazitätserweiterungen für ein nachhaltiges Passagier- und Frachtwachstum
Das Verkehrswachstum im Terminal und auf dem Flugfeld führt direkt zu einer Erhöhung der Kapazität von Gates, Vorfeld, Rollwegen, Gepäckabfertigungsflächen und Abfertigungsbereichen. Eine Verbesserung der bestehenden Flughafenressourcen ist nicht mehr nachhaltig, sobald durch Spitzenzeiten bedingte Verspätungen, Flugpläne und die Passagierakzeptanz sinken. Kapazitätsprojekte haben auch Auswirkungen auf die lokale Infrastruktur, wie Straßen, Versorgungsleitungen, Parkplätze und Frachtbereiche. Diese Auswirkungen verstärken sich dort, wo Flugnetze, Incoming-Tourismus, städtische Siedlungen und Frachtaufkommen gleichzeitig wachsen. Da Flughafenprojekte stets vollständig sicher und betriebsbereit sein müssen, werden die Bauausgaben jährlich gestaffelt. So entsteht eine Reihe langfristiger Planungs- und Bauprojekte anstelle von kurzfristigen, stagnierenden Beschaffungsspitzen.
Erneuerung veralteter Flugplätze, Terminals und Kontrollanlagen
Ausgereifte Flughafensysteme benötigen regelmäßig Erneuerungen, selbst bei langsamem Verkehrswachstum. Die Start- und Landebahnen verschleißen durch die wiederholte Belastung der Flugzeuge, Terminalsysteme werden ineffizient, und ältere Kontrollanlagen erfordern moderne Kommunikations-, Überwachungs- und Stromversorgungssysteme. Investitionen in die Erneuerung sind weniger frei verfügbar als rein ästhetische Modernisierungen, da Sicherheit, Zuverlässigkeit, Barrierefreiheit und die Einhaltung gesetzlicher Vorschriften den kontinuierlichen Betrieb gewährleisten. Dieser Mechanismus stützt den globalen Markt für Flughafeninfrastruktur über Konjunkturzyklen hinweg. Bauunternehmen profitieren, wenn Betreiber die Sanierung der Gebäudestruktur mit Modernisierungen in den Bereichen Energie, Gepäckabfertigung, Sicherheit und Passagierfluss kombinieren, obwohl die enge Abstimmung der Bauphasen und die kurzen Nutzungszeiten das Ausführungsrisiko erhöhen.
Resilienz, Nachhaltigkeit und digitale Betriebsanforderungen
Flughäfen konzentrieren sich verstärkt auf die Widerstandsfähigkeit ihrer Infrastruktur gegenüber extremer Hitze, Überschwemmungen, Energieversorgungssicherheit, digitale/Cyber-Resilienz und reduzierte CO₂-Emissionen über den gesamten Lebenszyklus. Dies erweitert die Projektpalette: Hydrologische Mikronetze, hochleistungsfähige Gebäudehüllen, Ladeinfrastruktur für elektrifizierte Bodenfahrzeuge, intelligente Beleuchtung und integriertes Anlagenmanagement werden in die Investitionsplanung einbezogen. Die digitale Projektabwicklung verbessert die Kollisionserkennung und die Bauablaufplanung, insbesondere bei beengten Platzverhältnissen. Dadurch verschieben sich die Anforderungen an die Portfolioplanung hin zu hochqualifizierten Planungsteams, die Datensätze aus den Bereichen Tiefbau, Gebäude, Systeme und Betrieb nahtlos miteinander verknüpfen können. Der Markt hat sich von den niedrigsten Investitionskosten hin zu Kennzahlen wie Zuverlässigkeit, Wartungsfreundlichkeit und der Gesamtleistung über den gesamten Lebenszyklus entwickelt.
Zukunftstrends im Markt für Flughafeninfrastruktur
Modulare Lieferkonzepte und digitale Zwillinge verändern die Projektabwicklung
Der Markt für internationale Flughafeninfrastruktur entwickelt sich hin zu Vorfertigung, modularen Terminalelementen und digitalen Zwillingen, die Planung, Bau und Betrieb miteinander verknüpfen. Durch Vorfertigung können komplexe Arbeiten aus dem Sicherheitsbereich verlagert werden, wodurch Personalengpässe und die Sperrung des Sicherheitsbereichs vermieden werden. Digitale Zwillinge unterstützen die Mengenverwaltung, die Erkennung von Konflikten mit Versorgungsleitungen, die Inbetriebnahme und die spätere Wartung. Es wird jedoch prognostiziert, dass Flughafenbetreiber in den nächsten zwanzig Jahren, einschließlich 2034, bei der Übergabe strukturiertere Anlagendaten fordern werden, da diese Informationsqualität vertraglich vereinbart sein muss. Anbieter, die standardisierte, wiederholbare Elemente entwickeln und gleichzeitig flughafenspezifische Schnittstellen beibehalten können, erhalten Planungssicherheit, ohne ein standardisiertes Flughafendesign vorzugeben.
Die Infrastruktur wird energie- und klimaanpassungsfähig
Die nächste Generation von Flughafenprogrammen wird die Kapazitätserweiterung in den Bereichen Strom, Wasser, Wärme und Sturmsicherheit als zusätzliche Bedarfserweiterung betrachten. Neue elektrifizierte Fahrzeugflotten, Ladesysteme, erneuerbare Energieerzeugung, Speichersysteme und Terminalsysteme werden neue Anforderungen an die elektrischen Systeme von Flughäfen stellen. Die Anpassung an den Klimawandel wird die Gestaltung von Bodenbelägen, die Dimensionierung von Entwässerungsanlagen, den Kühlbedarf und die Standorte von Anlagen verändern. Kapitalinvestitionen müssen zwangsläufig die Vermeidung von Störungen und variablen Betriebskosten gegen die anfänglichen Investitionskosten abwägen. Es gilt, der Finanzwelt zu verdeutlichen, dass eine integrierte Masterplanung der Versorgungseinrichtungen vor der Terminal- oder Vorfelderweiterung den finanziellen Vorteil bietet, Kapazitätsengpässe zu vermeiden.
Marktchancen für Flughafeninfrastruktur
Brownfield-Modernisierungspakete an Betriebsstandorten
Die größte Chance besteht darin, Terminal-, Gepäck-, Vorfeld-, Versorgungs- und Zufahrtsmodernisierungen in gestaffelte Pakete zu bündeln, die den laufenden Betrieb aufrechterhalten. Prognosen zum globalen Flughafeninfrastrukturmarkt sprechen für dieses Modell, da etablierte Flughäfen ihre Kapazitäten erweitern müssen, ohne die Landfläche proportional zu vergrößern. Bauunternehmen können ihre Erfolgschancen durch frühzeitige Einbindung in die Bauplanung, vorausschauende Planung der Betriebsgenehmigung, digitale Koordination und transparente Kostenkontrolle verbessern. Investoren und Flughafenbetreiber können das Projektrisiko reduzieren, indem sie die Pakete an Verkehrsaufkommen und Zusagen der Fluggesellschaften koppeln, anstatt überdimensionierte Einzelphasen zu starten.
Lokalisierte Lieferplattformen in wachstumsstarken Luftfahrtkorridoren
Der asiatisch-pazifische Raum und ausgewählte Märkte im Nahen Osten bieten Chancen, globale Projektmanagement-Kompetenzen mit lokalen Ingenieurs-, Material- und Arbeitsmärkten zu verbinden. Das Leistungsspektrum reicht von neuen Flughäfen über Terminalerweiterungen und parallele Rollwege bis hin zu Wartungshallen und multimodalen Verbindungen. Der Ansatz sollte die lokale Passung durch qualifizierte lokale Partnerschaften, die Aufrechterhaltung der bestehenden Kapazitäten, die Analyse der Lieferkette und die Berücksichtigung von Währungsrisiken bei der Preisgestaltung in den Vordergrund stellen. Erfolgreiche Unternehmen mit bewährten, skalierbaren regionalen Umsetzungsmechanismen werden in der Lage sein, an den nachfolgenden Wachstumsphasen mit steigendem Verkehrsaufkommen teilzuhaben. Der Markt ist dort am besten positioniert, wo die Flughafentransformation die Tourismuslogistik, die städtische Integration und die Konnektivitätsstrategien der Regierungen ergänzt, und nicht dort, wo er sich auf eine einzige spekulative Nachfragequelle stützt.
Aktuelle Entwicklungen
- Januar 2026: Skanska AB – In einem Joint Venture mit Flatiron unterzeichnete Skanska einen weiteren Vertrag mit Los Angeles World Airports für das Modernisierungsprogramm des Flugfelds und der Terminals am internationalen Flughafen von Los Angeles. Der Gesamtauftragswert beträgt 868 Millionen US-Dollar, der Anteil von Skanska beläuft sich auf 445 Millionen US-Dollar. Die Arbeiten umfassen die Umgestaltung von Fahrbahnen, Brücken, Ampelanlagen und Verkehrsleitsystemen. Die Fertigstellung ist für 2030 geplant.
- Dezember 2025: AECOM erhielt von der US-amerikanischen Luftfahrtbehörde FAA einen unbefristeten Rahmenvertrag über Architektur und Engineering mit einem Auftragsvolumen von über 270 Millionen US-Dollar über zehn Jahre. Der Vertrag umfasst Flugsicherungstürme, Anflugkontrollanlagen mit Radar, Navigationshilfen, Beleuchtung, multidisziplinäre Planung und Bauleitung in drei Leistungsbereichen.
- Juli 2025: McCarthy Building Companies, Inc. – Das Unternehmen erhielt den Zuschlag für das Projekt „New Gen A and B Concourses“ am internationalen Flughafen Reno-Tahoe. Das vorab genehmigte Programm im Wert von 650 Millionen US-Dollar ersetzt veraltete Abflughallen durch größere Passagierbereiche, integrierte Reisetechnologie, erweiterte Serviceeinrichtungen und ein zentrales Energieversorgungszentrum. Es wird durch einen zehnjährigen Vertrag mit einer Fluggesellschaft unterstützt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -