
Mercado de cerámicas de nitruro de aluminio: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de cerámicas de nitruro de aluminio (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (ALN-170, ALN-200, otros); aplicación (sustratos cerámicos, componentes para la fabricación de semiconductores, rellenos de ALN) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017374
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 14, 2026


Tamaño del mercado en 2025
US$ 1.615,43 millones
Valor del año base
Pronóstico para 2034
2.717,46 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,95 %
Índice de crecimiento
Mercado potencial
US$ 19.627,29 millones
(2026-2034)
El mercado de cerámicas de nitruro de aluminio alcanzó un valor de 1615,43 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 2717,46 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 5,95 % durante el periodo 2026-2034. El mercado se expande de forma constante debido al creciente uso de materiales cerámicos de alta conductividad térmica en la fabricación de semiconductores, vehículos eléctricos, electrónica avanzada, sistemas aeroespaciales y equipos industriales. La creciente demanda de soluciones eficientes de disipación de calor y componentes cerámicos aislantes eléctricos sigue impulsando la adopción del mercado a largo plazo.
En toda Norteamérica, la creciente inversión en la fabricación de semiconductores, la electrónica de defensa y la producción de vehículos eléctricos sigue generando oportunidades favorables para los proveedores de materiales. El mercado de cerámica de nitruro de aluminio en la región se ve impulsado por programas gubernamentales de fabricación de semiconductores, la creciente adopción de la electrónica de potencia y la demanda cada vez mayor de sustratos cerámicos de alto rendimiento. Se prevé que el mercado regional registre una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,8 % entre 2026 y 2034, siendo Estados Unidos el principal contribuyente.
Evaluación y perspectivas del mercado de cerámicas de nitruro de aluminio
- América del Norte: Representó entre el 29 % y el 32 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 5,8 % durante el período 2026-2034, impulsada por las iniciativas de relocalización de la producción de semiconductores, la fabricación de componentes electrónicos para vehículos eléctricos y el aumento de las inversiones en defensa y aeroespacial que requieren materiales cerámicos avanzados.
- EE. UU.: Representó entre el 80 % y el 83 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,4 % al 5,9 % hasta 2034 debido a la expansión de la capacidad de fabricación de semiconductores y a la creciente adopción de la electrónica de potencia.
- Europa: Mantuvo una cuota de mercado del 23-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,5% durante el periodo 2026-2034. Alemania lidera la demanda regional, seguida de Francia, Italia y el Reino Unido, debido a la solidez de sus sectores de electrónica automotriz y fabricación industrial.
- Asia Pacífico: Representó entre el 37 % y el 40 % de la cuota de mercado en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6,4 % al 6,9 % durante el período 2026-2034, impulsada por la expansión de la fabricación de semiconductores en China, Japón, Corea del Sur y Taiwán.
- Segmento más importante: Los sustratos cerámicos representaron entre el 48 % y el 52 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,2 % debido a su amplia adopción en módulos de potencia, encapsulados de LED y dispositivos semiconductores.
- Segmento de alto crecimiento: Los componentes para la fabricación de semiconductores representaron entre el 27 % y el 30 % de la cuota de mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,2 %, impulsada por el aumento de las inversiones en la fabricación de obleas y las tecnologías avanzadas de fabricación de chips.
- Empresas clave analizadas en detalle: 3M Company, CeramTec GmbH, CoorsTek Inc., Furukawa Co., Ltd., Kyocera Corporation, Maruwa Co., Ltd., Nishimura Advanced Ceramics Co., Ltd., Precision Ceramics USA, Inc., Surmet Corporation y Tokuyama Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la cerámica avanzada ha evolucionado desde el desarrollo de productos para usos industriales especializados hasta convertirse en una parte esencial del ensamblaje de semiconductores, electrónica de potencia y sistemas de gestión térmica. Gracias a los avances en la pureza de los polvos, el prensado en caliente, la sinterización sin presión y las tecnologías de mecanizado, se ha mejorado la capacidad de producir cerámicas con alta conductividad térmica y alto rendimiento mecánico. Esto ha permitido que la cerámica de nitruro de aluminio cumpla con los exigentes requisitos de vehículos eléctricos, comunicaciones 5G, automatización industrial y aplicaciones de electrónica aeroespacial.
El crecimiento del mercado en el futuro dependerá en gran medida de las inversiones en la construcción de plantas de semiconductores, sistemas de energía renovable y nuevos dispositivos electrónicos. Los programas de incentivos gubernamentales para la producción nacional de semiconductores, junto con el creciente uso de semiconductores de banda prohibida ancha, contribuirán al aumento de la demanda en Asia Pacífico, Norteamérica y Europa. Los fabricantes están invirtiendo actualmente en el aumento de la capacidad de producción, la automatización y las tecnologías de procesamiento avanzadas.
Alcance del informe de mercado de cerámicas de nitruro de aluminio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.615,43 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.717,46 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,95% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cerámicas de nitruro de aluminio
El crecimiento del mercado de cerámicas de nitruro de aluminio se sustenta principalmente en la creciente demanda de materiales de gestión térmica de alto rendimiento en la fabricación de semiconductores, vehículos eléctricos, infraestructura de telecomunicaciones y automatización industrial. La cadena de valor comienza con polvo de alúmina y nitruro de aluminio de alta pureza, continúa con el procesamiento del polvo, la sinterización, el mecanizado de precisión, la metalización y la fabricación de piezas, y finaliza con la entrega de los componentes a fabricantes de equipos semiconductores, productores de productos electrónicos y fabricantes de equipos originales industriales. La creciente inversión en la fabricación de chips y electrónica de potencia seguirá impulsando la integración vertical de la cadena de suministro.
Las condiciones de suministro siguen estando determinadas por la disponibilidad de materias primas de ultra alta pureza, los procesos de producción de alto consumo energético y los exigentes estándares de calidad. Se siguen realizando inversiones en automatización, tecnología de mecanizado de precisión y medidas de control de calidad para aumentar el rendimiento y reducir los costes de producción. La localización de la fabricación de semiconductores en Estados Unidos, Europa, Japón, Corea del Sur y China continúa impulsando la demanda y fortaleciendo la resiliencia de la cadena de suministro.
El panorama competitivo del mercado de cerámicas de nitruro de aluminio se caracteriza por la diferenciación tecnológica, la experiencia en fabricación y las relaciones de larga data con fabricantes de semiconductores, electrónica y equipos industriales. Empresas como Kyocera Corporation, CeramTec GmbH, CoorsTek Inc., Tokuyama Corporation y Maruwa Co., Ltd. continúan invirtiendo en tecnologías avanzadas de procesamiento de cerámica, innovación de productos y expansión de la capacidad de fabricación. Por su parte, 3M Company, Furukawa Co., Ltd., Surmet Corporation, Precision Ceramics USA, Inc. y Nishimura Advanced Ceramics Co., Ltd. están fortaleciendo sus carteras mediante soluciones cerámicas personalizadas dirigidas a equipos de fabricación de semiconductores, sistemas de gestión térmica y aplicaciones industriales de alta fiabilidad.
Estas inversiones estratégicas incluyen iniciativas para aumentar la capacidad de producción y mejorar las tecnologías de manipulación y mecanizado de polvos, con el fin de satisfacer las cambiantes demandas de los clientes. Las alianzas estratégicas entre fabricantes de equipos para semiconductores, componentes y materiales permiten desarrollar nuevos productos y promover tecnologías cerámicas avanzadas. Otras iniciativas empresariales abarcan la sostenibilidad de la producción, la optimización de procesos y la exploración de materiales con mayor conductividad térmica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
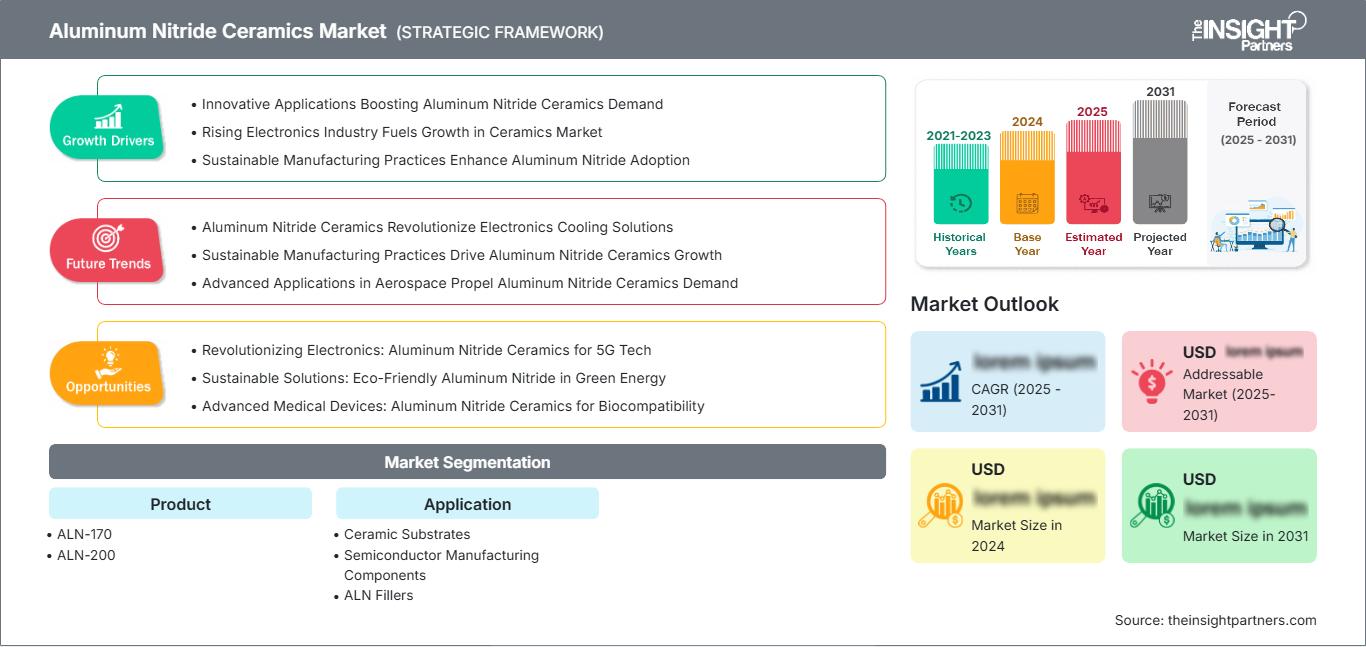
Mercado de cerámica de nitruro de aluminio: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de cerámica de nitruro de aluminio
América del Norte representó entre el 29 % y el 32 % de la cuota de mercado de cerámicas de nitruro de aluminio en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,8 % entre 2026 y 2034. Este crecimiento se ve impulsado por el aumento de las inversiones en la fabricación nacional de semiconductores, la expansión de la fabricación de vehículos eléctricos y la creciente demanda de materiales de gestión térmica de alto rendimiento en los sectores aeroespacial, de defensa y de automatización industrial. Las iniciativas gubernamentales que promueven la resiliencia de la cadena de suministro de semiconductores están fortaleciendo aún más la demanda regional de sustratos cerámicos avanzados y componentes para la fabricación de semiconductores.
La aplicación de cerámicas de nitruro de aluminio sigue ganando terreno en Estados Unidos y Canadá, especialmente en sectores como la electrónica de potencia, las redes 5G y la fabricación de equipos semiconductores. Con el aumento del uso de dispositivos de potencia de carburo de silicio y nitruro de galio, se requiere el uso de cerámicas que ofrezcan una mejor conductividad térmica y aislamiento eléctrico. El incremento de la inversión en tecnología de fabricación, investigación y desarrollo de capacidades de fabricación de semiconductores impulsará el crecimiento en la región.
Mercado estadounidense de cerámica de nitruro de aluminio
En 2025, Estados Unidos representó entre el 80 % y el 83 % del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 % hasta 2034. Las iniciativas federales de apoyo a la fabricación de semiconductores, incluidas las inversiones en programas nacionales de fabricación de chips, están impulsando la demanda de componentes cerámicos avanzados utilizados en equipos de procesamiento de obleas, módulos de potencia y sistemas electrónicos de alto rendimiento. El sólido ecosistema de fabricantes de semiconductores, empresas aeroespaciales y fabricantes de equipos electrónicos del país sigue impulsando la expansión del mercado.
Los principales fabricantes y desarrolladores de tecnología mantienen importantes operaciones de investigación, fabricación e ingeniería en todo Estados Unidos, lo que permite una innovación continua en materiales cerámicos avanzados. La creciente adopción de vehículos eléctricos, sistemas de energía renovable, electrónica médica y equipos de automatización industrial impulsa aún más el consumo de sustratos cerámicos y soluciones de gestión térmica. Se espera que la inversión continua en fabricación de precisión e investigación de materiales avanzados refuerce el liderazgo del país en el mercado regional.
Mercado europeo de cerámica de nitruro de aluminio
Europa ostentaba una cuota de mercado del 23-26% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,5% entre 2026 y 2034. Alemania sigue siendo el mercado regional líder gracias a su sólida capacidad de fabricación de equipos para semiconductores, su industria de la electrónica automotriz y su sector de automatización industrial. El país también se beneficia de una amplia investigación en cerámica avanzada y de la continua inversión en electrónica de potencia que impulsa la movilidad eléctrica y las aplicaciones de energías renovables.
El Reino Unido continúa fortaleciendo la demanda mediante inversiones en investigación de semiconductores, tecnologías aeroespaciales y capacidades de fabricación avanzadas. Alemania sigue siendo el líder regional con una sólida producción de electrónica automotriz, maquinaria industrial y componentes de ingeniería de precisión que requieren materiales cerámicos termoconductores. Francia, Italia y España están experimentando una adopción constante impulsada por la automatización industrial, los equipos de energía renovable y la expansión de la fabricación de productos electrónicos, lo que respalda la expansión gradual del mercado regional en múltiples aplicaciones de alto valor.
Mercado de cerámica de nitruro de aluminio en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 37 % y el 40 % de la cuota de mercado en 2025 y se espera que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6,4 % al 6,9 %, hasta 2034. China, Japón, Corea del Sur y Taiwán dominan la fabricación de semiconductores, mientras que India está emergiendo como un destino creciente para la fabricación de productos electrónicos, respaldada por programas de incentivos gubernamentales y la expansión de las inversiones industriales.
Japón sigue liderando la innovación en cerámica avanzada, mientras que China expande rápidamente su capacidad de producción de semiconductores. Corea del Sur continúa siendo un importante centro de fabricación de chips de memoria, y Australia respalda la demanda a través de la minería, la defensa y las aplicaciones industriales. Los sólidos ecosistemas de fabricación de productos electrónicos y las políticas industriales favorables siguen posicionando a Asia Pacífico como el mayor mercado regional.
Mercado de cerámica de nitruro de aluminio en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,2 % durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos están incrementando las inversiones en diversificación industrial, fabricación de productos electrónicos e infraestructura de energías renovables, lo que crea nuevas oportunidades para los materiales cerámicos avanzados en aplicaciones industriales de alto rendimiento.
Sudáfrica sigue siendo la principal base manufacturera del África subsahariana, gracias a sus sectores de minería, procesamiento industrial e ingeniería. El resto de Oriente Medio y África está adoptando gradualmente tecnologías cerámicas avanzadas, a medida que los gobiernos promueven la localización de la producción, la modernización de la infraestructura y el desarrollo industrial impulsado por la tecnología, lo que sustenta un crecimiento sostenido de la demanda a largo plazo.
Análisis de segmentación
Producto
El segmento de productos define las características de rendimiento de las cerámicas de nitruro de aluminio utilizadas en aplicaciones de gestión térmica y semiconductores. El mercado de cerámicas de nitruro de aluminio continúa expandiéndose a medida que los fabricantes desarrollan grados de mayor conductividad térmica con mayor pureza y resistencia mecánica para dar soporte a dispositivos electrónicos avanzados. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,3 % durante el período 2026-2034, impulsada por la creciente demanda de materiales cerámicos de alta fiabilidad en la fabricación de semiconductores, vehículos eléctricos y electrónica industrial.
- ALN-170: Se utiliza principalmente en aplicaciones que requieren conductividad térmica equilibrada, aislamiento eléctrico y rentabilidad. Este grado se emplea ampliamente en sustratos cerámicos, electrónica industrial y componentes de gestión térmica en general, donde el rendimiento constante y la escalabilidad de la fabricación son esenciales.
- ALN-200: Ofrece una conductividad térmica superior y una mayor pureza del material, lo que lo hace adecuado para equipos avanzados de fabricación de semiconductores, módulos electrónicos de alta potencia, electrónica aeroespacial y otras aplicaciones que exigen una disipación de calor excepcional y una fiabilidad operativa a largo plazo.
Solicitud
El segmento de aplicaciones sigue siendo el principal generador de demanda, ya que la cerámica de nitruro de aluminio se vuelve cada vez más crucial para la gestión térmica, el aislamiento eléctrico y la fabricación de precisión. La continua expansión de la fabricación de semiconductores, la electrónica de potencia y las tecnologías de encapsulado avanzadas está acelerando su adopción en múltiples industrias de alto valor. Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 % durante el período 2026-2034, impulsado por los avances tecnológicos y el aumento de las inversiones en infraestructura para la fabricación de productos electrónicos.
- Sustratos cerámicos: Su principal aplicación se debe a su uso generalizado en módulos semiconductores de potencia, encapsulados LED, dispositivos de radiofrecuencia y circuitos electrónicos que requieren una excelente conductividad térmica, estabilidad dimensional y aislamiento eléctrico en entornos operativos exigentes.
- Componentes para la fabricación de semiconductores: La demanda sigue aumentando a medida que las instalaciones de fabricación de obleas requieren piezas cerámicas de alta durabilidad, capaces de soportar entornos de proceso corrosivos, temperaturas elevadas y estrictas tolerancias dimensionales en todas las operaciones avanzadas de fabricación de semiconductores.
- Rellenos de ALN: Cada vez se incorporan más a materiales de interfaz térmica, encapsulantes, polímeros de ingeniería y materiales compuestos para mejorar la disipación del calor manteniendo el aislamiento eléctrico en vehículos eléctricos, electrónica de consumo, equipos de telecomunicaciones y sistemas industriales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Sustratos cerámicos |
Alto |
Módulos de potencia |
Maduro |
|
Componentes para la fabricación de semiconductores |
Alto |
Fabricación de chips |
Escalada |
|
Rellenos ALN |
Medio |
Compuestos térmicos |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de cerámicas de nitruro de aluminio
Incremento de las inversiones en la fabricación de semiconductores a nivel mundial
El creciente ritmo de desarrollo de la producción de semiconductores a nivel mundial ha impulsado la demanda de cerámica de nitruro de aluminio para su uso en obleas, sustratos, soportes electrostáticos y componentes térmicos. Países como Estados Unidos, Europa, Japón, Corea del Sur y China han invertido activamente en su industria local de fabricación de semiconductores debido a su importancia para la seguridad de las cadenas de suministro. Por lo tanto, existe una demanda constante de materiales cerámicos de alta calidad capaces de soportar altas temperaturas, entornos corrosivos y estrictas especificaciones dimensionales. La cerámica de nitruro de aluminio destaca por su alta conductividad térmica, excelentes propiedades de aislamiento eléctrico y alta resistencia química, lo que la convierte en un material crucial para la fabricación de semiconductores. Cuanto más avanzada sea la tecnología de fabricación de semiconductores, mayor será la necesidad de materiales cerámicos de alta calidad.
Creciente adopción de vehículos eléctricos y electrónica de potencia.
La creciente electrificación de los sectores del transporte y la industria está generando una mayor demanda de materiales de gestión térmica eficientes que puedan controlar el calor generado por los potentes sistemas electrónicos. Los vehículos eléctricos incorporan módulos de potencia, inversores, cargadores integrados y sistemas de gestión de baterías que generan una cantidad considerable de calor durante su funcionamiento. Las cerámicas de nitruro de aluminio poseen una buena conductividad térmica y excelentes propiedades de aislamiento eléctrico, lo que hace que estos componentes esenciales sean más fiables y eficientes. El uso cada vez mayor de dispositivos semiconductores de potencia de carburo de silicio y nitruro de galio incrementa aún más la demanda, debido a la necesidad de sustratos cerámicos eficientes para gestionar la carga térmica.
Expansión de la infraestructura avanzada de electrónica y telecomunicaciones
El aumento en el número de instalaciones de redes 5G, chips de IA, operaciones de centros de datos, electrónica aeroespacial y sistemas de automatización industrial incrementará aún más la demanda de cerámicas de alta eficiencia. Los productos electrónicos actuales requieren componentes de tamaño reducido con una mejor gestión térmica para garantizar su fiabilidad y eficiencia. La cerámica de nitruro de aluminio ofrece una solución ideal gracias a su conductividad térmica superior, baja pérdida dieléctrica y robustez. Muchos fabricantes están incorporando este tipo de cerámica en sus productos de radiofrecuencia, láseres, equipos de comunicaciones ópticas y componentes electrónicos de alta frecuencia. A medida que las inversiones en infraestructuras digitales sigan creciendo en todo el mundo, es probable que la demanda de estas cerámicas también aumente.
Tendencias futuras del mercado de cerámicas de nitruro de aluminio
Desarrollo de materiales avanzados de gestión térmica para la electrónica de próxima generación.
Las tendencias del mercado de cerámicas de nitruro de aluminio están cada vez más marcadas por la continua innovación en materiales cerámicos de alta conductividad térmica, que dan soporte a dispositivos semiconductores de última generación, hardware de inteligencia artificial, vehículos eléctricos y electrónica de potencia de alta densidad. Los fabricantes están invirtiendo considerablemente en una mejor síntesis de polvos, métodos de sinterización superiores y procesos de mecanizado para garantizar un mayor rendimiento térmico con una baja variabilidad de fabricación. Esto ha permitido que las cerámicas de nitruro de aluminio cumplan con requisitos más exigentes para aplicaciones como el encapsulado avanzado, dispositivos de alta potencia, comunicaciones por radiofrecuencia y electrónica industrial.
Mayor adopción de tecnologías de automatización y fabricación digital.
La automatización, la inteligencia artificial, la inspección digital y los sistemas avanzados de control de procesos se incorporan cada vez más a la fabricación de componentes cerámicos para mejorar la consistencia y la calidad del proceso. El uso de sistemas automatizados de manipulación de polvo, mecanizado robótico y monitorización del proceso de fabricación contribuye a minimizar los defectos, al tiempo que aumenta la eficiencia y el rendimiento de la producción. La fabricación digital también permite alcanzar los niveles de tolerancia requeridos para los equipos de fabricación de semiconductores y componentes electrónicos. Con el aumento de los volúmenes de producción, la Industria 4.0 contribuirá a incrementar la eficiencia y reducir los costes en el sector de la cerámica de nitruro de aluminio.
Oportunidades de mercado en cerámica de nitruro de aluminio
Ampliar la capacidad de fabricación de semiconductores en las economías emergentes.
Los programas de incentivos gubernamentales que fomentan la fabricación nacional de semiconductores están generando importantes oportunidades para los proveedores de cerámica avanzada en Asia Pacífico, Oriente Medio y determinados mercados europeos. Las previsiones para el mercado de la cerámica de nitruro de aluminio indican inversiones sostenidas en plantas de fabricación de obleas, instalaciones de encapsulado avanzado y fabricación de equipos para semiconductores durante la próxima década. Se espera que estos avances incrementen la demanda de sustratos cerámicos, soportes electrostáticos, componentes de cámaras y materiales de gestión térmica. Los fabricantes capaces de ampliar su capacidad de producción, mejorar la pureza de los materiales y establecer cadenas de suministro locales estarán bien posicionados para aprovechar las oportunidades de crecimiento a largo plazo, al tiempo que apoyan los ecosistemas de fabricación de semiconductores en rápida evolución.
Mayor utilización en aplicaciones de energías renovables y aeroespaciales.
El creciente despliegue de sistemas de energía renovable, tecnologías satelitales, electrónica de defensa y plataformas aeroespaciales está generando una mayor demanda de materiales cerámicos de alto rendimiento. La cerámica de nitruro de aluminio se utiliza cada vez más en equipos de conversión de energía, sistemas de radar, aviónica y dispositivos de comunicación de alta frecuencia debido a su excelente conductividad térmica y características de aislamiento eléctrico. Se espera que los continuos avances en electrónica de potencia, tecnologías de almacenamiento de energía y programas de exploración espacial amplíen las oportunidades comerciales más allá de las aplicaciones tradicionales de semiconductores. Las alianzas estratégicas entre fabricantes de cerámica, proveedores aeroespaciales y empresas de tecnología energética acelerarán aún más la innovación de productos y la penetración en el mercado.
Novedades recientes
- Abril de 2026: Kyocera International, Inc. amplió su planta de fabricación de cerámica fina en Hendersonville, Carolina del Norte, con la instalación de una prensa isostática en frío (CIP) de 30 000 psi y la ampliación del espacio de producción. Esta inversión fortalece la capacidad de fabricación de componentes cerámicos de mayor tamaño y alta pureza para aplicaciones en los sectores de semiconductores, aeroespacial, médico, energético e industrial, al tiempo que mejora la eficiencia de la producción y la uniformidad de los materiales.
- Noviembre de 2025: CeramTec GmbH participó en SEMICON Europa 2025, donde presentó soluciones cerámicas técnicas avanzadas para la fabricación de semiconductores, incluyendo componentes cerámicos de alto rendimiento diseñados para equipos de procesamiento de obleas y entornos de producción de semiconductores exigentes. Esta participación refuerza el enfoque estratégico de la empresa en las tecnologías de fabricación de semiconductores.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -