
Marché des céramiques en nitrure d’aluminium : taille, part de marché et prévisions 2034
Marché des céramiques en nitrure d'aluminium : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (ALN-170, ALN-200, autres) ; application (substrats céramiques, composants pour la fabrication de semi-conducteurs, charges ALN) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00017374
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 14, 2026


Taille du marché en 2025
1 615,43 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
2 717,46 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,95 %
taux de croissance
Marché adressable
19 627,29 millions de dollars US
(2026-2034)
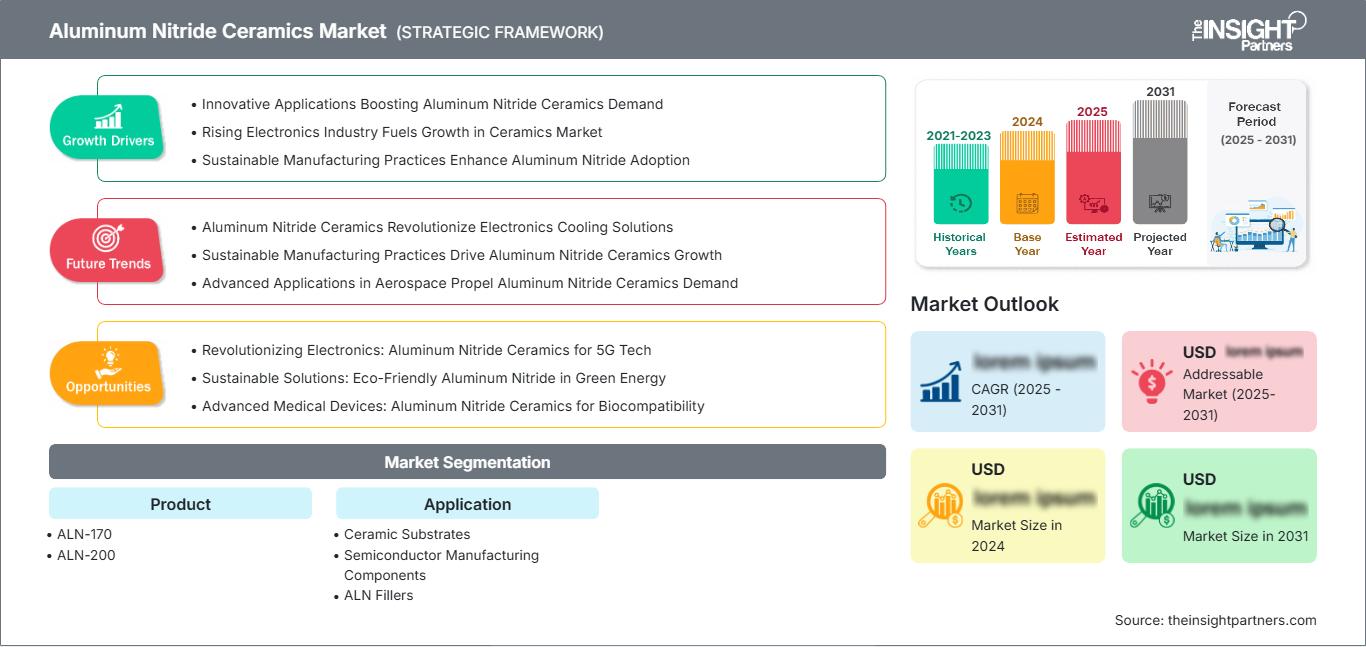
Le marché des céramiques en nitrure d'aluminium était évalué à 1 615,43 millions de dollars américains en 2025 et devrait atteindre 2 717,46 millions de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,95 % sur la période 2026-2034. Ce marché est en expansion constante grâce au déploiement croissant de matériaux céramiques à haute conductivité thermique dans la fabrication de semi-conducteurs, les véhicules électriques, l'électronique de pointe, les systèmes aérospatiaux et les équipements industriels. La demande croissante de solutions de dissipation thermique efficaces et de composants céramiques électriquement isolants continue de consolider l'adoption de ces matériaux sur le marché à long terme.
En Amérique du Nord, l'augmentation des investissements dans la fabrication de semi-conducteurs, l'électronique de défense et la production de véhicules électriques continue de créer des opportunités favorables aux fournisseurs de matériaux. Le marché des céramiques de nitrure d'aluminium dans la région est soutenu par des programmes gouvernementaux de soutien à la fabrication de semi-conducteurs, l'adoption croissante de l'électronique de puissance et la demande grandissante de substrats céramiques haute performance. Ce marché régional devrait enregistrer un TCAC de 5,3 % à 5,8 % entre 2026 et 2034, les États-Unis demeurant le principal moteur de croissance.
Analyse et perspectives du marché des céramiques en nitrure d'aluminium
- Amérique du Nord : Elle représentait une part de 29 à 32 % en 2025 et devrait enregistrer un TCAC de 5,3 à 5,8 % entre 2026 et 2034, soutenue par les initiatives de relocalisation des semi-conducteurs, la fabrication de composants électroniques pour véhicules électriques et l'augmentation des investissements dans la défense et l'aérospatiale nécessitant des matériaux céramiques de pointe.
- États-Unis : Ils représentaient 80 à 83 % du marché nord-américain en 2025 et devraient croître à un TCAC de 5,4 à 5,9 % jusqu’en 2034 grâce à l’expansion des capacités de fabrication de semi-conducteurs et à l’adoption croissante de l’électronique de puissance.
- Europe : Elle détenait une part de marché de 23 à 26 % en 2025 et devrait croître à un TCAC de 5,0 à 5,5 % entre 2026 et 2034. L’Allemagne est en tête de la demande régionale, suivie de la France, de l’Italie et du Royaume-Uni grâce à la vigueur de ses secteurs de l’électronique automobile et de la fabrication industrielle.
- Asie-Pacifique : Elle représentait 37 à 40 % du marché en 2025 et devrait enregistrer le TCAC le plus élevé, soit 6,4 à 6,9 %, entre 2026 et 2034, grâce à l’expansion de la fabrication de semi-conducteurs en Chine, au Japon, en Corée du Sud et à Taïwan.
- Segment le plus important : les substrats céramiques représentaient 48 à 52 % des parts de marché en 2025 et devraient connaître une croissance annuelle composée de 5,8 à 6,2 % grâce à leur adoption généralisée dans les modules de puissance, l’encapsulation des LED et les dispositifs semi-conducteurs.
- Segment à forte croissance : Les composants de fabrication de semi-conducteurs représentaient une part de marché de 27 à 30 % en 2025 et devraient enregistrer un TCAC de 6,7 à 7,2 %, soutenu par l’augmentation des investissements dans la fabrication de plaquettes et les technologies de fabrication de puces avancées.
- Principales entreprises analysées en détail : 3M Company, CeramTec GmbH, CoorsTek Inc., Furukawa Co., Ltd., Kyocera Corporation, Maruwa Co., Ltd., Nishimura Advanced Ceramics Co., Ltd., Precision Ceramics USA, Inc., Surmet Corporation et Tokuyama Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des céramiques techniques a évolué, passant du développement de produits destinés à des applications industrielles spécialisées à une place essentielle dans l'assemblage des semi-conducteurs, de l'électronique de puissance et des systèmes de gestion thermique. Grâce aux progrès réalisés en matière de pureté des poudres, de pressage à chaud, de frittage sans pression et d'usinage, il est désormais possible de produire des céramiques à haute conductivité thermique et à hautes performances mécaniques. Ainsi, les céramiques en nitrure d'aluminium répondent aux exigences rigoureuses des véhicules électriques, des communications 5G, de l'automatisation industrielle et des applications électroniques aérospatiales.
La croissance future du marché dépendra largement des investissements dans la construction d'usines de semi-conducteurs, les systèmes d'énergies renouvelables et les nouveaux dispositifs électroniques. Les programmes d'incitation gouvernementaux à la production nationale de semi-conducteurs, conjugués à l'utilisation croissante de semi-conducteurs à large bande interdite, contribueront à l'augmentation de la demande en Asie-Pacifique, en Amérique du Nord et en Europe. Les fabricants investissent actuellement dans l'augmentation de leurs capacités de production, l'automatisation et les technologies de traitement avancées.
Portée du rapport sur le marché des céramiques en nitrure d'aluminium
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1 615,43 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 717,46 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,95% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des céramiques en nitrure d'aluminium
La croissance du marché des céramiques de nitrure d'aluminium est principalement soutenue par la demande croissante de matériaux de gestion thermique haute performance dans les secteurs de la fabrication de semi-conducteurs, des véhicules électriques, des infrastructures de télécommunications et de l'automatisation industrielle. La chaîne de valeur débute avec la poudre d'alumine et de nitrure d'aluminium de haute pureté, puis se poursuit par le traitement de cette poudre, le frittage, l'usinage de précision, la métallisation, la fabrication des pièces et s'achève par la livraison des composants aux fabricants d'équipements pour semi-conducteurs, aux producteurs de produits électroniques et aux équipementiers industriels. L'augmentation des investissements dans la fabrication de puces et d'électronique de puissance continuera de stimuler l'intégration en amont et en aval de la chaîne d'approvisionnement.
Les conditions d'approvisionnement restent tributaires de la disponibilité de matières premières d'une pureté exceptionnelle, de procédés de production énergivores et de normes de qualité élevées. Les investissements dans la production se poursuivent dans l'automatisation, les technologies d'usinage de précision et les mesures de contrôle qualité afin d'accroître les rendements et de réduire les coûts de production. La localisation de la fabrication de semi-conducteurs aux États-Unis, en Europe, au Japon, en Corée du Sud et en Chine continue de soutenir la demande et de renforcer la résilience de la chaîne d'approvisionnement.
Le paysage concurrentiel du marché des céramiques de nitrure d'aluminium se caractérise par une différenciation technologique, une expertise de fabrication et des relations clients de longue date avec les fabricants de semi-conducteurs, d'électronique et d'équipements industriels. Des entreprises telles que Kyocera Corporation, CeramTec GmbH, CoorsTek Inc., Tokuyama Corporation et Maruwa Co., Ltd. continuent d'investir dans les technologies de pointe de traitement des céramiques, l'innovation produit et l'expansion de leurs capacités de production. Parallèlement, 3M Company, Furukawa Co., Ltd., Surmet Corporation, Precision Ceramics USA, Inc. et Nishimura Advanced Ceramics Co., Ltd. renforcent leurs offres grâce à des solutions céramiques sur mesure destinées aux équipements de fabrication de semi-conducteurs, aux systèmes de gestion thermique et aux applications industrielles à haute fiabilité.
Ces investissements stratégiques comprennent des initiatives visant à accroître les capacités de production et à améliorer les technologies de traitement et d'usinage des poudres afin de répondre à l'évolution des besoins des clients. Les coentreprises entre fabricants d'équipements pour semi-conducteurs, de composants et de matériaux permettent de développer de nouveaux produits et de promouvoir les technologies céramiques avancées. Parmi les autres initiatives des entreprises figurent la durabilité de la production, l'optimisation des procédés et la recherche de matériaux plus conducteurs de chaleur.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des céramiques en nitrure d'aluminium : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des céramiques en nitrure d'aluminium
L'Amérique du Nord représentait 29 à 32 % du marché des céramiques de nitrure d'aluminium en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,3 à 5,8 % entre 2026 et 2034. Cette croissance est soutenue par l'augmentation des investissements dans la fabrication de semi-conducteurs aux États-Unis, le développement de la production de véhicules électriques et la demande croissante de matériaux de gestion thermique haute performance dans les secteurs de l'aérospatiale, de la défense et de l'automatisation industrielle. Les initiatives gouvernementales visant à renforcer la résilience de la chaîne d'approvisionnement des semi-conducteurs contribuent également à stimuler la demande régionale de substrats céramiques avancés et de composants pour la fabrication de semi-conducteurs.
L'utilisation des céramiques de nitrure d'aluminium continue de progresser aux États-Unis et au Canada, notamment dans des secteurs comme l'électronique de puissance, les réseaux 5G et la fabrication d'équipements pour semi-conducteurs. Face à l'essor des dispositifs de puissance en carbure de silicium et en nitrure de gallium, le besoin de céramiques offrant une meilleure conductivité thermique et une isolation électrique accrue se fait sentir. L'augmentation des investissements dans les technologies de fabrication, la recherche et le développement des capacités de production de semi-conducteurs stimulera la croissance dans la région.
Marché américain des céramiques en nitrure d'aluminium
Les États-Unis représentaient 80 à 83 % du marché nord-américain en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,4 à 5,9 % jusqu'en 2034. Les initiatives fédérales soutenant la fabrication de semi-conducteurs, notamment les investissements dans le cadre de programmes nationaux de production de puces, stimulent la demande de composants céramiques de pointe utilisés dans les équipements de traitement des plaquettes, les modules de puissance et les systèmes électroniques haute performance. Le solide écosystème américain, composé de fabricants de semi-conducteurs, d'entreprises aérospatiales et de équipementiers électroniques, continue de favoriser l'expansion du marché.
Les principaux fabricants et développeurs de technologies maintiennent d'importantes activités de recherche, de production et d'ingénierie aux États-Unis, favorisant ainsi l'innovation continue dans le domaine des matériaux céramiques avancés. L'adoption croissante des véhicules électriques, des systèmes d'énergies renouvelables, de l'électronique médicale et des équipements d'automatisation industrielle stimule davantage la consommation de substrats céramiques et de solutions de gestion thermique. La poursuite des investissements dans la fabrication de précision et la recherche sur les matériaux avancés devrait consolider la position de leader du pays sur le marché régional.
Marché européen des céramiques en nitrure d'aluminium
L'Europe détenait entre 23 et 26 % de parts de marché en 2025 et devrait enregistrer un TCAC de 5,0 à 5,5 % entre 2026 et 2034. L'Allemagne demeure le principal marché régional grâce à ses solides capacités de production d'équipements pour semi-conducteurs, son industrie de l'électronique automobile et son secteur de l'automatisation industrielle. Le pays bénéficie également d'une recherche approfondie dans le domaine des céramiques avancées et d'investissements continus dans l'électronique de puissance, soutenant ainsi la mobilité électrique et les applications liées aux énergies renouvelables.
Le Royaume-Uni continue de stimuler la demande grâce à des investissements dans la recherche sur les semi-conducteurs, les technologies aérospatiales et les capacités de fabrication avancées. L'Allemagne demeure le leader régional, forte d'une production importante d'électronique automobile, de machines industrielles et de composants d'ingénierie de précision nécessitant des matériaux céramiques thermoconducteurs. La France, l'Italie et l'Espagne connaissent une adoption croissante, portée par l'automatisation industrielle, les équipements d'énergies renouvelables et l'expansion de la production électronique, favorisant ainsi une croissance progressive du marché régional dans de nombreuses applications à forte valeur ajoutée.
Marché des céramiques en nitrure d'aluminium de la région Asie-Pacifique
La région Asie-Pacifique représentait 37 à 40 % du marché en 2025 et devrait enregistrer le taux de croissance annuel composé le plus rapide, soit 6,4 à 6,9 %, jusqu'en 2034. La Chine, le Japon, la Corée du Sud et Taïwan dominent la fabrication de semi-conducteurs, tandis que l'Inde émerge comme une destination de plus en plus importante pour la fabrication de produits électroniques, soutenue par des programmes d'incitation gouvernementaux et des investissements industriels en expansion.
Le Japon demeure à la pointe de l'innovation en matière de céramiques avancées, tandis que la Chine accroît rapidement sa capacité de production de semi-conducteurs. La Corée du Sud reste un pôle majeur de fabrication de puces mémoire, et l'Australie soutient la demande grâce à ses secteurs minier, de la défense et industriel. La vigueur des écosystèmes de production électronique et des politiques industrielles favorables continuent de positionner la région Asie-Pacifique comme le plus grand marché régional.
Marché des céramiques en nitrure d'aluminium au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 4,7 à 5,2 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis augmentent leurs investissements dans la diversification industrielle, la fabrication de produits électroniques et les infrastructures d'énergies renouvelables, créant ainsi de nouvelles opportunités pour les matériaux céramiques avancés dans des applications industrielles de haute performance.
L’Afrique du Sud demeure le principal pôle manufacturier d’Afrique subsaharienne, grâce à ses industries minières, de transformation industrielle et d’ingénierie. Le reste du Moyen-Orient et de l’Afrique adopte progressivement les technologies céramiques avancées, les gouvernements encourageant la localisation de la production, la modernisation des infrastructures et le développement industriel axé sur la technologie, ce qui soutient une croissance soutenue de la demande à long terme.
Analyse de segmentation
Produit
Le segment « Produits » définit les caractéristiques de performance des céramiques de nitrure d'aluminium utilisées dans la gestion thermique et les applications semi-conductrices. Le marché des céramiques de nitrure d'aluminium poursuit son expansion, les fabricants développant des grades de conductivité thermique plus élevés, associés à une pureté et une résistance mécanique accrues, afin de répondre aux besoins des dispositifs électroniques de pointe. Ce segment devrait enregistrer un TCAC de 5,8 % à 6,3 % entre 2026 et 2034, porté par la demande croissante de matériaux céramiques haute fiabilité pour la fabrication de semi-conducteurs, les véhicules électriques et l'électronique industrielle.
- ALN-170 : Principalement utilisé dans les applications exigeant un équilibre entre conductivité thermique, isolation électrique et rentabilité. Ce type d’aluminium est largement employé pour les substrats céramiques, l’électronique industrielle et les composants de gestion thermique, où la constance des performances et la facilité de production à grande échelle sont essentielles.
- ALN-200 : Offre une conductivité thermique supérieure et une pureté de matériau améliorée, ce qui le rend adapté aux équipements de fabrication de semi-conducteurs avancés, aux modules électroniques de puissance élevée, à l’électronique aérospatiale et à d’autres applications exigeant une dissipation thermique exceptionnelle et une fiabilité opérationnelle à long terme.
Application
Le secteur des applications demeure le principal moteur de la demande, les céramiques de nitrure d'aluminium devenant de plus en plus essentielles à la gestion thermique, à l'isolation électrique et à la fabrication de précision. L'expansion continue des technologies de fabrication de semi-conducteurs, d'électronique de puissance et d'encapsulation avancée accélère leur adoption dans de nombreux secteurs à forte valeur ajoutée. Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 6,0 % à 6,5 % entre 2026 et 2034, soutenue par les progrès technologiques et l'augmentation des investissements dans les infrastructures de production électronique.
- Substrats céramiques : L’application la plus importante en raison de leur utilisation généralisée dans les modules semi-conducteurs de puissance, les boîtiers LED, les dispositifs RF et les circuits électroniques nécessitant une excellente conductivité thermique, une stabilité dimensionnelle et une isolation électrique dans des environnements de fonctionnement exigeants.
- Composants pour la fabrication de semi-conducteurs : La demande continue d’augmenter car les installations de fabrication de plaquettes nécessitent des pièces en céramique très résistantes, capables de supporter des environnements de processus corrosifs, des températures élevées et des tolérances dimensionnelles strictes tout au long des opérations de fabrication de semi-conducteurs avancées.
- Charges ALN : de plus en plus incorporées dans les matériaux d’interface thermique, les encapsulants, les polymères techniques et les matériaux composites pour améliorer la dissipation de la chaleur tout en maintenant l’isolation électrique des véhicules électriques, de l’électronique grand public, des équipements de télécommunications et des systèmes industriels.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Substrats céramiques |
Haut |
Modules d'alimentation |
Mature |
|
Composants de fabrication de semi-conducteurs |
Haut |
Fabrication de puces |
Mise à l'échelle |
|
ALN Fillers |
Moyen |
Composés thermiques |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des céramiques en nitrure d'aluminium
Augmentation des investissements dans la fabrication de semi-conducteurs à l'échelle mondiale
L'accélération du développement de la production de semi-conducteurs à l'échelle mondiale a entraîné une hausse de la demande en céramiques de nitrure d'aluminium, utilisées pour la fabrication de plaquettes, de substrats, de supports électrostatiques et de composants thermiques. Des pays comme les États-Unis, l'Europe, le Japon, la Corée du Sud et la Chine investissent activement dans leur industrie locale de fabrication de semi-conducteurs, compte tenu de son importance pour la sécurité des chaînes d'approvisionnement. Il existe donc une demande constante de matériaux céramiques de haute qualité, capables de résister aux hautes températures, aux environnements corrosifs et de répondre à des spécifications dimensionnelles strictes. Les céramiques de nitrure d'aluminium se distinguent par leur conductivité thermique élevée, leurs excellentes propriétés d'isolation électrique et leur grande résistance chimique, ce qui les rend essentielles à la fabrication de semi-conducteurs. Plus la technologie de fabrication des semi-conducteurs progresse, plus les matériaux céramiques requis seront performants.
Adoption croissante des véhicules électriques et de l'électronique de puissance
L'électrification croissante des secteurs des transports et de l'industrie engendre une demande accrue de matériaux de gestion thermique performants, capables de dissiper la chaleur générée par les systèmes électroniques puissants. Les véhicules électriques sont équipés de modules de puissance, d'onduleurs, de chargeurs embarqués et de systèmes de gestion de batteries qui produisent une quantité considérable de chaleur en fonctionnement. Les céramiques de nitrure d'aluminium présentent une bonne conductivité thermique et d'excellentes propriétés d'isolation électrique, ce qui confère à ces composants essentiels fiabilité et efficacité. L'utilisation croissante de semi-conducteurs de puissance en carbure de silicium et en nitrure de gallium contribue également à cette demande, car ils nécessitent des substrats céramiques performants pour gérer la charge thermique.
Expansion des infrastructures de pointe en électronique et télécommunications
L'essor des réseaux 5G, des puces d'IA, des centres de données, de l'électronique aérospatiale et des systèmes d'automatisation industrielle va encore accroître la demande en céramiques haute performance. Les produits électroniques actuels nécessitent des composants miniaturisés et une meilleure gestion thermique pour garantir fiabilité et efficacité. Les céramiques en nitrure d'aluminium constituent une solution idéale grâce à leur conductivité thermique supérieure, leurs pertes diélectriques réduites et leur robustesse. De nombreux fabricants intègrent déjà ces céramiques dans leurs produits RF, lasers, équipements de communication optique et composants électroniques haute fréquence. Avec la croissance continue des investissements dans les infrastructures numériques à travers le monde, la demande pour ces céramiques devrait également augmenter.
Tendances futures du marché des céramiques en nitrure d'aluminium
Développement de matériaux de gestion thermique avancés pour l'électronique de nouvelle génération
Les tendances du marché des céramiques de nitrure d'aluminium sont de plus en plus influencées par l'innovation continue dans les matériaux céramiques à haute conductivité thermique, indispensables aux semi-conducteurs de nouvelle génération, aux dispositifs d'intelligence artificielle, aux véhicules électriques et à l'électronique de puissance haute densité. Les fabricants investissent massivement dans l'amélioration de la synthèse des poudres, des méthodes de frittage et des procédés d'usinage afin de garantir des performances thermiques supérieures et une faible variabilité de fabrication. Grâce à ces avancées, les céramiques de nitrure d'aluminium répondent désormais aux exigences plus strictes d'applications telles que le packaging avancé, les dispositifs de puissance, les communications RF et l'électronique industrielle.
Adoption croissante des technologies d'automatisation et de fabrication numérique
L'automatisation, l'intelligence artificielle, l'inspection numérique et les systèmes de contrôle de processus avancés sont de plus en plus intégrés à la fabrication de composants céramiques afin d'améliorer la constance et la qualité du processus de production. L'utilisation de systèmes automatisés de manipulation des poudres, d'usinage robotisé et de surveillance du processus de fabrication contribue à minimiser les défauts tout en augmentant l'efficacité et les rendements de production. La fabrication numérique permet également d'atteindre les niveaux de tolérance plus élevés requis pour les équipements de fabrication de semi-conducteurs et les composants électroniques. Avec l'augmentation des volumes de production, l'Industrie 4.0 contribuera à accroître l'efficacité et à réduire les coûts dans le secteur des céramiques en nitrure d'aluminium.
Opportunités du marché des céramiques en nitrure d'aluminium
Accroître les capacités de fabrication de semi-conducteurs dans les économies émergentes
Les programmes d'incitation gouvernementaux encourageant la production nationale de semi-conducteurs créent d'importantes opportunités pour les fournisseurs de céramiques techniques en Asie-Pacifique, au Moyen-Orient et sur certains marchés européens. Les prévisions concernant le marché des céramiques en nitrure d'aluminium indiquent des investissements soutenus dans les usines de fabrication de plaquettes, les installations d'encapsulation avancée et la production d'équipements pour semi-conducteurs au cours de la prochaine décennie. Ces développements devraient accroître la demande de substrats céramiques, de plateaux électrostatiques, de composants de chambres et de matériaux de gestion thermique. Les fabricants capables d'augmenter leur capacité de production, d'améliorer la pureté des matériaux et de mettre en place des chaînes d'approvisionnement locales seront bien placés pour saisir les opportunités de croissance à long terme, tout en soutenant l'évolution rapide des écosystèmes de production de semi-conducteurs.
Utilisation croissante dans les applications des énergies renouvelables et de l'aérospatiale
Le déploiement croissant des systèmes d'énergies renouvelables, des technologies satellitaires, de l'électronique de défense et des plateformes aérospatiales engendre une demande accrue en matériaux céramiques haute performance. Les céramiques de nitrure d'aluminium sont de plus en plus utilisées dans les équipements de conversion de puissance, les systèmes radar, l'avionique et les dispositifs de communication haute fréquence grâce à leurs excellentes propriétés de conductivité thermique et d'isolation électrique. Les progrès constants dans l'électronique de puissance, les technologies de stockage d'énergie et les programmes d'exploration spatiale devraient élargir les débouchés commerciaux au-delà des applications traditionnelles des semi-conducteurs. Les partenariats stratégiques entre les fabricants de céramique, les fournisseurs aérospatiaux et les entreprises de technologies énergétiques accéléreront l'innovation produit et la pénétration du marché.
Développements récents
- Avril 2026 : Kyocera International, Inc. a agrandi son usine de fabrication de céramiques fines à Hendersonville, en Caroline du Nord, en installant une presse isostatique à froid (PIC) de 30 000 psi et en étendant sa surface de production. Cet investissement renforce les capacités de fabrication de composants céramiques de grande taille et de haute pureté destinés aux secteurs des semi-conducteurs, de l’aérospatiale, du médical, de l’énergie et de l’industrie, tout en améliorant l’efficacité de la production et la constance des matériaux.
- Novembre 2025 : CeramTec GmbH a participé au salon SEMICON Europa 2025 et y a présenté des solutions céramiques techniques de pointe pour la fabrication de semi-conducteurs, notamment des composants céramiques haute performance conçus pour les équipements de traitement de plaquettes et les environnements de production exigeants. Cette participation confirme l’orientation stratégique de l’entreprise vers les technologies de fabrication de semi-conducteurs.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -