
窒化アルミニウムセラミックス市場:シェア・成長・予測 2034
窒化アルミニウムセラミックス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(ALN-170、ALN-200、その他)、用途別(セラミック基板、半導体製造部品、ALNフィラー)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017374
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 14, 2026


2025年の市場規模
16億1543 万米ドル
基準年値
2034年の予測
27億1746 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.95 %
成長率
対象市場
196億2729 万米ドル
(2026年~2034年)
窒化アルミニウムセラミックス市場は、2025年に16億1,543万米ドルと評価され、2034年には27億1,746万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.95%を記録する見込みです。半導体製造、電気自動車、先端電子機器、航空宇宙システム、産業機器など、幅広い分野で高熱伝導性セラミック材料の採用が進んでいるため、市場は着実に拡大しています。効率的な放熱ソリューションと電気絶縁セラミック部品に対する需要の高まりが、長期的な市場採用をさらに後押ししています。
北米全域において、半導体製造、防衛電子機器、電気自動車製造への投資拡大が、材料サプライヤーにとって有利な機会を生み出し続けている。同地域の窒化アルミニウムセラミックス市場規模は、政府支援の半導体製造プログラム、パワーエレクトロニクスの普及拡大、高性能セラミック基板への需要増加によって支えられている。同地域市場は2026年から2034年にかけて年平均成長率(CAGR)5.3~5.8%で成長すると予測されており、米国が引き続き最大の貢献国となる見込みである。
窒化アルミニウムセラミックス市場の評価と洞察
- 北米:2025年には29~32%のシェアを占め、半導体の国内回帰、電気自動車(EV)向け電子機器の製造、高度なセラミック材料を必要とする防衛・航空宇宙分野への投資増加に支えられ、2026~2034年には年平均成長率(CAGR)5.3~5.8%を記録すると予想されている。
- 米国:2025年には北米市場の80~83%を占め、半導体製造能力の拡大とパワーエレクトロニクスの普及拡大により、2034年まで年平均成長率(CAGR)5.4~5.9%で成長すると予測されている。
- 欧州:2025年には23~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.0~5.5%で成長すると予測されている。ドイツが地域需要を牽引し、自動車エレクトロニクスおよび産業製造業の好調さから、フランス、イタリア、英国がそれに続く。
- アジア太平洋地域:2025年には37~40%のシェアを占め、中国、日本、韓国、台湾における半導体製造の拡大に牽引され、2026~2034年には6.4~6.9%という最高の年平均成長率(CAGR)を記録すると予測されている。
- 最大のセグメントであるセラミック基板は、2025年には市場シェアの48~52%を占め、パワーモジュール、LEDパッケージ、半導体デバイスへの幅広い採用により、年平均成長率(CAGR)5.8~6.2%で拡大すると予測されています。
- 高成長分野:半導体製造部品は2025年には27~30%のシェアを占め、ウェハー製造への投資増加と高度なチップ製造技術に支えられ、年平均成長率(CAGR)は6.7~7.2%を記録すると予想されています。
- 詳細に分析された主要企業:3M社、CeramTec GmbH、CoorsTek Inc.、古河電気工業株式会社、京セラ株式会社、丸和株式会社、西村アドバンストセラミックス株式会社、Precision Ceramics USA, Inc.、Surmet Corporation、および徳山株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
先進セラミックス市場は、特殊産業用途向け製品の開発から、半導体、パワーエレクトロニクス、熱管理システムの組み立てに不可欠な部品へと発展を遂げてきました。粉末の純度向上、ホットプレス、無加圧焼結、機械加工技術の進歩により、高い熱伝導率と優れた機械的性能を持つセラミックスの製造能力が向上しています。これにより、窒化アルミニウムセラミックスは、電気自動車、5G通信、産業オートメーション、航空宇宙エレクトロニクスといった分野における厳しい要求を満たすことが可能になりました。
今後の市場成長は、半導体工場、再生可能エネルギーシステム、および新しい電子機器の建設への投資に大きく依存するだろう。半導体の国内生産に対する政府の優遇措置や、ワイドバンドギャップ半導体の利用拡大は、アジア太平洋地域、北米、およびヨーロッパにおける需要増加に貢献する。メーカー各社は現在、生産能力の増強、自動化、および高度な加工技術への投資を進めている。
窒化アルミニウムセラミックス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億1543万米ドル |
| 2034年までの市場規模 | 27億1746万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
窒化アルミニウムセラミックス市場分析
窒化アルミニウムセラミックス市場の成長は、半導体製造、電気自動車、通信インフラ、産業オートメーションなど、幅広い分野で高性能な熱管理材料に対する需要の高まりによって主に支えられています。バリューチェーンは、高純度アルミナと窒化アルミニウムの粉末から始まり、粉末の加工、焼結、精密機械加工、金属化、部品製造を経て、半導体製造装置メーカー、電子製品メーカー、産業機器メーカーへの部品納入で終わります。チップ製造とパワーエレクトロニクス製造への投資拡大は、サプライチェーンの上流と下流の統合を今後も促進していくでしょう。
供給状況は、超高純度原料の入手可能性、エネルギー集約型の生産プロセス、および高い品質基準によって引き続き左右されます。生産への投資は、歩留まりの向上と生産コストの削減を目指し、自動化、精密加工技術、および品質管理対策に継続的に行われています。米国、欧州、日本、韓国、中国における半導体製造の現地化は、引き続き需要を支え、サプライチェーンの強靭性を維持しています。
窒化アルミニウムセラミックス市場の競争環境は、技術的な差別化、製造ノウハウ、そして半導体、電子機器、産業機器メーカーとの長年にわたる顧客関係によって特徴づけられます。京セラ株式会社、CeramTec GmbH、CoorsTek Inc.、徳山株式会社、丸和株式会社などの企業は、高度なセラミック加工技術、製品革新、製造能力の拡大に継続的に投資しています。一方、3M社、古河電気工業株式会社、Surmet Corporation、Precision Ceramics USA, Inc.、西村アドバンストセラミックス株式会社は、半導体製造装置、熱管理システム、高信頼性産業用途を対象としたカスタマイズされたセラミックソリューションを通じて、製品ポートフォリオを強化しています。
こうした戦略的投資には、顧客の変化するニーズに対応するため、生産能力の増強や粉体処理・加工技術の向上を目指す取り組みが含まれる。半導体製造装置メーカー、部品メーカー、材料メーカー間の合弁事業は、新製品の開発や先進セラミック技術の普及を可能にしている。その他、企業は生産の持続可能性、プロセスの最適化、より熱伝導性の高い材料の探索といった取り組みも行っている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
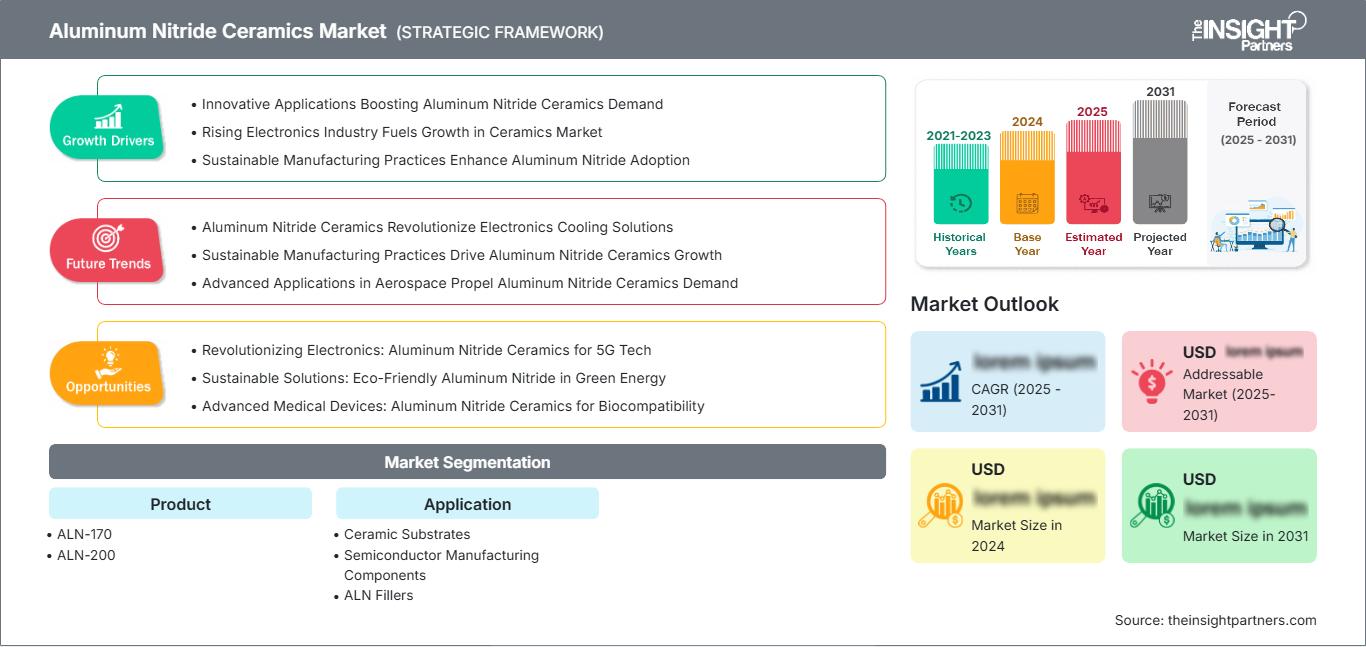
窒化アルミニウムセラミックス市場:戦略的洞察
地域別分析
北米の窒化アルミニウムセラミックス市場
北米は2025年時点で窒化アルミニウムセラミックス市場の29~32%を占め、2026~2034年には年平均成長率(CAGR)5.3~5.8%で拡大すると予測されている。この成長は、国内半導体製造への投資増加、電気自動車製造の拡大、航空宇宙、防衛、産業オートメーション分野における高性能熱管理材料の需要増加によって支えられている。半導体サプライチェーンのレジリエンス強化を促進する政府の取り組みも、先進セラミック基板および半導体製造部品に対する地域的な需要をさらに高めている。
窒化アルミニウムセラミックスの応用は、米国とカナダにおいて、特にパワーエレクトロニクス、5Gネットワーク、半導体製造装置などの分野で勢いを増し続けている。炭化ケイ素や窒化ガリウムを用いたパワーデバイスの使用が増加するにつれ、より優れた熱伝導性と電気絶縁性を備えたセラミックスの必要性が高まっている。半導体製造能力に関する製造技術、研究開発への投資の増加が、この地域の成長を牽引するだろう。
米国における窒化アルミニウムセラミックス市場
米国は2025年には北米市場の80~83%を占め、2034年まで年平均成長率(CAGR)5.4~5.9%で成長すると予測されている。国内チップ製造プログラムへの投資を含む、半導体製造を支援する連邦政府の取り組みにより、ウェハ処理装置、パワーモジュール、高性能電子システムに使用される先進セラミック部品の需要が高まっている。米国の半導体メーカー、航空宇宙企業、電子機器OEMからなる強力なエコシステムが、市場拡大を支え続けている。
主要メーカーや技術開発企業は、米国全土に大規模な研究開発拠点や製造拠点を構え、先進セラミック材料の継続的なイノベーションを推進しています。電気自動車、再生可能エネルギーシステム、医療用電子機器、産業オートメーション機器の普及拡大は、セラミック基板や熱管理ソリューションの需要をさらに押し上げています。精密製造と先端材料研究への継続的な投資は、地域市場における米国のリーダーシップを強化するものと期待されます。
欧州の窒化アルミニウムセラミックス市場
欧州は2025年に市場シェアの23~26%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%を記録すると予測されている。ドイツは、半導体製造装置、自動車エレクトロニクス産業、産業オートメーション分野における高い技術力により、引き続き地域市場を牽引する存在となる。また、先進セラミックスに関する広範な研究や、電気自動車および再生可能エネルギー用途を支えるパワーエレクトロニクスへの継続的な投資も、同国の市場成長に貢献している。
英国は半導体研究、航空宇宙技術、および高度な製造能力への投資を通じて需要を強化し続けている。ドイツは、自動車用電子機器、産業機械、および熱伝導性セラミック材料を必要とする精密工学部品の生産が好調で、地域におけるリーダーとしての地位を維持している。フランス、イタリア、スペインでは、産業オートメーション、再生可能エネルギー機器、および拡大する電子機器製造に牽引され、着実に導入が進んでおり、複数の高付加価値用途における地域市場の緩やかな拡大を支えている。
アジア太平洋地域における窒化アルミニウムセラミックス市場
アジア太平洋地域は2025年には37~40%のシェアを占め、2034年まで年平均成長率(CAGR)6.4~6.9%と最も速い成長が見込まれている。半導体製造は中国、日本、韓国、台湾が中心となっている一方、インドは政府の優遇措置や産業投資の拡大に支えられ、成長著しい電子機器製造拠点として台頭しつつある。
日本は引き続き先端セラミック技術革新をリードしており、中国は半導体生産能力を急速に拡大している。韓国はメモリチップ製造の主要拠点であり続け、オーストラリアは鉱業、防衛、産業用途を通じて需要を支えている。強力な電子機器製造エコシステムと有利な産業政策により、アジア太平洋地域は引き続き最大の地域市場としての地位を維持している。
中東・アフリカの窒化アルミニウムセラミックス市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.2%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、産業の多角化、電子機器製造、再生可能エネルギーインフラへの投資を拡大しており、高性能産業用途における先進セラミック材料の新たな機会が生まれています。
南アフリカは、鉱業、工業加工業、エンジニアリング産業に支えられ、サハラ以南アフリカにおける主要な製造拠点であり続けている。中東・アフリカのその他の地域では、各国政府が製造業の現地化、インフラの近代化、技術主導型の産業開発を推進する中で、先進的なセラミック技術が徐々に導入されつつあり、長期的な需要の着実な伸びを支えている。
セグメンテーション分析
製品
製品セグメントでは、熱管理および半導体用途で使用される窒化アルミニウムセラミックスの性能特性を定義します。窒化アルミニウムセラミックス市場は、メーカーが高度な電子機器をサポートするために、純度と機械的強度を向上させた高熱伝導性グレードを開発するにつれて、拡大を続けています。半導体製造、電気自動車、産業用電子機器における高信頼性セラミックス材料の需要増加を背景に、このセグメントは2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%を記録すると予想されています。
- ALN-170:主に、熱伝導率、電気絶縁性、コスト効率のバランスが求められる用途に使用されます。このグレードは、安定した性能と製造規模の拡大が不可欠なセラミック基板、産業用電子機器、および一般的な熱管理部品に広く採用されています。
- ALN-200:優れた熱伝導性と高い材料純度を備えているため、高度な半導体製造装置、高出力電子モジュール、航空宇宙用電子機器、および卓越した放熱性と長期的な動作信頼性が求められるその他の用途に適しています。
応用
窒化アルミニウムセラミックスは、熱管理、電気絶縁、精密製造においてますます重要性を増しており、用途分野が依然として主要な需要創出セグメントとなっています。半導体製造、パワーエレクトロニクス、および高度なパッケージング技術の継続的な拡大により、複数の高付加価値産業における採用が加速しています。用途分野は、技術革新と電子機器製造インフラへの投資増加に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.5%で成長すると予測されています。
- セラミック基板:電力半導体モジュール、LEDパッケージ、RFデバイス、および厳しい動作環境下で優れた熱伝導性、寸法安定性、電気絶縁性が求められる電子回路など、幅広い用途で使用されているため、最大の用途となっている。
- 半導体製造部品:ウェーハ製造施設では、高度な半導体製造工程全体を通して、腐食性のプロセス環境、高温、および厳しい寸法公差に耐えることができる、非常に耐久性の高いセラミック部品が求められるため、需要は増加し続けています。
- ALNフィラー:電気自動車、家電製品、通信機器、産業システムにおいて、電気絶縁性を維持しながら放熱性を向上させるため、熱界面材料、封止材、エンジニアリングポリマー、複合材料への配合が増加している。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
セラミック基板 |
高い |
パワーモジュール |
成熟した |
|
半導体製造部品 |
高い |
チップ製造 |
スケーリング |
|
ALNフィラー |
中くらい |
熱伝導性化合物 |
新興 |
窒化アルミニウムセラミックス市場の成長要因と影響分析
世界中で半導体製造への投資が増加している
世界的な半導体生産の発展ペースの加速に伴い、ウェハー、基板、静電チャック、熱部品などに使用される窒化アルミニウムセラミックスの需要が増加しています。米国、欧州、日本、韓国、中国などの国々は、サプライチェーンの安全性を確保する上で半導体製造が重要であることから、国内の半導体製造産業への投資を積極的に行っています。そのため、高温や腐食環境、厳しい寸法仕様に耐えうる高品質のセラミックス材料に対する需要が絶えず高まっています。窒化アルミニウムセラミックスは、高い熱伝導率、優れた電気絶縁性、高い耐薬品性を備えており、半導体製造に不可欠な材料となっています。半導体製造技術が高度化するにつれて、より高性能なセラミックス材料の必要性も高まるでしょう。
電気自動車とパワーエレクトロニクスの普及拡大
輸送および産業分野における電化の進展に伴い、強力な電子システムから発生する熱を効率的に管理できる材料への需要が高まっています。電気自動車には、パワーモジュール、インバーター、車載充電器、バッテリー管理システムなどが搭載されており、これらは使用時に相当量の熱を発生します。窒化アルミニウムセラミックスは、優れた熱伝導性と電気絶縁性を備えているため、これらの重要な部品の信頼性と効率性を向上させます。炭化ケイ素や窒化ガリウムなどのパワー半導体デバイスの使用が増加していることも、熱負荷を管理するための効率的なセラミック基板の必要性から、需要をさらに高めています。
高度な電子機器および電気通信インフラの拡張
5Gネットワークの設置、AIチップ、データセンターの運用、航空宇宙エレクトロニクス、産業オートメーションシステムの増加に伴い、高効率セラミックスの需要はさらに高まるでしょう。現代の電子製品には、信頼性と効率性を高めるために、熱管理に優れた小型製品が求められています。窒化アルミニウムセラミックスは、優れた熱伝導性、誘電損失の低減、堅牢性といった特性から、まさに理想的なソリューションを提供します。多くのメーカーが、RF製品、レーザー、光通信機器、高周波電子部品などに、こうしたセラミックスを採用しています。世界中でデジタルインフラへの投資が拡大し続けるにつれ、こうしたセラミックスの需要も増加していくと予想されます。
窒化アルミニウムセラミックス市場の将来動向
次世代電子機器向け先進熱管理材料の開発
窒化アルミニウムセラミックス市場の動向は、次世代半導体デバイス、人工知能ハードウェア、電気自動車、高密度パワーエレクトロニクスを支える高熱伝導性セラミック材料の継続的なイノベーションによってますます形成されています。メーカー各社は、粉末の合成方法の改善、焼結方法の高度化、加工プロセスの向上に多額の投資を行い、熱性能の向上と製造ばらつきの低減を実現しています。その結果、窒化アルミニウムセラミックスは、高度なパッケージング、高出力デバイス、RF通信、産業用電子機器などの用途において、より厳しい要件を満たすことができるようになりました。
自動化およびデジタル製造技術の導入拡大
自動化、人工知能、デジタル検査、高度なプロセス制御は、製造工程の一貫性と品質向上を目指し、セラミック部品の製造にますます取り入れられています。自動粉末処理、ロボット加工、製造工程の監視といった技術の活用は、欠陥を最小限に抑えつつ、生産効率と歩留まりの向上に貢献します。デジタル製造は、半導体製造装置や電子部品に求められる高い許容精度にも対応可能です。生産量の増加に伴い、インダストリー4.0は窒化アルミニウムセラミックス業界の効率向上とコスト削減に貢献するでしょう。
窒化アルミニウムセラミックスの市場機会
新興国における半導体製造能力の拡大
国内半導体製造を奨励する政府のインセンティブプログラムは、アジア太平洋、中東、および一部の欧州市場において、先進セラミックサプライヤーに大きな機会をもたらしています。窒化アルミニウムセラミック市場の予測では、今後10年間、ウェーハ製造工場、先進パッケージング施設、および半導体製造装置への投資が継続すると見込まれています。これらの発展により、セラミック基板、静電チャック、チャンバー部品、および熱管理材料の需要が増加すると予想されます。生産能力の拡大、材料純度の向上、および地域に根ざしたサプライチェーンの構築が可能なメーカーは、急速に進化する半導体製造エコシステムを支えながら、長期的な成長機会を捉えるのに有利な立場に立つでしょう。
再生可能エネルギーおよび航空宇宙用途における利用の拡大
再生可能エネルギーシステム、衛星技術、防衛電子機器、航空宇宙プラットフォームの普及拡大に伴い、高性能セラミック材料への需要が高まっています。窒化アルミニウムセラミックは、優れた熱伝導性と電気絶縁特性により、電力変換機器、レーダーシステム、航空電子機器、高周波通信機器などでの利用がますます増加しています。パワーエレクトロニクス、エネルギー貯蔵技術、宇宙探査プログラムにおける継続的な進歩は、従来の半導体用途を超えた商業機会の拡大を期待しています。セラミックメーカー、航空宇宙関連企業、エネルギー技術企業間の戦略的パートナーシップは、製品イノベーションと市場浸透をさらに加速させるでしょう。
最近の動向
- 2026年4月: 京セラインターナショナルは、ノースカロライナ州ヘンダーソンビルにあるファインセラミックス製造施設を拡張し、30,000psiの冷間静水圧プレス(CIP)を導入するとともに、生産スペースを拡大しました。この投資により、半導体、航空宇宙、医療、エネルギー、産業用途向けの高純度セラミック部品の大型製造能力が強化されるとともに、生産効率と材料の一貫性が向上します。
- 2025年11月: CeramTec GmbHはSEMICON Europa 2025に参加し、半導体製造向けの先進的なセラミック技術ソリューションを発表しました。これには、ウェハ処理装置や要求の厳しい半導体製造環境向けに設計された高性能セラミック部品が含まれます。今回の展示は、半導体製造技術に対する同社の戦略的重点を改めて示すものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -