
Mercado de antivenenos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de antivenenos y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (antiveneno monovalente, antiveneno polivalente); reptil (serpiente, escorpión, araña, otros (si los hay)); modo de acción (citotóxico, neurotóxico, hemotóxico, cardiotóxico, miotóxico, otros (si los hay)) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00007741
- Categoría : Ciencias de la vida
- Número de páginas : 151
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
1.540 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.840 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,07 %
Índice de crecimiento
Mercado potencial
19.810 millones de dólares estadounidenses
(2026-2034)
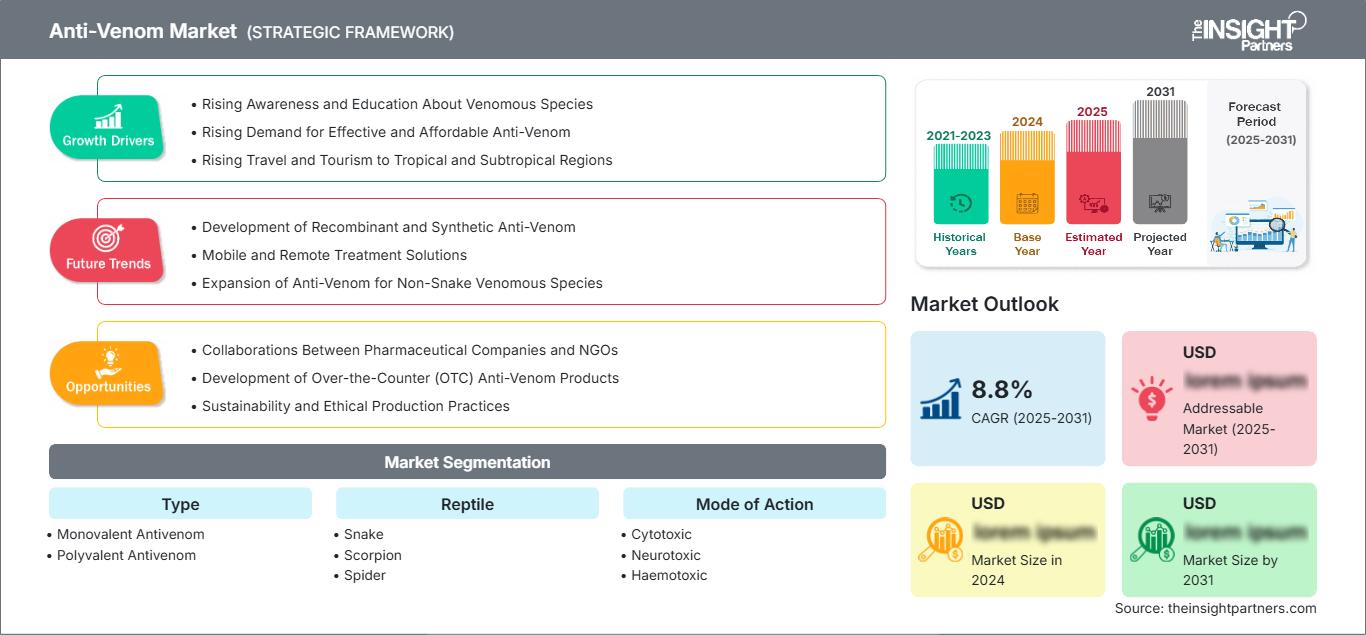
El mercado de antídotos alcanzó los 1.540 millones de dólares estadounidenses en 2025 y se estima que llegará a los 2.840 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,07% durante el período de previsión de 2026 a 2034. Este crecimiento se atribuye a la demanda sostenida de terapias para mordeduras de serpiente, la mayor concienciación sobre el envenenamiento como enfermedad tropical desatendida y los esfuerzos por mejorar la eficacia, la especificidad regional, la capacidad de producción y la disponibilidad de los antídotos en las clínicas.
América del Norte mantendrá su posición relativamente estable gracias a una infraestructura de atención de emergencias bien desarrollada, redes de especialistas en control de intoxicaciones y la disponibilidad de antídotos. Se estima que el mercado de antídotos en América del Norte crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 6,2 % entre 2026 y 2034.
Análisis y perspectivas del mercado de antídotos
- América del Norte: Se prevé que América del Norte represente entre el 24 % y el 28 % de la cuota de mercado de antivenenos en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 6,2 % durante el período 2026-2034 , gracias al tratamiento de emergencia en hospitales, los servicios de toxicología establecidos, los productos regulados y la accesibilidad relativamente alta al tratamiento.
- EE. UU.: Se prevé que EE. UU. represente entre el 82 % y el 87 % de la cuota de mercado de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,1 % durante el período 2026-2034 , impulsado por la demanda hospitalaria y las vías especializadas para el tratamiento de intoxicaciones.
- Europa: Se estima que Europa tendrá una cuota de mercado del 18-22% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,5% durante el período 2026-2034 , con la contribución de Alemania, el Reino Unido, Francia, España e Italia a través de la adquisición especializada de productos hospitalarios y la normativa establecida sobre productos biológicos.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8 % al 8,0 % durante el período 2026-2034 , liderada por India, China, Japón y Australia, a medida que se expandan los programas de acceso y las capacidades de producción regionales.
- Segmento más grande: Se espera que el antiveneno polivalente tenga una cuota de mercado del 62-68% en 2025 , con un crecimiento anual compuesto del 6,0-7,0% durante el período 2026-2034 , lo que refleja la amplia cobertura de veneno y la eficiencia en la adquisición.
- Segmento de alto crecimiento: Las aplicaciones neurotóxicas están representadas dentro de la cartera de modos de acción, y se espera que el segmento más amplio de modos de acción crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,4 % durante el período 2026-2034 , impulsado por la especificidad del producto y la focalización clínica.
- Empresas clave analizadas en detalle: Alomone Labs, Ltd., Boehringer Ingelheim International GmbH, BTG International Ltd., CSL Limited, Flynn Pharma (Micropharm), Haffkine Bio-Pharmaceutical Corporation Limited, Laboratorios Silanes, Merck & Co., Inc., Pfizer Inc., Sigma-Aldrich Co.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se han realizado esfuerzos para mejorar la especificidad, la purificación, la composición de anticuerpos, la estabilidad y el proceso de fabricación en el desarrollo de antivenenos. Los antivenenos tradicionales derivados del plasma animal siguen siendo relevantes, mientras que la investigación se centra en anticuerpos recombinantes y otras moléculas. La rentabilidad de la producción depende de la obtención del veneno, la inmunización de los animales donantes, la producción de plasma, la purificación, el control de calidad y la logística hospitalaria y de la cadena de frío especializada.
El crecimiento futuro se centrará más en mejorar el suministro en zonas con alta incidencia de venenos y no solo en aumentar el volumen de antivenenos producidos para los países desarrollados. Las directrices de la OMS sobre tratamientos con antivenenos, tanto tradicionales como novedosos, serán útiles para orientar los futuros esfuerzos de desarrollo. Los gobiernos y los organismos de adquisición tendrán en cuenta la calidad, los venenos regionales cubiertos, el costo y la disponibilidad.
Alcance del informe del mercado de antídotos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.540 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.840 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,07% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de antídotos
El pronóstico del mercado de antivenenos indica que la demanda depende principalmente de la prevalencia de mordeduras venenosas y de la prontitud de los pacientes para buscar tratamiento. La OMS estima que se producen millones de casos de mordeduras de serpiente cada año, pero la mayoría ocurren en zonas rurales y con escasos recursos. Por lo tanto, el crecimiento del mercado de antivenenos depende de los hospitales, la contratación pública, la concienciación de los médicos, las derivaciones de emergencia y la importancia epidemiológica de los venenos utilizados en su producción. La cadena de valor de los antivenenos incluye la obtención del veneno y la inmunización animal, así como la recolección de plasma, la purificación, la formulación, el control de calidad y las pruebas, la aprobación regulatoria y la distribución. La oferta está inherentemente limitada por la falta de capacidad para la caracterización del veneno y la fabricación biológica.
El posicionamiento en el mercado depende cada vez más de la cobertura geográfica de los venenos, los datos clínicos, la capacidad de fabricación y la aceptación regulatoria. Por lo tanto, el análisis del mercado de antivenenos implica más que la mera disponibilidad del producto, especialmente cuando existen varios productos con diferente capacidad de neutralización. La empresa australiana CSL Limited cuenta con una importante cartera de antivenenos, mientras que MicroPharm y Laboratorios Silanes tienen relevancia regional. Haffkine Bio-Pharmaceutical Corporation Limited abastece las necesidades del sector público indio, mientras que Pfizer Inc. y Boehringer Ingelheim International GmbH lo hacen a través de sus capacidades en productos farmacéuticos y biológicos.
También se observa un cambio en las prioridades de inversión. La OMS ha establecido perfiles de productos objetivo para los antivenenos convencionales, así como para nuevos productos basados en moléculas pequeñas y anticuerpos modificados. Esto brinda a las empresas la oportunidad de combinar la tecnología convencional basada en plasma con productos innovadores. Las alianzas estratégicas, el apoyo de los donantes para la investigación y el desarrollo, la producción regional y los acuerdos de compra gubernamentales pueden ayudar a mitigar el riesgo empresarial.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de antídotos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de antídotos
Se estima que Norteamérica representará entre el 24 % y el 28 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 6,2 % entre 2026 y 2034. Estados Unidos es el mayor mercado regional, ya que las mordeduras de serpientes venenosas ocurren principalmente en regiones donde los hospitales cuentan con protocolos para una evaluación rápida, pruebas de laboratorio, administración de antídotos y cuidados de apoyo. Las compras hospitalarias constituyen el principal canal comercial.
La demanda en la región no depende tanto del crecimiento demográfico, sino más bien de la preparación, la disponibilidad, la cooperación con los centros de toxicología y los estándares de tratamiento. Canadá representa una menor cuota del mercado regional debido a la limitación geográfica de las mordeduras de serpientes venenosas. Los productos de alto precio siguen siendo comercialmente viables debido al número relativamente bajo de pacientes, ya que el tratamiento generalmente incluye atención hospitalaria y seguimiento.
Mercado estadounidense de antídotos
Se prevé que Estados Unidos represente entre el 82 % y el 87 % de la cuota de mercado de Norteamérica en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,1 % entre 2026 y 2034. La demanda se concentra en los servicios de urgencias, los hospitales especializados en traumatología, las unidades de cuidados intensivos y los centros de control de intoxicaciones. Los requisitos de tratamiento varían según la especie de serpiente de la región, en particular las serpientes de cascabel, las cabezas de cobre, las mocasines de agua y las serpientes coralinas.
El entorno comercial premia aquellos productos que cuentan con aprobación regulatoria, estabilidad en la fabricación y pautas de dosificación clínica bien definidas. Los hospitales se abastecen de productos en función de la exposición local y sus necesidades de preparación para emergencias, en lugar de las necesidades de los pacientes ambulatorios. Los productos relacionados con terapias especiales para venenos, como los de Laboratorios Silanes y Rare Disease Therapeutics, resaltan la importancia de las carteras de productos biológicos adaptadas a necesidades específicas. El enfoque en la utilización de recursos sanitarios también podría resultar beneficioso para los productos que minimizan las complicaciones y la duración del tratamiento.
Mercado europeo de antídotos
En 2025, Europa tendrá una cuota de mercado del 18-22%, con una tasa de crecimiento anual compuesta (TCAC) del 5,4-6,5% entre 2026 y 2034. Los principales centros de demanda serán el Reino Unido, Alemania, Francia, Italia y España, y el acceso a los productos estará condicionado por los procedimientos de adquisición, los servicios de toxicología y la normativa sobre productos biológicos. El Reino Unido sigue siendo estratégicamente importante debido al suministro de antivenenos especializados, esenciales para determinados mercados internacionales.
Alemania se caracteriza por una infraestructura de emergencia avanzada, así como por la adquisición de suministros hospitalarios y la toxicología especializada. Francia, Italia y España generan demanda a través de redes hospitalarias regionales y el tratamiento de envenenamientos, tanto locales como importados. La demanda en Europa es más predecible gracias al buen acceso a la atención médica; sin embargo, la exposición varía considerablemente entre países. La importancia estratégica de la región no solo radica en su demanda, sino también en el desarrollo farmacéutico, el sistema de calidad, el conocimiento normativo y la distribución especializada.
Mercado de antídotos en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico (APAC) alcance una cuota de mercado del 27-31% en 2025 y crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,8-8,0% entre 2026 y 2034. El principal motor de la demanda en APAC será India. Además de India, existen mercados consolidados en China, Japón, Corea del Sur y Australia. En India, existe una importante demanda clínica, sumada a la capacidad de fabricación local.
Las compras gubernamentales, las iniciativas de salud rural, la mejora de los informes y el enfoque en la optimización de la calidad del tratamiento son los factores que impulsan el crecimiento en la región. Australia cuenta con una infraestructura avanzada para la producción de antivenenos contra diversas serpientes venenosas, mientras que la India presenta una epidemiología y una demanda de antivenenos regionales significativamente mayores. La OMS ha designado al sur de Asia como una de las regiones clave que requieren antivenenos.
Mercado de antídotos para venenos en Oriente Medio y África
Oriente Medio y África representan una base comercial más pequeña, pero con importantes necesidades médicas no cubiertas. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,2 % y el 7,3 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos cuentan con una infraestructura sanitaria avanzada, mientras que Sudáfrica se consolida como un importante centro regional de tratamiento y fabricación.
El resto de la demanda en Oriente Medio y África está fuertemente influenciada por la exposición a zonas rurales, la actividad agrícola, la accesibilidad a los hospitales y la contratación pública. La inversión en el sector energético y el desarrollo de infraestructuras pueden mejorar el acceso a los servicios de emergencia en zonas remotas, pero la distribución geográfica sigue siendo un desafío. Las oportunidades a largo plazo de la región dependen de una contratación fiable, productos de calidad garantizada, una cobertura adecuada de venenos y mejores protocolos de tratamiento, más que únicamente de la expansión comercial.
Análisis de segmentación
Tipo
El tipo de veneno es un factor clave en la decisión de compra, ya que la cobertura del veneno determina la aplicabilidad clínica y las necesidades de inventario. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 7,0 % durante el período 2026-2034 . Los productos polivalentes suelen ofrecer una cobertura más amplia y una mayor eficiencia en la adquisición, mientras que los productos monovalentes proporcionan una mayor especificidad cuando un veneno en particular es epidemiológicamente dominante.
- Antiveneno monovalente: Los productos monovalentes se dirigen a un veneno específico o a un perfil de veneno estrechamente relacionado, lo que los hace estratégicamente valiosos cuando la identificación de la especie es fiable y los protocolos clínicos locales permiten una gestión de inventario específica.
- Antiveneno polivalente: Los productos polivalentes ofrecen protección contra múltiples perfiles de veneno y siguen siendo importantes en situaciones de emergencia donde la identificación de la especie es incierta, lo que contribuye a una mayor utilidad del inventario hospitalario y a la adquisición por parte del sector público.
Reptil
La segmentación de reptiles refleja el origen biológico del veneno y los consiguientes requisitos de tratamiento. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,5 % durante el periodo 2026-2034 . Los productos relacionados con serpientes dominan la demanda comercial debido a la carga global de mordeduras de serpiente, mientras que los productos derivados de escorpiones y arañas siguen teniendo importancia a nivel regional.
- Serpientes: Los productos relacionados con las serpientes representan la principal oportunidad comercial, ya que el envenenamiento por mordedura de serpiente provoca una mortalidad y discapacidad considerables, especialmente en el sur de Asia, el África subsahariana y las regiones rurales tropicales.
- Escorpión: Los antídotos contra el veneno de escorpión son especialmente relevantes en regiones áridas y semiáridas, donde las exposiciones pediátricas pueden generar importantes necesidades de atención de emergencia y requerir el mantenimiento de inventarios hospitalarios especializados.
- Arañas: Los antídotos contra el veneno de araña abordan exposiciones geográficamente concentradas y requieren conocimientos clínicos específicos de cada especie, lo que crea grupos de demanda más pequeños pero estratégicamente importantes en países con poblaciones de arañas de importancia médica.
Modo de acción
El modo de acción proporciona un marco clínico para comprender los efectos del veneno y los requisitos terapéuticos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,4 % entre 2026 y 2034, a medida que los fabricantes mejoren la caracterización del veneno y desarrollen productos con perfiles de neutralización más precisos. Esto también impulsa la investigación de terapias complementarias dirigidas.
- Citotóxico: El envenenamiento citotóxico puede producir lesiones tisulares locales graves, por lo que un tratamiento rápido es importante para limitar la necrosis, las complicaciones secundarias y la posible discapacidad a largo plazo.
- Neurotóxico: Los efectos neurotóxicos pueden comprometer la función neuromuscular y la respiración, lo que aumenta la importancia del tratamiento hospitalario rápido y de los productos capaces de neutralizar las neurotoxinas pertinentes.
- Hemotóxico: El envenenamiento hemotóxico puede alterar la coagulación y producir complicaciones hemorrágicas graves, que requieren la administración inmediata de antiveneno junto con el control de laboratorio y el tratamiento de apoyo.
- Cardiotoxicidad: Los efectos cardiotóxicos del veneno pueden provocar inestabilidad cardiovascular aguda, lo que requiere protocolos especializados de monitorización y tratamiento de emergencia, además de la neutralización del veneno.
- Miotóxico: Los efectos miotóxicos pueden causar lesiones musculares y complicaciones sistémicas, lo que genera la necesidad de una intervención oportuna y de productos diseñados en función de los perfiles de veneno relevantes para cada región.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Hospitales y clínicas |
Alto |
Atención de emergencia |
Maduro |
|
Agencias gubernamentales |
Alto |
Adquisición a granel |
Escalada |
|
Organizaciones sin fines de lucro |
Medio |
Programas de acceso |
Escalada |
Factores que impulsan el crecimiento del mercado de antivenenos y análisis de su impacto
Mayor reconocimiento de la mordedura de serpiente como una importante enfermedad tropical desatendida.
El mayor reconocimiento del envenenamiento por mordedura de serpiente como un problema de salud pública prevenible está fortaleciendo la atención política y las prioridades de adquisición. La OMS estima que aproximadamente entre 4,5 y 5,4 millones de personas son mordidas por serpientes anualmente, de las cuales entre 1,8 y 2,7 millones desarrollan la enfermedad y decenas de miles mueren por complicaciones. Esta carga crea una brecha sustancial entre la necesidad epidemiológica y la demanda de tratamiento comercialmente satisfecha. Los gobiernos y las organizaciones internacionales consideran cada vez más la disponibilidad confiable de antídoto como un requisito esencial para el sistema de salud. El impacto es particularmente significativo en países donde la subnotificación ha debilitado históricamente la previsión de adquisiciones. Una mejor vigilancia puede traducirse en una planificación de la demanda más precisa, mejores inventarios de reserva y mayores incentivos para que los fabricantes mantengan productos específicos para cada región.
La especificidad regional del veneno está redefiniendo las prioridades de desarrollo de productos.
La composición del veneno puede variar entre poblaciones geográficas de una misma especie, lo que limita la eficacia de los productos desarrollados sin una caracterización regional adecuada. Este problema es particularmente relevante en el sur de Asia y el África subsahariana, donde la diversidad de poblaciones de serpientes y las diferencias en los perfiles de veneno dificultan la estandarización de la adquisición. Por lo tanto, los fabricantes están haciendo mayor hincapié en los inmunógenos de veneno representativos, la mejor caracterización, las pruebas de neutralización validadas y la evidencia clínica. El impacto comercial es doble: las empresas con productos adecuados para la región pueden obtener una mayor aceptación institucional, mientras que los fabricantes que dependen de formulaciones amplias pero poco específicas pueden enfrentar barreras de adquisición. Una mayor especificidad también puede aumentar la confianza entre los clínicos, un factor importante en mercados donde el uso histórico de productos inadecuados ha debilitado la confianza y reducido la adopción de tratamientos eficaces.
Ampliación de los estándares de garantía de calidad y de adquisiciones.
Las tendencias del mercado de antivenenos indican que las normas regulatorias y de adquisición están adquiriendo mayor influencia a la hora de determinar qué antivenenos logran un acceso sostenible al mercado. El proceso de evaluación de riesgos y beneficios de la OMS evalúa la calidad, la seguridad, la eficacia y las características de rendimiento, mientras que sus perfiles de producto objetivo establecen expectativas más claras tanto para los tratamientos convencionales como para los emergentes. Estos mecanismos pueden reducir la ventaja competitiva de los productos poco caracterizados y alentar a los fabricantes a fortalecer el cumplimiento de las Buenas Prácticas de Fabricación (BPF), el abastecimiento de veneno, la validación y la documentación. Para los sistemas de salud, una garantía de calidad más rigurosa puede reducir la incertidumbre al seleccionar productos para la adquisición nacional o institucional. Para los fabricantes, el cumplimiento puede aumentar inicialmente los costos de desarrollo, pero puede mejorar el acceso a los canales de adquisición internacionales y respaldar la estabilidad comercial a largo plazo en mercados con alta demanda.
Tendencias futuras del mercado de antídotos
Las terapias de nueva generación complementarán los antídotos convencionales.
Es probable que la siguiente fase del desarrollo terapéutico se extienda más allá de los antivenenos convencionales derivados del plasma animal, abarcando anticuerpos modificados genéticamente e inhibidores de moléculas pequeñas. La OMS publicó en 2025 perfiles de productos objetivo para nuevos tratamientos contra las mordeduras de serpiente, incluyendo productos destinados a entornos hospitalarios y prehospitalarios. Este marco podría acelerar el desarrollo de terapias capaces de abordar los efectos del veneno antes de que el paciente reciba atención definitiva. La implicación comercial no es necesariamente la sustitución de los productos convencionales. En cambio, los nuevos tratamientos podrían funcionar inicialmente como coadyuvantes para estabilizar a los pacientes, reducir el daño mediado por toxinas o proporcionar una cobertura más amplia. Las empresas que combinen capacidades de fabricación biológica consolidadas con la ingeniería de anticuerpos moderna y la investigación traslacional podrían obtener ventajas estratégicas a medida que el desarrollo clínico se vuelva más estructurado.
Oportunidades de mercado para los antivenenos
Las alianzas regionales de fabricación pueden solucionar las persistentes deficiencias en el suministro.
Las alianzas de fabricación representan una oportunidad atractiva en regiones con alta incidencia de enfermedades pero capacidad de producción limitada. Las instalaciones locales o regionales pueden reducir la dependencia de cadenas de suministro de larga distancia, mejorar la capacidad de respuesta a la demanda estacional y respaldar productos diseñados en torno a venenos relevantes a nivel local. Las alianzas entre fabricantes biológicos consolidados, gobiernos, universidades y organizaciones de adquisiciones pueden distribuir los riesgos de desarrollo y fabricación. La transferencia de tecnología puede ser particularmente valiosa para el procesamiento, la purificación, las pruebas de calidad y los sistemas de buenas prácticas de fabricación (BPF) del plasma. Los modelos comerciales basados en acuerdos de compra anticipada o adquisiciones conjuntas pueden mejorar aún más la visibilidad de la demanda. Estos acuerdos podrían incentivar a los fabricantes a mantener la capacidad incluso cuando los mercados nacionales individuales son demasiado pequeños para sustentar una producción dedicada de manera económicamente viable.
El diagnóstico y la caracterización del veneno pueden generar oportunidades de inversión adyacentes.
Un mejor diagnóstico podría mejorar la precisión en la selección del antiveneno y reducir la incertidumbre cuando se desconoce la especie causante de la mordedura. La OMS ha destacado las herramientas de diagnóstico como un componente importante para fortalecer los sistemas de vigilancia y tratamiento de las mordeduras de serpiente. Por lo tanto, las oportunidades de inversión se extienden más allá del vial terapéutico en sí, abarcando la detección del veneno, los ensayos inmunológicos, los laboratorios de referencia y los sistemas epidemiológicos digitales. Un ecosistema de diagnóstico podría facilitar una elaboración más precisa de los perfiles de veneno, mejorar la previsión de adquisiciones y orientar el desarrollo de futuras formulaciones monovalentes o polivalentes dirigidas. Las empresas que incursionan en este sector pueden crear soluciones integradas que combinen diagnóstico, selección de tratamientos, apoyo a la toma de decisiones clínicas y vigilancia. Estos enfoques pueden ser particularmente valiosos en países con alta incidencia de mordeduras de serpiente, donde los recursos sanitarios deben asignarse de acuerdo con la epidemiología local verificada.
Novedades recientes
- Febrero de 2026: La Organización Mundial de la Salud publicó su primera guía sobre tratamientos innovadores para mordeduras de serpiente, estableciendo perfiles de producto objetivo para terapias con moléculas pequeñas y anticuerpos modificados genéticamente, destinadas a entornos hospitalarios y prehospitalarios. La guía tiene como objetivo ayudar a los desarrolladores y reguladores a alinear los nuevos tratamientos con los requisitos clínicos y abordar la necesidad de terapias para los millones de casos anuales de mordeduras de serpiente.
- Diciembre de 2025: CSL Limited inauguró en Melbourne una planta de fabricación de vacunas y antivenenos con una inversión de 1.000 millones de dólares estadounidenses. La planta produce los once antivenenos australianos e incorpora fabricación conectada digitalmente, sistemas de ejecución automatizados, mantenimiento predictivo y capacidades mejoradas de control de calidad. CSL también declaró que los antivenenos australianos se suministran a varios países vecinos y que las donaciones anuales contribuyen al acceso a los antivenenos en Papúa Nueva Guinea.
- Octubre de 2025: Laboratorios Silanes participó junto con REDTOX e IEST Anáhuac en un simposio sobre intoxicaciones por venenos de animales de importancia médica. El evento incluyó una presentación técnica sobre innovación y biotecnología en el campo de los antivenenos, destacando la continua participación de la compañía en la formación clínica, las redes de toxicología y el desarrollo de capacidades biológicas que respaldan la producción y el tratamiento con antivenenos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -