
対-ヴェナム市場:規模・シェア・予測 2034
抗毒素市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(単価抗毒素、多価抗毒素)、爬虫類別(ヘビ、サソリ、クモ、その他(該当する場合))、作用機序別(細胞毒性、神経毒性、血液毒性、心毒性、筋毒性、その他(該当する場合))、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007741
- カテゴリー : ライフサイエンス
- ページ数 : 151
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
15億4000 万米ドル
基準年値
2034年の予測
28億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.07 %
成長率
対象市場
198億1000 万米ドル
(2026年~2034年)
抗毒素市場の規模は、2025年には15億4000万米ドルでしたが、2034年には28億4000万米ドルに達すると予測されており、2026年から2034年の予測期間における年平均成長率(CAGR)は7.07%です。この成長は、蛇咬傷治療に対する持続的な需要、顧みられない熱帯病としての毒蛇咬傷に対する認識の高まり、そして抗毒素の有効性、地域特異性、生産能力、診療所での入手可能性の向上に向けた取り組みによるものです。
北米は、高度に発達した救急医療インフラ、中毒管理専門家のネットワーク、そして抗毒素製剤の存在により、比較的安定した地位を維持すると見込まれています。北米の抗毒素市場は、2026年から2034年にかけて年平均成長率(CAGR)5.1~6.2%で成長すると予測されています。
抗毒素市場の評価と洞察
- 北米:北米は、病院を拠点とした救急治療、確立された毒物学サービス、規制された製品、比較的高い治療へのアクセス性に支えられ、 2025年には抗毒素市場の24~28%のシェアを占め、2026~ 2034年には年平均成長率(CAGR)5.1~6.2%で成長すると予想されています。
- 米国:米国は、2025年には北米全体の82~87%を占めると予測されており、病院の需要と専門的な中毒管理経路に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.0~6.1%で拡大すると見込まれています。
- ヨーロッパ:ヨーロッパは2025年には18~22%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.4~6.5%で成長すると予測されており、ドイツ、英国、フランス、スペイン、イタリアは専門病院での調達や確立された生物学的製剤規制を通じて貢献する。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占めると推定され、アクセスプログラムや地域生産能力の拡大に伴い、インド、中国、日本、オーストラリアが牽引役となり、 2026~2034年には年平均成長率(CAGR)6.8~8.0%で成長すると予想されている。
- 最大のセグメントである多価抗毒素は、2025年には市場シェアの62~68%を占めると予想され、 2026~2034年には年平均成長率(CAGR)6.0~7.0%で成長すると見込まれています。これは、幅広い毒液への対応と調達効率の高さを反映しています。
- 高成長分野:神経毒性アプリケーションは作用機序ポートフォリオに含まれており、より広範な作用機序分野は、製品の特異性と臨床的標的化によって、 2026年から2034年の間に年平均成長率6.4~7.4%で成長すると予想されています。
- 詳細に分析された主要企業: Alomone Labs, Ltd.、Boehringer Ingelheim International GmbH、BTG International Ltd.、CSL Limited、Flynn Pharma (Micropharm)、Haffkine Bio-Pharmaceutical Corporation Limited、Laboratorios Silanes、Merck & Co., Inc.、Pfizer Inc.、Sigma-Aldrich Co.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抗毒素の開発においては、特異性、精製度、抗体組成、安定性、製造工程の改善に向けた取り組みが行われてきた。従来型の動物血漿由来抗毒素は依然として重要な役割を担っている一方、研究は組換え抗体やその他の分子へとシフトしつつある。生産コストは、毒液の採取、ドナー動物の免疫、血漿の製造、精製、品質管理、そして特別なコールドチェーン/病院物流といった要素に左右される。
今後の成長は、先進国向けの抗毒素生産量を増やすだけでなく、高負担地域における供給体制の改善に重点が置かれるだろう。WHOが策定する従来型および新規抗毒素治療に関するガイドラインは、今後の開発努力の方向性を定める上で役立つ。各国政府および調達機関は、品質、対象となる地域ごとの毒素の種類、コスト、入手可能性などを考慮することになるだろう。
抗毒素市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 15億4000万米ドル |
| 2034年までの市場規模 | 28億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.07% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗毒素市場分析
抗毒素市場の予測によると、需要は主に毒蛇咬傷の発生率と患者が治療を受ける速さに依存しています。WHOは毎年数百万件の蛇咬傷が発生していると推定していますが、その大部分は農村部や資源の乏しい地域で発生しています。したがって、抗毒素市場の成長は、病院、公的調達、医師の認識、緊急紹介、および抗毒素の製造に使用される毒の疫学的意義に依存します。抗毒素のバリューチェーンには、毒の調達と動物の免疫、血漿の採取、精製、製剤化、品質管理と試験、規制当局の承認、および流通が含まれます。供給は、毒の特性評価と生物学的製造能力の不足によって本質的に制限されています。
市場におけるポジショニングは、毒液の地理的分布、臨床データ、製造能力、および規制上の受容性にますます依存するようになっている。したがって、抗毒素市場の分析は、特に中和能力の異なる複数の製品が存在する場合、製品の入手可能性だけにとどまらない。オーストラリアのCSL Limitedは重要な抗毒素ポートフォリオを有しており、MicroPharmとLaboratorios Silanesは地域的な関連性を持っている。Haffkine Bio-Pharmaceutical Corporation Limitedはインドの公共部門のニーズを満たしており、Pfizer Inc.とBoehringer Ingelheim International GmbHは医薬品および生物製剤の製造能力を通じて同様のニーズに対応している。
投資の優先順位にも変化が見られます。WHOは、従来の抗毒素に加え、新しい低分子化合物や遺伝子操作された抗体ベースの製品についても、目標とする製品プロファイルを設定しました。これにより、企業は従来の血漿ベースの技術と革新的な製品を組み合わせる機会を得ています。戦略的提携、研究開発に対するドナーの支援、地域生産、政府との購買契約などは、事業リスクの軽減に役立ちます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
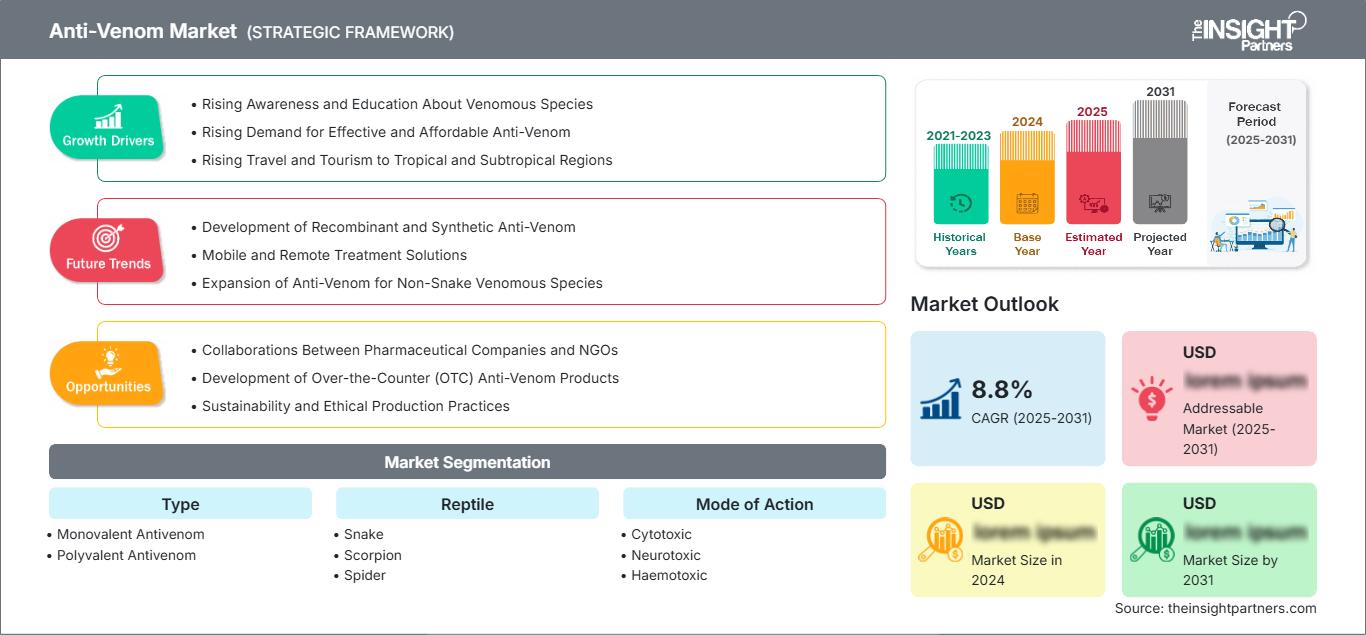
抗毒素市場:戦略的洞察
地域別分析
北米の抗毒素市場
北米は2025年には市場シェアの24~28%を占め、2026~2034年には年平均成長率(CAGR)5.1~6.2%で成長すると予測されている。米国は最大の地域市場であり、毒蛇咬傷は主に、迅速な評価、検査、抗毒素の使用、および支持療法のためのプロトコルを備えた病院が存在する地域で発生する。病院での購入が主な販売チャネルとなっている。
この地域における需要は、人口増加よりもむしろ、備え、供給状況、中毒情報センターとの連携、治療基準に大きく左右される。カナダは、毒蛇咬傷の発生地域が地理的に限定されているため、地域市場におけるシェアは小さい。治療には通常、入院治療と経過観察が含まれるため、患者数は比較的少なく、高価格帯の製品も依然として商業的に成り立っている。
米国抗毒素市場
米国は、2025年の北米市場シェアの82~87%を占め、2026~2034年には年平均成長率(CAGR)5.0~6.1%で成長すると予測されています。需要は、救急外来、外傷専門病院、集中治療室、中毒情報センターなどに集中しています。治療要件は、地域ごとのヘビの種類、特にガラガラヘビ、マムシ、ミズヘビ、サンゴヘビによって異なります。
商業環境では、規制当局の承認、製造の安定性、明確な臨床投与計画に裏付けられた製品が評価されます。病院は、外来患者のニーズではなく、地域における感染状況や緊急時対応のニーズに基づいて製品を備蓄します。Laboratorios SilanesやRare Disease Therapeuticsなどの特殊毒液療法関連製品は、特定のニーズに合わせて調整された生物学的製剤ポートフォリオの重要性を浮き彫りにしています。医療資源の利用効率を重視する傾向は、合併症や治療期間を最小限に抑える製品にも有利に働く可能性があります。
欧州抗毒素市場
2025年には、欧州の市場シェアは18~22%に達し、2026~2034年の年平均成長率(CAGR)は5.4~6.5%になると予測されています。主要な需要地としては、英国、ドイツ、フランス、イタリア、スペインなどが挙げられ、製品へのアクセスは調達手続き、毒性検査サービス、生物製剤規制の影響を受けます。英国は、特定の国際市場にとって重要な特殊抗毒素の供給源として、戦略的に引き続き重要な位置を占めています。
ドイツは、高度な救急医療インフラに加え、病院の調達体制や専門的な毒物学の分野が充実しているのが特徴です。フランス、イタリア、スペインは、地域病院ネットワークを通じて需要を生み出し、国内または国外から持ち込まれた毒蛇咬傷の治療を行っています。ヨーロッパでは医療へのアクセスが良好なため、需要は比較的予測しやすいものの、毒蛇咬傷の発生率は国によって大きく異なります。この地域の戦略的重要性は、需要だけでなく、医薬品開発、品質システム、規制に関する知識、専門的な流通網にも関連しています。
アジア太平洋地域の抗毒素市場
アジア太平洋地域(APAC)は、2025年には市場シェアが27~31%に達し、2026年から2034年にかけて年平均成長率(CAGR)6.8~8.0%で成長すると予測されています。APACにおける主要な需要牽引役はインドです。インド以外にも、中国、日本、韓国、オーストラリアに確立された市場があります。インドでは、臨床需要が大きく、国内製造能力も高いことが要因となっています。
政府による調達、農村部の医療イニシアチブ、報告体制の改善、そして治療の質の向上への注力は、この地域の成長を牽引する要因となっている。オーストラリアは様々な毒ヘビに対する高度な抗毒素インフラを備えている一方、インドは疫学的にも地域的な抗毒素の需要が著しく高い。WHOは南アジアを抗毒素を必要とする主要地域の一つに指定している。
中東・アフリカの抗毒素市場
中東・アフリカ地域は、商業基盤は小さいものの、満たされていない医療ニーズが非常に大きい。同地域は2026年から2034年にかけて年平均成長率(CAGR)約6.2~7.3%で成長すると予測されており、サウジアラビアとアラブ首長国連邦は高度な医療インフラに支えられている一方、南アフリカは重要な地域医療・製造拠点としての役割を果たしている。
中東・アフリカ地域におけるその他の需要は、農村部の状況、農業活動、病院へのアクセス、公共調達に大きく左右される。エネルギー分野への投資とインフラ整備は、遠隔地における緊急医療施設へのアクセスを改善する可能性があるが、地理的な流通は依然として課題となっている。この地域の長期的な成長機会は、商業的な拡大だけではなく、信頼できる調達、品質保証された製品、適切な毒液供給体制、そしてより強固な治療経路の構築にかかっている。
セグメンテーション分析
タイプ
毒の種類は、臨床適用範囲と在庫要件を決定するため、購入における重要な検討事項となります。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.0~7.0%で拡大すると予測されています。多価製品は一般的に幅広い範囲をカバーし、調達効率を高める一方、単価製品は特定の毒が疫学的に優勢な地域でより高い特異性を提供できます。
- 単価抗毒素:単価製品は、特定の毒素またはそれと密接に関連する毒素プロファイルを標的とするため、種の同定が確実で、局所的な臨床プロトコルが集中的な在庫管理をサポートしている場合に戦略的に価値があります。
- 多価抗毒素:多価製品は複数の毒素プロファイルに対応し、種の特定が不確かな緊急時において依然として重要であり、病院の在庫の有用性や公共部門の調達の幅を広げるのに役立ちます。
爬虫類
爬虫類の市場区分は、毒の生物学的起源とそれに伴う治療ニーズを反映している。この分野は2026年から2034年にかけて年平均成長率(CAGR)6.5~7.5%で成長すると予測されている。ヘビ咬傷による世界的な負担のため、ヘビ関連製品が商業需要の大半を占める一方、サソリやクモ関連製品は地域的に重要な位置を占めている。
- ヘビ:ヘビ関連製品は、特に南アジア、サハラ以南のアフリカ、および熱帯の農村地域において、ヘビ咬傷による中毒が相当な死亡率と障害を引き起こすため、主要な商業機会となる。
- サソリ:サソリの抗毒素は、特に乾燥地帯や半乾燥地帯において重要である。これらの地域では、小児がサソリに曝露すると、重大な救急医療ニーズが生じ、専門病院の備蓄を支える必要があるからである。
- クモ:クモの抗毒素は、地理的に集中した曝露に対応するため、種特異的な臨床的認識が必要となり、医学的に重要なクモの個体群が存在する国々において、規模は小さいながらも戦略的に重要な需要プールを生み出す。
作用機序
作用機序は、毒液の影響と治療上の要件を理解するための臨床的枠組みを提供する。製造業者が毒液の特性評価を改善し、より明確な中和プロファイルを持つ製品を開発するにつれて、この分野は2026年から2034年にかけて年平均成長率(CAGR)6.4~7.4%で成長すると予測されている。これは、標的を絞った補助療法の研究も促進する。
- 細胞毒性:細胞毒性毒による中毒は、重度の局所組織損傷を引き起こす可能性があり、壊死、二次的合併症、および潜在的な長期障害を抑えるためには、迅速な治療が重要となる。
- 神経毒性:神経毒性作用は神経筋機能や呼吸機能を損なう可能性があり、迅速な病院での治療と、関連する神経毒を中和できる製品の重要性を高めます。
- 血液毒性:血液毒性のある毒蛇咬傷は、血液凝固を阻害し、重篤な出血合併症を引き起こす可能性があり、迅速な抗毒素投与に加え、検査によるモニタリングと支持療法が必要となる。
- 心毒性:心毒性のある毒液の影響は、急性心血管不安定性を引き起こす可能性があり、毒液の無毒化に加えて、専門的な緊急監視および治療プロトコルが必要となります。
- 筋毒性:筋毒性作用は筋肉損傷や全身合併症を引き起こす可能性があり、迅速な介入と地域特有の毒の特徴に基づいた製品への需要を生み出します。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院・クリニック |
高い |
救急医療 |
成熟した |
|
政府機関 |
高い |
大量調達 |
スケーリング |
|
非営利団体 |
中くらい |
アクセスプログラム |
スケーリング |
抗毒素市場の成長要因と影響分析
蛇咬傷が主要な顧みられない熱帯病として認識されるようになってきている。
ヘビ咬傷による中毒が予防可能な公衆衛生上の問題として認識されるようになるにつれ、政策上の関心と調達の優先順位が高まっています。WHOの推計によると、毎年約450万~540万人がヘビに咬まれ、そのうち180万~270万人が臨床症状を発症し、数万人が合併症で死亡しています。この負担は、疫学的ニーズと商業的に実現される治療需要との間に大きなギャップを生み出しています。各国政府や国際機関は、信頼できる抗毒素の供給を、保健医療システムの必須要件とみなすようになっています。この影響は、過去に報告漏れによって調達予測が弱体化していた国々で特に顕著です。監視体制の改善は、より正確な需要計画、緩衝在庫の改善、そして地域特有の製品を維持するための製造業者へのより強力なインセンティブにつながります。
地域ごとの毒の特異性が、製品開発の優先順位を再構築している。
毒液の組成は、同じ種であっても地理的な個体群によって異なる場合があり、適切な地域特性評価なしに開発された製品の有効性は制限されます。この問題は、多様なヘビの個体群と毒液プロファイルの違いが標準化された調達を困難にしている南アジアとサハラ以南のアフリカにおいて特に重要です。そのため、製造業者は、代表的な毒液免疫原、特性評価の改善、検証済みの毒液中和試験、および臨床的証拠に重点を置いています。商業的な影響は二重です。地域に適した製品を持つ企業は、医療機関からのより強い支持を得られる一方、広範ではあるものの適合性の低い製剤に頼る製造業者は、調達上の障壁に直面する可能性があります。特異性の向上は、臨床医の信頼を高めることにもつながります。これは、過去に不適切な製品が使用されたことで信頼が損なわれ、効果的な治療の普及が阻害された市場において重要な要素です。
品質保証および調達基準の拡大
抗毒素市場の動向によると、どの抗毒素が持続的な市場アクセスを獲得できるかを決定する上で、規制基準と調達基準の影響力がますます大きくなっています。WHOのリスク・ベネフィット評価プロセスでは、品質、安全性、有効性、性能特性を評価し、目標製品プロファイルによって、従来型治療と新規治療の両方に対する期待値がより明確になります。これらの仕組みは、特性が不十分な製品の競争優位性を低下させ、製造業者にGMP遵守、毒素の調達、検証、文書化の強化を促します。医療システムにとっては、品質保証の強化により、国や機関の調達対象製品を選択する際の不確実性を低減できます。製造業者にとっては、コンプライアンスの強化により開発コストが初期段階で増加する可能性がありますが、国際的な調達チャネルへのアクセスが改善され、需要の高い市場における長期的な商業的安定性を支えることができます。
抗毒素市場の将来動向
次世代治療法は従来の抗毒素を補完するだろう
治療薬開発の次の段階は、従来の動物血漿由来抗毒素から、遺伝子操作された抗体や低分子阻害剤へと拡大していく可能性が高い。WHOは、病院および病院前救護の現場で使用される製品を含む、新しいヘビ咬傷治療薬の目標製品プロファイルを2025年に公表した。この枠組みは、患者が最終的な治療を受ける前に毒の影響に対処できる治療法の開発を加速させる可能性がある。商業的な意味合いは、必ずしも従来の製品の置き換えを意味するものではない。むしろ、新しい治療法は、患者の状態を安定させたり、毒素による損傷を軽減したり、より広範囲に効果を発揮したりする補助療法として、最初は機能する可能性がある。確立された生物学的製造能力と最新の抗体工学およびトランスレーショナルリサーチを組み合わせた企業は、臨床開発がより体系化されるにつれて、戦略的な優位性を獲得できる可能性がある。
抗毒素市場の機会
地域的な製造業の連携は、根強い供給不足を解消できる。
疾病負担が高いものの生産能力が限られている地域では、製造パートナーシップは魅力的な機会となります。地域または地方の施設は、長距離サプライチェーンへの依存度を低減し、季節的な需要への対応力を向上させ、地域特有の毒素を原料とした製品開発を支援することができます。既存のバイオ医薬品メーカー、政府、大学、調達機関間のパートナーシップは、開発および製造リスクを分散させることができます。特に、血漿処理、精製、品質検査、GMPシステムにおいては、技術移転が大きな価値を持つ可能性があります。事前購入契約や共同調達に基づく商業モデルは、需要予測をさらに向上させることができます。このような取り決めは、個々の国内市場が経済的に専用生産を支えるには小さすぎる場合でも、メーカーが生産能力を維持するよう促す可能性があります。
診断と毒液の特性評価は、関連する投資機会を生み出す可能性がある。
診断技術の向上は、抗毒素の選択精度を高め、咬傷したヘビの種類が不明な場合の不確実性を低減する上で役立つ可能性がある。WHOは、診断ツールを、より強力なヘビ咬傷監視・治療システムの重要な構成要素として位置づけている。したがって、投資機会は治療用バイアルそのものにとどまらず、毒液検出、免疫学的検査、参照検査機関、デジタル疫学システムにも及ぶ。診断エコシステムは、毒液プロファイルのより正確なマッピング、調達予測の改善、そして将来の単価または標的型多価製剤の開発を支援する可能性がある。この分野に参入する企業は、診断、治療選択、臨床意思決定支援、監視を組み合わせた統合ソリューションを構築できる可能性がある。このようなアプローチは、検証済みの地域疫学に基づいて医療資源を配分する必要がある高負担国において特に価値があると考えられる。
最近の動向
- 2026年2月:世界保健機関(WHO)は、ヘビ咬傷に対する新規治療法に関する初のガイダンスを発表し、病院および救急医療現場で使用される低分子化合物および遺伝子操作抗体療法の目標製品プロファイルを定めた。このガイダンスは、開発者と規制当局が新しい治療法を臨床要件に適合させることを支援することを目的としており、年間数百万件に及ぶヘビ咬傷症例に対する治療法の必要性に対応するものである。
- 2025年12月:CSL Limitedは、メルボルンに10億米ドルを投じてワクチンと抗毒素の製造施設を開設した。この施設では、オーストラリアの11種類の抗毒素を製造し、デジタル接続された製造システム、自動化された実行システム、予知保全、および強化された品質管理機能を備えている。CSLはまた、オーストラリア産の抗毒素は近隣諸国にも供給されており、毎年の寄付によってパプアニューギニアにおける抗毒素へのアクセスが支援されていると述べた。
- 2025年10月:Laboratorios Silanesは、 REDTOXおよびIEST Anáhuacと共同で、医学的に重要な毒を持つ動物による中毒をテーマとしたシンポジウムに参加しました。このイベントでは、抗毒素の革新とバイオテクノロジーに関する技術プレゼンテーションが行われ、同社が臨床教育、毒性学ネットワーク、そして抗毒素の製造と治療を支援する生物学的機能の開発に継続的に取り組んでいることが強調されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -