
Markt für Anti-Venom: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Gegengifte (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (monovalentes Gegengift, polyvalentes Gegengift); Reptil (Schlange, Skorpion, Spinne, Sonstige (falls vorhanden)); Wirkungsweise (zytotoxisch, neurotoxisch, hämotoxisch, kardiotoxisch, myotoxisch, Sonstige (falls vorhanden)) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007741
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 151
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
1,54 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,84 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,07 %
Wachstumsrate
Adressierbarer Markt
19,81 Mrd. US-Dollar
(2026–2034)
Der Markt für Gegengifte erreichte 2025 ein Volumen von 1,54 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 2,84 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,07 % im Prognosezeitraum 2026–2034 entspricht. Dieses Wachstum ist auf die anhaltende Nachfrage nach Therapien gegen Schlangenbisse, das gestiegene Bewusstsein für Schlangenvergiftungen als vernachlässigte Tropenkrankheit sowie die Bemühungen zur Verbesserung der Wirksamkeit, regionalen Spezifität, Produktionskapazität und Verfügbarkeit von Gegengiften in Kliniken zurückzuführen.
Nordamerika wird seine relativ stabile Position dank einer gut ausgebauten Notfallversorgungsinfrastruktur, eines flächendeckenden Netzes von Giftnotrufspezialisten und der Verfügbarkeit von Gegengiften voraussichtlich beibehalten. Der Markt für Gegengifte in Nordamerika wird Schätzungen zufolge von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–6,2 % wachsen.
Marktanalyse und Einblicke zu Gegengiften
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 24–28 % am Gegengiftmarkt haben und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–6,2 % wachsen wird . Unterstützt wird dies durch die Notfallbehandlung in Krankenhäusern, etablierte toxikologische Dienstleistungen, regulierte Produkte und eine vergleichsweise hohe Zugänglichkeit der Behandlung.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Anteil von 82–87 % am nordamerikanischen Markt ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–6,1 % wachsen werden , wobei die Nachfrage der Krankenhäuser und spezialisierte Vergiftungsmanagementwege maßgebend sind.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 18–22 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,4–6,5 % wachsen wird . Deutschland, Großbritannien, Frankreich, Spanien und Italien tragen durch spezialisierte Krankenhausbeschaffung und etablierte Vorschriften für biologische Produkte dazu bei.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 27–31 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–8,0 % wachsen . Führend in diesem Bereich sind Indien, China, Japan und Australien, da Zugangsprogramme und regionale Produktionskapazitäten ausgebaut werden.
- Größtes Segment: Es wird erwartet, dass polyvalentes Antivenom im Jahr 2025 einen Marktanteil von 62–68 % halten wird und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,0 % wachsen wird , was die breite Abdeckung von Schlangengiften und die Effizienz der Beschaffung widerspiegelt.
- Wachstumsstarkes Segment: Neurotoxische Anwendungen sind im Wirkungsmechanismus-Portfolio vertreten, wobei für das breitere Wirkungsmechanismus- Segment ein jährliches Wachstum von 6,4–7,4 % im Zeitraum 2026–2034 erwartet wird , getrieben durch Produktspezifität und klinische Ausrichtung.
- Detaillierte Analyse der wichtigsten Unternehmen: Alomone Labs, Ltd., Boehringer Ingelheim International GmbH, BTG International Ltd., CSL Limited, Flynn Pharma (Micropharm), Haffkine Bio-Pharmaceutical Corporation Limited, Laboratorios Silanes, Merck & Co., Inc., Pfizer Inc., Sigma-Aldrich Co.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es wurden Anstrengungen unternommen, die Spezifität, Reinheit, Antikörperzusammensetzung, Stabilität und den Herstellungsprozess von Antiveninen zu verbessern. Traditionelle, aus Tierplasma gewonnene Antivenine spielen weiterhin eine wichtige Rolle, während die Forschung zunehmend auf rekombinante Antikörper und andere Moleküle abzielt. Die Wirtschaftlichkeit der Produktion hängt von der Gewinnung des Schlangengifts, der Immunisierung der Spendertiere, der Plasmaproduktion, der Reinigung, der Qualitätskontrolle sowie einer speziellen Kühlkette und Krankenhauslogistik ab.
Zukünftiges Wachstum wird sich stärker auf die Verbesserung der Versorgung in stark betroffenen Gebieten konzentrieren und nicht nur auf die Steigerung der Produktionsmenge von Gegengiften für die Industrieländer. Die WHO-Richtlinien zu traditionellen und neuen Gegengiftbehandlungen werden die zukünftigen Entwicklungsbemühungen maßgeblich beeinflussen. Regierungen und Beschaffungsstellen werden Qualität, die Abdeckung regionaler Gifte, Kosten und Verfügbarkeit berücksichtigen.
Berichtsumfang zum Markt für Gegengifte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,54 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,84 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,07 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gegengifte
Die Marktprognose für Gegengifte zeigt, dass die Nachfrage primär von der Häufigkeit von Schlangenbissen und der Schnelligkeit der Patienten bei der Behandlung abhängt. Die WHO schätzt, dass es jährlich Millionen von Schlangenbissen gibt, die meisten davon jedoch in ländlichen und ressourcenarmen Gebieten. Daher hängt das Marktwachstum für Gegengifte von Krankenhäusern, öffentlicher Beschaffung, dem Bewusstsein der Ärzteschaft, Notfallüberweisungen und der epidemiologischen Bedeutung der zur Herstellung der Gegengifte verwendeten Gifte ab. Die Wertschöpfungskette für Gegengifte umfasst die Beschaffung des Gifts und die Immunisierung von Tieren sowie die Plasmagewinnung, -reinigung, -formulierung, Qualitätskontrolle und -prüfung, behördliche Zulassung und den Vertrieb. Das Angebot ist naturgemäß durch die mangelnden Kapazitäten zur Giftcharakterisierung und biologischen Herstellung begrenzt.
Die Marktpositionierung hängt zunehmend von der geografischen Verfügbarkeit der Antivenine, klinischen Daten, Produktionskapazitäten und der regulatorischen Akzeptanz ab. Die Marktanalyse für Antivenine umfasst daher mehr als nur die Produktverfügbarkeit, insbesondere bei mehreren Produkten mit unterschiedlicher Neutralisierungskapazität. Das australische Unternehmen CSL Limited verfügt über ein umfangreiches Portfolio an Antiveninen, während MicroPharm und Laboratorios Silanes regional relevant sind. Die Haffkine Bio-Pharmaceutical Corporation Limited deckt den Bedarf des indischen öffentlichen Sektors, während Pfizer Inc. und Boehringer Ingelheim International GmbH dies über ihre pharmazeutischen und biologischen Produktkompetenzen tun.
Auch die Investitionsprioritäten haben sich verschoben. Die WHO hat Zielproduktprofile für konventionelle Antivenine sowie für neue niedermolekulare und gentechnisch hergestellte Antikörperprodukte erstellt. Dies bietet Unternehmen die Möglichkeit, konventionelle plasmabasierte Technologien mit innovativen Produkten zu kombinieren. Strategische Allianzen, Geberförderung für Forschung und Entwicklung, regionale Produktion und staatliche Beschaffungsvereinbarungen können dazu beitragen, Geschäftsrisiken zu minimieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Gegengiftmarkt: Strategische Einblicke
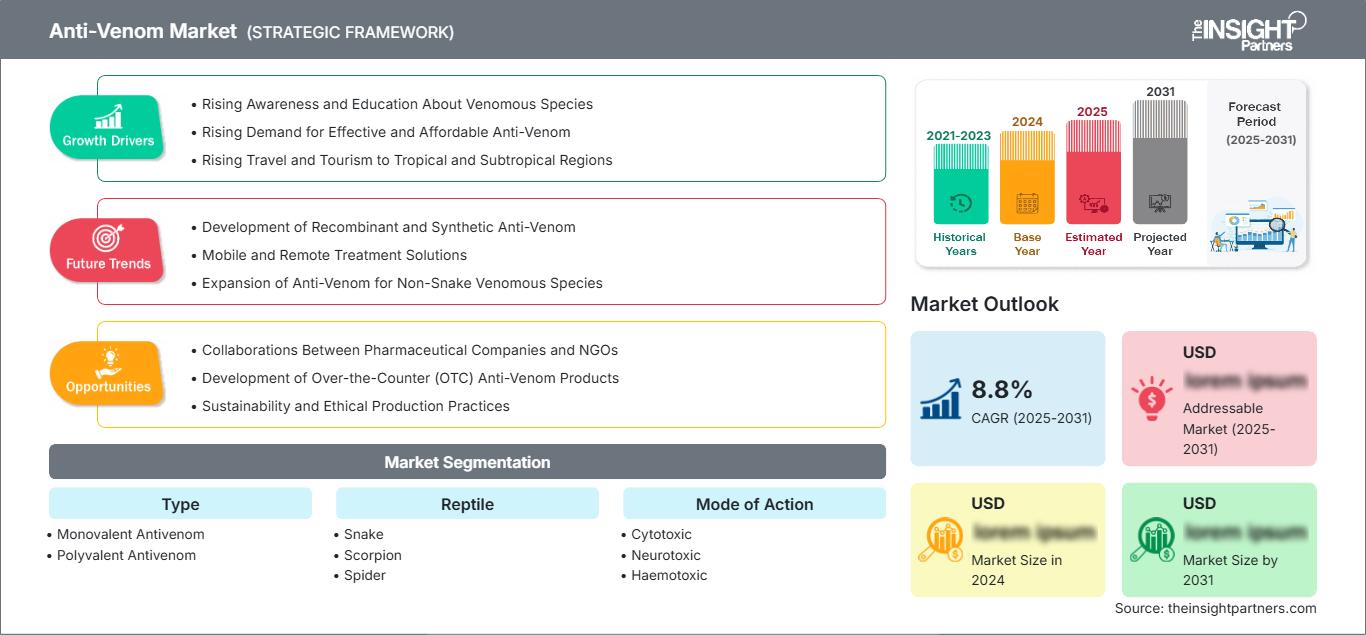
Regionale Einblicke
Markt für Gegengifte in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 24–28 % erreichen und in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–6,2 % wachsen. Die USA sind der größte regionale Markt, da Schlangenbisse hauptsächlich in Regionen auftreten, in denen Krankenhäuser über Protokolle für die umgehende Beurteilung, Labortests, die Gabe von Gegengift und die unterstützende Behandlung verfügen. Der Bezug von Gegengift durch Krankenhäuser ist der wichtigste Vertriebskanal.
Die Nachfrage in der Region hängt weniger vom Bevölkerungswachstum ab, sondern vielmehr von der Vorbereitung, der Verfügbarkeit, der Zusammenarbeit mit Giftinformationszentren und den Behandlungsstandards. Kanada hat aufgrund der geografischen Begrenzung der Fälle von Schlangenbissen einen geringeren Anteil am regionalen Markt. Hochpreisige Produkte bleiben aufgrund der relativ geringen Patientenzahlen wirtschaftlich rentabel, da die Behandlung in der Regel eine stationäre Aufnahme und Überwachung umfasst.
US-Markt für Gegengifte
Es wird erwartet, dass die USA 2025 einen Marktanteil von 82–87 % in Nordamerika ausmachen und zwischen 2026 und 2034 ein jährliches Wachstum von 5,0–6,1 % verzeichnen werden. Die Nachfrage konzentriert sich auf Notaufnahmen, Traumazentren, Intensivstationen und Giftnotrufzentralen. Der Behandlungsbedarf variiert je nach regionaler Schlangenart, insbesondere bei Klapperschlangen, Kupferköpfen, Wassermokassins und Korallenottern.
Im kommerziellen Umfeld werden Produkte belohnt, die über behördliche Zulassungen, stabile Herstellungsbedingungen und klar definierte klinische Dosierungsschemata verfügen. Krankenhäuser decken sich mit Produkten ein, die auf lokalen Expositionsrisiken und ihrem Bedarf an Notfallvorsorge basieren, anstatt auf dem Bedarf ambulanter Patienten. Produkte für die spezielle Gifttherapie, wie beispielsweise die von Laboratorios Silanes und Rare Disease Therapeutics, unterstreichen die Bedeutung von auf spezifische Bedürfnisse zugeschnittenen Biologika-Portfolios. Die Fokussierung auf eine effiziente Nutzung der Gesundheitsressourcen könnte sich ebenfalls als vorteilhaft für Produkte erweisen, die Komplikationen und Behandlungsdauer minimieren.
Europäischer Gegengiftmarkt
Europa wird 2025 einen Marktanteil von 18–22 % erreichen und im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,4–6,5 % verzeichnen. Wichtige Nachfragezentren sind Großbritannien, Deutschland, Frankreich, Italien und Spanien. Der Zugang zu den Produkten wird durch Beschaffungsverfahren, toxikologische Dienstleistungen und die Vorschriften für biologische Produkte beeinflusst. Großbritannien bleibt aufgrund der Versorgung mit spezialisierten Antiveninen, die für ausgewählte internationale Märkte von Bedeutung sind, strategisch wichtig.
Deutschland zeichnet sich durch eine hochentwickelte Notfallinfrastruktur sowie eine effiziente Krankenhausversorgung und spezialisierte Toxikologie aus. Frankreich, Italien und Spanien generieren Nachfrage durch regionale Krankenhausnetzwerke und die Behandlung von Vergiftungen, die entweder lokal oder importiert auftreten. Die Nachfrage in Europa ist aufgrund des guten Zugangs zur Gesundheitsversorgung besser planbar; die Gefährdung variiert jedoch erheblich zwischen den Ländern. Die strategische Bedeutung der Region ergibt sich nicht nur aus der Nachfrage, sondern auch aus der pharmazeutischen Entwicklung, dem Qualitätssicherungssystem, dem regulatorischen Know-how und dem spezialisierten Vertrieb.
APAC-Markt für Gegengifte
Es wird prognostiziert, dass der asiatisch-pazifische Raum (APAC) im Jahr 2025 einen Marktanteil von 27–31 % erreichen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–8,0 % wachsen wird. Haupttreiber der Nachfrage in APAC ist Indien. Neben Indien bestehen etablierte Märkte in China, Japan, Südkorea und Australien. In Indien besteht eine signifikante klinische Nachfrage, die durch lokale Produktionskapazitäten ergänzt wird.
Staatliche Beschaffung, Initiativen zur Gesundheitsversorgung im ländlichen Raum, verbesserte Berichterstattung und der Fokus auf die Steigerung der Behandlungsqualität sind die Wachstumstreiber in der Region. Australien verfügt über eine hochentwickelte Infrastruktur für Gegengifte gegen verschiedene Giftschlangen, während in Indien die Epidemiologie deutlich höher und der Bedarf an regionalen Gegengiften entsprechend größer ist. Die WHO hat Südasien als eine der Schlüsselregionen mit Bedarf an Gegengiften eingestuft.
Gegengiftmarkt im Nahen Osten und Afrika
Der Nahe Osten und Afrika stellen zwar eine kleinere wirtschaftliche Basis dar, weisen aber einen erheblichen ungedeckten medizinischen Bedarf auf. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 6,2–7,3 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen dabei über eine fortschrittliche Gesundheitsinfrastruktur, während Südafrika als wichtiges regionales Behandlungs- und Produktionszentrum fungiert.
Die Nachfrage im Nahen Osten und Afrika wird maßgeblich von der ländlichen Bevölkerung, der Landwirtschaft, der Erreichbarkeit von Krankenhäusern und der öffentlichen Auftragsvergabe beeinflusst. Investitionen im Energiesektor und der Ausbau der Infrastruktur können den Zugang zu Notfalleinrichtungen in abgelegenen Gebieten verbessern, die geografische Verteilung bleibt jedoch eine Herausforderung. Die langfristigen Chancen der Region hängen weniger von einer rein kommerziellen Expansion ab als vielmehr von einer zuverlässigen Beschaffung, qualitätsgesicherten Produkten, einer angemessenen Abdeckung aller Schlangengifte und verbesserten Behandlungsmethoden.
Segmentierungsanalyse
Typ
Die Art des Präparats ist ein zentrales Kaufkriterium, da die Abdeckung des jeweiligen Schlangengifts die klinische Anwendbarkeit und den Lagerbedarf bestimmt. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–7,0 % erwartet . Polyvalente Präparate bieten im Allgemeinen eine breitere Abdeckung und eine höhere Beschaffungseffizienz, während monovalente Präparate eine höhere Spezifität aufweisen können, wenn ein bestimmtes Schlangengift epidemiologisch dominant ist.
- Monovalentes Antivenom: Monovalente Produkte zielen auf ein spezifisches Gift oder ein eng verwandtes Giftprofil ab und sind daher strategisch wertvoll, wenn die Speziesidentifizierung zuverlässig ist und lokale klinische Protokolle eine gezielte Bestandsverwaltung unterstützen.
- Polyvalentes Antivenom: Polyvalente Produkte bieten Schutz gegen mehrere Giftprofile und sind weiterhin wichtig für Notfallsituationen, in denen die Speziesidentifizierung unsicher ist. Sie unterstützen eine breitere Nutzung des Krankenhausbestands und die Beschaffung im öffentlichen Sektor.
Reptil
Die Segmentierung von Reptilienprodukten spiegelt die biologische Quelle des Gifts und die daraus resultierenden Behandlungsanforderungen wider. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,5 % erwartet . Schlangenprodukte dominieren die Nachfrage aufgrund der weltweiten Belastung durch Schlangenbisse, während Skorpion- und Spinnenprodukte regional weiterhin von Bedeutung sind.
- Schlangen: Schlangenbezogene Produkte stellen das wichtigste kommerzielle Potenzial dar, da Schlangenbisse zu erheblicher Sterblichkeit und Behinderung führen, insbesondere in Südasien, Subsahara-Afrika und ländlichen tropischen Regionen.
- Skorpion: Skorpion-Gegengifte sind besonders in ariden und semiariden Regionen relevant, wo Expositionen bei Kindern einen erheblichen Bedarf an Notfallversorgung nach sich ziehen und den Aufbau spezialisierter Krankenhausbestände unterstützen können.
- Spinnen: Gegengifte gegen Spinnengifte zielen auf geografisch konzentrierte Expositionen ab und erfordern artspezifische klinische Kenntnisse, wodurch kleinere, aber strategisch wichtige Nachfragepools in Ländern mit medizinisch relevanten Spinnenpopulationen entstehen.
Wirkungsweise
Der Wirkungsmechanismus liefert einen klinischen Rahmen zum Verständnis der Wirkungen von Schlangengiften und der damit verbundenen therapeutischen Anforderungen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,4–7,4 % prognostiziert , da die Hersteller die Charakterisierung von Schlangengiften verbessern und Produkte mit klareren Neutralisierungsprofilen entwickeln. Dies fördert auch die Forschung an gezielten Begleittherapien.
- Zytotoxisch: Eine zytotoxische Vergiftung kann schwere lokale Gewebeschäden verursachen, weshalb eine schnelle Behandlung wichtig ist, um Nekrosen, sekundäre Komplikationen und mögliche langfristige Behinderungen zu begrenzen.
- Neurotoxisch: Neurotoxische Effekte können die neuromuskuläre Funktion und die Atmung beeinträchtigen, wodurch die Bedeutung einer schnellen Behandlung im Krankenhaus und von Produkten, die in der Lage sind, die entsprechenden Neurotoxine zu neutralisieren, zunimmt.
- Hämotoxisch: Eine hämotoxische Vergiftung kann die Blutgerinnung stören und zu schweren Blutungen führen, die eine sofortige Gabe von Gegengift sowie Laborüberwachung und unterstützende Maßnahmen erfordern.
- Kardiotoxisch: Kardiotoxische Wirkungen des Gifts können zu akuter kardiovaskulärer Instabilität führen, die neben der Giftneutralisierung spezielle Notfallüberwachungs- und Behandlungsprotokolle erfordert.
- Myotoxisch: Myotoxische Effekte können Muskelschäden und systemische Komplikationen verursachen, wodurch ein Bedarf an rechtzeitigem Eingreifen und Produkten entsteht, die auf regional relevanten Giftprofilen basieren.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhäuser und Kliniken |
Hoch |
Notfallversorgung |
Reifen |
|
Regierungsbehörden |
Hoch |
Großeinkauf |
Skalierung |
|
Gemeinnützige Organisationen |
Medium |
Zugangsprogramme |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Gegengifte
Zunehmende Anerkennung von Schlangenbissen als einer der wichtigsten vernachlässigten Tropenkrankheiten
Die zunehmende Anerkennung von Schlangenbissvergiftungen als vermeidbares Problem der öffentlichen Gesundheit führt zu verstärkter politischer Aufmerksamkeit und höheren Prioritäten bei der Beschaffung. Die WHO schätzt, dass jährlich etwa 4,5–5,4 Millionen Menschen von Schlangen gebissen werden, 1,8–2,7 Millionen davon klinisch erkranken und Zehntausende an Komplikationen sterben. Diese hohe Belastung führt zu einer erheblichen Diskrepanz zwischen dem epidemiologischen Bedarf und der kommerziell realisierten Behandlungsnachfrage. Regierungen und internationale Organisationen betrachten die zuverlässige Verfügbarkeit von Gegengift zunehmend als eine wesentliche Voraussetzung für das Gesundheitssystem. Die Auswirkungen sind besonders bedeutend in Ländern, in denen Untererfassung in der Vergangenheit die Beschaffungsprognosen erschwert hat. Eine verbesserte Überwachung kann zu einer genaueren Bedarfsplanung, optimierten Sicherheitsbeständen und stärkeren Anreizen für Hersteller führen, regionsspezifische Produkte bereitzustellen.
Regionale Unterschiede in der Giftspezifität verändern die Prioritäten der Produktentwicklung.
Die Zusammensetzung von Schlangengift kann innerhalb geografischer Populationen derselben Art variieren, was die Wirksamkeit von Produkten einschränkt, die ohne ausreichende regionale Charakterisierung entwickelt wurden. Dieses Problem ist besonders relevant in Südasien und Subsahara-Afrika, wo diverse Schlangenpopulationen und Unterschiede in den Giftprofilen eine standardisierte Beschaffung erschweren. Hersteller legen daher verstärkt Wert auf repräsentative Giftimmunogene, verbesserte Charakterisierung, validierte Neutralisationstests und klinische Evidenz. Die wirtschaftlichen Auswirkungen sind zweifach: Unternehmen mit regional angepassten Produkten können eine stärkere institutionelle Akzeptanz erreichen, während Hersteller, die auf breit gefächerte, aber schlecht abgestimmte Formulierungen setzen, mit Beschaffungsbarrieren konfrontiert sein können. Eine höhere Spezifität kann zudem das Vertrauen von Ärzten stärken – ein wichtiger Faktor in Märkten, in denen die Verwendung ungeeigneter Produkte in der Vergangenheit das Vertrauen geschwächt und die Inanspruchnahme wirksamer Behandlungen verringert hat.
Erweiterung der Qualitätssicherungs- und Beschaffungsstandards
Die Markttrends für Gegengifte zeigen, dass regulatorische und Beschaffungsstandards zunehmend Einfluss darauf haben, welche Gegengifte einen nachhaltigen Marktzugang erlangen. Die Nutzen-Risiko-Bewertung der WHO beurteilt Qualität, Sicherheit, Wirksamkeit und Leistungsmerkmale, während ihre Zielproduktprofile klarere Erwartungen an konventionelle und neuartige Behandlungsmethoden formulieren. Diese Mechanismen können den Wettbewerbsvorteil unzureichend charakterisierter Produkte verringern und Hersteller dazu anregen, die Einhaltung der GMP-Richtlinien, die Beschaffung des Gegengifts, die Validierung und die Dokumentation zu verbessern. Für Gesundheitssysteme kann eine stärkere Qualitätssicherung die Unsicherheit bei der Auswahl von Produkten für die nationale oder institutionelle Beschaffung reduzieren. Für Hersteller kann die Einhaltung der Richtlinien zwar anfänglich die Entwicklungskosten erhöhen, aber den Zugang zu internationalen Beschaffungskanälen verbessern und die langfristige Marktstabilität in Märkten mit hohem Bedarf unterstützen.
Zukunftstrends auf dem Markt für Gegengifte
Therapien der nächsten Generation werden die herkömmlichen Gegengifte ergänzen.
Die nächste Phase der Therapieentwicklung wird sich voraussichtlich über herkömmliche, aus Tierplasma gewonnene Antivenine hinaus auf gentechnisch veränderte Antikörper und niedermolekulare Inhibitoren erstrecken. Die WHO veröffentlichte 2025 Zielproduktprofile für neuartige Schlangenbissbehandlungen, darunter Produkte für den Einsatz im Krankenhaus und im Rettungsdienst. Dieser Rahmen könnte die Entwicklung von Therapien beschleunigen, die die Auswirkungen des Schlangengifts behandeln können, bevor ein Patient eine definitive Behandlung erhält. Die kommerzielle Bedeutung liegt nicht zwangsläufig in der Ablösung herkömmlicher Produkte. Vielmehr könnten neue Behandlungen zunächst als Ergänzung dienen, um Patienten zu stabilisieren, toxinbedingte Schäden zu reduzieren oder ein breiteres Wirkungsspektrum abzudecken. Unternehmen, die etablierte Produktionskapazitäten für biologische Arzneimittel mit modernem Antikörper-Engineering und translationaler Forschung kombinieren, könnten strategische Vorteile erlangen, sobald die klinische Entwicklung strukturierter wird.
Marktchancen für Gegengifte
Regionale Fertigungspartnerschaften können anhaltende Lieferengpässe beheben.
Produktionspartnerschaften stellen eine attraktive Chance in Regionen dar, in denen die Krankheitslast hoch ist, die Produktionskapazität aber begrenzt bleibt. Lokale oder regionale Einrichtungen können die Abhängigkeit von weit entfernten Lieferketten verringern, die Reaktionsfähigkeit auf saisonale Nachfrage verbessern und die Entwicklung von Produkten mit lokal relevanten Giften unterstützen. Partnerschaften zwischen etablierten Biologika-Herstellern, Regierungen, Universitäten und Beschaffungsorganisationen können Entwicklungs- und Produktionsrisiken verteilen. Technologietransfer kann insbesondere für die Plasmaverarbeitung, -reinigung, Qualitätsprüfung und GMP-Systeme von großem Wert sein. Geschäftsmodelle auf Basis von Vorabkaufverträgen oder gemeinsamer Beschaffung können die Nachfrageprognose weiter verbessern. Solche Vereinbarungen könnten Hersteller dazu anregen, ihre Kapazitäten auch dann aufrechtzuerhalten, wenn einzelne nationale Märkte zu klein sind, um eine eigene Produktion wirtschaftlich zu tragen.
Diagnostik und Charakterisierung von Schlangengiften können angrenzende Investitionsmöglichkeiten schaffen.
Verbesserte Diagnostik könnte die Präzision der Antiserumauswahl erhöhen und die Unsicherheit bei unbekannter Schlangenart verringern. Die WHO hat diagnostische Instrumente als wichtigen Bestandteil effektiverer Systeme zur Überwachung und Behandlung von Schlangenbissen hervorgehoben. Investitionsmöglichkeiten erstrecken sich daher über die therapeutische Ampulle selbst hinaus auf den Nachweis von Schlangengift, immunologische Tests, Referenzlabore und digitale epidemiologische Systeme. Ein diagnostisches Ökosystem könnte eine genauere Kartierung von Schlangengiftprofilen ermöglichen, die Beschaffungsprognose verbessern und die Entwicklung zukünftiger monovalenter oder zielgerichteter polyvalenter Formulierungen steuern. Unternehmen, die in diesem Bereich tätig werden, können potenziell integrierte Lösungen entwickeln, die Diagnostik, Therapieauswahl, klinische Entscheidungsunterstützung und Überwachung kombinieren. Solche Ansätze könnten insbesondere in Ländern mit hoher Schlangenbissbelastung wertvoll sein, in denen die Gesundheitsressourcen gemäß der verifizierten lokalen Epidemiologie verteilt werden müssen.
Aktuelle Entwicklungen
- Februar 2026: Die Weltgesundheitsorganisation (WHO) veröffentlichte ihre erste Leitlinie zu neuartigen Schlangenbissbehandlungen. Darin wurden Zielprofil für niedermolekulare und gentechnisch hergestellte Antikörpertherapien für den Einsatz im Krankenhaus und im Rettungsdienst festgelegt. Die Leitlinie soll Entwicklern und Zulassungsbehörden helfen, neue Behandlungen an die klinischen Anforderungen anzupassen und den Bedarf an Therapien für jährlich Millionen von Schlangenbissfällen zu decken.
- Dezember 2025: CSL Limited eröffnete in Melbourne eine Produktionsstätte für Impfstoffe und Gegengifte im Wert von 1 Milliarde US-Dollar. Die Anlage produziert Australiens elf Gegengifte und verfügt über digital vernetzte Fertigungsprozesse, automatisierte Ausführungssysteme, vorausschauende Wartung und verbesserte Qualitätskontrollverfahren. CSL gab außerdem bekannt, dass australische Gegengifte in mehrere Nachbarländer geliefert werden und dass jährliche Spenden den Zugang zu Gegengiften in Papua-Neuguinea unterstützen.
- Oktober 2025: Laboratorios Silanes nahm gemeinsam mit REDTOX und IEST Anáhuac an einem Symposium zum Thema Vergiftungen durch medizinisch relevante giftige Tiere teil. Die Veranstaltung umfasste eine Fachpräsentation zu Innovationen und Biotechnologie im Bereich Gegengifte und hob das kontinuierliche Engagement des Unternehmens in der klinischen Ausbildung, in toxikologischen Netzwerken sowie in der Entwicklung biologischer Kapazitäten zur Unterstützung der Gegengiftproduktion und -behandlung hervor.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -