
Marché de l’anti-Venom : taille, part de marché et prévisions 2034
Taille et prévisions du marché des antivenins (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (antivenin monovalent, antivenin polyvalent) ; reptiles (serpent, scorpion, araignée, autres (le cas échéant)) ; mode d’action (cytotoxique, neurotoxique, hémotoxique, cardiotoxique, myotoxique, autres (le cas échéant)) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007741
- Catégorie : Sciences de la vie
- Nombre de pages : 151
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
1,54 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
2,84 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,07 %
taux de croissance
Marché adressable
19,81 milliards de dollars américains
(2026-2034)
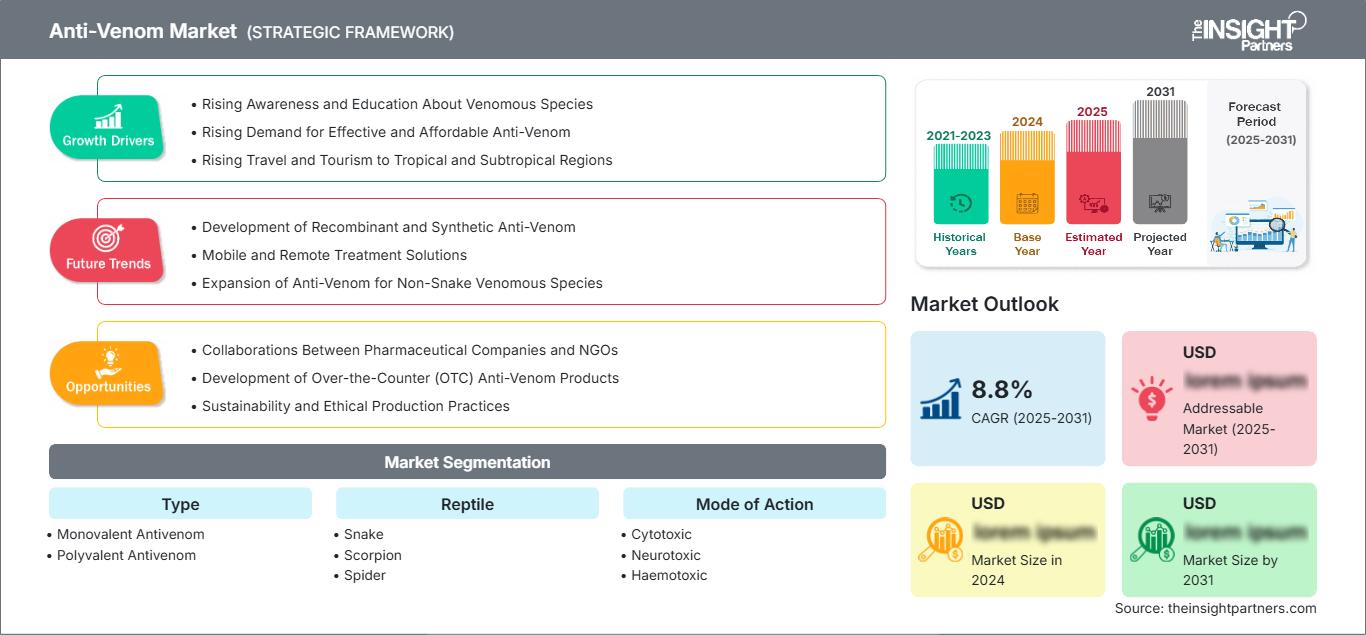
Le marché des antivenins représentait 1,54 milliard de dollars américains en 2025 et devrait atteindre 2,84 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,07 % sur la période 2026-2034. Cette croissance s'explique par une demande soutenue pour les traitements des morsures de serpent, une meilleure sensibilisation à l'envenimation en tant que maladie tropicale négligée et les efforts déployés pour améliorer l'efficacité, la spécificité régionale, la capacité de production et la disponibilité des antivenins dans les cliniques.
L’Amérique du Nord devrait conserver sa position relativement stable grâce à des infrastructures de soins d’urgence bien développées, des réseaux de spécialistes en centres antipoison et la présence d’antivenins. Le marché des antivenins en Amérique du Nord devrait croître à un TCAC de 5,1 % à 6,2 % entre 2026 et 2034.
Analyse et perspectives du marché des antivenins
- Amérique du Nord : L'Amérique du Nord devrait représenter 24 à 28 % des parts de marché des antivenins en 2025 et connaître une croissance annuelle composée de 5,1 à 6,2 % entre 2026 et 2034 , grâce aux traitements d'urgence en milieu hospitalier, aux services de toxicologie établis, aux produits réglementés et à une accessibilité relativement élevée aux traitements.
- États-Unis : Les États-Unis devraient représenter 82 à 87 % de la part de l'Amérique du Nord en 2025 et connaître une croissance annuelle composée de 5,0 à 6,1 % entre 2026 et 2034 , tirée par la demande hospitalière et les filières spécialisées de gestion des intoxications.
- Europe : On estime que l'Europe détiendra une part de marché de 18 à 22 % en 2025 et connaîtra une croissance annuelle composée de 5,4 à 6,5 % entre 2026 et 2034 , l'Allemagne, le Royaume-Uni, la France, l'Espagne et l'Italie contribuant par le biais d'achats hospitaliers spécialisés et d'une réglementation établie en matière de produits biologiques.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 6,8 à 8,0 % entre 2026 et 2034 , sous l'impulsion de l'Inde, de la Chine, du Japon et de l'Australie, à mesure que les programmes d'accès et les capacités de production régionales se développent.
- Segment le plus important : L’antivenin polyvalent devrait détenir une part de marché de 62 à 68 % en 2025 , avec un TCAC de 6,0 à 7,0 % entre 2026 et 2034 , reflétant une large couverture des venins et une efficacité d’approvisionnement.
- Segment à forte croissance : Les applications neurotoxiques sont représentées dans le portefeuille de modes d’action, le segment plus large des modes d’action devant croître à un TCAC de 6,4 à 7,4 % entre 2026 et 2034 , grâce à la spécificité des produits et au ciblage clinique.
- Principales entreprises analysées en détail : Alomone Labs, Ltd., Boehringer Ingelheim International GmbH, BTG International Ltd., CSL Limited, Flynn Pharma (Micropharm), Haffkine Bio-Pharmaceutical Corporation Limited, Laboratorios Silanes, Merck & Co., Inc., Pfizer Inc., Sigma-Aldrich Co.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Des efforts ont été déployés pour améliorer la spécificité, la purification, la composition en anticorps, la stabilité et le procédé de fabrication des antivenins. Les antivenins traditionnels dérivés du plasma animal restent pertinents, tandis que la recherche s'oriente vers les anticorps recombinants et d'autres molécules. La rentabilité de la production dépend de l'acquisition du venin, de l'immunisation des animaux donneurs, de la production de plasma, de sa purification, du contrôle qualité et de la logistique spécifique liée à la chaîne du froid et aux établissements hospitaliers.
La croissance future reposera davantage sur l'amélioration de l'approvisionnement dans les zones à forte prévalence que sur la simple augmentation du volume d'antivenins produits pour les pays développés. Les directives de l'OMS relatives aux traitements antivenimeux traditionnels et nouveaux seront précieuses pour orienter les efforts de développement futurs. Les gouvernements et les organismes d'approvisionnement examineront la qualité, les venins régionaux couverts, le coût et la disponibilité.
Portée du rapport sur le marché des antivenins
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,54 milliard de dollars américains |
| Taille du marché d'ici 2034 | 2,84 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,07% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des antivenins
Les prévisions du marché des antivenins indiquent que la demande dépend principalement de la fréquence des morsures venimeuses et de la rapidité avec laquelle les patients consultent un médecin. L'OMS estime à plusieurs millions le nombre de cas de morsures de serpent chaque année, la majorité se produisant dans des zones rurales et des régions aux ressources limitées. Par conséquent, la croissance du marché des antivenins est tributaire des hôpitaux, des achats publics, de la sensibilisation des médecins, de l'orientation des patients vers les services d'urgence et de l'importance épidémiologique des venins utilisés pour la production des antivenins. La chaîne de valeur des antivenins comprend l'approvisionnement en venin et l'immunisation animale, ainsi que la collecte de plasma, la purification, la formulation, le contrôle et les tests de qualité, l'approbation réglementaire et la distribution. L'offre est intrinsèquement limitée par le manque de capacités de caractérisation du venin et de production biologique.
Le positionnement sur le marché dépend de plus en plus de la couverture géographique des venins, des données cliniques, des capacités de production et de l'acceptabilité réglementaire. L'analyse du marché des antivenins ne se limite donc pas à la simple disponibilité du produit, surtout en présence de plusieurs produits aux capacités de neutralisation différentes. La société australienne CSL Limited possède un important portefeuille d'antivenins, tandis que MicroPharm et Laboratorios Silanes sont présents sur le marché régional. Haffkine Bio-Pharmaceutical Corporation Limited approvisionne le secteur public indien, tandis que Pfizer Inc. et Boehringer Ingelheim International GmbH y contribuent grâce à leurs activités dans le domaine des produits pharmaceutiques et biologiques.
On observe également une évolution des priorités en matière d'investissements. L'OMS a défini des profils de produits cibles pour les antivenins conventionnels, ainsi que pour les nouveaux produits à base de petites molécules et d'anticorps recombinants. Cela offre aux entreprises la possibilité d'associer les technologies conventionnelles à base de plasma à des produits innovants. Les alliances stratégiques, le soutien des donateurs à la recherche et au développement, la production régionale et les accords d'achat publics peuvent contribuer à atténuer les risques commerciaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des antivenins : Perspectives stratégiques
Perspectives régionales
marché des antivenins en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 24 et 28 % des parts de marché en 2025 et connaîtra une croissance annuelle composée (TCAC) de 5,1 à 6,2 % entre 2026 et 2034. Les États-Unis constituent le principal marché régional, car les morsures de serpents venimeux surviennent surtout dans les régions où les hôpitaux appliquent des protocoles pour une évaluation rapide, des analyses de laboratoire, l'administration d'antivenin et les soins de soutien. Les achats hospitaliers représentent le principal canal de distribution.
Dans la région, la demande dépend moins de la croissance démographique que de la préparation, de la disponibilité des produits, de la collaboration avec les centres antipoison et des normes de traitement. Le Canada représente une part plus modeste du marché régional en raison de la répartition géographique limitée des morsures de serpents venimeux. Les produits haut de gamme restent commercialement viables du fait du nombre relativement faible de patients, car le traitement inclut généralement une hospitalisation et un suivi.
Marché américain des antivenins
Les États-Unis devraient représenter 82 à 87 % du marché nord-américain en 2025 et connaître une croissance annuelle composée de 5,0 à 6,1 % entre 2026 et 2034. La demande se concentre dans les services d'urgence, les centres de traumatologie, les unités de soins intensifs et les centres antipoison. Les besoins en matière de traitement varient selon les espèces de serpents présentes dans la région, notamment les crotales, les mocassins à tête cuivrée, les mocassins d'eau et les serpents corail.
Le contexte commercial favorise les produits bénéficiant d'une autorisation réglementaire, d'une fabrication stable et de schémas posologiques cliniques bien définis. Les hôpitaux constituent leurs stocks en fonction des expositions locales et de leurs besoins en matière de préparation aux situations d'urgence, plutôt que des besoins des patients ambulatoires. Les produits liés à la thérapie des venins spécifiques, tels que ceux des Laboratorios Silanes et de Rare Disease Therapeutics, soulignent l'importance de portefeuilles biologiques adaptés à des besoins spécifiques. L'accent mis sur l'utilisation des ressources de santé pourrait également s'avérer bénéfique pour les produits qui minimisent les complications et la durée du traitement.
Marché européen des antivenins
En 2025, l'Europe détiendra une part de marché de 18 à 22 % et affichera un taux de croissance annuel composé (TCAC) de 5,4 à 6,5 % entre 2026 et 2034. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne seront des centres de demande importants. L'accès aux produits sera conditionné par les procédures d'approvisionnement, les services de toxicologie et la réglementation relative aux produits biologiques. Le Royaume-Uni conserve une importance stratégique majeure grâce à son approvisionnement en antivenins spécifiques, essentiels pour certains marchés internationaux.
L'Allemagne se caractérise par des infrastructures d'urgence performantes, un approvisionnement hospitalier efficace et une toxicologie spécialisée. La France, l'Italie et l'Espagne créent la demande grâce à leurs réseaux hospitaliers régionaux et à la prise en charge des envenimations, qu'elles soient locales ou importées. En Europe, la demande est plus prévisible grâce à un bon accès aux soins ; toutefois, l'exposition varie considérablement d'un pays à l'autre. L'importance stratégique de la région tient non seulement à la demande, mais aussi au développement pharmaceutique, aux systèmes de qualité, à l'expertise réglementaire et à la distribution spécialisée.
Marché des antivenins de la région Asie-Pacifique
On prévoit que la région Asie-Pacifique détiendra une part de marché de 27 à 31 % en 2025 et connaîtra une croissance annuelle composée (TCAC) de 6,8 à 8 % entre 2026 et 2034. L'Inde sera le principal moteur de la demande dans cette région. Outre l'Inde, la Chine, le Japon, la Corée du Sud et l'Australie constituent des marchés établis. En Inde, la demande clinique est importante et le pays dispose de capacités de production locales.
Les achats publics, les initiatives de santé rurale, l'amélioration des rapports et l'accent mis sur l'amélioration de la qualité des traitements sont les principaux moteurs de croissance dans la région. L'Australie dispose d'une infrastructure avancée en matière d'antivenins pour différentes espèces de serpents venimeux, tandis que l'Inde présente une épidémiologie et une demande d'antivenins régionaux nettement supérieures. L'OMS a désigné l'Asie du Sud comme l'une des régions clés nécessitant des antivenins.
Marché des antivenins au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché commercial plus restreint, mais des besoins médicaux importants non satisfaits. La région devrait connaître une croissance annuelle composée d'environ 6,2 % à 7,3 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis bénéficient d'infrastructures de santé de pointe, tandis que l'Afrique du Sud constitue un centre régional majeur de traitement et de production.
Le reste de la demande en produits antivenimeux est fortement influencé par la présence en milieu rural, l'activité agricole, l'accessibilité aux hôpitaux et les marchés publics. Les investissements dans le secteur énergétique et le développement des infrastructures peuvent améliorer l'accès aux services d'urgence dans les zones reculées, mais la répartition géographique demeure problématique. Les perspectives à long terme de la région reposent sur un approvisionnement fiable, des produits de qualité garantie, une couverture adéquate des venins et des filières de soins renforcées, plutôt que sur la seule expansion commerciale.
Analyse de segmentation
Taper
Le type d' antivenin constitue un critère d'achat essentiel, car la couverture du venin détermine l'applicabilité clinique et les besoins en stock. Ce segment devrait connaître une croissance annuelle composée de 6,0 à 7,0 % entre 2026 et 2034. Les antivenins polyvalents offrent généralement une couverture plus large et une meilleure efficacité d'approvisionnement, tandis que les antivenins monovalents peuvent offrir une plus grande spécificité lorsqu'un venin particulier est épidémiologiquement dominant.
- Antivenin monovalent : Les produits monovalents ciblent un venin spécifique ou un profil de venin étroitement apparenté, ce qui les rend stratégiquement précieux là où l’identification des espèces est fiable et où les protocoles cliniques localisés soutiennent une gestion ciblée des stocks.
- Antivenin polyvalent : Les produits polyvalents offrent une protection contre plusieurs profils de venin et restent importants dans les situations d’urgence où l’identification de l’espèce est incertaine, favorisant ainsi une plus grande utilité des stocks hospitaliers et des achats du secteur public.
Reptile
La segmentation des produits liés aux reptiles tient compte de l'origine biologique du venin et des traitements qui en découlent. Ce segment devrait connaître une croissance annuelle composée de 6,5 % à 7,5 % entre 2026 et 2034. Les produits dérivés des serpents dominent la demande commerciale en raison de l'ampleur mondiale des morsures de serpent, tandis que les produits à base de scorpions et d'araignées conservent une importance régionale.
- Serpent : Les produits dérivés des serpents représentent la principale opportunité commerciale, car les envenimations par morsure de serpent entraînent une mortalité et des handicaps importants, notamment en Asie du Sud, en Afrique subsaharienne et dans les régions tropicales rurales.
- Scorpion : Les antivenins contre les scorpions sont particulièrement pertinents dans les régions arides et semi-arides, où les expositions pédiatriques peuvent engendrer d’importants besoins en soins d’urgence et soutenir les stocks hospitaliers spécialisés.
- Araignées : Les antivenins contre les araignées ciblent les expositions géographiquement concentrées et nécessitent une connaissance clinique spécifique à l’espèce, créant ainsi des bassins de demande plus petits mais stratégiquement importants dans les pays abritant des populations d’araignées médicalement significatives.
Mode d'action
Le mode d'action fournit un cadre clinique pour comprendre les effets du venin et les besoins thérapeutiques. Ce segment devrait connaître une croissance annuelle composée de 6,4 % à 7,4 % entre 2026 et 2034, grâce à l'amélioration de la caractérisation du venin par les fabricants et au développement de produits aux profils de neutralisation plus précis. Ceci favorise également la recherche sur les thérapies adjuvantes ciblées.
- Cytotoxique : L’envenimation cytotoxique peut provoquer de graves lésions tissulaires locales, ce qui rend un traitement rapide important pour limiter la nécrose, les complications secondaires et les éventuelles invalidités à long terme.
- Neurotoxicité : Les effets neurotoxiques peuvent compromettre la fonction neuromusculaire et la respiration, ce qui renforce l'importance d'un traitement hospitalier rapide et de produits capables de neutraliser les neurotoxines concernées.
- Hémotoxique : L’envenimation hémotoxique peut perturber la coagulation et entraîner de graves complications hémorragiques, nécessitant l’administration rapide d’antivenin, une surveillance en laboratoire et une prise en charge de soutien.
- Cardiotoxicité : Les effets cardiotoxiques du venin peuvent créer une instabilité cardiovasculaire aiguë, nécessitant des protocoles de surveillance et de traitement d'urgence spécialisés, en plus de la neutralisation du venin.
- Myotoxique : Les effets myotoxiques peuvent provoquer des lésions musculaires et des complications systémiques, créant ainsi une demande d’intervention rapide et de produits conçus en fonction des profils de venin pertinents à l’échelle régionale.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Hôpitaux et cliniques |
Haut |
Soins d'urgence |
Mature |
|
Agences gouvernementales |
Haut |
Achats en gros |
Mise à l'échelle |
|
Organisations à but non lucratif |
Moyen |
Programmes d'accès |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des antivenins
Reconnaissance croissante des morsures de serpent en tant que maladie tropicale négligée majeure
La reconnaissance croissante des envenimations par morsure de serpent comme un problème de santé publique évitable renforce l'attention politique et les priorités d'approvisionnement. L'OMS estime qu'environ 4,5 à 5,4 millions de personnes sont mordues par des serpents chaque année, dont 1,8 à 2,7 millions développent des symptômes et des dizaines de milliers décèdent des suites de complications. Ce fardeau crée un écart important entre les besoins épidémiologiques et la demande de traitements commercialisée. Les gouvernements et les organisations internationales considèrent de plus en plus la disponibilité fiable d'antivenins comme une exigence essentielle des systèmes de santé. L'impact est particulièrement significatif dans les pays où la sous-déclaration a historiquement fragilisé les prévisions d'approvisionnement. Une meilleure surveillance peut se traduire par une planification de la demande plus précise, des stocks de réserve améliorés et des incitations plus fortes pour les fabricants à maintenir des produits adaptés aux spécificités régionales.
La spécificité régionale du venin redéfinit les priorités de développement des produits
La composition du venin peut varier d'une population géographique à l'autre au sein d'une même espèce, ce qui limite l'efficacité des produits développés sans caractérisation régionale adéquate. Ce problème est particulièrement préoccupant en Asie du Sud et en Afrique subsaharienne, où la diversité des populations de serpents et les différences de profils de venin compliquent l'approvisionnement standardisé. Les fabricants accordent donc une importance accrue aux immunogènes de venin représentatifs, à une meilleure caractérisation, à des tests de neutralisation validés et aux données cliniques. L'impact commercial est double : les entreprises proposant des produits adaptés aux spécificités régionales peuvent obtenir une meilleure acceptation institutionnelle, tandis que les fabricants s'appuyant sur des formulations à large spectre mais mal adaptées peuvent rencontrer des difficultés d'approvisionnement. Une meilleure spécificité peut également renforcer la confiance des cliniciens, un facteur important sur les marchés où l'utilisation passée de produits inadaptés a érodé la confiance et réduit l'adoption des traitements efficaces.
Extension des normes d'assurance qualité et d'approvisionnement
Les tendances du marché des antivenins indiquent que les normes réglementaires et d'approvisionnement jouent un rôle de plus en plus déterminant pour l'accès durable des antivenins au marché. Le processus d'évaluation risques-bénéfices de l'OMS évalue la qualité, l'innocuité, l'efficacité et les performances, tandis que ses profils de produits cibles définissent des attentes plus claires pour les traitements conventionnels et émergents. Ces mécanismes peuvent réduire l'avantage concurrentiel des produits mal caractérisés et inciter les fabricants à renforcer la conformité aux BPF, l'approvisionnement en venin, la validation et la documentation. Pour les systèmes de santé, une assurance qualité renforcée peut réduire l'incertitude lors de la sélection des produits pour les achats nationaux ou institutionnels. Pour les fabricants, la conformité peut engendrer des coûts de développement initiaux plus élevés, mais peut améliorer l'accès aux circuits d'approvisionnement internationaux et favoriser une stabilité commerciale à long terme sur les marchés à forte demande.
Tendances futures du marché des antivenins
Les thérapies de nouvelle génération viendront compléter les antivenins conventionnels.
La prochaine étape du développement thérapeutique devrait s'étendre au-delà des antivenins conventionnels dérivés du plasma animal pour inclure des anticorps recombinants et des inhibiteurs à petites molécules. L'OMS a publié en 2025 des profils de produits cibles pour de nouveaux traitements contre les morsures de serpent, notamment des produits destinés aux milieux hospitaliers et préhospitaliers. Ce cadre pourrait accélérer le développement de thérapies capables de contrer les effets du venin avant que le patient ne reçoive des soins définitifs. Sur le plan commercial, il ne s'agit pas nécessairement de remplacer les produits conventionnels. Ces nouveaux traitements pourraient plutôt, dans un premier temps, servir d'adjuvants pour stabiliser les patients, réduire les dommages causés par la toxine ou offrir une couverture plus large. Les entreprises qui associent des capacités de production biologique éprouvées à l'ingénierie moderne des anticorps et à la recherche translationnelle pourraient acquérir des avantages stratégiques à mesure que le développement clinique se structure.
Opportunités du marché des antivenins
Les partenariats régionaux en matière de fabrication peuvent remédier aux pénuries d'approvisionnement persistantes.
Les partenariats de fabrication représentent une opportunité intéressante dans les régions où la prévalence des maladies est élevée mais où les capacités de production restent limitées. Les installations locales ou régionales peuvent réduire la dépendance aux chaînes d'approvisionnement à longue distance, améliorer la réactivité à la demande saisonnière et soutenir les produits conçus à partir de venins pertinents localement. Les partenariats entre les fabricants de produits biologiques établis, les gouvernements, les universités et les organismes d'achat permettent de répartir les risques liés au développement et à la fabrication. Le transfert de technologie peut s'avérer particulièrement précieux pour le traitement du plasma, la purification, les tests de qualité et les systèmes BPF. Les modèles commerciaux basés sur des accords d'achat anticipé ou des achats groupés peuvent améliorer la visibilité de la demande. De tels accords pourraient inciter les fabricants à maintenir leurs capacités de production, même lorsque les marchés nationaux sont trop petits pour soutenir économiquement une production dédiée.
Le diagnostic et la caractérisation du venin peuvent créer des opportunités d'investissement connexes
De meilleurs outils de diagnostic permettraient d'améliorer la précision du choix de l'antivenin et de réduire l'incertitude lorsque l'espèce du serpent responsable de la morsure est inconnue. L'OMS a souligné l'importance des outils de diagnostic pour renforcer les systèmes de surveillance et de traitement des morsures de serpent. Les opportunités d'investissement s'étendent donc au-delà du flacon thérapeutique lui-même et englobent la détection du venin, les tests immunologiques, les laboratoires de référence et les systèmes épidémiologiques numériques. Un écosystème de diagnostic pourrait permettre une cartographie plus précise des profils de venin, améliorer les prévisions d'approvisionnement et orienter le développement de futures formulations monovalentes ou polyvalentes ciblées. Les entreprises qui investissent ce secteur peuvent potentiellement créer des solutions intégrées combinant diagnostic, choix du traitement, aide à la décision clinique et surveillance. De telles approches pourraient s'avérer particulièrement précieuses dans les pays fortement touchés, où les ressources de santé doivent être allouées en fonction de l'épidémiologie locale vérifiée.
Développements récents
- Février 2026 : L’Organisation mondiale de la Santé publie ses premières recommandations sur les nouveaux traitements contre les morsures de serpent, définissant des profils de produits cibles pour les thérapies à base de petites molécules et d’anticorps recombinants destinées aux milieux hospitaliers et préhospitaliers. Ces recommandations visent à aider les développeurs et les autorités réglementaires à adapter les nouveaux traitements aux exigences cliniques et répondent au besoin de thérapies pour les millions de cas de morsures de serpent recensés chaque année.
- Décembre 2025 : CSL Limited a inauguré à Melbourne une usine de fabrication de vaccins et d’antivenins d’une valeur d’un milliard de dollars américains. Cette usine produit les onze antivenins australiens et intègre une production connectée, des systèmes d’exécution automatisés, la maintenance prédictive et des capacités de contrôle qualité renforcées. CSL a également indiqué que les antivenins australiens sont fournis à plusieurs pays voisins et que des dons annuels contribuent à faciliter l’accès aux antivenins en Papouasie-Nouvelle-Guinée.
- Octobre 2025 : Laboratorios Silanes a participé, avec REDTOX et l’IEST Anáhuac, à un symposium consacré aux intoxications par les animaux venimeux d’importance médicale. L’événement comprenait une présentation technique sur l’innovation en matière d’antivenins et les biotechnologies, mettant en lumière l’engagement continu de l’entreprise dans la formation clinique, les réseaux de toxicologie et le développement de capacités biologiques soutenant la production d’antivenins et le traitement.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -