
Mercado de gestión de entrega de aplicaciones: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de la gestión de entrega de aplicaciones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por implementación (local, en la nube); tamaño de la organización (pymes, grandes empresas); usuario final (servicios financieros, gobierno, comercio minorista, medios de comunicación y entretenimiento, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006639
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
6.970 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.150 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,26 %
Índice de crecimiento
Mercado potencial
95.260 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de gestión de entrega de aplicaciones crezca de 6970 millones de dólares en 2025 a 13 150 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,26 % durante el período 2026-2034. Esta expansión refleja la demanda empresarial de disponibilidad segura de aplicaciones, optimización del tráfico, monitorización del rendimiento en tiempo real y entrega resiliente en infraestructuras híbridas, banca digital, plataformas de streaming, portales gubernamentales y entornos de comercio minorista.
En Norteamérica, el mercado de gestión de entrega de aplicaciones se ve impulsado por la migración a la nube, el elevado tráfico de API, los programas de acceso de confianza cero y la modernización de las aplicaciones empresariales heredadas. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,6 % y el 8,4 % durante el periodo 2026-2034, con una demanda liderada por los requisitos de disponibilidad de los servicios financieros, la adopción de la nube a hiperescala y la presión regulatoria para la entrega segura de servicios digitales.
Evaluación y perspectivas del mercado de gestión de entrega de aplicaciones
- América del Norte : América del Norte representó entre el 38 % y el 41 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,6 % y el 8,4 % durante el período 2026-2034, impulsada por la adopción de la nube a hiperescala, las normativas de ciberseguridad y los programas de resiliencia de los servicios digitales.
- EE. UU .: En 2025, EE. UU. representó entre el 79 % y el 83 % de la cuota de mercado de Norteamérica y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,5 % y el 8,3 % durante el período 2026-2034, impulsado por el sector BFSI y las implementaciones nativas de la nube.
- Europa : Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 7,8 % durante el período 2026-2034, con Alemania, el Reino Unido y Francia a la cabeza de la modernización empresarial.
- Asia Pacífico : La región de Asia Pacífico acaparó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 9,0 % y el 10,2 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- Segmento más grande : La implementación en la nube representó entre el 56 % y el 60 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,8 % y el 9,6 % durante el período 2026-2034 debido a la gestión elástica del tráfico.
- Segmento de alto crecimiento : Las PYME representaron entre el 31 % y el 35 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,4 % y el 10,6 % durante el período 2026-2034, a medida que aumente la adopción de la nube gestionada.
- Empresas clave analizadas en detalle : A&I Solutions Ltd., Acentle, Akamai Technologies, Inc., Amazon Web Services, Inc., Broadcom Inc., Cloud Software Group, Inc., Equinix, Inc., IBM Corporation, Progress Software Corporation, OpenText Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las arquitecturas de entrega empresarial han pasado del balanceo de carga centrado en hardware a plataformas definidas por software, compatibles con API e integradas en la nube. El mercado de gestión de entrega de aplicaciones ha evolucionado a medida que las carteras de aplicaciones se han expandido a través de centros de datos, nubes públicas y nodos perimetrales. Las tendencias de producción se centran en la automatización, el acceso mediante contenedores, la seguridad de las aplicaciones a través de la web, la descarga de SSL y el enrutamiento basado en telemetría, en contraposición a los dispositivos de red tradicionales. Los proveedores están posicionando sus productos y servicios según modelos de licenciamiento por suscripción, observabilidad y entrega de políticas a través de cargas reguladas.
En el futuro, el crecimiento se verá impulsado por los servicios digitales gubernamentales, la distribución de contenido multimedia de baja latencia, la banca en la nube y las operaciones basadas en IA. Nuevas regiones están trabajando en nubes soberanas, computación perimetral en telecomunicaciones y plataformas de servicios para ciudadanos. Las ventajas derivadas de la regulación en materia de privacidad de datos, continuidad de las operaciones e informes de riesgos cibernéticos obligarán a las empresas a adoptar políticas de distribución estandarizadas para aplicaciones, API e infraestructuras híbridas.
Alcance del informe de mercado de gestión de entrega de aplicaciones
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.970 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.150 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de gestión de entrega de aplicaciones
La modernización de las aplicaciones es el principal catalizador de la demanda, ya que las empresas necesitan una calidad de servicio uniforme en todos los canales web, móviles, SaaS y API. El crecimiento del mercado de gestión de la entrega de aplicaciones está vinculado a una mayor intensidad transaccional en los sectores de servicios financieros, comercio minorista, transmisión de contenido multimedia y portales del sector público. El valor del ecosistema se genera a través de proveedores de la nube, proveedores de ADC, socios de servicios gestionados, plataformas de seguridad y herramientas de observabilidad que, en conjunto, reducen la latencia, el tiempo de inactividad y las brechas en las políticas.
La dinámica de suministro de los proveedores está cambiando hacia los ADC virtuales, el control de entrada compatible con Kubernetes y la protección de aplicaciones web. Los compradores valorarán la automatización del ciclo de vida, la visibilidad del tráfico cifrado y la portabilidad multi-nube por encima del rendimiento de un único dispositivo. Esto favorecerá a los proveedores con amplias opciones de implementación y ecosistemas de socios capaces de dar servicio tanto al entorno local regulado como al entorno nativo de la nube.
La presión competitiva aumentará a medida que Akamai Technologies, Inc. y Amazon Web Services, Inc. mejoren sus capacidades de entrega en el borde y nativas de la nube, mientras que Broadcom Inc., Cloud Software Group, Inc. y Progress Software Corporation atiendan las necesidades de entrega híbrida y de ADC de clase empresarial. IBM Corporation y OpenText Corporation combinan la gestión de la entrega con la modernización, la gestión de TI y la transformación basada en la observabilidad.
El análisis del mercado de gestión de entrega de aplicaciones indica que el posicionamiento estratégico depende de la profundidad de la integración, la flexibilidad comercial, la seguridad y la madurez de la automatización. A&I Solutions Ltd., Acentle y Equinix, Inc. mantienen su relevancia gracias a sus servicios especializados, el soporte para la implementación y la proximidad a la infraestructura. La inversión se concentra en operaciones asistidas por IA, visibilidad de API, acceso seguro y alianzas regionales en la nube.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
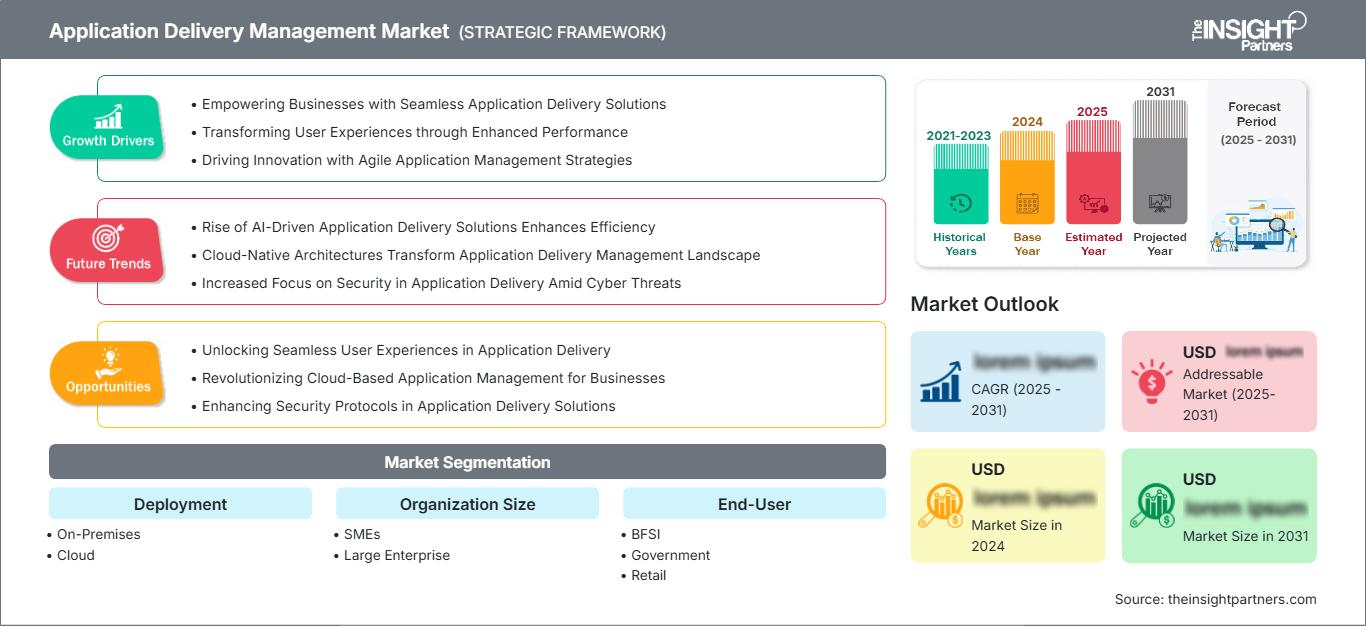
Mercado de gestión de entrega de aplicaciones: perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de gestión de entrega de aplicaciones
América del Norte lideró el mercado de gestión de entrega de aplicaciones con una cuota de mercado del 38-41% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,4% durante el periodo 2026-2034. La demanda se basa en el elevado número de transacciones digitales, el uso avanzado de servicios en la nube, los sistemas bancarios basados en API, los portales sanitarios, los servicios de transmisión de contenido multimedia y la arquitectura de seguridad de confianza cero de las empresas. Los clientes buscan fiabilidad en las soluciones, inspección del tráfico cifrado y políticas de enrutamiento automáticas.
Entre los factores positivos para el desarrollo del mercado se encuentra la presencia en la región de empresas como Amazon Web Services, Inc., Akamai Technologies, Inc., Broadcom Inc., IBM Corporation, Cloud Software Group, Inc. y Progress Software Corporation. La modernización de las plataformas del sector público impulsa la demanda de arquitecturas fiables y auditables.
Mercado de gestión de entrega de aplicaciones en EE. UU.
En 2025, Estados Unidos representó entre el 79 % y el 83 % de la cuota de mercado de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,5 % y el 8,3 % durante el periodo 2026-2034. Instituciones financieras, empresas minoristas, conglomerados de medios, organizaciones sanitarias y agencias gubernamentales están implementando la estandarización de los procesos de entrega de aplicaciones con el objetivo de minimizar las interrupciones del servicio y mejorar los tiempos de respuesta al cliente. Las soluciones de equilibrio de carga en la nube y protección de API constituyen inversiones clave en este contexto.
La presencia en el mercado es un factor importante que determina la adopción de los productos de la empresa. Akamai Technologies, Inc. abarca el área de entrega en el borde y soluciones de seguridad, Amazon Web Services, Inc. proporciona la solución para cargas de trabajo nativas de la nube, mientras que Broadcom Inc. se centra en la entrega de nube privada empresarial mediante VMware Avi Load Balancer.
Mercado europeo de gestión de entrega de aplicaciones
Europa representó entre el 24 % y el 27 % del mercado de gestión de entrega de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 7,8 % durante el periodo 2026-2034. Alemania es el país líder, gracias a la digitalización industrial, el alojamiento de datos regulado y la inversión sostenida en la nube híbrida. El mercado del Reino Unido se caracteriza por la resiliencia de los servicios financieros, la modernización de las telecomunicaciones y los programas de transformación digital del sector público.
Los sectores manufacturero, automotriz y logístico de Alemania necesitan controles de entrega de aplicaciones que permitan portales de proveedores seguros, plataformas de IoT y software de operaciones en tiempo real. En el Reino Unido, la prioridad que las instituciones financieras, los departamentos gubernamentales, las empresas y las compañías de seguros otorgan a la atención al cliente, la automatización de políticas y la gestión del tráfico en la nube, generan la necesidad de observabilidad.
Francia, Italia y España han avanzado en los ámbitos de la identidad digital, la administración electrónica, el comercio minorista y la transmisión de contenido multimedia. Francia ha aprovechado su programa de nube soberana, Italia el programa de modernización de la administración pública y España los sectores de telecomunicaciones y banca digital. En Europa, la visibilidad conforme al RGPD, el alojamiento local y la seguridad de las API se vuelven imprescindibles.
Mercado de gestión de entrega de aplicaciones en APAC
La región de Asia-Pacífico (APAC) representó entre el 21 % y el 24 % del mercado de gestión de entrega de aplicaciones en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 9,0 % y el 10,2 % durante el periodo 2026-2034. China lidera el mercado, seguida de Japón, India, Corea del Sur y Australia. Este crecimiento se debe al aumento de las regiones con presencia en la nube, la movilidad de la población, las plataformas fintech, el tráfico del comercio electrónico y la infraestructura digital gubernamental.
La política industrial y la inversión en infraestructura impulsarán la adopción de estas soluciones. La infraestructura pública digital en India, la modernización de las TI empresariales en Japón, el tráfico de medios y videojuegos en Corea del Sur y la migración a la nube en Australia son algunos de los factores que impulsan la expansión regional.
Mercado de gestión de entrega de aplicaciones en Oriente Medio y África
Se prevé que el mercado de gestión de entrega de aplicaciones en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,2 % y el 9,4 % durante el periodo 2026-2034, con Arabia Saudita a la cabeza de la adopción regional. La demanda en los Emiratos Árabes Unidos proviene de la prestación de servicios gubernamentales basados en la nube, la banca digital, las plataformas para ciudades inteligentes y la expansión de los centros de datos en la región. Sudáfrica sigue siendo el principal centro subsahariano para la modernización empresarial.
Proyectos como los de energía, aviación, comercio minorista e infraestructura están marcando las tendencias de adopción. Los programas de economía digital en Arabia Saudita requieren un acceso fiable a las aplicaciones para plataformas gubernamentales, sanitarias y comerciales. En los Emiratos Árabes Unidos, la baja latencia es esencial para los clientes, mientras que la seguridad en la entrega es fundamental en Sudáfrica.
Análisis de segmentación
Despliegue
Se prevé que la implementación crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,1 % y el 9,1 % durante el periodo 2026-2034, a medida que las empresas busquen equilibrar la elasticidad de la nube con el control de los sistemas regulados. El mercado de gestión de la entrega de aplicaciones se está expandiendo e incluye dispositivos de software, balanceo de carga nativo de la nube, entrega en el borde y modelos de implementación híbridos. Los compradores seleccionan arquitecturas en función del cumplimiento normativo, la latencia, la gobernanza de costes y la automatización operativa.
- Implementación en las instalaciones del cliente : La implementación en las instalaciones del cliente sigue siendo importante para las cargas de trabajo reguladas del sector bancario y financiero, el gobierno y las aplicaciones de misión crítica que requieren control directo de la infraestructura, latencia predecible, supervisión interna del cumplimiento normativo e integración con sistemas de aplicaciones heredados.
- Nube : La implementación en la nube lidera la adopción, ya que las empresas buscan escalabilidad elástica, enrutamiento de tráfico automatizado, aprovisionamiento más rápido, disponibilidad global e integración con canalizaciones de DevOps en entornos de nube pública y multinube.
Tamaño de la organización
Se prevé que el tamaño de las organizaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,3 % y el 9,3 % durante el periodo 2026-2034, a medida que la adopción se extienda desde grandes infraestructuras de TI a empresas medianas con actividad digital. Las grandes empresas se centran en la seguridad híbrida, la gobernanza y la disponibilidad global, mientras que las pymes adoptan cada vez más la entrega gestionada en la nube para reducir la complejidad de la infraestructura interna y mejorar la continuidad del servicio.
- PYMES : Las PYMES están adoptando plataformas de entrega gestionadas y basadas en la nube para dar soporte al comercio electrónico, el SaaS, las aplicaciones móviles y las operaciones remotas sin necesidad de mantener extensos equipos de redes ni una infraestructura de hardware dedicada.
- Grandes empresas : Las grandes empresas siguen dominando el gasto a través de carteras de aplicaciones complejas, gestión de tráfico multirregional, requisitos de cumplimiento normativo e integración con operaciones de seguridad, observabilidad y plataformas de nube híbrida.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 8,0 % y el 9,0 % durante el periodo 2026-2034, a medida que los canales digitales se vuelven esenciales para todos los sectores. El sector financiero y gubernamental prioriza el acceso seguro y la auditabilidad, el comercio minorista hace hincapié en la resiliencia ante picos de tráfico, y los medios de comunicación y el entretenimiento exigen una baja latencia en las plataformas de streaming, videojuegos y participación de la audiencia.
- BFSI : El sector BFSI sigue representando una base de usuarios de alto valor debido a la banca digital, los pagos, los portales de seguros, los controles de fraude, las expectativas de disponibilidad regulatoria y la fuerte demanda de gestión de tráfico cifrado.
- Gobierno : La adopción por parte del gobierno está impulsada por portales de servicios para los ciudadanos, sistemas de identidad digital, plataformas de emergencia y requisitos de acceso seguro en agencias nacionales, estatales y municipales.
- Comercio minorista : La demanda minorista está determinada por los picos de tráfico estacionales, el comercio omnicanal, la seguridad de los pagos, las plataformas de personalización y la necesidad de evitar interrupciones durante las campañas de alto volumen.
- Medios de comunicación y entretenimiento : Los usuarios de medios de comunicación y entretenimiento requieren una entrega escalable para la transmisión en directo, los juegos, los eventos en vivo, los portales de contenido y las plataformas interactivas para el público, donde la latencia afecta directamente a la retención de usuarios.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
BFSI |
Alto |
Banca segura |
Maduro |
|
Gobierno |
Medio |
Portales digitales |
Escalada |
|
Minorista |
Medio |
Comercio en su punto máximo |
Escalada |
|
Medios de comunicación y entretenimiento |
Medio |
Baja latencia |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de gestión de entrega de aplicaciones.
Las cargas de trabajo nativas de la nube aumentan la complejidad de la entrega.
A medida que las empresas adoptan tecnologías nativas de la nube, la entrega de aplicaciones se vuelve más dinámica, con tráfico que fluye a través de contenedores, microservicios, API, regiones de nube pública, clústeres de nube privada y entornos de borde. El balanceo de carga estático o la configuración manual de la red por sí solos ya no pueden satisfacer las demandas de tráfico de una empresa. Las soluciones de entrega de plataforma requieren automatización, enrutamiento de políticas inteligente, gestión de certificados y capacidades de telemetría en tiempo real para abordar estos desafíos. Este factor influye en el mercado, ya que los clientes consolidan múltiples soluciones y las integran en pilas de gestión de entrega para lograr una mayor disponibilidad y menores costos operativos. Las soluciones que ofrecen soporte nativo para Kubernetes ingress, gestión de tráfico multiclúster y seguridad tienen más probabilidades de ser elegidas para nuevas instalaciones. El mayor impacto se observa en los sectores de servicios financieros, comercio minorista y medios de comunicación, donde los picos de transacciones pueden causar problemas.
La resiliencia digital se convierte en una prioridad para la junta directiva.
Las interrupciones en las aplicaciones ya no son solo un problema de costo y reputación, ya que hoy en día tienen implicaciones regulatorias, lo que convierte la resiliencia de las aplicaciones en una oportunidad de inversión clave más allá de la tecnología de red. Es fundamental que los bancos garanticen la disponibilidad de sus sistemas de pago digitales en todo momento, que los minoristas mantengan sus procesos de pago operativos durante las horas pico y que los departamentos gubernamentales garanticen la continuidad de sus portales ciudadanos durante los períodos de mayor uso. Un sistema de gestión de entrega de aplicaciones puede ayudar a proteger la disponibilidad mediante la conmutación por error inteligente, la monitorización del estado, el enrutamiento del tráfico, la aceleración y la compatibilidad con sesiones cifradas. El impacto de esto en el mercado se refleja en procesos de adquisición más largos que involucran al equipo de continuidad del negocio, a los ejecutivos de ciberseguridad y a los administradores de aplicaciones.
El tráfico cifrado y el crecimiento de las API aumentan los requisitos de seguridad.
El rápido crecimiento de las sesiones web cifradas y las aplicaciones basadas en API está transformando la capa de entrega de aplicaciones en un punto de aplicación de la seguridad. Las empresas necesitan descarga de SSL, gestión de certificados, gestión de bots, observabilidad de API, protección DDoS y funcionalidad de firewall para aplicaciones web, manteniendo un buen rendimiento. Este factor es crucial en sectores como los servicios financieros, el gobierno, el comercio minorista y los medios de comunicación, que procesan grandes volúmenes de tráfico y datos sensibles. Este impulso se reflejará en una mayor demanda de plataformas de entrega que optimicen el rendimiento y, al mismo tiempo, detecten amenazas. De esta forma, los proveedores que ofrezcan capacidades integradas de seguridad, análisis y cumplimiento normativo obtendrán una mayor cuota de mercado que los proveedores de balanceo de carga.
Tendencias futuras del mercado de gestión de entrega de aplicaciones
Operaciones asistidas por IA para el control predictivo de entregas
Las operaciones asistidas por IA se convertirán en una de las tendencias más visibles del mercado de gestión de entrega de aplicaciones, a medida que las empresas busquen predecir la degradación del servicio antes de que afecte a los usuarios. Las plataformas futuras utilizarán telemetría de rutas de red, registros de aplicaciones, sesiones de usuario y estado de la infraestructura para recomendar cambios de enrutamiento, ajustes de capacidad y respuestas a incidentes. Esta tendencia transforma la gestión de entrega, pasando de la monitorización reactiva a la orquestación predictiva. Su adopción será más fuerte en entornos con altos volúmenes de transacciones y estrictos requisitos de disponibilidad, como la banca, el streaming y la administración electrónica. Los proveedores que puedan explicar las decisiones basadas en IA, integrarse con las herramientas de gestión de servicios de TI y mantener controles de gobernanza se ganarán la confianza de las empresas.
Entrega centrada en el borde para experiencias digitales distribuidas
El contenido dependiente de la latencia cobrará mayor relevancia a medida que las empresas trasladen sus interacciones dependientes de la latencia a los usuarios, dispositivos y ubicaciones desde donde se generan los datos. El contenido en streaming, los videojuegos, la IA, la personalización en el comercio minorista y los servicios de conectividad requerirán servicios de entrega capaces de operar independientemente de las zonas de nube centralizadas. Las plataformas futuras integrarán la computación perimetral, el análisis de seguridad, el almacenamiento en caché y la gestión del tráfico bajo un único modelo operativo. Este cambio de paradigma afectará las decisiones de compra, ya que las empresas evaluarán ahora la cobertura, la programabilidad de la lógica perimetral y la aplicación coherente de las políticas. El aumento de la demanda se manifestará especialmente en las regiones de Asia-Pacífico y Oriente Medio.
Oportunidades de mercado para la gestión de la entrega de aplicaciones
Modernización de la entrega híbrida para industrias reguladas
Las industrias reguladas ofrecen una gran oportunidad, ya que muchas aún operan aplicaciones de misión crítica en centros de datos heredados, nubes privadas y servicios de nube pública seleccionados. Los proveedores e integradores pueden dirigirse a estos compradores con planes de migración, actualizaciones de ADC virtuales, integración de acceso seguro y operaciones gestionadas. La oportunidad no se limita a la sustitución de hardware; incluye la armonización de políticas, la automatización del ciclo de vida de los certificados, la integración de la observabilidad y la generación de informes que cumplen con los requisitos normativos. Las previsiones del mercado de gestión de entrega de aplicaciones indican que las cargas de trabajo reguladas seguirán siendo híbridas durante varios años, lo que generará demanda de plataformas que permitan una modernización gradual. Es probable que los usuarios de los sectores BFSI, gubernamental, sanitario y energético inviertan donde se pueda demostrar resiliencia, auditabilidad y continuidad operativa.
Adopción por parte de las PYMES mediante la entrega gestionada en la nube
Las pymes representan una gran oportunidad de crecimiento, ya que las empresas digitales requieren disponibilidad de nivel empresarial sin necesidad de grandes equipos internos de ingeniería de redes. Los proveedores pueden captar esta demanda mediante soluciones integradas de balanceo de carga en la nube, protección de aplicaciones web, gestión de SSL, monitorización del rendimiento y precios simplificados. Los socios de servicios gestionados son especialmente importantes, dado que las pymes suelen preferir servicios basados en resultados a la gestión de plataformas complejas. También existen oportunidades en el comercio electrónico regional, los proveedores de SaaS, las plataformas educativas y las startups de medios que se enfrentan a patrones de tráfico impredecibles. Las soluciones que simplifican la configuración, automatizan el escalado y proporcionan informes claros sobre el nivel de servicio ganarán terreno. Este enfoque amplía el mercado potencial más allá de las grandes empresas y aumenta el potencial de ingresos recurrentes.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -