
用途配送管理市場:シェア・成長・予測 2034
アプリケーション配信管理市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:展開形態別(オンプレミス、クラウド)、組織規模別(中小企業、大企業)、エンドユーザー別(金融サービス、政府、小売、メディア・エンターテイメント、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006639
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
69億7000 万米ドル
基準年値
2034年の予測
131億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.26 %
成長率
対象市場
952億6000 万米ドル
(2026年~2034年)
アプリケーション配信管理市場は、2025年の69億7,000万米ドルから2034年には131億5,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は8.26%となる見込みです。この成長は、ハイブリッドインフラストラクチャ、デジタルバンキング、ストリーミングプラットフォーム、政府ポータル、小売コマース環境など、あらゆる環境において、安全なアプリケーション可用性、トラフィック最適化、リアルタイムパフォーマンス監視、そして回復力のある配信に対する企業の需要を反映しています。
北米全域において、アプリケーション配信管理市場の規模は、クラウド移行、高トラフィックのAPI、ゼロトラストアクセスプログラム、およびレガシーエンタープライズアプリケーションの近代化によって支えられています。同地域は、金融サービスにおける稼働時間要件、ハイパースケールクラウドの導入、および安全なデジタルサービス配信に対する規制圧力によって需要が牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で成長すると予測されています。
アプリケーション配信管理市場の評価と洞察
- 北米:北米は2025年には38~41%のシェアを占め、ハイパースケールクラウドの導入、サイバーセキュリティの義務化、デジタルサービスの回復力強化プログラムに牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.4%で成長すると予測されています。
- 米国:米国は2025年には北米市場シェアの79~83%を占め、金融サービス業界(BFSI)とクラウドネイティブの導入に支えられ、2026~2034年には年平均成長率(CAGR)7.5~8.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されており、ドイツ、英国、フランスが企業近代化を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には21~24%のシェアを獲得し、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.0~10.2%で成長すると予測されている。
- 最大のセグメント:クラウド導入は2025年に市場シェアの56~60%を占め、弾力的なトラフィック管理により、2026~2034年の間に年平均成長率(CAGR)8.8~9.6%で成長すると予測されています。
- 高成長セグメント:中小企業は2025年に31~35%の市場シェアを占め、マネージドクラウドの導入拡大に伴い、2026~2034年の間に年平均成長率(CAGR)9.4~10.6%で成長すると予測されています。
- 詳細に分析された主要企業:A&I Solutions Ltd.、Acentle、Akamai Technologies, Inc.、Amazon Web Services, Inc.、Broadcom Inc.、Cloud Software Group, Inc.、Equinix, Inc.、IBM Corporation、Progress Software Corporation、OpenText Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エンタープライズ向け配信アーキテクチャは、ハードウェア中心の負荷分散から、ソフトウェア定義型、API対応、クラウド統合型のプラットフォームへと移行しています。アプリケーション配信管理市場は、データセンター、パブリッククラウド、エッジノードにアプリケーションポートフォリオが拡大するにつれて進化を遂げてきました。生産動向は、従来のネットワーク機器ではなく、自動化、コンテナによるイングレス、Web経由のアプリケーションセキュリティ、SSLオフロード、テレメトリベースのルーティングに重点を置いています。サプライヤーは、サブスクリプションライセンスモデル、可観測性、規制された負荷によるポリシー配信に基づいて、製品とサービスを位置付けています。
今後、成長は政府のデジタルサービス、低遅延メディア配信、クラウドバンキング、AIベースの運用によってさらに促進されるでしょう。新たな地域では、ソブリンクラウド、通信エッジ、市民サービスプラットフォームの開発が進められています。データプライバシー、事業継続性、サイバーリスク報告に関する規制強化により、企業はアプリケーション、API、ハイブリッドインフラストラクチャ向けに標準化された配信ポリシーを採用せざるを得なくなるでしょう。
アプリケーション配信管理市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 69億7000万米ドル |
| 2034年までの市場規模 | 131億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.26% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーション配信管理市場分析
アプリケーションの近代化は、企業がWeb、モバイル、SaaS、APIといったチャネル全体で一貫したサービス品質を必要とするため、需要を牽引する主要な要因となっています。アプリケーション配信管理市場の成長は、金融サービス、小売、メディアストリーミング、公共部門のポータルサイトにおけるトランザクション密度の増加と密接に関係しています。エコシステムの価値は、クラウドプロバイダー、ADCベンダー、マネージドサービスパートナー、セキュリティプラットフォーム、オブザーバビリティツールといった、レイテンシ、ダウンタイム、ポリシーのギャップを総合的に削減する要素によって生み出されます。
サプライヤーの供給体制は、仮想ADC、Kubernetes準拠のイングレス制御、Webアプリケーション保護へとシフトしつつあります。購入者は、単一アプライアンスの性能よりも、ライフサイクル自動化、暗号化トラフィックの可視性、マルチクラウド対応性を重視するようになるでしょう。そのため、幅広い導入オプションと、規制対象のオンプレミス環境とクラウドネイティブ環境の両方に対応できるパートナーエコシステムを持つサプライヤーが有利になります。
Akamai Technologies, Inc.とAmazon Web Services, Inc.がエッジおよびクラウドネイティブな配信機能を強化する一方、Broadcom Inc.、Cloud Software Group, Inc.、Progress Software CorporationがエンタープライズクラスのADCおよびハイブリッド配信のニーズに対応するにつれ、競争圧力は高まるだろう。IBM CorporationとOpenText Corporationは、配信管理をモダナイゼーション、IT管理、および可観測性に基づく変革と組み合わせる。
アプリケーション配信管理市場の分析によると、戦略的なポジショニングは、統合の深度、商業的な柔軟性、セキュリティ体制、および自動化の成熟度によって左右されることが示されています。A&I Solutions Ltd.、Acentle、およびEquinix, Inc.は、専門サービス、導入支援、およびインフラストラクチャとの連携を通じて、引き続き重要な役割を担っています。投資は、AIを活用した運用、APIの可視性、セキュアなアクセス、および地域クラウドパートナーシップに集中しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
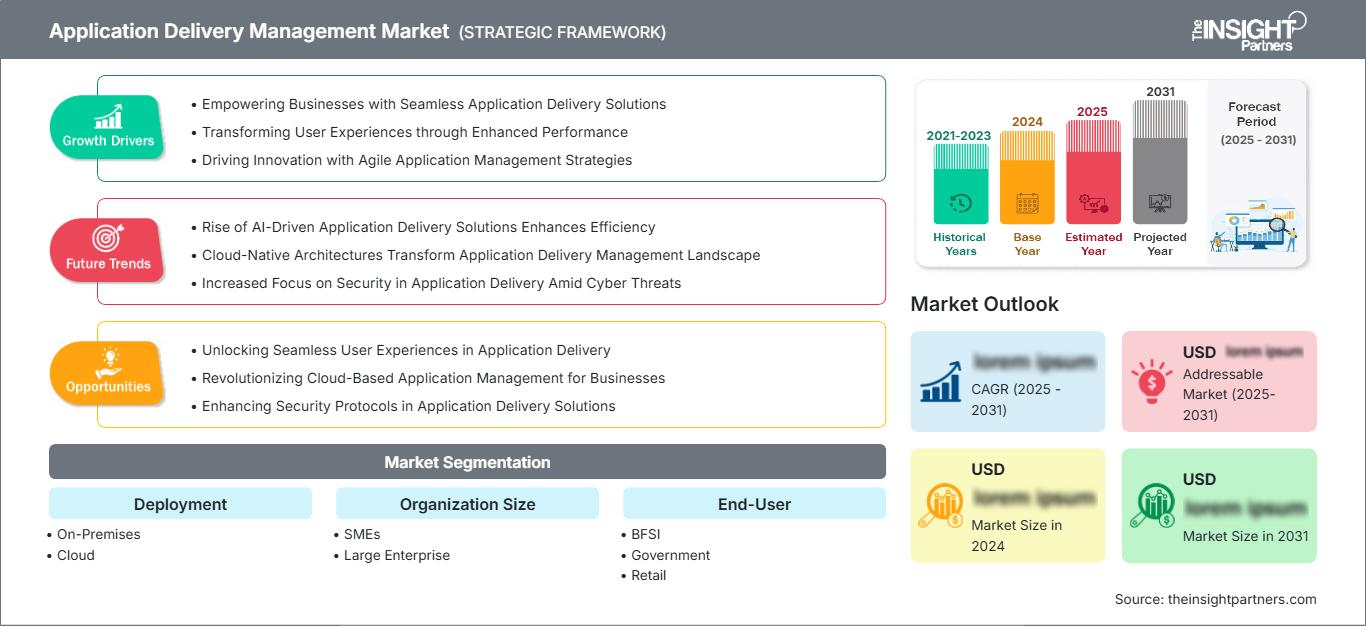
アプリケーション配信管理市場:戦略的洞察
地域別分析
北米アプリケーション配信管理市場
北米は2025年にアプリケーション配信管理市場の38~41%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.6~8.4%で拡大すると予測されています。需要は、デジタル取引の増加、クラウドサービスの高度な利用、APIベースの銀行システム、ヘルスケアポータル、メディアストリーミングサービス、そして企業のゼロトラストセキュリティアーキテクチャに支えられています。顧客は、ソリューションの信頼性、暗号化されたトラフィックの検査、および自動ルーティングポリシーを求めています。
市場の発展を促進する要因としては、Amazon Web Services、Akamai Technologies、Broadcom、IBM、Cloud Software Group、Progress Software Corporationといった企業がこの地域に拠点を置いていることが挙げられる。公共部門プラットフォームの近代化は、信頼性が高く監査可能なアーキテクチャへの需要を高めている。
米国におけるアプリケーション配信管理市場
2025年には北米市場シェアの79~83%を米国が占め、2026~2034年には年平均成長率(CAGR)7.5~8.3%で成長すると予測されています。金融機関、小売企業、メディア複合企業、医療機関、政府機関など、あらゆる組織がアプリケーション配信プロセスの標準化に取り組んでおり、システム障害のリスクを最小限に抑え、顧客対応時間を短縮することを目指しています。こうした状況において、クラウド負荷分散とAPI保護ソリューションは重要な投資対象となっています。
市場における存在感は、企業の製品採用を左右する重要な要素です。Akamai Technologies, Inc.はエッジ配信とセキュリティソリューションの分野をカバーし、Amazon Web Services, Inc.はクラウドネイティブワークロード向けのソリューションを提供しています。一方、Broadcom Inc.はVMware Avi Load Balancerを使用したエンタープライズプライベートクラウド配信に注力しています。
欧州アプリケーション配信管理市場
欧州は2025年時点でアプリケーション配信管理市場の24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。ドイツは、産業のデジタル化、規制されたデータホスティング、ハイブリッドクラウドへの継続的な投資に支えられ、市場を牽引している。英国市場は、金融サービスのレジリエンス強化、通信の近代化、公共部門のデジタル変革プログラムによって形成されている。
ドイツの製造業、自動車産業、物流業界では、安全なサプライヤーポータル、IoTプラットフォーム、リアルタイム運用ソフトウェアを実現するアプリケーション配信制御が必要とされている。一方、英国では、金融機関、政府機関、商業機関、保険会社における稼働率重視の傾向から、可観測性、ポリシー自動化、クラウドトラフィック管理の必要性が高まっている。
フランス、イタリア、スペインは、デジタルアイデンティティ、電子政府、小売、メディアストリーミングの分野で進歩を遂げてきた。フランスは国家クラウドプログラムを、イタリアは行政近代化プログラムを、スペインは電気通信およびデジタルバンキング分野をそれぞれ活用してきた。GDPRに準拠した可視性、ローカルホスティング、APIセキュリティは、ヨーロッパにおいて不可欠となっている。
アジア太平洋地域におけるアプリケーション配信管理市場
アジア太平洋地域は、2025年時点でアプリケーション配信管理市場の21~24%のシェアを占め、2026~2034年の年平均成長率(CAGR)は9.0~10.2%と予測されている。中国が首位に立ち、次いで日本、インド、韓国、オーストラリアが続く。この成長は、クラウドリージョンの拡大、モバイル人口の増加、フィンテックプラットフォームの普及、eコマーストラフィックの増加、そして政府によるデジタルインフラ整備によって牽引されている。
産業政策とインフラ投資が、これらのソリューションの普及を促進するだろう。インドのデジタル公共インフラ、日本の企業IT近代化、韓国のメディアおよびゲームトラフィック、オーストラリアのクラウド移行などは、地域拡大の推進要因の一部である。
中東・アフリカのアプリケーション配信管理市場
中東・アフリカ地域のアプリケーション配信管理市場は、2026年から2034年にかけて年平均成長率(CAGR)8.2~9.4%で成長すると予測されており、サウジアラビアが地域における導入をリードしています。アラブ首長国連邦(UAE)の需要は、クラウドファーストの政府サービス、デジタルバンキング、スマートシティプラットフォームの提供、および地域におけるデータセンターの拡大によって支えられています。南アフリカは、サハラ以南アフリカ地域における企業近代化の中心地として依然として最大規模を誇っています。
エネルギー、航空、小売、インフラなどのプロジェクトが、導入動向を左右しています。サウジアラビアのデジタル経済プログラムでは、政府、医療、商業プラットフォーム向けのアプリケーションへの安定したアクセスが求められています。アラブ首長国連邦では、顧客にとって低遅延が不可欠であり、南アフリカでは配信のセキュリティが重要です。
セグメンテーション分析
デプロイメント
企業がクラウドの柔軟性と規制対象システムの制御とのバランスを取るにつれ、2026年から2034年にかけて、導入は年平均成長率(CAGR)8.1~9.1%で成長すると予測されています。アプリケーション配信管理市場の範囲は、ソフトウェアアプライアンス、クラウドネイティブのロードバランシング、エッジ配信、ハイブリッド展開モデルなど、多岐にわたります。購入者は、コンプライアンス、レイテンシ、コスト管理、運用自動化に基づいてアーキテクチャを選択しています。
- オンプレミス:オンプレミス展開は、規制対象のBFSI(銀行・金融サービス・保険)、政府機関、および直接的なインフラストラクチャ制御、予測可能なレイテンシ、内部コンプライアンス監視、および既存アプリケーション環境との統合を必要とするミッションクリティカルなワークロードにとって依然として重要です。
- クラウド:企業がパブリッククラウドおよびマルチクラウド環境全体にわたる柔軟なスケーリング、自動化されたトラフィックルーティング、迅速なプロビジョニング、グローバルな可用性、およびDevOpsパイプラインとの統合を求めるにつれ、クラウド導入が普及を牽引しています。
組織規模
組織規模は、大規模なIT環境からデジタル化が進んだ中堅企業へと導入が拡大するにつれ、2026年から2034年にかけて年平均成長率(CAGR)8.3~9.3%で成長すると予測されています。大企業はハイブリッドセキュリティ、ガバナンス、グローバルな可用性に注力する一方、中小企業は内部インフラの複雑さを軽減し、サービスの継続性を向上させるために、マネージドクラウド配信の導入をますます進めています。
- 中小企業:中小企業は、大規模なネットワークチームや専用のハードウェアインフラストラクチャを維持することなく、eコマース、SaaS、モバイルアプリケーション、リモートオペレーションをサポートするために、マネージド型およびクラウドベースの配信プラットフォームを採用しています。
- 大企業:大企業は、複雑なアプリケーションポートフォリオ、複数地域にわたるトラフィック管理、コンプライアンス要件、セキュリティ運用、可観測性、ハイブリッドクラウドプラットフォームとの統合などを通じて、引き続き支出を支配しています。
エンドユーザー
エンドユーザー市場は、デジタルチャネルがあらゆる業界でミッションクリティカルとなるにつれ、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で成長すると予測されています。金融サービス業界(BFSI)と政府機関は安全なアクセスと監査可能性を優先し、小売業界はピーク時のトラフィック耐性を重視し、メディア・エンターテイメント業界はストリーミング、ゲーム、視聴者エンゲージメントプラットフォーム向けに低遅延配信を求めています。
- BFSI:BFSIは、デジタルバンキング、決済、保険ポータル、不正対策、規制上の稼働時間要件、暗号化されたトラフィック管理に対する強い需要などにより、依然として価値の高いユーザー層です。
- 政府:政府における導入は、市民サービスポータル、デジタルIDシステム、緊急時対応プラットフォーム、および国、州、地方自治体の各機関における安全なアクセス要件によって推進されています。
- 小売業:小売業の需要は、季節的な交通量のピーク、オムニチャネルコマース、決済セキュリティ、パーソナライゼーションプラットフォーム、そして大量キャンペーン中のダウンタイムを防ぐ必要性によって形成されます。
- メディアとエンターテイメント:メディアとエンターテイメントのユーザーは、ストリーミング、ゲーム、ライブイベント、コンテンツポータル、インタラクティブなオーディエンスプラットフォームにおいて、スケーラブルな配信を必要とします。これらのプラットフォームでは、遅延がユーザーの維持に直接影響するからです。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
高い |
安全な銀行取引 |
成熟した |
|
政府 |
中くらい |
デジタルポータル |
スケーリング |
|
小売り |
中くらい |
ピークコマース |
スケーリング |
|
メディアとエンターテインメント |
中くらい |
低遅延 |
スケーリング |
アプリケーション配信管理市場の成長要因と影響分析
クラウドネイティブなワークロードにより、配信の複雑さが増す
企業がクラウドネイティブ技術を採用するにつれ、アプリケーション配信はコンテナ、マイクロサービス、API、パブリッククラウドリージョン、プライベートクラウドクラスタ、エッジ環境をトラフィックが流れるようになり、より動的になっています。静的ロードバランシングや手動ネットワーク構成だけでは、企業のトラフィック需要に対応できなくなっています。プラットフォーム配信ソリューションには、これらの課題に対処するために、自動化、インテリジェントなポリシールーティング、証明書管理、リアルタイムテレメトリ機能が必要です。この要因は、顧客が複数のソリューションを統合し、配信管理スタックに組み込むことで可用性の向上と運用コストの削減を実現しているため、市場に影響を与えています。Kubernetesイングレス、マルチクラスタトラフィック管理、セキュリティをネイティブにサポートするソリューションは、新規導入で選ばれる可能性が高くなります。最も大きな影響は、トランザクションの急増が問題を引き起こす可能性のあるBFSI、小売、メディア業界で見られます。
デジタルレジリエンスが取締役会レベルの優先事項に
アプリケーションの停止はもはやコストや評判の問題だけではなく、規制上の影響を及ぼすため、ネットワーク技術だけでなく、アプリケーションの回復力は重要な投資機会となっています。銀行はデジタル決済システムが常に利用可能であることを確保し、小売業者はピーク時にチェックアウトプロセスが稼働し続けることを確保し、政府機関はピーク使用期間中に市民ポータルがオンライン状態を維持することが不可欠です。アプリケーション配信管理システムは、インテリジェントなフェイルオーバー、ヘルスモニタリング、トラフィックルーティング、アクセラレーション、暗号化セッションサポートを通じて可用性保護に役立ちます。この影響は、事業継続チーム、サイバーセキュリティ担当役員、アプリケーションマネージャーが関与する調達プロセスの長期化という形で市場に現れています。
暗号化されたトラフィックとAPIの増加により、セキュリティ要件が上昇する
暗号化されたWebセッションとAPIベースのアプリケーションの急速な普及により、アプリケーション配信レイヤーはセキュリティ対策の要となるようになっています。企業は、SSLオフロード、証明書管理、ボット管理、API監視、DDoS攻撃対策、Webアプリケーションファイアウォール機能などを備えつつ、高いパフォーマンスを維持する必要があります。これは、大量のトラフィックと機密データを処理する金融サービス、政府機関、小売業、メディアなどの分野で特に重要です。この傾向は、脅威を認識しながらパフォーマンスを最適化する配信プラットフォームへの需要増加という形で現れるでしょう。このように、統合されたセキュリティ、分析、コンプライアンス機能を提供するベンダーは、ロードバランシングベンダーよりも大きな市場シェアを獲得すると考えられます。
アプリケーション配信管理市場の将来動向
予測配送管理のためのAI支援オペレーション
AIを活用した運用は、ユーザーが影響を受ける前にサービス低下を予測しようとする企業が増えるにつれ、アプリケーション配信管理市場において最も注目すべきトレンドの一つとなるでしょう。将来のプラットフォームは、ネットワークパス、アプリケーションログ、ユーザーセッション、インフラストラクチャの状態に関するテレメトリデータを利用して、ルーティングの変更、キャパシティ調整、インシデント対応を推奨します。このトレンドにより、配信管理は事後対応型の監視から予測型のオーケストレーションへと移行します。銀行、ストリーミング、電子政府など、トランザクション量が多く、稼働時間が厳しく求められる環境で、AIの導入が最も進むと予想されます。AIによる意思決定を説明でき、ITサービス管理ツールと統合でき、ガバナンス管理を維持できるベンダーは、企業の信頼を獲得できるでしょう。
分散型デジタル体験のためのエッジ中心型配信
企業がデータ生成元となるユーザー、デバイス、場所へとレイテンシー依存のインタラクションを移行するにつれ、レイテンシー依存コンテンツの重要性はますます高まるでしょう。ストリーミングコンテンツ、ゲーム、AI、小売パーソナライゼーション、接続サービスなどでは、中央集権型のクラウドゾーンから独立して動作できる配信サービスが求められます。将来のプラットフォームは、エッジコンピューティング、セキュリティスキャン、キャッシング、トラフィックステアリングを単一の運用モデルに統合します。このパラダイムシフトは、企業がカバレッジ能力、エッジロジックのプログラマビリティ、一貫したポリシー適用を評価するようになるため、購入検討事項に影響を与えます。需要の増加は、特にアジア太平洋地域と中東地域で顕著に現れるでしょう。
アプリケーション配信管理市場の機会
規制産業向けハイブリッド配送の近代化
規制対象業界は、依然として多くの企業がレガシーデータセンター、プライベートクラウド、および選択されたパブリッククラウドサービス全体でミッションクリティカルなアプリケーションを運用しているため、大きな機会を提供します。ベンダーとインテグレーターは、移行ロードマップ、仮想ADCアップグレード、セキュアアクセス統合、およびマネージド運用でこれらの購入者をターゲットにすることができます。機会はハードウェアの交換に限定されず、ポリシーの調和、証明書ライフサイクルの自動化、可観測性の統合、およびコンプライアンス対応レポートが含まれます。アプリケーション配信管理市場の予測では、規制対象のワークロードは今後数年間ハイブリッドのままであり、段階的な近代化をサポートするプラットフォームへの需要が生まれるとされています。BFSI、政府、ヘルスケア、およびエネルギーのユーザーは、回復力、監査可能性、および運用継続性が実証できる場所に投資する可能性が高いです。
中小企業におけるマネージドクラウド導入
中小企業は、大規模な社内ネットワークエンジニアリングチームを必要とせずにエンタープライズグレードの可用性を必要とするデジタルビジネスにとって、大きな成長機会となります。プロバイダーは、クラウドロードバランシング、Webアプリケーション保護、SSL管理、パフォーマンス監視、簡素化された料金体系をバンドルすることで、この需要を取り込むことができます。中小企業は複雑なプラットフォーム所有よりも成果ベースのサービスを好むことが多いため、マネージドサービスパートナーは特に重要です。予測不可能なトラフィックパターンに直面する地域eコマース、SaaSプロバイダー、教育プラットフォーム、メディアスタートアップにも機会が存在します。セットアップを簡素化し、スケーリングを自動化し、明確なサービスレベルレポートを提供するソリューションが注目を集めるでしょう。このアプローチにより、対象市場は大企業を超えて拡大し、継続的な収益の可能性が高まります。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -