
Marché de la gestion de livraison d’applications : taille et prévisions 2034
Taille et prévisions du marché de la gestion de la distribution d'applications (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par déploiement (sur site, cloud) ; Taille de l'organisation (PME, grandes entreprises) ; Utilisateur final (banque, finance et assurance, gouvernement, commerce de détail, médias et divertissement, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00006639
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
6,97 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,15 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,26 %
taux de croissance
Marché adressable
95,26 milliards de dollars américains
(2026-2034)
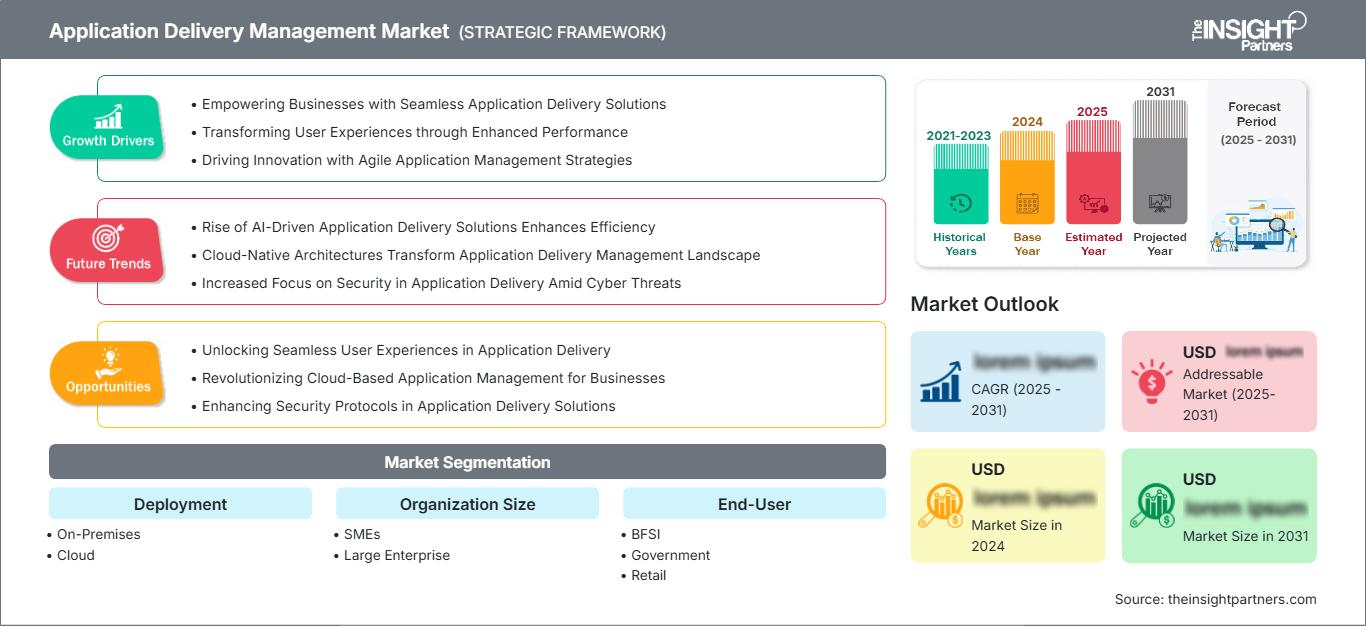
Le marché de la gestion de la distribution d'applications devrait passer de 6,97 milliards de dollars US en 2025 à 13,15 milliards de dollars US d'ici 2034, enregistrant un TCAC de 8,26 % entre 2026 et 2034. Cette expansion reflète la demande des entreprises en matière de disponibilité sécurisée des applications, d'optimisation du trafic, de surveillance des performances en temps réel et de distribution résiliente sur les infrastructures hybrides, les services bancaires numériques, les plateformes de streaming, les portails gouvernementaux et les environnements de commerce de détail.
En Amérique du Nord, le marché de la gestion de la distribution d'applications est porté par la migration vers le cloud, le trafic API élevé, les programmes d'accès zéro confiance et la modernisation des applications d'entreprise existantes. La région devrait connaître une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % entre 2026 et 2034, la demande étant principalement due aux exigences de disponibilité des services financiers, à l'adoption du cloud hyperscale et aux pressions réglementaires en faveur de la sécurité des services numériques.
Évaluation et perspectives du marché de la gestion de la distribution d'applications
- Amérique du Nord : L'Amérique du Nord représentait une part de 38 à 41 % en 2025 et devrait croître à un TCAC de 7,6 à 8,4 % entre 2026 et 2034, sous l'impulsion de l'adoption du cloud hyperscale, des mandats de cybersécurité et des programmes de résilience des services numériques.
- États-Unis : Les États-Unis représentaient 79 à 83 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 7,5 à 8,3 % entre 2026 et 2034, soutenue par le secteur de la banque, de la finance et de l'assurance (BFSI) et les déploiements natifs du cloud.
- Europe : L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni et la France étant à la pointe de la modernisation des entreprises.
- Asie-Pacifique : L'Asie-Pacifique a capté une part de marché de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 10,2 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Segment le plus important : Le déploiement dans le cloud détenait 56 à 60 % de parts de marché en 2025 et devrait croître à un TCAC de 8,8 à 9,6 % entre 2026 et 2034 grâce à la gestion élastique du trafic.
- Segment à forte croissance : Les PME détenaient 31 à 35 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 9,4 à 10,6 % entre 2026 et 2034, à mesure que l'adoption du cloud géré augmente.
- Principales entreprises analysées en détail : A&I Solutions Ltd., Acentle, Akamai Technologies, Inc., Amazon Web Services, Inc., Broadcom Inc., Cloud Software Group, Inc., Equinix, Inc., IBM Corporation, Progress Software Corporation, OpenText Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les architectures de distribution d'applications d'entreprise ont évolué, passant d'une répartition de charge centrée sur le matériel à des plateformes logicielles, compatibles avec les API et intégrées au cloud. Le marché de la gestion de la distribution d'applications a évolué parallèlement à l'expansion des portefeuilles applicatifs entre les datacenters, les clouds publics et les nœuds périphériques. Les tendances en production privilégient l'automatisation, l'accès via conteneurs, la sécurité des applications web, le déchargement SSL et le routage basé sur la télémétrie, au détriment des équipements réseau traditionnels. Les fournisseurs positionnent leurs produits et services en fonction des modèles de licences par abonnement, de l'observabilité et de la mise en œuvre des politiques de sécurité pour des charges régulées.
À l'avenir, la croissance sera davantage soutenue par les services numériques gouvernementaux, la diffusion de médias à faible latence, les services bancaires en nuage et les opérations basées sur l'IA. De nouvelles régions développent des clouds souverains, des solutions de périphérie de réseau et des plateformes de services aux citoyens. Les avantages réglementaires liés à la protection des données, à la continuité des opérations et au signalement des cyber-risques inciteront les entreprises à adopter des politiques de diffusion standardisées pour les applications, les API et les infrastructures hybrides.
Portée du rapport sur le marché de la gestion de la distribution d'applications
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,97 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,15 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,26% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la gestion de la distribution d'applications
La modernisation des applications est le principal moteur de la demande, les entreprises exigeant une qualité de service homogène sur l'ensemble des canaux web, mobiles, SaaS et API. La croissance du marché de la gestion de la distribution d'applications est liée à l'intensification des transactions dans les secteurs de la banque, de la finance et de l'assurance (BFSI), du commerce de détail, du streaming multimédia et des portails du secteur public. La valeur de l'écosystème est créée par les fournisseurs de cloud, les éditeurs de solutions de distribution d'applications (ADC), les partenaires de services gérés, les plateformes de sécurité et les outils d'observabilité qui, ensemble, réduisent la latence, les interruptions de service et les failles de sécurité.
L'offre des fournisseurs évolue vers des contrôleurs de distribution d'applications virtuels (ADC), un contrôle d'accès conforme à Kubernetes et la protection des applications web. Les acheteurs privilégieront l'automatisation du cycle de vie, la visibilité du trafic chiffré et la portabilité multicloud aux performances d'un seul appareil. Les fournisseurs proposant un large éventail d'options de déploiement et des écosystèmes de partenaires capables de prendre en charge aussi bien les environnements sur site réglementés que les environnements cloud natifs seront donc favorisés.
La pression concurrentielle s'intensifiera à mesure qu'Akamai Technologies, Inc. et Amazon Web Services, Inc. amélioreront leurs capacités de déploiement en périphérie et dans le cloud, tandis que Broadcom Inc., Cloud Software Group, Inc. et Progress Software Corporation répondront aux besoins des entreprises en matière de distribution d'applications (ADC) et de déploiement hybride. IBM Corporation et OpenText Corporation associent la gestion du déploiement à la modernisation, à la gestion informatique et à la transformation basée sur l'observabilité.
L'analyse du marché de la gestion de la distribution d'applications indique que le positionnement stratégique repose sur le niveau d'intégration, la flexibilité commerciale, la sécurité et la maturité de l'automatisation. A&I Solutions Ltd., Acentle et Equinix, Inc. conservent leur pertinence grâce à leurs services spécialisés, leur assistance au déploiement et leur infrastructure complémentaire. Les investissements se concentrent sur les opérations assistées par l'IA, la visibilité des API, l'accès sécurisé et les partenariats cloud régionaux.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la gestion de la distribution d'applications : Perspectives stratégiques
Perspectives régionales
marché de la gestion de la distribution d'applications en Amérique du Nord
L'Amérique du Nord détenait en 2025 une part de marché de 38 à 41 % pour la gestion de la distribution d'applications et devrait connaître une croissance annuelle composée (TCAC) de 7,6 % à 8,4 % entre 2026 et 2034. Cette demande est alimentée par le nombre élevé de transactions numériques, l'utilisation avancée des services cloud, les systèmes bancaires basés sur les API, les portails de santé, les services de streaming multimédia et l'architecture de sécurité « zéro confiance » des entreprises. Les clients recherchent des solutions fiables, l'inspection du trafic chiffré et des politiques de routage automatique.
La présence dans la région d'entreprises telles qu'Amazon Web Services, Inc., Akamai Technologies, Inc., Broadcom Inc., IBM Corporation, Cloud Software Group, Inc. et Progress Software Corporation constitue un facteur positif pour le développement du marché. La modernisation des plateformes du secteur public stimule la demande d'architectures fiables et auditables.
Marché américain de la gestion de la distribution d'applications
Les États-Unis représentaient 79 à 83 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,3 % entre 2026 et 2034. Les institutions financières, les entreprises de distribution, les conglomérats médiatiques, les organismes de santé et les agences gouvernementales mettent en œuvre la standardisation des processus de distribution d'applications afin de minimiser les risques d'interruption de service et d'améliorer les délais de réponse aux clients. Dans ce contexte, les solutions d'équilibrage de charge dans le cloud et de protection des API constituent des investissements essentiels.
La présence sur le marché est un facteur déterminant de l'adoption des produits d'une entreprise. Akamai Technologies, Inc. couvre le domaine des solutions de sécurité et de déploiement en périphérie de réseau, Amazon Web Services, Inc. propose des solutions pour les charges de travail natives du cloud, tandis que Broadcom Inc. se concentre sur la fourniture de cloud privé d'entreprise à l'aide de VMware AVI Load Balancer.
Marché européen de la gestion de la distribution d'applications
L'Europe représentait 24 à 27 % du marché de la gestion de la distribution d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 7,8 % entre 2026 et 2034. L'Allemagne est le pays leader, grâce à la numérisation industrielle, à l'hébergement de données réglementé et à des investissements soutenus dans le cloud hybride. Le marché britannique est quant à lui marqué par la résilience des services financiers, la modernisation des télécommunications et les programmes de transformation numérique du secteur public.
Les secteurs manufacturier, automobile et logistique allemands ont besoin de systèmes de contrôle de la distribution d'applications permettant des portails fournisseurs sécurisés, des plateformes IoT et des logiciels d'exploitation en temps réel. Au Royaume-Uni, l'impératif de disponibilité pour les institutions financières, les administrations, les entreprises et les compagnies d'assurance engendre un besoin en matière d'observabilité, d'automatisation des politiques et de gestion du trafic cloud.
La France, l'Italie et l'Espagne ont progressé dans les domaines de l'identité numérique, de l'administration électronique, du commerce de détail et du streaming multimédia. La France a pu tirer parti du programme de cloud souverain, l'Italie du programme de modernisation de l'administration publique et l'Espagne des secteurs des télécommunications et de la banque en ligne. La visibilité conforme au RGPD, l'hébergement local et la sécurité des API deviennent indispensables en Europe.
Marché de la gestion de la distribution d'applications en Asie-Pacifique
La région Asie-Pacifique détenait entre 21 et 24 % du marché de la gestion de la distribution d'applications en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 9,0 à 10,2 % entre 2026 et 2034. La Chine arrive en tête, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. Cette croissance est alimentée par le développement des régions cloud, la mobilité accrue des utilisateurs, les plateformes fintech, le trafic e-commerce et les infrastructures numériques mises en place par les gouvernements.
La politique industrielle et les investissements dans les infrastructures favoriseront l'adoption de ces solutions. L'infrastructure numérique publique en Inde, la modernisation des systèmes d'information des entreprises au Japon, le trafic lié aux médias et aux jeux en Corée du Sud et la migration vers le cloud en Australie sont quelques-uns des moteurs de cette expansion régionale.
Marché de la gestion de la distribution d'applications au Moyen-Orient et en Afrique
Le marché de la gestion de la distribution d'applications au Moyen-Orient et en Afrique devrait croître à un TCAC de 8,2 % à 9,4 % entre 2026 et 2034, l'Arabie saoudite étant en tête de l'adoption régionale. La demande aux Émirats arabes unis est alimentée par la fourniture de services gouvernementaux axés sur le cloud, la banque numérique, les plateformes de villes intelligentes et l'expansion des centres de données dans la région. L'Afrique du Sud demeure le principal pôle de modernisation des entreprises en Afrique subsaharienne.
Des projets dans des secteurs comme l'énergie, l'aviation, le commerce de détail et les infrastructures déterminent les tendances d'adoption. En Arabie saoudite, les programmes d'économie numérique nécessitent un accès fiable aux applications pour les plateformes gouvernementales, de santé et commerciales. Aux Émirats arabes unis, une faible latence est essentielle pour les clients, tandis qu'en Afrique du Sud, la sécurité de la distribution est primordiale.
Analyse de segmentation
Déploiement
Le déploiement devrait croître à un TCAC de 8,1 % à 9,1 % entre 2026 et 2034, les entreprises cherchant à concilier l'élasticité du cloud et le contrôle des systèmes réglementés. Le marché de la gestion de la distribution d'applications s'étend désormais aux appliances logicielles, à l'équilibrage de charge natif du cloud, à la distribution en périphérie et aux modèles de déploiement hybrides. Les acheteurs choisissent leurs architectures en fonction de la conformité, de la latence, de la maîtrise des coûts et de l'automatisation opérationnelle.
- Sur site : Le déploiement sur site reste important pour les secteurs réglementés de la banque, de la finance et de l’assurance (BFSI), les administrations publiques et les charges de travail critiques nécessitant un contrôle direct de l’infrastructure, une latence prévisible, une surveillance interne de la conformité et une intégration avec les applications existantes.
- Cloud : Le déploiement dans le cloud favorise l'adoption, les entreprises recherchant une mise à l'échelle élastique, un routage automatisé du trafic, un provisionnement plus rapide, une disponibilité mondiale et une intégration avec les pipelines DevOps dans les environnements de cloud public et multicloud.
Taille de l'organisation
La taille des organisations devrait croître à un TCAC de 8,3 % à 9,3 % entre 2026 et 2034, l'adoption s'étendant des grandes entreprises informatiques aux PME actives sur le plan numérique. Les grandes entreprises privilégient la sécurité hybride, la gouvernance et la disponibilité mondiale, tandis que les PME adoptent de plus en plus le cloud managé pour réduire la complexité de leur infrastructure interne et améliorer la continuité de service.
- PME : Les PME adoptent des plateformes de distribution gérées et basées sur le cloud pour prendre en charge le commerce électronique, le SaaS, les applications mobiles et les opérations à distance sans avoir à maintenir d'importantes équipes réseau ni une infrastructure matérielle dédiée.
- Grandes entreprises : Les grandes entreprises continuent de dominer les dépenses grâce à des portefeuilles d’applications complexes, la gestion du trafic multirégional, les exigences de conformité et l’intégration avec les opérations de sécurité, l’observabilité et les plateformes de cloud hybride.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 8,0 à 9,0 % entre 2026 et 2034, les canaux numériques devenant essentiels dans tous les secteurs. Les secteurs de la banque, de la finance et de l'assurance (BFSI) et les administrations publiques privilégient la sécurité d'accès et l'auditabilité, le commerce de détail met l'accent sur la résilience face aux pics de trafic, et les médias et le divertissement exigent une faible latence pour la diffusion en continu, les jeux vidéo et les plateformes d'engagement du public.
- BFSI : Le secteur BFSI reste une base d'utilisateurs à forte valeur ajoutée en raison des services bancaires numériques, des paiements, des portails d'assurance, des contrôles de fraude, des exigences réglementaires en matière de disponibilité et d'une forte demande de gestion du trafic crypté.
- Secteur public : L’adoption par le gouvernement est motivée par les portails de services aux citoyens, les systèmes d’identité numérique, les plateformes d’urgence et les exigences d’accès sécurisé au sein des agences nationales, étatiques et municipales.
- Commerce de détail : La demande dans le secteur du commerce de détail est influencée par les pics de trafic saisonniers, le commerce omnicanal, la sécurité des paiements, les plateformes de personnalisation et la nécessité d'éviter les interruptions de service lors des campagnes à fort volume.
- Médias et divertissement : Les utilisateurs des secteurs des médias et du divertissement ont besoin d’une diffusion évolutive pour le streaming, les jeux, les événements en direct, les portails de contenu et les plateformes interactives pour le public, où la latence affecte directement la fidélisation des utilisateurs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
BFSI |
Haut |
Services bancaires sécurisés |
Mature |
|
Gouvernement |
Moyen |
Portails numériques |
Mise à l'échelle |
|
Vente au détail |
Moyen |
Peak Commerce |
Mise à l'échelle |
|
Médias et divertissement |
Moyen |
Faible latence |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la gestion de la distribution d'applications
Les charges de travail natives du cloud augmentent la complexité de la livraison
Avec l'adoption des technologies cloud-native par les entreprises, la distribution d'applications devient plus dynamique, le trafic transitant par des conteneurs, des microservices, des API, des régions de cloud public, des clusters de cloud privé et des environnements edge. L'équilibrage de charge statique ou la configuration réseau manuelle ne suffisent plus à répondre aux besoins de trafic d'une entreprise. Les solutions de distribution de plateformes nécessitent l'automatisation, le routage intelligent basé sur des politiques, la gestion des certificats et des capacités de télémétrie en temps réel pour relever ces défis. Ce facteur influence le marché, car les clients consolident plusieurs solutions et les intègrent dans des architectures de gestion de la distribution afin d'améliorer la disponibilité et de réduire les coûts d'exploitation. Les solutions offrant une prise en charge native de l'entrée Kubernetes, de la gestion du trafic multicluster et de la sécurité sont privilégiées pour les nouvelles installations. L'impact le plus important est observé dans les secteurs de la banque, de la finance et de l'assurance (BFSI), du commerce de détail et des médias, où les pics de transactions peuvent engendrer des problèmes.
La résilience numérique devient une priorité au niveau du conseil d'administration
Les interruptions d'applications ne se limitent plus aux coûts et à l'image de marque ; elles ont désormais des implications réglementaires, faisant de la résilience des applications une opportunité d'investissement majeure, au-delà des seules technologies réseau. Il est crucial pour les banques de garantir la disponibilité permanente de leurs systèmes de paiement numérique, pour les commerçants d'assurer le bon fonctionnement de leurs processus d'encaissement aux heures de pointe, et pour les administrations de garantir l'accès à leurs portails citoyens pendant les périodes de forte affluence. Un système de gestion de la distribution d'applications (ADMS) contribue à la protection de la disponibilité grâce à un basculement intelligent, une surveillance de l'état de santé, le routage du trafic, l'accélération et la prise en charge des sessions chiffrées. L'impact de cette évolution sur le marché se traduit par des processus d'acquisition plus longs, impliquant les équipes de continuité d'activité, les responsables de la cybersécurité et les gestionnaires d'applications.
Le trafic chiffré et la croissance des API renforcent les exigences en matière de sécurité
La croissance rapide des sessions web chiffrées et des applications basées sur les API transforme la couche de diffusion d'applications en un point névralgique de la sécurité. Les entreprises ont besoin du déchargement SSL, de la gestion des certificats et des bots, de l'observabilité des API, de la protection contre les attaques DDoS et d'un pare-feu applicatif web, tout en maintenant des performances optimales. Ce facteur est crucial dans des secteurs tels que les services financiers, le secteur public, la distribution et les médias, qui traitent d'importants volumes de trafic et de données sensibles. Cette tendance se traduira par une demande accrue de plateformes de diffusion optimisant les performances tout en étant sensibles aux menaces. Ainsi, les fournisseurs proposant des solutions intégrées de sécurité, d'analyse et de conformité gagneront des parts de marché plus importantes que les fournisseurs de solutions d'équilibrage de charge.
Tendances futures du marché de la gestion de la distribution d'applications
Opérations assistées par l'IA pour le contrôle prédictif des livraisons
L'utilisation de l'IA pour les opérations deviendra l'une des tendances les plus marquantes du marché de la gestion de la distribution d'applications, les entreprises cherchant à anticiper les dégradations de service avant qu'elles n'affectent les utilisateurs. Les plateformes futures exploiteront la télémétrie issue des chemins réseau, des journaux d'applications, des sessions utilisateur et de l'état de l'infrastructure pour recommander des modifications de routage, des ajustements de capacité et des réponses aux incidents. Cette tendance fait évoluer la gestion de la distribution d'une surveillance réactive vers une orchestration prédictive. Son adoption sera la plus forte dans les environnements à fort volume de transactions et aux exigences strictes de disponibilité, notamment dans les secteurs bancaire, du streaming et de l'administration en ligne. Les fournisseurs capables d'expliquer les décisions prises par l'IA, de s'intégrer aux outils de gestion des services informatiques et de maintenir des contrôles de gouvernance gagneront la confiance des entreprises.
Diffusion centrée sur la périphérie pour des expériences numériques distribuées
Les contenus sensibles à la latence gagneront en importance à mesure que les entreprises déplaceront leurs interactions sensibles à la latence vers les utilisateurs, les appareils et les lieux de génération des données. Le streaming, les jeux vidéo, l'IA, la personnalisation du commerce de détail et les services de connectivité exigeront des services de diffusion capables de fonctionner indépendamment des zones cloud centralisées. Les plateformes futures intégreront l'informatique de périphérie, l'analyse de sécurité, la mise en cache et le pilotage du trafic au sein d'un modèle opérationnel unique. Ce changement de paradigme influencera les critères d'achat, les entreprises évaluant désormais la couverture, la programmabilité de la logique de périphérie et l'application cohérente des politiques. Cette croissance de la demande sera particulièrement marquée dans les régions Asie-Pacifique et Moyen-Orient.
Opportunités du marché de la gestion de la distribution d'applications
Modernisation de la livraison hybride pour les industries réglementées
Les secteurs réglementés offrent une opportunité considérable, car nombre d'entre eux exploitent encore des applications critiques sur des datacenters traditionnels, des clouds privés et certains services de cloud public. Les fournisseurs et intégrateurs peuvent cibler ces acheteurs avec des feuilles de route de migration, des mises à niveau de contrôleurs de distribution d'applications virtuels (ADC), l'intégration d'accès sécurisés et des opérations gérées. Cette opportunité ne se limite pas au remplacement du matériel ; elle englobe également l'harmonisation des politiques, l'automatisation du cycle de vie des certificats, l'intégration de l'observabilité et la production de rapports conformes aux exigences réglementaires. Les prévisions du marché de la gestion de la distribution d'applications indiquent que les charges de travail réglementées resteront hybrides pendant plusieurs années, créant ainsi une demande pour des plateformes qui prennent en charge une modernisation progressive. Les utilisateurs des secteurs de la banque, de la finance et de l'assurance (BFSI), du gouvernement, de la santé et de l'énergie sont susceptibles d'investir là où la résilience, l'auditabilité et la continuité opérationnelle sont démontrées.
Adoption par les PME d'une offre cloud gérée
Les PME représentent un fort potentiel de croissance, car les entreprises numériques exigent une disponibilité de niveau entreprise sans avoir à mobiliser d'importantes équipes d'ingénierie réseau internes. Les fournisseurs peuvent répondre à cette demande en proposant des offres groupées incluant l'équilibrage de charge cloud, la protection des applications web, la gestion SSL, la surveillance des performances et une tarification simplifiée. Les partenaires de services gérés sont particulièrement importants, car les PME privilégient souvent les services axés sur les résultats à la gestion complexe d'une plateforme. Des opportunités existent également pour le e-commerce régional, les fournisseurs SaaS, les plateformes éducatives et les startups médias confrontées à des fluctuations de trafic imprévisibles. Les solutions qui simplifient la configuration, automatisent la mise à l'échelle et fournissent des rapports clairs sur les niveaux de service gagneront en popularité. Cette approche élargit le marché potentiel au-delà des grandes entreprises et accroît le potentiel de revenus récurrents.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -