
Mercato della gestione di consegna di Applicazioni: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della gestione della distribuzione delle applicazioni (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del report: per implementazione (on-premise, cloud); dimensione dell'organizzazione (PMI, grandi imprese); utente finale (settore bancario e finanziario, pubblica amministrazione, vendita al dettaglio, media e intrattenimento, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006639
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
6,97 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,15 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,26 %
Tasso di crescita
Mercato di riferimento
95,26 miliardi di dollari USA
(2026-2034)
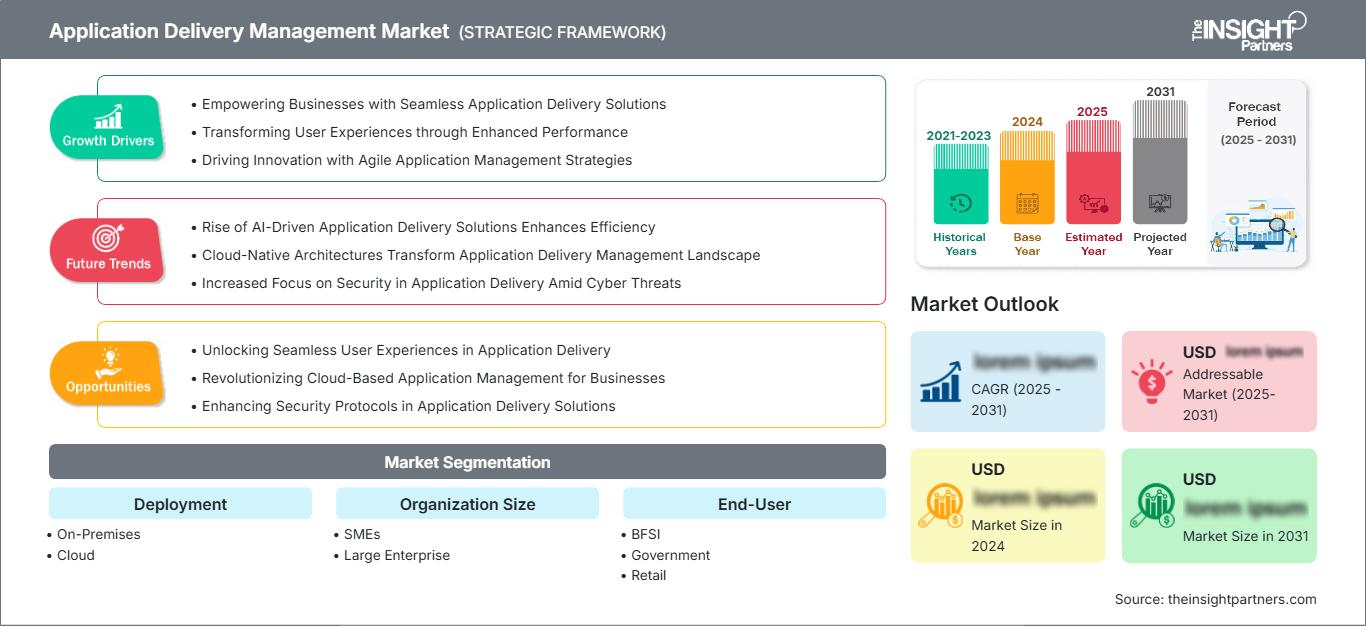
Si prevede che il mercato della gestione della distribuzione delle applicazioni crescerà da 6,97 miliardi di dollari nel 2025 a 13,15 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,26% nel periodo 2026-2034. Questa espansione riflette la domanda da parte delle aziende di disponibilità sicura delle applicazioni, ottimizzazione del traffico, monitoraggio delle prestazioni in tempo reale e distribuzione resiliente in ambienti ibridi, digital banking, piattaforme di streaming, portali governativi e commercio al dettaglio.
In tutto il Nord America, la crescita del mercato della gestione della distribuzione delle applicazioni è trainata dalla migrazione al cloud, dall'elevato traffico API, dai programmi di accesso zero-trust e dalla modernizzazione delle applicazioni aziendali legacy. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,4% nel periodo 2026-2034, con una domanda guidata dai requisiti di uptime dei servizi finanziari, dall'adozione del cloud hyperscale e dalla pressione normativa per la fornitura sicura di servizi digitali.
Analisi e approfondimenti sul mercato della gestione della distribuzione delle applicazioni
- Nord America : Il Nord America ha rappresentato una quota del 38-41% nel 2025 e si prevede che crescerà a un CAGR compreso tra il 7,6% e l'8,4% nel periodo 2026-2034, trainato dall'adozione del cloud hyperscale, dagli obblighi in materia di sicurezza informatica e dai programmi di resilienza dei servizi digitali.
- USA : Nel 2025 gli Stati Uniti rappresentavano il 79-83% della quota di mercato nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 7,5% e l'8,3% nel periodo 2026-2034, grazie al supporto del settore bancario e finanziario (BFSI) e delle implementazioni cloud-native.
- Europa : Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 7,0% e il 7,8% nel periodo 2026-2034, con Germania, Regno Unito e Francia in testa alla modernizzazione delle imprese.
- Asia-Pacifico : la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 21% e il 24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 9,0% e il 10,2% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Segmento più ampio : l'implementazione cloud deteneva una quota di mercato del 56-60% nel 2025 e si prevede che crescerà a un CAGR compreso tra l'8,8% e il 9,6% nel periodo 2026-2034 grazie alla gestione elastica del traffico.
- Segmento ad alta crescita : le PMI detenevano una quota di mercato del 31-35% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 9,4% e il 10,6% nel periodo 2026-2034, grazie alla crescente adozione del cloud gestito.
- Aziende chiave analizzate nel dettaglio : A&I Solutions Ltd., Acentle, Akamai Technologies, Inc., Amazon Web Services, Inc., Broadcom Inc., Cloud Software Group, Inc., Equinix, Inc., IBM Corporation, Progress Software Corporation, OpenText Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le architetture di distribuzione aziendale si sono spostate dal bilanciamento del carico incentrato sull'hardware verso piattaforme definite dal software, basate su API e integrate nel cloud. Il mercato della gestione della distribuzione delle applicazioni si è evoluto con l'espansione dei portfolio applicativi tra data center, cloud pubblici e nodi edge. Le tendenze di produzione si concentrano sull'automazione, l'accesso tramite container, la sicurezza delle applicazioni via web, l'offload SSL e il routing basato sulla telemetria, anziché sui dispositivi di rete tradizionali. I fornitori stanno posizionando i propri prodotti e servizi in base a modelli di licenza in abbonamento, osservabilità e distribuzione delle policy tramite carichi regolamentati.
In futuro, la crescita sarà ulteriormente supportata dai servizi digitali governativi, dalla distribuzione di contenuti multimediali a bassa latenza, dal cloud banking e dalle operazioni basate sull'intelligenza artificiale. Nuove aree geografiche stanno lavorando su cloud sovrani, infrastrutture di telecomunicazione periferiche e piattaforme di servizi per i cittadini. I vantaggi derivanti dalla regolamentazione in materia di privacy dei dati, continuità operativa e segnalazione dei rischi informatici obbligheranno le imprese ad adottare politiche di distribuzione standardizzate per applicazioni, API e infrastrutture ibride.
Ambito del rapporto di mercato sulla gestione della distribuzione delle applicazioni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,97 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,15 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della gestione della distribuzione delle applicazioni
La modernizzazione delle applicazioni è il principale catalizzatore della domanda, poiché le aziende necessitano di una qualità del servizio coerente su canali web, mobile, SaaS e API. La crescita del mercato della gestione della distribuzione delle applicazioni è legata alla maggiore intensità delle transazioni nei settori bancario e finanziario, della vendita al dettaglio, dello streaming multimediale e dei portali del settore pubblico. Il valore dell'ecosistema viene creato attraverso fornitori di servizi cloud, fornitori di ADC (Application Delivery Controller), partner di servizi gestiti, piattaforme di sicurezza e strumenti di osservabilità che, nel loro insieme, riducono la latenza, i tempi di inattività e le lacune nelle policy.
Le dinamiche di fornitura dei provider si stanno spostando verso ADC virtuali, controllo degli accessi conforme a Kubernetes e protezione delle applicazioni web. Gli acquirenti daranno maggiore importanza all'automazione del ciclo di vita, alla visibilità del traffico crittografato e alla portabilità multi-cloud rispetto alle prestazioni di una singola appliance. Ciò favorirà i fornitori con ampie opzioni di implementazione e un ecosistema di partner in grado di servire sia l'ambiente on-premise regolamentato che quello cloud-native.
La pressione competitiva aumenterà man mano che Akamai Technologies, Inc. e Amazon Web Services, Inc. miglioreranno le proprie capacità di distribuzione edge e cloud-native, mentre Broadcom Inc., Cloud Software Group, Inc. e Progress Software Corporation si rivolgeranno alle esigenze di distribuzione ADC di livello enterprise e ibrida. IBM Corporation e OpenText Corporation coniugano la gestione della distribuzione con la modernizzazione, la gestione IT e la trasformazione basata sull'osservabilità.
L'analisi di mercato della gestione della distribuzione delle applicazioni indica che il posizionamento strategico dipende dalla profondità dell'integrazione, dalla flessibilità commerciale, dalla postura di sicurezza e dalla maturità dell'automazione. A&I Solutions Ltd., Acentle ed Equinix, Inc. mantengono la loro rilevanza grazie a servizi specializzati, supporto all'implementazione e infrastruttura adiacente. Gli investimenti si concentrano su operazioni assistite dall'IA, visibilità delle API, accesso sicuro e partnership regionali con i fornitori di servizi cloud.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della gestione della distribuzione delle applicazioni: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della gestione della distribuzione delle applicazioni
Nel 2025, il Nord America deteneva una quota di mercato del 38-41% nel settore della gestione della distribuzione delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,4% nel periodo 2026-2034. La domanda è trainata dall'elevato numero di transazioni digitali, dall'utilizzo avanzato dei servizi cloud, dai sistemi bancari basati su API, dai portali sanitari, dai servizi di streaming multimediale e dall'architettura di sicurezza zero-trust delle aziende. I clienti ricercano soluzioni affidabili, l'ispezione del traffico crittografato e politiche di routing automatiche.
Tra i fattori positivi per lo sviluppo del mercato si annovera la presenza nella regione di aziende quali Amazon Web Services, Inc., Akamai Technologies, Inc., Broadcom Inc., IBM Corporation, Cloud Software Group, Inc. e Progress Software Corporation. La modernizzazione delle piattaforme del settore pubblico alimenta la domanda di architetture affidabili e verificabili.
Mercato statunitense della gestione della distribuzione delle applicazioni
Nel 2025, gli Stati Uniti rappresentavano il 79-83% della quota di mercato nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 7,5% e l'8,3% nel periodo 2026-2034. Istituti finanziari, aziende del settore retail, conglomerati mediatici, organizzazioni sanitarie e agenzie governative stanno implementando la standardizzazione dei processi di distribuzione delle applicazioni, con l'obiettivo di minimizzare i rischi di interruzioni e migliorare i tempi di risposta ai clienti. Le soluzioni di bilanciamento del carico cloud e di protezione delle API rappresentano investimenti chiave in questo contesto.
La presenza sul mercato è un fattore importante che determina l'adozione dei prodotti di un'azienda. Akamai Technologies, Inc. opera nel settore delle soluzioni di edge computing e sicurezza, Amazon Web Services, Inc. offre soluzioni per carichi di lavoro cloud-native, mentre Broadcom Inc. si concentra sulla fornitura di cloud privati aziendali tramite VMware Avi Load Balancer.
Mercato europeo della gestione della distribuzione delle applicazioni
Nel 2025, l'Europa rappresentava una quota di mercato del 24-27% nel settore della gestione della distribuzione delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,0% e il 7,8% nel periodo 2026-2034. La Germania è il paese leader, grazie alla digitalizzazione industriale, all'hosting di dati regolamentato e ai continui investimenti nel cloud ibrido. Il mercato del Regno Unito è influenzato dalla solidità del settore dei servizi finanziari, dalla modernizzazione delle telecomunicazioni e dai programmi di trasformazione digitale del settore pubblico.
In Germania, i settori manifatturiero, automobilistico e logistico necessitano di controlli per la distribuzione delle applicazioni che consentano portali sicuri per i fornitori, piattaforme IoT e software per le operazioni in tempo reale. Nel Regno Unito, l'attenzione alla disponibilità dei sistemi per istituti finanziari, enti governativi, aziende e compagnie assicurative genera la necessità di osservabilità, automazione delle policy e gestione del traffico cloud.
Francia, Italia e Spagna hanno compiuto progressi nei settori dell'identità digitale, dell'e-government, del commercio al dettaglio e dello streaming multimediale. La Francia ha saputo sfruttare il programma sovrano per il cloud, l'Italia il programma di modernizzazione della pubblica amministrazione e la Spagna i settori delle telecomunicazioni e del digital banking. In Europa, la visibilità conforme al GDPR, l'hosting locale e la sicurezza delle API diventano indispensabili.
Mercato della gestione della distribuzione delle applicazioni nella regione APAC
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 21-24% nel settore della gestione della distribuzione delle applicazioni e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 9,0% e il 10,2% nel periodo 2026-2034. La Cina si posiziona al primo posto, seguita da Giappone, India, Corea del Sud e Australia. La crescita è trainata dall'espansione delle regioni cloud, dalla crescente diffusione della mobilità, dalle piattaforme fintech, dal traffico e-commerce e dalle infrastrutture digitali governative.
Le politiche industriali e gli investimenti infrastrutturali guideranno l'adozione di queste soluzioni. Le infrastrutture pubbliche digitali in India, la modernizzazione dell'IT aziendale in Giappone, il traffico mediatico e dei videogiochi in Corea del Sud e la migrazione al cloud in Australia sono alcuni dei fattori trainanti per l'espansione regionale.
Mercato della gestione della distribuzione delle applicazioni in Medio Oriente e Africa
Si prevede che il mercato della gestione della distribuzione delle applicazioni in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e il 9,4% nel periodo 2026-2034, con l'Arabia Saudita in testa all'adozione regionale. La domanda negli Emirati Arabi Uniti deriva dalla fornitura di servizi governativi cloud-first, servizi bancari digitali, piattaforme per città intelligenti e dall'espansione dei data center nella regione. Il Sudafrica rimane il principale centro sub-sahariano per la modernizzazione aziendale.
Progetti in settori come l'energia, l'aviazione, la vendita al dettaglio e le infrastrutture stanno determinando le tendenze di adozione. I programmi per l'economia digitale in Arabia Saudita richiedono un accesso affidabile alle applicazioni per le piattaforme governative, sanitarie e commerciali. Negli Emirati Arabi Uniti, la bassa latenza è essenziale per i clienti, mentre la sicurezza della consegna è importante in Sudafrica.
Analisi di segmentazione
Implementazione
Si prevede che l'implementazione crescerà a un tasso di crescita annuo composto (CAGR) compreso tra l'8,1% e il 9,1% nel periodo 2026-2034, in quanto le aziende cercano di bilanciare l'elasticità del cloud con il controllo sui sistemi regolamentati. Il mercato della gestione della distribuzione delle applicazioni si sta ampliando, includendo appliance software, bilanciamento del carico cloud-native, distribuzione edge e modelli di implementazione ibridi. Gli acquirenti scelgono le architetture in base a conformità, latenza, gestione dei costi e automazione operativa.
- In locale : l'implementazione in locale rimane importante per i settori regolamentati come BFSI, la pubblica amministrazione e i carichi di lavoro mission-critical che richiedono il controllo diretto dell'infrastruttura, latenza prevedibile, supervisione interna della conformità e integrazione con le applicazioni legacy.
- Cloud : l'implementazione nel cloud sta guidando l'adozione, poiché le aziende cercano scalabilità elastica, instradamento automatico del traffico, provisioning più rapido, disponibilità globale e integrazione con le pipeline DevOps in ambienti cloud pubblici e multi-cloud.
Dimensioni dell'organizzazione
Si prevede che le dimensioni delle organizzazioni cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra l'8,3% e il 9,3% nel periodo 2026-2034, grazie all'adozione che si estende dalle grandi infrastrutture IT alle aziende di medie dimensioni attive digitalmente. Le grandi imprese si concentrano su sicurezza ibrida, governance e disponibilità globale, mentre le PMI adottano sempre più spesso soluzioni di cloud gestito per ridurre la complessità dell'infrastruttura interna e migliorare la continuità del servizio.
- PMI : Le PMI stanno adottando piattaforme di distribuzione gestite e basate sul cloud per supportare l'e-commerce, il SaaS, le applicazioni mobili e le operazioni da remoto, senza dover mantenere team di rete estesi o infrastrutture hardware dedicate.
- Grandi imprese : le grandi imprese continuano a dominare la spesa grazie a portafogli applicativi complessi, gestione del traffico multiregionale, requisiti di conformità e integrazione con operazioni di sicurezza, osservabilità e piattaforme cloud ibride.
Utente finale
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra l'8,0% e il 9,0% nel periodo 2026-2034, in quanto i canali digitali diventeranno cruciali in diversi settori. Il settore bancario e finanziario (BFSI) e la pubblica amministrazione danno priorità all'accesso sicuro e alla tracciabilità, il settore della vendita al dettaglio pone l'accento sulla resilienza ai picchi di traffico, mentre i settori dei media e dell'intrattenimento richiedono una bassa latenza per lo streaming, il gaming e le piattaforme di coinvolgimento del pubblico.
- BFSI : Il settore BFSI (Banking, Financial Services and Insurance) rimane una base di utenti di alto valore grazie ai portali di digital banking, pagamenti e assicurazioni, ai controlli antifrode, alle aspettative normative in termini di disponibilità dei servizi e alla forte domanda di gestione del traffico crittografato.
- Governo : L'adozione da parte del governo è guidata da portali di servizi per i cittadini, sistemi di identità digitale, piattaforme di emergenza e requisiti di accesso sicuro in tutte le agenzie nazionali, statali e comunali.
- Vendita al dettaglio : la domanda al dettaglio è influenzata dai picchi di traffico stagionali, dal commercio omnicanale, dalla sicurezza dei pagamenti, dalle piattaforme di personalizzazione e dalla necessità di evitare interruzioni durante le campagne ad alto volume.
- Media e intrattenimento : gli utenti del settore media e intrattenimento necessitano di una distribuzione scalabile per streaming, giochi, eventi dal vivo, portali di contenuti e piattaforme interattive per il pubblico, dove la latenza influisce direttamente sulla fidelizzazione degli utenti.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
BFSI |
Alto |
Servizi bancari sicuri |
Maturo |
|
Governo |
Mezzo |
Portali digitali |
Scalatura |
|
Vedere al dettaglio |
Mezzo |
Commercio di punta |
Scalatura |
|
Media e intrattenimento |
Mezzo |
Bassa latenza |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della gestione della distribuzione delle applicazioni (Application Delivery Management).
I carichi di lavoro cloud-native aumentano la complessità della distribuzione
Con l'adozione da parte delle aziende di tecnologie cloud-native, la distribuzione delle applicazioni sta diventando sempre più dinamica, con il traffico che fluisce attraverso container, microservizi, API, regioni di cloud pubblico, cluster di cloud privato e ambienti edge. Il bilanciamento del carico statico o la configurazione manuale della rete da soli non sono più sufficienti a soddisfare le esigenze di traffico di un'azienda. Le soluzioni di distribuzione basate su piattaforme richiedono automazione, routing intelligente delle policy, gestione dei certificati e funzionalità di telemetria in tempo reale per affrontare queste sfide. Questo fattore ha un impatto sul mercato, poiché i clienti consolidano diverse soluzioni e le integrano in stack di gestione della distribuzione per ottenere maggiore disponibilità e costi operativi inferiori. Le soluzioni che offrono supporto nativo per l'ingresso Kubernetes, la gestione del traffico multi-cluster e la sicurezza hanno maggiori probabilità di essere scelte per le nuove installazioni. L'impatto maggiore si osserva nei settori BFSI, retail e media, dove i picchi di transazioni possono causare problemi.
La resilienza digitale diventa una priorità a livello di consiglio di amministrazione.
Le interruzioni delle applicazioni non sono più solo una questione di costi e reputazione, poiché oggi hanno implicazioni normative, rendendo la resilienza delle applicazioni un'importante opportunità di investimento che va ben oltre la semplice tecnologia di rete. È fondamentale per le banche garantire che i loro sistemi di pagamento digitali rimangano sempre disponibili, per i rivenditori che i loro processi di pagamento non subiscano interruzioni durante i periodi di picco e per gli enti governativi che i loro portali per i cittadini rimangano online durante i periodi di maggiore utilizzo. Un sistema di gestione della distribuzione delle applicazioni (ADM) può contribuire alla protezione della disponibilità attraverso il failover intelligente, il monitoraggio dello stato di salute, l'instradamento del traffico, l'accelerazione e il supporto per sessioni crittografate. L'impatto di ciò sul mercato si può riscontrare in processi di approvvigionamento più lunghi che coinvolgono il team di continuità operativa, i responsabili della sicurezza informatica e i responsabili delle applicazioni.
Il traffico crittografato e la crescita delle API aumentano i requisiti di sicurezza
La rapida crescita delle sessioni web crittografate e delle applicazioni basate su API sta trasformando il livello di distribuzione delle applicazioni in un punto nevralgico per l'applicazione della sicurezza. Le aziende necessitano di offload SSL, gestione dei certificati, gestione dei bot, osservabilità delle API, protezione DDoS e funzionalità di firewall per applicazioni web, il tutto mantenendo buone prestazioni. Questo fattore è cruciale in settori come i servizi finanziari, la pubblica amministrazione, la vendita al dettaglio e i media, che elaborano grandi quantità di traffico e dati sensibili. Questa tendenza si tradurrà in una crescente domanda di piattaforme di distribuzione che ottimizzino le prestazioni e siano al contempo consapevoli delle minacce. In questo modo, i fornitori che offrono funzionalità integrate di sicurezza, analisi e conformità conquisteranno quote di mercato maggiori rispetto ai fornitori di bilanciamento del carico.
Tendenze future del mercato della gestione della distribuzione delle applicazioni
Operazioni assistite dall'intelligenza artificiale per il controllo predittivo delle consegne
Le operazioni assistite dall'intelligenza artificiale diventeranno una delle tendenze più evidenti del mercato della gestione della distribuzione delle applicazioni, poiché le aziende cercano di prevedere il degrado del servizio prima che gli utenti ne risentano. Le piattaforme future utilizzeranno la telemetria proveniente dai percorsi di rete, dai log delle applicazioni, dalle sessioni utente e dallo stato di salute dell'infrastruttura per suggerire modifiche al routing, adeguamenti della capacità e risposte agli incidenti. Questa tendenza sposta la gestione della distribuzione dal monitoraggio reattivo all'orchestrazione predittiva. L'adozione sarà più forte in ambienti con elevati volumi di transazioni e rigorosi requisiti di uptime, come quelli bancari, di streaming e di e-government. I fornitori in grado di spiegare le decisioni basate sull'IA, integrarsi con gli strumenti di gestione dei servizi IT e mantenere i controlli di governance si guadagneranno la fiducia delle aziende.
Distribuzione incentrata sull'edge per esperienze digitali distribuite
I contenuti dipendenti dalla latenza diventeranno sempre più rilevanti man mano che le aziende sposteranno le interazioni dipendenti dalla latenza verso utenti, dispositivi e posizioni da cui vengono generati i dati. Streaming di contenuti, giochi, intelligenza artificiale, personalizzazione del retail e servizi di connettività richiederanno servizi di distribuzione in grado di operare indipendentemente dalle zone cloud centralizzate. Le piattaforme future integreranno edge computing, scansione di sicurezza, caching e gestione del traffico in un unico modello operativo. Questo cambio di paradigma influenzerà le decisioni di acquisto, poiché le aziende valuteranno le capacità di copertura, la programmabilità della logica edge e l'applicazione coerente delle policy. La crescita della domanda si manifesterà in particolare nelle regioni APAC e Medio Oriente.
Opportunità di mercato nella gestione della distribuzione delle applicazioni
Modernizzazione dei sistemi di erogazione ibridi per i settori regolamentati.
I settori regolamentati offrono una grande opportunità perché molti continuano a gestire applicazioni mission-critical su data center legacy, cloud privati e servizi di cloud pubblico selezionati. Fornitori e integratori possono rivolgersi a questi acquirenti con roadmap di migrazione, aggiornamenti ADC virtuali, integrazione di accessi sicuri e gestione operativa. L'opportunità non si limita alla sostituzione dell'hardware; include l'armonizzazione delle policy, l'automazione del ciclo di vita dei certificati, l'integrazione dell'osservabilità e la creazione di report conformi alle normative. Le previsioni di mercato per la gestione della distribuzione delle applicazioni indicano che i carichi di lavoro regolamentati rimarranno ibridi per diversi anni, creando domanda di piattaforme che supportino una modernizzazione graduale. Gli utenti dei settori bancario, finanziario, assicurativo, governativo, sanitario ed energetico investiranno probabilmente laddove siano dimostrabili resilienza, tracciabilità e continuità operativa.
Adozione da parte delle PMI tramite la fornitura di servizi cloud gestiti.
Le PMI rappresentano un'importante opportunità di crescita, poiché le aziende digitali necessitano di un'affidabilità di livello enterprise senza dover disporre di grandi team interni di ingegneri di rete. I fornitori possono intercettare questa domanda offrendo pacchetti integrati di bilanciamento del carico cloud, protezione delle applicazioni web, gestione SSL, monitoraggio delle prestazioni e prezzi semplificati. I partner di servizi gestiti sono particolarmente importanti perché le PMI spesso preferiscono servizi basati sui risultati rispetto alla proprietà di piattaforme complesse. Opportunità si presentano anche nell'e-commerce regionale, nei fornitori di SaaS, nelle piattaforme di formazione e nelle startup del settore media, che si trovano ad affrontare flussi di traffico imprevedibili. Le soluzioni che semplificano la configurazione, automatizzano la scalabilità e forniscono report chiari sui livelli di servizio acquisiranno sempre più popolarità. Questo approccio amplia il mercato di riferimento oltre le grandi imprese e aumenta il potenziale di ricavi ricorrenti.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -