
Mercado de materiales para blindaje: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de materiales de blindaje y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (metales y aleaciones, cerámica y compuestos, fibras de para-aramida, polietileno de ultra alto peso molecular, otros); aplicación (aeroespacial, blindaje corporal, blindaje civil, blindaje naval, blindaje de vehículos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003764
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


Tamaño del mercado en 2025
17.790 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
36.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,15 %
Índice de crecimiento
Mercado potencial
241.770 millones de dólares estadounidenses
(2026-2034)
El mercado de materiales de blindaje se enmarca dentro del ecosistema más amplio de materiales avanzados y defensa, con una demanda marcada por los requisitos de resistencia balística, protección estructural, movilidad y capacidad de supervivencia. El mercado alcanzó un valor de 17.790 millones de dólares en 2025 y se prevé que alcance los 36.020 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 8,15 % entre 2026 y 2034. Este crecimiento se ve impulsado por la modernización de la defensa, la sustitución de materiales y la adopción de sistemas de protección ligeros.
América del Norte sigue siendo un centro de producción y consumo de importancia estratégica, impulsado por la adquisición de equipos de defensa, los programas aeroespaciales, la modernización de vehículos y las capacidades nacionales en materiales avanzados. Se prevé que el mercado de materiales para blindaje en la región crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 7,6 % y el 8,2 % durante el período 2026-2034. La demanda se ve particularmente influenciada por los requisitos de blindaje ligero, los programas de supervivencia de plataformas y el mayor uso de cerámicas avanzadas, para-aramidas, UHMWPE y aleaciones de titanio.
Evaluación y perspectivas del mercado de materiales para blindaje
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado del 36-40% en materiales para blindaje en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6-8,2% entre 2026 y 2034, impulsada por la modernización de la defensa, la producción aeroespacial y la fabricación de materiales avanzados.
- EE. UU.: Se estima que Estados Unidos representará entre el 88 % y el 92 % del mercado de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,3 % durante el período 2026-2034, impulsado por las adquisiciones de defensa y las aplicaciones aeroespaciales.
- Europa: Se estima que Europa representará entre el 22 % y el 26 % del mercado en 2025 y que experimentará un crecimiento anual compuesto del 7,0 % al 7,7 % durante el período 2026-2034, con Alemania, Francia, el Reino Unido, Italia y España impulsando la demanda regional.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 24-28% en 2025 y registrará la tasa de crecimiento anual compuesta (CAGR) regional más rápida, del 8,7-9,4%, durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia.
- El segmento más grande, el de metales y aleaciones, se estima que tendrá una cuota de mercado del 39-43% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,3-7,9% durante el período 2026-2034, lo que refleja las amplias aplicaciones de la plataforma.
- Segmento de alto crecimiento: Se estima que las fibras de para-aramida tendrán una cuota de mercado del 17-21% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,5% durante el período 2026-2034, impulsadas por la protección balística ligera.
- Empresas clave analizadas en detalle: Allegheny Technologies Incorporated (ATI), Armor Designs Inc., ArmorSource LLC, CeramTec GmbH, DuPont de Nemours, Inc., Honeywell International Inc., JPS Composite Materials Corporation, Morgan Advanced Materials plc, Compagnie de Saint-Gobain SA, The 3M Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de materiales ha evolucionado desde el acero tradicional hasta las mezclas de metales, cerámica, fibras de aramida, UHMWPE y materiales compuestos de ingeniería, que ofrecen la combinación ideal de balística y densidad superficial. Las tendencias de fabricación modernas se inclinan hacia la microestructura, la automatización en el laminado de compuestos, la fabricación de cerámica y el diseño modular de blindaje. De esta manera, los proveedores han podido ofrecer soluciones de blindaje personalizadas según los escenarios de amenaza y minimizando el peso.
Las inversiones se centran en la fabricación local, la producción avanzada de fibras, la fabricación de cerámica y las estructuras de blindaje híbridas. Algunos de los mercados emergentes incluyen India, el sudeste asiático, Oriente Medio y Europa del Este, donde la expansión de la industria de defensa generará nuevas oportunidades. Asimismo, las consideraciones regulatorias y de adquisición obligan a los fabricantes a garantizar la trazabilidad, las pruebas de cualificación, la localización del abastecimiento y el rendimiento a lo largo de todo el ciclo de vida.
Alcance del informe de mercado de materiales para blindaje
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 17.790 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 36.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de materiales para blindaje
La demanda se debe principalmente a la necesidad de modernizar la defensa, actualizar las antiguas soluciones de protección y requerir plataformas más ligeras. La dinámica del crecimiento del mercado de materiales de blindaje se verá afectada por la creciente necesidad de aumentar la capacidad de supervivencia sin incrementar el peso de soldados, aeronaves, vehículos y buques. Los clientes priorizan la protección por unidad de peso sobre el precio del material en sí, lo que genera oportunidades para productos compuestos con superficies de impacto cerámicas y sustratos de fibra/compuesto.
La cadena de suministro abarca a las empresas que producen aleaciones especiales, cerámica, fibras, resinas, fabricantes, fabricantes de blindaje, fabricantes de plataformas y usuarios finales como las fuerzas armadas y los organismos encargados de hacer cumplir la ley. Es fundamental contar con materias primas consistentes debido a la importancia de un control preciso de las propiedades y las tolerancias de fabricación del material para lograr una balística eficaz.
El posicionamiento depende de la especialización en materiales, la capacidad de certificación, la capacidad de producción y el apoyo a la integración. Allegheny Technologies Incorporated (ATI) participa a través de metales especiales relacionados con aplicaciones en plataformas aeroespaciales y de defensa, mientras que CeramTec GmbH y Compagnie de Saint-Gobain SA tienen capacidad en cerámicas avanzadas. Honeywell International Inc. tiene un historial de suministro de material Spectra de alto rendimiento, mientras que The 3M Company tiene capacidad en materiales compuestos y de protección. DuPont de Nemours, Inc. ha participado en tecnología de protección basada en Kevlar, a pesar de haber vendido su división de aramida a Arclin en 2026. JPS Composite Materials Corporation, Morgan Advanced Materials plc, ArmorSource LLC y Armor Designs Inc. satisfacen las necesidades especializadas de sistemas de blindaje, cerámica y materiales compuestos. La estrategia competitiva ahora se basa cada vez más en la reducción de peso, el apoyo a la cualificación, la personalización de materiales y la cooperación con integradores de defensa, en lugar de la mera provisión de material estandarizado.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
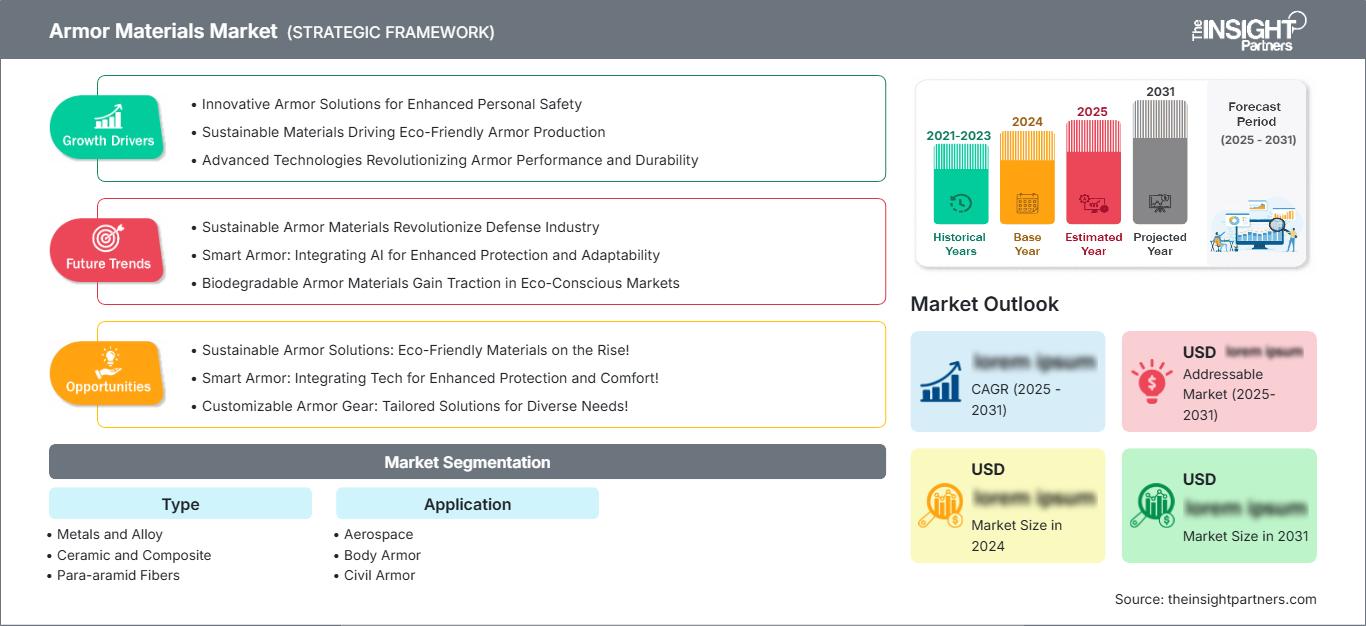
Mercado de materiales para blindaje: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de materiales para blindaje
Se estima que Norteamérica representará entre el 36 % y el 40 % del mercado mundial de materiales de blindaje en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % hasta 2034. Estados Unidos domina la demanda regional debido a su amplia actividad de adquisiciones militares, la fabricación aeroespacial, los programas de vehículos blindados y las necesidades de protección de las fuerzas del orden. Canadá contribuye a través de la industria aeroespacial, la fabricación de material de defensa y el suministro de materiales especializados. La región también se beneficia de su consolidada capacidad de producción de cerámica, metales especiales, fibras y materiales compuestos.
En los programas de adquisición de Estados Unidos, se observa un creciente interés en formas de protección más ligeras, la modularidad y la supervivencia de las plataformas. En consecuencia, existe demanda de materiales no solo para la protección personal, sino también para aeronaves, vehículos de combate terrestres, buques y equipos de misión. Los requisitos para abastecerse dentro de la industria nacional y otras políticas de logística y adquisición relacionadas con la defensa favorecen a las empresas locales que cumplen con los requisitos, y los programas de investigación fomentan el desarrollo de cerámicas compuestas, fibras de alta resistencia y aleaciones.
Mercado estadounidense de materiales para blindaje
En 2025, Estados Unidos representó aproximadamente entre el 88 % y el 92 % del mercado norteamericano de materiales para blindaje, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,3 % entre 2026 y 2034. La adquisición de material para la defensa sigue siendo el principal motor de la demanda, con aplicaciones que abarcan desde chalecos antibalas y estructuras de aeronaves hasta vehículos terrestres, plataformas marinas y componentes de blindaje. Proveedores locales como ATI, Honeywell, ArmorSource, 3M y otros brindan apoyo en diversas etapas de la cadena de valor.
La creciente demanda apunta hacia soluciones de blindaje más ligeras que ofrezcan protección, mayor movilidad, mayor capacidad de carga y un menor consumo de combustible. En consecuencia, las placas de impacto cerámicas, los tejidos de para-aramida, el UHMWPE, el titanio y los materiales compuestos están ganando popularidad, sumándose a las soluciones de acero ya existentes. Asimismo, los requisitos del proceso de adquisición hacen hincapié en la repetibilidad de la fabricación y la cualificación, lo que beneficia a los proveedores con tecnología probada.
Mercado europeo de materiales de blindaje
Se estima que Europa tendrá una cuota de mercado del 22-26% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,7% hasta 2034. Alemania es el principal país consumidor, seguido de Francia, el Reino Unido, Italia y España, debido a la modernización de sus fuerzas armadas y al mayor interés que se presta a las capacidades de la industria de defensa. Las empresas europeas están bien equipadas en cerámica, aramidas, materiales compuestos avanzados y tecnologías de fabricación.
El Reino Unido representa un mercado con necesidades en los sectores aeroespacial, de vehículos blindados y de productos de protección personal, así como en la adquisición interna de materiales avanzados para la defensa. Alemania se caracteriza por la fabricación de vehículos y su especialización en tecnologías cerámicas y de materiales compuestos, lo que impulsa la demanda de sistemas de blindaje ligeros. Francia, Italia y España se distinguen por sus aplicaciones en los sectores aeroespacial, naval, terrestre y de seguridad pública. Existe una creciente demanda de trazabilidad, reciclabilidad, eficiencia energética y localización de materiales entre los consumidores europeos.
Mercado de materiales de blindaje en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 24 % y el 28 % del mercado de materiales de blindaje en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % hasta 2034. China impulsa la demanda regional, mientras que India, Japón, Corea del Sur y Australia contribuyen a través de la modernización militar, la industria aeroespacial y la fabricación de material de defensa en sus respectivos países. Existe una creciente tendencia entre los países a promover actividades y procesos industriales que impliquen el uso de materiales estratégicos.
China e India ofrecen una demanda a largo plazo de materiales estratégicos gracias a sus programas de protección de vehículos, aeronaves y personal. Japón y Corea del Sur se centran en el desarrollo de materiales avanzados para la industria aeroespacial y de defensa, mientras que Australia busca fortalecer su capacidad de defensa nacional. Estos productores están ampliando sus capacidades en cerámica, materiales compuestos, fibras y aleaciones especiales.
Mercado de materiales de blindaje de Oriente Medio y África
La demanda en Oriente Medio y África se sustenta en la adquisición de material de defensa, flotas de vehículos blindados, requisitos de seguridad fronteriza y protección de infraestructuras. Arabia Saudita y los Emiratos Árabes Unidos representan los principales mercados del Golfo, mientras que Sudáfrica ofrece una base consolidada de fabricación de material de defensa. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,3 % hasta 2034, con Arabia Saudita como principal centro de demanda.
Las inversiones de los países del Golfo en su industria de defensa están impulsando el ensamblaje y la adquisición de materiales a nivel local, pero las duras condiciones ambientales exigen sistemas de protección robustos. Sudáfrica contribuye con sus soluciones de protección para vehículos y personas, mientras que el resto de Oriente Medio y África se centra más en la adquisición de materiales. La necesidad de cerámicas ligeras, compuestos de fibra y metales resistentes al calor está en aumento.
Análisis de segmentación
Tipo
Se prevé que el segmento Type crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,2 % entre 2026 y 2034. La selección de materiales depende del nivel de amenaza, las limitaciones de peso, la arquitectura de la plataforma y la durabilidad requerida. Los metales y las aleaciones siguen siendo importantes para la protección estructural y del vehículo, mientras que las cerámicas, los materiales compuestos, las para-aramidas y el UHMWPE contribuyen cada vez más a la reducción de peso. Las arquitecturas híbridas combinan materiales complementarios para optimizar el rendimiento balístico, el peso y la capacidad de resistencia a múltiples impactos.
- Metales y aleaciones: Los metales y las aleaciones siguen siendo fundamentales para el blindaje de vehículos, embarcaciones y estructuras debido a su resistencia, facilidad de fabricación, procesos de cualificación establecidos y compatibilidad con grandes estructuras protectoras.
- Cerámica y materiales compuestos: Los sistemas de cerámica y materiales compuestos ofrecen una alta dureza y un peso reducido, lo que los hace estratégicamente importantes para chalecos antibalas, protección de aeronaves, inserciones para vehículos y arquitecturas balísticas híbridas.
- Fibras de para-aramida: Las fibras de para-aramida ofrecen alta resistencia a la tracción, estabilidad térmica y flexibilidad, lo que las hace ideales para blindajes blandos, cascos, protección contra esquirlas y sistemas compuestos donde la movilidad y la comodidad son importantes.
- Polietileno de ultra alto peso molecular: El UHMWPE permite diseños balísticos ligeros gracias a su alta relación resistencia-peso, especialmente en chalecos antibalas, cascos, componentes de vehículos e inserciones protectoras rígidas.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,9 % al 8,6 % durante el período 2026-2034. Los requisitos de adquisición varían considerablemente entre aeronaves, personal, seguridad civil, plataformas marítimas y vehículos. Los sistemas aeroespaciales y para vehículos requieren protección estructural de gran superficie, mientras que los chalecos antibalas priorizan la movilidad y la ergonomía. Las aplicaciones civiles y marítimas amplían la demanda más allá de las adquisiciones militares y generan oportunidades para sistemas de protección especializados.
- Aeroespacial: Las aplicaciones aeroespaciales priorizan el peso mínimo, la integración estructural, la resistencia a las vibraciones y la protección de la tripulación y los sistemas críticos, y dan soporte a cerámicas, materiales compuestos, aleaciones de titanio y arquitecturas basadas en fibras.
- Chalecos antibalas: Los chalecos antibalas requieren un equilibrio entre protección balística, flexibilidad, comodidad y peso, lo que impulsa la demanda de fibras de para-aramida, UHMWPE, cerámica y sistemas de protección híbridos.
- El blindaje civil está diseñado para satisfacer las necesidades de las fuerzas del orden, la seguridad, la infraestructura y la protección especializada, y las decisiones de compra están influenciadas por la certificación, la durabilidad, la ergonomía y el coste del ciclo de vida.
- Blindaje naval: El blindaje naval debe resistir la corrosión, la humedad, las vibraciones y las cargas estructurales, lo que genera demanda de aleaciones, cerámicas y materiales compuestos resistentes a la corrosión para la protección de las plataformas navales.
- Blindaje de vehículos: El blindaje de vehículos representa una aplicación que consume una gran cantidad de material, ya que las plataformas requieren amplias áreas protegidas y sistemas modulares que combinan componentes metálicos, cerámicos y compuestos.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aeroespacial |
Alto |
Armadura ligera |
Escalada |
|
Chaleco antibalas |
Alto |
Movilidad de soldados |
Maduro |
|
Armadura Civil |
Medio |
Protección flexible |
Escalada |
|
Armadura de infantería de marina |
Medio |
Supervivencia naval |
Escalada |
|
Blindaje de vehículos |
Alto |
Armadura híbrida |
Maduro |
Factores que impulsan el crecimiento del mercado de materiales para blindaje y análisis de su impacto
Requisitos de modernización de la defensa y de supervivencia de las plataformas
Según las previsiones del mercado de materiales de blindaje, la modernización de la defensa está generando una mayor necesidad de materiales de protección para personal, aeronaves, vehículos y buques de guerra. Cada vez más, las autoridades de adquisición buscan obtener una mayor capacidad de supervivencia sin aumentar el peso de la plataforma en proporciones proporcionales, especialmente cuando la carga útil, el alcance, la maniobrabilidad y la eficiencia del combustible influyen en la eficacia de la plataforma. Esta consideración orienta la compra de materiales hacia aquellos que ofrecen mayor protección en relación con su peso. El efecto se extiende a toda la cadena de suministro, ya que los fabricantes de blindaje necesitarán cerámicas con control de calidad, fibras avanzadas, aleaciones únicas y materiales de soporte complementarios. Los proveedores de materiales que puedan brindar apoyo para la calificación, la fabricación de prototipos y la ampliación de la producción tendrán una ventaja para participar en los esfuerzos de modernización de la defensa. La sustitución del acero tradicional por sistemas compuestos avanzados incrementa aún más la demanda de materiales debido al uso de múltiples materiales dentro de un mismo sistema de blindaje.
Requisitos de protección ligera en diversas aplicaciones de defensa.
La reducción de peso se está convirtiendo en un parámetro de diseño fundamental, ya que los usuarios militares buscan mayor movilidad, resistencia y capacidad de carga. Las fibras, cerámicas y materiales compuestos avanzados permiten reducir el peso del sistema manteniendo los niveles de protección requeridos, lo que crea oportunidades para la sustitución de materiales en las arquitecturas de blindaje ya existentes. El efecto es especialmente significativo en chalecos antibalas, aeronaves, helicópteros, plataformas no tripuladas y vehículos blindados, donde cada kilogramo puede influir en el rendimiento operativo. Los materiales ligeros también permiten a los diseñadores redistribuir la protección hacia las zonas de mayor riesgo sin exceder los límites de peso de la plataforma. En consecuencia, los proveedores están invirtiendo cada vez más en fibras de mayor tenacidad, procesamiento cerámico mejorado, laminados optimizados y construcciones híbridas. El impacto comercial se traduce en un cambio de los blindajes de un solo material hacia sistemas de ingeniería en los que se seleccionan diferentes materiales según las amenazas, la geometría y los requisitos de peso específicos.
Localización de las cadenas de suministro de material estratégico de defensa
Los gobiernos están haciendo mayor hincapié en el acceso seguro a materiales estratégicos y en las capacidades de fabricación nacional para la defensa. La producción de blindaje depende de fibras especializadas, polvos cerámicos, aleaciones de alto rendimiento, resinas y procesamiento de materiales compuestos, lo que hace que la continuidad del suministro sea crucial para la preparación de la defensa. Por lo tanto, las iniciativas de localización pueden estimular la inversión en la fabricación nacional, proveedores cualificados, infraestructura de pruebas y alianzas tecnológicas. Para los productores de materiales, este entorno crea oportunidades para establecer la producción regional o colaborar con integradores de defensa y programas industriales respaldados por el gobierno. El impacto es particularmente relevante en Asia Pacífico, Europa y Oriente Medio, donde los gobiernos están fortaleciendo sus capacidades de defensa nacionales. El abastecimiento local también puede reducir la exposición a interrupciones en el transporte, restricciones a la exportación e incertidumbre geopolítica, al tiempo que mejora la capacidad de respuesta a los calendarios de adquisición militar.
Tendencias futuras del mercado de materiales para blindaje
Las arquitecturas híbridas se convertirán en el enfoque de diseño preferido.
Las tendencias del mercado de materiales para blindaje indican que los futuros sistemas combinarán cada vez más metales, cerámicas, para-aramidas, UHMWPE y compuestos poliméricos en arquitecturas multicapa diseñadas. En lugar de seleccionar un único material para todo el componente protector, los diseñadores podrán asignar diferentes funciones a cada capa, como la interrupción de proyectiles, la absorción de energía, el control de la fragmentación y el soporte estructural. La simulación digital y las pruebas balísticas mejoradas permitirán optimizar el espesor de las capas, la unión de las interfaces y la orientación del material antes de la calificación física. Este enfoque debería ampliar el papel de los proveedores de materiales especializados, ya que el rendimiento dependerá de la compatibilidad entre componentes, en lugar de las propiedades aisladas de los materiales. La hibridación también respaldará los conceptos de protección modular, permitiendo configurar los paquetes de blindaje según los requisitos de la misión, los entornos de amenazas, la geometría de la plataforma y los límites de peso.
La circularidad y los materiales de blindaje de menor impacto ganarán atención.
Se prevé que las consideraciones medioambientales influyan cada vez más en la selección de materiales a medida que las organizaciones de defensa y los proveedores industriales evalúen el impacto del ciclo de vida. El desarrollo futuro se centrará en la reducción de los residuos de fabricación, la incorporación de materias primas recicladas cuando el rendimiento lo permita, la mejora de la eficiencia del procesamiento y el diseño de componentes que puedan reacondicionarse o sustituirse selectivamente. Los productores de fibra ya están investigando enfoques de contenido circular, mientras que los fabricantes de materiales compuestos están evaluando mejores vías de recuperación y reciclaje. Esta transición no eliminará los requisitos de rendimiento, ya que la calificación balística sigue siendo fundamental, pero los proveedores que puedan demostrar mejoras medioambientales sin comprometer la protección podrían obtener preferencia en los programas de adquisición que priorizan la sostenibilidad. Por lo tanto, la evaluación del ciclo de vida podría convertirse en un criterio de decisión adicional, junto con el rendimiento balístico, el peso, la durabilidad, el coste y la facilidad de fabricación.
Oportunidades de mercado en materiales para blindaje
Producción localizada de materiales avanzados en economías de defensa emergentes.
Están surgiendo oportunidades de inversión en países que buscan un mayor control interno sobre las cadenas de suministro de materiales de defensa. India, Arabia Saudita, los Emiratos Árabes Unidos, Corea del Sur, Australia y algunos mercados europeos están ampliando sus capacidades de fabricación nacionales, lo que genera una demanda potencial de procesamiento de cerámica, conversión de fibras, fabricación de materiales compuestos, aleaciones especiales y pruebas balísticas. Los proveedores de materiales pueden aprovechar esta oportunidad mediante licencias de tecnología, empresas conjuntas, instalaciones de producción regionales y alianzas con integradores locales de blindaje. Los proyectos más atractivos probablemente combinen la fabricación con el soporte de ingeniería, ya que los clientes requieren asistencia con la calificación de materiales y la integración de sistemas. El establecimiento de capacidades regionales también puede acortar los ciclos de entrega y reducir la exposición a restricciones comerciales. Para los inversores, la oportunidad reside en la capacidad especializada más que en la producción de productos básicos a gran escala, especialmente donde la calificación local crea barreras de entrada.
Materiales de alto rendimiento para plataformas aéreas y terrestres de próxima generación.
Los programas avanzados de la industria aeroespacial y de vehículos ofrecen oportunidades para proveedores que puedan brindar alta protección con menor densidad superficial. Las nuevas aeronaves, helicópteros, plataformas no tripuladas y vehículos blindados requieren cada vez más materiales que combinen resistencia balística con eficiencia estructural, estabilidad térmica y durabilidad. Los proveedores pueden satisfacer estos requisitos mediante híbridos de cerámica y metal, compuestos reforzados con fibra, aleaciones de titanio y estructuras protectoras multifuncionales. La capacidad de integración será particularmente valiosa, ya que los fabricantes de plataformas prefieren materiales que puedan incorporarse sin rediseños extensos. Las empresas también pueden explorar oportunidades en kits de blindaje modular, paquetes de modernización y componentes de reemplazo para flotas existentes. La inversión estratégica en fabricación de precisión, procesamiento automatizado de compuestos, conformado de cerámica y simulación digital puede mejorar la consistencia de la producción y, al mismo tiempo, permitir soluciones personalizadas para diferentes geometrías de plataforma.
Novedades recientes
- 15 de junio de 2026: SSAB AB lanzó Armox 500 AM Powder, descrito por la compañía como el primer polvo de acero blindado del mundo diseñado para la fabricación aditiva. El material está destinado a componentes de protección impresos en 3D, como carcasas de cámaras, soportes de antenas, miras, componentes de radar y acoplamientos hidráulicos. SSAB planea iniciar la producción a escala comercial a partir de 2028, con una capacidad aproximada de 350 toneladas anuales.
- 3 de noviembre de 2025: DuPont y Hohenstein anunciaron sus planes para lanzar nuevos protocolos de prueba para la evaluación de la comodidad y la movilidad de los chalecos antibalas, junto con la expansión de Kevlar EXO™ a aplicaciones de blindaje rígido. Este desarrollo es relevante para el segmento de fibras de para-aramida, ya que respalda un uso más amplio de la tecnología Kevlar de última generación en sistemas de protección rígidos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -