
Mercato dei materiali per blindaggio: dimensioni, crescita e previsioni 2034
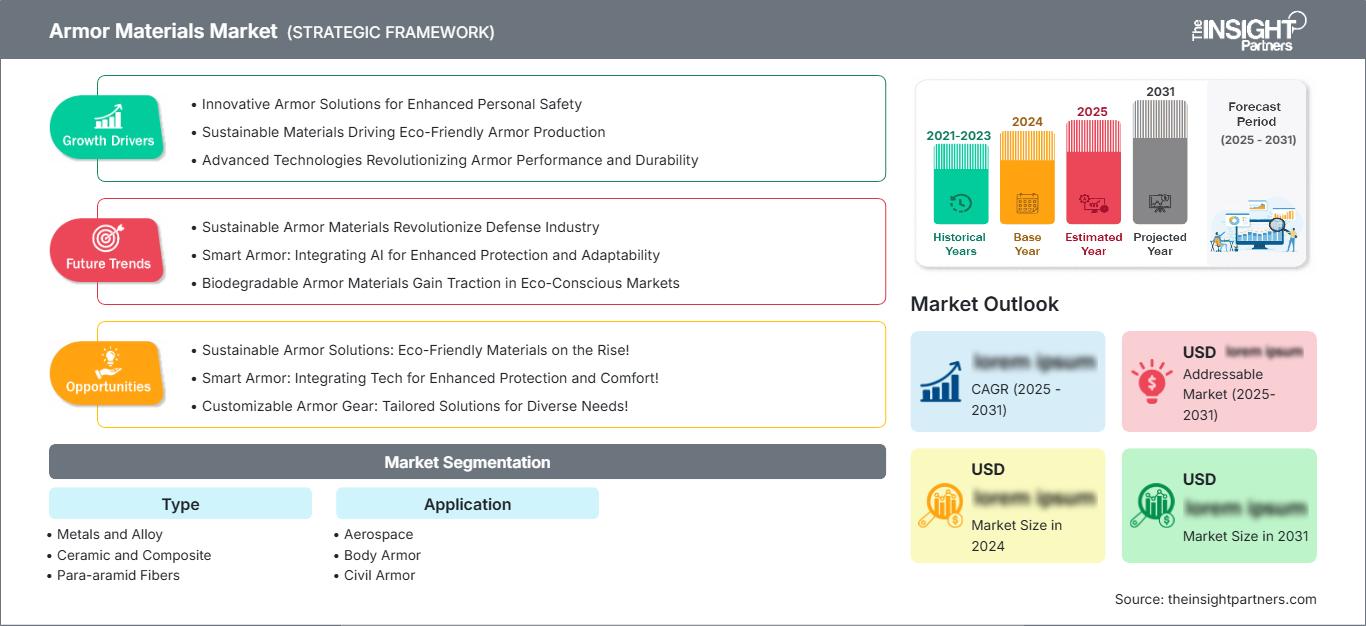
Dimensioni e previsioni del mercato dei materiali per blindatura (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (metalli e leghe, ceramica e compositi, fibre para-aramidiche, polietilene ad altissimo peso molecolare, altri); applicazione (aerospaziale, blindatura, blindatura civile, blindatura navale, blindatura per veicoli) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003764
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
17,79 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
36,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,15 %
Tasso di crescita
Mercato di riferimento
241,77 miliardi di dollari USA
(2026-2034)
Il mercato dei materiali per blindature si colloca all'interno del più ampio ecosistema dei materiali avanzati e della difesa, con una domanda plasmata dai requisiti di resistenza balistica, protezione strutturale, mobilità e sopravvivenza. Il mercato, valutato a 17,79 miliardi di dollari nel 2025, dovrebbe raggiungere i 36,02 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,15% nel periodo 2026-2034. La crescita è sostenuta dalla modernizzazione della difesa, dalla sostituzione dei materiali e dall'adozione di sistemi di protezione leggeri.
Il Nord America rimane un centro di produzione e consumo strategicamente importante, sostenuto dagli appalti per la difesa, dai programmi aerospaziali, dalla modernizzazione dei veicoli e dalle capacità nazionali nel settore dei materiali avanzati. Si prevede che il mercato dei materiali per blindature nella regione crescerà a un tasso annuo composto (CAGR) stimato tra il 7,6% e l'8,2% nel periodo 2026-2034. La domanda è influenzata in particolare dai requisiti di blindatura leggera, dai programmi di sopravvivenza delle piattaforme e dal maggiore utilizzo di ceramiche avanzate, para-aramide, UHMWPE e leghe di titanio.
Analisi e approfondimenti sul mercato dei materiali per armature.
- Nord America: Si prevede che il Nord America deterrà una quota di mercato dei materiali per blindature pari al 36-40% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,6-8,2% tra il 2026 e il 2034, grazie alla modernizzazione della difesa, alla produzione aerospaziale e alla produzione di materiali avanzati.
- USA: Si stima che gli Stati Uniti rappresenteranno l'88-92% del mercato nordamericano nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 7,7-8,3% nel periodo 2026-2034, trainati dagli appalti per la difesa e dalle applicazioni aerospaziali.
- Europa: si stima che l'Europa rappresenterà una quota del 22-26% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,0-7,7% nel periodo 2026-2034, con Germania, Francia, Regno Unito, Italia e Spagna a sostenere la domanda regionale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 24-28% nel 2025 e registrerà il tasso di crescita annuo composto (CAGR) più rapido a livello regionale, pari all'8,7-9,4% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia.
- Il segmento più ampio, quello dei metalli e delle leghe, dovrebbe detenere una quota di mercato compresa tra il 39% e il 43% nel 2025 e crescere a un tasso annuo composto (CAGR) del 7,3-7,9% nel periodo 2026-2034, grazie alle numerose applicazioni su piattaforma.
- Segmento ad alta crescita: si stima che le fibre para-aramidiche deterranno una quota di mercato del 17-21% nel 2025 e cresceranno a un CAGR dell'8,8-9,5% nel periodo 2026-2034, trainate dalla protezione balistica leggera.
- Aziende chiave analizzate nel dettaglio: Allegheny Technologies Incorporated (ATI), Armor Designs Inc., ArmorSource LLC, CeramTec GmbH, DuPont de Nemours, Inc., Honeywell International Inc., JPS Composite Materials Corporation, Morgan Advanced Materials plc, Compagnie de Saint-Gobain SA, The 3M Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia dei materiali si è evoluta dall'acciaio tradizionale a miscele di metalli, ceramiche, fibre aramidiche, UHMWPE e materiali compositi ingegnerizzati, offrendo il giusto equilibrio tra balistica e densità superficiale. Le moderne tendenze produttive si orientano verso la microstruttura, l'automazione nella stratificazione dei compositi, la fabbricazione di ceramiche e la progettazione modulare delle armature. In questo modo, i fornitori sono in grado di offrire soluzioni di protezione personalizzate in base agli scenari di minaccia e alla minimizzazione del peso.
Gli investimenti si concentrano maggiormente sulla produzione localizzata, sulla fabbricazione avanzata di fibre, sulla fabbricazione di ceramiche e sulle strutture di protezione ibride. Alcune delle aree di mercato emergenti includono India, Sud-est asiatico, Medio Oriente ed Europa orientale, dove l'espansione dell'industria della difesa aprirà nuove opportunità. Inoltre, considerazioni normative e di approvvigionamento stanno obbligando i produttori a garantire la tracciabilità, i test di qualificazione, la localizzazione dell'approvvigionamento e le prestazioni lungo tutto il ciclo di vita.
Ambito del rapporto sul mercato dei materiali per armature
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 17,79 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 36,02 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei materiali per armature
La domanda è trainata principalmente dalle esigenze di modernizzazione della difesa, dall'aggiornamento delle vecchie soluzioni di protezione e dalla necessità di piattaforme più leggere. Le dinamiche di crescita del mercato dei materiali per blindatura saranno influenzate dalla crescente esigenza di aumentare la sopravvivenza senza incrementare il peso di soldati, aerei, veicoli e navi. I clienti sono più interessati alla protezione per unità di peso che al prezzo del materiale stesso, il che crea opportunità per i prodotti compositi con superfici di impatto in ceramica e substrati in fibra/composito.
La catena di approvvigionamento comprende le aziende che producono leghe speciali, ceramiche, fibre, resine, i produttori di componenti, i produttori di armature, i produttori di piattaforme e gli utenti finali come le forze armate e le forze dell'ordine. È fondamentale disporre di materie prime costanti, data l'importanza di un controllo preciso delle proprietà e delle tolleranze di produzione del materiale al fine di ottenere prestazioni balistiche efficaci.
Il posizionamento sul mercato si basa sulla specializzazione nei materiali, sulla capacità di certificazione, sulla capacità produttiva e sul supporto all'integrazione. Allegheny Technologies Incorporated (ATI) partecipa al settore attraverso metalli speciali per applicazioni aerospaziali e di difesa, mentre CeramTec GmbH e Compagnie de Saint-Gobain SA vantano competenze nel campo delle ceramiche avanzate. Honeywell International Inc. ha una lunga esperienza nella fornitura del materiale Spectra ad alte prestazioni, mentre The 3M Company è specializzata in materiali compositi e protettivi. DuPont de Nemours, Inc. è stata coinvolta nello sviluppo di tecnologie di protezione basate sul Kevlar, nonostante la cessione della sua divisione aramidica ad Arclin nel 2026. JPS Composite Materials Corporation, Morgan Advanced Materials plc, ArmorSource LLC e Armor Designs Inc. soddisfano le esigenze specifiche di compositi, ceramiche e sistemi di protezione. La strategia competitiva si basa ora sempre più sulla riduzione del peso, sul supporto alla qualificazione, sulla personalizzazione dei materiali e sulla collaborazione con gli integratori del settore della difesa, piuttosto che sulla semplice fornitura di materiali standardizzati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei materiali per armature: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei materiali per armature
Si stima che il Nord America rappresenterà il 36-40% del mercato globale dei materiali per blindature nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,2% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie agli ingenti acquisti militari, alla produzione aerospaziale, ai programmi per veicoli blindati e alle esigenze di protezione delle forze dell'ordine. Il Canada contribuisce attraverso l'industria aerospaziale, la produzione per la difesa e la fornitura di materiali specializzati. La regione beneficia inoltre di consolidate capacità produttive nel settore della ceramica, dei metalli speciali, delle fibre e dei materiali compositi.
Nei programmi di approvvigionamento statunitensi, l'attenzione si concentra sempre più su forme di protezione più leggere, sulla modularità e sulla sopravvivenza delle piattaforme. Di conseguenza, la domanda di materiali non riguarda solo la protezione individuale, ma anche velivoli, veicoli da combattimento terrestri, navi e attrezzature per missioni specifiche. I requisiti di approvvigionamento all'interno dell'industria nazionale e altre politiche logistiche e di approvvigionamento legate alla difesa favoriscono le aziende locali che soddisfano i requisiti, mentre i programmi di ricerca promuovono lo sviluppo di ceramiche composite, fibre ad alta resistenza e leghe.
Mercato dei materiali per armature statunitensi
Nel 2025, gli Stati Uniti rappresentavano circa l'88-92% del mercato nordamericano dei materiali per blindature e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,7-8,3% nel periodo 2026-2034. Gli appalti per la difesa continuano a essere il principale motore della domanda, con applicazioni che spaziano dalle blindature, alle strutture aeronautiche, ai veicoli terrestri, alle piattaforme navali e ai componenti per blindature. Fornitori locali come ATI, Honeywell, ArmorSource, 3M e altri offrono supporto a vari livelli della catena del valore.
La crescente domanda si orienta verso soluzioni di blindatura più leggere che offrano protezione, maggiore mobilità, maggiore capacità di carico e un migliore risparmio di carburante. Di conseguenza, le piastre d'urto in ceramica, i tessuti para-aramidici, l'UHMWPE, il titanio e i materiali compositi stanno diventando sempre più diffusi, oltre alle tradizionali soluzioni in acciaio. Inoltre, i requisiti del processo di approvvigionamento pongono l'accento sulla ripetibilità della produzione e sulla qualificazione, a vantaggio dei fornitori con una tecnologia collaudata.
Mercato europeo dei materiali per armature
Si stima che l'Europa deterrà una quota di mercato compresa tra il 22% e il 26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,7% fino al 2034. La Germania è il principale paese consumatore, seguita da Francia, Regno Unito, Italia e Spagna, grazie alla modernizzazione delle sue forze armate e alla maggiore attenzione rivolta alle capacità industriali nel settore della difesa. Le aziende europee sono ben attrezzate nei settori della ceramica, delle aramide, dei compositi avanzati e delle tecnologie di produzione.
Il Regno Unito rappresenta un mercato con esigenze nei settori aerospaziale, dei veicoli blindati e dei dispositivi di protezione individuale, nonché negli appalti per la difesa interna di materiali avanzati. La Germania si caratterizza per la produzione di veicoli e la specializzazione nelle tecnologie ceramiche e dei materiali compositi, che alimentano la domanda di sistemi di blindatura leggeri. Francia, Italia e Spagna si distinguono per le applicazioni aerospaziali, navali, terrestri e per le forze dell'ordine. Tra i consumatori europei si registra una crescente domanda di tracciabilità dei materiali, riciclabilità, efficienza energetica e localizzazione della produzione.
Mercato dei materiali per armature nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 24-28% del mercato dei materiali per armature nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,7-9,4% fino al 2034. La Cina è il motore della domanda regionale, mentre India, Giappone, Corea del Sud e Australia contribuiscono con la modernizzazione militare, l'industria aerospaziale e la produzione di materiale per la difesa. Si osserva una crescente tendenza tra i paesi a promuovere attività e processi industriali che prevedono l'utilizzo di materiali strategici.
Cina e India offrono una domanda a lungo termine di materiali strategici grazie a programmi relativi alla protezione di veicoli, aeromobili e personale. Giappone e Corea del Sud si concentrano sullo sviluppo di materiali avanzati per l'industria aerospaziale e della difesa, mentre l'Australia punta al rafforzamento delle proprie capacità di difesa nazionale. Questi produttori stanno ampliando la propria offerta nei settori della ceramica, dei materiali compositi, delle fibre e delle leghe speciali.
Mercato dei materiali per armature in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è sostenuta dagli appalti per la difesa, dalle flotte di veicoli blindati, dalle esigenze di sicurezza delle frontiere e dalla protezione delle infrastrutture. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i principali mercati del Golfo, mentre il Sudafrica offre una solida base produttiva nel settore della difesa. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 6,5-7,3% fino al 2034, con l'Arabia Saudita a rappresentare un centro di domanda di primaria importanza.
Gli investimenti effettuati dai Paesi del Golfo nell'industria della difesa stanno portando all'assemblaggio e all'approvvigionamento di materiali a livello locale, ma le difficili condizioni ambientali richiedono sistemi di protezione robusti. Il ruolo del Sudafrica si concretizza nelle sue soluzioni per la protezione di veicoli e individui, mentre il resto dell'area Medio Oriente e Africa è maggiormente orientato all'approvvigionamento. La necessità di ceramiche leggere, compositi in fibra e metalli resistenti al calore è in aumento.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un tasso annuo composto (CAGR) del 7,5-8,2% tra il 2026 e il 2034. La scelta dei materiali dipende dal livello di minaccia, dai vincoli di peso, dall'architettura della piattaforma e dalla durabilità richiesta. Metalli e leghe rimangono importanti per la protezione strutturale e del veicolo, mentre ceramiche, compositi, para-aramide e UHMWPE contribuiscono sempre più alla riduzione del peso. Le architetture ibride combinano materiali complementari per ottimizzare le prestazioni balistiche, il peso e la capacità di resistere a colpi multipli.
- Metalli e leghe: i metalli e le leghe rimangono fondamentali per le blindature di veicoli, imbarcazioni e strutture grazie alla loro tenacità, alla facilità di lavorazione, ai consolidati processi di qualificazione e alla compatibilità con grandi strutture protettive.
- Ceramica e compositi: i sistemi ceramici e compositi offrono elevata durezza e peso ridotto, il che li rende strategicamente importanti per giubbotti antiproiettile, protezione degli aeromobili, inserti per veicoli e architetture balistiche ibride.
- Fibre para-aramidiche: Le fibre para-aramidiche offrono elevata resistenza alla trazione, stabilità termica e flessibilità, risultando adatte per armature morbide, elmetti, protezioni contro le schegge e sistemi compositi in cui mobilità e comfort sono fondamentali.
- Il polietilene ad altissimo peso molecolare (UHMWPE) consente la realizzazione di progetti balistici leggeri grazie all'elevato rapporto resistenza-peso, in particolare per giubbotti antiproiettile, elmetti, componenti per veicoli e inserti protettivi rigidi.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 7,9-8,6% nel periodo 2026-2034. I requisiti di approvvigionamento variano notevolmente a seconda del settore: aeromobili, personale, sicurezza civile, piattaforme navali e veicoli. I sistemi aerospaziali e veicolari richiedono una protezione strutturale su vasta scala, mentre i giubbotti antiproiettile privilegiano la mobilità e l'ergonomia. Le applicazioni civili e navali ampliano la domanda al di là degli appalti militari e creano opportunità per sistemi di protezione specializzati.
- Settore aerospaziale: le applicazioni aerospaziali privilegiano il peso minimo, l'integrazione strutturale, la resistenza alle vibrazioni e la protezione dell'equipaggio e dei sistemi critici, supportando l'utilizzo di ceramiche, materiali compositi, leghe di titanio e architetture a base di fibre.
- Giubbotti antiproiettile: i giubbotti antiproiettile richiedono un equilibrio tra protezione balistica, flessibilità, comfort e peso, il che spinge la domanda verso fibre para-aramidiche, UHMWPE, ceramiche e sistemi di protezione ibridi.
- Corazzatura civile: la blindatura civile soddisfa le esigenze di forze dell'ordine, sicurezza, infrastrutture e protezione specializzata, con decisioni di acquisto influenzate da certificazione, durata, ergonomia e costi del ciclo di vita.
- Corazzature marine: le corazze marine devono resistere alla corrosione, all'umidità, alle vibrazioni e ai carichi strutturali, creando una domanda di leghe, ceramiche e materiali compositi resistenti alla corrosione per la protezione delle piattaforme navali.
- Corazzatura dei veicoli: la blindatura dei veicoli rappresenta un'applicazione che richiede un notevole consumo di materiale, poiché le piattaforme necessitano di ampie aree protette e di sistemi modulari che combinano componenti metallici, ceramici e compositi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Aerospaziale |
Alto |
Armatura leggera |
Scalatura |
|
Giubbotto antiproiettile |
Alto |
Mobilità del soldato |
Maturo |
|
Armatura Civile |
Mezzo |
Protezione flessibile |
Scalatura |
|
Armatura da marine |
Mezzo |
Sopravvivenza navale |
Scalatura |
|
Corazzatura del veicolo |
Alto |
Armatura ibrida |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei materiali per armature
Requisiti di modernizzazione della difesa e di sopravvivenza delle piattaforme
Secondo le previsioni di mercato sui materiali per blindatura, la modernizzazione della difesa sta generando una crescente necessità di materiali di protezione per personale, velivoli, veicoli e navi. Le autorità preposte agli acquisti cercano sempre più di ottenere una maggiore capacità di sopravvivenza senza aumentare il peso delle piattaforme in misura proporzionale, soprattutto laddove carico utile, autonomia, manovrabilità ed efficienza del carburante influenzano l'efficacia della piattaforma. Questa considerazione spinge l'acquisto di materiali verso quelli che offrono una maggiore protezione in rapporto al loro peso. L'effetto si ripercuote sull'intera catena di fornitura, poiché i produttori di blindatura avranno bisogno di ceramiche di qualità controllata, fibre avanzate, leghe speciali e materiali di supporto complementari. I fornitori di materiali in grado di fornire supporto per la qualificazione, la fabbricazione di prototipi e l'aumento della produzione avranno un vantaggio nel partecipare agli sforzi di modernizzazione della difesa. La sostituzione dell'acciaio tradizionale con sistemi compositi avanzati aumenta ulteriormente la domanda di materiali a causa dell'utilizzo di più materiali all'interno di un singolo sistema di blindatura.
Requisiti di protezione leggera per le applicazioni di difesa
La riduzione del peso sta diventando un parametro di progettazione fondamentale, poiché gli utenti militari ricercano maggiore mobilità, resistenza e capacità di carico. Fibre, ceramiche e materiali compositi avanzati possono ridurre il peso del sistema mantenendo i livelli di protezione richiesti, creando opportunità di sostituzione dei materiali all'interno di architetture di corazza consolidate. L'effetto è particolarmente significativo per giubbotti antiproiettile, aerei, elicotteri, piattaforme senza pilota e veicoli blindati, dove ogni chilogrammo può influenzare le prestazioni operative. I materiali leggeri consentono inoltre ai progettisti di ridistribuire la protezione verso le aree a maggior rischio senza superare i limiti di peso della piattaforma. Di conseguenza, i fornitori stanno investendo sempre di più in fibre ad alta tenacità, processi ceramici migliorati, laminati ottimizzati e costruzioni ibride. L'impatto commerciale è un passaggio da corazze realizzate con un unico materiale a sistemi ingegnerizzati in cui i diversi materiali vengono selezionati in base a specifiche minacce, geometria e requisiti di peso.
Localizzazione delle catene di approvvigionamento di materiali strategici per la difesa.
I governi stanno ponendo maggiore enfasi sull'accesso sicuro ai materiali strategici e sulle capacità produttive nazionali nel settore della difesa. La produzione di blindature dipende da fibre specializzate, polveri ceramiche, leghe ad alte prestazioni, resine e processi di lavorazione dei materiali compositi, rendendo la continuità delle forniture fondamentale per la prontezza operativa della difesa. Le iniziative di localizzazione possono quindi stimolare gli investimenti nella produzione nazionale, nei fornitori qualificati, nelle infrastrutture di collaudo e nelle partnership tecnologiche. Per i produttori di materiali, questo contesto crea opportunità per avviare la produzione regionale o collaborare con integratori della difesa e programmi industriali sostenuti dai governi. L'impatto è particolarmente rilevante nell'area Asia-Pacifico, in Europa e in Medio Oriente, dove i governi stanno rafforzando le capacità di difesa nazionali. L'approvvigionamento locale può anche ridurre l'esposizione a interruzioni dei trasporti, restrizioni all'esportazione e incertezza geopolitica, migliorando al contempo la capacità di risposta ai programmi di approvvigionamento militare.
Tendenze future del mercato dei materiali per armature
Le architetture ibride diventeranno l'approccio progettuale preferito
Le tendenze del mercato dei materiali per blindature indicano che i futuri sistemi di blindatura combineranno sempre più metalli, ceramiche, para-arammidi, UHMWPE e compositi polimerici all'interno di architetture multistrato ingegnerizzate. Invece di selezionare un singolo materiale per un intero componente protettivo, i progettisti potranno assegnare diverse funzioni ai singoli strati, come la disgregazione dei proiettili, l'assorbimento di energia, il controllo della frammentazione e il supporto strutturale. La simulazione digitale e i test balistici migliorati consentiranno di ottimizzare lo spessore degli strati, l'adesione delle interfacce e l'orientamento dei materiali prima della qualificazione fisica. Questo approccio dovrebbe ampliare il ruolo dei fornitori di materiali specializzati, poiché le prestazioni dipenderanno dalla compatibilità tra i componenti piuttosto che dalle proprietà isolate dei materiali. L'ibridazione supporterà anche i concetti di protezione modulare, consentendo di configurare i pacchetti di blindatura in base ai requisiti della missione, agli ambienti di minaccia, alla geometria della piattaforma e ai limiti di peso.
La circolarità e i materiali per armature a basso impatto attireranno l'attenzione
Si prevede che le considerazioni ambientali influenzeranno maggiormente la selezione dei materiali, man mano che le organizzazioni della difesa e i fornitori industriali valuteranno l'impatto del ciclo di vita. Lo sviluppo futuro si concentrerà sulla riduzione degli sprechi di produzione, sull'integrazione di materie prime riciclate laddove le prestazioni lo consentano, sul miglioramento dell'efficienza dei processi e sulla progettazione di componenti che possano essere ricondizionati o sostituiti selettivamente. I produttori di fibre stanno già studiando approcci basati sull'economia circolare, mentre i produttori di materiali compositi stanno valutando percorsi di recupero e riciclo migliorati. La transizione non eliminerà i requisiti prestazionali, poiché la qualificazione balistica rimane fondamentale, ma i fornitori in grado di dimostrare miglioramenti ambientali senza compromettere la protezione potrebbero ottenere un vantaggio nei programmi di approvvigionamento attenti alla sostenibilità. La valutazione del ciclo di vita potrebbe quindi diventare un ulteriore criterio decisionale, accanto alle prestazioni balistiche, al peso, alla durabilità, al costo e alla producibilità.
Opportunità di mercato per i materiali per armature
Produzione localizzata di materiali avanzati nelle economie emergenti del settore della difesa.
Si stanno aprendo nuove opportunità di investimento nei paesi che mirano a un maggiore controllo interno sulle catene di approvvigionamento dei materiali per la difesa. India, Arabia Saudita, Emirati Arabi Uniti, Corea del Sud, Australia e alcuni mercati europei stanno ampliando le proprie capacità produttive interne, creando una potenziale domanda di lavorazione della ceramica, trasformazione delle fibre, fabbricazione di materiali compositi, leghe speciali e test balistici. I fornitori di materiali possono cogliere questa opportunità attraverso la concessione di licenze tecnologiche, joint venture, impianti di produzione regionali e partnership con integratori locali di sistemi di protezione balistica. I progetti più interessanti saranno probabilmente quelli che combineranno la produzione con il supporto ingegneristico, poiché i clienti necessitano di assistenza per la qualificazione dei materiali e l'integrazione dei sistemi. La creazione di capacità regionali può inoltre ridurre i cicli di consegna e l'esposizione alle restrizioni commerciali. Per gli investitori, l'opportunità risiede nella capacità specializzata piuttosto che nella produzione di massa di materie prime, soprattutto laddove la qualificazione locale crea barriere all'ingresso.
Materiali ad alte prestazioni per piattaforme aeree e terrestri di nuova generazione
I programmi aerospaziali e automobilistici avanzati offrono opportunità ai fornitori in grado di garantire un'elevata protezione con una minore densità superficiale. I nuovi velivoli, elicotteri, piattaforme senza pilota e veicoli blindati richiedono sempre più materiali che combinino resistenza balistica con efficienza strutturale, stabilità termica e durabilità. I fornitori possono soddisfare questi requisiti attraverso ibridi ceramica-metallo, compositi rinforzati con fibre, leghe di titanio e strutture protettive multifunzionali. La capacità di integrazione sarà particolarmente preziosa, poiché i produttori di piattaforme prediligono materiali che possono essere incorporati senza complesse riprogettazioni. Le aziende possono anche cogliere le opportunità offerte da kit di blindatura modulari, pacchetti di retrofit e componenti di ricambio per le flotte esistenti. Investimenti strategici nella produzione di precisione, nella lavorazione automatizzata dei compositi, nella formatura della ceramica e nella simulazione digitale possono migliorare la coerenza della produzione, consentendo al contempo soluzioni personalizzate per diverse geometrie di piattaforma.
Sviluppi recenti
- 15 giugno 2026: SSAB AB ha lanciato Armox 500 AM Powder, descritta dall'azienda come la prima polvere di acciaio corazzato al mondo progettata per la produzione additiva. Il materiale è destinato alla stampa 3D di componenti protettivi come alloggiamenti per telecamere, supporti per antenne, mirini, componenti radar e raccordi idraulici. SSAB prevede di avviare la produzione su scala commerciale a partire dal 2028, con una capacità di circa 350 tonnellate all'anno.
- 3 novembre 2025: DuPont e Hohenstein hanno annunciato l'intenzione di lanciare nuovi protocolli di test per la valutazione del comfort e della mobilità dei giubbotti antiproiettile, unitamente all'espansione del Kevlar EXO™ nelle applicazioni per giubbotti antiproiettile rigidi. Questo sviluppo è rilevante per il segmento delle fibre para-aramidiche in quanto supporta un utilizzo più ampio della tecnologia Kevlar di nuova generazione nei sistemi di protezione rigida.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -