
装甲材料市場:動向・需要・予測 2034
装甲材料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(金属および合金、セラミックおよび複合材、パラアラミド繊維、超高分子量ポリエチレン、その他)、用途別(航空宇宙、防弾チョッキ、民間装甲、船舶装甲、車両装甲)、地域別(北米、欧州、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003764
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
17.79米ドル 億9000万
基準年値
2034年の予測
36.02米ドル 2000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.15 %
成長率
対象市場
241.77米ドル 億7000万
(2026年~2034年)
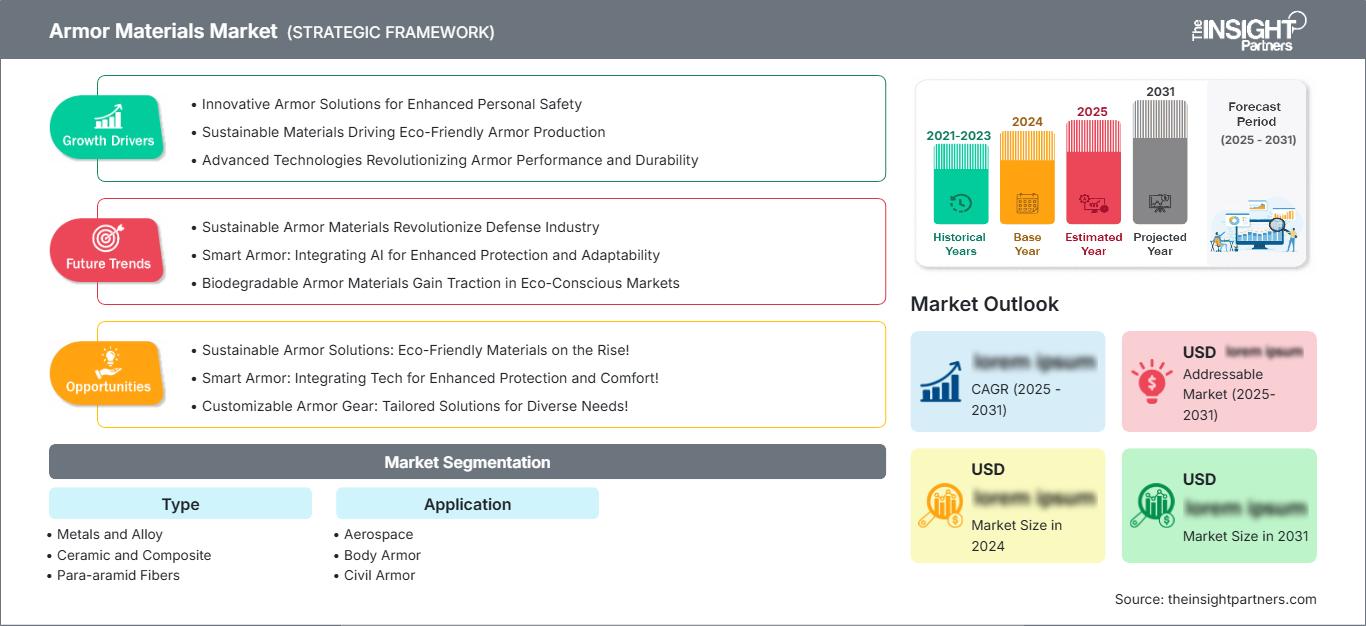
装甲材料市場は、より広範な先端材料および防衛エコシステムの中に位置づけられており、弾道耐性、構造保護、機動性、生存性といった要件によって需要が形成されています。市場規模は2025年に177億9,000万米ドルと評価され、2034年には360億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は8.15%となる見込みです。この成長は、防衛近代化、材料代替、軽量防護システムの採用によって支えられています。
北米は、防衛調達、航空宇宙プログラム、車両近代化、国内の先端材料技術力に支えられ、戦略的に重要な生産・消費拠点であり続けている。同地域の装甲材料市場規模は、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.2%で拡大すると予測されている。需要は特に、軽量装甲の要求、プラットフォームの生存性向上プログラム、そして先進セラミックス、パラアラミド、超高分子量ポリエチレン(UHMWPE)、チタン合金の使用増加によって影響を受けている。
装甲材市場の評価と洞察
- 北米:北米は、防衛近代化、航空宇宙生産、先端材料製造に支えられ、2025年には装甲材料市場の36~40%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.6~8.2%で成長すると予測されている。
- 私たち:米国は、2025年の北米市場の88~92%を占めると推定されており、防衛調達と航空宇宙用途に牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.7~8.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には22~26%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)7.0~7.7%で拡大すると見込まれており、ドイツ、フランス、英国、イタリア、スペインが地域需要を支えている。
- アジア太平洋地域:アジア太平洋地域は、2025年には24~28%の市場シェアを占めると推定され、中国、インド、日本、韓国、オーストラリアが牽引役となり、2026~2034年には地域別で最速の年平均成長率(CAGR)8.7~9.4%を記録すると予測されている。
- 最大のセグメント:金属および合金は、2025年には市場シェアの39~43%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)7.3~7.9%で成長すると予測されており、これは幅広いプラットフォームアプリケーションを反映している。
- 高成長セグメント:パラアラミド繊維は、軽量防弾性能への需要に牽引され、2025年には市場シェアの17~21%を占め、2026~2034年には年平均成長率(CAGR)8.8~9.5%で成長すると予測されています。
- 詳細に分析された主要企業: Allegheny Technologies Incorporated (ATI)、Armor Designs Inc.、ArmorSource LLC、CeramTec GmbH、DuPont de Nemours, Inc.、Honeywell International Inc.、JPS Composite Materials Corporation、Morgan Advanced Materials plc、Compagnie de Saint-Gobain SA、The 3M Company。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
材料技術は、従来の鋼鉄から、金属、セラミック、アラミド繊維、超高分子量ポリエチレン(UHMWPE)、そして弾道性能と面積密度を最適に組み合わせた複合材料へと進化を遂げてきました。現代の製造トレンドは、微細構造、複合材積層の自動化、セラミック加工、そしてモジュール式装甲設計へと向かっています。このようにして、サプライヤーは脅威シナリオに基づいたカスタム装甲ソリューションを提供し、重量を最小限に抑えることが可能になりました。
投資の重点は、現地生産、高度な繊維加工、セラミック加工、ハイブリッド装甲構造に置かれています。新興市場地域としては、インド、東南アジア、中東、東欧などが挙げられ、これらの地域では防衛産業の拡大により新たな機会が生まれるでしょう。また、規制や調達上の考慮事項から、製造業者はトレーサビリティ、資格試験、現地調達、ライフサイクル全体にわたる性能の確保を迫られています。
装甲材料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 177億9000万米ドル |
| 2034年までの市場規模 | 360億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
装甲材市場分析
需要は主に防衛近代化、旧来の防護ソリューションの更新、そして軽量プラットフォームへの要求によって牽引されています。装甲材市場の成長動向は、兵士、航空機、車両、船舶の重量負担を増やすことなく生存性を向上させる必要性の高まりによって左右されるでしょう。顧客は材料自体の価格よりも単位重量あたりの防護性能を重視しており、セラミック打撃面と繊維/複合材基材を用いた複合材製品に新たな機会が生まれています。
サプライチェーンは、特殊合金、セラミックス、繊維、樹脂を製造する企業、加工業者、装甲メーカー、プラットフォームメーカー、そして軍隊や法執行機関などのエンドユーザーを網羅しています。効果的な弾道性能を実現するためには、材料の特性と製造公差を精密に管理することが重要であり、そのため安定した原材料の供給が不可欠です。
ポジショニングは、材料の専門性、認証能力、生産能力、および統合サポートに依存します。Allegheny Technologies Incorporated (ATI) は、航空宇宙および防衛プラットフォーム用途に関連する特殊金属を通じて参画しており、CeramTec GmbH と Compagnie de Saint-Gobain SA は先進セラミックスの能力を有しています。Honeywell International Inc. は高性能 Spectra 材料の供給実績があり、The 3M Company は複合材料および保護材料の能力を有しています。DuPont de Nemours, Inc. は、2026 年にアラミド事業を Arclin に売却したにもかかわらず、ケブラーをベースとした保護技術に関与してきました。JPS Composite Materials Corporation、Morgan Advanced Materials plc、ArmorSource LLC、および Armor Designs Inc. は、特殊な複合材料、セラミック、および装甲システムのニーズに対応しています。競争戦略は、単なる汎用材料の提供ではなく、軽量化、認証サポート、材料のカスタマイズ、および防衛インテグレーターとの協力にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
装甲材市場:戦略的洞察
地域別分析
北米の装甲材料市場
北米は2025年には世界の装甲材料市場の36~40%を占めると推定されており、2034年まで年平均成長率(CAGR)7.6~8.2%で拡大すると予測されている。米国は、大規模な軍事調達、航空宇宙製造、装甲車両プログラム、および法執行機関の保護要件により、この地域の需要を牽引している。カナダは、航空宇宙、防衛製造、および特殊材料供給を通じて貢献している。また、この地域は、確立されたセラミック、特殊金属、繊維、および複合材料の生産能力からも恩恵を受けている。
米国の調達プログラムでは、軽量化された防護手段、モジュール化、そしてプラットフォームの生存性への注目が高まっている。その結果、個人防護だけでなく、航空機、地上戦闘車両、艦船、任務用装備品などにも材料の需要が高まっている。国内産業からの調達義務やその他の防衛関連の兵站・調達政策は、資格を満たす地元企業を優遇しており、研究プログラムは複合セラミックス、高強度繊維、合金の開発を促進している。
米国装甲材料市場
米国は2025年時点で北米の装甲材料市場の約88~92%を占め、2026~2034年には年平均成長率(CAGR)7.7~8.3%で成長すると予測されている。防衛調達が引き続き主要な需要牽引役となっており、その用途は防弾チョッキ、航空機構造、地上車両、船舶プラットフォーム、装甲部品など多岐にわたる。ATI、Honeywell、ArmorSource、3Mなどの国内サプライヤーが、バリューチェーンの様々な段階をサポートしている。
需要の増加傾向は、保護性能だけでなく、機動性、積載量、燃費の向上も実現する軽量装甲ソリューションへと向かっています。その結果、既存の鋼鉄製ソリューションに加え、セラミック製ストライクプレート、パラアラミド繊維、超高分子量ポリエチレン(UHMWPE)、チタン、複合材料などが人気を集めています。また、調達プロセスでは、再現性のある製造と認証が重視されており、実績のある技術を持つサプライヤーにとって有利に働いています。
欧州の装甲材市場
欧州は2025年には22~26%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)7.0~7.7%で成長すると予測されている。最大の消費国はドイツで、次いでフランス、英国、イタリア、スペインが続く。これは、各国の軍隊の近代化と防衛産業能力への注力によるものである。欧州企業は、セラミックス、アラミド繊維、先進複合材料、製造技術において優れた能力を備えている。
英国は、航空宇宙、装甲車両、個人用防護製品に加え、先進材料の国内防衛調達といった分野で需要を持つ市場です。ドイツは、車両製造に加え、セラミックスや複合材料技術に特化しており、軽量装甲システムの需要を牽引しています。フランス、イタリア、スペインは、航空宇宙、海軍、陸上システム、法執行機関といった分野で事業を展開しています。欧州の消費者の間では、材料のトレーサビリティ、リサイクル性、エネルギー効率、そして現地調達に対する需要が高まっています。
アジア太平洋地域の装甲材市場
アジア太平洋地域は、2025年には装甲材料市場の24~28%を占めると推定されており、2034年まで年平均成長率(CAGR)8.7~9.4%を記録すると予想されている。中国が地域需要を牽引する一方、インド、日本、韓国、オーストラリアは、軍事近代化、航空宇宙産業、防衛製造を通じて貢献している。各国では、戦略物資の使用を伴う産業活動やプロセスを促進する傾向が強まっている。
中国とインドは、車両、航空機、人員の保護に関連するプログラムを背景に、戦略物資に対する長期的な需要を抱えている。日本と韓国は航空宇宙・防衛産業向けの先端材料の開発に注力しており、オーストラリアは自国の防衛能力構築を目指している。これらの生産国は、セラミックス、複合材料、繊維、特殊合金の分野で生産能力を強化している。
中東・アフリカの装甲材市場
中東・アフリカ地域の需要は、防衛装備品の調達、装甲車両部隊、国境警備、インフラ保護といった分野によって支えられています。サウジアラビアとアラブ首長国連邦は湾岸地域における主要市場であり、南アフリカは確立された防衛産業の拠点となっています。この地域は2034年まで年平均成長率(CAGR)6.5~7.3%で拡大すると予測されており、サウジアラビアが主要な需要拠点となる見込みです。
湾岸諸国による防衛産業への投資は、現地での組み立てと資材調達につながっているが、厳しい環境条件は堅牢な防護システムを必要としている。南アフリカは車両および個人防護ソリューションを通じて貢献している一方、中東・アフリカ諸国は調達主導型となっている。軽量セラミックス、繊維複合材料、耐熱金属の需要が高まっている。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.2%で成長すると予測されています。材料の選択は、脅威レベル、重量制限、プラットフォームアーキテクチャ、および必要な耐久性によって異なります。金属および合金は、構造および車両の保護において依然として重要ですが、セラミックス、複合材料、パラアラミド、および超高分子量ポリエチレン(UHMWPE)は、軽量化をますます支えています。ハイブリッドアーキテクチャは、相補的な材料を組み合わせることで、弾道性能、重量、および複数被弾耐性を最適化します。
- 金属および合金:金属および合金は、その強靭性、製造性、確立された認証プロセス、および大型防護構造物との適合性から、車両、船舶、および構造物の装甲にとって依然として不可欠な材料である。
- セラミックおよび複合材料:セラミックおよび複合材料システムは、高い硬度と軽量化を実現するため、防弾チョッキ、航空機の防護、車両用インサート、ハイブリッド弾道構造などにおいて戦略的に重要な役割を果たす。
- パラアラミド繊維:パラアラミド繊維は、高い引張強度、熱安定性、柔軟性を備えており、機動性と快適性が重要なソフトアーマー、ヘルメット、破片保護、複合システムなどを支える素材です。
- 超高分子量ポリエチレン: UHMWPEは、特に防弾チョッキ、ヘルメット、車両部品、硬質保護インサートなどにおいて、高い強度対重量比性能により軽量な防弾設計を支えます。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)7.9~8.6%で拡大すると予測されています。調達要件は、航空機、人員、民間警備、海洋プラットフォーム、車両など、分野によって大きく異なります。車両および航空宇宙システムでは広範囲の構造保護が求められる一方、防弾チョッキでは機動性と人間工学が重視されます。民間および海洋用途では、軍事調達以外にも需要が広がり、特殊な保護システムのための機会が生まれています。
- 航空宇宙:航空宇宙用途では、軽量化、構造統合、耐振動性、乗員および重要システムの保護が最優先事項であり、セラミックス、複合材料、チタン合金、繊維ベースの構造が採用されています。
- 防弾チョッキ:防弾チョッキには、防弾性能、柔軟性、快適性、重量のバランスが求められるため、パラアラミド繊維、超高分子量ポリエチレン(UHMWPE)、セラミック、およびハイブリッド防護システムの需要が高まっている。
- 民間用装甲:民間用装甲は、法執行機関、警備、インフラ、および特殊な保護要件に対応しており、購入決定は認証、耐久性、人間工学、およびライフサイクルコストによって左右されます。
- 船舶装甲:船舶装甲は腐食、湿気、振動、構造荷重に耐える必要があり、そのため海軍プラットフォーム向けに耐腐食性合金、セラミック、複合材による保護が求められています。
- 車両装甲:車両装甲は、プラットフォームが広範囲にわたる保護領域を必要とし、金属、セラミック、複合材の部品を組み合わせたモジュール式システムを必要とするため、材料を大量に消費する主要な用途である。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
航空宇宙 |
高い |
軽量装甲 |
スケーリング |
|
ボディアーマー |
高い |
兵士の機動性 |
成熟した |
|
民間用装甲服 |
中くらい |
柔軟な保護 |
スケーリング |
|
海兵隊装甲車 |
中くらい |
海軍の生存性 |
スケーリング |
|
車両装甲 |
高い |
ハイブリッドアーマー |
成熟した |
装甲材料市場の成長要因と影響分析
防衛近代化とプラットフォームの生存性に関する要件
装甲材料市場予測によると、防衛近代化に伴い、人員、航空機、車両、艦艇向けの防護材料の需要が高まっている。調達当局は、特にペイロード、航続距離、機動性、燃費効率がプラットフォームの有効性に影響を与える場合、プラットフォームの重量を相応に増加させることなく、生存性を向上させることをますます重視している。こうした考慮から、重量に対する防護性能の高い材料が求められるようになっている。この影響はサプライヤーチェーン全体に及び、装甲製造業者は品質管理されたセラミックス、先進繊維、独自の合金、補完的な裏打ち材を必要とする。認定、試作品製作、生産規模拡大を支援できる材料サプライヤーは、防衛近代化への取り組みにおいて有利となるだろう。従来の鋼鉄を先進複合システムに置き換えることで、単一の装甲システム内で複数の材料が使用されるため、材料需要はさらに増加する。
防衛用途における軽量保護要件
軍事ユーザーが機動性、耐久性、積載能力の向上を求めるにつれ、軽量化は設計における重要なパラメータになりつつあります。先進的な繊維、セラミック、複合材料を用いることで、必要な防護レベルを維持しながらシステム重量を削減でき、既存の装甲構造内で材料の代替が可能となります。この効果は、防弾チョッキ、航空機、ヘリコプター、無人プラットフォーム、装甲車両など、1キログラムの軽量化が運用性能に影響を与える分野で特に顕著です。軽量材料を用いることで、設計者はプラットフォームの重量制限を超えずに、よりリスクの高い領域に防護を再配分することも可能になります。そのため、サプライヤーは高強度繊維、改良されたセラミック加工、最適化された積層材、ハイブリッド構造への投資をますます増やしています。商業的な影響としては、単一材料の装甲から、特定の脅威、形状、重量要件に応じて異なる材料を選択するエンジニアリングシステムへの移行が挙げられます。
戦略防衛物資サプライチェーンの現地化
各国政府は、戦略物資の安全な入手と国内防衛製造能力の強化にますます重点を置いている。装甲の製造には、特殊繊維、セラミック粉末、高性能合金、樹脂、複合材加工技術が不可欠であり、防衛態勢の維持には供給の継続性が重要となる。そのため、現地化の取り組みは、国内製造、有資格サプライヤー、試験インフラ、技術提携への投資を促進する可能性がある。材料生産者にとって、このような環境は、地域生産拠点を設立したり、防衛インテグレーターや政府支援の産業プログラムと協力したりする機会を生み出す。この影響は、各国政府が自国の防衛能力を強化しているアジア太平洋、ヨーロッパ、中東地域で特に顕著である。現地調達は、輸送の混乱、輸出規制、地政学的不確実性へのリスクを軽減すると同時に、軍事調達スケジュールへの対応力を向上させる効果もある。
装甲材市場の将来動向
ハイブリッドアーキテクチャが好ましい設計手法となるだろう
装甲材料市場の動向を見ると、将来の装甲システムは、金属、セラミック、パラアラミド、超高分子量ポリエチレン(UHMWPE)、ポリマー複合材料を、設計された多層構造の中で組み合わせる傾向が強まることが予想されます。設計者は、保護部品全体に単一の材料を選択するのではなく、飛翔体の破壊、エネルギー吸収、破片制御、構造支持など、個々の層に異なる機能を割り当てることができます。デジタルシミュレーションと改良された弾道試験により、物理的な認証を行う前に、層の厚さ、界面の接合、材料の配向を最適化することが可能になります。このアプローチは、性能が個々の材料特性ではなく、部品間の適合性に依存するようになるため、専門材料サプライヤーの役割を拡大させるはずです。ハイブリッド化はモジュール式保護コンセプトもサポートし、装甲パッケージを任務要件、脅威環境、プラットフォームの形状、重量制限に応じて構成できるようになります。
循環型経済と低衝撃装甲材が注目を集めるだろう。
防衛機関や産業サプライヤーがライフサイクル影響を評価するにつれ、環境への配慮が材料選定にこれまで以上に強く影響を与えることが予想される。今後の開発は、製造廃棄物の削減、性能が許す限りリサイクル原料の組み込み、加工効率の向上、そして選択的に改修または交換可能な部品の設計に重点が置かれるだろう。繊維メーカーは既に循環型素材のアプローチを検討しており、複合材メーカーは回収・リサイクル経路の改善を評価している。弾道性能の認定は依然として基本であるため、この移行によって性能要件がなくなるわけではないが、保護性能を損なうことなく環境改善を実証できるサプライヤーは、持続可能性を重視した調達プログラムで優先される可能性がある。したがって、ライフサイクル評価は、弾道性能、重量、耐久性、コスト、製造可能性に加えて、新たな意思決定基準となる可能性がある。
装甲材料市場の機会
新興防衛経済国における先端材料の地域生産
防衛資材サプライチェーンに対する国内統制の強化を目指す国々で、投資機会が生まれつつある。インド、サウジアラビア、アラブ首長国連邦、韓国、オーストラリア、そして一部の欧州市場は、国内製造能力を拡大しており、セラミック加工、繊維加工、複合材製造、特殊合金、弾道試験に対する潜在的な需要が高まっている。資材供給業者は、技術ライセンス供与、合弁事業、地域生産施設、そして現地の装甲インテグレーターとの提携を通じて、この機会を捉えることができる。顧客は材料認定とシステム統合に関する支援を必要とするため、最も魅力的なプロジェクトは、製造とエンジニアリングサポートを組み合わせたものとなるだろう。地域における能力を確立することで、納期を短縮し、貿易制限の影響を軽減することも可能となる。投資家にとってのチャンスは、幅広い汎用品の生産ではなく、特に現地での資格認定が参入障壁となるような、専門的な能力にある。
次世代の航空機および地上プラットフォーム向け高性能材料
先進的な航空宇宙および車両開発プログラムは、低い面積密度で高い保護性能を提供できるサプライヤーにとって大きなチャンスとなります。新型航空機、ヘリコプター、無人プラットフォーム、装甲車両には、弾道耐性と構造効率、熱安定性、耐久性を兼ね備えた材料がますます求められています。サプライヤーは、セラミック・金属ハイブリッド、繊維強化複合材、チタン合金、多機能保護構造などを通じて、これらの要件を満たすことができます。プラットフォームメーカーは、大規模な設計変更なしに組み込める材料を好むため、統合能力は特に重要となります。企業はまた、モジュール式装甲キット、改修パッケージ、既存車両向けの交換部品といった分野でもビジネスチャンスを追求できます。精密製造、自動複合材加工、セラミック成形、デジタルシミュレーションへの戦略的な投資は、生産の一貫性を向上させると同時に、さまざまなプラットフォーム形状に対応したカスタマイズソリューションを可能にします。
最近の動向
- 2026年6月15日: SSAB ABは、積層造形向けに設計された世界初の装甲鋼粉末であるArmox 500 AM Powderを発表しました。この材料は、カメラハウジング、アンテナマウント、照準器、レーダー部品、油圧カップリングなどの3Dプリントによる保護部品の製造を目的としています。SSABは、2028年から年間約350トンの商業生産を開始する予定です。
- 2025年11月3日:デュポンとホーエンシュタインは、防弾チョッキの快適性と機動性を評価するための新しい試験プロトコルの導入計画を発表するとともに、ケブラーEXO™を硬質防弾チョッキ用途に拡大する計画も発表した。この開発は、次世代ケブラー技術を硬質防護システムに幅広く活用することを可能にするため、パラアラミド繊維分野にとって重要な意義を持つ。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -