
Marché des matériaux de blindage : taille, part de marché et prévisions 2034
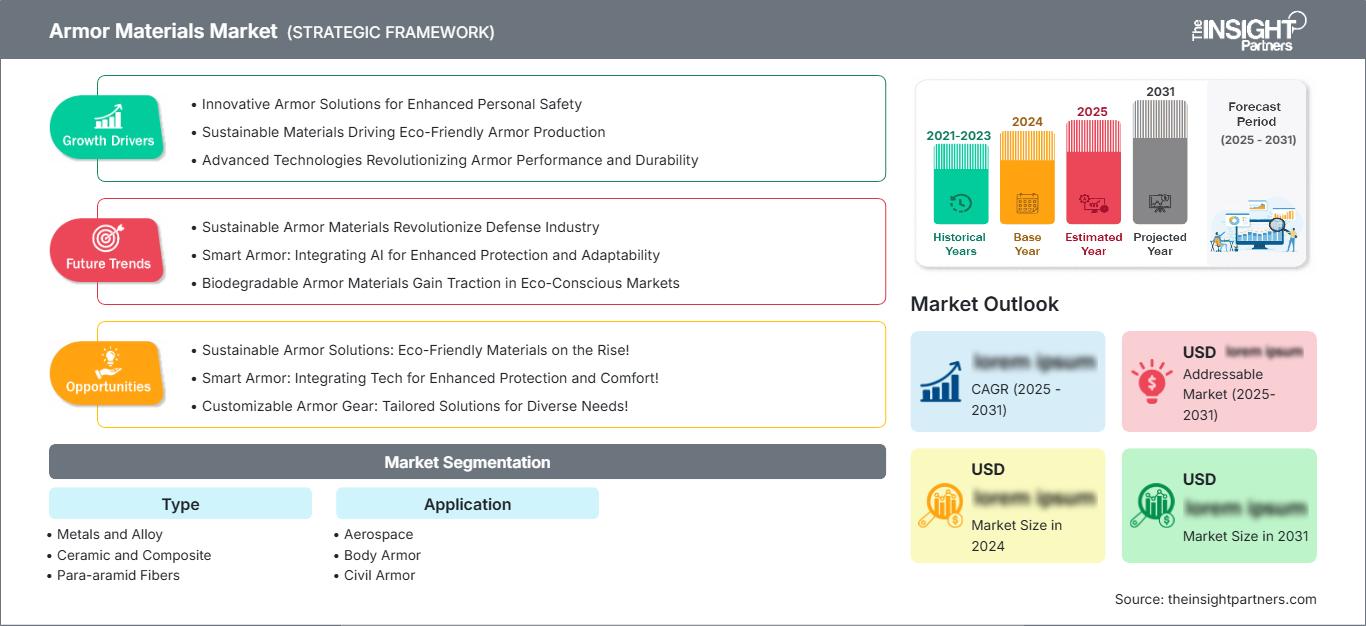
Taille et prévisions du marché des matériaux de blindage (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (métaux et alliages, céramiques et composites, fibres para-aramides, polyéthylène à ultra-haut poids moléculaire, autres) ; application (aérospatiale, gilets pare-balles, blindage civil, blindage maritime, blindage de véhicules) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003764
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


Taille du marché en 2025
17,79 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
36,02 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,15 %
taux de croissance
Marché adressable
241,77 milliards de dollars américains
(2026-2034)
Le marché des matériaux de blindage s'inscrit dans l'écosystème plus vaste des matériaux avancés et de la défense, la demande étant dictée par les exigences de résistance balistique, de protection structurelle, de mobilité et de capacité de survie. Ce marché, évalué à 17,79 milliards de dollars américains en 2025, devrait atteindre 36,02 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,15 % sur la période 2026-2034. Cette croissance est soutenue par la modernisation de la défense, la substitution des matériaux et l'adoption de systèmes de protection légers.
L'Amérique du Nord demeure un centre de production et de consommation stratégique, soutenu par les marchés de la défense, les programmes aérospatiaux, la modernisation des véhicules et les capacités nationales en matière de matériaux avancés. Le marché des matériaux de blindage dans la région devrait connaître une croissance annuelle composée estimée entre 7,6 % et 8,2 % entre 2026 et 2034. La demande est particulièrement influencée par les exigences en matière de blindage léger, les programmes de protection des plateformes et l'utilisation accrue de céramiques techniques, de para-aramides, de polyéthylène à ultra-haut poids moléculaire (UHMWPE) et d'alliages de titane.
Analyse et perspectives du marché des matériaux de blindage
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 36 à 40 % des matériaux de blindage en 2025 et croître à un TCAC de 7,6 à 8,2 % entre 2026 et 2034, soutenue par la modernisation de la défense, la production aérospatiale et la fabrication de matériaux avancés.
- États-Unis : On estime que les États-Unis représenteront 88 à 92 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 7,7 à 8,3 % entre 2026 et 2034, tirée par les acquisitions de défense et les applications aérospatiales.
- Europe : L'Europe devrait représenter une part de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 7,0 à 7,7 % entre 2026 et 2034, l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutenant la demande régionale.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 24 à 28 % en 2025 et enregistrer le TCAC régional le plus rapide, soit 8,7 à 9,4 %, entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie.
- Le segment le plus important : les métaux et les alliages devraient représenter une part de marché de 39 à 43 % en 2025 et croître à un TCAC de 7,3 à 7,9 % entre 2026 et 2034, reflétant de nombreuses applications de plateforme.
- Segment à forte croissance : Les fibres para-aramides devraient détenir une part de marché de 17 à 21 % en 2025 et croître à un TCAC de 8,8 à 9,5 % entre 2026 et 2034, grâce à la protection balistique légère.
- Principales entreprises analysées en détail : Allegheny Technologies Incorporated (ATI), Armor Designs Inc., ArmorSource LLC, CeramTec GmbH, DuPont de Nemours, Inc., Honeywell International Inc., JPS Composite Materials Corporation, Morgan Advanced Materials plc, Compagnie de Saint-Gobain SA, The 3M Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies de matériaux ont évolué, passant de l'acier traditionnel aux alliages de métaux, de céramiques, de fibres d'aramide, de polyéthylène à ultra-haut poids moléculaire (UHMWPE) et de matériaux composites techniques, offrant ainsi un équilibre optimal entre balistique et densité surfacique. Les tendances actuelles en matière de fabrication privilégient la microstructure, l'automatisation de la stratification des composites, la fabrication de céramiques et la conception modulaire des blindages. De cette manière, les fournisseurs sont en mesure de proposer des solutions de blindage sur mesure, adaptées aux différents scénarios de menaces et optimisant le poids.
Les investissements se concentrent davantage sur la production locale, la fabrication de fibres avancées, la fabrication de céramique et les structures de blindage hybrides. Parmi les marchés émergents figurent l'Inde, l'Asie du Sud-Est, le Moyen-Orient et l'Europe de l'Est, où l'expansion de l'industrie de la défense ouvrira de nouvelles perspectives. Par ailleurs, les contraintes réglementaires et d'approvisionnement obligent les fabricants à garantir la traçabilité, les essais de qualification, l'approvisionnement local et la performance tout au long du cycle de vie.
Portée du rapport sur le marché des matériaux de blindage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 17,79 milliards de dollars américains |
| Taille du marché d'ici 2034 | 36,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des matériaux de blindage
La demande est principalement tirée par les besoins de modernisation de la défense, la mise à jour des solutions de protection existantes et l'exigence de plateformes plus légères. La dynamique de croissance du marché des matériaux de blindage sera influencée par le besoin croissant d'améliorer la capacité de survie sans alourdir le matériel des soldats, des aéronefs, des véhicules et des navires. Les clients privilégient le rapport protection/poids au prix du matériau lui-même, ce qui ouvre des perspectives pour les produits composites dotés de faces d'impact en céramique et de substrats en fibres/composites.
La chaîne d'approvisionnement englobe les entreprises productrices d'alliages spéciaux, de céramiques, de fibres et de résines, les fabricants de structures, les constructeurs de blindages et de plateformes, ainsi que les utilisateurs finaux tels que les forces armées et les forces de l'ordre. La constance de l'approvisionnement en matières premières est essentielle, car un contrôle précis des propriétés et des tolérances de fabrication est indispensable pour obtenir une balistique efficace.
Le positionnement repose sur la spécialisation des matériaux, la capacité de certification, la capacité de production et le soutien à l'intégration. Allegheny Technologies Incorporated (ATI) est présente sur le marché des métaux spéciaux destinés aux applications aérospatiales et de défense, tandis que CeramTec GmbH et Compagnie de Saint-Gobain SA sont spécialisées dans les céramiques techniques. Honeywell International Inc. fournit depuis longtemps le matériau Spectra haute performance, et 3M est experte en composites et matériaux de protection. DuPont de Nemours, Inc. a développé des technologies de protection à base de Kevlar, malgré la vente de son activité aramide à Arclin en 2026. JPS Composite Materials Corporation, Morgan Advanced Materials plc, ArmorSource LLC et Armor Designs Inc. répondent aux besoins spécifiques en composites, céramiques et systèmes de blindage. La stratégie concurrentielle s'appuie désormais de plus en plus sur l'allègement, le soutien à la qualification, la personnalisation des matériaux et la coopération avec les intégrateurs de défense, plutôt que sur la simple fourniture de matériaux standardisés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des matériaux de blindage : Perspectives stratégiques
Perspectives régionales
marché des matériaux d'armure en Amérique du Nord
L’Amérique du Nord devrait représenter entre 36 et 40 % du marché mondial des matériaux de blindage en 2025 et connaître une croissance annuelle composée de 7,6 à 8,2 % jusqu’en 2034. Les États-Unis dominent la demande régionale en raison de leurs importants achats militaires, de la fabrication aérospatiale, des programmes de véhicules blindés et des besoins de protection des forces de l’ordre. Le Canada contribue également à ce marché grâce à ses activités dans les secteurs de l’aérospatiale, de la fabrication de matériel de défense et de la fourniture de matériaux spécialisés. La région bénéficie par ailleurs de capacités de production bien établies en matière de céramique, de métaux spéciaux, de fibres et de composites.
Aux États-Unis, les programmes d'acquisition privilégient de plus en plus les formes de protection légères, la modularité et la capacité de survie des plateformes. Il en résulte une demande croissante de matériaux non seulement pour la protection individuelle, mais aussi pour les aéronefs, les véhicules de combat terrestres, les navires et les équipements de mission. L'obligation de s'approvisionner auprès de l'industrie nationale et les autres politiques logistiques et d'acquisition liées à la défense favorisent les entreprises locales qualifiées, tandis que les programmes de recherche encouragent le développement de céramiques composites, de fibres à haute résistance et d'alliages.
Marché américain des matériaux d'armure
En 2025, les États-Unis représentaient environ 88 à 92 % du marché nord-américain des matériaux de blindage, et ce marché devrait connaître une croissance annuelle composée de 7,7 % à 8,3 % entre 2026 et 2034. Les marchés publics de la défense demeurent le principal moteur de la demande, avec des applications allant des gilets pare-balles aux structures d'aéronefs, en passant par les véhicules terrestres, les plateformes navales et les composants de blindage. Des fournisseurs locaux tels qu'ATI, Honeywell, ArmorSource, 3M et d'autres encore interviennent à différents niveaux de la chaîne de valeur.
La demande croissante s'oriente vers des blindages plus légers offrant à la fois protection, mobilité accrue, charge utile supérieure et consommation de carburant réduite. De ce fait, les plaques de frappe en céramique, les tissus para-aramides, le polyéthylène à ultra-haut poids moléculaire (UHMWPE), le titane et les matériaux composites gagnent en popularité, en complément des solutions en acier existantes. Par ailleurs, les exigences des procédures d'achat privilégient la reproductibilité de la fabrication et la qualification, ce qui avantage les fournisseurs disposant d'une technologie éprouvée.
marché européen des matériaux de blindage
On estime que l'Europe détiendra entre 22 et 26 % du marché en 2025 et que sa part de marché devrait croître à un taux de croissance annuel composé (TCAC) de 7,0 à 7,7 % jusqu'en 2034. L'Allemagne est le principal pays consommateur, suivie de la France, du Royaume-Uni, de l'Italie et de l'Espagne, grâce à la modernisation de ses forces armées et à l'attention accrue portée à ses capacités industrielles de défense. Les entreprises européennes sont bien équipées dans les domaines de la céramique, des aramides, des composites avancés et des technologies de fabrication.
Le Royaume-Uni représente un marché exigeant dans les secteurs de l'aérospatiale, des véhicules blindés et des équipements de protection individuelle, ainsi que pour ses achats de matériaux de pointe destinés à la défense intérieure. L'Allemagne se caractérise par sa production automobile et sa spécialisation dans les technologies de la céramique et des composites, ce qui stimule la demande de systèmes de blindage légers. La France, l'Italie et l'Espagne se distinguent par leurs applications dans les domaines de l'aérospatiale, de la marine, des systèmes terrestres et des forces de l'ordre. On observe une demande croissante de traçabilité des matériaux, de recyclabilité, d'efficacité énergétique et de production locale parmi les consommateurs européens.
marché des matériaux de blindage de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 24 et 28 % du marché des matériaux de blindage en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 8,7 à 9,4 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, tandis que l'Inde, le Japon, la Corée du Sud et l'Australie y contribuent par la modernisation de leurs forces armées, leur industrie aérospatiale et la production de matériel de défense. On observe une tendance croissante des pays à promouvoir les activités et les procédés industriels faisant appel à des matériaux stratégiques.
La Chine et l'Inde affichent une demande soutenue en matériaux stratégiques, notamment grâce à leurs programmes de protection des véhicules, des aéronefs et du personnel. Le Japon et la Corée du Sud, quant à eux, privilégient le développement de matériaux de pointe pour l'aérospatiale et la défense, tandis que l'Australie se concentre sur le renforcement de ses capacités de défense nationale. Ces pays producteurs développent leurs compétences dans les domaines de la céramique, des composites, des fibres et des alliages spéciaux.
Marché des matériaux d'armure au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par les marchés de la défense, les flottes de véhicules blindés, les besoins en matière de sécurité des frontières et la protection des infrastructures. L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés du Golfe, tandis que l'Afrique du Sud dispose d'une base industrielle de défense bien établie. La région devrait connaître une croissance annuelle composée de 6,5 % à 7,3 % jusqu'en 2034, l'Arabie saoudite représentant un pôle de demande majeur.
Les investissements réalisés par les pays du Golfe dans leur industrie de défense favorisent l'assemblage et l'approvisionnement en matériaux au niveau local, mais les conditions environnementales extrêmes exigent des systèmes de protection robustes. L'Afrique du Sud contribue à cette dynamique par ses solutions de protection pour véhicules et individus, tandis que le reste de la région MENA privilégie les achats. Le besoin en céramiques légères, en composites de fibres et en métaux résistants à la chaleur est croissant.
Analyse de segmentation
Taper
Le segment des systèmes de type « Type » devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,2 % entre 2026 et 2034. Le choix des matériaux dépend du niveau de menace, des contraintes de poids, de l’architecture de la plateforme et de la durabilité requise. Les métaux et les alliages demeurent essentiels pour la protection des structures et des véhicules, tandis que les céramiques, les composites, les para-aramides et le polyéthylène à ultra-haut poids moléculaire (UHMWPE) contribuent de plus en plus à l’allègement des structures. Les architectures hybrides combinent des matériaux complémentaires afin d’optimiser les performances balistiques, le poids et la résistance aux impacts multiples.
- Métaux et alliages : Les métaux et les alliages restent fondamentaux pour le blindage des véhicules, des navires et des structures en raison de leur robustesse, de leur facilité de fabrication, des voies de qualification établies et de leur compatibilité avec les grandes structures de protection.
- Céramique et composite : Les systèmes en céramique et composite offrent une dureté élevée et un poids réduit, ce qui les rend stratégiquement importants pour les gilets pare-balles, la protection des aéronefs, les inserts de véhicules et les architectures balistiques hybrides.
- Fibres para-aramides : Les fibres para-aramides offrent une résistance à la traction élevée, une stabilité thermique et une flexibilité, ce qui les rend idéales pour les protections souples, les casques, les protections contre les éclats et les systèmes composites où la mobilité et le confort sont essentiels.
- Polyéthylène à ultra-haut poids moléculaire : le polyéthylène à ultra-haut poids moléculaire (UHMWPE) permet de concevoir des équipements balistiques légers grâce à son excellent rapport résistance/poids, notamment pour les gilets pare-balles, les casques, les composants de véhicules et les inserts de protection rigides.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 7,9 % à 8,6 % entre 2026 et 2034. Les besoins en approvisionnement varient considérablement selon qu'il s'agisse d'aéronefs, de personnel, de sécurité civile, de plateformes maritimes ou de véhicules. Les systèmes pour véhicules et aérospatiaux requièrent une protection structurelle de grande surface, tandis que les gilets pare-balles privilégient la mobilité et l'ergonomie. Les applications civiles et maritimes élargissent la demande au-delà des marchés publics militaires et créent des opportunités pour les systèmes de protection spécialisés.
- Aérospatiale : Les applications aérospatiales privilégient le poids minimal, l'intégration structurelle, la résistance aux vibrations et la protection de l'équipage et des systèmes critiques, en prenant en charge les céramiques, les composites, les alliages de titane et les architectures à base de fibres.
- Gilets pare-balles : Les gilets pare-balles nécessitent un équilibre entre protection balistique, flexibilité, confort et poids, ce qui stimule la demande en fibres para-aramides, en UHMWPE, en céramiques et en systèmes de protection hybrides.
- Armures civiles : Les armes civiles répondent aux besoins des forces de l’ordre, de la sécurité, des infrastructures et de la protection spécialisée, les décisions d’achat étant influencées par la certification, la durabilité, l’ergonomie et le coût du cycle de vie.
- Blindage marin : Le blindage marin doit résister à la corrosion, à l’humidité, aux vibrations et aux charges structurelles, ce qui crée une demande en alliages résistants à la corrosion, en céramiques et en matériaux composites de protection pour les plateformes navales.
- Blindage de véhicules : Le blindage de véhicules représente une application consommatrice importante de matériaux, car les plateformes nécessitent de vastes zones protégées et des systèmes modulaires combinant des composants métalliques, céramiques et composites.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Aérospatial |
Haut |
Armure légère |
Mise à l'échelle |
|
Armure corporelle |
Haut |
Mobilité du soldat |
Mature |
|
Armure civile |
Moyen |
Protection flexible |
Mise à l'échelle |
|
Armure marine |
Moyen |
Survie navale |
Mise à l'échelle |
|
Blindage du véhicule |
Haut |
Armure hybride |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des matériaux de blindage
Exigences de modernisation de la défense et de survie des plateformes
Selon les prévisions du marché des matériaux de blindage, la modernisation de la défense engendre un besoin accru de matériaux de protection pour le personnel, les aéronefs, les véhicules et les navires. Les autorités d'acquisition recherchent de plus en plus une meilleure capacité de survie sans augmenter proportionnellement le poids des plateformes, notamment lorsque la charge utile, l'autonomie, la manœuvrabilité et le rendement énergétique influent sur leur efficacité. Cette exigence oriente l'achat de matériaux vers ceux offrant une protection supérieure par rapport à leur poids. Cet effet se répercute sur l'ensemble de la chaîne d'approvisionnement, car les fabricants de blindage auront besoin de céramiques de qualité contrôlée, de fibres avancées, d'alliages spécifiques et de matériaux de support complémentaires. Les fournisseurs de matériaux capables d'assurer la qualification, la fabrication de prototypes et l'augmentation de la production bénéficieront d'un avantage concurrentiel dans le cadre des efforts de modernisation de la défense. Le remplacement de l'acier traditionnel par des systèmes composites avancés accroît encore la demande de matériaux en raison de l'utilisation de plusieurs matériaux au sein d'un même système de blindage.
Exigences de protection légère dans les applications de défense
La réduction du poids devient un paramètre de conception essentiel, les militaires recherchant une mobilité, une endurance et une capacité d'emport accrues. Les fibres, céramiques et composites de pointe permettent de réduire le poids des systèmes tout en maintenant les niveaux de protection requis, offrant ainsi des possibilités de substitution de matériaux au sein des architectures de blindage existantes. Cet impact est particulièrement significatif pour les gilets pare-balles, les aéronefs, les hélicoptères, les plateformes sans pilote et les véhicules blindés, où chaque kilogramme peut influencer les performances opérationnelles. Les matériaux légers permettent également aux concepteurs de redistribuer la protection vers les zones à haut risque sans dépasser les limites de poids de la plateforme. Par conséquent, les fournisseurs investissent de plus en plus dans des fibres à haute ténacité, des procédés de fabrication de céramiques améliorés, des stratifiés optimisés et des constructions hybrides. Sur le plan commercial, cela se traduit par une transition des blindages monomatériaux vers des systèmes techniques où différents matériaux sont sélectionnés en fonction de la menace spécifique, de la géométrie et des exigences de poids.
Localisation des chaînes d'approvisionnement en matériel de défense stratégique
Les gouvernements accordent une importance accrue à la sécurité d'accès aux matériaux stratégiques et au renforcement des capacités de production nationale en matière de défense. La fabrication de blindages repose sur des fibres spécialisées, des poudres céramiques, des alliages haute performance, des résines et des procédés de transformation des composites, ce qui rend la continuité d'approvisionnement essentielle à la préparation des forces armées. Les initiatives de localisation peuvent ainsi stimuler l'investissement dans la production nationale, les fournisseurs qualifiés, les infrastructures d'essais et les partenariats technologiques. Pour les producteurs de matériaux, ce contexte offre des opportunités de mise en place d'une production régionale ou de collaboration avec des intégrateurs de défense et des programmes industriels soutenus par l'État. Cet impact est particulièrement significatif en Asie-Pacifique, en Europe et au Moyen-Orient, où les gouvernements renforcent leurs capacités de défense nationales. L'approvisionnement local permet également de réduire l'exposition aux perturbations du transport, aux restrictions à l'exportation et à l'incertitude géopolitique, tout en améliorant la réactivité face aux calendriers d'acquisition militaire.
Tendances futures du marché des matériaux de blindage
Les architectures hybrides deviendront l'approche de conception privilégiée
Les tendances du marché des matériaux de blindage indiquent que les futurs systèmes de blindage devraient combiner de plus en plus de métaux, de céramiques, de para-aramides, d'UHMWPE et de composites polymères au sein d'architectures multicouches optimisées. Au lieu de choisir un matériau unique pour un composant de protection entier, les concepteurs peuvent attribuer différentes fonctions à chaque couche, telles que la perturbation des projectiles, l'absorption d'énergie, le contrôle de la fragmentation et le soutien structurel. La simulation numérique et l'amélioration des essais balistiques permettront d'optimiser l'épaisseur des couches, l'adhérence des interfaces et l'orientation des matériaux avant la qualification physique. Cette approche devrait renforcer le rôle des fournisseurs de matériaux spécialisés, car les performances dépendront de la compatibilité entre les composants plutôt que des propriétés individuelles des matériaux. L'hybridation favorisera également les concepts de protection modulaire, permettant de configurer les blindages en fonction des exigences de la mission, des environnements de menace, de la géométrie de la plateforme et des limites de poids.
L'économie circulaire et les matériaux de blindage à faible impact gagneront en popularité.
Les considérations environnementales devraient influencer davantage le choix des matériaux, les organismes de défense et les fournisseurs industriels évaluant l'impact du cycle de vie. Les développements futurs se concentreront sur la réduction des déchets de fabrication, l'intégration de matières premières recyclées lorsque les performances le permettent, l'amélioration de l'efficacité des procédés et la conception de composants pouvant être remis à neuf ou remplacés sélectivement. Les producteurs de fibres étudient déjà des approches d'économie circulaire, tandis que les fabricants de composites évaluent des filières de récupération et de recyclage améliorées. Cette transition ne supprimera pas les exigences de performance, la qualification balistique demeurant fondamentale, mais les fournisseurs capables de démontrer des améliorations environnementales sans compromettre la protection pourraient être privilégiés dans les programmes d'achat axés sur le développement durable. L'analyse du cycle de vie pourrait donc devenir un critère de décision supplémentaire, au même titre que la performance balistique, le poids, la durabilité, le coût et la facilité de fabrication.
Opportunités du marché des matériaux de blindage
Production localisée de matériaux avancés dans les économies de défense émergentes
Des opportunités d'investissement émergent dans les pays cherchant à renforcer leur contrôle national sur les chaînes d'approvisionnement en matériaux de défense. L'Inde, l'Arabie saoudite, les Émirats arabes unis, la Corée du Sud, l'Australie et certains marchés européens développent leurs capacités de production locales, créant une demande potentielle pour la transformation de la céramique, la conversion des fibres, la fabrication de composites, les alliages spéciaux et les essais balistiques. Les fournisseurs de matériaux peuvent saisir cette opportunité grâce à l'octroi de licences technologiques, la création de coentreprises, l'implantation d'unités de production régionales et des partenariats avec des intégrateurs de blindage locaux. Les projets les plus attractifs combineront probablement la fabrication et l'ingénierie, car les clients ont besoin d'aide pour la qualification des matériaux et l'intégration des systèmes. Le développement de capacités régionales permet également de raccourcir les délais de livraison et de réduire l'exposition aux restrictions commerciales. Pour les investisseurs, l'opportunité réside dans une capacité de production spécialisée plutôt que dans une production de masse, en particulier lorsque les qualifications locales constituent des barrières à l'entrée.
Matériaux haute performance pour les plateformes aériennes et terrestres de nouvelle génération
Les programmes aérospatiaux et de véhicules de pointe offrent des opportunités aux fournisseurs capables de fournir une protection élevée avec une faible densité surfacique. Les nouveaux aéronefs, hélicoptères, plateformes sans pilote et véhicules blindés exigent de plus en plus de matériaux alliant résistance balistique, efficacité structurelle, stabilité thermique et durabilité. Les fournisseurs peuvent répondre à ces exigences grâce à des matériaux hybrides céramique-métal, des composites renforcés de fibres, des alliages de titane et des structures de protection multifonctionnelles. La capacité d'intégration sera particulièrement précieuse, car les constructeurs de plateformes privilégient les matériaux pouvant être intégrés sans refonte majeure. Les entreprises peuvent également explorer les opportunités offertes par les kits de blindage modulaires, les programmes de modernisation et les composants de remplacement pour les flottes existantes. Un investissement stratégique dans la fabrication de précision, le traitement automatisé des composites, le façonnage de la céramique et la simulation numérique peut améliorer la constance de la production tout en permettant des solutions personnalisées pour différentes géométries de plateformes.
Développements récents
- Le 15 juin 2026, SSAB AB a lancé Armox 500 AM Powder, présenté par l'entreprise comme la première poudre d'acier blindé au monde conçue pour la fabrication additive. Ce matériau est destiné à la fabrication de composants de protection imprimés en 3D, tels que des boîtiers de caméra, des supports d'antenne, des viseurs, des composants radar et des raccords hydrauliques. SSAB prévoit une production à l'échelle commerciale à partir de 2028, à raison d'environ 350 tonnes par an.
- Le 3 novembre 2025 : DuPont et Hohenstein ont annoncé leur intention de lancer de nouveaux protocoles de test pour évaluer le confort et la mobilité des gilets pare-balles, ainsi que l’extension de la technologie Kevlar EXO™ aux applications de protection rigide. Ce développement est important pour le segment des fibres para-aramides car il favorise une utilisation plus large de la technologie Kevlar de nouvelle génération dans les systèmes de protection rigides.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -