
Mercado de sistemas de chasis automotrices: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de sistemas de chasis para automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de chasis (chasis de columna vertebral, chasis de escalera, chasis monocasco, chasis modular); material (acero de alta resistencia, aleación de aluminio, acero dulce, compuesto de fibra de carbono); tipo de vehículo (automóvil de pasajeros, vehículo comercial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010257
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
98.889,28 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 149.458,53 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,70 %
Índice de crecimiento
Mercado potencial
US$ 1.127.650,48 millones
(2026-2034)
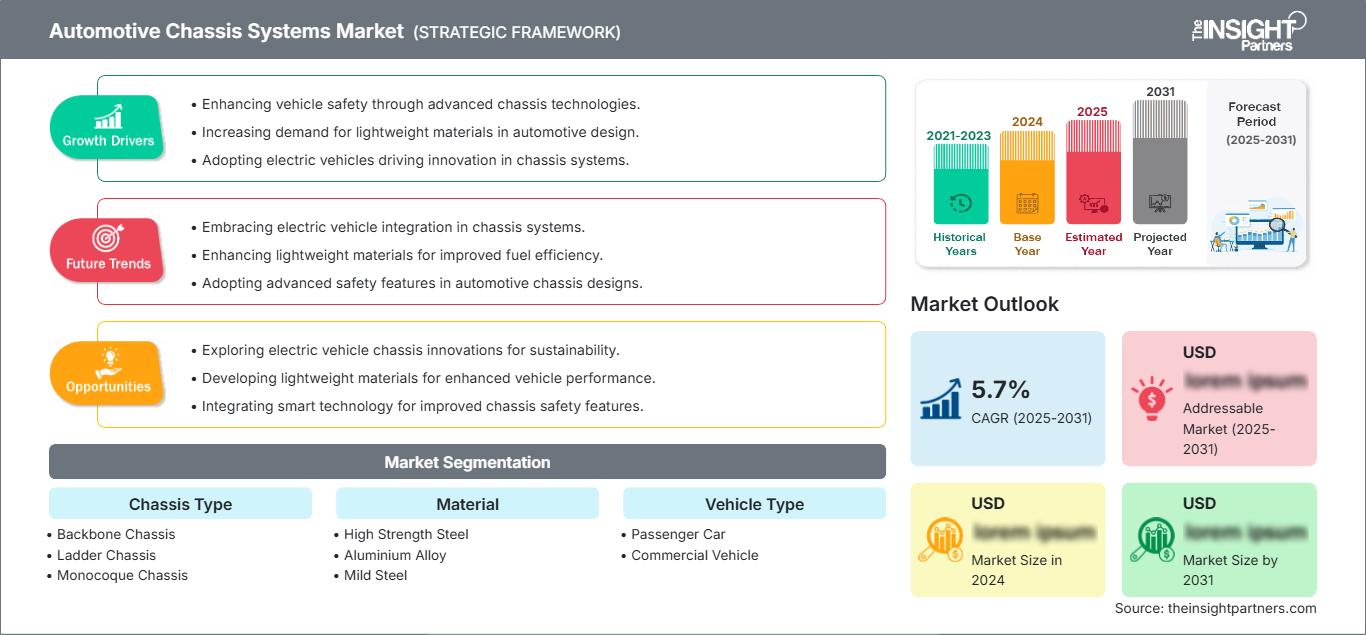
El mercado de sistemas de chasis para automóviles alcanzó un valor de 98.889,28 millones de dólares en 2025 y se prevé que llegue a los 149.458,53 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,70 % entre 2026 y 2034. Este mercado se ve impulsado por el aumento de la producción de vehículos, la creciente adopción de tecnologías de seguridad avanzadas y la continua innovación en sistemas estructurales ligeros que mejoran la dinámica del vehículo, la protección de los ocupantes y la eficiencia energética. La creciente transición hacia la movilidad eléctrica sigue transformando el diseño y la ingeniería de los sistemas de chasis en todo el mundo.
América del Norte sigue representando un mercado tecnológicamente maduro, caracterizado por una sólida capacidad de fabricación automotriz y una alta adopción de tecnologías vehiculares avanzadas. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 % durante el período 2026-2034, impulsada por el aumento de la producción de vehículos eléctricos, las estrictas normativas de seguridad y las continuas inversiones en plataformas de vehículos ligeros. El mercado de sistemas de chasis automotrices en la región también se beneficia de la creciente integración de tecnologías de suspensión inteligentes y arquitecturas de chasis modulares.
Análisis y perspectivas del mercado de sistemas de chasis para automóviles
- América del Norte: América del Norte representó entre el 30 % y el 34 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 % durante el período 2026-2034. Las sólidas inversiones de los fabricantes de equipos originales (OEM), la infraestructura de fabricación avanzada y la creciente adopción de plataformas de vehículos eléctricos siguen impulsando la expansión del mercado regional.
- EE. UU.: En 2025, Estados Unidos representó entre el 75 % y el 79 % del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,7 % durante el período 2026-2034, impulsada por el aumento de la producción de vehículos eléctricos, la expansión de la fabricación nacional y el rápido despliegue de tecnologías avanzadas de chasis.
- Europa: Europa representó entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034. Alemania, Francia, Italia y el Reino Unido siguen liderando la demanda regional gracias a una sólida producción automotriz y al énfasis normativo en arquitecturas de vehículos ligeros y energéticamente eficientes.
- Asia Pacífico: Asia Pacífico acaparó entre el 35 % y el 39 % de la cuota de mercado en 2025 y se prevé que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,7 % durante el período 2026-2034. China, Japón, Corea del Sur e India siguen siendo centros de fabricación clave, impulsados por el aumento de la producción de vehículos eléctricos y la expansión de las inversiones en el sector automotriz.
- Segmento más grande: El chasis monocasco representó una cuota de mercado del 57-61% en 2025 y se espera que crezca a una tasa compuesta anual del 4,8-5,3% durante el período 2026-2034, debido a su eficiencia estructural superior, su rendimiento en seguridad y su compatibilidad con las plataformas modernas de vehículos de pasajeros.
- Segmento de alto crecimiento: La aleación de aluminio representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,4 % durante el período 2026-2034, impulsada por estrategias agresivas de aligeramiento y el aumento de la producción de vehículos eléctricos de batería.
- Empresas clave analizadas en detalle: Schaeffler AG, Hyundai Motor Company, Aisin Corporation, Magna International Inc., Continental AG, ZF Friedrichshafen AG, Tower International, BENTELER International AG, CIE Automotive SA, REE Automotive Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances en la ingeniería automotriz siguen influyendo en el desarrollo de los sistemas de chasis mediante la incorporación de materiales más ligeros, estructuras modulares y tecnologías de fabricación digital. Muchas empresas automotrices han comenzado a utilizar acero de alta resistencia, aluminio y materiales compuestos para mejorar la resistencia a los impactos y, al mismo tiempo, reducir el peso de los vehículos. Paralelamente, la electrificación de los vehículos ha incrementado la demanda de sistemas de chasis especiales capaces de soportar baterías, módulos de suspensión y sistemas inteligentes.
El futuro desarrollo de la industria dependerá del aumento de la producción de vehículos eléctricos, de regulaciones más estrictas y de la inversión en nuevas tecnologías de fabricación. Los nuevos centros de fabricación emergentes en la región de Asia-Pacífico y en algunos países selectos de Oriente Medio siguen recibiendo inversiones para la producción de sistemas de chasis. Se prevé que la innovación en plataformas escalables, materiales sostenibles y sistemas de chasis inteligentes mejore la ventaja competitiva.
Alcance del informe de mercado de sistemas de chasis para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 98.889,28 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 149.458,53 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,70% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de chasis para automóviles
El creciente aumento de la producción de turismos, vehículos comerciales y vehículos eléctricos de batería sigue impulsando la demanda mundial de tecnologías avanzadas para chasis. Los fabricantes priorizan cada vez más los sistemas estructurales ligeros que mejoran la seguridad en caso de colisión, la maniobrabilidad, el confort de marcha y la eficiencia energética general. En consecuencia, el crecimiento del mercado de sistemas de chasis para automóviles se ve favorecido por normativas más estrictas sobre el consumo de combustible, la creciente integración de tecnologías de seguridad activa y la adopción cada vez mayor de plataformas modulares que admiten múltiples sistemas de propulsión. Las frecuentes inversiones en automatización, fabricación e ingeniería de precisión aumentarán la eficiencia de la producción y reducirán los costes del ciclo de vida.
La cadena de suministro de la industria automotriz está cambiando gracias a la mayor colaboración entre fabricantes de equipos originales (OEM) y proveedores de componentes, en colaboración con los productores de materiales. La integración de técnicas avanzadas de conformado, robótica, ingeniería digital y desarrollo de productos mediante simulación permitirá a los fabricantes innovar con mayor rapidez y mejorar la calidad de sus productos. El mayor uso de materiales reciclables e instalaciones locales fortalecerá la resiliencia de la cadena de suministro.
La competencia sigue siendo muy dinámica, ya que los principales fabricantes continúan invirtiendo en tecnologías estructurales ligeras, soluciones de chasis inteligentes y plataformas de vehículos escalables. El análisis del mercado de sistemas de chasis para automóviles indica que Magna International Inc., ZF Friedrichshafen AG, Continental AG, Schaeffler AG, BENTELER International AG, Aisin Corporation, CIE Automotive SA y REE Automotive Ltd. siguen fortaleciendo su posición competitiva mediante investigación y desarrollo, colaboraciones estratégicas y capacidades de fabricación avanzadas. Sus inversiones respaldan la creciente demanda de sistemas de chasis integrados diseñados para vehículos convencionales, híbridos y eléctricos.
Cada vez más, los fabricantes están invirtiendo en tecnología de fabricación inteligente, diseño de plataformas modulares y materiales sostenibles innovadores para mejorar la eficiencia y la competitividad de sus operaciones. La creación de plantas de fabricación de vehículos eléctricos, el mayor uso de software de ingeniería digital y la cooperación con fabricantes de automóviles impulsarán aún más el desarrollo tecnológico y ofrecerán diseños de sistemas de chasis únicos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de chasis para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas de chasis para automóviles en Norteamérica
América del Norte representó entre el 30 % y el 34 % de la cuota de mercado de sistemas de chasis para automóviles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 % durante el período 2026-2034. La región se beneficia de un ecosistema de fabricación automotriz consolidado, importantes inversiones en movilidad eléctrica y la adopción generalizada de tecnologías avanzadas de seguridad vehicular. Los sistemas de chasis ligeros, la tecnología de suspensión controlada electrónicamente y las estructuras modulares de vehículos se siguen utilizando en la fabricación automotriz para mejorar la eficiencia del combustible, el rendimiento del vehículo y la resistencia a los impactos. El creciente volumen de producción de camionetas eléctricas, vehículos utilitarios deportivos (SUV) y vehículos comerciales impulsa aún más la incorporación de baterías y tecnología de control inteligente del vehículo en los sistemas de chasis.
Estados Unidos, Canadá y México cuentan con cadenas de suministro automotrices bien desarrolladas que permiten la fabricación eficiente de componentes de chasis y plataformas de vehículos completas. Las inversiones en tecnología avanzada de soldadura, ingeniería, fabricación robótica y conformado de metales siguen mejorando la capacidad de producción en la región. La cooperación entre los fabricantes de equipos originales (OEM) y los productores de sistemas de chasis contribuye al rápido desarrollo de sistemas de chasis de última generación que cumplen con los nuevos requisitos de seguridad y medioambientales.
Mercado estadounidense de sistemas de chasis para automóviles
En 2025, Estados Unidos representó entre el 75 % y el 79 % del mercado norteamericano de sistemas de chasis para automóviles, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,7 % entre 2026 y 2034. La sólida producción nacional de automóviles, el creciente número de vehículos eléctricos y la continua inversión en tecnologías de ingeniería avanzadas siguen impulsando la expansión del mercado. Los fabricantes de vehículos adoptan cada vez más sistemas de chasis ligeros, tecnologías de suspensión inteligentes y plataformas modulares que mejoran la flexibilidad de fabricación, a la vez que optimizan la seguridad y el confort de marcha.
Magna International Inc., ZF Friedrichshafen AG, Continental AG, Schaeffler AG y Aisin Corporation, entre otras importantes empresas, mantienen su compromiso con la mejora continua de la ingeniería y las operaciones de producción en Estados Unidos. La creciente aplicación de estructuras con alto contenido de aluminio y acero de alta resistencia, así como las técnicas de fabricación digital, facilitan la creación de sistemas de chasis capaces de satisfacer las cambiantes demandas de los vehículos eléctricos.
Mercado europeo de sistemas de chasis para automóviles
Europa representó entre el 26 % y el 30 % del mercado mundial de sistemas de chasis para automóviles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034. Alemania sigue siendo el mercado regional líder gracias a sus avanzadas capacidades de ingeniería automotriz, la fabricación de vehículos de alta gama y un sólido ecosistema de proveedores. El creciente énfasis normativo en la seguridad vehicular, la reducción de emisiones de carbono y la electrificación continúa impulsando la adopción de sistemas de chasis ligeros y tecnologías estructurales avanzadas.
El Reino Unido está avanzando de forma constante en sus inversiones para el desarrollo de vehículos eléctricos, la fabricación inteligente y la investigación automotriz, gracias a la colaboración entre empresas automovilísticas, proveedores de materiales e ingenieros que trabajan en la innovación continua del diseño de sistemas de chasis modulares.
Alemania mantiene su posición de liderazgo gracias a sus excelentes habilidades de ingeniería, su capacidad de fabricación de automóviles y sus inversiones en las últimas innovaciones en chasis. El uso de plataformas ligeras con alto contenido de aluminio, suspensiones inteligentes y técnicas de fabricación digital contribuye a que Alemania conserve su ventaja competitiva en la industria automovilística europea.
Francia, Italia y España contribuyen colectivamente al crecimiento del mercado modernizando sus plantas de fabricación de automóviles, aumentando la producción de vehículos eléctricos y satisfaciendo la creciente demanda de chasis ligeros. Los incentivos a la sostenibilidad y la innovación siguen impulsando nuevas inversiones en el desarrollo de chasis innovadores en estos países.
Mercado de sistemas de chasis para automóviles en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 35 % y el 39 % del mercado mundial de sistemas de chasis para automóviles en 2025 y se prevé que registre el mayor crecimiento regional, con una tasa de crecimiento anual compuesta (CAGR) del 5,2 % al 5,7 % durante el período 2026-2034. El mercado chino es clave en la región debido a su alta capacidad de fabricación de automóviles, una industria de vehículos eléctricos en rápido crecimiento y el apoyo gubernamental a las tecnologías automotrices innovadoras.
Las inversiones en el diseño de plataformas vehiculares, tecnologías de aligeramiento y tecnologías de fabricación innovadoras están impulsando la demanda regional en Japón, Corea del Sur, India y Australia. El desarrollo de la industria automotriz nacional, las políticas industriales favorables y el creciente volumen de exportaciones de vehículos de pasajeros y comerciales contribuirán al crecimiento sostenido del mercado en la región de Asia-Pacífico.
Mercado de sistemas de chasis para automóviles en Oriente Medio y África
Se prevé que el mercado de sistemas de chasis para automóviles en Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,2 % entre 2026 y 2034, impulsado por la expansión de las operaciones de ensamblaje de vehículos, las iniciativas de diversificación industrial y el aumento de las inversiones en infraestructura de fabricación de automóviles. Arabia Saudita sigue siendo el mayor mercado regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, donde la capacidad de producción automotriz continúa expandiéndose.
Las iniciativas gubernamentales que promueven la localización industrial, el desarrollo de infraestructuras de transporte y la producción nacional están impulsando las inversiones en la fabricación de componentes para automóviles en toda la región. Se prevé que la creciente demanda de vehículos de pasajeros, flotas comerciales y soluciones de movilidad avanzadas genere oportunidades a largo plazo para los fabricantes de sistemas de chasis que operan en los mercados de Oriente Medio y África.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos de Vehículos experimente un crecimiento anual compuesto (CAGR) del 4,6 % al 5,1 % durante el periodo 2026-2034. La creciente electrificación de los vehículos, las mayores exigencias de seguridad y la transición del sector hacia arquitecturas modulares siguen impulsando la innovación en el diseño de sistemas de chasis. Los fabricantes priorizan las estructuras ligeras que mejoran el rendimiento en caso de colisión, optimizan la dinámica de conducción y simplifican la integración de los sistemas de propulsión eléctrica y de baterías. El mercado de sistemas de chasis para automóviles continúa expandiéndose gracias a las estrategias de plataformas escalables que permiten a los fabricantes reducir los costes de producción y, al mismo tiempo, dar soporte a múltiples modelos de vehículos en los mercados globales.
- Chasis de estructura central: Los chasis de estructura central siguen utilizándose en aplicaciones automotrices especializadas que requieren alta rigidez torsional y un diseño estructural compacto. Si bien su adopción sigue siendo limitada en comparación con otras configuraciones de chasis, continúan encontrando aplicaciones en categorías de vehículos de alto rendimiento y nicho de mercado.
- Chasis de escalera: Los chasis de escalera siguen siendo ampliamente utilizados en vehículos comerciales pesados, camionetas, autobuses y vehículos todoterreno debido a su excelente capacidad de carga, durabilidad y facilidad de mantenimiento. Las continuas mejoras en la ingeniería de materiales optimizan aún más el rendimiento estructural a la vez que reducen el peso del vehículo.
- Chasis monocasco: Los chasis monocasco siguen dominando la producción de vehículos de pasajeros gracias a su excelente relación resistencia-peso, su rendimiento superior en caso de colisión, su mayor comodidad de marcha y su compatibilidad con plataformas de vehículos eléctricos a batería. Su amplia adopción contribuye a mejorar la eficiencia de la fabricación y la seguridad de los vehículos.
- Chasis modulares: Los chasis modulares están siendo cada vez más adoptados por los fabricantes de automóviles a nivel mundial, ya que permiten una producción estandarizada, un desarrollo de productos más rápido, menores costos de ingeniería y una mayor flexibilidad para plataformas de vehículos convencionales, híbridos y eléctricos.
Material
Se prevé que el segmento de materiales registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % durante el período 2026-2034. La innovación en materiales sigue desempeñando un papel fundamental en la mejora de la eficiencia del combustible, la reducción de emisiones, el aumento de la rigidez estructural y la ampliación de la autonomía de los vehículos eléctricos. Los fabricantes de automóviles adoptan cada vez más estrategias de construcción multimaterial que equilibran la reducción de peso con la durabilidad y la eficiencia de fabricación.
- Aleación de aluminio: La aleación de aluminio representa la categoría de materiales de mayor crecimiento debido a su ligereza, resistencia a la corrosión, reciclabilidad y capacidad para mejorar la eficiencia de los vehículos. Su creciente utilización en vehículos eléctricos de batería impulsa significativamente la expansión del mercado a largo plazo.
- Compuestos de fibra de carbono: Los materiales compuestos de fibra de carbono siguen ganando terreno en los segmentos de vehículos premium, de lujo y de alto rendimiento, donde sus características superiores de resistencia-peso justifican los mayores costes de fabricación y ofrecen un rendimiento estructural excepcional.
- Acero: El acero avanzado de alta resistencia sigue siendo el material más utilizado para chasis debido a su asequibilidad, su excelente absorción de energía en caso de colisión, su ecosistema de fabricación consolidado y su idoneidad para la producción en masa de automóviles, tanto de pasajeros como comerciales.
Tipo de vehículo
Se prevé que el segmento de Tipos de Vehículos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,9 % durante el período 2026-2034. El aumento de la producción mundial de vehículos, la expansión de la movilidad eléctrica y las normativas de seguridad más estrictas siguen impulsando la demanda de sistemas de chasis avanzados en diversas categorías de vehículos. Los fabricantes están diseñando plataformas de chasis específicas para cada aplicación con el fin de optimizar la capacidad de carga útil, la seguridad de los pasajeros, la eficiencia energética y el rendimiento general de la conducción.
- Automóviles de pasajeros: Los automóviles de pasajeros representan la mayor cuota de mercado debido a los elevados volúmenes de producción mundial, la creciente electrificación y la continua adopción de sistemas de chasis modulares ligeros que mejoran la eficiencia, la maniobrabilidad y la protección de los ocupantes.
- Los vehículos comerciales ligeros (LCV, por sus siglas en inglés) adoptan cada vez más tecnologías de chasis ligeros para mejorar la eficiencia de la carga útil, reducir los costos operativos y respaldar las aplicaciones de logística, comercio electrónico y entrega urbana en rápida expansión.
- Los vehículos comerciales pesados (VCP) requieren sistemas de chasis reforzados capaces de soportar cargas útiles sustanciales, al tiempo que cumplen con estándares de durabilidad, emisiones y seguridad cada vez más estrictos en las aplicaciones de transporte de mercancías e industrial.
Resumen de la oportunidad
|
Tipo de vehículo |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Vagones de pasajeros |
Alto |
Electrificación de vehículos |
Maduro |
|
Vehículos comerciales ligeros |
Medio |
Logística urbana |
Escalada |
|
VHC |
Medio |
Modernización de flotas inteligentes |
Escalada |
Factores que impulsan el crecimiento del mercado de sistemas de chasis para automóviles y análisis de su impacto
Aumento de la electrificación de los vehículos de pasajeros y comerciales
La tendencia hacia la electrificación y los cambios asociados en el sector de los chasis están cobrando impulso y probablemente definirán aún más el futuro de la industria. El desarrollo de los sistemas de chasis del futuro deberá centrarse en la integración de baterías, motores, sistemas de refrigeración y componentes electrónicos avanzados en el bastidor, sin sacrificar su durabilidad ni su seguridad. Cada vez más fabricantes apuestan por el desarrollo de plataformas de chasis que incorporan estructuras ligeras, un diseño equilibrado y modularidad. Las tendencias hacia el transporte con cero emisiones y una mayor eficiencia energética, junto con las inversiones gubernamentales en infraestructura para vehículos eléctricos, hacen que la fabricación de estos vehículos sea más eficiente. Por lo tanto, habrá una creciente demanda de chasis inteligentes con componentes ligeros, suspensiones avanzadas y sistemas de dinámica vehicular.
Creciente adopción de materiales ligeros en diversas plataformas de vehículos.
Los fabricantes de automóviles siguen centrados en aligerar los vehículos para mejorar su eficiencia de combustible, la autonomía de los vehículos eléctricos y cumplir con estándares ambientales cada vez más exigentes. Las aleaciones de aluminio, los aceros de alta resistencia y los materiales de fibra de carbono se han convertido en componentes esenciales de los sistemas de chasis de la próxima generación de vehículos, ya que contribuyen a reducir el peso y proporcionan una rigidez y un rendimiento en caso de colisión excepcionales. La innovación en materiales también ayuda a mejorar la maniobrabilidad, la eficiencia de los frenos y el confort general de la conducción. Los fabricantes de automóviles siguen invirtiendo en procesos de conformado avanzados, soldadura robótica, fundición de precisión y fabricación digital para aumentar la eficiencia de la producción y reducir el desperdicio de materiales.
Expansión de los sistemas inteligentes de dinámica y seguridad vehicular.
La creciente demanda de los consumidores por automóviles más seguros y cómodos está impulsando a los fabricantes a incorporar sistemas de suspensión controlados electrónicamente, amortiguadores adaptativos, tecnología de dirección electrónica y sofisticados módulos de control del chasis. Los sistemas inteligentes del chasis evalúan constantemente las condiciones de conducción y realizan ajustes para optimizar el rendimiento del vehículo, mejorando la estabilidad, el manejo y el confort de marcha. La integración con sistemas avanzados de asistencia al conductor también mejora la capacidad de prevención de accidentes. La creciente tendencia hacia arquitecturas de vehículos basadas en software ha facilitado una conectividad fluida entre el chasis y el sistema de control del vehículo. Los fabricantes de automóviles y los proveedores de sistemas de chasis invierten continuamente en I+D para ofrecer sistemas de chasis escalables que cumplan con los requisitos normativos y, al mismo tiempo, mejoren el rendimiento del vehículo.
Tendencias futuras del mercado de sistemas de chasis para automóviles
Desarrollo de arquitecturas de chasis definidas por software
Las tendencias del mercado de sistemas de chasis para automóviles reflejan cada vez más la transición de la industria hacia plataformas de vehículos definidas por software, capaces de integrar sistemas de control inteligentes con componentes mecánicos del chasis. Los fabricantes están desarrollando sistemas de dirección, frenado, suspensión y estabilidad controlados electrónicamente que mejoran la capacidad de respuesta del vehículo y, al mismo tiempo, dan soporte a las tecnologías de conducción autónoma. Se espera que los continuos avances en ingeniería digital, diagnóstico predictivo y actualizaciones de software inalámbricas mejoren la funcionalidad del chasis, optimicen el rendimiento durante su ciclo de vida y reduzcan los requisitos de mantenimiento a lo largo del período previsto.
Expansión de la ingeniería estructural multimaterial
Los fabricantes de automóviles están acelerando la implementación de técnicas de construcción híbridas que emplean aluminio, acero avanzado de alta resistencia y materiales compuestos en un mismo chasis. Este método garantiza un rendimiento óptimo de la estructura, a la vez que reduce el peso del vehículo y mejora la eficiencia de los procesos de producción. Los avances en el desarrollo de técnicas de unión, adhesivos estructurales, soldadura láser y modelado digital contribuyen a la implementación eficaz de soluciones multimateriales. Es probable que la inversión en materiales ligeros reciclables y procesos de fabricación sostenibles impulse la competitividad del sector en el futuro.
Oportunidades de mercado en sistemas de chasis para automóviles
Producción localizada de sistemas avanzados de chasis para vehículos eléctricos.
La expansión de las plantas de fabricación de vehículos eléctricos en Asia Pacífico, Norteamérica y Europa ofrece importantes oportunidades para los proveedores de sistemas de chasis. Las previsiones del mercado de sistemas de chasis para automóviles indican una inversión sostenida en plataformas específicas para vehículos eléctricos que requieren sistemas de chasis modulares ligeros, estructuras de soporte de baterías integradas y tecnologías de suspensión inteligentes. Los fabricantes que establezcan plantas de producción y centros de ingeniería locales pueden mejorar la resiliencia de la cadena de suministro, reducir los costes logísticos y fortalecer las alianzas con los fabricantes de equipos originales del sector automotriz. Se espera que las continuas inversiones regionales en capacidades de fabricación avanzadas generen importantes oportunidades de crecimiento a largo plazo durante todo el periodo previsto.
Innovación en fabricación sostenible y tecnologías de chasis inteligentes
La creciente presión derivada de la regulación y las cambiantes demandas de los clientes ofrece oportunidades para el desarrollo de materiales reciclables, procesos de fabricación eficientes y sistemas de chasis digitalizados. Las empresas que han invertido en fabricación inteligente, reciclaje de ciclo cerrado, automatización e inteligencia artificial en ingeniería lograrán operaciones eficientes, reduciendo al mismo tiempo su impacto ambiental. La colaboración con fabricantes de equipos originales (OEM) del sector automotriz, productores de materiales y empresas tecnológicas acelerará el lanzamiento de sistemas de chasis de próxima generación, aptos para vehículos tradicionales, híbridos, autónomos y eléctricos de batería.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -