
Marché des systèmes de châssis automobiles : taille et prévisions 2034
Rapport d'analyse du marché des systèmes de châssis automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de châssis (châssis à poutre centrale, châssis à longerons, châssis monocoque, châssis modulaire) ; matériau (acier à haute résistance, alliage d'aluminium, acier doux, composite de fibre de carbone) ; type de véhicule (voiture particulière, véhicule utilitaire) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010257
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
98 889,28 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
149 458,53 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,70 %
taux de croissance
Marché adressable
1 127 650,48 millions de dollars US
(2026-2034)
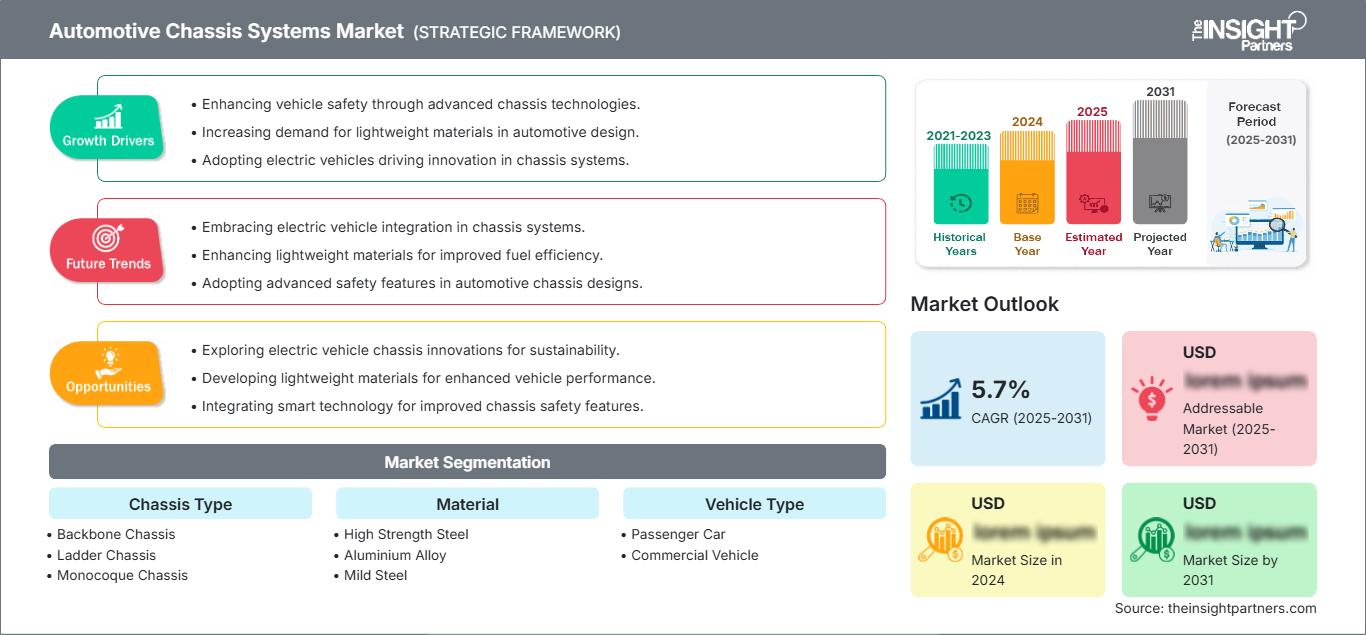
Le marché des systèmes de châssis automobiles était évalué à 98 889,28 millions de dollars américains en 2025 et devrait atteindre 149 458,53 millions de dollars américains d’ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,70 % sur la période 2026-2034. Ce marché est soutenu par l’augmentation de la production automobile, l’adoption croissante de technologies de sécurité avancées et l’innovation continue dans les systèmes structurels légers qui améliorent la dynamique du véhicule, la protection des occupants et l’efficacité énergétique. La transition croissante vers la mobilité électrique continue de remodeler la conception et l’ingénierie des systèmes de châssis à l’échelle mondiale.
L'Amérique du Nord demeure un marché technologiquement mature, caractérisé par de solides capacités de production automobile et une forte adoption des technologies automobiles de pointe. La région devrait enregistrer un TCAC de 4,1 % à 4,6 % entre 2026 et 2034, soutenu par la production croissante de véhicules électriques, des réglementations de sécurité strictes et des investissements continus dans les plateformes de véhicules légers. Le marché des systèmes de châssis automobiles dans la région bénéficie également de l'intégration croissante des technologies de suspension intelligentes et des architectures de châssis modulaires.
Analyse et perspectives du marché des systèmes de châssis automobiles
- Amérique du Nord : L'Amérique du Nord représentait 30 à 34 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,6 % entre 2026 et 2034. Les investissements importants des équipementiers, les infrastructures de fabrication avancées et l'adoption croissante des plateformes de véhicules électriques continuent de soutenir l'expansion du marché régional.
- États-Unis : Les États-Unis représentaient 75 à 79 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 4,2 à 4,7 % entre 2026 et 2034, grâce à la hausse de la production de véhicules électriques, à l'expansion de la production nationale et au déploiement rapide de technologies de châssis avancées.
- Europe : L'Europe détenait une part de marché de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034. L'Allemagne, la France, l'Italie et le Royaume-Uni continuent de stimuler la demande régionale grâce à une forte production automobile et à une réglementation axée sur des architectures de véhicules légères et économes en énergie.
- Asie-Pacifique : La région Asie-Pacifique a capté une part de marché de 35 à 39 % en 2025 et devrait enregistrer la croissance régionale la plus rapide, avec un TCAC de 5,2 à 5,7 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde demeurent des pôles de production clés, soutenus par la production croissante de véhicules électriques et l'expansion des investissements dans le secteur automobile.
- Segment le plus important : le châssis monocoque représentait une part de marché de 57 à 61 % en 2025 et devrait croître à un TCAC de 4,8 à 5,3 % entre 2026 et 2034, grâce à son efficacité structurelle supérieure, ses performances en matière de sécurité et sa compatibilité avec les plateformes modernes de véhicules de tourisme.
- Segment à forte croissance : L'alliage d'aluminium représentait 24 à 28 % de parts de marché en 2025 et devrait enregistrer un TCAC de 5,9 à 6,4 % entre 2026 et 2034, grâce à des stratégies d'allègement agressives et à une production croissante de véhicules électriques à batterie.
- Principales entreprises analysées en détail : Schaeffler AG, Hyundai Motor Company, Aisin Corporation, Magna International Inc., Continental AG, ZF Friedrichshafen AG, Tower International, BENTELER International AG, CIE Automotive SA, REE Automotive Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès de l'ingénierie automobile influencent le développement des châssis grâce à l'intégration de matériaux plus légers, de structures modulaires et de technologies de fabrication numérique. De nombreux constructeurs automobiles utilisent désormais de l'acier à haute résistance, de l'aluminium et des composites pour améliorer la résistance aux chocs tout en réduisant le poids des véhicules. Parallèlement, l'électrification des véhicules accroît la demande en châssis spécifiques capables d'intégrer des batteries, des modules de suspension et des systèmes intelligents.
L'évolution future du secteur dépendra de l'augmentation de la production de véhicules électriques, du renforcement de la réglementation et des investissements dans les nouvelles technologies de fabrication. Les nouveaux centres de production émergents en Asie-Pacifique et dans certains pays du Moyen-Orient continuent de bénéficier d'investissements dans la fabrication de châssis. L'innovation en matière de plateformes évolutives, de matériaux durables et de systèmes de châssis intelligents devrait renforcer l'avantage concurrentiel.
Portée du rapport sur le marché des systèmes de châssis automobiles
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 98 889,28 millions de dollars américains |
| Taille du marché d'ici 2034 | 149 458,53 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 4,70% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de châssis automobiles
La production croissante de véhicules particuliers, de véhicules utilitaires et de véhicules électriques à batterie continue de stimuler la demande mondiale en technologies de châssis avancées. Les constructeurs privilégient de plus en plus les systèmes structurels légers capables d'améliorer la sécurité en cas de collision, la tenue de route, le confort de conduite et l'efficacité énergétique globale. Par conséquent, la croissance du marché des systèmes de châssis automobiles est soutenue par le durcissement des réglementations en matière de consommation de carburant, l'intégration accrue des technologies de sécurité active et l'adoption croissante de plateformes de véhicules modulaires compatibles avec plusieurs systèmes de propulsion. Des investissements réguliers dans l'automatisation, la production et l'ingénierie de précision permettront d'accroître l'efficacité de la production tout en réduisant les coûts du cycle de vie.
La chaîne d'approvisionnement de l'industrie automobile évolue, les équipementiers et les fournisseurs de composants collaborant plus étroitement avec les producteurs de matériaux. L'intégration de techniques de formage avancées, de la robotique, de l'ingénierie numérique et du développement de produits par simulation permettra aux constructeurs d'innover plus rapidement tout en améliorant la qualité de leurs produits. Le recours accru aux matériaux recyclables et à des installations locales renforcera la résilience de la chaîne d'approvisionnement.
La concurrence demeure très dynamique, les principaux constructeurs continuant d'investir dans les technologies de structures légères, les solutions de châssis intelligentes et les plateformes de véhicules évolutives. L'analyse du marché des systèmes de châssis automobiles indique que Magna International Inc., ZF Friedrichshafen AG, Continental AG, Schaeffler AG, BENTELER International AG, Aisin Corporation, CIE Automotive SA et REE Automotive Ltd. continuent de consolider leur position concurrentielle grâce à la recherche et au développement, aux collaborations stratégiques et à des capacités de production avancées. Leurs investissements répondent à la demande croissante de systèmes de châssis intégrés conçus pour les véhicules conventionnels, hybrides et électriques.
Les fabricants investissent de plus en plus dans les technologies de fabrication intelligente, la conception de plateformes modulaires et les matériaux durables innovants afin d'améliorer l'efficacité et la compétitivité de leurs opérations. La création d'usines de fabrication de véhicules électriques, l'utilisation accrue de logiciels d'ingénierie numérique et la coopération avec les constructeurs automobiles stimuleront davantage le développement technologique et permettront de concevoir des châssis uniques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de châssis automobiles : Perspectives stratégiques
Perspectives régionales
Marché des systèmes de châssis automobiles en Amérique du Nord
L'Amérique du Nord représentait 30 à 34 % du marché des systèmes de châssis automobiles en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,1 à 4,6 % entre 2026 et 2034. La région bénéficie d'un écosystème de fabrication automobile mature, d'investissements importants dans la mobilité électrique et d'une large adoption des technologies de sécurité automobile avancées. Les systèmes de châssis légers, les suspensions à commande électronique et les structures modulaires continuent d'être utilisés dans la fabrication automobile pour améliorer le rendement énergétique, les performances et la résistance aux chocs. L'augmentation de la production de pick-ups, de SUV et de véhicules utilitaires électriques constitue un autre facteur de croissance pour les systèmes de châssis, qui intègrent désormais des batteries et des technologies de contrôle intelligent.
Les États-Unis, le Canada et le Mexique disposent de chaînes d'approvisionnement automobiles performantes qui permettent une fabrication efficace de pièces de châssis et de plateformes de véhicules complètes. Les investissements dans les technologies de soudage avancées, l'ingénierie, la robotisation et le façonnage des métaux continuent d'améliorer les capacités de production dans la région. La coopération entre les constructeurs automobiles et les fabricants de systèmes de châssis contribue au développement rapide des systèmes de châssis de nouvelle génération répondant aux nouvelles exigences en matière de sécurité et d'environnement.
Marché américain des systèmes de châssis automobiles
Les États-Unis représentaient 75 à 79 % du marché nord-américain des systèmes de châssis automobiles en 2025 et devraient enregistrer un TCAC de 4,2 à 4,7 % entre 2026 et 2034. La vigueur de la production automobile nationale, la croissance de la fabrication de véhicules électriques et les investissements continus dans les technologies d'ingénierie de pointe soutiennent l'expansion du marché. Les constructeurs automobiles adoptent de plus en plus des systèmes de châssis légers, des technologies de suspension intelligentes et des plateformes modulaires qui améliorent la flexibilité de production tout en renforçant la sécurité et le confort de conduite.
Magna International Inc., ZF Friedrichshafen AG, Continental AG, Schaeffler AG et Aisin Corporation, parmi d'autres grandes entreprises, restent déterminées à améliorer constamment leur expertise en ingénierie et leurs opérations de production aux États-Unis. Le recours accru aux structures à forte teneur en aluminium et à l'acier à haute résistance, ainsi qu'aux techniques de fabrication numérique, facilite la création de châssis capables de répondre aux exigences évolutives des véhicules électriques.
Marché européen des systèmes de châssis automobiles
L'Europe représentait 26 à 30 % du marché mondial des systèmes de châssis automobiles en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,5 % entre 2026 et 2034. L'Allemagne demeure le principal marché régional grâce à son expertise en ingénierie automobile, à la qualité de sa production automobile et à son solide réseau de fournisseurs. Le renforcement des réglementations en matière de sécurité des véhicules, de réduction des émissions de carbone et d'électrification continue de favoriser l'adoption de systèmes de châssis légers et de technologies structurelles avancées.
Le Royaume-Uni progresse régulièrement dans ses investissements dans le développement des véhicules électriques, la fabrication intelligente et la recherche automobile grâce à la collaboration entre les constructeurs automobiles, les fournisseurs de matériaux et les ingénieurs qui travaillent à des innovations constantes dans la conception de systèmes de châssis modulaires.
L'Allemagne conserve sa position de leader grâce à son expertise en ingénierie, ses capacités de production automobile et ses investissements dans les dernières innovations en matière de châssis. L'utilisation de plateformes légères à forte teneur en aluminium, de suspensions intelligentes et de techniques de fabrication numérique contribue à maintenir son avantage concurrentiel dans l'industrie automobile européenne.
La France, l'Italie et l'Espagne contribuent collectivement à la croissance du marché en modernisant leurs usines automobiles, en produisant davantage de véhicules électriques et en répondant à la demande croissante de châssis légers. Les incitations en faveur du développement durable et de l'innovation encouragent de nouveaux investissements dans les châssis dans ces pays.
Marché des systèmes de châssis automobiles de la région Asie-Pacifique
La région Asie-Pacifique représentait 35 à 39 % du marché mondial des systèmes de châssis automobiles en 2025 et devrait enregistrer la plus forte croissance régionale, avec un TCAC de 5,2 à 5,7 % entre 2026 et 2034. Le marché chinois est le marché clé de la région grâce à ses capacités de production automobile très développées, à une industrie des véhicules électriques en pleine croissance et au soutien gouvernemental aux technologies automobiles innovantes.
Les investissements dans la conception des plateformes de véhicules, les technologies d'allègement et les technologies de fabrication innovantes stimulent la demande régionale au Japon, en Corée du Sud, en Inde et en Australie. Le développement de la production automobile nationale, une politique industrielle favorable et la croissance des exportations de véhicules particuliers et utilitaires contribueront à la croissance soutenue du marché en Asie-Pacifique.
Marché des systèmes de châssis automobiles au Moyen-Orient et en Afrique
Le marché des systèmes de châssis automobiles au Moyen-Orient et en Afrique devrait enregistrer un TCAC de 3,7 % à 4,2 % entre 2026 et 2034, soutenu par le développement des activités d'assemblage de véhicules, les initiatives de diversification industrielle et l'augmentation des investissements dans les infrastructures de production automobile. L'Arabie saoudite demeure le principal marché régional, suivie des Émirats arabes unis et de l'Afrique du Sud, où les capacités de production automobile continuent de croître.
Les initiatives gouvernementales favorisant la relocalisation industrielle, le développement des infrastructures de transport et la production nationale encouragent les investissements dans la fabrication de composants automobiles dans toute la région. La demande croissante de véhicules particuliers, de flottes commerciales et de solutions de mobilité avancées devrait créer des opportunités à long terme pour les fabricants de châssis opérant sur les marchés du Moyen-Orient et d'Afrique.
Analyse de segmentation
Taper
Le segment des châssis devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,1 % entre 2026 et 2034. L'électrification croissante des véhicules, le renforcement des exigences de sécurité et la transition du secteur vers des architectures modulaires continuent de stimuler l'innovation dans la conception des systèmes de châssis. Les constructeurs privilégient les structures légères qui améliorent la résistance aux chocs, la dynamique de conduite et simplifient l'intégration des groupes motopropulseurs électriques et des systèmes de batteries. Le marché des systèmes de châssis automobiles poursuit son expansion, les plateformes évolutives permettant aux constructeurs de réduire leurs coûts de production tout en assurant la compatibilité avec plusieurs modèles de véhicules sur les marchés mondiaux.
- Châssis à poutre centrale – Les châssis à poutre centrale continuent de servir des applications automobiles spécialisées exigeant une rigidité torsionnelle élevée et une conception structurelle compacte. Bien que leur utilisation demeure limitée par rapport à d'autres configurations de châssis, ils trouvent toujours des applications dans des catégories de véhicules axées sur la performance et de niche.
- Châssis à longerons – Les châssis à longerons restent largement utilisés pour les véhicules utilitaires lourds, les camionnettes, les autobus et les véhicules tout-terrain en raison de leur capacité de charge supérieure, de leur durabilité et de leur facilité d'entretien. Les progrès constants réalisés dans le domaine des matériaux améliorent encore les performances structurelles tout en réduisant le poids du véhicule.
- Châssis monocoque – Les châssis monocoques continuent de dominer la production de véhicules particuliers grâce à leur excellent rapport résistance/poids, leurs performances supérieures en cas de collision, leur confort de conduite accru et leur compatibilité avec les plateformes de véhicules électriques à batterie. Leur adoption généralisée contribue à améliorer l'efficacité de la production et la sécurité des véhicules.
- Châssis modulaire – Les châssis modulaires sont de plus en plus adoptés par les constructeurs automobiles mondiaux car ils permettent une production standardisée, un développement produit plus rapide, des coûts d'ingénierie réduits et une plus grande flexibilité pour les plateformes de véhicules conventionnels, hybrides et électriques.
Matériel
Le segment des matériaux devrait enregistrer un TCAC de 5,0 à 5,5 % entre 2026 et 2034. L'innovation en matière de matériaux continue de jouer un rôle central dans l'amélioration du rendement énergétique, la réduction des émissions, le renforcement de la rigidité structurelle et l'augmentation de l'autonomie des véhicules électriques. Les constructeurs automobiles adoptent de plus en plus des stratégies de construction multi-matériaux qui concilient réduction du poids, durabilité et efficacité de production.
- Alliage d'aluminium – L'alliage d'aluminium représente la catégorie de matériaux dont la croissance est la plus rapide grâce à sa légèreté, sa résistance à la corrosion, sa recyclabilité et sa capacité à améliorer l'efficacité des véhicules. Son utilisation croissante dans les véhicules électriques à batterie soutient significativement l'expansion du marché à long terme.
- Composite en fibre de carbone – Les matériaux composites en fibre de carbone continuent de gagner en popularité dans les segments de véhicules haut de gamme, de luxe et de haute performance, où leurs caractéristiques supérieures de résistance par rapport au poids justifient des coûts de fabrication plus élevés et offrent des performances structurelles exceptionnelles.
- Acier – L’acier à haute résistance de pointe reste le matériau de châssis le plus utilisé en raison de son prix abordable, de son excellente absorption d’énergie en cas de collision, de son écosystème de fabrication mature et de son adéquation à la production automobile de masse pour les véhicules de tourisme et les véhicules commerciaux.
Type de véhicule
Le segment des types de véhicules devrait connaître une croissance annuelle composée de 4,4 % à 4,9 % entre 2026 et 2034. L'augmentation de la production mondiale de véhicules, le développement de la mobilité électrique et le renforcement des normes de sécurité continuent de stimuler la demande de systèmes de châssis avancés pour de nombreuses catégories de véhicules. Les constructeurs conçoivent des plateformes de châssis adaptées à chaque application afin d'optimiser la charge utile, la sécurité des passagers, l'efficacité énergétique et les performances de conduite globales.
- Voitures particulières – Les voitures particulières représentent la plus grande part de marché en raison des volumes de production mondiaux élevés, de l'électrification croissante et de l'adoption continue de systèmes de châssis modulaires légers qui améliorent l'efficacité, la maniabilité et la protection des occupants.
- Les VLC (véhicules utilitaires légers) adoptent de plus en plus des technologies de châssis légers pour améliorer l'efficacité de la charge utile, réduire les coûts d'exploitation et soutenir les applications logistiques, de commerce électronique et de livraison urbaine en pleine expansion.
- Les véhicules utilitaires lourds (VUL) nécessitent des châssis renforcés capables de supporter des charges utiles importantes tout en répondant à des normes de durabilité, d'émissions et de sécurité de plus en plus strictes dans les applications de transport de marchandises et industrielles.
Aperçu des opportunités
|
Type de véhicule |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Voitures particulières |
Haut |
Électrification des véhicules |
Mature |
|
VUL |
Moyen |
Logistique urbaine |
Mise à l'échelle |
|
VHC |
Moyen |
Modernisation des flottes intelligentes |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de châssis automobiles
Électrification croissante des véhicules de tourisme et utilitaires
La tendance à l'électrification et les transformations qu'elle induit dans le secteur des châssis s'accélèrent et façonneront probablement l'avenir de cette industrie. Le développement des châssis de demain devra privilégier l'intégration des batteries, des motorisations, des systèmes de refroidissement et des composants électroniques de pointe, sans compromettre la durabilité et la sécurité. De plus en plus de constructeurs se tournent vers le développement de plateformes de châssis allégées, équilibrées et modulaires. La progression vers des transports zéro émission et une meilleure efficacité énergétique, conjuguée aux investissements publics dans les infrastructures pour véhicules électriques, optimise la production de ces véhicules. Il en résultera une demande croissante de châssis intelligents dotés de composants légers, de suspensions performantes et de systèmes de dynamique du véhicule.
Adoption croissante de matériaux légers sur les plateformes de véhicules
Les constructeurs automobiles continuent de privilégier l'allègement des véhicules afin d'améliorer leur rendement énergétique, l'autonomie des véhicules électriques et de répondre à des normes environnementales plus exigeantes. Les alliages d'aluminium, les aciers à haute résistance et les fibres de carbone s'imposent comme des éléments essentiels des châssis des véhicules de nouvelle génération, contribuant à réduire leur poids tout en offrant une rigidité et une résistance aux chocs exceptionnelles. L'innovation en matière de matériaux permet également d'améliorer la tenue de route, l'efficacité du freinage et le confort de conduite. Les constructeurs automobiles continuent d'investir dans des procédés de formage avancés, le soudage robotisé, la fonderie de précision et la fabrication numérique afin d'optimiser la production et de réduire le gaspillage de matériaux.
Développement des systèmes intelligents de dynamique et de sécurité des véhicules
La demande croissante des consommateurs pour des automobiles plus sûres et plus confortables incite les constructeurs à intégrer des systèmes de suspension à commande électronique, des amortisseurs adaptatifs, la direction électrique et des modules de contrôle de châssis sophistiqués. Les systèmes de châssis intelligents analysent en permanence les conditions de conduite et ajustent leurs paramètres pour optimiser les performances du véhicule en améliorant sa stabilité, sa maniabilité et son confort. L'intégration de systèmes avancés d'aide à la conduite améliore également la capacité du véhicule à prévenir les collisions. L'essor des architectures de véhicules pilotées par logiciel a facilité la connectivité entre le châssis et le système de contrôle du véhicule. Les constructeurs automobiles et les fournisseurs de systèmes de châssis investissent continuellement dans la recherche et le développement afin de proposer des systèmes de châssis évolutifs qui répondent aux exigences réglementaires et améliorent les performances du véhicule.
Tendances futures du marché des systèmes de châssis automobiles
Développement d'architectures de châssis définies par logiciel
Les tendances du marché des systèmes de châssis automobiles reflètent de plus en plus la transition du secteur vers des plateformes de véhicules pilotées par logiciel, capables d'intégrer des systèmes de contrôle intelligents aux composants mécaniques du châssis. Les constructeurs développent des systèmes de direction, de freinage, de suspension et de stabilité à commande électronique qui améliorent la réactivité du véhicule tout en prenant en charge les technologies de conduite autonome. Les progrès constants en ingénierie numérique, en diagnostic prédictif et en mises à jour logicielles à distance devraient optimiser les fonctionnalités du châssis, améliorer sa durée de vie et réduire les besoins de maintenance durant toute la période de prévision.
Développement de l'ingénierie structurale multi-matériaux
Les constructeurs automobiles accélèrent la mise en œuvre de techniques de construction hybrides utilisant l'aluminium, l'acier à haute résistance et les matériaux composites au sein d'un même châssis. Cette méthode garantit des performances optimales tout en réduisant le poids du véhicule et en améliorant l'efficacité des processus de production. Les progrès réalisés dans le développement des techniques d'assemblage, des adhésifs structuraux, du soudage laser et de la modélisation numérique contribuent à la mise en œuvre efficace de solutions multi-matériaux. L'investissement dans des matériaux légers recyclables et des procédés de fabrication durables devrait renforcer la compétitivité du secteur à l'avenir.
Opportunités du marché des systèmes de châssis automobiles
Production localisée de systèmes de châssis de véhicules électriques avancés
L'expansion des sites de production de véhicules électriques en Asie-Pacifique, en Amérique du Nord et en Europe offre des opportunités considérables aux fournisseurs de systèmes de châssis. Les prévisions du marché des systèmes de châssis automobiles indiquent un investissement soutenu dans les plateformes dédiées aux véhicules électriques, nécessitant des systèmes de châssis modulaires légers, des structures de support de batterie intégrées et des technologies de suspension intelligentes. Les constructeurs qui implantent des sites de production et des centres d'ingénierie locaux peuvent améliorer la résilience de leur chaîne d'approvisionnement, réduire leurs coûts logistiques et renforcer leurs partenariats avec les constructeurs automobiles. La poursuite des investissements régionaux dans les capacités de production avancées devrait générer d'importantes perspectives de croissance à long terme tout au long de la période de prévision.
Innovation dans la fabrication durable et les technologies de châssis intelligents
La pression croissante exercée par le renforcement des réglementations et l'évolution des exigences des clients offre des opportunités pour le développement de matériaux recyclables, de procédés de fabrication efficaces et de systèmes de châssis numérisés. Les entreprises qui investissent dans la fabrication intelligente, le recyclage en boucle fermée, l'automatisation et l'intelligence artificielle en ingénierie optimiseront leurs opérations tout en réduisant leur impact environnemental. La collaboration avec les constructeurs automobiles, les producteurs de matériaux et les entreprises technologiques accélérera le lancement des systèmes de châssis de nouvelle génération, adaptés aux véhicules traditionnels, hybrides, autonomes et électriques à batterie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -