
Mercato dei sistemi di chasis automobilistici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi di telaio per autoveicoli (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di telaio (telaio a trave centrale, telaio a longheroni, telaio monoscocca, telaio modulare); materiale (acciaio ad alta resistenza, lega di alluminio, acciaio dolce, composito in fibra di carbonio); tipo di veicolo (autovettura, veicolo commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010257
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
98.889,28 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
149.458,53 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,70 %
Tasso di crescita
Mercato di riferimento
1.127.650,48 milioni di dollari USA
(2026-2034)
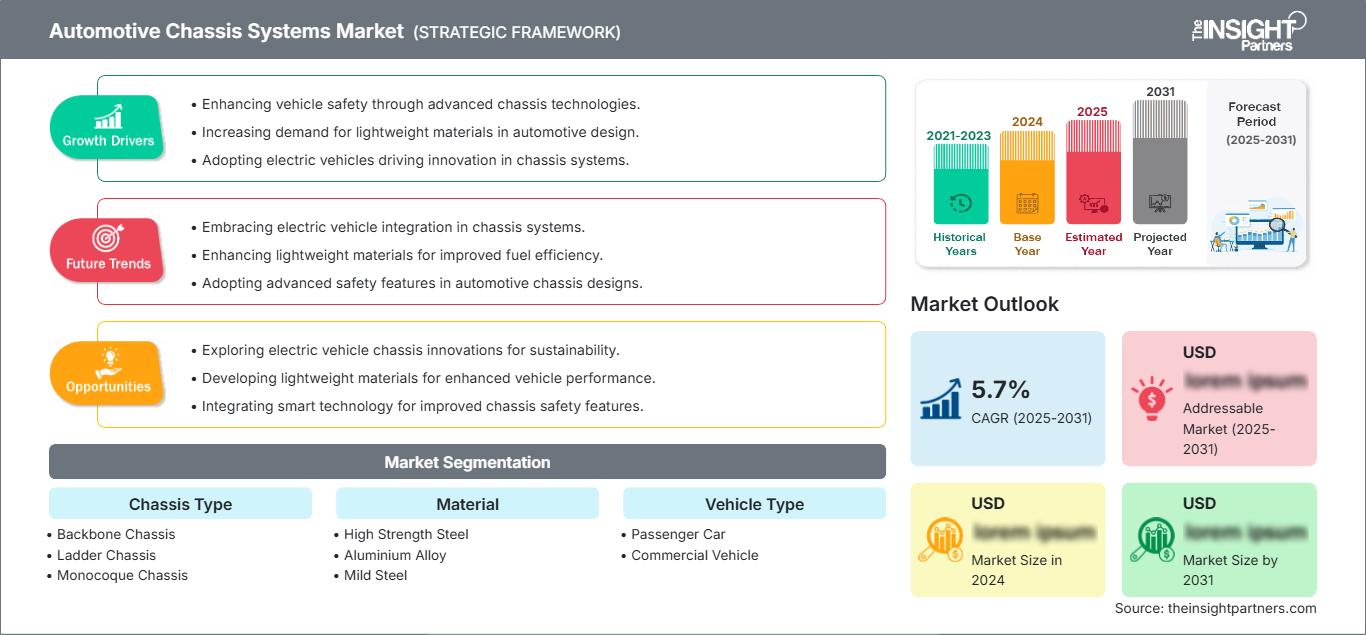
Il mercato dei sistemi di telaio per autoveicoli aveva un valore di 98.889,28 milioni di dollari nel 2025 e si prevede che raggiungerà i 149.458,53 milioni di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,70% nel periodo 2026-2034. Il mercato è sostenuto dall'aumento della produzione di veicoli, dalla crescente adozione di tecnologie di sicurezza avanzate e dalla continua innovazione nei sistemi strutturali leggeri che migliorano la dinamica del veicolo, la protezione degli occupanti e l'efficienza energetica. La crescente transizione verso la mobilità elettrica continua a rimodellare la progettazione e l'ingegneria dei sistemi di telaio a livello globale.
Il Nord America continua a rappresentare un mercato tecnologicamente maturo, caratterizzato da solide capacità produttive nel settore automobilistico e da un'elevata adozione di tecnologie avanzate per i veicoli. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034, grazie alla crescente produzione di veicoli elettrici, a normative di sicurezza rigorose e a continui investimenti in piattaforme per veicoli leggeri. Anche le dimensioni del mercato dei sistemi di telaio per autoveicoli nella regione beneficiano della crescente integrazione di tecnologie di sospensione intelligenti e architetture di telaio modulari.
Analisi e approfondimenti sul mercato dei sistemi di telaio per autoveicoli.
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato del 30-34% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034. I forti investimenti dei produttori di apparecchiature originali (OEM), le infrastrutture di produzione avanzate e la crescente adozione di piattaforme per veicoli elettrici continuano a sostenere l'espansione del mercato regionale.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 75-79% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,2-4,7% nel periodo 2026-2034, trainati dalla crescente produzione di veicoli elettrici, dall'espansione della produzione manifatturiera nazionale e dalla rapida diffusione di tecnologie avanzate per i telai.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato del 26-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. Germania, Francia, Italia e Regno Unito continuano a guidare la domanda regionale grazie a una solida produzione automobilistica e all'attenzione normativa rivolta ad architetture di veicoli leggere ed efficienti dal punto di vista energetico.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota di mercato del 35-39% nel 2025 e si prevede che registrerà la crescita regionale più rapida, con un CAGR del 5,2-5,7% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India rimangono i principali centri di produzione, sostenuti dalla crescente produzione di veicoli elettrici e dall'espansione degli investimenti nel settore automobilistico.
- Segmento più ampio: i telai monoscocca hanno rappresentato una quota di mercato del 57-61% nel 2025 e si prevede che cresceranno a un CAGR del 4,8-5,3% nel periodo 2026-2034, grazie alla loro superiore efficienza strutturale, alle prestazioni di sicurezza e alla compatibilità con le moderne piattaforme per veicoli passeggeri.
- Segmento ad alta crescita: le leghe di alluminio rappresentavano una quota di mercato del 24-28% nel 2025 e si prevede che registreranno un CAGR del 5,9-6,4% nel periodo 2026-2034, trainate da aggressive strategie di riduzione del peso e dalla crescente produzione di veicoli elettrici a batteria.
- Aziende chiave analizzate nel dettaglio: Schaeffler AG, Hyundai Motor Company, Aisin Corporation, Magna International Inc., Continental AG, ZF Friedrichshafen AG, Tower International, BENTELER International AG, CIE Automotive SA, REE Automotive Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi nell'ingegneria automobilistica continuano a influenzare lo sviluppo dei sistemi di telaio attraverso l'integrazione di materiali più leggeri, strutture modulari e tecnologie di produzione digitali. Molte case automobilistiche hanno iniziato a utilizzare acciaio ad alta resistenza, alluminio e materiali compositi per migliorare la resistenza agli urti mantenendo al contempo un peso inferiore dei veicoli. Allo stesso tempo, l'elettrificazione dei veicoli ha incrementato la domanda di sistemi di telaio speciali in grado di supportare pacchi batteria, moduli di sospensione e sistemi intelligenti.
Lo sviluppo futuro del settore dipenderà dall'aumento della produzione di veicoli elettrici, da normative più severe e dagli investimenti in nuove tecnologie di produzione. I nuovi centri di produzione emergenti nella regione Asia-Pacifico e in alcuni paesi selezionati del Medio Oriente continuano a ricevere investimenti in impianti di produzione di sistemi di telaio. Si prevede che l'innovazione in piattaforme scalabili, materiali sostenibili e sistemi di telaio intelligenti rafforzerà il vantaggio competitivo.
Ambito del rapporto sul mercato dei sistemi di telaio automobilistico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 98.889,28 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 149.458,53 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,70% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di telaio per autoveicoli
La crescente produzione di veicoli passeggeri, veicoli commerciali e veicoli elettrici a batteria continua a rafforzare la domanda di tecnologie avanzate per i telai a livello globale. I produttori attribuiscono sempre maggiore importanza ai sistemi strutturali leggeri, in grado di migliorare la sicurezza in caso di impatto, la maneggevolezza del veicolo, il comfort di marcia e l'efficienza energetica complessiva. Di conseguenza, la crescita del mercato dei sistemi per telai automobilistici è sostenuta da normative più stringenti in materia di consumo di carburante, dalla crescente integrazione di tecnologie di sicurezza attiva e dalla sempre maggiore adozione di piattaforme modulari per veicoli, in grado di supportare molteplici sistemi di propulsione. I frequenti investimenti in automazione, produzione e ingegneria di precisione aumenteranno l'efficienza produttiva, riducendo al contempo i costi del ciclo di vita.
La catena di fornitura del settore automobilistico sta cambiando grazie alla maggiore collaborazione tra OEM, fornitori di componenti e produttori di materiali. L'integrazione di tecniche di formatura avanzate, robotica, ingegneria digitale e sviluppo prodotto tramite simulazione consentirà ai produttori di innovare più rapidamente, migliorando al contempo la qualità dei loro prodotti. Il maggiore utilizzo di materiali riciclabili e di impianti localizzati renderà la catena di fornitura più resiliente.
La concorrenza rimane estremamente dinamica, con i principali produttori che continuano a investire in tecnologie strutturali leggere, soluzioni intelligenti per il telaio e piattaforme veicolari scalabili. L'analisi del mercato dei sistemi per telai automobilistici indica che Magna International Inc., ZF Friedrichshafen AG, Continental AG, Schaeffler AG, BENTELER International AG, Aisin Corporation, CIE Automotive SA e REE Automotive Ltd. continuano a rafforzare la propria posizione competitiva attraverso la ricerca e lo sviluppo, collaborazioni strategiche e capacità produttive avanzate. I loro investimenti supportano la crescente domanda di sistemi per telai integrati progettati per veicoli convenzionali, ibridi ed elettrici.
Sempre più produttori stanno investendo in tecnologie di produzione intelligenti, design di piattaforme modulari e materiali innovativi e sostenibili per migliorare l'efficienza e la competitività delle proprie attività. La creazione di impianti di produzione di veicoli elettrici, il maggiore utilizzo di software di ingegneria digitale e la collaborazione con le case automobilistiche stimoleranno ulteriormente lo sviluppo tecnologico e offriranno design di sistemi di telaio unici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di telaio per autoveicoli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di telaio per autoveicoli
Nel 2025, il Nord America rappresentava il 30-34% della quota di mercato dei sistemi di telaio per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,6% nel periodo 2026-2034. La regione beneficia di un ecosistema di produzione automobilistica maturo, di forti investimenti nella mobilità elettrica e di un'ampia adozione di tecnologie avanzate per la sicurezza dei veicoli. I sistemi di telaio leggeri, le tecnologie di sospensione a controllo elettronico e le strutture modulari dei veicoli continuano a essere utilizzati nella produzione automobilistica per migliorare l'efficienza dei consumi, le prestazioni dei veicoli e la sicurezza in caso di impatto. Il crescente volume di produzione di pickup elettrici, SUV e veicoli commerciali rappresenta un ulteriore fattore trainante per l'integrazione di batterie e tecnologie intelligenti di controllo del veicolo nei sistemi di telaio.
Stati Uniti, Canada e Messico dispongono di filiere di fornitura automobilistiche ben sviluppate che consentono una produzione efficiente di componenti del telaio e piattaforme complete per veicoli. Gli investimenti in tecnologie di saldatura avanzate, ingegneria, produzione robotizzata e lavorazione dei metalli continuano a migliorare la capacità produttiva nella regione. La cooperazione tra i produttori di apparecchiature originali (OEM) e i produttori di sistemi di telaio sta contribuendo al rapido sviluppo di sistemi di telaio di nuova generazione, in grado di soddisfare i nuovi requisiti di sicurezza e ambientali.
Mercato statunitense dei sistemi di telaio per autoveicoli
Nel 2025, gli Stati Uniti rappresentavano il 75-79% del mercato nordamericano dei sistemi di telaio per autoveicoli e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,2-4,7% nel periodo 2026-2034. La forte produzione automobilistica nazionale, la crescente produzione di veicoli elettrici e i continui investimenti in tecnologie ingegneristiche avanzate continuano a sostenere l'espansione del mercato. I produttori di veicoli adottano sempre più sistemi di telaio leggeri, tecnologie di sospensione intelligenti e piattaforme modulari che migliorano la flessibilità produttiva, aumentando al contempo la sicurezza e il comfort di guida dei veicoli.
Magna International Inc., ZF Friedrichshafen AG, Continental AG, Schaeffler AG e Aisin Corporation, tra le altre importanti aziende, continuano a impegnarsi nel costante miglioramento delle competenze ingegneristiche e delle attività produttive negli Stati Uniti. Il crescente utilizzo di strutture in alluminio e acciaio ad alta resistenza, nonché di tecniche di produzione digitali, facilita la creazione di sistemi di telaio in grado di soddisfare le mutevoli esigenze dei veicoli elettrici.
Mercato europeo dei sistemi di telaio per autoveicoli
Nel 2025, l'Europa rappresentava il 26-30% del mercato globale dei sistemi di telaio per autoveicoli e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. La Germania rimane il mercato regionale leader grazie alle sue avanzate capacità di ingegneria automobilistica, alla produzione di veicoli di alta gamma e a un solido ecosistema di fornitori. La crescente attenzione normativa alla sicurezza dei veicoli, alla riduzione delle emissioni di carbonio e all'elettrificazione continua a incentivare l'adozione di sistemi di telaio leggeri e tecnologie strutturali avanzate.
Il Regno Unito sta compiendo progressi costanti negli investimenti per lo sviluppo di veicoli elettrici, la produzione intelligente e la ricerca automobilistica, grazie alla collaborazione tra case automobilistiche, fornitori di materiali e ingegneri che lavorano costantemente all'innovazione nella progettazione di sistemi di telaio modulari.
La Germania mantiene la sua posizione di leadership grazie alle migliori competenze ingegneristiche, alle capacità produttive nel settore automobilistico e agli investimenti nelle più recenti innovazioni in materia di telai. L'utilizzo di piattaforme leggere in alluminio, sospensioni intelligenti e tecniche di produzione digitale contribuisce a consolidare il vantaggio competitivo della Germania nell'industria automobilistica europea.
Francia, Italia e Spagna contribuiscono collettivamente alla crescita del mercato modernizzando gli impianti di produzione automobilistica, aumentando la produzione di veicoli elettrici e soddisfacendo la crescente domanda di telai leggeri. Gli incentivi alla sostenibilità e all'innovazione continuano a incoraggiare ulteriori investimenti in tecnologie innovative per i telai in questi paesi.
Mercato dei sistemi di telaio automobilistico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 35-39% del mercato globale dei sistemi di telaio per autoveicoli e si prevede che registrerà la crescita regionale più elevata, con un CAGR del 5,2-5,7% nel periodo 2026-2034. Il mercato cinese è il mercato chiave della regione grazie alla presenza di una capacità produttiva automobilistica altamente sviluppata, a un'industria dei veicoli elettrici in rapida crescita e al sostegno governativo alle tecnologie automobilistiche innovative.
Gli investimenti nella progettazione di piattaforme veicolari, nelle tecnologie di alleggerimento e nelle tecnologie di produzione innovative stanno incrementando la domanda regionale in Giappone, Corea del Sud, India e Australia. Lo sviluppo della produzione automobilistica nazionale, le politiche industriali di supporto e la crescente esportazione di veicoli passeggeri e commerciali contribuiranno alla crescita sostenuta del mercato nella regione Asia-Pacifico.
Mercato dei sistemi di telaio automobilistico in Medio Oriente e Africa
Si prevede che il mercato dei sistemi di telaio per autoveicoli in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034, grazie all'espansione delle attività di assemblaggio di veicoli, alle iniziative di diversificazione industriale e ai crescenti investimenti nelle infrastrutture di produzione automobilistica. L'Arabia Saudita rimane il mercato regionale più grande, seguita da Emirati Arabi Uniti e Sudafrica, dove le capacità di produzione automobilistica continuano ad espandersi.
Le iniziative governative volte a promuovere la localizzazione industriale, lo sviluppo delle infrastrutture di trasporto e la produzione nazionale stanno incentivando gli investimenti nella produzione di componenti automobilistici in tutta la regione. Si prevede che la crescente domanda di veicoli passeggeri, flotte commerciali e soluzioni di mobilità avanzate creerà opportunità a lungo termine per i produttori di sistemi di telaio che operano nei mercati mediorientali e africani.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 4,6-5,1% nel periodo 2026-2034. La crescente elettrificazione dei veicoli, i requisiti di sicurezza sempre più stringenti e la transizione del settore verso architetture modulari continuano a guidare l'innovazione nella progettazione dei sistemi di telaio. I produttori stanno dando priorità alle strutture leggere che migliorano le prestazioni in caso di impatto, la dinamica di guida e semplificano l'integrazione di propulsori elettrici e sistemi di batterie. Il mercato dei sistemi di telaio per autoveicoli continua ad espandersi, poiché le strategie di piattaforme scalabili consentono ai produttori di ridurre i costi di produzione, supportando al contempo molteplici modelli di veicoli nei mercati globali.
- Telaio a trave centrale – I telai a trave centrale continuano a essere impiegati in applicazioni automobilistiche specializzate che richiedono elevata rigidità torsionale e un design strutturale compatto. Sebbene la loro diffusione rimanga limitata rispetto ad altre configurazioni di telaio, continuano a trovare applicazione in categorie di veicoli ad alte prestazioni e di nicchia.
- Telaio a longheroni – I telai a longheroni continuano ad essere ampiamente utilizzati nei veicoli commerciali pesanti, nei pick-up, negli autobus e nei veicoli fuoristrada grazie alla loro elevata capacità di carico, alla durata e alla facilità di manutenzione. I continui miglioramenti nell'ingegneria dei materiali ottimizzano ulteriormente le prestazioni strutturali, riducendo al contempo il peso del veicolo.
- Telaio monoscocca – I telai monoscocca continuano a dominare la produzione di veicoli passeggeri grazie al loro eccellente rapporto resistenza-peso, alle prestazioni superiori in caso di impatto, al maggiore comfort di marcia e alla compatibilità con le piattaforme dei veicoli elettrici a batteria. La loro ampia diffusione contribuisce a migliorare l'efficienza produttiva e la sicurezza dei veicoli.
- Telaio modulare – I telai modulari stanno riscuotendo sempre maggiore successo tra i produttori automobilistici globali perché consentono una produzione standardizzata, uno sviluppo più rapido del prodotto, costi di progettazione inferiori e una maggiore flessibilità per le piattaforme di veicoli convenzionali, ibridi ed elettrici.
Materiale
Si prevede che il segmento dei materiali registrerà un CAGR (tasso di crescita annuale composto) del 5,0-5,5% nel periodo 2026-2034. L'innovazione dei materiali continua a svolgere un ruolo centrale nel migliorare l'efficienza dei consumi, ridurre le emissioni, aumentare la rigidità strutturale ed estendere l'autonomia dei veicoli elettrici. I produttori automobilistici adottano sempre più strategie di costruzione multimateriale che bilanciano la riduzione del peso con la durata e l'efficienza produttiva.
- Lega di alluminio – La lega di alluminio rappresenta la categoria di materiali in più rapida crescita grazie alla sua leggerezza, resistenza alla corrosione, riciclabilità e capacità di migliorare l'efficienza dei veicoli. Il suo crescente utilizzo nei veicoli elettrici a batteria supporta significativamente l'espansione del mercato a lungo termine.
- Materiali compositi in fibra di carbonio – I materiali compositi in fibra di carbonio continuano a guadagnare terreno nei segmenti di veicoli premium, di lusso e ad alte prestazioni, dove le caratteristiche superiori di resistenza al peso giustificano costi di produzione più elevati e offrono prestazioni strutturali eccezionali.
- Acciaio – L'acciaio ad alta resistenza avanzato rimane il materiale più utilizzato per i telai grazie alla sua convenienza, all'eccellente assorbimento dell'energia d'urto, al consolidato ecosistema produttivo e all'idoneità alla produzione di massa di veicoli, sia passeggeri che commerciali.
Tipo di veicolo
Si prevede che il segmento "Tipo di veicolo" crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034. L'aumento della produzione globale di veicoli, la crescente diffusione della mobilità elettrica e le normative di sicurezza più severe continuano a rafforzare la domanda di sistemi di telaio avanzati in diverse categorie di veicoli. I produttori stanno progettando piattaforme di telaio specifiche per ogni applicazione, al fine di ottimizzare la capacità di carico, la sicurezza dei passeggeri, l'efficienza energetica e le prestazioni di guida complessive.
- Autovetture – Le autovetture detengono la quota di mercato maggiore grazie agli elevati volumi di produzione globali, alla crescente elettrificazione e alla continua adozione di sistemi di telaio modulari leggeri che migliorano l'efficienza, la maneggevolezza e la protezione degli occupanti.
- I veicoli commerciali leggeri (LCV) adottano sempre più tecnologie di telaio leggero per migliorare l'efficienza del carico utile, ridurre i costi operativi e supportare le applicazioni in rapida espansione nei settori della logistica, dell'e-commerce e delle consegne urbane.
- Veicoli commerciali pesanti (HCV): questi veicoli richiedono sistemi di telaio rinforzati in grado di supportare carichi utili considerevoli, soddisfacendo al contempo standard di durata, emissioni e sicurezza sempre più rigorosi nelle applicazioni di trasporto merci e industriale.
Panoramica dell'opportunità
|
Tipo di veicolo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Carrozze passeggeri |
Alto |
Elettrificazione dei veicoli |
Maturo |
|
Veicoli commerciali leggeri |
Mezzo |
Logistica urbana |
Scalatura |
|
HCV |
Mezzo |
Modernizzazione intelligente della flotta |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di telaio per autoveicoli.
Aumento dell'elettrificazione dei veicoli passeggeri e commerciali.
La tendenza all'elettrificazione e i relativi cambiamenti nel settore dei telai stanno prendendo slancio e probabilmente plasmeranno ulteriormente il futuro dell'industria dei telai. Lo sviluppo dei sistemi di telaio del futuro dovrà concentrarsi sull'integrazione di pacchi batteria, motori, sistemi di raffreddamento e componenti elettronici di alto livello nel telaio stesso, senza comprometterne la durata e la sicurezza. Sempre più produttori si stanno orientando verso lo sviluppo di piattaforme di telaio che incorporano strutture leggere, design bilanciato e modularità. Le tendenze verso la mobilità a zero emissioni e una maggiore efficienza dei consumi, insieme agli investimenti governativi nelle infrastrutture per i veicoli elettrici, rendono più efficiente la produzione di tali veicoli. Pertanto, si prevede una crescente domanda di telai intelligenti con componenti leggeri, sospensioni avanzate e sistemi di dinamica del veicolo.
Adozione crescente di materiali leggeri su diverse piattaforme veicolari.
Le case automobilistiche continuano a concentrarsi sulla riduzione del peso dei veicoli per migliorarne l'efficienza dei consumi, l'autonomia dei veicoli elettrici e per soddisfare standard ambientali più stringenti. Le leghe di alluminio, gli acciai ad alta resistenza e i materiali in fibra di carbonio stanno diventando elementi essenziali dei telai delle vetture di nuova generazione, contribuendo a ridurne il peso e a garantire rigidità e prestazioni di sicurezza in caso di impatto eccezionali. L'innovazione nei materiali contribuisce anche a migliorare la maneggevolezza, l'efficienza dei freni e il comfort di guida complessivo. I produttori automobilistici continuano a investire in processi di formatura avanzati, saldatura robotizzata, fusione di precisione e produzione digitale per migliorare l'efficienza produttiva e ridurre gli sprechi di materiale.
Espansione dei sistemi intelligenti di dinamica e sicurezza dei veicoli.
La crescente domanda dei consumatori di automobili più sicure e confortevoli sta spingendo le case automobilistiche a integrare nelle proprie vetture sistemi di sospensione a controllo elettronico, ammortizzatori adattivi, tecnologia steer-by-wire e sofisticati moduli di controllo del telaio. I sistemi di telaio intelligenti valutano costantemente le condizioni di guida ed effettuano regolazioni per ottimizzare le prestazioni del veicolo, migliorandone stabilità, maneggevolezza e comfort di marcia. L'integrazione con sistemi avanzati di assistenza alla guida migliora anche la capacità del veicolo di prevenire gli incidenti. La crescente tendenza verso architetture di veicoli basate su software ha facilitato la perfetta integrazione tra il telaio e il sistema di controllo del veicolo. Le case automobilistiche e i fornitori di sistemi per il telaio investono continuamente in ricerca e sviluppo per offrire sistemi scalabili che soddisfino i requisiti normativi e, al contempo, migliorino le prestazioni del veicolo.
Tendenze future del mercato dei sistemi di telaio per autoveicoli
Sviluppo di architetture chassis definite dal software
Le tendenze del mercato dei sistemi di telaio per autoveicoli riflettono sempre più la transizione del settore verso piattaforme veicolari definite via software, in grado di integrare sistemi di controllo intelligenti con componenti meccanici del telaio. I produttori stanno sviluppando sistemi di sterzo, frenata, sospensione e stabilità a controllo elettronico che migliorano la reattività del veicolo e supportano le tecnologie di guida autonoma. Si prevede che i continui progressi nell'ingegneria digitale, nella diagnostica predittiva e negli aggiornamenti software over-the-air miglioreranno la funzionalità del telaio, le prestazioni del ciclo di vita e ridurranno le esigenze di manutenzione per tutto il periodo di previsione.
Espansione dell'ingegneria strutturale multimateriale
Le case automobilistiche stanno accelerando l'implementazione di tecniche di costruzione ibride che impiegano alluminio, acciaio ad alta resistenza e materiali compositi in un unico telaio. Questo metodo garantisce prestazioni ottimali della costruzione, riducendo al contempo il peso del veicolo e migliorando l'efficienza dei processi produttivi. I progressi nello sviluppo di tecniche di giunzione, adesivi strutturali, saldatura laser e modellazione digitale contribuiscono a implementare efficacemente soluzioni multimateriale. Gli investimenti in materiali leggeri riciclabili e processi produttivi sostenibili contribuiranno probabilmente a rafforzare la competitività del settore in futuro.
Opportunità di mercato per i sistemi di telaio automobilistico
Produzione localizzata di sistemi di telaio avanzati per veicoli elettrici
L'espansione degli impianti di produzione di veicoli elettrici in Asia Pacifico, Nord America ed Europa offre notevoli opportunità ai fornitori di sistemi di telaio. Le previsioni per il mercato dei sistemi di telaio per autoveicoli indicano investimenti costanti in piattaforme dedicate ai veicoli elettrici, che richiedono sistemi di telaio modulari leggeri, strutture di supporto integrate per le batterie e tecnologie di sospensione intelligenti. I produttori che creano impianti di produzione e centri di ingegneria localizzati possono migliorare la resilienza della catena di approvvigionamento, ridurre i costi logistici e rafforzare le partnership con i produttori di apparecchiature originali (OEM) del settore automobilistico. Si prevede che i continui investimenti regionali in capacità produttive avanzate genereranno significative opportunità di crescita a lungo termine per tutto il periodo di previsione.
Innovazione nella produzione sostenibile e nelle tecnologie dei telai intelligenti
La crescente pressione derivante da normative sempre più stringenti e dalle mutevoli esigenze dei clienti sta creando opportunità per lo sviluppo di materiali riciclabili, processi produttivi efficienti e sistemi di telaio digitalizzati. Le aziende che hanno investito nella produzione intelligente, nel riciclo a ciclo chiuso, nell'automazione e nell'intelligenza artificiale applicata all'ingegneria otterranno operazioni più efficienti, riducendo al contempo l'impatto ambientale. La collaborazione con i produttori di apparecchiature originali (OEM) del settore automobilistico, i produttori di materiali e le aziende tecnologiche accelererà il lancio di sistemi di telaio di nuova generazione, adatti a veicoli tradizionali, ibridi, a guida autonoma e elettrici a batteria.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -