
Mercado de pruebas de cáncer: tamaño, demanda y previsiones 2034
Tamaño del mercado de pruebas de detección de cáncer y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de prueba (pruebas de laboratorio, pruebas genéticas, imágenes, endoscopia, biopsia, otras); aplicación (cáncer de mama, cáncer colorrectal, cáncer de cuello uterino, cáncer de pulmón, cáncer de próstata, cáncer de piel, cáncer de sangre, cáncer de ovario, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019704
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 14, 2026


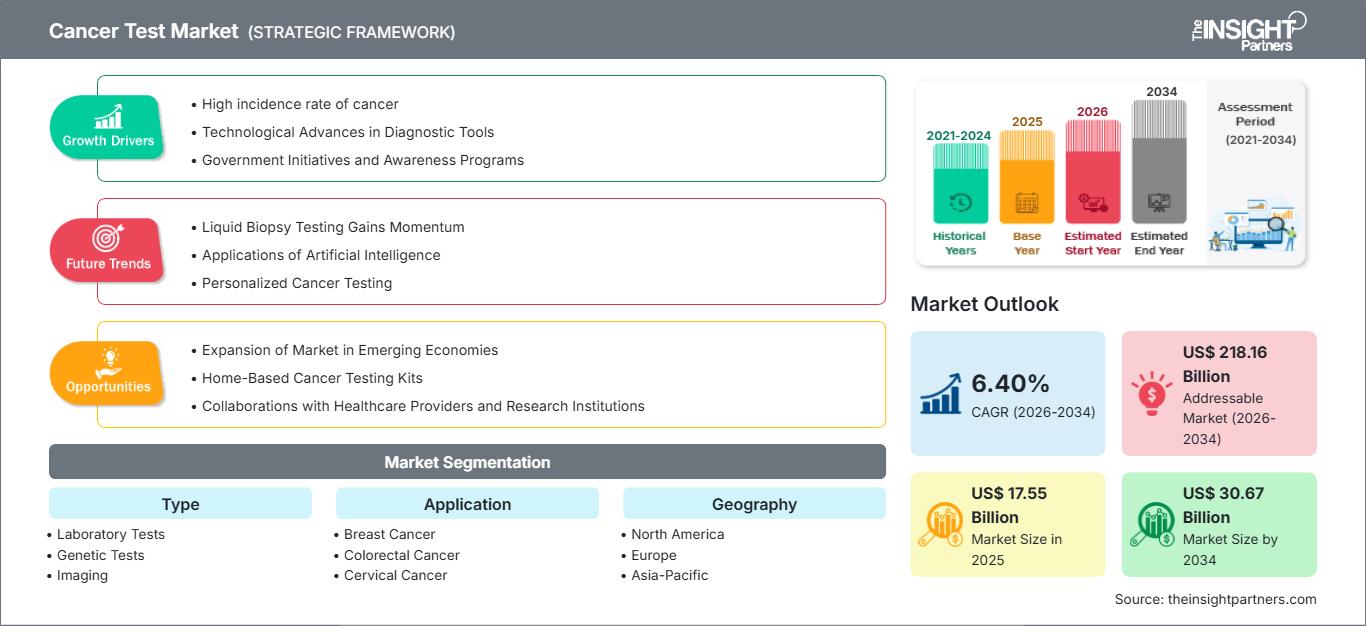
Tamaño del mercado en 2025
US$ 17,55 millones
Valor del año base
Pronóstico para 2034
US$ 30,67 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6.40 %
Índice de crecimiento
Mercado potencial
US$ 218,16 millones
(2026-2034)
Se prevé que el mercado de pruebas de detección de cáncer crezca de 17.550 millones de dólares en 2025 a 30.670 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,40 % durante el período 2026-2034. Este crecimiento se debe al uso cada vez mayor de pruebas de laboratorio, pruebas genéticas, imágenes, endoscopia y biopsias para el cáncer de mama, cáncer colorrectal, cáncer de cuello uterino, cáncer de pulmón, cáncer de próstata, cáncer de piel, cáncer de sangre, cáncer de ovario y otras aplicaciones oncológicas.
En Norteamérica, el mercado de pruebas de detección de cáncer se ha visto impulsado por programas de cribado organizados, una alta penetración de diagnósticos moleculares y la cobertura de pruebas oncológicas basadas en la evidencia por parte de las aseguradoras. Se prevé que este mercado crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,9 % y el 6,4 % entre 2026 y 2034, con un crecimiento especialmente notable en Estados Unidos gracias a los laboratorios de referencia centrales, los centros oncológicos y el uso de diagnósticos complementarios en la toma de decisiones terapéuticas.
Evaluación y perspectivas del mercado de pruebas de detección de cáncer
- América del norte representó entre el 38 % y el 41 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 5,9 % al 6,4 %, impulsada por los programas de cribado organizados, la mayor cobertura de los reembolsos y la adopción de la oncología de precisión.
- A NOSOTROS representaba entre el 82 % y el 86 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 5,8 % al 6,3 %, con el apoyo de laboratorios moleculares y centros oncológicos.
- Europa representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,0 % entre 2026 y 2034, con Alemania, el Reino Unido y Francia a la cabeza de la demanda de diagnósticos organizados.
- Asia Pacífico representó entre el 22 % y el 25 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 7,4 % al 8,1 %, impulsada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande el de las pruebas de laboratorio, representó entre el 35 % y el 39 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8 % y el 6,4 % durante el período 2026-2034.
- Segmento de alto crecimiento de las pruebas genéticas representó entre el 15 % y el 18 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 8,2 % y el 9,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : GE HealthCare Technologies Inc., Abbott Laboratories, F. Hoffmann-La Roche Ltd, QIAGEN NV, Becton, Dickinson and Company, Siemens Healthineers AG, Hologic, Inc., Koninklijke Philips NV, Canon Medical Systems Corporation, Agilent Technologies, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En términos tecnológicos, las tendencias de adopción se han alejado de la confirmación tardía en el mercado y se han orientado hacia la detección temprana, la estratificación y la orientación del tratamiento. La automatización, la patología digital, los paneles de secuenciación y las soluciones de imagen basadas en IA están revolucionando la producción de pruebas al reducir los pasos de interpretación y aumentar la velocidad. Según la OMS y la IARC, se estimaron 20 millones de nuevos diagnósticos de cáncer en 2022, lo que subraya la necesidad de ampliar la capacidad de las pruebas de diagnóstico.
Se prevé un crecimiento futuro en las regiones emergentes a medida que los gobiernos desarrollen infraestructura e instalaciones en oncología, creen redes de laboratorios y aumenten la disponibilidad de pruebas de detección. Las regiones de Asia-Pacífico y Oriente Medio se centran en centros oncológicos, capacidad radiológica y programas educativos para la población. El entorno regulatorio favorable en materia de diagnósticos complementarios, patología digital y acreditación beneficiará a las empresas que cuenten con soluciones de pruebas y flujos de trabajo validados, además de evidencia posterior a la comercialización.
Alcance del informe de mercado de pruebas de detección de cáncer
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 17.550 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 30.670 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,40% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pruebas de detección de cáncer
El mercado de laboratorios clínicos, hospitales, centros de diagnóstico por imagen y centros oncológicos se está expandiendo debido al aumento de diagnósticos, el envejecimiento de la población y la ampliación de los criterios de detección. Se observa un cambio en la demanda, pasando de pruebas individuales a un proceso multietapa donde las imágenes localizan la lesión, las pruebas de laboratorio ayudan a estadificar la enfermedad y las pruebas genéticas permiten un tratamiento específico. La oferta se ve afectada por la disponibilidad de reactivos, el calendario de instalación del escáner, la disponibilidad de patólogos y la valoración del pagador.
La cadena de valor comprende la obtención de muestras, pruebas patológicas, pruebas moleculares, lectura de imágenes, software de informes y asistencia médica. Las empresas de análisis clínicos están haciendo hincapié en la estandarización operativa, ya que la toma de decisiones en oncología depende del tiempo, la calidad de la muestra y la consistencia de los resultados. Estos factores favorecen a las empresas de análisis que ofrecen una amplia gama de servicios y capacidades de automatización.
La competencia en este sector está aumentando a medida que empresas de diagnóstico, imagenología y herramientas para ciencias de la vida se unen en torno a los flujos de trabajo oncológicos. Según el informe Cancer Test Market, F. Hoffmann-La Roche Ltd, Abbott Laboratories, QIAGEN NV, Hologic, Inc. y Agilent Technologies, Inc. están trabajando en el desarrollo de su experiencia en biología molecular y patología, mientras que GE HealthCare Technologies Inc., Siemens Healthineers AG, Koninklijke Philips NV y Canon Medical Systems Corporation compiten en función de la escala de imagenología.
La generación de evidencia, las colaboraciones en diagnósticos complementarios y la base instalada son cada vez más importantes para el posicionamiento estratégico. Mientras que Becton, Dickinson and Company ofrece preparación de muestras y flujos de trabajo citológicos, las empresas de imagenología están aprovechando la IA para mejorar la detección de lesiones y optimizar los flujos de trabajo. La inversión se centra ahora en la oncología de precisión, la preparación para biopsias líquidas y el ecosistema de patología digital, que permite realizar pruebas a gran escala sin aumentar proporcionalmente la plantilla.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pruebas de detección de cáncer: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de pruebas de detección de cáncer
El mercado norteamericano de pruebas de detección de cáncer representó la mayor cuota de mercado, entre el 38 % y el 41 % de los ingresos globales en 2025, y experimentará una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,4 % durante el periodo 2026-2034. Entre los factores que impulsan este mercado se incluyen una mayor tasa de cribado, una cobertura de seguro integral para oncología y una extensa red de laboratorios de referencia en la región. Además, las políticas de la FDA que promueven el desarrollo de diagnósticos complementarios y patología digital también resultan ventajosas.
Su uso clínico se limita principalmente a la detección de cánceres de mama, colorrectal, pulmón y próstata, donde en muchos casos se requiere un diagnóstico debido a las normas de cribado y la selección del tratamiento. Norteamérica ostenta una posición de liderazgo en ingresos regionales, con Estados Unidos a la cabeza. Canadá contribuye al mercado a través de sus programas públicos de cribado oncológico y sus laboratorios provinciales.
Mercado estadounidense de pruebas de detección de cáncer
En 2025, Estados Unidos representaba entre el 82 % y el 86 % del mercado norteamericano, y se estima que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % entre 2026 y 2034. La solidez del mercado incluye el reembolso de Medicare para pruebas específicas, como las de detección y las moleculares, una importante cobertura por parte de aseguradoras privadas y la concentración de centros oncológicos. Además, Estados Unidos fue uno de los primeros países en adoptar el uso de diagnósticos complementarios junto con tratamientos oncológicos dirigidos.
Los actores del mercado han consolidado su presencia en términos de infraestructura comercial, regulatoria y de fabricación, incluyendo a Abbott Laboratories, F. Hoffmann-La Roche Ltd, Hologic, Inc., GE HealthCare Technologies Inc., Siemens Healthineers AG y Agilent Technologies, Inc. Las tendencias de aplicación incluyen un uso cada vez mayor de pruebas genómicas para casos de cáncer de mama, pulmón y colorrectal, mientras que las imágenes son necesarias para la estadificación y el seguimiento de la terapia.
Mercado europeo de pruebas de detección de cáncer
La cuota de mercado en Europa se situó entre el 25 % y el 28 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,0 % entre 2026 y 2034, con Alemania a la cabeza. En el Reino Unido, el diagnóstico precoz es cada vez más frecuente gracias a los programas nacionales de cribado y a la capacidad de los centros de diagnóstico. Las evaluaciones de reembolso se centrarán en el valor clínico, el tiempo de respuesta y el impacto en las decisiones de tratamiento oncológico.
Alemania cuenta con factores clave como un entorno de laboratorio avanzado, un alto volumen de procedimientos realizados y el uso de patología molecular. Francia, Italia y España han estado expandiendo sus redes de cribado y oncología, pero se enfrentan a largos procesos de adquisición y reembolso que pueden afectar su implementación. La demanda en Europa será mayor donde exista modernización de la patología, imagen digital y disponibilidad de diagnósticos complementarios.
Mercado de pruebas de cáncer en Asia-Pacífico
En 2025, la región Asia-Pacífico (APAC) tenía una cuota de mercado del 22-25%, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,1% durante el periodo 2026-2034, con China como principal generadora de ingresos regionales. Japón y Corea del Sur impulsan el mercado de diagnósticos moleculares e imágenes de alta gama, mientras que India y Australia contribuyen mediante la proliferación de laboratorios de diagnóstico, programas de cribado e inversiones en centros oncológicos.
Los factores que impulsan las políticas son los programas nacionales de lucha contra el cáncer, la modernización de los hospitales urbanos y el aumento de la cobertura de los servicios de diagnóstico por parte de los seguros médicos. Los factores industriales son el desarrollo de servicios de secuenciación a nivel nacional, la fabricación local de equipos de diagnóstico por imagen y el desarrollo de redes de laboratorios de referencia. Existe una gran demanda de diagnósticos para cáncer de pulmón, mama, colorrectal, cervical y hematológico.
Mercado de pruebas de detección de cáncer en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,8 % y el 7,4 % durante el periodo 2026-2034, con Arabia Saudita a la cabeza de la demanda regional. Los Emiratos Árabes Unidos están invirtiendo en hospitales especializados y centros de diagnóstico privados, mientras que Sudáfrica sigue siendo el mercado subsahariano más desarrollado en patología y diagnóstico oncológico mediante técnicas de imagen.
Las inversiones en infraestructura, el turismo médico y la modernización de los hospitales públicos impulsan el uso de servicios de diagnóstico por imagen, biopsias y análisis de laboratorio. El gasto sanitario de las economías exportadoras de energía del Golfo se está destinando a la construcción de centros oncológicos y la digitalización de hospitales, mientras que en el resto de Oriente Medio y África la adaptación es lenta gracias a la financiación de donantes, los laboratorios privados y las derivaciones transfronterizas.
Análisis de segmentación
Tipo
Se prevé que este tipo de análisis crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,1 % y el 6,7 % durante el periodo 2026-2034, a medida que los laboratorios y hospitales combinen la patología convencional con las técnicas de imagen, las pruebas moleculares y la evaluación endoscópica. El alcance del mercado de pruebas oncológicas se está expandiendo, ya que los médicos requieren confirmación diagnóstica, estadificación, análisis de biomarcadores y seguimiento del tratamiento dentro de protocolos oncológicos coordinados.
- Las pruebas de laboratorio siguen siendo la categoría de pruebas más importante, respaldada por análisis de química sanguínea, citología, inmunoensayos, marcadores tumorales y flujos de trabajo vinculados a la patología que se utilizan antes, durante y después del tratamiento del cáncer.
- Las pruebas genéticas son estratégicamente importantes porque la selección de la terapia, la evaluación del riesgo hereditario y el seguimiento de las recurrencias dependen cada vez más de las firmas moleculares, los paneles de secuenciación y la interpretación validada de biomarcadores.
- Las técnicas de imagen facilitan la detección precoz, la localización anatómica, la estadificación y la evaluación de la respuesta, lo que convierte la disponibilidad de escáneres y la productividad radiológica en elementos centrales para la eficiencia del proceso oncológico.
- La endoscopia es vital para la detección del cáncer gastrointestinal y respiratorio, especialmente cuando se requiere inspección visual, toma de muestras guiada y caracterización de la lesión en un solo procedimiento.
- La biopsia sigue siendo el paso diagnóstico definitivo para muchos tipos de cáncer, ya que vincula la idoneidad del tejido, la calidad patológica y las pruebas de biomarcadores con la elegibilidad para el tratamiento y la toma de decisiones clínicas.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,2 % y el 6,8 % durante el periodo 2026-2034, a medida que los cánceres de alta incidencia atraigan inversiones en cribado y los cánceres de menor incidencia adquieran mayor relevancia en las pruebas moleculares. La adopción varía según el tipo de cáncer, pero todas las aplicaciones principales se ven influenciadas por el diagnóstico precoz, los protocolos basados en el riesgo y el creciente uso de la terapia dirigida.
- Cáncer de mama genera una demanda constante de pruebas diagnósticas mediante mamografía, biopsia, análisis de receptores hormonales, ensayos genómicos y protocolos de vigilancia en todas las vías de detección y planificación del tratamiento.
- Cáncer colorrectal se beneficia de las pruebas basadas en muestras de heces, la colonoscopia, la biopsia y el perfil molecular, y la demanda aumenta a medida que más países amplían los criterios de elegibilidad para los programas de detección organizados y la capacidad de seguimiento.
- Cáncer de cuello uterino se basan en la detección del VPH, la citología, la colposcopia y la biopsia, especialmente en los países que priorizan los programas de prevención y detección precoz para las mujeres.
- Cáncer de pulmón requiere pruebas de imagen, biopsia de tejido, biopsia líquida y perfil molecular, lo que lo convierte en una de las vías de diagnóstico oncológico más complejas y estratégicamente importantes.
- Cáncer de próstata se ve respaldada por las pruebas de PSA, la resonancia magnética, la biopsia y las herramientas de riesgo genómico que mejoran la estratificación de los pacientes y reducen las intervenciones innecesarias.
- Cáncer de piel se basan en la evaluación dermatológica, la biopsia, la histopatología y las pruebas de imagen para los casos avanzados, y la demanda está aumentando en las poblaciones de edad avanzada y con alta exposición a la radiación ultravioleta.
- El diagnóstico de cáncer de sangre requiere análisis de laboratorio, citometría de flujo, citogenética, secuenciación y monitorización de la enfermedad residual mínima, lo que permite realizar un volumen constante de pruebas a lo largo de los ciclos de tratamiento.
- Las pruebas para detectar el cáncer de ovario combinan técnicas de imagen, análisis de biomarcadores, patología y pruebas genéticas, especialmente cuando la evaluación del riesgo hereditario influye en las decisiones sobre el tratamiento y las pruebas de detección en la familia.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Cáncer de mama |
Alto |
Orientación genómica |
Maduro |
|
Cáncer colorrectal |
Alto |
Análisis de heces |
Escalada |
|
Cáncer de cuello uterino |
Medio |
Pruebas de VPH |
Escalada |
|
Cáncer de pulmón |
Alto |
Biopsia líquida |
Escalada |
|
Cáncer de próstata |
Medio |
Triaje de resonancia magnética |
Escalada |
|
Cáncer de piel |
Medio |
Dermatoscopia digital |
Emergente |
|
cáncer de sangre |
Alto |
Monitorización de la enfermedad residual mínima |
Escalada |
|
Cáncer de ovario |
Medio |
Riesgo hereditario |
Emergente |
|
Otros |
Bajo |
Paneles especializados |
Emergente |
Factores que impulsan el crecimiento del mercado de pruebas de detección de cáncer y análisis de su impacto.
Ampliación de las vías de cribado y detección precoz
El cribado organizado sigue siendo un factor clave, ya que genera volúmenes de diagnóstico predecibles antes de que aparezcan los síntomas. Los protocolos para el cáncer de mama, colorrectal, cervical, de pulmón y de próstata están cada vez más vinculados a las directrices nacionales, la cobertura de las aseguradoras y los indicadores de calidad. La OMS informó que el cáncer causó casi 10 millones de muertes en 2024, lo que subraya la importancia de la infraestructura de detección precoz desde una perspectiva de salud pública. Para los proveedores, esto se traduce en una mayor demanda de ensayos de alto rendimiento, sistemas de imagen, capacidad de endoscopia y flujos de trabajo para biopsias. Los sistemas de salud se benefician cuando las pruebas reducen los diagnósticos tardíos, pero su adopción depende de la capacidad de seguimiento. Por lo tanto, la expansión del cribado desplaza la competencia de los productos independientes hacia modelos de servicios integrados que puedan gestionar la divulgación, las pruebas, la notificación, las derivaciones y la vigilancia longitudinal a gran escala.
Integración de la oncología de precisión en la atención rutinaria.
Las terapias dirigidas han incrementado la importancia comercial de los biomarcadores, los diagnósticos complementarios y la caracterización tumoral. Los oncólogos requieren cada vez más resultados de pruebas genómicas, inmunohistoquímicas y moleculares antes de iniciar el tratamiento, lo que convierte al diagnóstico en un factor clave para determinar la elegibilidad terapéutica. El impacto se refleja en las prioridades de inversión de los laboratorios, donde la capacidad de secuenciación, la gestión de tejidos y la patología digital se están convirtiendo en requisitos operativos fundamentales. La designación de dispositivo innovador por la FDA otorgada a Roche para un diagnóstico complementario de patología computacional basado en IA para el cáncer de pulmón de células no pequeñas ilustra cómo la interpretación de las pruebas avanza hacia una precisión respaldada por algoritmos. Los proveedores que demuestran validez clínica, preparación para el reembolso y compatibilidad con el flujo de trabajo están mejor posicionados para captar la demanda de pruebas repetidas en el diagnóstico, el seguimiento del tratamiento y la evaluación de la recurrencia.
Presión de automatización derivada de las limitaciones de la fuerza laboral y los plazos de entrega
El diagnóstico del cáncer depende de radiólogos, patólogos, científicos moleculares y técnicos de laboratorio altamente cualificados; sin embargo, muchos sistemas se enfrentan a la escasez de personal y al aumento del volumen de casos. La automatización aborda directamente este problema al reducir la revisión manual de portaobjetos, mejorar el seguimiento de las muestras, estandarizar la tinción y acelerar el análisis de imágenes. El impacto en el mercado se traduce en un mayor interés por la adquisición de instrumentos integrados, sistemas de información de laboratorio, plataformas de patología digital y software de imagen con soporte de IA. Hologic informó que la evidencia sobre mamografía con IA presentada en RSNA 2025 se centró en optimizar los flujos de trabajo de los radiólogos manteniendo una alta sensibilidad de detección. A medida que aumenta el volumen de diagnósticos, la automatización orienta las decisiones de compra hacia la productividad total del flujo de trabajo, en lugar de centrarse únicamente en el coste del equipo.
Tendencias futuras del mercado de pruebas de detección de cáncer
Interpretación multimodal aumentada por IA
La IA conectará cada vez más diapositivas de patología, imágenes radiológicas, perfiles moleculares e historiales clínicos en modelos de apoyo a la toma de decisiones. Las tendencias del mercado de pruebas oncológicas evolucionarán desde el uso de algoritmos aislados hacia la interpretación multimodal, lo que reducirá la incertidumbre en el diagnóstico, la estadificación y la respuesta al tratamiento. Este cambio requerirá conjuntos de datos validados, resultados explicables, medidas de ciberseguridad y supervisión clínica. Se prevé que la adopción comience en cánceres de alta incidencia, como el de mama, pulmón y colorrectal, donde abundan los datos de imágenes y biomarcadores. Los proveedores con acceso a escáneres, conectividad de laboratorio y experiencia regulatoria estarán en posición de comercializar inteligencia oncológica integrada en lugar de soluciones puntuales.
Acceso molecular descentralizado
Las pruebas moleculares se irán acercando gradualmente a los hospitales regionales y a las grandes redes de oncología ambulatoria, a medida que el tiempo de respuesta se convierta en un indicador de la calidad del tratamiento. Los laboratorios centrales de referencia seguirán siendo esenciales para los paneles complejos, pero las plataformas descentralizadas pueden facilitar una clasificación, pruebas de seguimiento y monitorización más rápidas. Es probable que esta tendencia beneficie a la secuenciación modular, la preparación automatizada de muestras, la generación de informes en la nube y los servicios de garantía de calidad. Los mercados emergentes podrían adoptar modelos de red centralizada, donde los laboratorios centrales validan los métodos mientras que los centros regionales procesan las pruebas seleccionadas. La implicación comercial es una mayor demanda de formación, controles, informática y contratos de servicio que garanticen la coherencia en entornos de pruebas distribuidos.
Oportunidades de mercado para pruebas de detección de cáncer
Colaboraciones de diagnóstico complementario
Los proyectos farmacéuticos en desarrollo ofrecen una clara oportunidad para que los proveedores de diagnóstico codesarrollen pruebas que identifiquen a los pacientes aptos para recibir terapia. Las previsiones del mercado de pruebas oncológicas apuntan a una mayor creación de valor cuando los desarrolladores de ensayos se alinean tempranamente con los ensayos clínicos, las presentaciones regulatorias y los paquetes de evidencia para las aseguradoras. Las empresas pueden invertir en plataformas de patología, paneles genéticos y sistemas de puntuación basados en IA que respalden los segmentos oncológicos definidos por biomarcadores. Esta oportunidad no se limita a los grandes fabricantes, ya que los laboratorios especializados pueden colaborar en la validación, la obtención de evidencia del mundo real y la implementación regional de pruebas. Para una ejecución exitosa, se requiere acceso a las muestras, coordinación de ensayos clínicos, validación analítica y planificación del reembolso antes del lanzamiento de la terapia.
Infraestructura de análisis de mercados emergentes
El cribado poblacional en Asia Pacífico, Oriente Medio, África y Latinoamérica ofrece una oportunidad a largo plazo para plataformas de pruebas escalables. Los gobiernos están ampliando la concienciación sobre el cáncer, la cobertura de seguros y la infraestructura de diagnóstico, pero muchos programas aún carecen de laboratorios, sistemas de imagen, unidades de endoscopia y personal capacitado suficientes. Los proveedores pueden invertir en automatización asequible, diagnóstico por imagen móvil, centros regionales de patología y contratos de servicios público-privados. Los modelos más atractivos combinarán equipos, reactivos, capacitación, software y mantenimiento. Su adopción dependerá de la demostración de menores costes de tratamiento posteriores, derivaciones más rápidas y mejoras cuantificables en las tasas de detección precoz.
Novedades recientes
- Diciembre de 2025: Hologic, Inc. anunció que 11 estudios que incluyen la prueba Breast Cancer Index se presentarán en el Simposio de Cáncer de Mama de San Antonio de 2025, ampliando la evidencia clínica en torno a las decisiones de terapia endocrina en el cáncer de mama HR+ en etapa temprana y reforzando el posicionamiento de la compañía en oncología de precisión.
- Noviembre de 2025: Abbott Laboratories anunció un acuerdo definitivo para adquirir Exact Sciences por aproximadamente 21.000 millones de dólares estadounidenses, incorporando Cologuard, Oncotype DX, Oncodetect y Cancerguard a su cartera de diagnósticos de detección de cáncer y oncología de precisión, sujeto a las aprobaciones y las condiciones de cierre habituales.
- Abril de 2025: F. Hoffmann-La Roche Ltd recibió la designación de Dispositivo Innovador por parte de la FDA de EE. UU. para el dispositivo VENTANA TROP2 RxDx, un diagnóstico complementario de patología computacional impulsado por IA destinado a evaluar el tejido del cáncer de pulmón de células no pequeñas y ayudar en la identificación del tratamiento.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -