
がん試験市場:需要・予測 2034
がん検査市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:検査タイプ別(臨床検査、遺伝子検査、画像診断、内視鏡検査、生検、その他)、用途別(乳がん、大腸がん、子宮頸がん、肺がん、前立腺がん、皮膚がん、血液がん、卵巣がん、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00019704
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 14, 2026


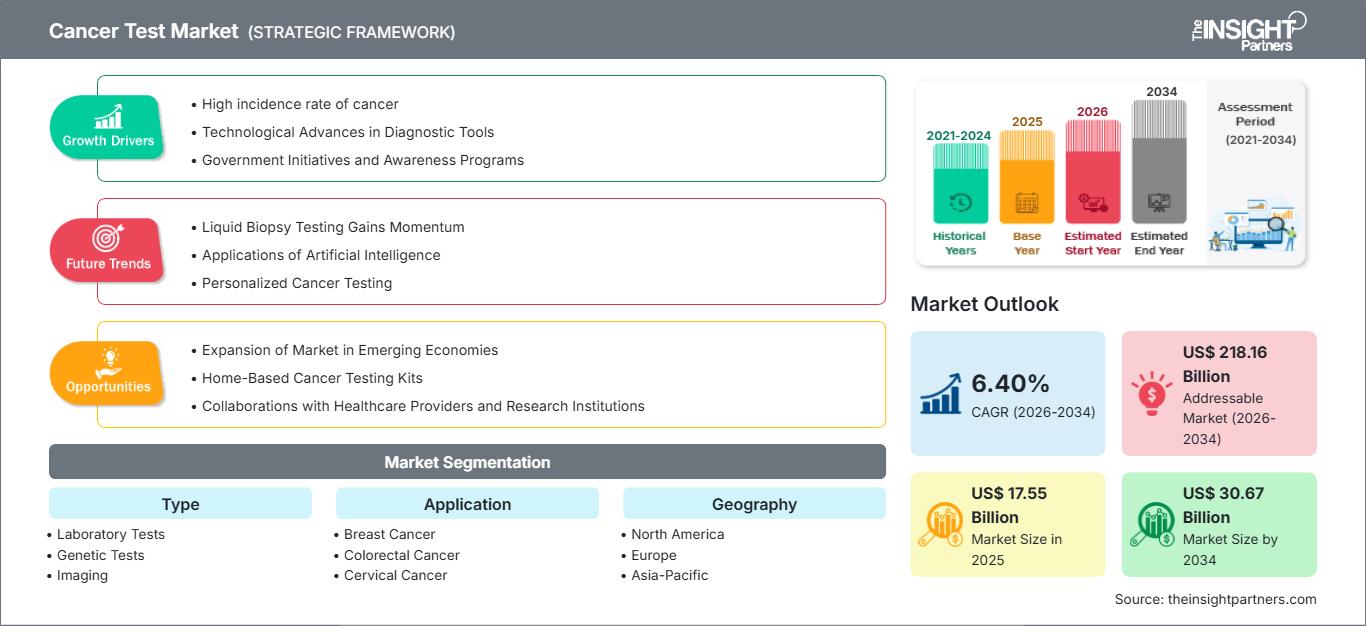
2025年の市場規模
175億5000 万米ドル
基準年値
2034年の予測
306億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.40 %
成長率
対象市場
2181億6000 万米ドル
(2026年~2034年)
がん検査市場は、2025年の175億5000万米ドルから2034年には306億7000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.40%となる見込みです。この成長は、乳がん、大腸がん、子宮頸がん、肺がん、前立腺がん、皮膚がん、血液がん、卵巣がん、その他の腫瘍学分野における、臨床検査、遺伝子検査、画像診断、内視鏡検査、生検などの利用増加によって牽引されています。
北米におけるがん検査市場の規模は、組織的なスクリーニング、分子診断の高い普及率、およびエビデンスに基づいた腫瘍検査に対する保険適用によって拡大しています。この市場は、2026年から2034年にかけて年平均成長率(CAGR)5.9%から6.4%で成長すると予測されており、特に米国では、中央検査機関、がんセンター、および治療決定におけるコンパニオン診断の普及により成長が見込まれています。
がん検査市場の評価と洞察
- 北米は2025年には38~41%のシェアを占め、組織的なスクリーニング、償還制度の充実、精密腫瘍学の導入などを背景に、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%で成長すると予測されている。
- 米国は2025年には北米全体の82~86%を占め、分子生物学研究所やがんセンターの支援を受けて、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%で成長すると予測されている。
- 欧州は2025年には25~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で成長すると予想されており、組織的な診断需要を牽引するのはドイツ、英国、フランスである。
- アジア太平洋地域は2025年には22~25%のシェアを占め、中国、日本、インド、韓国、オーストラリアに牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.1%で成長すると予測されている。
- 最大のセグメントである臨床検査は、2025年には市場シェアの35~39%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- 高成長分野である遺伝子検査は、2025年には市場シェアの15~18%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.2~9.0%で成長すると予測されている。
- 詳細に分析された主要企業:GEヘルスケアテクノロジーズ、アボットラボラトリーズ、F.ホフマン・ラ・ロシュ、キアゲンNV、ベクトン・ディッキンソン・アンド・カンパニー、シーメンスヘルスケアーズAG、ホロジック、フィリップスNV、キヤノンメディカルシステムズコーポレーション、アジレントテクノロジーズ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術面では、市場における採用動向は、後期の確定診断から早期発見、層別化、治療指針の策定へと移行しています。自動化、デジタル病理学、シーケンスパネル、AIベースの画像ソリューションは、解釈手順の削減とスピードの向上により、検査生産に革新をもたらしています。WHOとIARCによると、2022年には推定2,000万件の新規がん診断があり、診断検査を大規模に展開する能力の必要性が浮き彫りになっています。
今後、新興地域では、各国政府が腫瘍学分野のインフラ整備や施設整備、検査ネットワークの構築、スクリーニング機会の拡大を進めるにつれ、成長が見込まれます。アジア太平洋地域と中東地域は、がんセンター、放射線診断能力、そして地域住民向けの教育プログラムに重点を置いています。コンパニオン診断、デジタル病理学、認証に関する規制環境の追い風は、検証済みの検査とワークフローソリューション、そして市販後のエビデンスの両方を有する企業にとって有利に働くでしょう。
がん検査市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 175億5000万米ドル |
| 2034年までの市場規模 | 306億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.40% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
がん検査市場分析
臨床検査室、病院、画像診断センター、腫瘍センターにおける市場は、診断件数の増加、高齢化、スクリーニング基準の拡大に伴い拡大しています。需要は、個々の検査ステップから、画像診断で病変部位を特定し、臨床検査で病期分類を行い、遺伝子検査で標的治療を行うという多段階プロセスへと移行しています。供給は、試薬の入手可能性、スキャナーの設置スケジュール、病理医の確保状況、支払者の判断によって左右されます。
バリューチェーンは、検体採取、病理検査、分子検査、画像診断、報告ソフトウェア、医師によるサポートから構成されます。腫瘍学における意思決定は、タイミング、検体品質、結果の一貫性に依存するため、検査会社は業務の標準化を重視しています。これらの要因は、幅広い検査メニューと自動化機能を備えた検査会社にとって有利に働いています。
診断、画像処理、ライフサイエンスツール分野の企業が腫瘍学ワークフローを中心に集結するにつれ、この分野では競争が激化している。Cancer Test Marketのレポートによると、F. Hoffmann-La Roche Ltd、Abbott Laboratories、QIAGEN NV、Hologic, Inc.、Agilent Technologies, Inc.は分子生物学および病理学の専門知識の構築に取り組んでいる一方、GE HealthCare Technologies Inc.、Siemens Healthineers AG、Koninklijke Philips NV、Canon Medical Systems Corporationは画像処理の規模を競っている。
戦略的なポジショニングにおいて、エビデンス創出、コンパニオン診断との連携、そして既存システムの導入実績の重要性が高まっています。ベクトン・ディッキンソン社は検体調製や細胞診ワークフローを提供していますが、画像診断企業はAIを活用して病変検出精度の向上とワークフローの効率化を図っています。投資の焦点は、精密腫瘍学、リキッドバイオプシーの準備、そして労働力を比例的に増やすことなく大規模な検査を可能にするデジタル病理学エコシステムへとシフトしています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
がん検査市場:戦略的洞察
地域別分析
北米がん検査市場
北米のがん検査市場は、2025年には世界の収益の38~41%を占める最大の市場シェアを獲得し、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%の成長が見込まれています。市場を牽引する要因としては、スクリーニング率の向上、がん治療に対する包括的な保険適用、そして地域における広範な検査機関ネットワークなどが挙げられます。さらに、FDAがコンパニオン診断薬やデジタル病理学の開発を促進する政策も、市場の成長を後押ししています。
臨床での使用は主に乳がん、大腸がん、肺がん、前立腺がんの検出に限られており、これらのがんではスクリーニング規則や治療選択のために診断が必要となるケースが多くあります。北米は地域別収益でトップの地位を占めており、中でも米国が圧倒的なシェアを誇っています。カナダは公的がん検診と州立検査施設を通じて市場に貢献しています。
米国におけるがん検査市場
米国は2025年には北米市場の82~86%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%で成長すると予測されている。市場の厚みは、スクリーニング検査や分子検査などの特定の検査に対するメディケアの償還、民間保険会社による大規模な保険適用、がんセンターの集積などによって支えられている。また、米国は標的がん治療と併用するコンパニオン診断薬の使用をいち早く導入した国の一つでもある。
市場参入企業は、アボット・ラボラトリーズ、F.ホフマン・ラ・ロシュ、ホロジック、GEヘルスケア・テクノロジーズ、シーメンス・ヘルスケア、アジレント・テクノロジーなど、商業、規制、製造インフラの面で確固たる地位を築いています。応用分野のトレンドとしては、乳がん、肺がん、大腸がんの症例でゲノム検査の利用が増加している一方、病期分類や治療モニタリングには画像診断が必要とされています。
欧州がん検査市場
欧州における市場シェアは2025年には25~28%に達し、ドイツを筆頭に2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で拡大すると予測されている。英国では、国のスクリーニング制度と診断センターの能力向上により早期診断が普及しつつあり、償還評価は臨床的価値、所要時間、およびがん治療の意思決定への影響に重点を置くことになるだろう。
ドイツには、高度な検査設備、実施件数の多さ、分子病理学の活用など、いくつかの重要な推進要因があります。フランス、イタリア、スペインはスクリーニングおよび腫瘍学ネットワークを拡大していますが、調達プロセスや償還手続きの長期化に苦慮しており、これが導入プロセスに影響を与える可能性があります。病理学の近代化、デジタル画像処理、コンパニオン診断薬の利用可能性が高まっているヨーロッパでは、需要がより高まるでしょう。
アジア太平洋地域のがん検査市場
2025年時点で、アジア太平洋地域の市場シェアは22~25%であり、2026~2034年には年平均成長率(CAGR)7.4~8.1%で成長すると予測されている。地域別収益では中国が最大となる見込みだ。高度な分子診断および画像診断は日本と韓国が牽引しており、インドとオーストラリアは診断検査施設の普及、スクリーニングプログラム、がん関連施設への投資を通じて貢献している。
政策面では、国の癌対策プログラム、都市部の病院の近代化、保険適用範囲の拡大が推進要因となっている。産業面では、国内でのシーケンスサービスの開発、画像診断装置の国内製造、検査センターチェーンの構築が推進要因となっている。肺癌、乳癌、大腸癌、子宮頸癌、血液癌の診断に対する需要は非常に高い。
中東・アフリカの癌検査市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されており、サウジアラビアが地域需要を牽引する見込みです。アラブ首長国連邦は専門病院や民間の診断センターへの投資を進めており、南アフリカはサハラ以南のアフリカ地域において、病理学および画像診断に基づくがん診断市場として最も発展した国となっています。
インフラ整備、医療ツーリズム、公立病院の近代化への投資が、画像診断、生検、検査サービスの利用を促進している。エネルギー輸出国である湾岸諸国の医療費は、腫瘍センターの建設や病院のデジタル化に向けられている一方、中東・アフリカのその他の地域では、援助資金、民間検査機関、国境を越えた紹介などを活用した緩やかな適応が見られる。
セグメンテーション分析
タイプ
検査室や病院が従来の病理検査と画像診断、分子検査、内視鏡検査を組み合わせるようになるにつれ、このタイプの検査は2026年から2034年の間に年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。がん検査市場の範囲は、臨床医が連携した腫瘍治療経路の中で診断の確定、病期分類、バイオマーカー分析、治療モニタリングを必要とするにつれて拡大しています。
- 臨床検査は依然として最大の検査カテゴリーであり、血液化学検査、細胞診、免疫測定法、腫瘍マーカー、およびがん治療の前、治療中、治療後に使用される病理学関連のワークフローによって支えられている。
- 遺伝子検査は、治療法の選択、遺伝的リスクの評価、再発のモニタリングが、分子シグネチャ、シーケンスパネル、および検証済みのバイオマーカーの解釈にますます依存するようになっているため、戦略的に重要である。
- 画像診断は、スクリーニング、解剖学的局在の特定、病期分類、および治療効果判定を支援するため、スキャナーの利用可能性と放射線科の生産性は、腫瘍治療経路の効率性にとって極めて重要である。
- 内視鏡検査は、消化器系および呼吸器系の癌の発見に不可欠であり、特に視覚的検査、ガイド下生検、病変の特徴付けを1回の処置で行う必要がある場合には重要である。
- 生検は多くの癌において依然として決定的な診断ステップであり、組織の適切性、病理学的品質、バイオマーカー検査を治療適格性および臨床的意思決定に結びつけるものである。
応用
高頻度発生がんに対するスクリーニング投資の増加と、低頻度発生がんにおける分子検査の重要性の高まりに伴い、2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。普及率はがんの種類によって異なりますが、主要なアプリケーションはすべて、早期診断、リスクベースのプロトコル、および標的療法の利用拡大の影響を受けています。
- 乳がんは、マンモグラフィー、生検、ホルモン受容体検査、ゲノム解析、およびスクリーニングと治療計画の経路全体にわたる監視プロトコルを通じて、持続的な検査需要を生み出している。
- 大腸がんの診断には、便検査、大腸内視鏡検査、生検、分子プロファイリングなどの手法が有効であり、より多くの国が組織的なスクリーニングの対象範囲とフォローアップ体制を拡大するにつれて、これらの手法への需要が高まっている。
- 子宮頸がんの検査は、特に女性に対する予防および早期発見プログラムを優先する国々において、HPVスクリーニング、細胞診、コルポスコピー、および生検によって構成されている。
- 肺がんの診断には、画像診断、組織生検、液体生検、分子プロファイリングが必要であり、最も複雑で戦略的に重要な腫瘍検査経路の一つとなっている。
- 前立腺がんの需要は、PSA検査、MRI、生検、およびゲノムリスクツールによって支えられており、これらは患者の層別化を改善し、不必要な介入を減らす。
- 皮膚がんの検査は、皮膚科医による診察、生検、病理組織学的検査、進行症例に対する画像診断に依存しており、高齢者や紫外線への曝露量が多い人々において需要が高まっている。
- 血液がんの検査には、臨床検査パネル、フローサイトメトリー、細胞遺伝学、シーケンス解析、微小残存病変のモニタリングなどが必要であり、治療サイクル全体を通して繰り返し検査を行う必要がある。
- 卵巣がんの検査は、画像診断、バイオマーカー検査、病理検査、遺伝子検査を組み合わせたものであり、特に遺伝的リスク評価が治療方針や家族スクリーニングの決定に影響を与える場合に重要となる。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
乳癌 |
高い |
ゲノムガイダンス |
成熟した |
|
大腸がん |
高い |
便検査 |
スケーリング |
|
子宮頸がん |
中くらい |
HPV検査 |
スケーリング |
|
肺癌 |
高い |
液体生検 |
スケーリング |
|
前立腺がん |
中くらい |
MRIトリアージ |
スケーリング |
|
皮膚がん |
中くらい |
デジタル皮膚鏡検査 |
新興 |
|
血液がん |
高い |
MRDモニタリング |
スケーリング |
|
卵巣がん |
中くらい |
遺伝的リスク |
新興 |
|
その他 |
低い |
ニッチパネル |
新興 |
がん検査市場の成長要因と影響分析
スクリーニングおよび早期発見経路の拡大
組織的なスクリーニングは、症状が現れる前に予測可能な診断量を生み出すため、依然として主要な推進力となっています。乳がん、大腸がん、子宮頸がん、肺がん、前立腺がんの経路は、国のガイドライン、支払者による補償、および品質指標とますます密接に結びついています。WHOは、2024年にがんが約1,000万人の死亡原因となったと報告しており、早期発見インフラの公衆衛生上の根拠を強調しています。サプライヤーにとっての影響は、ハイスループットアッセイ、画像システム、内視鏡検査能力、および生検ワークフローに対する需要の増加です。検査によって進行期診断が減少すれば医療システムは恩恵を受けますが、その普及はフォローアップ能力に依存します。したがって、スクリーニングの拡大は、競争を単独製品から、アウトリーチ、検査、報告、紹介、および長期的な監視を大規模に管理できる統合サービスモデルへとシフトさせています。
精密腫瘍学の日常診療への統合
標的療法の普及により、バイオマーカー、コンパニオン診断、腫瘍プロファイリングの商業的重要性が高まっています。腫瘍医は治療開始前にゲノム検査、免疫組織化学検査、分子検査の結果をますます必要としており、診断は治療適格性の判断基準となっています。この影響は検査室の投資優先順位にも表れており、シーケンス能力、組織管理、デジタル病理学が中核的な運用要件になりつつあります。ロシュが非小細胞肺癌におけるAI駆動型計算病理コンパニオン診断でFDAブレークスルーデバイス指定を受けたことは、検査解釈がアルゴリズム支援による精密化へと向かっていることを示しています。臨床的妥当性、償還対応、ワークフローとの互換性を実証できるベンダーは、診断、治療モニタリング、再発評価における繰り返し検査の需要を取り込む上で有利な立場にあります。
労働力と事業継続期間の制約による自動化圧力
がん診断は、熟練した放射線科医、病理医、分子生物学者、臨床検査技師に依存していますが、多くのシステムでは人材不足と症例数の増加に直面しています。自動化は、手動によるスライドレビューの削減、サンプル追跡の改善、染色の標準化、画像解析の高速化によって、このボトルネックに直接対処します。市場への影響としては、統合機器、臨床検査情報システム、デジタル病理プラットフォーム、AI対応画像処理ソフトウェアへの調達関心の高まりが挙げられます。Hologic社は、RSNA 2025で発表されたAI対応マンモグラフィに関するエビデンスが、高い検出感度を維持しながら放射線科医のワークフローを効率化することに焦点を当てていると報告しました。診断件数が増加するにつれて、自動化は機器コストだけでなく、ワークフロー全体の生産性を重視した購買決定へとシフトしています。
がん検査市場の将来動向
AIを活用したマルチモーダル解釈
AIは、病理スライド、放射線画像、分子プロファイル、臨床履歴を意思決定支援モデルに統合する形で、ますます活用されるようになるでしょう。がん検査市場のトレンドは、アルゴリズムを単独で使用する方式から、診断、病期分類、治療反応における不確実性を低減するマルチモーダルな解釈へと移行していくと考えられます。この移行には、検証済みのデータセット、説明可能な出力、サイバーセキュリティ対策、臨床医による監督が不可欠です。導入は、画像データやバイオマーカーデータが豊富な乳がん、肺がん、大腸がんなどの症例数の多いがんから始まると予想されます。スキャナーへのアクセス、検査室との接続性、規制に関する経験を持つベンダーは、ポイントソリューションではなく、統合された腫瘍学インテリジェンスを商品化できる立場に立つでしょう。
分散型分子アクセス
分子検査は、検査結果が出るまでの時間が治療の質を測る指標となるにつれ、地域の中核病院や大規模な外来腫瘍ネットワークへと徐々に移行していくでしょう。複雑な検査パネルには中央検査機関が引き続き不可欠ですが、分散型プラットフォームは、より迅速なトリアージ、リフレックス検査、モニタリングをサポートできます。この傾向は、モジュール式シーケンス、自動サンプル調製、クラウドレポート、品質保証サービスに恩恵をもたらすと考えられます。新興市場では、中央検査機関が検査方法を検証し、地域の施設が選択された検査を処理するハブアンドスポークモデルが採用される可能性があります。商業的な意味合いとしては、分散した検査環境全体で一貫性を維持するためのトレーニング、管理、情報処理、サービス契約に対する需要が拡大することが挙げられます。
がん検査市場の機会
コンパニオン診断パートナーシップ
医薬品開発パイプラインは、診断薬ベンダーが治療適格患者を特定する検査を共同開発する明確な機会を生み出しています。がん検査市場の予測では、アッセイ開発者が早期に治験、規制当局への申請、支払者向けエビデンスパッケージと連携することで、より大きな価値が創造されることが示されています。企業は、バイオマーカーで定義された腫瘍セグメントをサポートする病理プラットフォーム、遺伝子パネル、AIベースのスコアリングシステムに投資することができます。この機会は大手メーカーに限ったものではなく、専門ラボが検証、実世界エビデンス、地域における検査展開で提携することができます。成功裏に実行するには、治療開始前にサンプルへのアクセス、臨床試験の調整、分析の検証、償還計画が必要です。
新興市場スクリーニングインフラストラクチャ
アジア太平洋地域、中東、アフリカ、ラテンアメリカにおける集団検診は、拡張可能な検査プラットフォームにとって長期的な機会を提供する。各国政府はがんに対する意識向上、保険適用範囲の拡大、診断インフラの整備を進めているが、多くのプログラムでは依然として十分な検査室、画像診断システム、内視鏡ユニット、訓練を受けた人材が不足している。サプライヤーは、手頃な価格の自動化、モバイル画像診断、地域病理ハブ、官民連携サービス契約に投資することができる。最も魅力的なモデルは、機器、試薬、トレーニング、ソフトウェア、メンテナンスを組み合わせたものとなるだろう。導入の成否は、下流治療費の削減、紹介の迅速化、早期発見率の測定可能な改善を実証できるかどうかにかかっている。
最近の動向
- 2025年12月:Hologic社は、乳がん指数検査を用いた11件の研究が2025年サンアントニオ乳がんシンポジウムで発表されることを発表しました。これにより、早期HR陽性乳がんにおける内分泌療法に関する臨床的エビデンスが拡大し、同社の精密腫瘍学における地位が強化されます。
- 2025年11月:アボット・ラボラトリーズは、承認および慣習的な完了条件を満たすことを前提として、Exact Sciencesを約210億米ドルで買収する最終合意を発表した。これにより、Cologuard、Oncotype DX、Oncodetect、Cancerguardが同社の癌スクリーニングおよび精密腫瘍診断ポートフォリオに加わることになる。
- 2025年4月:F.ホフマン・ラ・ロシュ社は、非小細胞肺がん組織を評価し、治療法の特定を支援することを目的としたAI駆動型計算病理コンパニオン診断装置であるVENTANA TROP2 RxDxデバイスについて、米国FDAのブレークスルーデバイス指定を取得しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -