
Mercato dei test di cancro: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei test per il cancro (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di test (test di laboratorio, test genetici, diagnostica per immagini, endoscopia, biopsia, altri); applicazione (cancro al seno, cancro del colon-retto, cancro della cervice uterina, cancro ai polmoni, cancro alla prostata, cancro della pelle, tumori del sangue, cancro alle ovaie, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019704
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 14, 2026


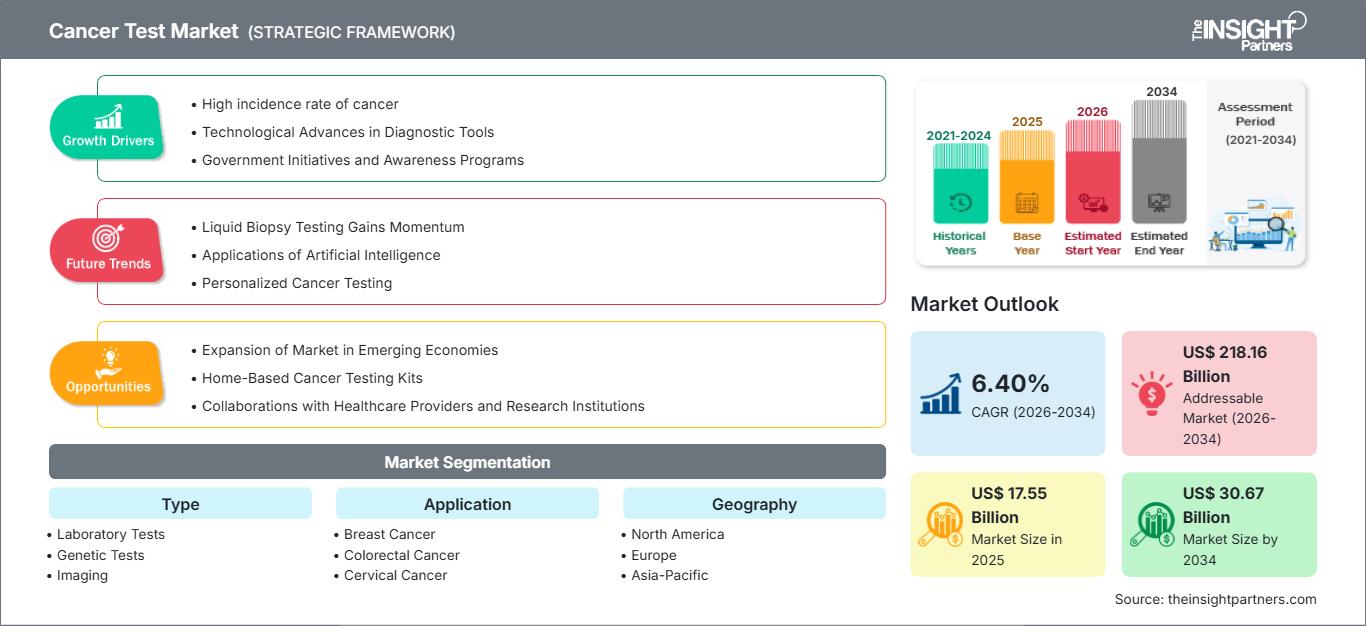
Dimensioni del mercato nel 2025
17,55 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
30,67 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,40 %
Tasso di crescita
Mercato di riferimento
218,16 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei test per il cancro crescerà da 17,55 miliardi di dollari nel 2025 a 30,67 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,40% nel periodo 2026-2034. Questa crescita è stata trainata dal crescente utilizzo di test di laboratorio, test genetici, diagnostica per immagini, endoscopia e biopsie per il cancro al seno, al colon-retto, alla cervice uterina, al polmone, alla prostata, alla pelle, al sangue, alle ovaie e altre applicazioni oncologiche.
In Nord America, la crescita del mercato dei test oncologici è stata favorita da programmi di screening organizzati, un'elevata diffusione della diagnostica molecolare e la copertura assicurativa dei test oncologici basati sull'evidenza. Si prevede che questo mercato crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 5,9% e il 6,4% dal 2026 al 2034, con gli Stati Uniti che registreranno una crescita trainata dai laboratori di riferimento centralizzati, dai centri oncologici e dalla diagnostica di accompagnamento nel processo decisionale terapeutico.
Analisi e approfondimenti sul mercato dei test per il cancro
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 38% e il 41% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,9-6,4% tra il 2026 e il 2034, grazie allo screening organizzato, alla solidità dei rimborsi e all'adozione dell'oncologia di precisione.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,3% tra il 2026 e il 2034, grazie al supporto dei laboratori di biologia molecolare e dei centri oncologici.
- Nel 2025 l'Europa deteneva una quota di mercato del 25-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% tra il 2026 e il 2034, con Germania, Regno Unito e Francia in testa alla domanda di diagnostica organizzata.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,1% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello delle analisi di laboratorio, deteneva una quota di mercato del 35-39% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,8% e il 6,4% nel periodo 2026-2034.
- Nel 2025, il segmento dei test genetici ad alta crescita deteneva una quota di mercato del 15-18% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e il 9,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : GE HealthCare Technologies Inc., Abbott Laboratories, F. Hoffmann-La Roche Ltd, QIAGEN NV, Becton, Dickinson and Company, Siemens Healthineers AG, Hologic, Inc., Koninklijke Philips NV, Canon Medical Systems Corporation, Agilent Technologies, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
In termini di tecnologia, le tendenze di adozione si sono spostate dalla conferma tardiva sul mercato verso la diagnosi precoce, la stratificazione e la guida al trattamento. L'automazione, la patologia digitale, i pannelli di sequenziamento e le soluzioni di imaging basate sull'intelligenza artificiale stanno rivoluzionando la produzione di test grazie alla riduzione delle fasi interpretative e all'aumento della velocità. Secondo l'OMS e l'IARC, nel 2022 si sono registrate circa 20 milioni di nuove diagnosi di cancro, il che evidenzia la necessità di ampliare la capacità di effettuare test diagnostici.
Si prevede una crescita futura nelle aree geografiche emergenti, grazie allo sviluppo di infrastrutture e strutture oncologiche, reti di laboratori e all'aumento della disponibilità di screening da parte dei governi. Le regioni dell'Asia-Pacifico e del Medio Oriente si concentrano sui centri oncologici, sulle capacità radiologiche e sui programmi di educazione a livello di popolazione. Il contesto normativo favorevole in materia di diagnostica di accompagnamento, patologia digitale e accreditamento andrà a vantaggio delle aziende che offrono soluzioni di test e flussi di lavoro validati, oltre a dati post-commercializzazione.
Ambito del rapporto sul mercato dei test per il cancro
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 17,55 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 30,67 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,40% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei test per il cancro
Il mercato dei laboratori clinici, degli ospedali, dei centri di diagnostica per immagini e dei centri oncologici è in espansione a causa dell'aumento delle diagnosi, dell'invecchiamento della popolazione e dell'ampliamento dei criteri di screening. Si sta assistendo a un passaggio da singole fasi di test a un processo a più fasi in cui la diagnostica per immagini individua la lesione, gli esami di laboratorio aiutano a stadiare la malattia e i test genetici aiutano a fornire un trattamento mirato. L'offerta è influenzata dalla disponibilità dei reagenti, dai tempi di installazione degli scanner, dalla disponibilità dei patologi e dalla valutazione del costo da parte degli enti pagatori.
La catena del valore comprende l'acquisizione dei campioni, le analisi patologiche, le analisi molecolari, la lettura delle immagini, il software di refertazione e l'assistenza al medico. Le aziende di analisi stanno puntando sulla standardizzazione operativa, poiché in oncologia il processo decisionale si basa su tempistiche, qualità dei campioni e coerenza dei risultati. Questi fattori favoriscono le aziende di analisi che offrono un'ampia gamma di servizi e capacità di automazione.
Nel settore si sta intensificando la concorrenza, con aziende provenienti dai settori della diagnostica, dell'imaging e degli strumenti per le scienze biologiche che si uniscono attorno ai flussi di lavoro oncologici. Secondo il rapporto Cancer Test Market, F. Hoffmann-La Roche Ltd, Abbott Laboratories, QIAGEN NV, Hologic, Inc. e Agilent Technologies, Inc. stanno lavorando per sviluppare competenze in ambito molecolare e patologico, mentre GE HealthCare Technologies Inc., Siemens Healthineers AG, Koninklijke Philips NV e Canon Medical Systems Corporation competono puntando sulla scalabilità dell'imaging.
La generazione di evidenze, le collaborazioni diagnostiche complementari e la base installata stanno diventando sempre più importanti per il posizionamento strategico. Mentre Becton, Dickinson and Company offre soluzioni per la preparazione dei campioni e flussi di lavoro citologici, le aziende di imaging stanno sfruttando l'intelligenza artificiale per migliorare il rilevamento delle lesioni e rendere i flussi di lavoro più efficienti. L'attenzione degli investimenti si sta spostando verso l'oncologia di precisione, la preparazione alla biopsia liquida e l'ecosistema di patologia digitale, che consente di effettuare test su larga scala senza aumentare proporzionalmente la forza lavoro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei test per il cancro: approfondimenti strategici
Approfondimenti regionali
Mercato dei test per il cancro in Nord America
Nel 2025, il mercato nordamericano dei test per il cancro deteneva la quota maggiore del fatturato globale, pari al 38-41%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,9-6,4% nel periodo 2026-2034. Tra i fattori trainanti del mercato figurano l'elevato tasso di screening, la copertura assicurativa completa per l'oncologia e l'ampia rete di laboratori di riferimento nella regione. Inoltre, le politiche della FDA a sostegno dello sviluppo della diagnostica di accompagnamento e della patologia digitale rappresentano un ulteriore vantaggio.
L'utilizzo clinico è principalmente limitato alla diagnosi di tumori al seno, al colon-retto, al polmone e alla prostata, ambiti in cui la diagnosi è spesso necessaria a causa delle regole di screening e della selezione del trattamento. Il Nord America detiene una posizione di leadership in termini di fatturato regionale, con gli Stati Uniti in testa. Il Canada contribuisce al mercato attraverso i suoi programmi pubblici di screening oncologico e le strutture di laboratorio provinciali.
Mercato statunitense dei test per il cancro
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si stima che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,3% tra il 2026 e il 2034. La solidità del mercato è garantita dal rimborso Medicare per test specifici come screening e test molecolari, da una significativa copertura da parte di assicuratori privati e dalla concentrazione di centri oncologici. Il Paese è stato inoltre tra i primi ad adottare l'uso della diagnostica di accompagnamento in combinazione con trattamenti oncologici mirati.
Gli operatori di mercato hanno consolidato la propria presenza in termini di infrastrutture commerciali, normative e produttive, tra cui Abbott Laboratories, F. Hoffmann-La Roche Ltd, Hologic, Inc., GE HealthCare Technologies Inc., Siemens Healthineers AG e Agilent Technologies, Inc. Le tendenze applicative includono un utilizzo crescente di test genomici per i casi di tumore al seno, al polmone e al colon-retto, mentre l'imaging è necessario per la stadiazione e il monitoraggio della terapia.
Mercato europeo dei test per il cancro
Nel 2025 la quota di mercato in Europa si attestava tra il 25% e il 28% e si prevede che crescerà con un CAGR del 5,5%-6,0% tra il 2026 e il 2034, trainata dalla Germania. Nel Regno Unito, la diagnosi precoce sta diventando più comune grazie ai percorsi di screening nazionali e alla capacità dei centri diagnostici, e le valutazioni per il rimborso si concentreranno sul valore clinico, sui tempi di risposta e sull'impatto sulle decisioni terapeutiche in ambito oncologico.
La Germania può contare su alcuni fattori chiave, tra cui laboratori all'avanguardia, un elevato volume di procedure eseguite e l'utilizzo della patologia molecolare. Francia, Italia e Spagna hanno ampliato le proprie reti di screening e oncologiche, ma si trovano ad affrontare lunghe procedure di approvvigionamento e rimborso, che potrebbero rallentarne l'implementazione. La domanda in Europa sarà maggiore, soprattutto dove si registrano modernizzazione dei laboratori di patologia, diagnostica per immagini digitale e disponibilità di diagnostica di accompagnamento.
Mercato dei test oncologici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 22-25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,1% nel periodo 2026-2034, con la Cina che rappresenterà la maggior parte dei ricavi regionali. Il settore della diagnostica molecolare e dell'imaging di alta gamma è trainato da Giappone e Corea del Sud, mentre India e Australia contribuiscono con la proliferazione di laboratori diagnostici, programmi di screening e investimenti in strutture oncologiche.
I fattori trainanti a livello politico sono i programmi nazionali per la lotta contro il cancro, l'ammodernamento degli ospedali urbani e l'ampliamento della copertura diagnostica da parte delle assicurazioni. I fattori trainanti a livello industriale sono lo sviluppo di servizi di sequenziamento a livello nazionale, la produzione locale di apparecchiature per la diagnostica per immagini e lo sviluppo di reti di laboratori di riferimento. La domanda è molto elevata per la diagnostica di tumori al polmone, al seno, al colon-retto, alla cervice uterina e del sangue.
Mercato dei test oncologici in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,8% e il 7,4% nel periodo 2026-2034, con l'Arabia Saudita a guidare la domanda regionale. Gli Emirati Arabi Uniti stanno investendo in ospedali specializzati e centri diagnostici privati, mentre il Sudafrica rimane il mercato sub-sahariano più sviluppato per la patologia e la diagnosi oncologica basata sull'imaging.
Gli investimenti in infrastrutture, turismo medico e ammodernamento degli ospedali pubblici stanno incentivando l'utilizzo di servizi di diagnostica per immagini, biopsie e analisi di laboratorio. La spesa sanitaria delle economie del Golfo esportatrici di energia si sta orientando verso la costruzione di centri oncologici e la digitalizzazione degli ospedali, mentre nel resto del Medio Oriente e Africa si assiste a un lento adattamento, basato su finanziamenti da parte di donatori, laboratori privati e trasferimenti transfrontalieri di pazienti.
Analisi di segmentazione
Tipo
Si prevede che questo settore crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,1% e il 6,7% nel periodo 2026-2034, grazie all'integrazione della patologia convenzionale con tecniche di imaging, test molecolari e valutazioni endoscopiche da parte di laboratori e ospedali. Il mercato dei test oncologici si sta espandendo in quanto i medici richiedono conferma diagnostica, stadiazione, analisi dei biomarcatori e monitoraggio del trattamento all'interno di percorsi oncologici coordinati.
- Gli esami di laboratorio rimangono la categoria di test più ampia, supportati da analisi chimiche del sangue, citologia, test immunologici, marcatori tumorali e flussi di lavoro collegati all'anatomia patologica, utilizzati prima, durante e dopo il trattamento del cancro.
- I test genetici rivestono un'importanza strategica poiché la selezione della terapia, la valutazione del rischio ereditario e il monitoraggio delle recidive dipendono sempre più da profili molecolari, pannelli di sequenziamento e interpretazione validata di biomarcatori.
- Le tecniche di imaging supportano lo screening, la localizzazione anatomica, la stadiazione e la valutazione della risposta, rendendo la disponibilità degli scanner e la produttività del reparto di radiologia elementi centrali per l'efficienza del percorso oncologico.
- L'endoscopia è fondamentale per la diagnosi dei tumori gastrointestinali e respiratori, soprattutto quando è necessario effettuare un'unica procedura che includa ispezione visiva, prelievo guidato e caratterizzazione delle lesioni.
- La biopsia rimane il passaggio diagnostico definitivo per molti tumori, collegando l'adeguatezza del tessuto, la qualità dell'esame istologico e i test dei biomarcatori all'idoneità al trattamento e al processo decisionale clinico.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) compreso tra il 6,2% e il 6,8% nel periodo 2026-2034, in quanto i tumori ad alta incidenza attraggono investimenti nello screening e i tumori a bassa incidenza acquisiscono maggiore rilevanza per i test molecolari. L'adozione varia a seconda del tipo di tumore, ma tutte le principali applicazioni sono influenzate dalla diagnosi precoce, dai protocolli basati sul rischio e dal crescente utilizzo della terapia mirata.
- Il tumore al seno genera una domanda costante di test diagnostici, tra cui mammografia, biopsia, test dei recettori ormonali, analisi genomiche e protocolli di sorveglianza, lungo tutto il percorso di screening e pianificazione del trattamento.
- La diagnosi del cancro del colon-retto si avvale di test basati sulle feci, colonscopia, biopsia e profilazione molecolare, e la domanda è in aumento man mano che sempre più paesi ampliano i criteri di ammissibilità allo screening organizzato e la capacità di follow-up.
- La diagnosi del tumore cervicale è influenzata dallo screening per l'HPV, dalla citologia, dalla colposcopia e dalla biopsia, soprattutto nei paesi che danno priorità ai programmi di prevenzione e diagnosi precoce per le donne.
- Il tumore al polmone richiede diagnostica per immagini, biopsia tissutale, biopsia liquida e profilazione molecolare, il che lo rende uno dei percorsi diagnostici oncologici più complessi e strategicamente importanti.
- La domanda di servizi per la diagnosi del tumore alla prostata è supportata da test PSA, risonanza magnetica, biopsia e strumenti di valutazione del rischio genomico che migliorano la stratificazione dei pazienti e riducono gli interventi non necessari.
- La diagnosi del cancro della pelle si basa su valutazione dermatologica, biopsia, esame istopatologico e, per i casi avanzati, su diagnostica per immagini, con una crescente domanda dovuta all'invecchiamento della popolazione e all'elevata esposizione ai raggi ultravioletti.
- La diagnosi di tumore del sangue richiede analisi di laboratorio, citometria a flusso, citogenetica, sequenziamento e monitoraggio della malattia minima residua, a supporto di volumi di test ricorrenti durante i cicli di trattamento.
- La diagnosi del tumore ovarico combina tecniche di imaging, analisi dei biomarcatori, esami istopatologici e test genetici, soprattutto quando la valutazione del rischio ereditario influenza le decisioni relative al trattamento e allo screening familiare.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Tumore al seno |
Alto |
Guida genomica |
Maturo |
|
Cancro del colon-retto |
Alto |
Analisi delle feci |
Scalatura |
|
cancro cervicale |
Mezzo |
Test HPV |
Scalatura |
|
cancro ai polmoni |
Alto |
Biopsia liquida |
Scalatura |
|
cancro alla prostata |
Mezzo |
Triage tramite risonanza magnetica |
Scalatura |
|
cancro della pelle |
Mezzo |
Dermoscopia digitale |
Emergenti |
|
cancro del sangue |
Alto |
Monitoraggio MRD |
Scalatura |
|
cancro ovarico |
Mezzo |
Rischio ereditario |
Emergenti |
|
Altri |
Basso |
Pannelli di nicchia |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei test per il cancro
Ampliamento dei percorsi di screening e diagnosi precoce
Lo screening organizzato rimane un fattore determinante perché consente di ottenere volumi diagnostici prevedibili prima della comparsa dei sintomi. I percorsi diagnostici per il cancro al seno, al colon-retto, alla cervice uterina, al polmone e alla prostata sono sempre più collegati alle linee guida nazionali, alla copertura assicurativa e agli indicatori di qualità. L'OMS ha riportato che il cancro ha causato quasi 10 milioni di decessi nel 2024, sottolineando l'importanza, per la salute pubblica, di un'infrastruttura per la diagnosi precoce. Per i fornitori, l'impatto si traduce in una maggiore domanda di test ad alta produttività, sistemi di imaging, capacità di endoscopia e flussi di lavoro per le biopsie. I sistemi sanitari traggono vantaggio dalla riduzione delle diagnosi in fase avanzata, ma l'adozione dipende dalla capacità di follow-up. L'espansione dello screening sposta quindi la concorrenza dai singoli prodotti verso modelli di servizio integrati in grado di gestire su larga scala attività di sensibilizzazione, test, refertazione, invii e sorveglianza longitudinale.
Integrazione dell'oncologia di precisione nella pratica clinica di routine.
Le terapie mirate hanno accresciuto l'importanza commerciale dei biomarcatori, della diagnostica di accompagnamento e della profilazione tumorale. Gli oncologi richiedono sempre più spesso risultati di test genomici, immunoistochimici e molecolari prima di iniziare la terapia, rendendo la diagnostica un fattore determinante per l'idoneità al trattamento. L'impatto è visibile nelle priorità di investimento dei laboratori, dove la capacità di sequenziamento, la gestione dei tessuti e la patologia digitale stanno diventando requisiti operativi fondamentali. La designazione di "Dispositivo Innovativo" (Breakthrough Device Designation) ottenuta da Roche presso la FDA per un test diagnostico di accompagnamento di patologia computazionale basato sull'intelligenza artificiale nel carcinoma polmonare non a piccole cellule dimostra come l'interpretazione dei test si stia evolvendo verso una precisione supportata da algoritmi. I fornitori che dimostrano validità clinica, idoneità al rimborso e compatibilità con i flussi di lavoro sono in una posizione migliore per intercettare la domanda di test ripetuti in fase di diagnosi, monitoraggio del trattamento e valutazione delle recidive.
Pressione da automazione derivante da vincoli di forza lavoro e di tempi di inattività
La diagnostica oncologica si basa su radiologi, patologi, scienziati molecolari e tecnici di laboratorio altamente qualificati, eppure molti sistemi si trovano ad affrontare carenze di personale e un aumento del volume di casi. L'automazione affronta direttamente questo collo di bottiglia riducendo la revisione manuale dei vetrini, migliorando il tracciamento dei campioni, standardizzando la colorazione e accelerando l'analisi delle immagini. L'impatto sul mercato si traduce in un maggiore interesse per gli acquisti di strumenti integrati, sistemi informativi di laboratorio, piattaforme di patologia digitale e software di imaging supportati dall'intelligenza artificiale. Hologic ha riferito che le evidenze sulla mammografia abilitata dall'IA presentate alla RSNA 2025 si sono concentrate sulla semplificazione dei flussi di lavoro dei radiologi, mantenendo al contempo un'elevata sensibilità di rilevamento. Con l'aumento dei volumi diagnostici, l'automazione sposta le decisioni di acquisto verso la produttività complessiva del flusso di lavoro piuttosto che verso il solo costo delle apparecchiature.
Tendenze future del mercato dei test per il cancro
Interpretazione multimodale potenziata dall'intelligenza artificiale
L'intelligenza artificiale collegherà sempre più vetrini istologici, immagini radiologiche, profili molecolari e anamnesi cliniche in modelli di supporto decisionale. Le tendenze del mercato dei test oncologici si sposteranno dall'utilizzo di algoritmi isolati verso un'interpretazione multimodale che riduca l'incertezza nella diagnosi, nella stadiazione e nella risposta al trattamento. Questo cambiamento richiederà set di dati validati, risultati interpretabili, misure di sicurezza informatica e supervisione clinica. Si prevede che l'adozione inizierà nei tumori ad alta incidenza come il tumore al seno, al polmone e al colon-retto, dove i dati di immagini e biomarcatori sono abbondanti. I fornitori con accesso agli scanner, connettività di laboratorio ed esperienza normativa saranno in grado di commercializzare soluzioni oncologiche integrate piuttosto che soluzioni puntuali.
Accesso molecolare decentralizzato
I test molecolari si sposteranno gradualmente verso gli ospedali regionali e le grandi reti di oncologia ambulatoriale, poiché i tempi di risposta diventeranno un parametro di qualità del trattamento. I laboratori di riferimento centrali rimarranno essenziali per i pannelli complessi, ma le piattaforme decentralizzate potranno supportare una valutazione più rapida, test di approfondimento e monitoraggio. Questa tendenza probabilmente favorirà il sequenziamento modulare, la preparazione automatizzata dei campioni, la reportistica in cloud e i servizi di garanzia della qualità. I mercati emergenti potrebbero adottare modelli hub-and-spoke, in cui i laboratori centrali convalidano i metodi mentre i siti regionali elaborano test selezionati. L'implicazione commerciale è una maggiore domanda di formazione, controlli, informatica e contratti di servizio che mantengano la coerenza tra ambienti di test distribuiti.
Opportunità di mercato per i test oncologici
Partnership per la diagnostica complementare
Le pipeline farmaceutiche creano una chiara opportunità per i fornitori di diagnostica di sviluppare congiuntamente test che identifichino i pazienti idonei alla terapia. Le previsioni del mercato dei test oncologici indicano una maggiore creazione di valore laddove gli sviluppatori di test si allineano precocemente con le sperimentazioni farmacologiche, le richieste di autorizzazione regolatoria e i pacchetti di evidenze per i pagatori. Le aziende possono investire in piattaforme di patologia, pannelli genici e sistemi di punteggio basati sull'intelligenza artificiale che supportano i segmenti oncologici definiti dai biomarcatori. L'opportunità non è limitata ai grandi produttori, poiché i laboratori specializzati possono collaborare alla validazione, all'evidenza del mondo reale e all'implementazione regionale dei test. Un'esecuzione di successo richiede l'accesso ai campioni, il coordinamento delle sperimentazioni cliniche, la validazione analitica e la pianificazione del rimborso prima del lancio della terapia.
Infrastruttura per lo screening dei mercati emergenti
Lo screening di popolazione in Asia Pacifico, Medio Oriente, Africa e America Latina offre un'opportunità a lungo termine per piattaforme di test scalabili. I governi stanno ampliando la sensibilizzazione sul cancro, la copertura assicurativa e le infrastrutture diagnostiche, ma molti programmi mancano ancora di laboratori, sistemi di imaging, unità di endoscopia e personale qualificato a sufficienza. I fornitori possono investire in automazione a prezzi accessibili, imaging mobile, centri regionali di patologia e contratti di servizio pubblico-privati. I modelli più interessanti combineranno apparecchiature, reagenti, formazione, software e manutenzione. L'adozione dipenderà dalla dimostrazione di costi di trattamento inferiori, tempi di invio più rapidi e miglioramenti misurabili nei tassi di diagnosi precoce.
Sviluppi recenti
- Dicembre 2025: Hologic, Inc. ha annunciato che 11 studi che utilizzano il test Breast Cancer Index sarebbero stati presentati al San Antonio Breast Cancer Symposium del 2025, ampliando le evidenze cliniche relative alle decisioni sulla terapia endocrina nel carcinoma mammario HR+ in fase iniziale e rafforzando il posizionamento dell'azienda nell'oncologia di precisione.
- Novembre 2025: Abbott Laboratories ha annunciato un accordo definitivo per l'acquisizione di Exact Sciences per circa 21 miliardi di dollari, aggiungendo Cologuard, Oncotype DX, Oncodetect e Cancerguard al proprio portafoglio di screening oncologico e diagnostica di precisione, subordinatamente alle approvazioni e alle consuete condizioni di chiusura.
- Aprile 2025: F. Hoffmann-La Roche Ltd ha ricevuto dalla FDA statunitense la designazione di "Dispositivo Innovativo" (Breakthrough Device Designation) per il dispositivo VENTANA TROP2 RxDx, un sistema diagnostico di accompagnamento patologico computazionale basato sull'intelligenza artificiale, progettato per valutare il tessuto del carcinoma polmonare non a piccole cellule e supportare l'identificazione del trattamento.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -