
Mercado de endoscopia por cápsula: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de endoscopia capsular y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (cápsula de endoscopia y componentes), formulación (tabletas y cápsulas), aplicación [hemorragia gastrointestinal oscura (OGIB), enfermedad de Crohn, enfermedades del intestino delgado y otras enfermedades], usuarios finales (hospitales, clínicas, centros de investigación y otros usuarios finales) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006873
- Categoría : Ciencias de la vida
- Número de páginas : 178
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
348,14 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
995,85 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
14,04 %
Índice de crecimiento
Mercado potencial
6.397,07 millones de dólares estadounidenses
(2026-2034)
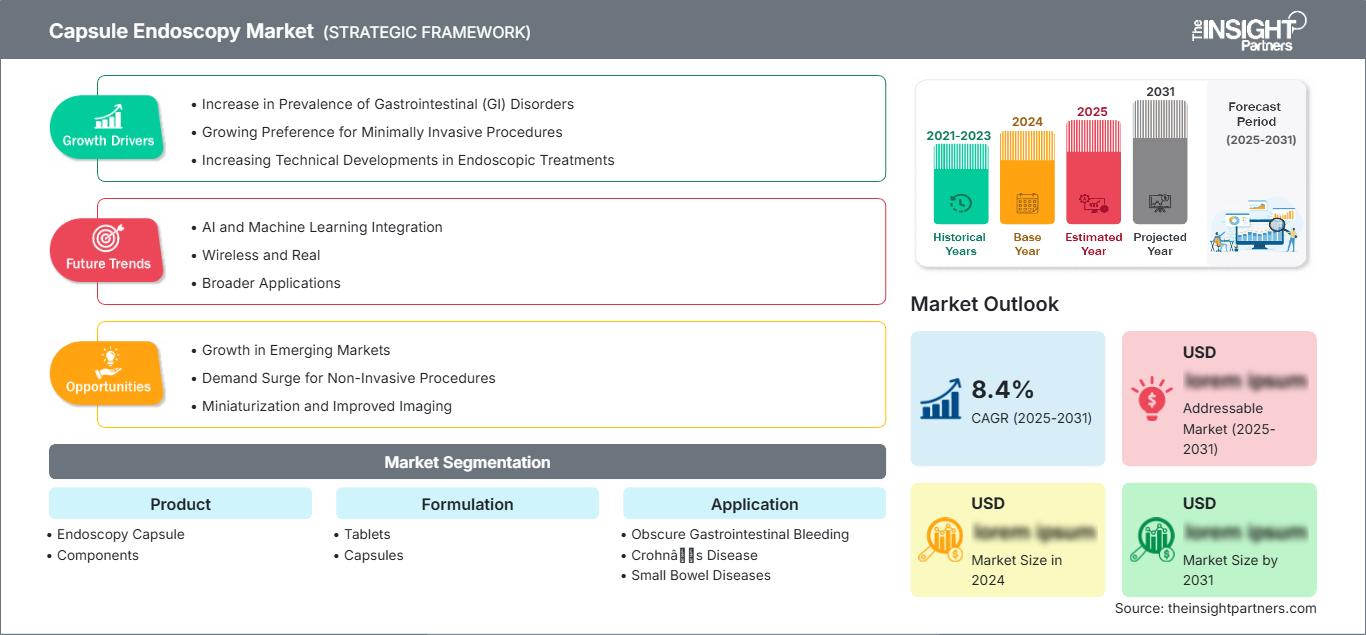
Se prevé que el mercado de la endoscopia capsular crezca de 348,14 millones de dólares estadounidenses en 2025 a 995,85 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 14,04 % durante el período 2026-2034. La demanda está siendo impulsada por un mayor uso de diagnósticos gastrointestinales mínimamente invasivos, una mayor necesidad de visualización del intestino delgado y la continua tendencia hacia procedimientos más amigables para el paciente que reducen la sedación, el tiempo de permanencia en las instalaciones y la carga de recuperación posterior al procedimiento.
En Norteamérica, el mercado de la endoscopia capsular presenta un crecimiento anual compuesto estimado del 13,8 % al 14,5 % entre 2026 y 2034, impulsado por el elevado volumen de procedimientos gastrointestinales y la temprana adopción de flujos de trabajo de diagnóstico remoto. Este crecimiento estructural se ve reforzado por la inversión hospitalaria en programas para enfermedades digestivas, la aceptación por parte de las aseguradoras de las pruebas no invasivas y la disponibilidad de especialistas en Estados Unidos y Canadá.
Evaluación y perspectivas del mercado de la endoscopia capsular
- América del Norte representó entre el 39 % y el 42 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,8 % al 14,5 % durante el período 2026-2034, gracias a la madurez de los diagnósticos gastrointestinales, la amplitud de los sistemas de reembolso y la rápida adopción de procedimientos con cápsula endoscópica que se pueden realizar en el hogar.
- En 2025, Estados Unidos representaba entre el 82 % y el 85 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,9 % al 14,6 % durante el período 2026-2034, impulsado por las redes de gastroenterología especializada y la gestión digital de procedimientos.
- Europa representó una cuota del 26-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,5-13,2% durante el período 2026-2034, con Alemania, el Reino Unido y Francia a la cabeza de la adopción a través de protocolos organizados para enfermedades digestivas.
- La región de Asia-Pacífico acaparó una cuota de mercado del 21-24% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 15,6-16,4% durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India a medida que se amplía el acceso a las pruebas de detección.
- Segmento más grande: Las cápsulas de endoscopia representaron entre el 71 % y el 74 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13,7 % al 14,3 % durante el período 2026-2034 debido a la demanda de procedimientos repetidos.
- Segmento de alto crecimiento: Los componentes representaron una cuota de mercado del 26-29% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15,4-16,1% durante el período 2026-2034, a medida que el software, las grabadoras y los lectores con inteligencia artificial mejoren la rentabilidad del flujo de trabajo.
- Empresas clave analizadas en detalle : RF Co., Ltd.; Chongqing Jinshan Science & Technology (Group) Co., Ltd.; Shangxian Minimal Invasive Inc.; CapsoVision, Inc.; Check-Cap Ltd.; IntroMedic Co., Ltd.; Medtronic plc; Olympus Corporation; AnX Robotica Corp.; Fujifilm Holdings Corporation; Boston Scientific Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
A diferencia de la generación anterior de tecnologías, centradas principalmente en la captura de imágenes y la evaluación médica, las plataformas más recientes se enfocan en un mayor campo de visión, una mayor fiabilidad de la imagen, la transmisión inalámbrica de información y la minimización del uso de hardware externo pesado. Las tendencias de producción están cambiando a medida que los proveedores incorporan óptica, baterías, transmisores, software en la nube y accesorios desechables en sistemas integrados y validados.
Durante el período previsto, la financiación se destinará al desarrollo de redes hospitalarias en países emergentes de Asia, centros ambulatorios de gastroenterología y tecnologías de ingestión con capacidades de telemedicina. Las aprobaciones regulatorias que contemplan la monitorización remota, las aplicaciones pediátricas y el análisis basado en inteligencia artificial facilitarán una mayor aplicación de la tecnología de cápsulas. Existe una mayor concienciación sobre los problemas de salud pública relacionados con el cáncer colorrectal, las enfermedades inflamatorias intestinales y las hemorragias gastrointestinales de origen desconocido, lo que impulsará el volumen de diagnósticos.
Alcance del informe de mercado de endoscopia capsular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 348,14 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 995,85 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 14,04% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la endoscopia capsular
El potencial de crecimiento del mercado de la endoscopia capsular se debe a la demanda de visualizar zonas intestinales difíciles de examinar con la endoscopia digestiva alta o baja tradicional. Esto se observa especialmente en casos de hemorragia gastrointestinal de origen desconocido, tratamiento de la enfermedad de Crohn, evaluación de la anemia por deficiencia de hierro y lesiones del intestino delgado.
La cadena de valor de los proveedores incluye componentes como sensores de microimagen, sistema de baterías, carcasa de la cápsula, receptor, visor de imágenes, sistema de almacenamiento y análisis para médicos. Los fabricantes tienen ahora mayor influencia, ya que la velocidad del examen de imágenes y su clasificación desempeñan un papel fundamental en su uso. El hospital prefiere sistemas con tiempos de procedimiento rápidos, sin necesidad de repetir exámenes y con buena integración con la historia clínica electrónica.
El análisis del mercado de endoscopia capsular indica una estructura competitiva liderada por empresas líderes mundiales en endoscopia y desarrolladores de cápsulas especializadas. Medtronic plc y Olympus Corporation se benefician de sus amplias relaciones con hospitales, mientras que CapsoVision, Inc., IntroMedic Co., Ltd., Chongqing Jinshan Science & Technology (Group) Co., Ltd. y RF Co., Ltd. compiten a través de la arquitectura de imágenes y el diseño de sistemas.
Las estrategias de posicionamiento se están alejando gradualmente de las diferencias basadas en hardware para centrarse en soluciones de accesibilidad, aplicaciones pediátricas, inteligencia artificial y soporte para procedimientos remotos. CapsoVision Inc., Medtronic plc y Olympus Corp. se enfocan en procesos inalámbricos, la expansión del uso de PillCam y la creación de ecosistemas de endoscopia inteligentes, respectivamente. AnX Robotica Corp., Fujifilm Holdings Corporation, Boston Scientific Corp. y Shangxian Minimal Invasive Inc. constituyen la base de la innovación para la industria.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la endoscopia capsular: Perspectivas estratégicas
Perspectivas regionales
Mercado de endoscopia capsular en Norteamérica
América del Norte representó entre el 39 % y el 42 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,8 % al 14,5 % durante el período 2026-2034. La cuota de mercado de la endoscopia capsular en la región refleja la alta capacidad de gastroenterología, la infraestructura hospitalaria avanzada y la cobertura de las aseguradoras para la evaluación del intestino delgado cuando la endoscopia estándar no es concluyente. La adopción también se ve favorecida por las mayores tasas de diagnóstico de la enfermedad inflamatoria intestinal.
La ingestión remota, el uso pediátrico y la innovación en los flujos de trabajo de un solo uso están aumentando la flexibilidad de los procedimientos en Estados Unidos y Canadá. Los hospitales utilizan sistemas de cápsulas para reducir la congestión en las salas de endoscopia, mientras que las clínicas desarrollan modelos de diagnóstico ambulatorio. La región sigue siendo atractiva para los lanzamientos, ya que la claridad regulatoria y la capacitación especializada pueden acelerar la adopción de productos.
Mercado estadounidense de endoscopia capsular
En 2025, Estados Unidos representaba entre el 82 % y el 85 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,9 % al 14,6 % entre 2026 y 2034. La demanda de procedimientos se concentra en grandes clínicas de gastroenterología, hospitales universitarios, redes de cirugía ambulatoria y sistemas integrados de atención médica que gestionan poblaciones con enfermedades digestivas crónicas. La presencia de la empresa es sólida en Medtronic plc, CapsoVision, Inc., Olympus Corporation y Boston Scientific Corporation.
Las tendencias de aplicación van más allá de las hemorragias de origen desconocido e incluyen la vigilancia de la enfermedad de Crohn, la evaluación de la anemia por deficiencia de hierro y la visualización del intestino delgado en pacientes pediátricos. Los usuarios clínicos priorizan la gestión del riesgo de retención de cápsulas, un software de lectura más rápido y un menor número de visitas de pacientes. El mercado estadounidense también se beneficia de la familiaridad con la telemedicina, que facilita los modelos de ingestión domiciliaria cuando los protocolos permiten la supervisión médica y un seguimiento estructurado.
Mercado europeo de endoscopia capsular
Europa representó entre el 26 % y el 29 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,5 % al 13,2 % durante el periodo 2026-2034. Alemania es el país líder debido a la disponibilidad de especialistas, la capacidad de compra de los hospitales y la sólida adopción de protocolos gastrointestinales basados en la evidencia. El Reino Unido está ampliando su uso mediante la gestión de la capacidad en los servicios de enfermedades digestivas del Servicio Nacional de Salud.
Alemania se beneficia de unidades de endoscopia avanzadas y de la experiencia clínica en el uso de la cápsula endoscópica para el intestino delgado. El Reino Unido muestra demanda donde el diagnóstico con cápsula puede ayudar a gestionar las listas de espera y reducir los procedimientos convencionales evitables. Ambos mercados priorizan la rentabilidad, la eficiencia en la lectura y la integración con los sistemas de derivación establecidos.
Francia, Italia y España amplían su alcance mediante redes organizadas de gastroenterología y una mayor atención al manejo de la enfermedad inflamatoria intestinal. Francia prioriza el diagnóstico hospitalario, Italia cuenta con una sólida presencia de centros especializados y España está expandiendo su capacidad de atención ambulatoria de gastroenterología. En toda Europa, la adquisición de equipos sigue basándose en la evidencia, y el reembolso y la alineación con las guías clínicas influyen en el ritmo de adopción.
Mercado de endoscopia capsular en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 21 % y el 24 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 15,6 % al 16,4 % entre 2026 y 2034. China es el país líder, gracias a la fabricación nacional de cápsulas, la expansión hospitalaria y la creciente demanda de diagnósticos digestivos no invasivos. Japón y Corea del Sur contribuyen mediante la adopción de técnicas de imagen avanzadas y el envejecimiento de su población.
India y Australia también están ampliando el acceso a procedimientos médicos, aunque a través de canales diferentes. La oportunidad para India reside en los hospitales privados y los centros de gastroenterología urbanos, mientras que Australia se beneficia de la atención especializada estructurada y las necesidades de atención médica en zonas remotas. La inversión en políticas de modernización hospitalaria, salud digital y concienciación sobre la detección precoz del cáncer impulsa la expansión regional.
Mercado de endoscopia capsular en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 12,6 % durante el periodo 2026-2034. Arabia Saudita lidera el mercado gracias a la inversión en infraestructura hospitalaria y la expansión de la atención especializada en el marco de los programas de transformación sanitaria. Le siguen los Emiratos Árabes Unidos, con hospitales privados de alta gama y servicios de diagnóstico vinculados al turismo médico.
Sudáfrica lidera la adopción en el África subsahariana, mientras que en el resto de Oriente Medio y África la situación sigue siendo desigual debido a las marcadas diferencias en el acceso a especialistas, el reembolso y la asequibilidad de los dispositivos. La capacidad fiscal vinculada a la energía en los países del Golfo apoya la modernización hospitalaria, pero la centralización de la formación y las adquisiciones sigue siendo esencial para una mayor utilización de los diagnósticos gastrointestinales basados en cápsulas.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,0 % al 14,6 % durante el período 2026-2034. El alcance del mercado de endoscopia capsular en todas las categorías de productos se define por la interacción de cápsulas desechables, receptores, software, estaciones de trabajo y componentes de gestión de datos. Los hospitales evalúan cada vez más la rentabilidad de la plataforma completa, incluyendo el tiempo de lectura, la calidad de la imagen, el soporte técnico y el flujo de pacientes.
- La cápsula endoscópica sigue siendo la principal fuente de ingresos porque cada procedimiento requiere una cápsula y la demanda clínica es repetible en casos de hemorragia, enfermedad de Crohn y evaluación del intestino delgado.
- Los componentes son estratégicamente importantes, ya que los receptores, el software, las baterías, los sensores y las herramientas en la nube influyen en la eficiencia del diagnóstico, la dependencia de proveedores, la escalabilidad del flujo de trabajo y el coste total de propiedad.
Formulación
Se prevé que el segmento de formulación crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,2 % al 14,0 % durante el período 2026-2034. La aceptación del producto se ve influenciada por la facilidad de deglución, la comodidad del paciente, la evaluación del riesgo de retención y la confianza del médico en su completa absorción. El diseño de la formulación también afecta al uso pediátrico, la tolerancia en adultos, el envasado y la uniformidad de los procedimientos en hospitales y clínicas.
- Las tabletas representan un concepto de diseño más limitado pero útil, donde los formatos ingeribles compactos favorecen la familiaridad del paciente, la previsibilidad del tránsito intestinal y la posible integración con funciones de diagnóstico o detección.
- Las cápsulas predominan en el uso clínico porque su formato permite la integración de sistemas ópticos, de iluminación, de alimentación, de almacenamiento y de transmisión, al tiempo que resulta adecuado para la mayoría de los procedimientos de diagnóstico en adultos.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,1 % al 14,8 % durante el período 2026-2034. La demanda es mayor en aquellos casos donde la visualización capsular permite resolver problemas que los procedimientos convencionales no pueden abordar con eficacia. Este crecimiento se ve impulsado por la creciente prevalencia de la enfermedad inflamatoria intestinal, la evaluación continua de hemorragias de origen desconocido y la necesidad de una evaluación del intestino delgado más accesible para el paciente.
- La hemorragia gastrointestinal de origen desconocido es una indicación fundamental, ya que la imagen por cápsula ayuda a identificar el origen en el intestino delgado tras una endoscopia superior e inferior negativa.
- El uso de la terapia para la enfermedad de Crohn está aumentando a medida que los médicos buscan evaluación de la mucosa, valoración de la extensión de la enfermedad y apoyo para el seguimiento de pacientes que requieren exploraciones repetidas.
- Las enfermedades del intestino delgado generan una gran demanda en casos de sospecha de tumores, úlceras, lesiones vasculares, complicaciones relacionadas con la enfermedad celíaca y síntomas inexplicables que requieren una visualización intestinal completa.
Usuarios finales
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,9 % al 14,7 % durante el período 2026-2034. Los hospitales siguen siendo el principal canal, pero las clínicas y los centros de investigación están ganando influencia a medida que los flujos de trabajo basados en software reducen la complejidad de los procedimientos. Los usuarios finales evalúan cada vez más la elección de la plataforma en función de la carga de trabajo del personal, el rendimiento diagnóstico, la adecuación del reembolso y la coordinación del seguimiento.
- Los hospitales lideran la adopción de esta tecnología porque gestionan derivaciones gastrointestinales complejas, cuentan con lectores especializados y disponen de la infraestructura necesaria para gestionar el riesgo de retención de cápsulas y las intervenciones de seguimiento.
- Las clínicas están ampliando su capacidad a medida que las consultas ambulatorias de gastroenterología utilizan diagnósticos mediante cápsulas para reducir las molestias a los pacientes, acelerar la evaluación y liberar capacidad de endoscopia convencional.
- Los centros de investigación apoyan la innovación mediante la validación de lectores de IA, protocolos pediátricos, modelos de ingestión remota y el rendimiento diagnóstico comparativo en grupos de pacientes definidos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras, específica) |
Etapa de adopción (emergente/en expansión/madura) |
|
Hemorragia gastrointestinal de origen desconocido |
Alto |
Mapeo de sangrado |
Maduro |
|
Enfermedad de Crohn |
Medio |
Seguimiento de la EII |
Escalada |
|
Enfermedades del intestino delgado |
Alto |
Detección de lesiones |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de la endoscopia capsular
Aumento de la carga de trastornos gastrointestinales
La necesidad de procedimientos para el diagnóstico de afecciones gastrointestinales está aumentando debido a su creciente prevalencia, y los pacientes cuyas afecciones no arrojan resultados con la endoscopia convencional requieren apoyo diagnóstico adicional. Los sistemas basados en cápsulas ofrecen una valiosa solución diagnóstica para hemorragias de origen desconocido, inflamación del intestino delgado y presencia de lesiones, sin necesidad de sedación ni la invasividad que implica el movimiento del endoscopio. El impacto de este mercado en la planificación del flujo de trabajo hospitalario es evidente, ya que los procedimientos basados en cápsulas permiten programar menos quirófanos en comparación con los procedimientos endoscópicos. Esto aumenta la capacidad de atención al paciente y hace que el mercado de la endoscopia con cápsula sea inmune a la escasez de personal. La necesidad recurrente de diagnóstico debido a la cronicidad de los problemas digestivos es importante para el uso repetido de cápsulas.
Transición hacia vías de diagnóstico remotas y ambulatorias.
Existe una presión creciente sobre los profesionales médicos para trasladar procesos adecuados fuera del costoso entorno hospitalario, y esto es posible en la endoscopia capsular, donde se considera una selección adecuada de pacientes. Los modelos de ingesta remota, los receptores compactos y el acceso al análisis a través de la nube eliminan las visitas frecuentes a los centros sin sacrificar la experiencia de los especialistas. El resultado tangible es la reducción de los gastos administrativos para las clínicas y una mayor comodidad para los pacientes que deben acudir a la clínica varias veces para obtener un diagnóstico. La importancia de esta tendencia es especialmente notable en Norteamérica, Australia y las zonas rurales de Europa, donde la distancia física y la falta de disponibilidad dificultan la realización del proceso.
Mejorar la eficiencia de la lectura asistida por IA, el software y las imágenes.
La utilidad clínica de la endoscopia capsular va más allá de la obtención de imágenes, ya que permite una interpretación rápida por parte de los médicos. Gracias a los avances tecnológicos, el futuro se presenta prometedor en términos de un campo de visión más amplio, mayor eficiencia en la captura de imágenes, mayor visibilidad de las lesiones, mejor transmisión de datos y menor número de imágenes mediante la eliminación de redundancias. Este avance resuelve el problema del prolongado tiempo de lectura por parte de los gastroenterólogos, que era uno de los obstáculos para la adopción del procedimiento. La priorización de imágenes basada en IA permitirá identificar imágenes con sospecha de hemorragia, úlceras, pólipos e inflamación, e incrementará la eficiencia de los centros con alto volumen de pacientes. El impacto económico de este desarrollo radica en el cambio de los criterios de adquisición de la endoscopia capsular.
Tendencias futuras del mercado de la endoscopia capsular
Plataformas de interpretación de cápsulas habilitadas por IA
La próxima fase competitiva se centrará en el software que transforma los estudios de cápsula, pasando de largas revisiones de vídeo a flujos de trabajo de diagnóstico estructurados. Las tendencias del mercado de la endoscopia capsular indican que los proveedores esperarán cada vez más filtrado automatizado de imágenes, detección de lesiones sospechosas, puntuación de gravedad e integración con la documentación clínica. Esto no eliminará el criterio médico, pero puede reducir la variabilidad y acortar los tiempos de elaboración de informes. Los proveedores capaces de validar la IA en poblaciones diversas ganarán la confianza de hospitales, organismos reguladores y aseguradoras. Con el tiempo, las plataformas con IA podrían convertirse en un factor diferenciador tan importante como la óptica o la duración de la batería, ya que la principal limitación económica en los programas de cápsula es la capacidad de lectura especializada.
Ampliación de las aplicaciones pediátricas y panentéricas.
El uso en pediatría y el análisis general del sistema digestivo determinarán la dirección del desarrollo de las futuras generaciones de productos. Los pacientes pediátricos requieren procedimientos que prioricen la comodidad y se realicen sin sedación, mientras que los médicos necesitan imágenes de alta calidad para poder realizar un diagnóstico preciso. Además, el desarrollo de la cápsula panentérica parece bastante probable, ya que los médicos necesitan un método menos invasivo para examinar las enfermedades del intestino delgado y el colon. El crecimiento futuro dependerá de las medidas de protección, las técnicas de deglución adecuadas y la evidencia de su utilidad clínica.
Oportunidades de mercado en endoscopia capsular
Programas de ingestión remota para la atención gastrointestinal distribuida
La ingestión remota ofrece una oportunidad práctica para los sistemas de salud que necesitan ampliar el acceso al diagnóstico sin aumentar la capacidad de las salas de endoscopia. Las previsiones del mercado de la endoscopia capsular apuntan a una mayor adopción en aquellos lugares donde los proveedores pueden ofrecer kits para pacientes, protocolos de supervisión virtual, apoyo logístico y carga segura de datos. Los inversores y las empresas de dispositivos deberán centrarse más en colaborar con sistemas de atención médica integrados, hospitales rurales y grupos de gastroenterólogos que utilizan servicios de telemedicina. Para que un negocio tenga éxito, necesitará criterios bien definidos para la selección de pacientes, educación del paciente y un proceso sencillo para la transición a la medicina convencional cuando sea necesario.
Diferenciación basada en software en las compras en clínicas
Las clínicas especializadas ofrecen un creciente campo de oportunidades, ya que los procedimientos con cápsulas pueden realizarse con menos limitaciones de infraestructura que la endoscopia tradicional. Sin embargo, las clínicas requieren sistemas que faciliten la programación, la ingesta, la transmisión, la interpretación y la elaboración de informes. Los proveedores pueden aprovechar esta oportunidad ofreciendo software por suscripción, visores en la nube, flujos de trabajo asistidos por IA y paquetes de servicios, que reducen la complejidad inicial. Esto es especialmente cierto para el seguimiento de la enfermedad de Crohn y la evaluación de hemorragias recurrentes. Las empresas que ayuden a las clínicas a capacitar a su personal y a crear la documentación adecuada para las aseguradoras tendrán mayores tasas de conversión. La oportunidad reside no solo en la venta de dispositivos, sino también en la generación de ingresos recurrentes a través de la plataforma.
Novedades recientes
- Septiembre de 2025: Olympus Corporation lanzó su cartera OLYSENSE CAD/AI en EE. UU. y Europa, presentando aplicaciones de IA basadas en la nube para flujos de trabajo de endoscopia gastrointestinal, incluidas herramientas para la detección de pólipos colorrectales, soporte para la displasia de esófago de Barrett y evaluación de la colitis ulcerosa, reforzando su estrategia de avanzar hacia ecosistemas de endoscopia inteligentes.
- Enero de 2025: CapsoVision, Inc. recibió la aprobación de la FDA de EE. UU. para el uso pediátrico de CapsoCam Plus en pacientes de dos años o más, ampliando su plataforma de endoscopia capsular panorámica de 360 grados a la visualización del intestino delgado adaptada a los niños y reduciendo la dependencia de grabadoras portátiles o equipos adhesivos durante la experiencia de diagnóstico.
- Diciembre de 2024: Medtronic plc anunció la primera ingestión exitosa de un paciente mediante su kit de endoscopia capsular PillCam Genius SB de última generación en el Sistema de Salud de la Universidad de Miami, destacando la gestión simplificada del equipo y la capacidad de completar procedimientos en clínicas, hospitales o entornos de telemedicina domiciliaria.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -