
カプセル内視鏡市場:規模・シェア・予測 2034
カプセル内視鏡市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(内視鏡カプセルおよびコンポーネント)、製剤別(錠剤およびカプセル)、用途別[原因不明の消化管出血(OGIB)、クローン病、小腸疾患、その他の疾患]、エンドユーザー別(病院、診療所、研究センター、その他のエンドユーザー)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006873
- カテゴリー : ライフサイエンス
- ページ数 : 178
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
3億4814 万米ドル
基準年値
2034年の予測
9億 9585 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
14.04 %
成長率
対象市場
63億9707 万米ドル
(2026年~2034年)
カプセル内視鏡市場は、2025年の3億4814万米ドルから2034年には9億9585万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は14.04%となる見込みです。需要は、低侵襲性消化器診断の普及、小腸可視化ニーズの拡大、鎮静剤の使用、施設利用時間、術後回復の負担を軽減する患者に優しい検査法への継続的な移行によって形成されています。
北米におけるカプセル内視鏡市場の規模は、消化器系処置件数の増加と遠隔診断ワークフローの早期導入を背景に、2026年から2034年にかけて年平均成長率(CAGR)13.8~14.5%と予測されています。構造的な成長は、消化器疾患プログラムへの病院の投資、非侵襲的検査経路に対する支払者側の受容、そして米国とカナダ全土における専門医の確保によってさらに強化されています。
カプセル内視鏡市場の評価と洞察
- 北米は2025年には39~42%のシェアを占め、成熟した消化器系診断技術、医療費償還制度の充実、在宅カプセル内視鏡検査の急速な普及に支えられ、2026~2034年には年平均成長率(CAGR)13.8~14.5%で成長すると予測されている。
- 米国は2025年には北米の82~85%を占め、専門の消化器科ネットワークとデジタル処置管理に牽引され、2026年から2034年にかけて年平均成長率(CAGR)13.9~14.6%で成長すると予測されている。
- 2025年には欧州が26~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.5~13.2%で成長すると予測されており、ドイツ、英国、フランスが組織的な消化器疾患診療経路を通じて普及をリードしている。
- アジア太平洋地域は2025年には21~24%のシェアを獲得し、スクリーニングへのアクセス拡大に伴い、中国、日本、韓国、インドを中心に、2026~2034年には年平均成長率(CAGR)15.6~16.4%で成長すると予測されている。
- 最大のセグメントである内視鏡カプセルは、2025年には71~74%の市場シェアを占め、繰り返し実施される処置の需要により、2026~2034年には年平均成長率(CAGR)13.7~14.3%で成長すると予測されている。
- 高成長セグメント:コンポーネントは2025年に26~29%の市場シェアを占め、ソフトウェア、レコーダー、AI対応リーダーによってワークフローの経済性が向上するため、2026~2034年には年平均成長率(CAGR)15.4~16.1%で成長すると予想されています。
- 詳細に分析された主要企業:RF Co., Ltd.、Chongqing Jinshan Science & Technology (Group) Co., Ltd.、Shangxian Minimal Invasive Inc.、CapsoVision, Inc.、Check-Cap Ltd.、IntroMedic Co., Ltd.、Medtronic plc、Olympus Corporation、AnX Robotica Corp.、Fujifilm Holdings Corporation、Boston Scientific Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
従来世代の技術は主に画像取得と医師による評価に重点を置いていましたが、最新のプラットフォームは、広い視野、フレームの信頼性の向上、情報の無線伝送、そして大型外部ハードウェアの使用を最小限に抑えることに重点を置いています。サプライヤーが光学系、バッテリー、送信機、クラウドベースのソフトウェア、使い捨てアクセサリーを統合された検証済みシステムに組み込むにつれて、生産動向も変化しています。
予測期間中、資金はアジアの新興国における病院ネットワーク、外来消化器センター、遠隔医療機能を備えた経口摂取技術の開発に充てられる予定です。遠隔モニタリング、小児への応用、AIによる分析を考慮した規制当局の承認は、カプセル技術の普及を促進するでしょう。大腸がん、炎症性腸疾患、原因不明の消化管出血に関する公衆衛生上の懸念に対する意識の高まりは、診断件数の増加につながります。
カプセル内視鏡市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 3億4814万米ドル |
| 2034年までの市場規模 | 9億9585万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 14.04% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
カプセル内視鏡市場分析
カプセル内視鏡市場の成長可能性は、従来の上部または下部内視鏡検査では検査が困難な腸管領域を可視化したいという需要によって牽引されています。これは、原因不明の消化管出血、クローン病の管理、鉄欠乏性貧血の評価、および小腸病変の症例において特に顕著です。
サプライヤーのバリューチェーンには、マイクロイメージングセンサー、バッテリーシステム、カプセルハウジング、受信機、画像ビューア、ストレージシステム、医師向け分析システムなどのコンポーネントが含まれます。画像検査の速度と分類が利用において重要な役割を果たすため、メーカーの立場は以前よりも強くなっています。病院は、検査時間が短く、再検査が不要で、電子カルテ(EMR)との連携が良好なシステムを好みます。
カプセル内視鏡市場の分析によると、この市場は世界的な内視鏡大手企業とカプセル専門開発企業が主導する競争構造となっている。メドトロニック社とオリンパス社は幅広い病院との関係から恩恵を受けている一方、CapsoVision社、IntroMedic社、重慶金山科技集団有限公司、RF社は画像アーキテクチャとシステム設計で競争している。
ポジショニング戦略は、ハードウェアベースの差別化から、アクセシビリティソリューション、小児向けアプリケーション、人工知能、遠隔操作支援へと徐々に移行しつつあります。CapsoVision Inc.、Medtronic plc、Olympus Corp.はそれぞれ、ワイヤレスプロセス、PillCamの利用拡大、インテリジェント内視鏡エコシステムの構築に注力しています。AnX Robotica Corp.、Fujifilm Holdings Corporation、Boston Scientific Corp.、Shangxian Minimal Invasive Inc.は、業界のイノベーションの基盤となっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
カプセル内視鏡市場:戦略的洞察
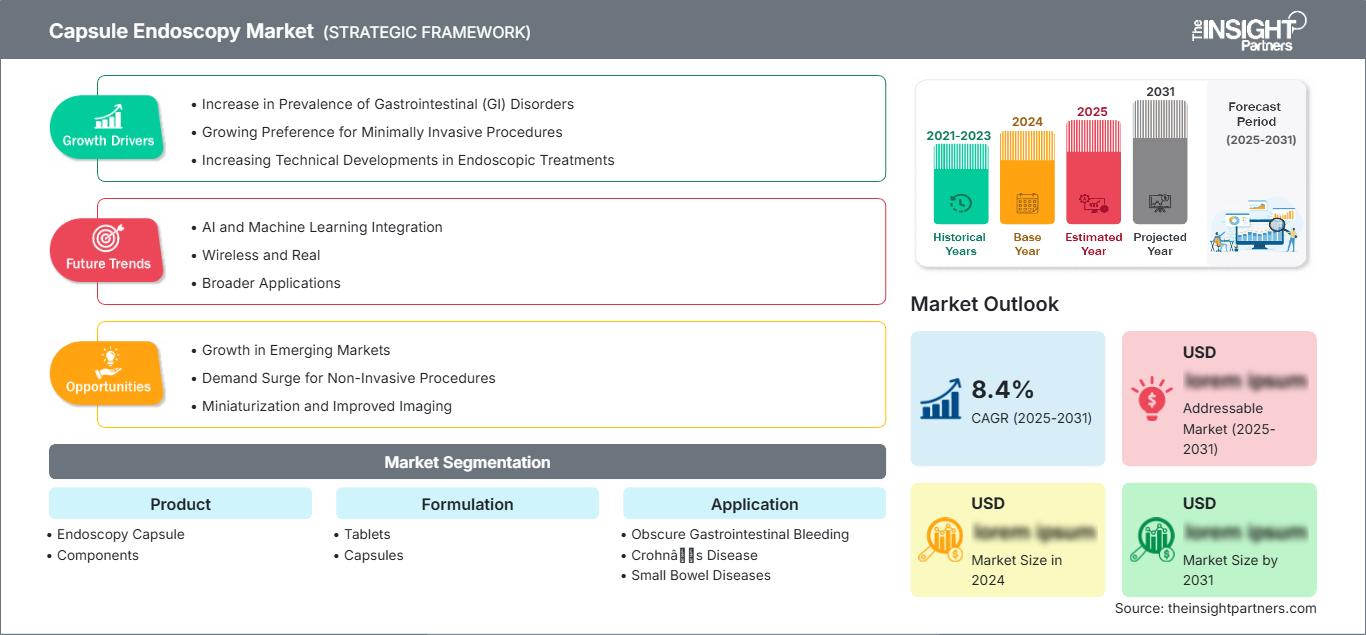
地域別分析
北米カプセル内視鏡市場
北米は2025年に39~42%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)13.8~14.5%で拡大すると予測されています。この地域におけるカプセル内視鏡市場のシェアは、消化器内科の専門医療体制の充実、高度な病院インフラ、そして標準的な内視鏡検査で診断が確定できない場合の小腸評価に対する保険適用範囲の広さを反映しています。また、炎症性腸疾患の診断率の高さも、カプセル内視鏡の普及を後押ししています。
遠隔投与、小児への使用、使い捨てワークフローの革新により、米国とカナダでは処置の柔軟性が向上している。病院ではカプセルシステムを用いて内視鏡室の混雑を緩和し、診療所では外来診断モデルを構築している。規制の明確化と専門家のトレーニングにより製品の普及が加速するため、この地域は依然として新製品発売にとって魅力的な地域である。
米国カプセル内視鏡市場
2025年には北米市場の82~85%を米国が占め、2026~2034年には年平均成長率(CAGR)13.9~14.6%で成長すると予測されています。手術需要は、大規模な消化器内科診療所、大学病院、外来手術ネットワーク、慢性消化器疾患患者を管理する統合医療提供システムに集中しています。企業としては、メドトロニック、カプソビジョン、オリンパス、ボストン・サイエンティフィックなどが市場を牽引しています。
アプリケーションのトレンドは、原因不明の出血からクローン病の監視、鉄欠乏性貧血の評価、小児小腸の可視化へと広がっています。臨床ユーザーは、カプセル滞留リスク管理、高速な読み取りソフトウェア、患者の通院回数の削減を優先しています。米国市場では、遠隔医療への理解も深まっており、医師の監督と体系的なフォローアップが可能なプロトコルであれば、在宅での服用モデルを支援しています。
欧州カプセル内視鏡市場
2025年には欧州が26~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.5~13.2%で成長すると予測されている。ドイツは、専門医の確保、病院の購買力、エビデンスに基づいた消化器疾患診療経路の普及といった点で、この分野をリードしている。英国は、国民保健サービス(NHS)の消化器疾患診療におけるキャパシティマネジメントを通じて、利用を拡大している。
ドイツは、高度な内視鏡設備と小腸カプセル内視鏡検査に関する臨床経験の豊富さという利点を有している。英国では、カプセル内視鏡検査が待機リストの解消や、回避可能な従来の手術の削減に役立つという需要が見られる。両市場とも、費用対効果、読影効率、そして既存の紹介経路との統合を重視している。
フランス、イタリア、スペインは、組織化された消化器内科ネットワークと炎症性腸疾患管理への注力を通じて、規模を拡大している。フランスは病院ベースの診断を重視し、イタリアは専門センターの導入が進んでおり、スペインは外来消化器内科の能力を拡大している。ヨーロッパ全体では、調達は引き続きエビデンスに基づき、償還制度とガイドラインの整合性が導入ペースを左右している。
アジア太平洋地域におけるカプセル内視鏡市場
アジア太平洋地域は2025年に21~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)15.6~16.4%で成長すると予測されている。中国は国内カプセル製造業者の増加、病院の拡張、非侵襲性消化器診断への需要の高まりに支えられ、市場をリードしている。日本と韓国は、高度な画像診断技術の導入と高齢化によって貢献している。
インドとオーストラリアも、異なる経路ではあるものの、医療処置へのアクセスを拡大している。インドでは民間病院や都市部の消化器専門センターが機会の源泉となっている一方、オーストラリアでは体系化された専門医療と遠隔医療のニーズが恩恵をもたらしている。病院の近代化、デジタルヘルス、がん検診への意識向上に対する政策投資が、地域的な拡大を後押ししている。
中東・アフリカのカプセル内視鏡市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)11.8~12.6%で成長すると予測されている。サウジアラビアは、医療改革プログラムに基づく病院インフラ投資と専門医療の拡大により、この市場を牽引する国となっている。アラブ首長国連邦(UAE)は、高級私立病院と医療ツーリズムに関連した診断サービスでこれに続く。
サハラ以南アフリカでは南アフリカが導入をリードしている一方、中東・アフリカのその他の地域では、専門医へのアクセス、診療報酬、機器の価格の手頃さに大きなばらつきがあるため、普及状況は依然として不均一である。湾岸諸国ではエネルギー関連の財政力が病院の近代化を支えているが、カプセル型消化器診断の普及には、研修と調達の一元化が不可欠である。
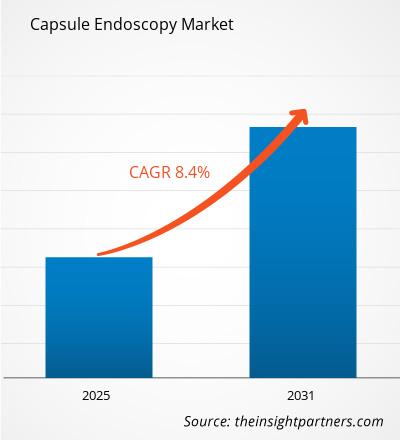
セグメンテーション分析
製品
製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)14.0~14.6%で成長すると予測されています。カプセル内視鏡市場の製品カテゴリー全体にわたる範囲は、使い捨てカプセル、受信機、ソフトウェア、ワークステーション、およびデータ管理コンポーネントの相互作用によって定義されます。病院は、読影時間、画像品質、サービスサポート、患者のスループットなど、プラットフォーム全体の経済性をますます評価するようになっています。
- 内視鏡カプセルは、各検査にカプセルが必要であり、出血、クローン病、小腸検査などにおいて臨床的な需要が繰り返し発生するため、依然として収益の柱となっている。
- 受信機、ソフトウェア、バッテリー、センサー、クラウドツールなどのコンポーネントは、診断効率、調達の囲い込み、ワークフローの拡張性、総所有コストに影響を与えるため、戦略的に重要です。
製剤
製剤分野は、2026年から2034年にかけて年平均成長率(CAGR)13.2~14.0%で成長すると予測されています。製品の受容性は、嚥下性、患者の快適性、体内滞留リスクのスクリーニング、および医師による完全な通過への確信によって左右されます。製剤設計は、小児への使用、成人の忍容性、包装、および病院や診療所における手順の一貫性にも影響を与えます。
- 錠剤は、より限定的ではあるものの有用な設計コンセプトであり、コンパクトで服用しやすい形状は、患者にとって馴染みやすく、体内での通過が予測しやすく、診断機能やセンシング機能との統合の可能性も秘めている。
- カプセルは、光学系、照明、電源、ストレージ、伝送システムに対応できる形状でありながら、ほとんどの成人診断手順に適しているため、臨床現場で広く使用されている。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)14.1~14.8%で成長すると予測されています。カプセル内視鏡検査は、従来の検査法では効率的に対応できない疑問に答えることができるため、需要が最も高い分野です。炎症性腸疾患の罹患率の上昇、原因不明の出血に対する継続的な評価、そして患者に優しい小腸検査の必要性などが、この成長を支えています。
- 原因不明の消化管出血は、カプセル内視鏡検査が上部および下部内視鏡検査で異常が認められなかった場合でも、小腸からの出血源を特定するのに役立つため、主要な適応症である。
- クローン病の検査は、粘膜評価、疾患範囲の評価、および繰り返し検査が必要な患者のモニタリング支援を臨床医が求めるにつれて、利用が増加している。
- 小腸疾患は、腫瘍、潰瘍、血管病変、セリアック病関連の合併症、および腸管全体の画像診断を必要とする原因不明の症状など、幅広い分野で需要を生み出している。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)13.9~14.7%で成長すると予測されています。病院は依然として主要なチャネルですが、ソフトウェアを活用したワークフローによって手順の複雑さが軽減されるにつれ、診療所や研究センターの影響力も高まっています。エンドユーザーは、スタッフの負担、診断率、診療報酬との適合性、フォローアップの調整といった観点からプラットフォームを選択する傾向が強まっています。
- 病院が導入を主導しているのは、複雑な消化器疾患の紹介患者を管理し、専門医による読影を行い、カプセル内視鏡の体内滞留リスクへの対応やフォローアップ介入のためのインフラを備えているためである。
- 外来消化器科診療所では、患者の不便さを軽減し、検査を迅速化し、従来の内視鏡検査の能力を解放するために、カプセル診断法の利用を拡大している。
- 研究センターは、AIリーダー、小児用プロトコル、遠隔摂取モデル、および特定の患者グループにおける比較診断性能を検証することにより、イノベーションを支援します。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ(最大2語、具体的) |
導入段階(初期段階/拡大段階/成熟段階) |
|
原因不明の消化管出血 |
高い |
出血マッピング |
成熟した |
|
クローン病 |
中くらい |
IBDモニタリング |
スケーリング |
|
小腸疾患 |
高い |
病変検出 |
スケーリング |
カプセル内視鏡市場の成長要因と影響分析
胃腸疾患の負担増加
消化器疾患の診断に必要な処置は、罹患率の上昇に伴い増加しており、通常の内視鏡検査では診断結果が得られない患者には、追加の診断支援が必要となります。カプセル型システムは、原因不明の出血、小腸の炎症、病変の存在を、鎮静剤や内視鏡の動きに伴う侵襲を必要とせずに診断できる貴重なソリューションを提供します。カプセル型処置は内視鏡検査に比べて必要な部屋数が少なくて済むため、病院のワークフロー計画におけるこの市場の影響は明らかです。これにより患者収容能力が向上し、カプセル内視鏡市場は人員不足の影響を受けにくくなります。消化器疾患の慢性化による診断の繰り返しの必要性は、カプセルの繰り返し使用にとって重要です。
遠隔診断および外来診断への移行
医療従事者には、費用のかかる病院環境から適切なプロセスを移転するよう求める圧力が高まっており、適切な患者選択が考慮されるカプセル内視鏡検査では、これが実現可能です。遠隔摂取モデル、小型受信機、クラウド経由の分析アクセスにより、専門医の専門知識を損なうことなく、施設への頻繁な通院が不要になります。その結果、診療所の管理コストが削減され、診断のために何度も通院する必要のある患者にとって利便性が向上します。この傾向の重要性は、物理的な距離やスケジュールの制約から検査の実施が困難な北米、オーストラリア、ヨーロッパの地方部で特に顕著です。
画像処理、ソフトウェア、およびAI支援による読書効率の向上
カプセル内視鏡の臨床的有用性は、画像診断にとどまらず、医師による迅速な解釈にも及ぶ。技術の進歩により、視野の拡大、フレームキャプチャ効率の向上、病変の視認性の向上、データ伝送の改善、冗長性除去による画像数の削減など、将来性は有望である。このような進歩は、消化器専門医による読影時間の長期化という、この検査法の普及を阻む要因の一つであった問題を解決する。AIによる画像の優先順位付けにより、出血、潰瘍、ポリープ、炎症が疑われる画像を特定できるようになり、検査件数の多い施設の効率性も向上する。この開発による経済的影響は、カプセル内視鏡の調達基準の変化である。
カプセル内視鏡市場の将来動向
AIを活用したカプセル解釈プラットフォーム
次の競争段階は、カプセル内視鏡検査を長時間のビデオレビューから構造化された診断ワークフローに変換するソフトウェアを中心に展開されるでしょう。カプセル内視鏡市場のトレンドは、プロバイダーが自動画像フィルタリング、疑わしい病変のフラグ付け、重症度スコアリング、および臨床文書との統合をますます期待するようになることを示しています。これは医師の判断を排除するものではありませんが、ばらつきを減らし、報告時間を短縮することができます。多様な集団でAIを検証できるベンダーは、病院、規制当局、および支払者からの信頼を得るでしょう。カプセル内視鏡検査プログラムにおける主な経済的制約は専門医の読影能力であるため、AI対応プラットフォームは、時間の経過とともに、光学系やバッテリー寿命と同等の差別化要因になる可能性があります。
小児および消化管全体への応用範囲の拡大
小児科領域での使用と消化器系全体の分析は、将来の製品開発の方向性を決定づけるでしょう。小児患者には快適性を重視し、鎮静剤を使用せずに実施できる検査が求められる一方、医師は適切な診断を下すために十分な画質を必要とします。さらに、小腸や大腸の疾患検査において、より低侵襲な方法が必要であることから、全腸管カプセルの開発は十分に実現可能と考えられます。今後の成長は、保護対策、適切な嚥下技術、そして臨床的有用性の実証にかかっています。
カプセル内視鏡市場の機会
分散型消化器ケアのための遠隔摂取プログラム
遠隔摂取は、内視鏡室の収容能力を増やすことなく診断アクセスを拡大する必要がある医療システムにとって、実行可能な機会を生み出します。カプセル内視鏡市場の予測では、ベンダーが患者キット、仮想監視プロトコル、物流サポート、および安全なデータアップロードを提供できる場合に、より強い普及が見込まれます。投資家とデバイス企業は、遠隔医療サービスを利用している統合医療提供システム、地方病院、および消化器専門医グループとの連携に、より重点を置く必要があります。事業を成功させるには、患者選択基準、患者教育、および必要に応じて通常の医療に移行するための容易なプロセスが十分に開発されている必要があります。
クリニックベースの購買におけるソフトウェア主導の差別化
カプセル内視鏡検査は従来の内視鏡検査よりもインフラ面での制約が少ないため、専門クリニックはますますビジネスチャンスが拡大している分野です。しかしながら、クリニックでは、予約、データ入力、データ送信、データ解析、レポート作成を容易にするシステムが必要です。ベンダーは、サブスクリプション型ソフトウェア、クラウドビューア、AI支援ワークフロー、サービスパックなどを提供することで、初期設定の複雑さを軽減し、こうした機会を活かすことができます。これは特にクローン病のモニタリングや再発性出血の評価において顕著です。クリニックのスタッフ研修や支払機関向けの適切な文書作成を支援する企業は、コンバージョン率を高めることができるでしょう。ビジネスチャンスは機器の販売だけでなく、プラットフォームを通じて継続的に収益を上げることにもあります。
最近の動向
- 2025年9月:オリンパス株式会社は、米国と欧州でOLYSENSE CAD/AIポートフォリオを発表し、大腸ポリープ検出ツール、バレット食道異形成サポート、潰瘍性大腸炎評価ツールなど、消化器内視鏡検査ワークフロー向けのクラウドベースのAIアプリケーションを導入し、インテリジェント内視鏡エコシステムへの戦略的推進力を強化しました。
- 2025年1月:CapsoVision社は、2歳以上の患者を対象としたCapsoCam Plusの小児用使用について米国FDAの承認を取得し、360度パノラマカプセル内視鏡プラットフォームを小児にも優しい小腸可視化へと拡張し、診断過程におけるウェアラブルレコーダーや粘着式機器への依存度を低減しました。
- 2024年12月:メドトロニック社は、マイアミ大学医療システムにおいて、次世代カプセル内視鏡キット「PillCam Genius SB」を用いた患者へのカプセル内視鏡投与が初めて成功したことを発表しました。このキットは、機器管理の簡素化と、診療所、病院、または在宅遠隔医療の環境で処置を完了できる能力を強調するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -