
Mercato dell’endoscopia per capsula: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dell'endoscopia capsulare (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (capsula e componenti per endoscopia), formulazione (compresse e capsule), applicazione [sanguinamento gastrointestinale di origine sconosciuta (OGIB), morbo di Crohn, malattie dell'intestino tenue e altre malattie], utenti finali (ospedali, cliniche, centri di ricerca e altri utenti finali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006873
- Categoria : Scienze della vita
- Numero di pagine : 178
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
348,14 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
995,85 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
14,04 %
Tasso di crescita
Mercato di riferimento
6.397,07 milioni di dollari USA
(2026-2034)
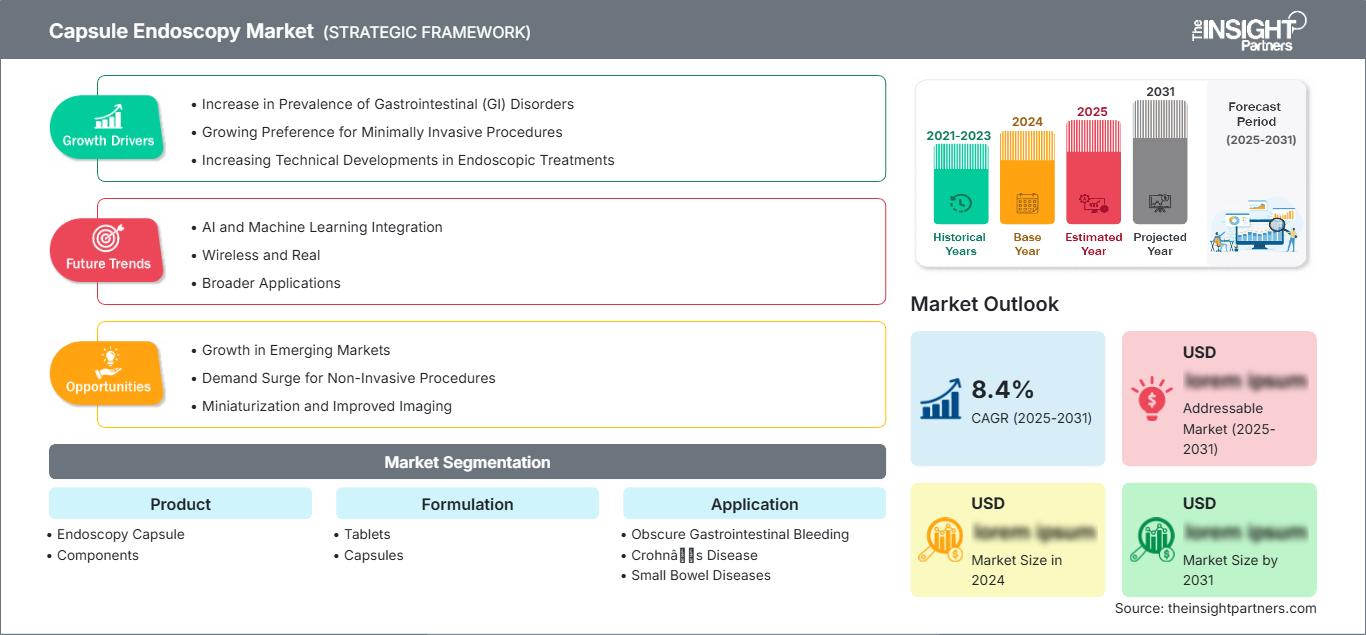
Si prevede che il mercato dell'endoscopia capsulare crescerà da 348,14 milioni di dollari nel 2025 a 995,85 milioni di dollari entro il 2034, registrando un CAGR del 14,04% nel periodo 2026-2034. La domanda è trainata da un maggiore utilizzo della diagnostica gastrointestinale minimamente invasiva, da esigenze di visualizzazione più ampie dell'intestino tenue e dal continuo spostamento verso procedure più confortevoli per il paziente, che riducono la sedazione, i tempi di permanenza in struttura e i tempi di recupero post-procedura.
In tutto il Nord America, il mercato dell'endoscopia capsulare è sostenuto da un tasso di crescita annuo composto (CAGR) stimato tra il 13,8% e il 14,5% nel periodo 2026-2034, trainato dagli elevati volumi di procedure gastrointestinali e dalla precoce adozione di flussi di lavoro diagnostici con funzionalità di accesso remoto. La crescita strutturale è rafforzata dagli investimenti ospedalieri nei programmi per le malattie digestive, dall'accettazione da parte degli enti pagatori di percorsi diagnostici non invasivi e dalla disponibilità di specialisti negli Stati Uniti e in Canada.
Analisi e approfondimenti sul mercato dell'endoscopia capsulare
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 39% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,8-14,5% nel periodo 2026-2034, grazie alla maturità della diagnostica gastroenterologica, alla solidità dei sistemi di rimborso e alla rapida diffusione delle procedure con capsula endoscopica eseguibili a domicilio.
- Nel 2025 gli Stati Uniti rappresentavano l'82-85% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13,9-14,6% nel periodo 2026-2034, trainati dalle reti di specialisti in gastroenterologia e dalla gestione digitale delle procedure.
- Nel 2025 l'Europa rappresentava una quota del 26-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5-13,2% nel periodo 2026-2034, con Germania, Regno Unito e Francia in testa all'adozione grazie a percorsi organizzati per le malattie digestive.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 21% e il 24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,6-16,4% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud e India, grazie all'espansione dell'accesso agli screening.
- Il segmento più ampio, quello delle capsule endoscopiche, deteneva una quota di mercato del 71-74% nel 2025 e si prevede che crescerà a un CAGR del 13,7-14,3% nel periodo 2026-2034, grazie alla domanda di procedure ripetute.
- Segmento ad alta crescita: i componenti detenevano una quota di mercato del 26-29% nel 2025 e si prevede che cresceranno a un CAGR del 15,4-16,1% nel periodo 2026-2034, grazie al miglioramento dell'efficienza economica dei flussi di lavoro offerto da software, registratori e lettori basati sull'intelligenza artificiale.
- Aziende chiave analizzate nel dettaglio : RF Co., Ltd.; Chongqing Jinshan Science & Technology (Group) Co., Ltd.; Shangxian Minimal Invasive Inc.; CapsoVision, Inc.; Check-Cap Ltd.; IntroMedic Co., Ltd.; Medtronic plc; Olympus Corporation; AnX Robotica Corp.; Fujifilm Holdings Corporation; Boston Scientific Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
A differenza della precedente generazione di tecnologie, incentrate principalmente sull'acquisizione di immagini e sulla valutazione da parte del medico, le piattaforme più recenti si concentrano maggiormente su un ampio campo visivo, una maggiore affidabilità dei fotogrammi, la trasmissione wireless delle informazioni e la riduzione al minimo dell'utilizzo di hardware esterno ingombrante. Le tendenze produttive stanno cambiando, poiché i fornitori integrano ottiche, batterie, trasmettitori, software basati su cloud e accessori monouso in sistemi integrati e validati.
Nel periodo di previsione, i finanziamenti saranno destinati allo sviluppo di reti ospedaliere nei paesi emergenti asiatici, centri ambulatoriali di gastroenterologia e tecnologie di ingestione con funzionalità di telemedicina. Le approvazioni normative, che terranno conto del monitoraggio remoto, delle applicazioni pediatriche e dell'analisi basata sull'intelligenza artificiale, faciliteranno una maggiore diffusione della tecnologia delle capsule. La crescente consapevolezza dei problemi di salute pubblica legati al cancro del colon-retto, alle malattie infiammatorie intestinali e alle emorragie gastrointestinali di origine sconosciuta contribuirà ad aumentare il volume delle diagnosi.
Ambito del rapporto di mercato sull'endoscopia capsulare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 348,14 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 995,85 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 14,04% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'endoscopia capsulare
Il potenziale di crescita del mercato dell'endoscopia capsulare è trainato dalla necessità di visualizzare aree intestinali difficili da esaminare con l'endoscopia tradizionale del tratto digestivo superiore o inferiore. Ciò è particolarmente evidente nei casi di sanguinamento gastrointestinale di origine sconosciuta, nella gestione del morbo di Crohn, nella valutazione dell'anemia sideropenica e nelle lesioni dell'intestino tenue.
La catena del valore dei fornitori comprende componenti quali sensori di microimaging, sistemi di batterie, alloggiamenti per capsule, ricevitori, visualizzatori di immagini, sistemi di archiviazione e analisi per i medici. I produttori hanno ora maggiore potere contrattuale, poiché la velocità di analisi e di smistamento delle immagini riveste un ruolo importante nel loro utilizzo. Gli ospedali prediligono sistemi con tempi di procedura rapidi, senza necessità di esami ripetuti e con una buona integrazione con la cartella clinica elettronica (EMR).
L'analisi del mercato dell'endoscopia capsulare indica una struttura competitiva guidata da leader globali nel settore dell'endoscopia e da sviluppatori specializzati in capsule. Medtronic plc e Olympus Corporation beneficiano di ampie relazioni con gli ospedali, mentre CapsoVision, Inc., IntroMedic Co., Ltd., Chongqing Jinshan Science & Technology (Group) Co., Ltd. e RF Co., Ltd. competono attraverso l'architettura di imaging e la progettazione del sistema.
Le strategie di posizionamento si stanno gradualmente allontanando dalle differenze basate sull'hardware per concentrarsi su soluzioni di accessibilità, applicazioni pediatriche, intelligenza artificiale e supporto per procedure a distanza. CapsoVision Inc., Medtronic plc e Olympus Corp. si stanno focalizzando rispettivamente su processi senza fili, sull'espansione dell'utilizzo di PillCam e sulla creazione di ecosistemi di endoscopia intelligenti. AnX Robotica Corp., Fujifilm Holdings Corporation, Boston Scientific Corp. e Shangxian Minimal Invasive Inc. costituiscono la spina dorsale dell'innovazione per il settore.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'endoscopia capsulare: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'endoscopia capsulare
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 39% e il 42%, con una previsione di crescita annua composta (CAGR) del 13,8-14,5% nel periodo 2026-2034. La quota di mercato dell'endoscopia capsulare nella regione riflette l'elevata capacità di reparti di gastroenterologia, le infrastrutture ospedaliere avanzate e la copertura assicurativa per la valutazione dell'intestino tenue quando l'endoscopia standard non è conclusiva. L'adozione di questa tecnologia è inoltre favorita da tassi di diagnosi più elevati per le malattie infiammatorie croniche intestinali.
L'ingestione a distanza, l'uso pediatrico e l'innovazione dei flussi di lavoro monouso stanno aumentando la flessibilità delle procedure negli Stati Uniti e in Canada. Gli ospedali utilizzano sistemi a capsule per ridurre i colli di bottiglia nelle sale di endoscopia, mentre le cliniche stanno sviluppando modelli diagnostici ambulatoriali. La regione rimane attraente per i lanci di nuovi prodotti perché la chiarezza normativa e la formazione specialistica possono accelerarne l'adozione.
Mercato statunitense dell'endoscopia capsulare
Nel 2025 gli Stati Uniti rappresentavano l'82-85% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) del 13,9-14,6% nel periodo 2026-2034. La domanda di procedure è concentrata in grandi studi di gastroenterologia, ospedali universitari, reti di chirurgia ambulatoriale e sistemi sanitari integrati che gestiscono pazienti affetti da malattie digestive croniche. La presenza delle aziende è forte grazie a Medtronic plc, CapsoVision, Inc., Olympus Corporation e Boston Scientific Corporation.
Le tendenze applicative si stanno spostando dal monitoraggio delle emorragie di origine sconosciuta alla sorveglianza della malattia di Crohn, alla valutazione dell'anemia da carenza di ferro e alla visualizzazione dell'intestino tenue pediatrico. Gli utenti clinici danno priorità alla gestione del rischio di ritenzione della capsula, a software di lettura più veloci e a un minor numero di visite mediche. Il mercato statunitense beneficia anche della familiarità con la telemedicina, che supporta i modelli di somministrazione domiciliare quando i protocolli consentono la supervisione del medico e un follow-up strutturato.
Mercato europeo dell'endoscopia capsulare
Nel 2025 l'Europa rappresentava una quota del 26-29% e si prevede una crescita a un tasso annuo composto (CAGR) del 12,5-13,2% nel periodo 2026-2034. La Germania è il paese leader grazie alla disponibilità di specialisti, alla capacità di acquisto degli ospedali e alla forte adozione di percorsi di gastroenterologia basati sull'evidenza. Il Regno Unito sta ampliando l'utilizzo attraverso la gestione della capacità nei servizi per le malattie digestive del Servizio Sanitario Nazionale (NHS).
La Germania beneficia di unità di endoscopia avanzate e di una consolidata familiarità clinica con l'uso della capsula endoscopica per l'intestino tenue. Nel Regno Unito si registra una domanda in cui la diagnostica tramite capsula può contribuire a gestire le liste d'attesa e a ridurre le procedure convenzionali evitabili. Entrambi i mercati privilegiano il rapporto costo-efficacia, l'efficienza nella lettura dei referti e l'integrazione con i percorsi di riferimento consolidati.
Francia, Italia e Spagna stanno ampliando la portata delle cure grazie a reti gastroenterologiche organizzate e a una crescente attenzione alla gestione delle malattie infiammatorie croniche intestinali. La Francia privilegia la diagnostica ospedaliera, l'Italia vanta una forte adozione di centri specialistici e la Spagna sta espandendo la capacità di assistenza gastroenterologica ambulatoriale. In tutta Europa, l'approvvigionamento di servizi rimane basato su evidenze scientifiche, con i rimborsi e l'allineamento alle linee guida che ne influenzano il ritmo di adozione.
Mercato dell'endoscopia capsulare nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 15,6-16,4% nel periodo 2026-2034. La Cina è il paese leader, grazie alla presenza di produttori nazionali di capsule, all'espansione del settore ospedaliero e alla crescente domanda di diagnostica digestiva non invasiva. Giappone e Corea del Sud contribuiscono grazie all'adozione di tecniche di imaging avanzate e all'invecchiamento della popolazione.
Anche l'India e l'Australia stanno ampliando l'accesso alle procedure mediche, seppur attraverso canali diversi. L'India ha le sue opportunità negli ospedali privati e nei centri di gastroenterologia urbani, mentre l'Australia beneficia di un'assistenza specialistica strutturata e delle esigenze sanitarie nelle aree remote. Gli investimenti politici nella modernizzazione degli ospedali, nella sanità digitale e nella sensibilizzazione allo screening oncologico supportano l'espansione a livello regionale.
Mercato dell'endoscopia capsulare in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) dell'11,8-12,6% nel periodo 2026-2034. L'Arabia Saudita è il paese leader grazie agli investimenti nelle infrastrutture ospedaliere e all'espansione delle cure specialistiche nell'ambito dei programmi di trasformazione del sistema sanitario. Seguono gli Emirati Arabi Uniti, con i loro ospedali privati di alta gamma e i servizi diagnostici legati al turismo medico.
Il Sudafrica è all'avanguardia nell'adozione di queste tecnologie nell'Africa subsahariana, mentre nel resto del Medio Oriente e dell'Africa la diffusione rimane disomogenea a causa delle notevoli differenze in termini di accesso a specialisti, rimborsi e accessibilità economica dei dispositivi. La capacità finanziaria legata al settore energetico nei Paesi del Golfo supporta la modernizzazione degli ospedali, tuttavia la formazione e la centralizzazione degli acquisti rimangono essenziali per una più ampia diffusione della diagnostica gastrointestinale basata su capsule.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un CAGR del 14,0-14,6% nel periodo 2026-2034. L'ambito del mercato dell'endoscopia capsulare, suddiviso per categorie di prodotto, è definito dall'interazione di capsule monouso, ricevitori, software, workstation e componenti di gestione dei dati. Gli ospedali valutano sempre più l'economia dell'intera piattaforma, inclusi i tempi di lettura, la qualità dell'immagine, l'assistenza e il flusso di pazienti.
- La capsula endoscopica rimane la principale fonte di ricavi perché ogni procedura richiede una capsula e la domanda clinica è ripetibile per quanto riguarda le emorragie, il morbo di Crohn e la valutazione dell'intestino tenue.
- I componenti rivestono un'importanza strategica in quanto ricevitori, software, batterie, sensori e strumenti cloud influenzano l'efficienza diagnostica, la fidelizzazione del fornitore, la scalabilità del flusso di lavoro e il costo totale di proprietà.
Formulazione
Si prevede che il segmento delle formulazioni crescerà a un CAGR del 13,2-14,0% nel periodo 2026-2034. L'accettazione del prodotto è influenzata dalla deglutibilità, dal comfort del paziente, dallo screening del rischio di ritenzione e dalla fiducia del medico nel completo transito del farmaco. La progettazione della formulazione influisce anche sull'uso pediatrico, sulla tolleranza negli adulti, sul confezionamento e sulla coerenza delle procedure tra ospedali e cliniche.
- Le compresse rappresentano un concetto di design più circoscritto ma comunque utile, in cui i formati compatti e ingeribili favoriscono la familiarità del paziente, la prevedibilità del transito intestinale e la potenziale integrazione con funzionalità diagnostiche o di rilevamento.
- Le capsule sono le più utilizzate in ambito clinico perché il loro formato consente di integrare sistemi ottici, di illuminazione, di alimentazione, di archiviazione e di trasmissione, risultando al contempo adatte alla maggior parte delle procedure diagnostiche per adulti.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un CAGR del 14,1-14,8% nel periodo 2026-2034. La domanda è più forte laddove la visualizzazione tramite capsula fornisce risposte a quesiti che le procedure convenzionali non sono in grado di affrontare in modo efficiente. La crescita è supportata dalla crescente prevalenza delle malattie infiammatorie croniche intestinali, dalla continua necessità di valutare i sanguinamenti di origine sconosciuta e dall'esigenza di una valutazione dell'intestino tenue più agevole per il paziente.
- Il sanguinamento gastrointestinale di origine sconosciuta è un'indicazione fondamentale perché la videocapsula endoscopica aiuta a identificare le fonti di sanguinamento nell'intestino tenue dopo un'endoscopia digestiva superiore e inferiore negativa.
- L'utilizzo di questi strumenti per la diagnosi della malattia di Crohn è in aumento, poiché i medici li ricercano per valutare la mucosa, l'estensione della malattia e per monitorare i pazienti che necessitano di indagini ripetute.
- Le patologie dell'intestino tenue generano un'ampia richiesta di esami diagnostici per tumori sospetti, ulcere, lesioni vascolari, complicanze legate alla celiachia e sintomi inspiegabili che richiedono una visualizzazione intestinale completa.
Utenti finali
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 13,9-14,7% nel periodo 2026-2034. Gli ospedali rimangono il canale principale, ma cliniche e centri di ricerca stanno acquisendo sempre più importanza grazie ai flussi di lavoro basati su software che riducono la complessità delle procedure. Gli utenti finali valutano sempre più la scelta della piattaforma in base al carico di lavoro del personale, alla resa diagnostica, alla conformità con i criteri di rimborso e al coordinamento del follow-up.
- Gli ospedali sono all'avanguardia nell'adozione di questa tecnica perché gestiscono casi complessi di gastroenterologia, si avvalgono di radiologi specialisti e dispongono di infrastrutture per la gestione del rischio di ritenzione della capsula e per gli interventi di follow-up.
- Le cliniche stanno ampliando la loro offerta grazie all'utilizzo della diagnostica tramite capsula da parte degli ambulatori di gastroenterologia, al fine di ridurre i disagi per i pazienti, accelerare la valutazione e liberare capacità per l'endoscopia convenzionale.
- I centri di ricerca supportano l'innovazione convalidando i lettori basati sull'intelligenza artificiale, i protocolli pediatrici, i modelli di ingestione a distanza e le prestazioni diagnostiche comparative in gruppi di pazienti definiti.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole, specifiche) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Sanguinamento gastrointestinale di origine sconosciuta |
Alto |
Mappatura del sanguinamento |
Maturo |
|
malattia di Crohn |
Mezzo |
Monitoraggio delle malattie infiammatorie croniche intestinali |
Scalatura |
|
Malattie dell'intestino tenue |
Alto |
Rilevamento delle lesioni |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dell'endoscopia capsulare
Aumento del carico di disturbi gastrointestinali
La necessità di procedure diagnostiche per patologie gastrointestinali è in aumento a causa della crescente prevalenza di tali condizioni, con pazienti le cui patologie non rispondono alle endoscopie tradizionali che necessitano di un supporto diagnostico aggiuntivo. I sistemi a capsula offrono una valida soluzione diagnostica per sanguinamenti di origine sconosciuta, infiammazioni dell'intestino tenue e presenza di lesioni, senza la necessità di sedazione e senza l'invasività tipica dell'endoscopia tradizionale. L'impatto di questo mercato sulla pianificazione del flusso di lavoro ospedaliero è evidente, poiché le procedure basate su capsula consentono di programmare un minor numero di sale operatorie rispetto alle procedure endoscopiche. Ciò aumenta la capacità di accoglienza dei pazienti e rende il mercato dell'endoscopia a capsula immune alla carenza di personale. La necessità di diagnosi ricorrenti a causa della cronicizzazione dei problemi digestivi è un fattore importante per l'utilizzo ripetuto della capsula.
Passaggio a percorsi diagnostici remoti e ambulatoriali
Cresce la pressione sui medici affinché trasferiscano le procedure diagnostiche più appropriate da un ambiente ospedaliero, spesso costoso, e questo è possibile con l'endoscopia capsulare, dove un'accurata selezione dei pazienti è fondamentale. I modelli con acquisizione remota, i ricevitori compatti e l'accesso all'analisi tramite cloud eliminano la necessità di frequenti visite in struttura, senza compromettere la competenza degli specialisti. Il risultato tangibile è la riduzione dei costi amministrativi per le cliniche e una maggiore comodità per i pazienti, che altrimenti dovrebbero recarsi più volte in clinica per la diagnosi. L'importanza di questa tendenza è particolarmente evidente in Nord America, Australia e nelle zone rurali d'Europa, dove la distanza geografica e le difficoltà di programmazione rendono la procedura complessa.
Migliorare l'efficienza di imaging, software e lettura assistita dall'intelligenza artificiale.
L'utilità clinica dell'endoscopia capsulare va oltre la semplice visualizzazione delle immagini e include anche la rapida interpretazione da parte dei medici. Grazie ai progressi tecnologici, il futuro si prospetta promettente in termini di campo visivo più ampio, maggiore efficienza nell'acquisizione delle immagini, migliore visibilità delle lesioni, trasmissione dei dati ottimizzata e riduzione del numero di immagini grazie all'eliminazione delle ridondanze. Tale progresso risolve il problema dei lunghi tempi di lettura da parte dei gastroenterologi, che rappresentava uno degli ostacoli all'adozione della procedura. La prioritizzazione delle immagini basata sull'intelligenza artificiale consentirà di identificare le immagini con sospetto sanguinamento, ulcere, polipi e infiammazione, aumentando l'efficienza delle strutture ad alto volume. L'impatto economico di questo sviluppo si concretizza nella modifica dei criteri di acquisizione per l'endoscopia capsulare.
Tendenze future del mercato dell'endoscopia capsulare
Piattaforme di interpretazione di capsule basate sull'intelligenza artificiale
La prossima fase competitiva si concentrerà sul software in grado di trasformare gli studi con capsula endoscopica da lunghe revisioni video in flussi di lavoro diagnostici strutturati. Le tendenze del mercato dell'endoscopia con capsula endoscopica indicano che i fornitori si aspetteranno sempre più il filtraggio automatico delle immagini, la segnalazione di lesioni sospette, la valutazione della gravità e l'integrazione con la documentazione clinica. Ciò non eliminerà il giudizio del medico, ma può ridurre la variabilità e abbreviare i tempi di refertazione. I fornitori in grado di validare l'intelligenza artificiale su diverse popolazioni otterranno la fiducia di ospedali, enti regolatori e assicuratori. Nel tempo, le piattaforme basate sull'intelligenza artificiale potrebbero diventare un fattore di differenziazione pari a quello delle ottiche o della durata della batteria, poiché il principale vincolo economico nei programmi di endoscopia con capsula endoscopica è la capacità di lettura da parte di specialisti.
Espansione delle applicazioni pediatriche e pan-enteriche
L'utilizzo in ambito pediatrico e l'analisi generale dell'apparato digerente determineranno le direzioni di sviluppo delle future generazioni di prodotti. I pazienti pediatrici necessitano di procedure che privilegino il comfort e che vengano eseguite senza sedazione, mentre i medici hanno bisogno di immagini di qualità sufficiente per poter formulare una diagnosi accurata. Inoltre, lo sviluppo della capsula pan-enterica sembra piuttosto probabile, poiché i medici necessitano di un metodo meno invasivo per esaminare le patologie dell'intestino tenue e del colon. L'ulteriore sviluppo dipenderà dalle misure di protezione, dalle tecniche di deglutizione appropriate e dalla dimostrazione dell'utilità clinica.
Opportunità di mercato per l'endoscopia capsulare
Programmi di ingestione a distanza per l'assistenza gastroenterologica distribuita
L'ingestione a distanza crea un'opportunità concreta per i sistemi sanitari che necessitano di ampliare l'accesso alla diagnostica senza dover aumentare la capacità delle sale endoscopiche. Le previsioni di mercato per l'endoscopia capsulare indicano una maggiore diffusione laddove i fornitori possono offrire kit per i pazienti, protocolli di supervisione virtuale, supporto logistico e caricamento sicuro dei dati. Gli investitori e le aziende produttrici di dispositivi dovrebbero concentrarsi maggiormente sulla collaborazione con sistemi sanitari integrati, ospedali rurali e gruppi di specialisti in gastroenterologia che utilizzano servizi di telemedicina. Per avere successo, un'azienda dovrà disporre di criteri ben definiti per la selezione dei pazienti, l'educazione del paziente e un processo semplice per il passaggio alla medicina tradizionale quando necessario.
Differenziazione guidata dal software negli acquisti in ambito clinico
Le cliniche specializzate offrono un'area di opportunità in continua espansione, poiché le procedure con capsula endoscopica possono essere eseguite con minori vincoli infrastrutturali rispetto all'endoscopia tradizionale. Ciononostante, le cliniche necessitano di sistemi che semplifichino la pianificazione, l'acquisizione, la trasmissione, l'interpretazione e la refertazione dei dati. I fornitori possono sfruttare questa opportunità offrendo software in abbonamento, visualizzatori cloud, flussi di lavoro assistiti dall'intelligenza artificiale e pacchetti di servizi che riducono la complessità iniziale. Ciò è particolarmente vero per il monitoraggio del morbo di Crohn e la valutazione delle recidive emorragiche. Le aziende che aiuteranno le cliniche a formare il proprio personale e a creare la documentazione adeguata per gli enti pagatori avranno tassi di conversione più elevati. L'opportunità non risiede solo nella vendita di dispositivi, ma anche nella possibilità di generare profitti ricorrenti dalla piattaforma.
Sviluppi recenti
- Settembre 2025: Olympus Corporation ha lanciato negli Stati Uniti e in Europa il suo portfolio OLYSENSE CAD/AI, introducendo applicazioni di intelligenza artificiale basate sul cloud per i flussi di lavoro di endoscopia gastrointestinale, inclusi strumenti per il rilevamento dei polipi colorettali, il supporto per la displasia dell'esofago di Barrett e la valutazione della colite ulcerosa, rafforzando la sua strategia di orientamento verso ecosistemi di endoscopia intelligenti.
- Gennaio 2025: CapsoVision, Inc. ha ottenuto l'autorizzazione della FDA statunitense per l'uso pediatrico di CapsoCam Plus in pazienti di età pari o superiore a due anni, ampliando la sua piattaforma di endoscopia capsulare panoramica a 360 gradi alla visualizzazione dell'intestino tenue adatta ai bambini e riducendo la dipendenza da registratori indossabili o dispositivi adesivi durante la procedura diagnostica.
- Dicembre 2024: Medtronic plc ha annunciato il primo intervento di successo con la capsula endoscopica PillCam Genius SB di nuova generazione, eseguita presso l'University of Miami Health System, evidenziando la semplificazione della gestione dell'apparecchiatura e la possibilità di completare le procedure in ambulatorio, in ospedale o a domicilio tramite telemedicina.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -