
Mercado de ecocardiografía cardiovascular: pronóstico, cuota de mercado e ingresos hasta 2034
Tamaño y pronóstico del mercado de ecocardiografía cardiovascular (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (ecocardiografía transtorácica, ecocardiografía transesofágica, ecocardiografía de esfuerzo, ecocardiografía fetal), tecnología (ecocardiograma 2D, ecocardiograma 3D, Doppler), canal de distribución (hospitales, centros de cirugía ambulatoria, laboratorios de diagnóstico) y geografía (América del Norte, Europa, Asia Pacífico, Oriente Medio y África, y América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPHE100000964
- Categoría : Ciencias de la vida
- Número de páginas : 264
- Formatos de informe disponibles :


- Fecha de última actualización : October 07, 2026


Tamaño del mercado en 2025
154.360 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
233.110 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,7 %
Índice de crecimiento
Mercado potencial
US$ 1.760,19 mil millones
(2026-2034)
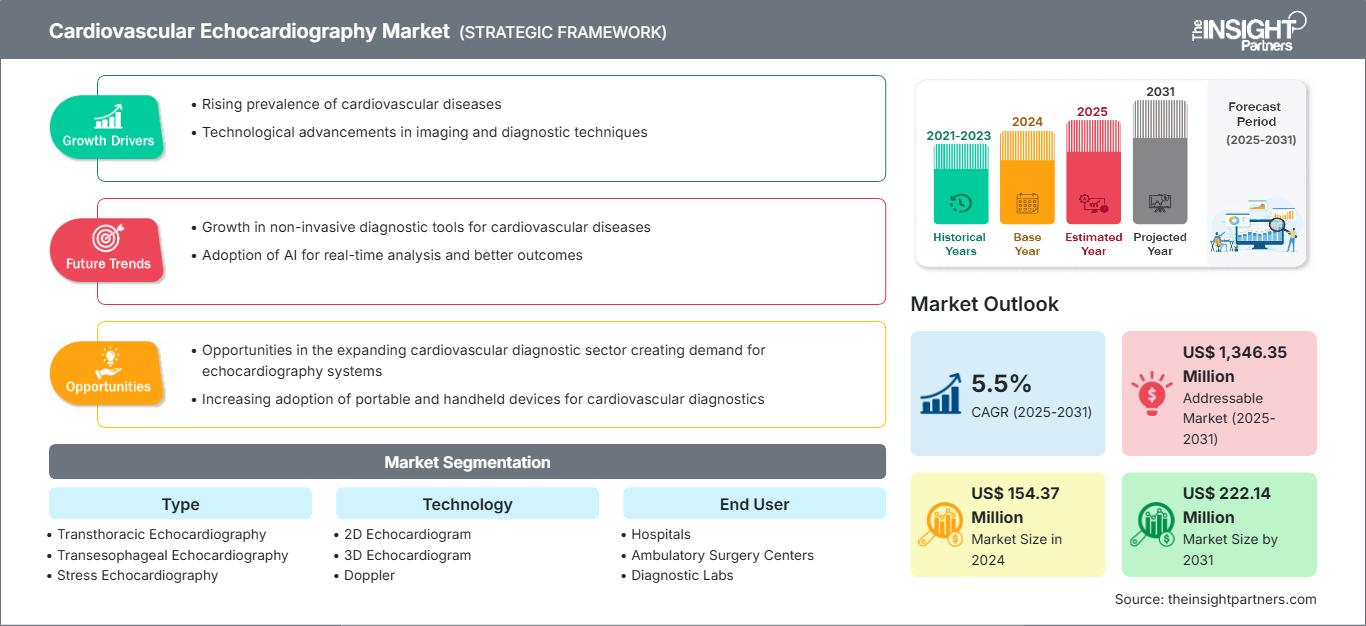
El mercado de la ecocardiografía cardiovascular alcanzó un valor de 1.543.670 millones de dólares estadounidenses en 2025 y se prevé que alcance los 2.331.100 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 4,7% durante el período 2026-2034. Este mercado abarca los sistemas de ultrasonido cardíaco y las tecnologías asociadas que se utilizan para evaluar la anatomía, la función, el flujo sanguíneo y la hemodinámica cardíacas en exámenes rutinarios, intervencionistas, fetales y de esfuerzo.
América del Norte sigue siendo una región de gran importancia estructural, respaldada por una infraestructura consolidada de atención cardíaca, una alta utilización de técnicas avanzadas de diagnóstico por imagen y una amplia base instalada de equipos de ultrasonido. Las perspectivas regionales indican una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 7,5 %, con ciclos de renovación, automatización de flujos de trabajo mediante inteligencia artificial y una demanda de diagnósticos cardíacos eficientes que impulsan la inversión sostenida.
Evaluación y perspectivas del mercado de la ecocardiografía cardiovascular
- América del Norte: La participación en 2025 fue del 24,8-24,9%, mientras que la tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 se estima en un 7,0-7,5%. Las redes consolidadas de atención cardíaca, la demanda de reemplazo y la adopción de tecnología respaldan la inversión continua en equipos.
- EE. UU.: En 2025, la cuota de mercado representó entre el 81 % y el 82 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 del 6,9 % al 7,0 %, respaldada por protocolos de diagnóstico por imagen cardíaca ya establecidos y una capacidad hospitalaria sustancial.
- Europa: La cuota de mercado en 2025 fue del 22,0-22,1%, con una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 de aproximadamente el 7,1-7,2%. Alemania, el Reino Unido, Francia, Italia y España siguen siendo contribuyentes importantes, gracias a la madurez de sus sistemas sanitarios y la modernización de sus tecnologías de imagen.
- Asia Pacífico: La participación en 2025 fue del 46,3-46,4%, con una tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 de aproximadamente el 8,6%. China, Japón, India, Corea del Sur y Australia se benefician de la expansión de la infraestructura, el aumento de la carga de enfermedades cardiovasculares y un mayor acceso a las técnicas de diagnóstico por imagen.
- Segmento más importante: La ecocardiografía transtorácica representó una cuota de mercado del 52-53% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,5%, lo que refleja su amplio uso clínico de primera línea y su evaluación no invasiva.
- Segmento de alto crecimiento: La ecocardiografía de estrés representó una cuota de mercado estimada del 8-12% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,2-8,3%, respaldada por la evaluación cardíaca funcional.
- Empresas clave analizadas en detalle: GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Samsung Medison Co., Ltd., FUJIFILM Sonosite, Inc., Esaote SpA, Konica Minolta, Inc. y Trivitron Healthcare Pvt. Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los constantes avances tecnológicos están transformando la ecografía cardíaca, pasando de la mera adquisición de imágenes a la incorporación simultánea de mediciones, automatización y apoyo a la toma de decisiones. La cuantificación mediante IA, la imagen 3D, el Doppler de alta tecnología, los equipos móviles y los transductores de rendimiento superior han revolucionado la especificación y la adquisición de dispositivos. Los fabricantes de equipos médicos no solo proporcionan hardware, sino también software, sondas, etc., además de ofrecer servicios y garantizar la conectividad. Sin embargo, los centros sanitarios se centran en obtener resultados consistentes con una atención al paciente más rápida, interoperabilidad y menor carga de trabajo para el operador.
Es probable que la creciente demanda se extienda más allá de los grandes departamentos de cardiología, ya que las técnicas de imagen portátiles o la teleecografía, junto con los exámenes asistidos por IA, contribuirán a descentralizar el servicio. Los países emergentes de Asia pueden ser un lugar atractivo para la modernización hospitalaria y los programas de desarrollo de capacidad diagnóstica.
Alcance del informe de mercado de ecocardiografía cardiovascular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 154.360 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 233.110 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,7% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la ecocardiografía cardiovascular
La demanda está impulsada por la continua carga de enfermedades cardiovasculares y la creciente necesidad de una evaluación cardíaca sin radiación que pueda realizarse repetidamente. La Organización Mundial de la Salud afirma que las enfermedades cardiovasculares causaron aproximadamente 19,8 millones de muertes en todo el mundo en 2022, lo que representa alrededor del 32 % del total de fallecimientos, lo que subraya la importancia de la detección y el seguimiento precoces desde el punto de vista médico. Por ello, la ecocardiografía sigue considerándose esencial para el diagnóstico, la planificación del tratamiento, la evaluación perioperatoria y el seguimiento a lo largo del tiempo. Los fabricantes de sistemas de ultrasonido, los proveedores de transductores, los desarrolladores de software de imagen, los distribuidores, las organizaciones de servicios, los hospitales, los centros ambulatorios y los laboratorios de diagnóstico desempeñan un papel fundamental en este ecosistema. Estos factores que abastecen el mercado dependen ahora en gran medida de la disponibilidad de semiconductores, la fabricación de sondas, el desarrollo de software, la aprobación del producto por parte de los organismos reguladores y el mantenimiento de los contratos de servicio de la base instalada. Por lo tanto, el enfoque de las compras se ha desplazado gradualmente hacia la economía del ciclo de vida del producto, y no solo hacia el precio del equipo, especialmente cuando existe demanda de interoperabilidad, soporte remoto, ciberseguridad y flujos de trabajo estandarizados.
La competencia en el mercado está dominada principalmente por unos pocos grandes actores del mercado de imágenes con amplias líneas de productos en cardiología, así como especialistas centrados principalmente en ultrasonido. Por ejemplo, GE HealthCare Technologies, Inc. se centra en el ultrasonido cardiovascular y las imágenes habilitadas para IA, Koninklijke Philips NV, sin embargo, combina la ecocardiografía con flujos de trabajo de cardiología conectados, además de eso,
Actualmente, las principales tendencias en avances tecnológicos se centran en la automatización, la portabilidad de los dispositivos, las capacidades de visualización avanzadas y la diferenciación basada en funciones de software. Mientras que Esaoute SpA, Konica Minolta, Inc. y Trivitron Healthcare Pvt. Ltd. mejoran su especialización y alcance regional, los compradores evalúan con mayor frecuencia aspectos como la tasa de uso del sistema (tiempo de actividad), la velocidad del servicio, las necesidades de capacitación y la capacidad de actualización del sistema. Esta situación resulta especialmente ventajosa, por supuesto, para quienes logran vincular las innovaciones de hardware con resultados concretos, un ecosistema digital y, sobre todo, una oferta de servicios fluida y consistente.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de ecocardiografía cardiovascular: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de ecocardiografía cardiovascular
América del Norte representó entre el 24,8 % y el 24,9 % de la demanda mundial en 2025, con un crecimiento regional estimado entre el 7,0 % y el 7,5 % hasta 2034. El estándar de atención se desarrolla gracias a redes de atención cardíaca bien conectadas, una alta tasa de uso de los equipos, sistemas de reembolso que incentivan el uso de servicios médicos avanzados mediante mejores pagos y una sólida presencia de proveedores. Estados Unidos sigue siendo el país que abastece la mayor parte del mercado, pero Canadá también contribuye a atraer nuevos compradores al mejorar su infraestructura sanitaria y ampliar sus capacidades de diagnóstico cardíaco.
La adquisición de nuevos equipos va de la mano con la necesidad de mediciones asistidas por IA, imágenes tridimensionales, plataformas portátiles y sondas de alta tecnología. Debido a la escasez de personal, los profesionales sanitarios dependen cada vez más de la automatización y los métodos reproducibles, por lo que el valor de la automatización aumenta. La exigencia de requisitos de acreditación y garantía de calidad también conlleva la estandarización de los protocolos de examen y las capacidades de los equipos, lo que impulsa la actualización tecnológica en hospitales y centros cardíacos especializados.
Mercado estadounidense de ecocardiografía cardiovascular
En 2025, Estados Unidos representó aproximadamente entre el 81 % y el 82 % de la demanda norteamericana, y se prevé que su crecimiento anual compuesto sea del 6,9 % al 7,0 % hasta 2034. Su posición refleja una extensa infraestructura hospitalaria, una alta prevalencia de enfermedades cardíacas, un sistema de reembolso establecido y una amplia disponibilidad de servicios de cardiología especializados.
Las aplicaciones se extienden cada vez más, desde exámenes transtorácicos de rutina hasta imágenes de estrés, transesofágicas, tridimensionales e intervencionistas. Los principales proveedores mantienen una presencia significativa en todo el país, con GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation y FUJIFILM Sonosite, Inc. brindando soporte a diferentes entornos clínicos. Los sistemas portátiles también están adquiriendo relevancia en los flujos de trabajo de emergencia, cuidados intensivos y atención en el punto de atención.
Mercado europeo de ecocardiografía cardiovascular
Europa representó entre el 22,0 % y el 22,1 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7,1 % al 7,2 %. Alemania es el principal contribuyente, mientras que el Reino Unido, Francia, Italia y España generan una demanda sustancial gracias a sus servicios cardiovasculares consolidados y la continua adopción de técnicas de imagen avanzadas. En una evaluación regional reciente, Alemania representó el 24,1 % de la demanda regional en 2024.
El Reino Unido se beneficia de la inversión pública en capacidad de diagnóstico y de los esfuerzos por reducir los tiempos de espera. Alemania combina una sólida infraestructura hospitalaria con una consolidada adquisición de tecnología. Francia, Italia y España están ampliando las vías de diagnóstico ambulatorio y comunitario, lo que genera oportunidades para sistemas eficientes y plataformas portátiles. En toda Europa, la cuantificación asistida por IA y la imagen tridimensional se posicionan cada vez más como herramientas para la estandarización, mientras que la interoperabilidad sigue siendo un factor clave en la adquisición de tecnología.
Mercado de ecocardiografía cardiovascular en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 46,3 % y el 46,4 % de la demanda mundial en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8,6 % hasta 2034. China es el principal contribuyente, seguida de Japón, Corea del Sur, India y Australia. La expansión se ve impulsada por la mayor carga de enfermedades cardiovasculares, la inversión en infraestructura sanitaria y un mayor acceso a diagnósticos avanzados.
China e India ofrecen importantes oportunidades de volumen, mientras que Japón y Corea del Sur priorizan la tecnología avanzada y la calidad clínica consolidada. Australia se beneficia de una infraestructura sanitaria madura. Las iniciativas de salud pública, la expansión de los hospitales privados y la creciente disponibilidad de sistemas compactos están ampliando el acceso más allá de los centros terciarios, lo que favorece su adopción en entornos regionales y con recursos limitados.
Mercado de ecocardiografía cardiovascular en Oriente Medio y África
Oriente Medio y África representaron entre el 2,8 % y el 2,9 % de la demanda mundial en 2025. Se prevé un crecimiento anual compuesto de aproximadamente el 3,7 % al 4,0 %, con Arabia Saudita y los Emiratos Árabes Unidos liderando la demanda en el Golfo Pérsico y Sudáfrica manteniendo su importancia como mercado africano. La modernización del sistema sanitario y el desarrollo de centros cardíacos especializados impulsan la adquisición de equipos.
Arabia Saudita y los Emiratos Árabes Unidos se benefician de importantes programas de infraestructura sanitaria, mientras que Sudáfrica funciona como centro regional de diagnóstico. El resto de los mercados de Oriente Medio y África siguen viéndose limitados por la desigual disponibilidad de especialistas e infraestructura. Los sistemas portátiles pueden paliar las limitaciones de acceso geográfico, mientras que la inversión pública y privada en hospitales y centros de diagnóstico crea un camino gradual hacia una mayor adopción de la ecografía.
Análisis de segmentación
Tipo
El tipo de estudio se diferencia clínicamente según la complejidad de la exploración, el perfil del paciente y el uso diagnóstico previsto. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,5 % entre 2026 y 2034. Los estudios transtorácicos siguen siendo fundamentales por ser no invasivos y repetibles, mientras que las exploraciones transesofágicas, de estrés y fetales respaldan las vías clínicas especializadas y amplían la utilización de equipos.
- Ecocardiografía transtorácica: La categoría de exploración predominante, respaldada por el diagnóstico de primera línea, la monitorización repetida, la amplia aplicabilidad clínica y la compatibilidad con los flujos de trabajo hospitalarios, ambulatorios y en el punto de atención.
- Ecocardiografía transesofágica: Importante para la evaluación de alta resolución de válvulas y estructuras, especialmente durante procedimientos complejos donde una mayor proximidad a la anatomía cardíaca mejora la visualización.
- Ecocardiografía de estrés: Permite la evaluación funcional y la valoración de la isquemia inducible, lo que la convierte en una herramienta estratégicamente relevante para la cardiología preventiva y las vías diagnósticas que requieren información fisiológica.
- Ecocardiografía fetal: Sirve para la evaluación prenatal especializada de anomalías cardíacas congénitas, que requiere imágenes de alta frecuencia, operadores experimentados y vías de derivación para embarazos de mayor riesgo.
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,0 % hasta 2034, a medida que los proveedores combinen las técnicas de imagen bidimensionales tradicionales con capacidades volumétricas y hemodinámicas avanzadas. La automatización basada en IA se integra cada vez más en estas modalidades, lo que ayuda a estandarizar la adquisición y la medición, al tiempo que mejora la eficiencia del flujo de trabajo.
- Ecocardiograma 2D: Mantiene una amplia aceptación clínica debido a los protocolos establecidos, la economía relativamente accesible de los equipos y su idoneidad para la evaluación estructural y funcional de rutina.
- Ecocardiograma 3D: Adquiere importancia estratégica cuando la visualización volumétrica, la evaluación valvular, la planificación de procedimientos y la reconstrucción anatómica requieren un mayor contexto espacial.
- Doppler: Sigue siendo esencial para la evaluación del flujo sanguíneo y la hemodinámica, ya que facilita la valoración de válvulas, cavidades, gradientes de presión y características vasculares.
Canal de distribución
Se prevé que el canal de distribución crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 % hasta 2034, a medida que los proveedores diversifiquen la prestación de servicios de diagnóstico, manteniendo a la vez los hospitales como la principal base de equipos. Los canales ambulatorios y de laboratorio requieren cada vez más sistemas compactos y conectados, capaces de gestionar eficazmente el flujo de pacientes y ofrecer una interpretación estandarizada.
- Hospitales: Siguen siendo el principal entorno de compra porque los departamentos de cardiología requieren sistemas integrales para los flujos de trabajo de pacientes hospitalizados, urgencias, procedimientos y diagnósticos longitudinales.
- Centros de cirugía ambulatoria: Cada vez se adoptan más técnicas compactas de imagen cardiovascular, donde los procedimientos ambulatorios y las vías de atención más cortas justifican la descentralización de las capacidades de diagnóstico.
- Laboratorios de diagnóstico: Benefíciese de la creciente demanda de pruebas ambulatorias y de los modelos de utilización centralizados, especialmente cuando la conectividad en la nube permite la interpretación remota y la programación eficiente de los equipos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Ecocardiografía transtorácica |
Alto |
Imágenes de rutina |
Maduro |
|
Ecocardiografía transesofágica |
Medio |
Orientación estructural |
Escalada |
|
Ecocardiografía de estrés |
Medio |
Pruebas funcionales |
Escalada |
|
Ecocardiografía fetal |
Bajo |
Pruebas de detección prenatal |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de la ecocardiografía cardiovascular
El aumento de la carga de enfermedades cardiovasculares incrementa la carga de trabajo diagnóstica.
Las enfermedades cardíacas se encuentran entre las principales causas de muerte en todo el mundo, lo que genera una gran demanda de dispositivos de imagen cardiovascular. Datos de la OMS revelan que las enfermedades cardiovasculares contribuyeron con casi 19,8 millones de muertes a nivel mundial en 2022, y casi cuatro quintas partes de esas muertes relacionadas con enfermedades cardiovasculares ocurrieron en países de ingresos bajos y medios. Naturalmente, esta situación resulta de interés desde el punto de vista económico, ya que las instalaciones de diagnóstico aún se distribuyen de manera muy desigual entre las distintas regiones. A medida que los sistemas de salud implementan progresivamente programas de detección de enfermedades, desarrollan la gestión de enfermedades crónicas y aumentan las tasas de derivación a especialistas, se espera que la ecocardiografía desempeñe un papel importante, ya que es una técnica de diagnóstico que conecta la etapa de evaluación primaria con los siguientes niveles de atención cardíaca. La demanda del mercado no solo se centra en la reposición, sino también en la creación de nuevas instalaciones, modelos portátiles y la actualización de equipos. Además, dado que los pacientes pueden necesitar revisiones periódicas para detectar insuficiencia cardíaca, valvulopatías, problemas congénitos y para monitorizar la eficacia del tratamiento, su utilización será un proceso recurrente, no solo una prueba aislada.
La automatización mediante IA aborda las limitaciones de los flujos de trabajo y la fuerza laboral.
La introducción de la automatización mediante IA en la ecografía cardíaca ha revolucionado por completo los aspectos económicos de esta técnica en el campo médico. Dado que las máquinas ahora realizan tareas repetitivas y, al mismo tiempo, proporcionan resultados consistentes, el trabajo manual se ha reducido drásticamente. Siemens Healthineers AG ha incorporado funciones de IA para la medición y el análisis de la deformación, mientras que GE HealthCare Technologies Inc. y Koninklijke Philips NV continúan desarrollando sistemas automatizados de imagen cardiovascular. Estas innovaciones pueden influir en las decisiones de compra de los hospitales, ya que los operadores consideran, además de la calidad de la imagen, el rendimiento, la variabilidad del personal y la eficiencia en la elaboración de informes. Con el apoyo de la guía de adquisición, la automatización también permite que los principiantes dependan menos de la experiencia de otros. Este método garantiza mediciones estandarizadas; sin embargo, no se debe omitir la validación clínica ni la aprobación regulatoria antes de su implementación generalizada. Por ello, el cambio más significativo desde una perspectiva comercial se producirá en áreas donde la escasez de personal se combina con un alto volumen de exploraciones. Los proveedores de equipos que puedan demostrar la optimización del flujo de trabajo fortalecerán su posición en el ciclo de ventas sin depender exclusivamente de los parámetros técnicos de los dispositivos.
Expansión de las imágenes cardíacas descentralizadas y en el punto de atención.
A medida que la atención médica comienza a trasladar gradualmente algunas funciones de diagnóstico al paciente, este cambio exige equipos compactos y opciones de implementación versátiles. Los ecógrafos portátiles pueden utilizarse para la intubación en urgencias, hospitales regionales, clínicas ambulatorias y otros centros en entornos con recursos limitados, sin necesidad de la infraestructura que requieren los grandes equipos fijos. Este cambio amplía el mercado objetivo y también modifica la cadena de suministro, destacando la importancia de la capacitación, la comunicación inalámbrica, la duración de la batería, la robustez y el soporte técnico remoto en la decisión de compra. FUJIFILM Sonosite, Inc. seguirá ofreciendo soluciones de ecógrafo portátiles, mientras que el mercado muestra una fuerte tendencia hacia los procedimientos de imagen en el punto de atención. Sin embargo, la descentralización no vuelve obsoletos los sistemas basados en carros; más bien, da lugar a un entorno de equipos multifásico en el que los sistemas compactos se utilizan junto con los departamentos de cardiología que cuentan con las salas de imagen más completas.
Tendencias futuras del mercado de la ecocardiografía cardiovascular
La cuantificación nativa mediante IA se convertirá en un atributo fundamental de la plataforma.
Las herramientas de IA en imagen cardiovascular podrían pasar de ser opcionales a formar parte de sistemas de software integrados que admitirán numerosas funciones, como la adquisición de imágenes, el control de calidad de las mediciones, la generación de informes e incluso la comparación de datos a lo largo del tiempo. Esto se observa fácilmente en la disponibilidad de mediciones cardíacas automáticas, cuantificación del flujo sanguíneo en 3D y optimización de imágenes con el apoyo de sistemas inteligentes, que se están incorporando cada vez más al catálogo de productos de las principales empresas. Pronto, la singularidad de los productos no dependerá únicamente de la presencia de algoritmos, sino que la validación clínica, la interoperabilidad, la evidencia negativa y la explicabilidad serán los principales factores diferenciadores. Por ello, los proveedores podrían ofrecer sus actualizaciones de software, módulos de flujo de trabajo y conectividad en la nube como plataformas tecnológicas a largo plazo, en lugar de soluciones individuales. Este cambio podría afectar los patrones de compra de los hospitales, ya que valorarán no solo el rendimiento del hardware, sino también el potencial de actualización del software que utiliza. Las plataformas que permiten obtener un nuevo software validado sin necesidad de reemplazar equipos importantes podrían resultar más atractivas para los hospitales con presupuestos limitados que buscan una mayor vida útil de sus activos.
Las imágenes cardíacas conectadas permitirán la interpretación distribuida.
Mediante la conexión a la nube, los flujos de trabajo de imágenes cardíacas pueden integrarse con la interpretación centralizada, la segunda opinión, la formación y el control de calidad. Los sistemas portátiles están cada vez más disponibles en urgencias y hospitales regionales, por lo que la lectura remota podría ser una forma eficaz de paliar la escasez de especialistas sin obligar a cada centro a mantener un departamento de cardiología completo. La comunicación por internet entre dispositivos permitirá la implementación de protocolos estandarizados y la disponibilidad de los datos de los pacientes en diversos puntos de atención y de forma longitudinal. Con el tiempo, los proveedores podrán diferenciar sus productos en función de aspectos como las soluciones de ciberseguridad, el intercambio de datos y el cumplimiento de otras normas, la coordinación del flujo de trabajo y el mantenimiento remoto, en lugar de depender únicamente de las características del hardware de imagen. Este cambio es especialmente notable en los territorios emergentes que sufren la falta de disponibilidad de especialistas, a pesar de contar con una buena disponibilidad de equipos. El éxito de esta nueva idea dependerá de contar con una red robusta, la capacidad de procesar solicitudes de datos locales, el cumplimiento de la normativa de historiales clínicos electrónicos y el establecimiento de normas claras sobre las responsabilidades de cada profesional (lo cual resulta especialmente complejo para el denominado "equipo de atención remota").
Oportunidades de mercado en ecocardiografía cardiovascular
Inversión en bases instaladas actualizables con tecnología de IA
Los proveedores y los profesionales sanitarios tienen la oportunidad de obtener un mayor valor añadido de sus flotas de ecógrafos existentes mediante actualizaciones de software, transductores compatibles, módulos de medición automatizados y herramientas de flujo de trabajo basadas en la nube. En lugar de reemplazar sistemas completos cada vez que surge una nueva funcionalidad, los proveedores pueden priorizar arquitecturas actualizables que preserven el capital ya invertido, a la vez que incorporan funcionalidades de mayor valor. Este modelo genera oportunidades comerciales recurrentes para los fabricantes a través de software, servicios, ciberseguridad y paquetes de aplicaciones. Las decisiones de inversión deben centrarse en la interoperabilidad, el cumplimiento normativo, la seguridad de los datos y los beneficios cuantificables en productividad. Los proveedores también pueden priorizar los departamentos de cardiología con alto volumen de pacientes, donde la reducción del tiempo de exploración tiene un impacto operativo directo. La oportunidad es mayor cuando las mejoras de software abordan un cuello de botella documentado en el flujo de trabajo, en lugar de añadir funciones sin una utilidad clínica o económica clara.
Expansión hacia redes emergentes de diagnóstico cardíaco
Los mercados emergentes ofrecen oportunidades de inversión en regiones donde la incidencia de enfermedades cardíacas aumenta junto con la construcción de hospitales, la expansión de la sanidad privada y la descentralización del diagnóstico. La región de Asia-Pacífico ofrece la oportunidad a mayor escala, mientras que algunos mercados de Oriente Medio y África brindan oportunidades específicas en torno a hospitales especializados y centros cardíacos. Las estrategias de entrada al mercado pueden combinar sistemas de alta gama para instituciones terciarias con plataformas portátiles o de gama media para centros regionales. Las alianzas con distribuidores, organizaciones de formación y redes sanitarias pueden reducir las barreras de implementación al abordar simultáneamente la instalación, la formación, el mantenimiento y la adopción clínica. Los inversores deben evaluar el reembolso local, las estructuras de adquisición, los requisitos de importación, la densidad de especialistas y la infraestructura de servicios antes de priorizar países específicos. Las mejores oportunidades probablemente surjan donde la inversión en infraestructura vaya acompañada de un desarrollo sostenido de la capacidad clínica.
Novedades recientes
- Septiembre de 2026: Koninklijke Philips NV compartió datos clínicos multicéntricos preliminares en el Congreso ESC 2026 que muestran que su tecnología de cuantificación de flujo automático de color 3D con IA produjo mediciones de insuficiencia mitral con mayor concordancia con la resonancia magnética cardíaca que la técnica PISA bidimensional convencional. Este avance refuerza la estrategia de Philips de integrar la cuantificación basada en IA en flujos de trabajo avanzados de ultrasonido cardiovascular. Anuncio de datos clínicos de Philips
- Agosto de 2026: GE HealthCare Technologies Inc. presentó Vivid Explorer, Vivid Advanced y Vivid Focus, ampliando su cartera de ultrasonidos cardiovasculares Vivid para abarcar la ecocardiografía de rutina, la obtención de imágenes cardíacas integrales y la atención intervencionista. Los sistemas incorporan capacidades de imagen cSound y están diseñados para satisfacer requisitos clínicos y de flujo de trabajo específicos en diversos entornos de atención cardíaca. Anuncio de la cartera de GE HealthCare Vivid
- Julio de 2026: FUJIFILM Sonosite, Inc. lanzó Sonosite iLOOK, una solución de ultrasonido compacta diseñada para flujos de trabajo de acceso vascular. El sistema combina una interfaz optimizada, un transductor inalámbrico y opciones de montaje flexibles para facilitar los procedimientos a pie de cama. Este lanzamiento demuestra la continua expansión de las capacidades de ultrasonido compacto hacia aplicaciones específicas en el punto de atención y refuerza la tendencia general hacia la obtención de imágenes móviles en entornos clínicos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -