
心血管超音波検査市場の予測と需要(2034年)
心血管エコー検査市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(経胸壁心エコー検査、経食道心エコー検査、負荷心エコー検査、胎児心エコー検査)、技術別(2D心エコー図、3D心エコー図、ドップラー)、流通チャネル別(病院、外来手術センター、診断検査機関)、地域別(北米、欧州、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 出版
- レポートコード : TIPHE100000964
- カテゴリー : ライフサイエンス
- ページ数 : 264
- 利用可能なレポート形式 :


- 最終更新日 : October 07, 2026


2025年の市場規模
1,543億6,000 万米ドル
基準年値
2034年の予測
2331 億1000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.7 %
成長率
対象市場
1兆7601億9000万 米ドル
(2026年~2034年)
心血管超音波検査市場は、2025年に1543億6700万米ドルと評価され、2034年までに2331億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.7%で拡大すると見込まれています。この市場には、心臓の解剖学的構造、機能、血流、および血行動態を、日常的な検査、介入的検査、胎児検査、およびストレス検査において評価するために使用される心臓超音波システムおよび関連技術が含まれます。
北米は、確立された心臓医療インフラ、高度な画像診断技術の高い利用率、そして大規模な超音波診断装置の設置基盤に支えられ、構造的に重要な地域であり続けています。地域全体の見通しでは、年間平均成長率(CAGR)は7.0~7.5%の範囲で推移すると予測されており、機器の更新サイクル、AIを活用したワークフローの自動化、そして効率的な心臓診断への需要が、持続的な投資を支えています。
心血管超音波検査市場の評価と洞察
- 北米: 2025年の市場シェアは24.8~24.9%で、2026~2034年の年平均成長率(CAGR)は7.0~7.5%と推定されている。成熟した心臓病治療ネットワーク、機器交換需要、および技術導入が、継続的な機器投資を支えている。
- 米国: 2025年のシェアは北米需要の81~82%で、2026~2034年の年平均成長率は6.9~7.0%と見込まれており、確立された心臓画像診断経路と十分な病院収容能力に支えられている。
- 欧州: 2025年のシェアは22.0~22.1%で、2026~2034年の年平均成長率は約7.1~7.2%でした。ドイツ、英国、フランス、イタリア、スペインは、成熟した医療制度と画像診断の近代化に支えられ、引き続き重要な貢献国となっています。
- アジア太平洋地域: 2025年の市場シェアは46.3~46.4%で、2026~2034年の年平均成長率は約8.6%。中国、日本、インド、韓国、オーストラリアは、インフラ整備の拡大、心血管疾患の罹患率の上昇、画像診断へのアクセス向上といった恩恵を受ける。
- 最大のセグメント: 経胸壁心エコー検査は、2025年には市場シェアの52~53%を占め、年平均成長率(CAGR)は6.2~6.5%となり、幅広い第一選択の臨床使用と非侵襲的な評価を反映している。
- 高成長分野: ストレス心エコー検査は、2025年には推定8~12%の市場シェアを占め、機能的心臓評価に支えられ、8.2~8.3%のCAGRで拡大すると予想されています。
- 詳細に分析された主要企業: GE HealthCare Technologies Inc.、Koninklijke Philips NV、Siemens Healthineers AG、Canon Medical Systems Corporation、Shenzhen Mindray Bio-Medical Electronics Co., Ltd.、Samsung Medison Co., Ltd.、FUJIFILM Sonosite, Inc.、Esaote SpA、Konica Minolta, Inc.、およびTrivitron Healthcare Pvt. Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の継続的な進歩により、心臓超音波検査は変化を遂げており、単なる画像取得から、計測、自動化、意思決定支援を同時に組み込む方向へと移行しています。AIによる定量化、3Dイメージング、ハイテクドップラー、モバイル機器、高性能トランスデューサーなどが、機器の仕様と購入方法を劇的に変革しました。医療機器メーカーは、ハードウェアだけでなくソフトウェアプローブなども提供し、サービスや接続性も確保しています。しかし、医療機関は、より迅速な患者処理、相互運用性、そしてオペレーターの負担軽減を実現しながら、一貫した結果を出すことに重点を置いています。
需要の増加は、大規模な心臓病科にとどまらず、携帯型画像診断装置や遠隔超音波検査、AI支援型検査の導入によってサービスの分散化が進むと予想される。アジアの新興国は、病院の近代化や診断能力向上プログラムにとって魅力的な拠点となり得る。
心血管超音波検査市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,543億6,000万米ドル |
| 2034年までの市場規模 | 2331億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.7% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心血管超音波検査市場分析
需要は、心血管疾患の継続的な負担と、繰り返し実施可能な放射線フリーの心臓評価に対する需要の高まりによって牽引されています。世界保健機関によると、2022年には世界中で約1,980万人が心血管疾患で死亡しており、これは全死亡の約32%に相当します。このことから、早期発見とモニタリングが医学的に不可欠であることが強調されています。そのため、心エコー検査は、診断、治療計画、周術期評価、および長期にわたるフォローアップに依然として不可欠であると考えられています。超音波システムメーカー、トランスデューサーサプライヤー、画像処理ソフトウェア開発者、販売代理店、サービス組織、病院、外来施設、診断検査機関はすべて、エコシステムにおいて役割を果たしています。市場に供給するこれらの要素は、半導体の入手可能性、プローブ製造、ソフトウェア開発、規制機関による製品の承認、および設置済みベースサービス契約の維持に大きく依存するようになっています。そのため、調達の焦点は徐々に製品機器の価格だけでなく、製品ライフサイクル経済へと移行してきており、相互運用性、リモートサポート、サイバーセキュリティ、標準化されたワークフローへの需要が高い分野では、その傾向がさらに顕著になっている。
市場競争は主に、心臓病学分野で幅広い製品ラインを持つ少数の大手イメージング市場プレーヤーと、主に超音波に特化したスペシャリストによって支配されています。たとえば、GE HealthCare Technologies, Inc. は心血管超音波と AI 対応イメージングに注力していますが、Koninklijke Philips NV は心エコー検査と接続された心臓病ワークフローを組み合わせています。
現在、技術革新の主な方向性は、自動化、デバイスの携帯性、高度な視覚化機能、そしてソフトウェア機能に基づく差別化です。Esaoute SpA Konica Minolta, Inc.とTrivitron Healthcare Pvt. Ltd.が専門性と地域性を強化する一方で、調達担当者は、システム稼働率(アップタイム)、サービス速度、トレーニング要件、システムアップグレード能力といった項目をより頻繁に評価するようになっています。もちろん、この状況は、ハードウェアの革新と実際の成果、デジタルエコシステム、そして何よりも一貫したサービス提供の流れを結びつけることができる企業にとって最も有利です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心血管超音波検査市場:戦略的洞察
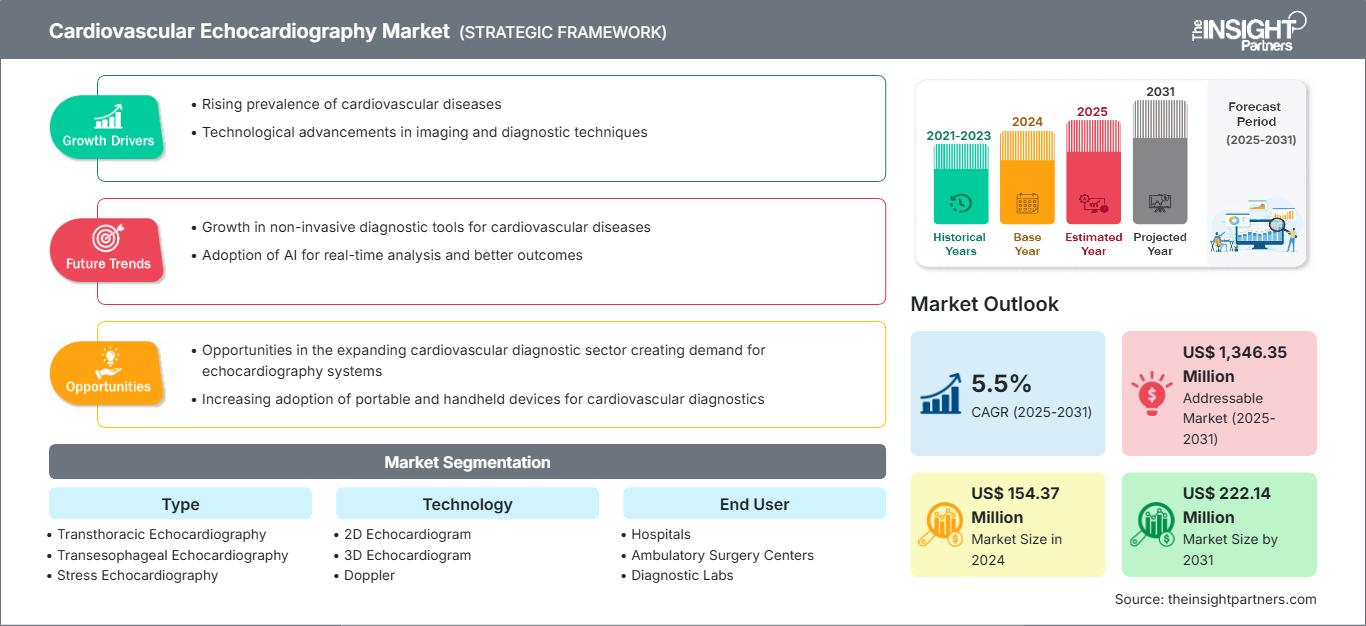
地域別分析
北米心血管超音波検査市場
北米は2025年の世界需要の24.8~24.9%を占め、2034年までの地域成長率は7.0~7.5%と予測されている。標準治療は、連携のとれた心臓ケアネットワーク、機器の高い使用率、より良い支払いによって高度な医療サービスの利用を促進する償還制度、強力なベンダーの存在によって確立されている。米国は引き続き市場の大部分を供給する国であるが、カナダも医療インフラを改善し、より多くの心臓診断機能を開放することで、新たな購入者を数名獲得するのに貢献している。
新しい機器の購入に伴い、AI支援による計測、3次元画像処理、携帯型プラットフォーム、高度なプローブといったニーズが高まっています。医療従事者は人員不足のため、自動化と再現性の高い手法に大きく依存しており、自動化の価値はますます高まっています。さらに、認定要件と品質保証への要求の高まりにより、検査プロトコルと機器の機能が標準化され、病院や専門心臓センターにおける技術アップグレードが進んでいます。
米国における心血管超音波検査市場
2025年には北米全体の需要の約81~82%を米国が占め、2034年まで年平均成長率(CAGR)6.9~7.0%で拡大すると予測されている。この地位は、充実した病院インフラ、高い心疾患罹患率、確立された医療費償還制度、そして専門的な心臓病診療サービスの幅広い提供体制を反映している。
用途は、通常の経胸壁検査から、負荷試験、経食道検査、3次元画像診断、インターベンショナルイメージングへと拡大しつつあります。主要サプライヤーは全国各地に拠点を持ち、GEヘルスケアテクノロジーズ、フィリップス、シーメンスヘルスケア、キヤノンメディカルシステムズ、富士フイルムソノサイトなどが様々な臨床環境をサポートしています。携帯型システムも、救急医療、集中治療、ポイントオブケアのワークフローにおいて重要性を増しています。
欧州心血管超音波検査市場
欧州は2025年に22.0~22.1%のシェアを占め、年平均成長率(CAGR)は約7.1~7.2%で成長すると予測されている。ドイツが最大の貢献国であり、英国、フランス、イタリア、スペインも、確立された心血管医療サービスと高度な画像診断の継続的な導入を通じて、相当な需要を生み出している。最近のある地域評価では、ドイツは2024年の地域需要の24.1%を占めた。
英国は、診断能力への公的投資と待ち時間短縮への取り組みから恩恵を受けている。ドイツは、強固な病院インフラと確立された技術調達を組み合わせている。フランス、イタリア、スペインは、外来および地域ベースの診断経路を拡大しており、効率的なシステムとポータブルプラットフォームの機会を生み出している。ヨーロッパ全体では、AI支援による定量化と3次元画像処理が標準化のためのツールとしてますます位置づけられつつあり、相互運用性は依然として調達上の考慮事項となっている。
アジア太平洋地域における心血管エコー検査市場
アジア太平洋地域は2025年には世界の需要の46.3~46.4%を占め、2034年まで年平均成長率(CAGR)約8.6%を記録すると予測されている。中国が最大の貢献国であり、次いで日本、韓国、インド、オーストラリアが続く。この拡大は、心血管疾患の負担、医療インフラへの投資、高度な診断へのアクセス拡大によって支えられている。
中国とインドは大規模な市場機会を提供する一方、日本と韓国は先進技術と確立された臨床品質を重視している。オーストラリアは成熟した医療インフラの恩恵を受けている。公衆衛生イニシアチブ、民間病院の拡大、コンパクトシステムの普及拡大により、三次医療機関以外へのアクセスが拡大し、地方や資源制約のある地域での導入が促進されている。
中東・アフリカの心血管エコー検査市場
中東・アフリカ地域は、2025年の世界需要の2.8~2.9%を占める見込みです。成長率は年平均約3.7~4.0%と予想され、湾岸地域ではサウジアラビアとUAEが需要を牽引し、アフリカでは南アフリカが引き続き重要な市場となります。医療の近代化と専門的な心臓センター開発は、機器の調達を支援します。
サウジアラビアとアラブ首長国連邦は大規模な医療インフラ整備プログラムの恩恵を受けており、南アフリカは地域における診断拠点としての役割を果たしている。中東・アフリカのその他の地域では、専門医の確保状況やインフラ整備の不均一性が依然として制約となっている。携帯型システムは地理的なアクセス制限を解消できる一方、病院や診断施設への公的および民間の投資は、超音波検査の普及に向けた段階的な道筋を築いている。
セグメンテーション分析
タイプ
検査の種類は 、検査の複雑さ、患者のプロファイル、および診断目的によって臨床的に区別されます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.5%で拡大すると予想されています。経胸壁検査は非侵襲的で繰り返し実施できるため、依然として基礎的な検査であり、経食道検査、ストレス検査、胎児検査は専門的な臨床経路をサポートし、機器の利用範囲を広げます。
- 経胸壁心エコー検査: 第一選択の診断、繰り返しモニタリング、幅広い臨床応用性、病院、外来、およびポイントオブケアのワークフローとの互換性によって支えられた、最も主流の検査カテゴリー。
- 経食道心エコー検査: 弁や構造の高解像度評価に重要であり、特に心臓の解剖学的構造に近づくことで視覚化が向上する複雑な処置において有用である。
- 負荷心エコー検査: 機能評価および誘発性虚血評価をサポートし、予防心臓病学および生理学的情報を必要とする診断経路において戦略的に重要な意義を持つ。
- 胎児心エコー検査: 先天性心疾患の専門的な出生前評価に用いられ、高周波画像診断、経験豊富な検査技師、および高リスク妊娠に対する紹介経路が必要となる。
テクノロジー
医療提供者が既存の二次元画像診断技術と高度な体積測定および血行動態解析機能をバランスよく活用するにつれ、この技術は 2034年まで年平均成長率(CAGR)6.7~7.0%で成長すると予測されています。AIを活用した自動化はこれらのモダリティ全体にますます浸透し、画像取得と測定の標準化を促進するとともに、ワークフローの効率化にも貢献しています。
- 2D心エコー検査: 確立されたプロトコル、比較的入手しやすい機器の経済性、および日常的な構造的・機能的評価への適合性により、臨床現場で広く採用されている。
- 3D心エコー図: 体積可視化、弁評価、処置計画、解剖学的再構築において、より広い空間的コンテキストが必要とされる場合に、戦略的に重要な役割を果たす。
- ドップラー法: 血流および血行動態の評価に不可欠であり、弁、心腔、圧力勾配、および血管特性の評価をサポートする。
流通チャネル
流通チャネル は、医療機関が診断提供方法を多様化しつつ、病院を主要な機器拠点として維持していく中で、2034年まで年平均成長率(CAGR)6.0~6.5%で成長すると予測される。外来および検査チャネルでは、効率的な患者処理と標準化された解釈が可能な、コンパクトで接続性の高いシステムがますます求められるようになる。
- 病院: 心臓病科では入院、救急、処置、および長期的な診断ワークフローのための包括的なシステムが必要となるため、病院は引き続き主要な購買環境となる。
- 外来手術センター: 外来手術や治療経路の短縮により、分散型の診断能力が正当化される場合、小型の心血管画像診断装置をますます導入するようになっている。
- 診断検査機関: 外来検査需要の増加と集中型利用モデルから恩恵を受ける。特に、クラウド接続によって遠隔での診断や効率的な機器スケジューリングが可能になる場合はなおさらである。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
経胸壁心エコー検査 |
高い |
ルーチン画像検査 |
成熟した |
|
経食道心エコー検査 |
中くらい |
構造的指針 |
スケーリング |
|
ストレス心エコー検査 |
中くらい |
機能テスト |
スケーリング |
|
胎児心エコー検査 |
低い |
出生前スクリーニング |
スケーリング |
心血管超音波検査市場の成長要因と影響分析
心血管疾患の増加に伴い、診断業務量が拡大している。
心疾患は世界中で主要な死因の一つであり、心血管画像診断装置の需要が高まっています。WHOのデータによると、2022年には世界中で約1,980万人が心血管疾患で死亡し、そのうち約5分の4が低・中所得国で発生しています。診断施設が地域によって依然として大きく偏っているため、経済的な観点から見ると、この状況は注目に値します。医療制度が疾病スクリーニングを段階的に導入し、慢性疾患管理を発展させ、専門医への紹介率を高めるにつれて、心エコー検査は、初期評価段階から次の段階の心臓ケアへと橋渡しする診断技術として重要な役割を果たすことが期待されます。市場の需要は、既存機器の交換だけでなく、新規施設の設置、携帯型モデルの導入、機器のアップグレードにも及んでいます。また、患者は心不全、弁膜症、先天性疾患の定期的な検査や治療効果のモニタリングが必要となる場合があるため、利用は単発の検査ではなく、繰り返し行われるプロセスとなるでしょう。
AIによる自動化がワークフローと人員の制約を解消
AIによる自動化が心臓超音波検査に導入されたことで、医療分野における経済面は完全に変革されました。機械が反復作業を行い、同時に一貫した結果を提供するようになったため、手作業は大幅に削減されました。シーメンス・ヘルスケア社は測定と歪み解析にAI機能を追加し、GEヘルスケア・テクノロジーズ社とフィリップス社は自動化された心血管イメージングの開発を続けています。これらのイノベーションは、オペレーターが画像品質、作業処理能力、人員のばらつき、レポート作成の効率性などを考慮するため、病院の調達決定に影響を与える可能性があります。調達ガイダンスのサポートにより、自動化は初心者が他者の経験に頼る必要性を減らすことにもつながります。この方法により標準的な測定が保証されますが、広く展開する前に臨床検証と規制当局の承認を省略してはなりません。そのため、商業的な観点から最も劇的な変化が見られるのは、人員不足と検査件数の多さが重なっている分野でしょう。ワークフローの最適化を証明できる機器サプライヤーは、機器の技術的な仕様だけに頼ることなく、販売サイクルにおける自社の地位を強化できるだろう。
分散型およびポイントオブケア心臓画像診断の拡大
医療提供が徐々に診断機能の一部を患者の側に移し始めるにつれて、この変化にはコンパクトな機器と多様な展開オプションが求められます。ポータブル超音波装置は、大型の固定式機器のようなインフラ要件を必要とせずに、救急医療、挿管、地域の病院、外来診療所、および資源が限られた環境にあるその他の施設で使用できます。この変化はターゲット市場を拡大し、サプライチェーンの側面にも変化をもたらし、購入決定においてトレーニング、ワイヤレス通信、バッテリー寿命、堅牢性、およびリモート技術サポートが果たす重要な役割を強調しています。FUJIFILM Sonosite, Inc.はポータブル超音波ソリューションを提供し続けますが、より広い市場では、ポイントオブケアイメージング手順への強い動きが見られます。しかし、分散化によってカートベースのシステムが時代遅れになるわけではなく、むしろ、最も包括的なイメージングスイートを備えた心臓部門と並んでコンパクトなシステムが使用される多段階の機器設定につながります。
心血管超音波検査市場の将来動向
AIネイティブな定量化は、プラットフォームの中核機能となるでしょう。
心血管画像診断におけるAIツールは、オプションから統合ソフトウェアシステムの一部へと進化し、画像取得、測定、品質管理、レポート作成、さらには経時的なデータ比較など、多くの機能をサポートするようになるでしょう。これは、主要企業の製品ポートフォリオにますます追加されているインテリジェントシステムによる自動心臓測定、3D血流定量化、画像最適化などの利用可能性から容易に見て取れます。しかし、製品の独自性を決定するのは、アルゴリズムの存在だけではなくなるでしょう。むしろ、臨床検証、相互運用性、許容可能なエビデンス、説明可能性といった領域が、差別化の主な基準となるでしょう。そのため、サプライヤーは、個別のソリューションとしてではなく、ソフトウェアのアップデート、ワークフローモジュール、クラウド接続を長期的なテクノロジープラットフォームとして提供するようになるかもしれません。このような変化は、病院の購買パターンに影響を与える可能性があります。病院は、機器のハードウェア性能だけでなく、機器が使用するソフトウェアのアップグレード可能性も考慮に入れるようになるからです。大規模な機器交換を行わずに新しい検証済みソフトウェアを入手できるプラットフォームは、資産ライフサイクルの長期化を目指す予算制約のある病院にとって、より魅力的な選択肢となるでしょう。
接続型心臓画像診断は分散型解釈をサポートする
クラウド接続により、心臓画像診断ワークフローを集中解釈、セカンドオピニオン、トレーニング、およびQA/QCと統合できます。携帯型システムは救急外来や地域医療機関で広く利用可能になりつつあり、遠隔読影は各センターが心臓病科全体を維持することを強制することなく、専門医不足に対処する効果的な方法となる可能性があります。デバイス間のインターネット通信は、標準化されたプロトコルの実装をサポートするとともに、患者データをさまざまな診療ポイントで長期的に利用できるようにします。最終的には、ベンダーは画像ハードウェア機能だけに頼るのではなく、サイバーセキュリティソリューション、データ交換やその他の標準への準拠、ワークフローの調整、遠隔メンテナンスなどの側面に基づいて製品を差別化できるようになります。実際、この変化は、専門医の不足に悩まされながらも機器の入手性が非常に良好な新興地域で最も顕著です。この新しいアイデアが本当にうまくいくかどうかは、堅牢なネットワーク、ローカルデータ要求を処理できる能力、電子医療記録への準拠、そして誰が何をするかについての明確なルールの提供(これは主にいわゆる「遠隔医療チーム」にとって難しい)にかかっています。
心血管超音波検査市場の機会
AI対応のアップグレード可能な既存設備への投資
ベンダーと医療提供者は、ソフトウェアのアップグレード、互換性のあるトランスデューサー、自動測定モジュール、クラウドベースのワークフローツールなどを通じて、既存の超音波機器群からさらなる価値を引き出す機会を得られます。新しい機能が登場するたびにシステム全体を交換する代わりに、医療提供者は、既に投資済みの資本を維持しながら、より価値の高い機能を追加できるアップグレード可能なアーキテクチャを優先することができます。このモデルは、ソフトウェア、サービス、サイバーセキュリティ、アプリケーションパッケージを通じて、メーカーに継続的なビジネスチャンスをもたらします。投資判断は、相互運用性、規制上のステータス、データセキュリティ、測定可能な生産性向上効果に焦点を当てるべきです。医療提供者は、検査時間の短縮が直接的な運用効果をもたらす、検査件数の多い心臓部門を優先することもできます。明確な臨床的または経済的有用性のない機能を追加するよりも、文書化されたワークフローのボトルネックに対処するソフトウェアの改善を行う方が、機会は大きくなります。
新たな心臓診断ネットワークへの事業拡大
新興市場では、病院建設、民間医療の拡大、診断の分散化に伴い、心疾患の負担が増加しており、投資機会が豊富にあります。アジア太平洋地域は最も大規模な機会を提供し、中東およびアフリカの一部の市場では、専門病院や心臓センターを中心としたターゲットを絞った機会が提供されています。市場参入戦略としては、三次医療機関向けの高機能システムと、地域施設向けのポータブルまたは中級プラットフォームを組み合わせることが考えられます。販売代理店、研修機関、医療ネットワークとのパートナーシップにより、設置、教育、保守、臨床導入を同時に進めることができ、導入障壁を低減できます。投資家は、個々の国を優先する前に、現地の償還制度、調達構造、輸入要件、専門医の密度、サービスインフラを評価する必要があります。最も有望な機会は、インフラ投資と持続的な臨床能力開発が同時に行われている地域で生まれる可能性が高いでしょう。
最近の動向
- 2026年9月:Koninklijke Philips NVは、 ESC Congress 2026において、同社のAI搭載3D自動カラーフロー定量化技術が、従来の2次元PISAよりも心臓磁気共鳴画像法(MRI)とより一致した僧帽弁逆流測定値を生成したことを示す予備的な多施設臨床データを発表しました。この開発は、AIベースの定量化を高度な心血管超音波ワークフローに統合するというフィリップスの戦略を強化するものです。フィリップスの臨床データ発表
- 2026年8月:GEヘルスケア・テクノロジーズは、 Vivid Explorer、Vivid Advanced、Vivid Focusを発表し、日常的な心エコー検査、包括的な心臓画像診断、およびインターベンション治療にわたるVivid心血管超音波製品群を拡充しました。これらのシステムはcSoundイメージング機能を搭載し、心臓ケアの現場における様々な臨床要件とワークフロー要件に対応するように設計されています。GEヘルスケアVivid製品群発表
- 2026年7月:富士フイルムソノサイト株式会社は 、血管アクセスワークフロー向けに設計されたコンパクトな超音波ソリューション「Sonosite iLOOK」を発表しました。このシステムは、合理化されたインターフェース、ワイヤレストランスデューサー、柔軟な取り付けオプションを組み合わせることで、ベッドサイドでの処置をサポートします。今回の発表は、コンパクトな超音波機能が特定のポイントオブケアアプリケーションへと継続的に拡大していることを示しており、臨床環境全体におけるモバイルイメージングへの広範な移行を後押しするものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -