
Previsioni e quote di mercato dell'ecocardiografia cardiovascolare fino al 2034
Dimensioni e previsioni del mercato dell'ecocardiografia cardiovascolare (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (ecocardiografia transtoracica, ecocardiografia transesofagea, ecocardiografia da stress, ecocardiografia fetale), tecnologia (ecocardiogramma 2D, ecocardiogramma 3D, Doppler), canale di distribuzione (ospedali, centri di chirurgia ambulatoriale, laboratori di diagnostica) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Edito
- Codice del report : TIPHE100000964
- Categoria : Scienze della vita
- Numero di pagine : 264
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 07, 2026


Dimensioni del mercato nel 2025
154,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
233,11 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,7 %
Tasso di crescita
Mercato di riferimento
1.760,19 miliardi di dollari USA
(2026-2034)
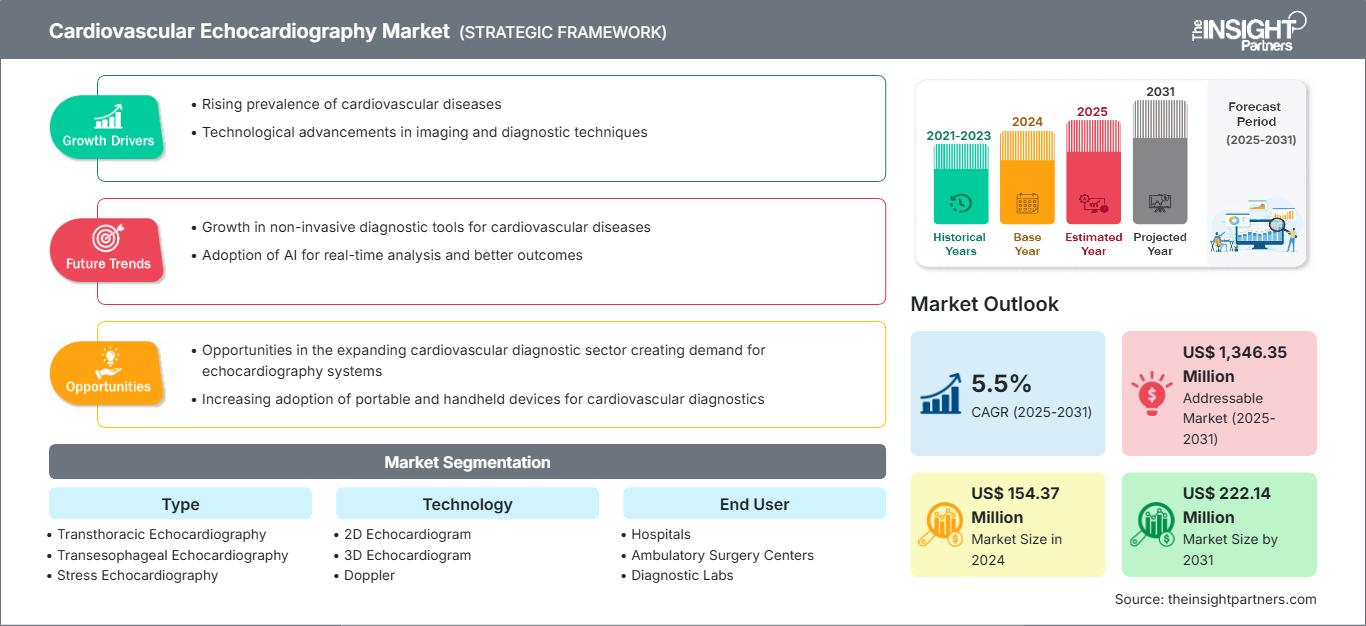
Il mercato dell'ecocardiografia cardiovascolare aveva un valore di 1.543,67 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.331,1 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,7% nel periodo 2026-2034. Il mercato comprende sistemi di ecografia cardiaca e tecnologie associate utilizzate per valutare l'anatomia cardiaca, la funzione, il flusso sanguigno e l'emodinamica in esami di routine, interventistici, fetali e da stress.
Il Nord America rimane un'area geografica strutturalmente importante, supportata da una consolidata infrastruttura per la cura cardiaca, un elevato utilizzo di tecniche di diagnostica per immagini avanzate e un'ampia base installata di apparecchiature a ultrasuoni. Le prospettive regionali indicano un tasso di crescita annuo composto (CAGR) compreso tra il 7,0% e il 7,5%, con cicli di sostituzione, automazione dei flussi di lavoro basata sull'intelligenza artificiale e domanda di diagnostica cardiaca efficiente a supporto di investimenti costanti.
Analisi e approfondimenti sul mercato dell'ecocardiografia cardiovascolare
- Nord America: la quota di mercato nel 2025 era del 24,8-24,9%, mentre il tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 è stimato tra il 7,0 e il 7,5%. Reti di assistenza cardiaca consolidate, la domanda di sostituzione e l'adozione di nuove tecnologie supportano i continui investimenti in apparecchiature.
- USA: Nel 2025 la quota di mercato era pari all'81-82% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 del 6,9-7,0%, supportato da percorsi di diagnostica per immagini cardiaca consolidati e da una notevole capacità ospedaliera.
- Europa: la quota nel 2025 era del 22,0-22,1%, con un tasso di crescita annuo composto (CAGR) tra il 2026 e il 2034 di circa il 7,1-7,2%. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti contributori, supportati da sistemi sanitari maturi e dalla modernizzazione della diagnostica per immagini.
- Asia Pacifico: la quota nel 2025 era del 46,3-46,4%, con un CAGR tra il 2026 e il 2034 di circa l'8,6%. Cina, Giappone, India, Corea del Sud e Australia beneficiano dell'espansione delle infrastrutture, del crescente carico di malattie cardiovascolari e di un accesso più ampio alle tecniche di diagnostica per immagini.
- Segmento più ampio: l'ecocardiografia transtoracica deteneva una quota di mercato del 52-53% nel 2025, con un CAGR del 6,2-6,5%, a testimonianza del suo ampio utilizzo clinico di prima linea e della sua natura non invasiva.
- Segmento ad alta crescita: l'ecocardiografia da stress rappresentava una quota di mercato stimata tra l'8% e il 12% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-8,3%, supportata dalla valutazione funzionale cardiaca.
- Aziende chiave analizzate nel dettaglio: GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Samsung Medison Co., Ltd., FUJIFILM Sonosite, Inc., Esaote SpA, Konica Minolta, Inc. e Trivitron Healthcare Pvt. Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I continui progressi tecnologici stanno trasformando l'ecografia cardiaca, passando dalla semplice acquisizione di immagini all'integrazione simultanea di misurazioni, automazione e supporto decisionale. La quantificazione basata sull'intelligenza artificiale, l'imaging 3D, il Doppler ad alta tecnologia, le apparecchiature mobili e i trasduttori dalle prestazioni superiori hanno radicalmente trasformato le specifiche e l'acquisto dei dispositivi. I produttori di apparecchiature mediche non forniscono solo hardware, ma anche software, sonde e altro, oltre a offrire servizi e garantire la connettività. Tuttavia, le strutture sanitarie si concentrano sull'ottenimento di risultati coerenti con un flusso di pazienti più rapido, l'interoperabilità e un minore carico di lavoro per l'operatore.
La crescente domanda si estenderà probabilmente oltre i grandi reparti di cardiologia, poiché l'imaging portatile o la tele-ecografia, unitamente a esami supportati dall'intelligenza artificiale, contribuiranno a decentralizzare il servizio. I paesi asiatici emergenti possono rappresentare una location interessante per i programmi di modernizzazione ospedaliera e di potenziamento delle capacità diagnostiche.
Ambito del rapporto sul mercato dell'ecocardiografia cardiovascolare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 154,36 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 233,11 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,7% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dell'ecocardiografia cardiovascolare
La domanda è trainata dal persistente peso delle malattie cardiovascolari e dalla crescente richiesta di una valutazione cardiaca senza radiazioni, ripetibile nel tempo. L'Organizzazione Mondiale della Sanità afferma che le malattie cardiovascolari hanno causato circa 19,8 milioni di decessi in tutto il mondo nel 2022, pari a circa il 32% del totale, sottolineando l'importanza della diagnosi precoce e del monitoraggio. Per questo motivo, l'ecocardiografia è ancora considerata fondamentale per la diagnosi, la pianificazione del trattamento, la valutazione preoperatoria e il follow-up nel tempo. Produttori di sistemi a ultrasuoni, fornitori di trasduttori, sviluppatori di software di imaging, distributori, organizzazioni di assistenza, ospedali, strutture ambulatoriali e laboratori di diagnostica svolgono tutti un ruolo nell'ecosistema. Questi fattori che alimentano il mercato sono diventati fortemente dipendenti dalla disponibilità di semiconduttori, dalla produzione di sonde, dallo sviluppo di software, dall'approvazione del prodotto da parte degli enti regolatori e dal mantenimento dei contratti di assistenza post-vendita. Pertanto, l'attenzione degli acquisti si sta gradualmente spostando sull'economia del ciclo di vita del prodotto, non solo sul prezzo dell'apparecchiatura, soprattutto laddove vi è richiesta di interoperabilità, supporto remoto, sicurezza informatica e flussi di lavoro standardizzati.
La concorrenza nel mercato è dominata principalmente da pochi grandi attori del mercato dell'imaging con ampie linee di prodotti in cardiologia e specialisti focalizzati principalmente sull'ecografia. Ad esempio, GE HealthCare Technologies, Inc. si concentra sull'ecografia cardiovascolare e sull'imaging abilitato dall'IA, Koninklijke Philips NV invece combina l'ecocardiografia con flussi di lavoro cardiologici connessi, inoltre,
Le principali direzioni per i progressi tecnologici al momento sono l'automazione, la portabilità dei dispositivi, le maggiori capacità di visualizzazione e la differenziazione basata sulle funzionalità del software. Mentre Esaoute SpA, Konica Minolta, Inc. e Trivitron Healthcare Pvt. Ltd. rafforzano la loro specializzazione e la presenza regionale, gli acquirenti valutano con maggiore frequenza aspetti quali il tasso di utilizzo del sistema (tempo di attività), la velocità di assistenza, le esigenze di formazione e la possibilità di aggiornamento del sistema. Questa situazione è ovviamente più vantaggiosa per chi sa collegare le innovazioni hardware a risultati concreti, a un ecosistema digitale e, non da ultimo, a un flusso costante di servizi offerti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'ecocardiografia cardiovascolare: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'ecocardiografia cardiovascolare
Nel 2025, il Nord America rappresentava il 24,8-24,9% della domanda globale, con una crescita regionale stimata tra il 7,0% e il 7,5% entro il 2034. Lo standard di cura si basa su reti di assistenza cardiaca ben integrate, un elevato tasso di utilizzo delle apparecchiature, sistemi di rimborso che incentivano l'impiego di servizi medici avanzati attraverso una remunerazione più elevata e una forte presenza di fornitori. Gli Stati Uniti continuano a essere il paese che fornisce la quota maggiore del mercato, ma anche il Canada contribuisce ad attrarre nuovi acquirenti migliorando le proprie infrastrutture sanitarie e ampliando le capacità di diagnostica cardiaca.
L'acquisto di nuove apparecchiature si accompagna alla necessità di misurazioni assistite dall'intelligenza artificiale, imaging tridimensionale, piattaforme portatili e sonde altamente avanzate. A causa della carenza di personale, gli operatori sanitari dipendono sempre più dall'automazione e da metodi riproducibili, pertanto il valore dell'automazione aumenta. La richiesta di requisiti di accreditamento e di garanzia della qualità comporta inoltre la standardizzazione dei protocolli di esame e delle funzionalità delle apparecchiature, determinando aggiornamenti tecnologici negli ospedali e nei centri cardiologici specializzati.
Mercato statunitense dell'ecocardiografia cardiovascolare
Nel 2025 gli Stati Uniti rappresentavano circa l'81-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,0% fino al 2034. Questa posizione riflette un'estesa infrastruttura ospedaliera, un'elevata prevalenza di malattie cardiache, un sistema di rimborso consolidato e un'ampia disponibilità di servizi cardiologici specializzati.
Le applicazioni si estendono sempre più dagli esami transtoracici di routine all'imaging da stress, transesofageo, tridimensionale e interventistico. I principali fornitori mantengono una presenza significativa su tutto il territorio nazionale, con GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation e FUJIFILM Sonosite, Inc. che supportano diversi contesti clinici. Anche i sistemi portatili stanno acquisendo importanza nei flussi di lavoro di emergenza, terapia intensiva e point-of-care.
Mercato europeo dell'ecocardiografia cardiovascolare
Nel 2025 l'Europa deteneva una quota del 22,0-22,1% e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7,1-7,2%. La Germania è il principale contributore, mentre Regno Unito, Francia, Italia e Spagna generano una domanda sostanziale grazie ai servizi cardiovascolari consolidati e alla continua adozione di tecniche di imaging avanzate. In una recente valutazione regionale, nel 2024 la Germania rappresentava il 24,1% della domanda regionale.
Il Regno Unito beneficia degli investimenti pubblici nella capacità diagnostica e degli sforzi per ridurre i tempi di attesa. La Germania combina una solida infrastruttura ospedaliera con consolidate procedure di approvvigionamento tecnologico. Francia, Italia e Spagna stanno ampliando i percorsi diagnostici ambulatoriali e territoriali, creando opportunità per sistemi efficienti e piattaforme portatili. In tutta Europa, la quantificazione assistita dall'intelligenza artificiale e l'imaging tridimensionale si stanno affermando sempre più come strumenti di standardizzazione, mentre l'interoperabilità rimane un fattore determinante nelle decisioni di acquisto.
Mercato dell'ecocardiografia cardiovascolare nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 46,3-46,4% della domanda globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) di circa l'8,6% fino al 2034. La Cina è il principale contributore, seguita da Giappone, Corea del Sud, India e Australia. L'espansione è sostenuta dall'incidenza delle malattie cardiovascolari, dagli investimenti nelle infrastrutture sanitarie e da un accesso più ampio alla diagnostica avanzata.
Cina e India offrono notevoli opportunità in termini di volume, mentre Giappone e Corea del Sud puntano su tecnologie avanzate e una consolidata qualità clinica. L'Australia beneficia di un'infrastruttura sanitaria matura. Le iniziative di sanità pubblica, l'espansione degli ospedali privati e la crescente disponibilità di sistemi compatti stanno ampliando l'accesso oltre i centri di terzo livello, favorendo l'adozione in contesti regionali e con risorse limitate.
Mercato dell'ecocardiografia cardiovascolare in Medio Oriente e Africa
Nel 2025, il Medio Oriente e l'Africa rappresentavano il 2,8-2,9% della domanda globale. Si prevede una crescita a un tasso annuo composto (CAGR) di circa il 3,7-4,0%, con l'Arabia Saudita e gli Emirati Arabi Uniti a guidare la domanda nel Golfo e il Sudafrica che rimane un importante mercato africano. La modernizzazione del sistema sanitario e lo sviluppo di centri cardiologici specializzati supportano l'approvvigionamento di apparecchiature.
L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di importanti programmi di sviluppo delle infrastrutture sanitarie, mentre il Sudafrica funge da polo diagnostico regionale. I mercati del resto del Medio Oriente e dell'Africa rimangono limitati dalla disomogenea disponibilità di specialisti e infrastrutture. I sistemi portatili possono ovviare alle limitazioni geografiche di accesso, mentre gli investimenti pubblici e privati in ospedali e strutture diagnostiche creano un percorso graduale per una più ampia adozione dell'ecografia.
Analisi di segmentazione
Tipo
La tipologia di esame ecografico rimane clinicamente differenziata in base alla complessità della procedura, al profilo del paziente e all'uso diagnostico previsto. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 7,0-7,5% dal 2026 al 2034. Gli esami transtoracici rimangono fondamentali perché non invasivi e ripetibili, mentre gli esami transesofagei, da sforzo e fetali supportano percorsi clinici specializzati e ampliano l'utilizzo delle apparecchiature.
- Ecocardiografia transtoracica: la categoria di esami predominante, supportata dalla diagnosi di prima linea, dal monitoraggio ripetuto, dall'ampia applicabilità clinica e dalla compatibilità con i flussi di lavoro ospedalieri, ambulatoriali e point-of-care.
- Ecocardiografia transesofagea: importante per la valutazione ad alta risoluzione di valvole e strutture, in particolare durante procedure complesse in cui una maggiore vicinanza all'anatomia cardiaca migliora la visualizzazione.
- Ecocardiografia da stress: supporta la valutazione funzionale e la valutazione dell'ischemia inducibile, risultando strategicamente rilevante per la cardiologia preventiva e i percorsi diagnostici che richiedono informazioni fisiologiche.
- Ecocardiografia fetale: utile per la valutazione prenatale specialistica delle anomalie cardiache congenite, che richiede immagini ad alta frequenza, operatori esperti e percorsi di riferimento per le gravidanze ad alto rischio.
Tecnologia
Si prevede che la tecnologia crescerà a un tasso annuo composto (CAGR) del 6,7-7,0% fino al 2034, grazie alla capacità dei fornitori di bilanciare le consolidate tecniche di imaging bidimensionale con funzionalità volumetriche ed emodinamiche avanzate. L'automazione basata sull'intelligenza artificiale è sempre più integrata in queste modalità, contribuendo a standardizzare l'acquisizione e la misurazione e a migliorare l'efficienza del flusso di lavoro.
- Ecocardiografia 2D: mantiene un'ampia diffusione clinica grazie a protocolli consolidati, costi delle apparecchiature relativamente accessibili e idoneità per la valutazione strutturale e funzionale di routine.
- Ecocardiografia 3D: assume un'importanza strategica laddove la visualizzazione volumetrica, la valutazione valvolare, la pianificazione delle procedure e la ricostruzione anatomica richiedono un contesto spaziale più ampio.
- Doppler: Rimane essenziale per la valutazione del flusso sanguigno e dell'emodinamica, supportando la valutazione di valvole, camere cardiache, gradienti di pressione e caratteristiche vascolari.
Canale di distribuzione
Si prevede che il canale di distribuzione crescerà a un tasso annuo composto (CAGR) del 6,0-6,5% fino al 2034, grazie alla diversificazione delle modalità di erogazione dei servizi diagnostici da parte dei fornitori, pur mantenendo gli ospedali come principale infrastruttura per le apparecchiature. I canali ambulatoriali e di laboratorio richiedono sempre più sistemi compatti e interconnessi, in grado di garantire un flusso efficiente di pazienti e un'interpretazione standardizzata.
- Ospedali: Rimangono il principale ambiente di acquisto perché i reparti di cardiologia necessitano di sistemi completi per i flussi di lavoro di degenza, pronto soccorso, procedure e diagnostica longitudinale.
- Centri di chirurgia ambulatoriale: adozione sempre più diffusa di sistemi compatti di imaging cardiovascolare laddove le procedure ambulatoriali e i percorsi di cura più brevi giustificano capacità diagnostiche decentralizzate.
- Laboratori di diagnostica: approfittate della crescente domanda di test ambulatoriali e dei modelli di utilizzo centralizzati, soprattutto quando la connettività cloud consente l'interpretazione a distanza e una programmazione efficiente delle apparecchiature.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|---|---|---|---|
|
Ecocardiografia transtoracica |
Alto |
Diagnostica per immagini di routine |
Maturo |
|
Ecocardiografia transesofagea |
Mezzo |
Guida strutturale |
Scalatura |
|
Ecocardiografia da stress |
Mezzo |
Test funzionali |
Scalatura |
|
Ecocardiografia fetale |
Basso |
Screening prenatale |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dell'ecocardiografia cardiovascolare.
L'aumento del carico di malattie cardiovascolari incrementa il lavoro diagnostico.
Le malattie cardiache sono tra le principali cause di morte a livello globale, generando una forte domanda di dispositivi di imaging cardiovascolare. I dati dell'OMS rivelano che le malattie cardiovascolari hanno contribuito a quasi 19,8 milioni di decessi in tutto il mondo nel 2022 e che quasi i quattro quinti di questi decessi correlati a malattie cardiovascolari si sono verificati nei paesi a basso e medio reddito. Naturalmente, questa situazione è di interesse dal punto di vista economico, poiché le strutture diagnostiche sono ancora distribuite in modo molto disomogeneo sul territorio. Man mano che i sistemi sanitari implementano progressivamente lo screening per le malattie, sviluppano la gestione delle malattie croniche e aumentano i tassi di invio a specialisti, ci si aspetta che l'ecocardiografia svolga un ruolo importante, in quanto tecnica diagnostica che fungerà da ponte tra la fase di valutazione primaria e i livelli successivi di cura cardiaca. La domanda di mercato non riguarda solo la sostituzione, ma anche la creazione di nuove strutture, modelli portatili e l'aggiornamento delle apparecchiature. Inoltre, poiché i pazienti potrebbero necessitare di controlli regolari per insufficienza cardiaca, valvulopatie, problemi congeniti e per monitorare l'efficacia del trattamento, l'utilizzo diventerà un processo ricorrente piuttosto che un singolo esame.
L'automazione basata sull'intelligenza artificiale risolve i problemi relativi ai flussi di lavoro e alla forza lavoro.
L'introduzione dell'automazione tramite intelligenza artificiale nell'ecografia cardiaca ha rivoluzionato completamente gli aspetti economici di questa tecnica in ambito medico. Poiché le macchine svolgono ora il lavoro ripetitivo fornendo al contempo risultati coerenti, il lavoro manuale si è drasticamente ridotto. Siemens Healthineers AG ha integrato funzionalità di intelligenza artificiale per la misurazione e l'analisi delle deformazioni, mentre GE HealthCare Technologies Inc. e Koninklijke Philips NV continuano a sviluppare soluzioni automatizzate per l'imaging cardiovascolare. Queste innovazioni potrebbero influenzare le decisioni di acquisto degli ospedali, in quanto gli operatori dovranno valutare non solo la qualità delle immagini, ma anche la produttività, la variabilità del personale e l'efficienza nella redazione dei referti. Grazie al supporto di una guida all'acquisto, l'automazione consente inoltre ai principianti di diventare meno dipendenti dall'esperienza altrui. Questo metodo garantisce misurazioni standardizzate, ma al contempo non deve prescindere dalla validazione clinica e dall'approvazione normativa prima di una diffusione su larga scala. Pertanto, il cambiamento più significativo dal punto di vista commerciale si registrerà nelle aree in cui la carenza di personale si combina con un elevato volume di esami. I fornitori di apparecchiature in grado di dimostrare l'ottimizzazione dei flussi di lavoro rafforzeranno la propria posizione nel ciclo di vendita, senza dover fare affidamento esclusivamente sui parametri tecnici dei dispositivi.
Espansione della diagnostica per immagini cardiaca decentralizzata e point-of-care
Con il progressivo spostamento di alcune funzioni diagnostiche dell'assistenza sanitaria al letto del paziente, questo cambiamento richiede apparecchiature compatte e opzioni di implementazione versatili. Gli ecografi portatili possono essere utilizzati per l'intubazione in pronto soccorso, negli ospedali regionali, negli ambulatori e in altre strutture con risorse limitate, senza la necessità di infrastrutture complesse come quelle richieste per le grandi apparecchiature fisse. Questo cambiamento amplia il mercato di riferimento e introduce modifiche anche alla catena di fornitura, evidenziando il ruolo fondamentale svolto da formazione, comunicazione wireless, durata della batteria, robustezza e supporto tecnico remoto nella decisione di acquisto. FUJIFILM Sonosite, Inc. continuerà a fornire soluzioni ecografiche portatili, mentre il mercato nel suo complesso mostra una forte tendenza verso le procedure di imaging point-of-care. Tuttavia, la decentralizzazione non rende obsoleti i sistemi su carrello; al contrario, si traduce in un contesto di apparecchiature multifase in cui i sistemi compatti vengono utilizzati insieme ai reparti di cardiologia dotati delle suite di imaging più complete.
Tendenze future del mercato dell'ecocardiografia cardiovascolare
La quantificazione nativa dell'IA diventerà un attributo fondamentale della piattaforma
Gli strumenti di intelligenza artificiale nell'imaging cardiovascolare potrebbero trasformarsi da opzioni opzionali a parte integrante di sistemi software che supportano numerose funzioni, come l'acquisizione di immagini, la misurazione, il controllo qualità, la reportistica e persino il confronto dei dati nel tempo. Questo è facilmente osservabile nella disponibilità di misurazioni cardiache automatiche, quantificazione del flusso sanguigno 3D e ottimizzazione delle immagini supportate da sistemi intelligenti, funzionalità che vengono sempre più spesso aggiunte al portfolio prodotti delle principali aziende. Presto, la presenza di algoritmi da sola non sarà più determinante per l'unicità dei prodotti. Piuttosto, la validazione clinica, l'interoperabilità, la gestione delle evidenze obsolete e la spiegabilità diventeranno i principali fattori di differenziazione. Per questo motivo, i fornitori potrebbero offrire aggiornamenti software, moduli di flusso di lavoro e connettività cloud come piattaforme tecnologiche a lungo termine, anziché come soluzioni individuali. Un simile cambiamento potrebbe influenzare le strategie di acquisto degli ospedali, che valuteranno non solo le prestazioni hardware della macchina, ma anche il potenziale di aggiornamento del software utilizzato. Le piattaforme che consentono di ottenere un nuovo software validato senza dover sostituire l'apparecchiatura potrebbero risultare più attraenti per gli ospedali con budget limitati, che puntano a cicli di vita degli asset più lunghi.
La connettività per l'imaging cardiaco supporterà l'interpretazione distribuita.
Grazie alla connessione cloud, i flussi di lavoro di imaging cardiaco possono essere integrati con l'interpretazione centralizzata, la richiesta di un secondo parere, la formazione e il controllo qualità. I sistemi portatili stanno diventando ampiamente disponibili nei pronto soccorso e negli ospedali regionali, pertanto la lettura a distanza potrebbe rappresentare una soluzione efficace per contrastare la carenza di specialisti, senza obbligare ogni centro a mantenere un reparto di cardiologia completo. La comunicazione via internet tra i dispositivi supporterà l'implementazione di protocolli standardizzati e consentirà la disponibilità dei dati dei pazienti in diversi punti di cura e in modo longitudinale. In futuro, i fornitori potranno differenziare i propri prodotti in base ad aspetti quali soluzioni di sicurezza informatica, scambio di dati e conformità ad altri standard, coordinamento dei flussi di lavoro e manutenzione a distanza, anziché basarsi esclusivamente sulle caratteristiche hardware dell'imaging. Questo cambiamento è particolarmente evidente nei territori emergenti che soffrono della carenza di specialisti, pur essendoci una buona disponibilità di apparecchiature. Il successo di questa nuova idea dipenderà dalla presenza di una rete robusta, dalla capacità di elaborare le richieste di dati locali, dalla conformità con le cartelle cliniche elettroniche e dalla definizione di regole chiare su chi fa cosa (aspetto particolarmente complesso per il cosiddetto "team di assistenza remota").
Opportunità di mercato nell'ecocardiografia cardiovascolare
Investimento in basi installate aggiornabili e abilitate all'intelligenza artificiale
I fornitori e gli operatori sanitari hanno l'opportunità di ricavare ulteriore valore dalle flotte di ecografi esistenti attraverso aggiornamenti software, trasduttori compatibili, moduli di misurazione automatizzati e strumenti di flusso di lavoro basati sul cloud. Invece di sostituire interi sistemi ogni volta che emerge una nuova funzionalità, gli operatori possono dare priorità ad architetture aggiornabili che preservano il capitale già investito, aggiungendo al contempo funzionalità di maggior valore. Questo modello crea opportunità commerciali ricorrenti per i produttori attraverso pacchetti software, di servizi, di sicurezza informatica e applicativi. Le decisioni di investimento dovrebbero concentrarsi su interoperabilità, conformità normativa, sicurezza dei dati e benefici misurabili in termini di produttività. Gli operatori possono anche dare priorità ai reparti di cardiologia ad alto volume, dove la riduzione dei tempi di esame ha un impatto operativo diretto. L'opportunità è maggiore quando i miglioramenti software risolvono un collo di bottiglia documentato nel flusso di lavoro, piuttosto che aggiungere funzionalità prive di chiara utilità clinica o economica.
Espansione nelle reti emergenti di diagnostica cardiaca
I mercati emergenti offrono opportunità di investimento in aree in cui l'incidenza delle malattie cardiache è in aumento, parallelamente alla costruzione di ospedali, all'espansione dell'assistenza sanitaria privata e al decentramento diagnostico. La regione Asia-Pacifico offre le opportunità più ampie, mentre alcuni mercati del Medio Oriente e dell'Africa presentano opportunità mirate, incentrate su ospedali specializzati e centri cardiologici. Le strategie di ingresso nel mercato possono combinare sistemi di alta gamma per le strutture di terzo livello con piattaforme portatili o di fascia media per le strutture regionali. Le partnership con distributori, enti di formazione e reti sanitarie possono ridurre le barriere all'implementazione, affrontando simultaneamente installazione, formazione, manutenzione e adozione clinica. Gli investitori dovrebbero valutare i sistemi di rimborso locali, le strutture di approvvigionamento, i requisiti di importazione, la densità di specialisti e le infrastrutture di servizio prima di dare priorità ai singoli Paesi. Le maggiori opportunità si presenteranno probabilmente laddove gli investimenti in infrastrutture saranno accompagnati da un costante sviluppo delle capacità cliniche.
Sviluppi recenti
- Settembre 2026: Koninklijke Philips NV ha condiviso i dati clinici preliminari multicentrici al Congresso ESC 2026, dimostrando che la sua tecnologia di quantificazione del flusso a colori 3D basata sull'intelligenza artificiale ha prodotto misurazioni dell'insufficienza mitralica con una maggiore concordanza con la risonanza magnetica cardiaca rispetto al metodo PISA bidimensionale convenzionale. Questo sviluppo rafforza la strategia di Philips di integrare la quantificazione basata sull'intelligenza artificiale nei flussi di lavoro avanzati di ecografia cardiovascolare. Annuncio dei dati clinici di Philips
- Agosto 2026: GE HealthCare Technologies Inc. ha presentato Vivid Explorer, Vivid Advanced e Vivid Focus, ampliando il proprio portfolio di ecografi cardiovascolari Vivid per l'ecocardiografia di routine, l'imaging cardiaco completo e la terapia interventistica. I sistemi integrano le funzionalità di imaging cSound e sono progettati per soddisfare specifiche esigenze cliniche e di flusso di lavoro in ambito cardiologico. Annuncio del portfolio Vivid di GE HealthCare.
- Luglio 2026: FUJIFILM Sonosite, Inc. ha lanciato Sonosite iLOOK, una soluzione ecografica compatta progettata per i flussi di lavoro di accesso vascolare. Il sistema combina un'interfaccia semplificata, un trasduttore wireless e opzioni di montaggio flessibili per supportare le procedure al letto del paziente. Il lancio dimostra la continua espansione delle capacità degli ecografi compatti in applicazioni specifiche per il punto di cura e rafforza la più ampia tendenza verso l'imaging mobile negli ambienti clinici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -