
Mercado de tecnologías de expansión celular: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de tecnologías de expansión celular (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (consumibles, matraces de cultivo y accesorios, e instrumentos); tipo (mamíferos, microbianos y otros); aplicación (biofármacos, cultivo e ingeniería de tejidos, producción de vacunas, desarrollo de fármacos, terapia génica, investigación del cáncer, investigación con células madre y otros); uso final (empresas biofarmacéuticas y biotecnológicas, institutos de investigación, bancos de células y otros), y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020821
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
13.280 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
31.360 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,01 %
Índice de crecimiento
Mercado potencial
198.470 millones de dólares estadounidenses
(2026-2034)
El mercado de tecnologías de expansión celular alcanzó un valor de 13.280 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 31.360 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 10,01% durante el período 2026-2034. La creciente demanda de plataformas de cultivo escalables, consumibles, dispositivos de cultivo y tecnologías de automatización está impulsando el crecimiento del mercado, impulsado por los avances en la producción de productos biológicos, la investigación celular, las vacunas y las terapias avanzadas.
América del Norte continúa dominando como el mayor centro de comercialización de tecnologías de expansión celular, con una tasa de crecimiento anual compuesta (CAGR) proyectada de entre el 9,5 % y el 10,1 % en el período 2026-2034. El crecimiento del mercado de tecnologías de expansión celular está impulsado por la amplia experiencia de la región en la fabricación de productos biofarmacéuticos, la investigación en terapias celulares y génicas, y el uso de procesos de sistemas cerrados.
Evaluación y perspectivas del mercado de tecnologías de expansión celular
- América del Norte: Se estima que la región representó entre el 39 % y el 42 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,1 % entre 2026 y 2034 , gracias a la capacidad de producción de productos biológicos, los proyectos de terapias avanzadas en desarrollo y la adopción de la fabricación automatizada.
- EE. UU.: El país representó aproximadamente entre el 86 % y el 89 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,6 % al 10,2 % entre 2026 y 2034 , impulsado por las inversiones en bioprocesamiento comercial.
- Europa: Se estima que Europa representó entre el 27 % y el 30 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 9,8 % entre 2026 y 2034. Alemania, el Reino Unido y Francia lideran la demanda regional gracias a la producción de productos biológicos y la investigación traslacional.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 22 % y el 25 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,5 % entre 2026 y 2034 , impulsada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: Los consumibles representaron una cuota de mercado estimada del 44-47% en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,3-10,9% entre 2026 y 2034 , lo que refleja las necesidades recurrentes de medios de cultivo, reactivos y productos desechables.
- Segmento de alto crecimiento: La terapia génica representó aproximadamente entre el 8 % y el 11 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,5 % al 13,4 % entre 2026 y 2034 , gracias a los proyectos de vectores virales y células modificadas genéticamente.
- Empresas clave analizadas en detalle: Thermo Fisher Scientific Inc., GE HealthCare Technologies Inc., Corning Incorporated, STEMCELL Technologies Inc., Merck KGaA, Miltenyi Biotec BV & Co. KG, Becton, Dickinson and Company, Terumo BCT, Inc., Sartorius AG, Takara Bio Inc., Trinova Biochem GmbH, upcyte technologies GmbH, Lonza Group AG, Sigma-Aldrich, Inc., Beckman Coulter, Inc. y General Electric Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria ha dejado atrás las técnicas de cultivo planar, que requieren mucha mano de obra, y se ha volcado en biorreactores escalables de suspensión, lecho fijo, microportadores y de un solo uso. Cada vez más, la industria emplea sistemas automatizados para la alimentación, el control ambiental, el recuento celular y los procesos de cosecha, con el fin de limitar los procesos manuales. Los medios químicamente definidos y libres de suero mejoran la reproducibilidad del proceso, mientras que los conectores de sistema cerrado y los conductos de fluidos desechables ayudan a evitar la exposición a contaminantes. Estos cambios están contribuyendo a transformar el proceso de expansión celular en un proceso de fabricación capaz de producir productos biológicos, vacunas y terapias avanzadas.
Durante el período de previsión, la expansión de la capacidad en Asia Pacífico y en determinados clústeres de biofabricación europeos incrementará el número de proveedores. La financiación para la medicina regenerativa, la fabricación nacional de vacunas y la producción de biosimilares impulsará la adquisición de equipos y consumibles. Existe un incentivo regulatorio para caracterizar los procesos y utilizar materias primas trazables, así como técnicas de fabricación avanzadas. Los proveedores capaces de conectar los procesos a escala de desarrollo con la fabricación conforme a las Buenas Prácticas de Fabricación (BPF) se beneficiarán de los programas de transición del laboratorio de descubrimiento a la producción.
Alcance del informe de mercado sobre tecnologías de expansión celular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.280 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 31.360 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de tecnologías de expansión celular
El crecimiento del mercado de tecnologías de expansión celular estará impulsado por el aumento de la producción de anticuerpos monoclonales, proteínas recombinantes, vacunas, células inmunitarias modificadas genéticamente y vectores virales. La cadena de suministro de los proveedores incluye medios de cultivo, sueros, citocinas, recipientes, biorreactores, equipos de selección celular, sensores y equipos analíticos, que los fabricantes integran en procesos de expansión celular validados. Los materiales consumidos generan una demanda constante, ya que cada lote requiere medios de cultivo estériles, aditivos, tubos, conexiones y superficies de crecimiento.
La capacidad de los proveedores para controlar la calidad de las materias primas críticas y mantener existencias en las regiones es fundamental para la dinámica de la cadena de suministro. Los componentes del cultivo celular deben ser de origen conocido, provenir de lotes consistentes y contar con una gestión de la cadena de frío, por lo que la cualificación de los proveedores resulta crucial. Los clientes prefieren plataformas interoperables que reduzcan la revalidación de procesos durante la ampliación de escala. Sin embargo, ciertas citocinas, factores de crecimiento recombinantes y medios de cultivo con certificación GMP pueden requerir un largo periodo de cualificación.
Según el informe del mercado de tecnologías de expansión celular, el panorama competitivo comprende tanto empresas diversificadas de ciencias biológicas como empresas especializadas en tecnología de procesamiento celular. Thermo Fisher Scientific Inc., Merck KGaA, Sartorius AG, Lonza Group AG y Corning Incorporated compiten a través de sus diversas líneas de productos, que incluyen medios de cultivo, recipientes, instrumentos y productos para la gestión de procesos. Por otro lado, Miltenyi Biotec BV & Co. KG, Terumo BCT, Inc., STEMCELL Technologies Inc. y Takara Bio Inc. están generando diferenciación en los procesos de terapia celular e investigación.
Las inversiones se están destinando a sistemas cerrados, modularidad, registros digitales de lotes y productos de medios de cultivo específicos para cada aplicación. Becton, Dickinson and Company, así como Beckman Coulter, Inc., están optimizando los flujos de trabajo iniciales mediante el desarrollo de instrumentos analíticos y de caracterización celular. El posicionamiento estratégico se está orientando cada vez más hacia los datos de validación, la información regulatoria, los servicios y las capacidades de transferencia de procesos, en lugar del rendimiento del producto.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tecnologías de expansión celular: Perspectivas estratégicas
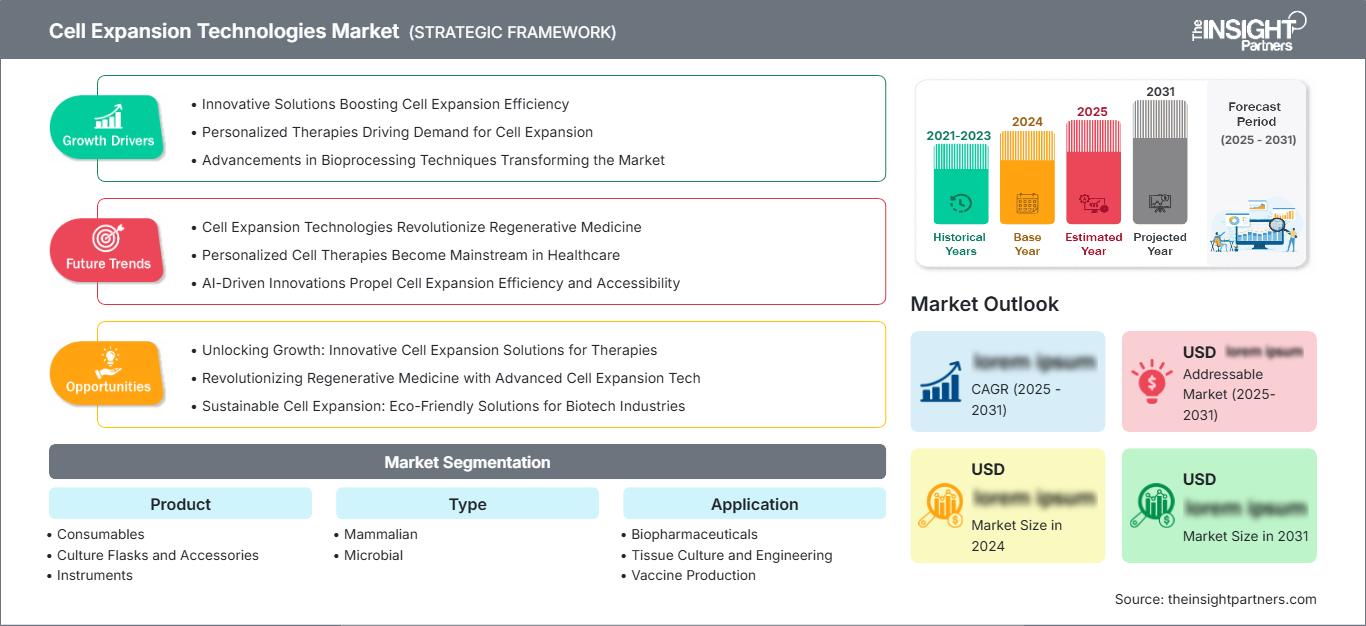
Perspectivas regionales
Mercado norteamericano de tecnologías de expansión celular
El mercado norteamericano ostenta una cuota de mercado aproximada del 39-42% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5-10,1% entre 2026 y 2034. El mercado de tecnologías de expansión celular se caracteriza por una industria biofarmacéutica altamente centralizada, redes de investigación académica avanzadas y la adopción inicial de tecnologías de terapia celular y génica. La demanda incluye productos como biorreactores de un solo uso, recipientes de cultivo, medios de cultivo para células inmunitarias, equipos analíticos y sistemas cerrados automatizados.
La adquisición regional se basa en la idea de que los procesos deben ser escalables para avanzar desde la etapa de desarrollo hasta la etapa de Buenas Prácticas de Fabricación (BPF) sin modificaciones. En Canadá, la investigación con células madre, la inmunoterapia contra el cáncer y la fabricación de biofármacos ofrecen ventajas, pero Estados Unidos domina la compra comercial de dicha tecnología. La cadena de suministro, las capacidades de las empresas de fabricación por contrato y el conocimiento de la normativa permiten acortar el período de transferencia de tecnología.
Mercado estadounidense de tecnologías de expansión celular
Estados Unidos representó entre el 86 % y el 89 % de los ingresos en Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,6 % al 10,2 % entre 2026 y 2034. Su posición se ve reforzada por los centros de biotecnología en Massachusetts, California, Carolina del Norte, Maryland y Pensilvania. Estos ecosistemas incluyen desarrolladores respaldados por capital de riesgo, fabricantes farmacéuticos, hospitales de investigación, fabricantes por contrato y proveedores de ingredientes para cultivo celular con certificación GMP.
Thermo Fisher Scientific Inc., Corning Incorporated, Becton, Dickinson and Company y Beckman Coulter, Inc. cuentan con una sólida presencia comercial y tecnológica en el país. Las tendencias de aplicación apuntan hacia la producción de células CAR-T, tecnologías de células alogénicas, productos biológicos recombinantes, nuevos modelos de cáncer y la producción de vectores virales. Los usuarios finales requieren flujos de trabajo más cerrados, documentación digital, monitorización en línea y trazabilidad de materias primas para gestionar los riesgos de comparabilidad durante la transición de proyectos entre instalaciones y los cambios de escala.
Mercado europeo de tecnologías de expansión celular
En 2025, Europa representaba una cuota estimada del 27-30% y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,2-9,8% durante el periodo 2026-2034. Alemania se posiciona como líder del mercado gracias a su ingeniería de bioprocesos, la producción de productos farmacéuticos y la fabricación de instrumentación. Sartorius AG, Merck KGaA y Miltenyi Biotec BV & Co. KG aportan valor añadido gracias a su experiencia en biorreactores, medios de cultivo, selección celular y procesos cerrados.
El Reino Unido se beneficia de redes de medicina traslacional, centros de terapias avanzadas y empresas biotecnológicas vinculadas a universidades. Los desarrolladores de esta región se inclinan por la flexibilidad clínica, el procesamiento distribuido y la transferencia de tecnología a las organizaciones de fabricación por contrato.
Francia aprovecha su capacidad de fabricación de vacunas, junto con la investigación en productos biológicos y oncología; mientras que Italia y España se centran en la terapia celular académica y la fabricación. En las regiones mencionadas, los procesos que cumplen con las Buenas Prácticas de Fabricación (BPF) y que no utilizan componentes de origen animal, junto con los suministros transfronterizos, facilitan el abastecimiento.
Mercado de tecnologías de expansión celular en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico tendrá una cuota de mercado del 22-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8-11,5% entre 2026 y 2034, lo que la convierte en el segmento regional de mayor crecimiento. China es el principal impulsor en términos de aumento de la capacidad de producción de productos biológicos y equipos, mientras que Japón y Corea del Sur contribuyen en medicina regenerativa avanzada y biosimilares.
India está desarrollando su sector de vacunas, biosimilares y fabricación por contrato. Australia contribuye a la investigación y el desarrollo de terapias celulares mediante organizaciones especializadas.
Mercado de tecnologías de expansión celular en Oriente Medio y África
Se prevé que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) de entre el 8,0 % y el 8,8 % entre 2026 y 2034. Arabia Saudita es un mercado líder gracias a la localización de servicios sanitarios, las actividades biotecnológicas y las instalaciones nacionales de fabricación de medicamentos. Los Emiratos Árabes Unidos están desarrollando una infraestructura de investigación y medicina de precisión, mientras que Sudáfrica es un centro de investigación de vacunas y laboratorios clínicos.
La adopción se limitará a los principales hospitales, universidades y organizaciones gubernamentales. La fiabilidad de la logística de la cadena de frío, el desarrollo de capacidades y los servicios determinarán la oportunidad de crecimiento. Fuera de Oriente Medio, la región MEA ofrecerá mercados selectos para vacunas, estudios oncológicos y bancos de células.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,4 % durante el período 2026-2034 . El mercado de tecnologías de expansión celular abarca consumibles recurrentes, matraces de cultivo y accesorios, e instrumentos de capital utilizados desde la investigación hasta la producción. La adquisición se orienta hacia familias de productos integradas que preservan la consistencia del proceso en diferentes escalas. Los proveedores se diferencian mediante la garantía de esterilidad, los datos de aplicación, la fiabilidad del suministro y la compatibilidad con flujos de trabajo de fabricación cerrados.
- Consumibles: Los requerimientos recurrentes de medios de cultivo, sueros, soluciones tampón, suplementos, citoquinas y componentes desechables hacen que los consumibles aporten la mayor contribución a los ingresos y convierten la consistencia de los lotes en un factor fundamental para la selección de proveedores.
- Frascos de cultivo y accesorios: Los recipientes multicapa, las bolsas de cultivo, los microportadores, los conectores y los sistemas de transferencia cerrados siguen siendo de importancia estratégica para la ampliación del cultivo de células adherentes, las líneas de siembra y la manipulación con control de la contaminación.
- Instrumentación: Los biorreactores, las incubadoras, los contadores de células, las centrífugas y los procesadores automatizados permiten una expansión reproducible, y su compra está cada vez más vinculada a la monitorización digital, el funcionamiento cerrado y el rendimiento escalable.
Tipo
Se prevé que el segmento de biosistemas crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,7 % al 10,3 % durante el período 2026-2034 . Los sistemas de mamíferos siguen siendo fundamentales para los productos biológicos complejos y las terapias avanzadas, mientras que los sistemas microbianos permiten la producción a gran escala de productos recombinantes y materiales de investigación. La elección de la plataforma depende de la sensibilidad celular, la calidad deseada del producto, la productividad, los controles de contaminación y los requisitos de procesamiento posterior.
- Mamíferos: La expansión de células de mamíferos predomina en los flujos de trabajo complejos de proteínas, vectores virales, vacunas y células terapéuticas porque permite un procesamiento biológicamente relevante, aunque el costo de los medios de cultivo y la sensibilidad del proceso aumentan la complejidad operativa.
- Microbianas: Las plataformas microbianas proporcionan un crecimiento rápido, métodos de ampliación de escala establecidos y una producción relativamente eficiente para determinadas proteínas recombinantes, enzimas, plásmidos y reactivos de investigación.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 10,8 % durante el período 2026-2034 . Los productos biológicos comerciales constituyen la base de demanda establecida, mientras que la terapia génica, la investigación oncológica y los programas de células madre generan mayores exigencias técnicas. Los sistemas de expansión deben adaptarse a distintas densidades celulares, perfiles nutricionales, sensibilidades al cizallamiento y atributos de calidad, lo que favorece las plataformas configurables en lugar de las arquitecturas de equipos uniformes.
- Productos biofarmacéuticos: La producción a gran escala de anticuerpos, proteínas recombinantes y biosimilares mantiene la demanda de cultivos de alta densidad, medios optimizados, monitorización de procesos y tecnologías fiables de cultivo inicial.
- Cultivo e ingeniería de tejidos: Los modelos tridimensionales, los organoides, los andamios y las estructuras regenerativas requieren una expansión controlada que preserve el fenotipo celular, la viabilidad y el potencial de diferenciación a lo largo de repetidos pases.
- Producción de vacunas: Los flujos de trabajo de vacunas basadas en células requieren una ampliación de escala fiable, cambios rápidos entre campañas y control de la contaminación, lo que hace que los recipientes de un solo uso y la transferencia de fluidos en circuitos cerrados sean estratégicamente valiosos.
- Desarrollo de fármacos: Los estudios de cribado y toxicidad requieren poblaciones celulares reproducibles, condiciones de cultivo estandarizadas y automatización que pueda aumentar el rendimiento y, al mismo tiempo, reducir la variabilidad dependiente del operador.
- Terapia génica: Los programas que utilizan vectores virales y células modificadas genéticamente requieren medios de cultivo especializados, sistemas de células productoras escalables, procesamiento cerrado y materias primas documentadas aptas para la fabricación regulada.
- Investigación oncológica: Los modelos tumorales, los estudios de células inmunitarias y los ensayos personalizados generan demanda de cultivos fisiológicamente relevantes, expansión de alta viabilidad y caracterización celular precisa.
- Investigación con células madre: Los flujos de trabajo con células madre pluripotentes y mesenquimales priorizan la retención del fenotipo, la manipulación cuidadosa, los medios de cultivo libres de componentes de origen animal y los sistemas escalables capaces de respaldar el desarrollo de la medicina regenerativa.
Uso final
Se prevé que el segmento de uso final crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,9 % al 10,5 % durante el período 2026-2034 . Las empresas biofarmacéuticas y biotecnológicas representan la mayor demanda comercial, ya que gestionan los flujos de trabajo de desarrollo y fabricación. Los institutos de investigación influyen en la selección inicial de tecnologías, mientras que los bancos de células requieren procesos controlados de expansión y conservación que garanticen la identidad, la viabilidad, la esterilidad y la trazabilidad.
- Empresas biofarmacéuticas y biotecnológicas: Estas organizaciones adquieren plataformas integradas para el descubrimiento, el desarrollo de procesos, el suministro clínico y la fabricación comercial, haciendo hincapié en el soporte para la validación, la escalabilidad y el suministro fiable de consumibles.
- Institutos de investigación: Las universidades y los laboratorios públicos requieren sistemas flexibles y de aplicación diversa que apoyen la investigación exploratoria, los estudios traslacionales, la formación del personal y la colaboración con los desarrolladores de terapias.
- Bancos de células: Los repositorios de células dependen de flujos de trabajo estandarizados de expansión, caracterización, pruebas de contaminación y criopreservación para producir bancos de células maestras y de trabajo consistentes.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Productos biofarmacéuticos |
Alto |
Cultura intensificada |
Maduro |
|
Cultivo de tejidos e ingeniería tisular |
Medio |
Tejidos 3D |
Escalada |
|
Producción de vacunas |
Alto |
Vacunas celulares |
Maduro |
|
Desarrollo de fármacos |
Medio |
Modelos predictivos |
Escalada |
|
Terapia génica |
Alto |
Escalado vectorial |
Escalada |
|
Investigación del cáncer |
Medio |
Modelos inmunitarios |
Escalada |
|
Investigación con células madre |
Medio |
Medios libres de xeno |
Emergente |
Factores impulsores del crecimiento del mercado de tecnologías de expansión celular y análisis de su impacto
Expansión de la fabricación de productos biológicos y biosimilares
La fabricación de productos biológicos exige un crecimiento celular constante durante las etapas de cultivo inicial, desarrollo y producción comercial. El aumento en la cartera de anticuerpos, recombinantes, vacunas y biosimilares implica una mayor necesidad de medios de cultivo, superficies, sistemas de ensamblaje desechables, instrumentación y biorreactores. La importancia comercial no se limita a las compras iniciales, ya que los procesos probados generan necesidades recurrentes de consumibles compatibles y piezas de repuesto. El suministro local, la trazabilidad de las materias primas y la experiencia de las empresas en el desarrollo de procesos agilizan la cualificación para los clientes. Paralelamente, el cultivo intensivo y el aumento de la densidad celular promueven la necesidad de mejorar la oxigenación, el control de la alimentación, la compatibilidad de los instrumentos y la gestión de la cosecha. Estas necesidades benefician a las empresas que proporcionan flujos de trabajo completos, en lugar de solo productos.
Industrialización de los flujos de trabajo de terapia celular y génica
Las terapias avanzadas están pasando de procesos clínicos manuales a una producción cerrada, automatizada y documentada digitalmente. La expansión celular suele ser un paso crítico en la fabricación, ya que la disponibilidad de la dosis final depende del rendimiento de células viables, el fenotipo, la potencia y el control de la contaminación. Las terapias autólogas requieren un procesamiento paralelo fiable de lotes específicos para cada paciente, mientras que las plataformas alogénicas necesitan series de producción más grandes y repetibles. Esta divergencia genera demanda de tecnologías modulares que permitan tanto la ampliación como la reducción de la escala. La selección, activación, alimentación, expansión, lavado y formulación celular automatizadas reducen las transferencias entre dispositivos y limitan la exposición del operador. Los proveedores que demuestran la comparabilidad de sus procesos y su integración con los sistemas de control de calidad pueden influir en la selección de la plataforma en las primeras etapas del desarrollo clínico, generando ingresos a largo plazo por consumibles y servicios.
Transición hacia una cultura reproducible libre de origen animal.
Las preocupaciones sobre la variabilidad y la trazabilidad del suero y los componentes de origen animal están acelerando la adopción de formulaciones químicamente definidas, libres de suero y de componentes xenogénicos. Estos medios mejoran el control sobre las materias primas críticas y facilitan la estandarización de los procesos en los distintos centros de desarrollo. Su impacto es especialmente importante para las células madre, las células inmunitarias, las líneas de producción de vectores virales y la medicina regenerativa, donde cambios sutiles en el cultivo pueden afectar al fenotipo o la potencia. La adopción también genera una demanda técnica de optimización específica para cada tipo celular, ya que la eliminación del suero puede alterar la cinética de crecimiento y el comportamiento de adhesión. En consecuencia, los proveedores de medios están combinando formulaciones con citocinas, recubrimientos, suplementos y asistencia técnica. Los productos exitosos pueden integrarse en procesos regulados, generando ingresos recurrentes y una alta fidelización de clientes tras la validación clínica.
Tendencias futuras del mercado de tecnologías de expansión celular
Cultivo celular adaptativo basado en datos
Las tendencias del mercado de tecnologías de expansión celular reflejarán cada vez más la integración de sensores en línea, imágenes automatizadas, mediciones metabólicas y software predictivo. En lugar de depender principalmente de programas de alimentación fijos y pruebas de punto final, las plataformas futuras ajustarán los nutrientes, los gases, la agitación y el momento de la cosecha según las condiciones celulares en tiempo real. Los registros digitales mejorarán la investigación de desviaciones y la transferencia de tecnología, mientras que los modelos multivariados pueden identificar con mayor antelación las variaciones en el rendimiento o la calidad. La adopción comenzará en productos biológicos de alto valor y terapias avanzadas, donde el fallo de un lote tiene importantes consecuencias financieras. Los proveedores competirán en función de la fiabilidad de los sensores, la interoperabilidad del software, la ciberseguridad y la calidad de los modelos de proceso específicos para cada aplicación.
Producción de terapias avanzadas distribuidas y modulares
Se espera que las plataformas automatizadas compactas faciliten la producción más cerca de los hospitales y centros de tratamiento regionales. Este modelo puede reducir la dependencia del transporte para las células autólogas, que requieren una gestión rápida, y permitir el aumento de la capacidad sin necesidad de construir grandes instalaciones centralizadas. Los sistemas modulares requerirán kits desechables estandarizados, monitorización remota, liberación digital de lotes y formación uniforme del personal. El éxito comercial dependerá de demostrar una calidad de producto equivalente en múltiples ubicaciones. Es probable que los proveedores de equipos combinen cada vez más instrumentos, consumibles, software, mantenimiento y documentación regulatoria mediante modelos de servicio recurrentes. Esta tendencia también fomentará la colaboración entre proveedores de tecnología, hospitales, fabricantes por contrato y desarrolladores de terapias para establecer redes de producción interoperables.
Oportunidades de mercado en tecnologías de expansión celular
Plataformas de biofabricación localizadas en Asia Pacífico
La región Asia-Pacífico representa una oportunidad de inversión para proveedores que ofrecen sistemas de expansión compatibles con las Buenas Prácticas de Fabricación (BPF) y con una buena relación costo-beneficio, respaldados por un servicio regional y disponibilidad de consumibles. Las previsiones del mercado de tecnologías de expansión celular indican que China, India, Corea del Sur, Japón y Australia generarán una demanda diferenciada en biosimilares, vacunas, medicina regenerativa y fabricación por contrato. Los proveedores deberían localizar laboratorios de aplicación, capacitación técnica, inventario y procesos de fabricación específicos, en lugar de depender exclusivamente de las exportaciones. Las alianzas con productores biofarmacéuticos nacionales pueden acelerar la calificación de productos y adaptar los flujos de trabajo a las líneas celulares regionales. Los sistemas modulares que conectan la investigación y la fabricación piloto son especialmente relevantes para las organizaciones que desarrollan capacidades progresivamente, gestionando al mismo tiempo los gastos de capital y el riesgo regulatorio.
Servicios de desarrollo de procesos y medios específicos para aplicaciones
Los proveedores pueden generar valor adicional desarrollando medios de cultivo, suplementos, recubrimientos y estrategias de alimentación para tipos celulares específicos, en lugar de vender formulaciones de uso general. Las células inmunitarias, las células madre pluripotentes inducidas, las células mesenquimales, las células productoras HEK293 y las células primarias de difícil cultivo presentan requisitos metabólicos y fenotípicos específicos. La combinación de consumibles con estudios de diseño experimental, apoyo para la ampliación de escala, caracterización analítica y servicios de transición a las Buenas Prácticas de Fabricación (BPF) puede acortar los plazos de desarrollo para el cliente. La inversión debe priorizar las formulaciones libres de componentes de origen animal, las citoquinas estables, la documentación de las materias primas y la compatibilidad con equipos cerrados. Este modelo centrado en el servicio fortalece la fidelización del cliente, ya que las formulaciones optimizadas se integran con las especificaciones del producto, las presentaciones regulatorias y los controles de fabricación.
Novedades recientes
- Marzo de 2026: Sartorius AG lanzó la plataforma de terapia celular Eveo, un sistema integrado para la producción automatizada y multiparalela, así como para el control de calidad de terapias autólogas. Esta plataforma modular combina la selección, activación, modificación genética, expansión, lavado, concentración y formulación celular. Sartorius informó que su configuración compacta podría cuadruplicar la productividad de la sala limpia y reducir sustancialmente los costos de fabricación de las terapias CAR-T.
- Diciembre de 2025: Lonza Group AG recibió la designación de Tecnología de Fabricación Avanzada (AMFT) de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para su plataforma Cocoon. Este sistema automatizado y funcionalmente cerrado permite la fabricación integral de terapias celulares mediante protocolos configurables y casetes de un solo uso. Esta designación facilita una interacción regulatoria más temprana y puede reducir la incertidumbre tecnológica para los desarrolladores que incorporen la plataforma en sus procesos de fabricación de terapias celulares.
- Mayo de 2025: Corning Incorporated presentó su cartera de soluciones para la ampliación de escala del cultivo celular en ISCT 2025, que incluía sistemas cerrados configurables, recipientes CellSTACK e HYPERStack, módulos CellCube, microportadores, el sistema de biorreactor de lecho fijo Ascent y soluciones de cultivo tridimensional. Esta cartera abordaba la transición de la investigación a la producción y reflejaba la creciente demanda de flujos de trabajo cerrados y escalables para células adherentes, utilizados en el desarrollo de terapias celulares y génicas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -