
细胞扩增技术市场:规模、市场份额与预测 2034年
细胞扩增技术市场规模及预测(2021-2034 年)、全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品(耗材、培养瓶及配件、仪器);类型(哺乳动物、微生物及其他);应用(生物制药、组织培养与工程、疫苗生产、药物研发、基因治疗、癌症研究、干细胞研究及其他);最终用户(生物制药和生物技术公司、研究机构、细胞库及其他);以及地域(北美、欧洲、亚太地区以及南美和中美洲)。
- 状态 : 数据发布
- 报告代码 : TIPRE00020821
- 类别 : 生命科学
- 页数 : 150
- 可用报告格式 :


- 最后更新日期 : September 09, 2026


2025年市场规模
132.8 亿美元
基准年值
2034 年预测
313.6 亿美元
预计到2034年
2026-2034年复合年增长率
10.01 %
增长率
目标市场
1984.7 亿美元
(2026-2034)
2025年细胞扩增技术市场规模为132.8亿美元,预计到2034年将达到313.6亿美元,2026年至2034年期间的复合年增长率为10.01%。对可扩展培养平台、耗材、培养设备和自动化技术日益增长的需求正在推动市场增长,而生物制品生产、细胞研究、疫苗和先进疗法的发展也促进了这一增长。
北美继续保持其作为细胞扩增技术最大商业化中心的地位,预计在 2026 年至 2034 年期间,其复合年增长率将达到 9.5% 至 10.1%。细胞扩增技术市场规模的增长是由该地区在生物制药制造、细胞和基因疗法研究以及封闭系统工艺使用方面的丰富经验所推动的。
细胞扩增技术市场评估与洞察
- 北美:预计到 2025 年,该地区将占全球市场份额的 39% 至 42% ,预计在 2026 年至 2034 年间,该地区将以 9.5% 至 10.1% 的复合年增长率增长,这得益于生物制剂产能、先进疗法研发管线和自动化生产方式的普及。
- 美国: 2025 年,美国约占北美收入的 86% 至 89%,预计在 2026 年至 2034 年期间,在商业生物加工投资的推动下,将以9.6% 至 10.2% 的复合年增长率增长。
- 欧洲:预计到 2025 年,欧洲将占据27% 至 30% 的市场份额,并预计在 2026 年至 2034 年间实现 9.2% 至 9.8% 的复合年增长率。德国、英国和法国通过生物制剂生产和转化研究引领着区域需求。
- 亚太地区:亚太地区在 2025 年约占22% 至 25% 的市场份额,预计在 2026 年至 2034 年间将实现 10.8% 至 11.5% 的复合年增长率,主要由中国、日本、韩国、印度和澳大利亚推动。
- 最大细分市场: 耗材在 2025 年估计占44-47% 的市场份额,预计在 2026-2034 年间将以 10.3-10.9% 的复合年增长率增长,这反映了重复使用的培养基、试剂和一次性用品的需求。
- 高增长领域: 基因疗法在 2025 年占据了约8-11% 的市场份额,预计在 2026-2034 年间将以 12.5-13.4% 的复合年增长率增长,这得益于病毒载体和工程细胞管线的发展。
- 重点分析的公司包括:赛默飞世尔科技公司、通用电气医疗技术公司、康宁公司、STEMCELL Technologies公司、默克集团、Miltenyi Biotec BV & Co. KG、贝克顿·迪金森公司、泰尔茂BCT公司、赛多利斯股份公司、宝生物公司、Trinova Biochem GmbH、upcyte technologies GmbH、龙沙集团、Sigma-Aldrich公司、贝克曼库尔特公司和通用电气公司。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
该行业已从劳动密集型的平面培养技术转向可扩展的悬浮培养、固定床培养、微载体培养和一次性生物反应器。为了减少人工操作,该行业越来越多地采用自动化系统进行补料、环境控制、细胞计数和收获。化学成分明确的无血清培养基提高了工艺的可重复性,而封闭式系统连接器和一次性流体通路则有助于避免接触污染物。这些变革正推动细胞扩增工艺向能够生产生物制剂、疫苗和先进疗法的制造工艺转变。
在预测期内,亚太地区和部分欧洲生物制造集群的产能扩张将扩大供应商群体。对再生医学、国内疫苗生产和生物类似药生产的资金支持将有助于推动设备和耗材的采购。监管机构鼓励企业对生产工艺进行特性分析,并使用可追溯的原材料和先进的生产技术。能够将研发规模的工艺与符合GMP标准的生产相结合的供应商,将受益于从实验室研发到量产阶段的转化项目。
细胞扩增技术市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 132.8亿美元 |
| 到2034年市场规模 | 313.6亿美元 |
| 全球复合年增长率(2026-2034 年) | 10.01% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
细胞扩增技术市场分析
细胞扩增技术市场的增长将主要受单克隆抗体、重组蛋白、疫苗、基因修饰免疫细胞和病毒载体产量增加的驱动。上游供应商提供的原材料包括培养基、血清、细胞因子、反应釜、生物反应器、细胞筛选设备、传感器和分析设备,这些材料均由制造商整合到已验证的细胞扩增工艺中。由于每批细胞培养都需要无菌培养基、添加剂、管路、连接件和培养表面,因此这些消耗性材料的需求持续存在。
供应商对关键原材料质量的控制能力以及在各地区保持库存的能力,在供应动态方面至关重要。细胞培养的各组分需要来源明确、批次一致,并进行冷链管理,因此供应商资质认证至关重要。客户倾向于选择可互操作的平台,以减少规模化生产过程中的工艺重新验证。然而,特定的细胞因子、重组生长因子和GMP级培养基可能需要较长的资质认证周期。
根据细胞扩增技术市场报告,竞争格局由多元化的生命科学公司和专业的细胞处理技术公司组成。赛默飞世尔科技公司(Thermo Fisher Scientific Inc.)、默克集团(Merck KGaA)、赛多利斯公司(Sartorius AG)、龙沙集团(Lonza Group AG)和康宁公司(Corning Incorporated)通过其多元化的产品线展开竞争,这些产品线涵盖培养基、培养容器、仪器和工艺管理产品。另一方面,米尔特尼生物技术公司(Miltenyi Biotec BV & Co. KG)、泰尔茂生物技术公司(Terumo BCT, Inc.)、STEMCELL Technologies Inc.和宝生物公司(Takara Bio Inc.)则在细胞治疗和研究工艺方面追求差异化。
投资正涌入封闭式系统、模块化设计、数字化批次记录和应用专用培养基产品领域。贝克顿·迪金森公司(Becton, Dickinson and Company)和贝克曼库尔特公司(Beckman Coulter, Inc.)正通过开发细胞表征和分析仪器来改进上游工作流程。其战略定位正从产品性能转向验证数据、法规信息、服务和工艺转移能力。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
细胞扩增技术市场:战略洞察
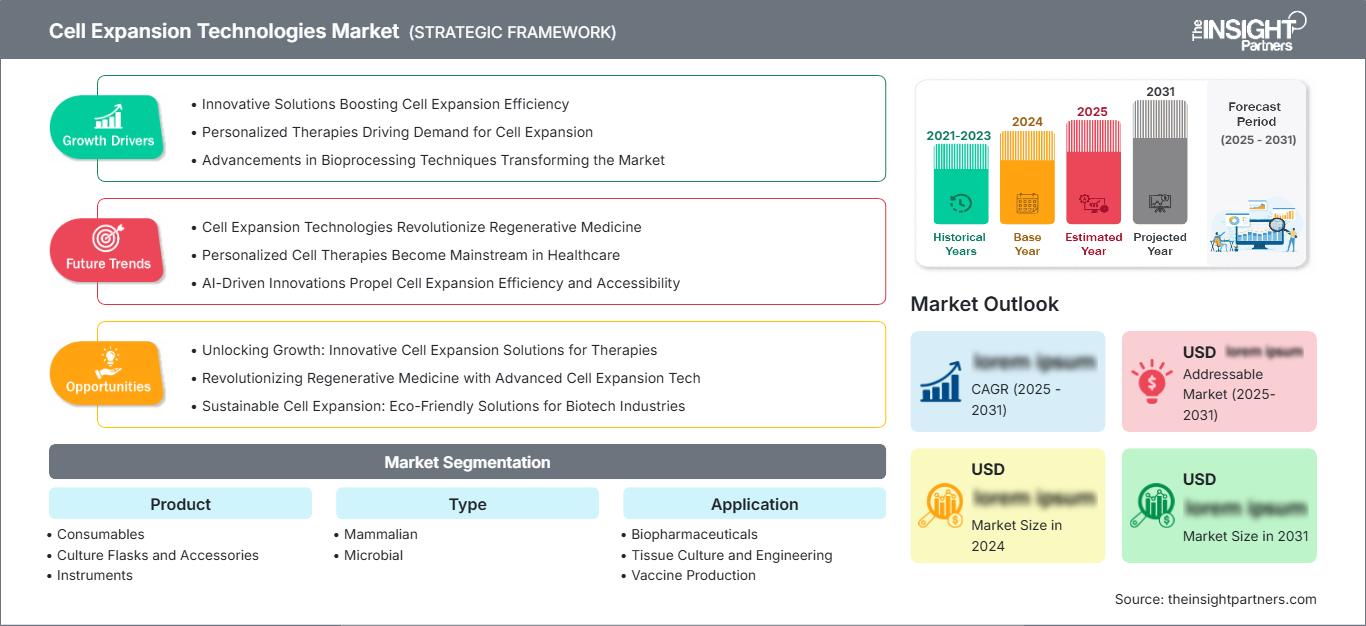
区域洞察
北美细胞扩增技术市场
北美市场在2025年占据约39-42%的市场份额,预计在2026-2034年间将以9.5-10.1%的复合年增长率增长。细胞扩增技术市场份额主要由高度集中的生物制药产业、先进的学术研究网络以及细胞和基因治疗技术的初步应用所支撑。市场需求涵盖一次性生物反应器、培养容器、免疫细胞培养基、分析设备和自动化封闭系统等产品。
区域采购基于这样的理念:流程应具有可扩展性,无需任何流程修改即可从研发阶段顺利过渡到GMP阶段。加拿大在干细胞研究、癌症免疫疗法和生物制药制造方面具有优势,但美国在商业采购此类技术方面占据主导地位。其供应链、合同制造公司的能力以及对相关法规的了解,使得技术转移周期得以缩短。
美国细胞扩增技术市场
2025年,美国约占北美地区收入的86%至89%,预计2026年至2034年间将以9.6%至10.2%的复合年增长率增长。马萨诸塞州、加利福尼亚州、北卡罗来纳州、马里兰州和宾夕法尼亚州的生物技术中心进一步巩固了其地位。这些生态系统涵盖了风险投资支持的开发商、制药企业、研究型医院、合同制造商以及符合GMP标准的细胞培养原料供应商。
赛默飞世尔科技公司、康宁公司、贝克顿·迪金森公司和贝克曼库尔特公司在美国拥有强大的商业和技术实力。应用趋势正朝着CAR-T细胞疗法生产、同种异体细胞技术、重组生物制品、新型癌症模型和病毒载体生产方向发展。终端用户需要更封闭的工作流程、数字化文档、在线监控和原材料追溯,以管理项目在不同工厂间转移和规模变更过程中可能存在的差异性风险。
欧洲细胞扩增技术市场
预计到2025年,欧洲将占据全球27-30%的市场份额,并在2026-2034年间以9.2-9.8%的复合年增长率增长。德国凭借其在生物工艺工程、药品生产和仪器制造方面的优势,有望成为市场主导者。赛多利斯股份公司(Sartorius AG)、默克集团(Merck KGaA)和米尔特尼生物技术公司(Miltenyi Biotec BV & Co. KG)凭借其在生物反应器、培养基、细胞筛选和封闭式工艺方面的优势,为市场增添价值。
英国受益于转化医学网络、先进的治疗设施以及与大学紧密联系的生物技术公司。该地区的研发人员倾向于临床灵活性、分布式处理以及向合同生产组织进行技术转移。
法国利用其疫苗生产能力以及生物制剂和肿瘤学研究;而意大利和西班牙则侧重于学术细胞疗法和生产。在上述地区,符合GMP标准的生产流程不含动物源性成分,加上跨境供应,使得采购更加便捷。
亚太细胞扩增技术市场
预计到2025年,亚太地区的市场份额将达到22%至25%,并在2026年至2034年间以10.8%至11.5%的复合年增长率增长,成为增长最快的区域市场。中国是生物制剂和设备制造产能增长的关键驱动力,而日本和韩国则在先进的再生医学和生物类似药领域做出贡献。
印度正在发展疫苗、生物类似药和合同生产产业。澳大利亚则通过专业机构为细胞疗法的研究和开发做出贡献。
中东和非洲细胞扩增技术市场
预计2026年至2034年间,中东和非洲地区的复合年增长率将达到8.0%至8.8%。沙特阿拉伯凭借其医疗保健本土化、生物技术活动和国内药品生产设施,成为领先的市场。阿联酋正在发展研究基础设施和精准医疗,而南非则是疫苗研究和临床实验室的中心。
该技术的应用将仅限于大型医院、大学和政府机构。冷链物流的可靠性、能力建设和服务水平将决定其增长机遇。中东以外的地区将为疫苗、癌症研究和细胞库提供特定市场。
细分分析
产品
预计2026年至2034年间,该产品细分市场将以9.8%至10.4%的复合年增长率增长。细胞扩增技术市场涵盖从研发到生产过程中使用的常用耗材、培养瓶及配件和大型仪器设备。采购正转向能够确保不同规模生产工艺一致性的集成产品系列。供应商正通过无菌保证、应用数据、供应可靠性以及与封闭式生产流程的兼容性来凸显自身优势。
- 耗材:培养基、血清、缓冲液、补充剂、细胞因子和一次性组件的重复性需求使耗材成为收入贡献最大的部分,并且批次一致性是供应商选择的核心。
- 培养瓶和配件:多层容器、培养袋、微载体、连接器和封闭式转移组件对于贴壁细胞放大、种子培养和污染控制操作仍然具有重要的战略意义。
- 仪器:生物反应器、培养箱、细胞计数器、离心机和自动化处理器支持可重复的扩增,采购越来越与数字化监控、封闭式操作和可扩展的吞吐量相关。
类型
预计2026年至2034年间,该细分市场将以9.7%至10.3%的复合年增长率增长。哺乳动物细胞培养系统仍然是复杂生物制剂和先进疗法的核心,而微生物细胞培养系统则支持重组产品和研究材料的高通量生产。平台选择取决于细胞敏感性、所需产品质量、生产效率、污染控制以及下游加工要求。
- 哺乳动物:哺乳动物细胞扩增在复杂的蛋白质、病毒载体、疫苗和治疗细胞工作流程中占据主导地位,因为它支持生物学相关的加工,尽管培养基成本和工艺敏感性增加了操作的复杂性。
- 微生物:微生物平台可为选定的重组蛋白、酶、质粒和研究试剂提供快速生长、成熟的放大方法和相对高效的生产。
应用
预计2026年至2034年间,应用领域将以10.2%至10.8%的复合年增长率增长。商业生物制剂构成了既定的需求基础,而基因治疗、癌症研究和干细胞项目则提出了更高的技术要求。扩增系统必须能够适应不同的细胞密度、营养成分、剪切敏感性和质量属性,因此可配置平台比统一的设备架构更具优势。
- 生物制药:抗体、重组蛋白和生物类似药的大规模生产维持了对高密度培养、优化培养基、工艺监控和可靠的种子培养技术的需求。
- 组织培养与工程:三维模型、类器官、支架和再生结构需要可控的扩增,以在反复传代过程中保持细胞表型、活力和分化潜能。
- 疫苗生产:基于细胞的疫苗工作流程需要可靠的规模化、快速的生产转换和污染控制,因此一次性容器和封闭式流体转移具有重要的战略价值。
- 药物开发:筛选和毒性研究需要可重复的细胞群体、标准化的培养条件和自动化,这可以提高通量,同时减少操作者依赖性变异。
- 基因治疗:病毒载体和工程细胞项目需要专门的培养基、可扩展的生产细胞系统、封闭式加工和适合受监管生产的有据可查的原材料。
- 癌症研究:肿瘤模型、免疫细胞研究和个性化检测对生理相关的培养、高活力扩增和准确的细胞表征提出了需求。
- 干细胞研究:多能干细胞和间充质干细胞工作流程优先考虑表型保持、温和处理、无异种成分培养基以及能够支持再生医学发展的可扩展系统。
最终用途
预计2026年至2034年间,终端用户领域将以9.9%至10.5%的复合年增长率增长。生物制药和生物技术公司占据最大的商业需求,因为它们负责研发和生产流程。研究机构影响着早期技术选择,而细胞库则需要可控的扩增和保存流程,以维持细胞的特性、活力、无菌性和可追溯性。
- 生物制药和生物技术公司:这些组织购买用于发现、工艺开发、临床供应和商业生产的集成平台,强调验证支持、可扩展性和可靠的耗材供应。
- 研究机构:大学和公共实验室需要灵活、应用广泛的系统,以支持探索性研究、转化研究、员工培训以及与治疗药物开发商的合作。
- 细胞库:细胞库依靠标准化的扩增、表征、污染测试和冷冻保存工作流程来生产一致的主细胞库和工作细胞库。
机遇概览
|
应用 |
收入贡献 |
趋势标签 |
收养阶段 |
|
生物制药 |
高的 |
强化培养 |
成熟 |
|
组织培养与工程 |
中等的 |
3D组织 |
规模化 |
|
疫苗生产 |
高的 |
细胞疫苗 |
成熟 |
|
药物研发 |
中等的 |
预测模型 |
规模化 |
|
基因疗法 |
高的 |
矢量放大 |
规模化 |
|
癌症研究 |
中等的 |
免疫模型 |
规模化 |
|
干细胞研究 |
中等的 |
无异种成分媒体 |
新兴 |
细胞扩增技术市场增长驱动因素及影响分析
生物制剂和生物类似药生产规模扩大
生物制剂生产要求在种子培养、开发和商业化生产的各个阶段保持细胞生长的稳定性。抗体、重组药物、疫苗和生物类似药产品线的不断扩展,意味着对培养基、表面处理、一次性组装系统、仪器和生物反应器的需求日益增长。其商业意义不仅限于初始采购,因为成熟的工艺会带来对兼容的耗材和替换部件的持续需求。本地化的供应、原材料的可追溯性以及企业的工艺开发专长,都有助于客户缩短认证流程。与此同时,高密度培养和更高的细胞密度也促使企业需要改进氧合、补料控制、仪器兼容性和收获管理。这些需求有利于那些提供完整工作流程而非仅仅提供产品的企业。
细胞和基因治疗工作流程的产业化
先进疗法正从人工操作的临床流程转向封闭式、自动化且数字化记录的生产流程。扩增通常是生产过程中的关键步骤,因为最终剂量的可用性取决于活细胞产量、表型、效力和污染控制。自体疗法需要对患者特异性批次进行可靠的并行处理,而异体疗法则需要更大规模、可重复的生产运行。这种差异催生了对支持规模化和规模化生产的模块化技术的需求。自动化的细胞选择、激活、补料、扩增、清洗和配制流程减少了设备间的转移,并降低了操作人员的暴露风险。能够证明其工艺可比性并与质量控制系统集成的供应商,可以在临床开发早期阶段影响平台选择,从而创造长期的耗材和服务收入。
转向可重复的非动物源性培养
血清和动物源性成分的变异性和可追溯性问题,正加速推动化学成分明确、无血清和无异种成分配方的应用。这些培养基能够更好地控制关键原材料,并支持各研发中心采用标准化流程。它们对干细胞、免疫细胞、病毒载体生产线和再生医学领域尤为重要,因为在这些领域,细微的培养变化都可能影响表型或效力。此外,由于去除血清会改变细胞的生长动力学和黏附行为,因此这些配方的应用也催生了对细胞特异性优化技术的需求。为此,培养基供应商正在将配方与细胞因子、包被剂、补充剂和技术支持相结合。成功的产品可以融入受监管的流程中,在临床验证后带来持续的收入和较高的客户留存率。
细胞扩增技术市场未来趋势
数据驱动的自适应细胞培养
细胞扩增技术市场趋势将日益体现在线传感器、自动化成像、代谢测量和预测软件的整合。未来的平台将不再主要依赖固定的补料方案和终点测试,而是根据实时细胞状况调整营养物质、气体、搅拌和收获时间。数字化记录将改进偏差调查和技术转移,而多元模型可以更早地识别产量或质量漂移。这些技术将首先应用于高价值生物制剂和先进疗法领域,因为批次失败会造成巨大的经济损失。供应商将在传感器可靠性、软件互操作性、网络安全和特定应用工艺模型的质量方面展开竞争。
分布式模块化先进疗法生产
紧凑型自动化平台有望支持在医院和区域治疗中心附近进行生产。这种模式可以减少对时效性自体细胞运输的依赖,并可在不建设大型集中式设施的情况下增加产能。模块化系统需要标准化的耗材包、远程监控、数字化批次放行以及一致的操作人员培训。商业成功取决于能否证明不同地点的产品质量一致。设备供应商可能会越来越多地通过周期性服务模式将仪器、耗材、软件、维护和监管文件整合在一起。这一趋势还将促进技术供应商、医院、合同制造商和疗法开发商之间的合作,以建立可互操作的生产网络。
细胞扩增技术市场机遇
亚太地区的本地化生物制造平台
亚太地区为供应商提供了投资良机,这些供应商需提供成本合理、符合GMP规范且拥有区域服务和耗材供应支持的细胞扩增系统。细胞扩增技术市场预测显示,中国、印度、韩国、日本和澳大利亚将在生物类似药、疫苗、再生医学和合同生产等领域产生差异化需求。供应商应实现应用实验室、技术培训、库存和部分生产环节的本地化,而非仅仅依赖出口。与国内生物制药生产商建立合作关系可以加快产品认证进程,并使工作流程适应区域细胞系。能够连接研发和中试生产的模块化系统对于那些在逐步构建能力的同时控制资本支出和监管风险的企业尤为重要。
应用特定介质和工艺开发服务
供应商可以通过开发针对特定细胞类型的培养基、补充剂、包衣和培养策略,而非销售通用配方,来获取更多价值。免疫细胞、诱导多能干细胞、间充质细胞、HEK293生产细胞和难以培养的原代细胞具有独特的代谢和表型需求。将耗材与实验设计研究、放大生产支持、分析表征和GMP过渡服务相结合,可以缩短客户的开发周期。投资应优先考虑不含动物源成分的配方、稳定的细胞因子、原材料文档以及与封闭式设备的兼容性。这种以服务为主导的模式能够增强客户留存率,因为优化的配方能够与产品规格、监管申报和生产控制相结合。
最新进展
- 2026年3月:赛多利斯公司推出Eveo细胞治疗平台,这是一个用于自体疗法自动化、多路并行生产和质量控制的集成系统。该模块化平台集细胞筛选、激活、基因修饰、扩增、洗涤、浓缩和制剂化于一体。赛多利斯公司表示,其紧凑的配置可将洁净室产量提高至多四倍,并大幅降低CAR-T细胞疗法的预计生产成本。
- 2025年12月:龙沙集团(Lonza Group AG)的Cocoon平台获得美国食品药品监督管理局(FDA)颁发的先进制造技术(AMT)认证。该功能封闭的自动化系统支持端到端的细胞疗法生产,并配备可配置的方案和一次性使用的试剂盒。该认证有助于更早地与监管机构进行沟通,并可能降低将该平台整合到细胞疗法生产流程中的开发人员面临的技术不确定性。
- 2025年5月:康宁公司在ISCT 2025上展示了其细胞培养放大产品组合,包括可配置的封闭式系统组件、CellSTACK和HYPERStack培养罐、CellCube模块、微载体、Ascent固定床生物反应器系统以及三维培养解决方案。该产品组合旨在推动从研究到生产的转化,并满足细胞和基因治疗开发中对封闭式、可扩展的贴壁细胞工作流程日益增长的需求。
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -