
細胞増殖技術市場:規模・シェア・予測 2034
細胞増殖技術市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(消耗品、培養フラスコおよび付属品、機器)、タイプ別(哺乳類、微生物、その他)、用途別(バイオ医薬品、組織培養および工学、ワクチン製造、医薬品開発、遺伝子治療、がん研究、幹細胞研究、その他)、最終用途別(バイオ医薬品およびバイオテクノロジー企業、研究機関、細胞バンク、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020821
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
132億8000 万米ドル
基準年値
2034年の予測
313億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.01 %
成長率
対象市場
1984億7000 万米ドル
(2026年~2034年)
細胞増殖技術市場は、2025年には132億8,000万米ドルと評価され、2034年には313億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.01%を記録すると見込まれています。バイオ医薬品、細胞ベースの研究、ワクチン、および先進的な治療法の生産における発展に牽引され、拡張可能な培養プラットフォーム、消耗品、培養装置、および自動化技術に対する需要の高まりが市場の成長を促進しています。
北米は細胞増殖技術の最大の商業化拠点として引き続き優位を占めており、2026年から2034年の期間における年平均成長率(CAGR)は9.5%から10.1%と予測されています。細胞増殖技術市場規模の成長は、同地域におけるバイオ医薬品製造、細胞・遺伝子治療の研究、および閉鎖系プロセスの利用に関する豊富な経験によって牽引されています。
細胞増殖技術市場の評価と洞察
- 北米:この地域は2025年には推定39~42%のシェアを占め、生物製剤の生産能力、先進的な治療法の開発パイプライン、自動化された製造プロセスの導入に支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.1%で拡大すると予測されている。
- 米国:2025年には北米の収益の約86~89%を占め、商業バイオプロセス投資に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)9.6~10.2%で成長すると予測されている。
- 欧州:欧州は2025年には推定27~30%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)9.2~9.8%を記録すると予測されている。ドイツ、英国、フランスは、生物製剤の生産とトランスレーショナルリサーチを通じて、地域需要を牽引している。
- アジア太平洋地域:アジア太平洋地域は2025年には約22~25%のシェアを占め、中国、日本、韓国、インド、オーストラリアに牽引され、 2026年から2034年の間に10.8~11.5%の年平均成長率(CAGR)を記録すると予測されている。
- 最大のセグメントで ある消耗品は、2025年には推定44~47%の市場シェアを占め、 2026年から2034年の間に10.3~10.9%のCAGRで拡大すると予想されており、これは培地、試薬、使い捨て製品の継続的な需要を反映している。
- 高成長分野: 遺伝子治療は2025年には市場シェアの約8~11%を占め、ウイルスベクターや遺伝子操作細胞の開発パイプラインに支えられ、 2026年から2034年の間に年平均成長率(CAGR)12.5~13.4%で成長すると予測されている。
- 詳細に分析された主要企業: Thermo Fisher Scientific Inc.、GE HealthCare Technologies Inc.、Corning Incorporated、STEMCELL Technologies Inc.、Merck KGaA、Miltenyi Biotec BV & Co. KG、Becton, Dickinson and Company、Terumo BCT, Inc.、Sartorius AG、Takara Bio Inc.、Trinova Biochem GmbH、upcyte technologies GmbH、Lonza Group AG、Sigma-Aldrich, Inc.、Beckman Coulter, Inc.、およびGeneral Electric Company。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業界は、労働集約型の平面培養技術から、拡張性の高い懸濁培養、固定床培養、マイクロキャリア培養、使い捨てバイオリアクターへと移行しつつあります。また、手作業を最小限に抑えるため、供給、環境制御、細胞数計測、回収といったプロセスに自動化システムを導入する動きが広がっています。化学的に定義された無血清培地はプロセスの再現性を向上させ、密閉型システムコネクタと使い捨ての流路は汚染物質への曝露を回避します。これらの変化は、細胞増殖プロセスを、生物製剤、ワクチン、先進的な治療法を生産できる製造プロセスへと変革するのに役立っています。
予測期間中、アジア太平洋地域および一部の欧州バイオ製造クラスターにおける生産能力の拡大により、サプライヤーの数は増加するでしょう。再生医療、国内ワクチン製造、バイオシミラー製造への資金提供は、機器および消耗品の調達を促進するでしょう。規制当局は、プロセスの特性評価、トレーサブルな原材料の使用、および高度な製造技術の導入を奨励しています。開発規模のプロセスとGMP製造を連携できるベンダーは、創薬ラボから製造へと移行するプログラムから恩恵を受けるでしょう。
細胞増殖技術市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 132億8000万米ドル |
| 2034年までの市場規模 | 313億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
細胞増殖技術市場分析
細胞増殖技術市場の成長は、モノクローナル抗体、組換えタンパク質、ワクチン、遺伝子改変免疫細胞、およびウイルスベクターの生産増加によって促進されるでしょう。上流ベンダーの供給側には、培地、血清、サイトカイン、容器、バイオリアクター、細胞選択、センサー、および分析機器が含まれ、これらは製造業者によって検証済みの細胞増殖プロセスに組み込まれます。消費される材料は、各バッチで滅菌培地、添加剤、チューブ、接続部、および培養面が必要となるため、常に需要があります。
供給体制の観点から、重要な原材料の品質管理能力と各地域における在庫管理能力を備えたサプライヤーが重視されます。細胞培養の構成要素は、出所が明確で、ロットが一定であり、コールドチェーン管理が徹底されている必要があるため、サプライヤーの適格性評価が極めて重要となります。顧客は、スケールアップ時のプロセス再検証を削減できる相互運用可能なプラットフォームを好みます。ただし、特定のサイトカイン、組換え成長因子、およびGMPグレード培地については、適格性評価に長期間を要する場合があります。
細胞増殖技術市場レポートによると、競争環境は、多様なライフサイエンス企業と専門的な細胞処理技術企業の両方で構成されています。Thermo Fisher Scientific Inc.、Merck KGaA、Sartorius AG、Lonza Group AG、および Corning Incorporated は、培地、容器、機器、およびプロセス管理製品を含む多様な製品ラインを通じて競争しています。一方、Miltenyi Biotec BV & Co. KG、Terumo BCT, Inc.、STEMCELL Technologies Inc.、および Takara Bio Inc. は、細胞治療および研究プロセスにおいて差別化を図っています。
投資は、クローズドシステム、モジュール化、デジタルバッチ記録、および用途別メディア製品に注力している。ベクトン・ディッキンソン社とベックマン・コールター社は、細胞特性評価および分析機器の開発により、上流工程のワークフローを強化している。戦略的な位置づけは、製品性能よりも、検証データ、規制情報、サービス、およびプロセス移転能力へとシフトしつつある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
細胞増殖技術市場:戦略的洞察
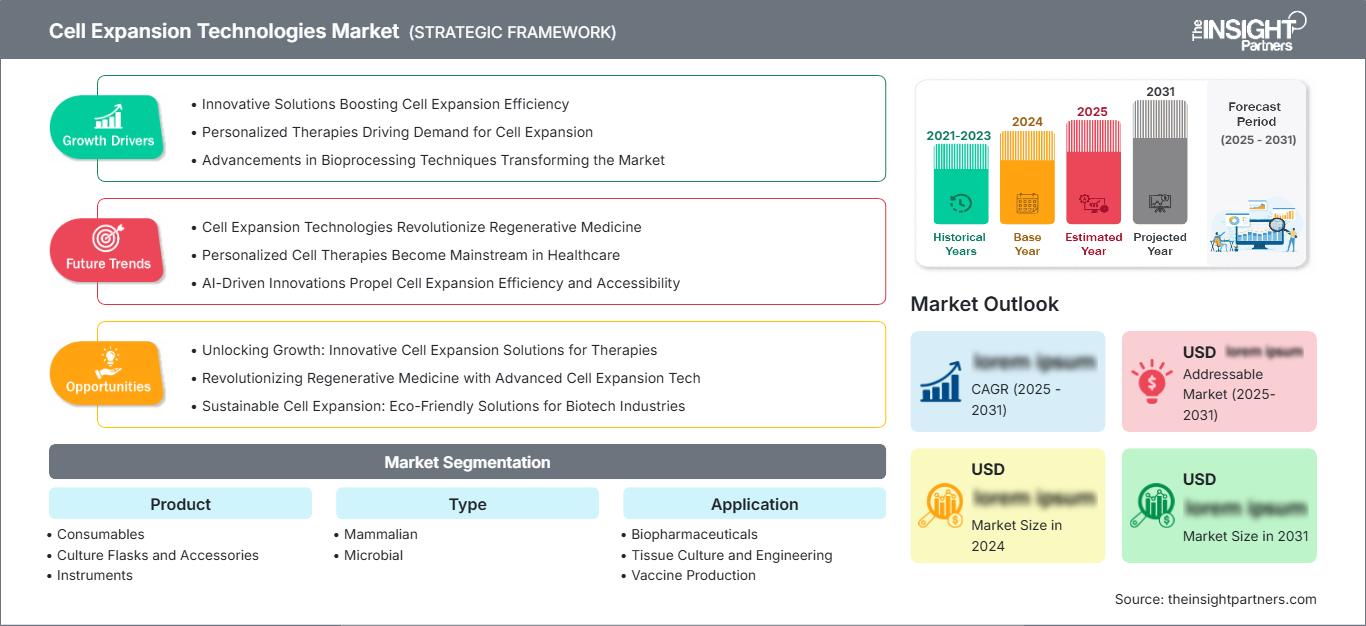
地域別分析
北米細胞増殖技術市場
北米市場は2025年時点で約39~42%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)9.5~10.1%で成長すると予測されています。細胞増殖技術市場のシェアは、高度に集約化されたバイオ医薬品産業、先進的な学術研究ネットワーク、および細胞・遺伝子治療技術の初期導入によって構成されています。需要には、使い捨てバイオリアクター、培養容器、免疫細胞培地、分析機器、自動化された閉鎖システムなどが含まれます。
地域調達は、プロセス変更なしに開発段階からGMP段階へと移行できるよう、プロセスを拡張可能であるべきだという考えに基づいています。カナダでは、幹細胞研究、がん免疫療法、バイオ医薬品製造において優位性がありますが、こうした技術の商業的な購入は米国が圧倒的に優位を占めています。サプライチェーン、受託製造会社の能力、規制に関する知識により、技術移転期間を短縮することが可能です。
米国細胞増殖技術市場
2025年には北米の収益の約86~89%を米国が占め、2026年から2034年にかけて年平均成長率(CAGR)9.6~10.2%で成長すると予測されている。マサチューセッツ州、カリフォルニア州、ノースカロライナ州、メリーランド州、ペンシルベニア州にバイオテクノロジーの拠点があることで、米国の地位はさらに強化されている。こうしたエコシステムは、ベンチャーキャピタルが出資する開発企業、製薬会社、研究病院、受託製造業者、GMPグレードの細胞培養原料供給業者などから構成されている。
Thermo Fisher Scientific Inc.、Corning Incorporated、Becton, Dickinson and Company、およびBeckman Coulter, Inc.は、米国において強力な販売および技術拠点を有しています。アプリケーションのトレンドは、CAR-T細胞療法、同種細胞技術、組換え生物製剤、新しい癌モデル、およびウイルスベクター製造へと向かっています。エンドユーザーは、プロジェクトをある施設から別の施設へ移行する際や規模変更に伴う互換性リスクを管理するために、よりクローズドなワークフロー、デジタル文書化、インラインモニタリング、および原材料追跡を必要としています。
欧州細胞増殖技術市場
2025年時点で、欧州は推定27~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.2~9.8%で成長すると予測されている。ドイツは、バイオプロセス工学、医薬品製造、計測機器製造を通じて、この分野で主導的な地位を占める態勢を整えている。Sartorius AG、Merck KGaA、Miltenyi Biotec BV & Co. KGは、バイオリアクター、培地、細胞選別、閉鎖プロセスにおける強みを活かし、付加価値を提供している。
英国は、トランスレーショナル医療ネットワーク、先進的な治療施設、大学と連携したバイオテクノロジー企業といった恩恵を受けている。この地域の開発者は、臨床における柔軟性、分散処理、そして受託製造組織への技術移転を重視する傾向がある。
フランスはワクチン製造能力に加え、生物製剤や腫瘍学の研究にも力を入れている一方、イタリアとスペインは細胞療法と製造に関する学術研究に重点を置いている。上記地域では、動物由来成分を含まないGMP準拠の製造プロセスと国境を越えた供給体制により、調達が容易になっている。
アジア太平洋地域における細胞増殖技術市場
アジア太平洋地域は、2025年には市場シェアが22~25%に達すると推定されており、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.5%で成長すると予測され、最も急速に成長する地域セグメントとなる見込みです。中国はバイオ医薬品および機器製造能力の向上において主要な推進力となっており、日本と韓国は先進的な再生医療およびバイオシミラーの分野で貢献しています。
インドはワクチン、バイオシミラー、受託製造の分野を発展させている。オーストラリアは専門機関を通じて細胞療法の研究開発に貢献している。
中東・アフリカの細胞増殖技術市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)8.0%~8.8%を記録すると予測されている。サウジアラビアは、医療の現地化、バイオテクノロジー活動、国内医薬品製造施設の充実により、主要市場となっている。アラブ首長国連邦は研究インフラと精密医療の発展が進んでおり、南アフリカはワクチン研究と臨床検査室の中心地となっている。
導入対象は、主要病院、大学、政府機関に限定される。コールドチェーン物流の信頼性、能力開発、およびサービスが成長機会を左右するだろう。中東を除くMEA地域は、ワクチン、がん研究、細胞バンク向けの特定の市場を提供する。
セグメンテーション分析
製品
この製品セグメントは、 2026年から2034年にかけて年平均成長率(CAGR)9.8~10.4%で拡大すると予測されています。細胞増殖技術市場の範囲は、研究から生産まで使用される消耗品、培養フラスコおよび付属品、設備機器を網羅しています。調達は、あらゆる規模でプロセスの一貫性を維持する統合製品ファミリーへと移行しています。ベンダーは、滅菌保証、アプリケーションデータ、供給の信頼性、クローズド製造ワークフローとの互換性によって差別化を図っています。
- 消耗品:培地、血清、緩衝液、サプリメント、サイトカイン、使い捨てアセンブリなどの消耗品は、繰り返し必要となるため、最も高い収益貢献度を持ち、ロットの一貫性がサプライヤー選定の中心となる。
- 培養フラスコおよび付属品:多層容器、培養バッグ、マイクロキャリア、コネクター、および密閉型移送アセンブリは、接着細胞のスケールアップ、シードトレイン、および汚染管理された取り扱いにおいて、戦略的に依然として重要です。
- 機器:バイオリアクター、インキュベーター、細胞カウンター、遠心分離機、自動処理装置は、再現性のある増殖をサポートし、購入はデジタルモニタリング、密閉型操作、拡張可能なスループットとますます密接に関連しています。
タイプ
細胞培養系は、2026年から2034年にかけて年平均成長率(CAGR)9.7~10.3%で成長すると予測されています。哺乳類細胞培養系は、複雑な生物製剤や高度な治療法において依然として中心的な役割を担っていますが、微生物細胞培養系は、組換え製品や研究材料のハイスループット生産を支えています。プラットフォームの選択は、細胞の感受性、求められる製品品質、生産性、汚染管理、および下流工程の要件によって異なります。
- 哺乳類細胞:哺乳類細胞の増殖は、生物学的に関連のある処理を可能にするため、複雑なタンパク質、ウイルスベクター、ワクチン、治療用細胞のワークフローにおいて主流となっているが、培地コストとプロセスの感度によって操作の複雑さが増す。
- 微生物:微生物プラットフォームは、特定の組換えタンパク質、酵素、プラスミド、および研究用試薬の迅速な増殖、確立されたスケールアップ方法、および比較的効率的な生産を可能にします。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)10.2~10.8%を記録すると予測されています。商業用バイオ医薬品が確立された需要基盤を提供する一方、遺伝子治療、がん研究、幹細胞プログラムはより高度な技術要件を生み出しています。増殖システムは、異なる細胞密度、栄養プロファイル、せん断感受性、および品質特性に対応する必要があり、均一な装置構成よりも構成可能なプラットフォームが好まれます。
- バイオ医薬品:抗体、組換えタンパク質、バイオシミラーの大規模生産は、高密度培養、最適化された培地、プロセスモニタリング、および信頼性の高いシードトレイン技術に対する需要を支えている。
- 組織培養と組織工学:三次元モデル、オルガノイド、足場、再生構造体には、細胞の表現型、生存能力、分化能を継代培養の繰り返しを通して維持する制御された増殖が必要である。
- ワクチン製造:細胞ベースのワクチン製造工程では、信頼性の高いスケールアップ、迅速な製造工程の切り替え、および汚染管理が必要となるため、使い捨て容器と密閉型流体移送システムが戦略的に重要となる。
- 医薬品開発:スクリーニングおよび毒性試験には、再現性のある細胞集団、標準化された培養条件、およびオペレーターによるばらつきを低減しながらスループットを向上させる自動化が必要となる。
- 遺伝子治療:ウイルスベクターおよび遺伝子操作細胞を用いたプログラムには、特殊な培地、拡張可能な生産細胞システム、閉鎖型プロセス、および規制された製造に適した文書化された原材料が必要です。
- がん研究:腫瘍モデル、免疫細胞研究、個別化アッセイでは、生理学的に関連性の高い培養、高い生存率での細胞増殖、および正確な細胞特性評価に対する需要が高まっている。
- 幹細胞研究:多能性幹細胞および間葉系幹細胞のワークフローでは、表現型の維持、穏やかな取り扱い、異種成分を含まない培地、および再生医療開発をサポートできる拡張可能なシステムを優先します。
最終用途
最終用途分野は、2026年から2034年にかけて年平均成長率(CAGR)9.9~10.5%で拡大すると予測されています。バイオ医薬品およびバイオテクノロジー企業は、開発および製造ワークフローを運営しているため、最大の商業需要を占めています。研究機関は初期段階の技術選定に影響を与え、細胞バンクは、同一性、生存能力、無菌性、およびトレーサビリティを維持するための管理された増殖および保存プロセスを必要とします。
- バイオ医薬品およびバイオテクノロジー企業:これらの組織は、創薬、プロセス開発、臨床供給、商業生産のための統合プラットフォームを購入し、検証サポート、拡張性、および信頼性の高い消耗品供給を重視します。
- 研究機関:大学や公的研究所は、探索的研究、応用研究、人材育成、治療薬開発者との連携を支援する、柔軟で多様な用途に対応できるシステムを必要としています。
- 細胞バンク:細胞リポジトリは、標準化された増殖、特性評価、汚染検査、および凍結保存のワークフローに依存して、一貫性のあるマスター細胞バンクと作業用細胞バンクを作成します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
バイオ医薬品 |
高い |
強化された文化 |
成熟した |
|
組織培養と組織工学 |
中くらい |
3D組織 |
スケーリング |
|
ワクチン製造 |
高い |
細胞ワクチン |
成熟した |
|
医薬品開発 |
中くらい |
予測モデル |
スケーリング |
|
遺伝子治療 |
高い |
ベクトル拡大 |
スケーリング |
|
がん研究 |
中くらい |
免疫モデル |
スケーリング |
|
幹細胞研究 |
中くらい |
異種動物由来成分不使用のメディア |
新興 |
細胞増殖技術市場の成長要因と影響分析
バイオ医薬品およびバイオシミラー製造の拡大
バイオ医薬品の製造には、シードトレイン、開発、商業用培養容器の各段階を通して、一貫した細胞増殖が求められます。抗体、組換え体、ワクチン、バイオシミラーなどのパイプラインが拡大するにつれ、培地、表面処理、使い捨てアセンブリシステム、計測機器、バイオリアクターの需要も増加しています。商業的な意義は最初の購入にとどまらず、実績のあるプロセスは互換性のある使い捨て製品や交換部品の継続的なニーズにつながります。現地での供給、原材料のトレーサビリティ、企業のプロセス開発に関する専門知識により、顧客の認証取得期間が短縮されます。同時に、集約的な培養と細胞密度の増加は、酸素供給、供給制御、機器の互換性、収穫管理の改善の必要性を高めます。これらのニーズは、製品単体ではなく、完全なワークフローを提供する企業にとって有益です。
細胞・遺伝子治療ワークフローの工業化
先進的な治療法は、手動操作による臨床プロセスから、閉鎖型で自動化され、デジタルで文書化された製造へと移行しつつあります。最終的な投与量は、生存細胞収量、表現型、効力、および汚染管理に依存するため、細胞増殖は製造工程において重要なステップとなることがよくあります。自家細胞療法では、患者固有のバッチを確実に並行処理する必要がありますが、同種細胞プラットフォームでは、より大規模で再現性のある生産が必要です。この違いにより、スケールアウトとスケールアップの両方をサポートするモジュール型技術への需要が生まれます。自動化された細胞選択、活性化、供給、増殖、洗浄、および製剤化により、デバイス間の移送が削減され、オペレーターの曝露が制限されます。プロセス比較と品質管理システムとの統合を実証できるサプライヤーは、臨床開発の初期段階でプラットフォームの選択に影響を与え、長期にわたる消耗品およびサービスの収益を生み出すことができます。
再現可能な動物由来成分不使用の培養への移行
血清や動物由来成分に関する変動性やトレーサビリティへの懸念から、化学的に定義された無血清・異種成分フリーの培地の採用が加速しています。これらの培地は、重要な原材料の管理を改善し、開発拠点全体で標準化されたプロセスをサポートします。その影響は、幹細胞、免疫細胞、ウイルスベクター産生細胞株、再生医療など、培養条件のわずかな変化が表現型や効力に影響を与える可能性がある分野で特に重要です。また、血清を除去することで細胞増殖速度や接着挙動が変化する可能性があるため、細胞特異的な最適化に対する技術的な需要も生まれています。そのため、培地サプライヤーは、サイトカイン、コーティング剤、サプリメント、技術サポートなどを配合した培地を提供しています。成功した製品は規制プロセスに組み込まれ、臨床検証後には継続的な収益と高い顧客維持率を実現できます。
細胞増殖技術市場の将来動向
データ駆動型適応細胞培養
細胞増殖技術市場の動向は、オンラインセンサー、自動画像処理、代謝測定、予測ソフトウェアの統合をますます反映していくでしょう。固定された給餌スケジュールやエンドポイントテストに主に依存するのではなく、将来のプラットフォームは、リアルタイムの細胞状態に合わせて栄養素、ガス、撹拌、収穫タイミングを調整します。デジタル記録は逸脱調査と技術移転を改善し、多変量モデルは収量や品質の変動を早期に特定できます。導入は、バッチの失敗が重大な経済的損失につながる高付加価値バイオ医薬品や先進治療薬から始まるでしょう。サプライヤーは、センサーの信頼性、ソフトウェアの相互運用性、サイバーセキュリティ、およびアプリケーション固有のプロセスモデルの品質で競争することになります。
分散型モジュール式先進治療生産
コンパクトな自動化プラットフォームは、病院や地域の治療センターに近い場所での生産を支援することが期待されています。このモデルは、時間的制約のある自家細胞の輸送依存度を低減し、大規模な集中型施設を建設することなく生産能力を増強することを可能にします。モジュール式システムには、標準化された使い捨てキット、遠隔監視、デジタルバッチリリース、および一貫したオペレーター研修が必要となります。商業的な成功は、複数の拠点で同等の製品品質を証明できるかどうかにかかっています。機器ベンダーは、定期的なサービスモデルを通じて、機器、消耗品、ソフトウェア、メンテナンス、および規制関連文書を統合する傾向を強めるでしょう。この傾向はまた、技術サプライヤー、病院、受託製造業者、および治療法開発者間の連携を促進し、相互運用可能な生産ネットワークの構築につながるでしょう。
細胞増殖技術の市場機会
アジア太平洋地域における地域密着型バイオ製造プラットフォーム
アジア太平洋地域は、地域サービスと消耗品の入手可能性に支えられた、コスト効率が高くGMP準拠の細胞増殖システムを提供するサプライヤーにとって投資機会となります。細胞増殖技術市場の予測によると、中国、インド、韓国、日本、オーストラリアは、バイオシミラー、ワクチン、再生医療、受託製造において差別化された需要を生み出すと見込まれています。ベンダーは、輸出だけに頼るのではなく、アプリケーションラボ、技術トレーニング、在庫、および一部の製造を現地化する必要があります。国内のバイオ医薬品メーカーとのパートナーシップにより、製品の認定を加速し、ワークフローを地域の細胞株に適応させることができます。研究とパイロット製造をつなぐモジュール式システムは、設備投資と規制リスクを管理しながら段階的に能力を構築している組織にとって特に重要です。
用途別メディアおよびプロセス開発サービス
サプライヤーは、汎用製剤を販売するのではなく、特定の細胞タイプ向けに培地、サプリメント、コーティング、および供給戦略を開発することで、付加価値を高めることができます。免疫細胞、誘導多能性幹細胞、間葉系細胞、HEK293産生細胞、および培養が困難な初代細胞は、それぞれ異なる代謝的および表現型の要件を持っています。消耗品と実験計画法研究、スケールアップ支援、分析特性評価、およびGMP移行サービスを組み合わせることで、顧客の開発期間を短縮できます。投資においては、動物由来成分を含まない製剤、安定したサイトカイン、原材料の文書化、および密閉型装置との互換性を優先すべきです。このサービス主導型モデルは、最適化された製剤が製品仕様、規制当局への申請、および製造管理に統合されるため、顧客維持率を高めます。
最近の動向
- 2026年3月:サルトリウスAGは、自家細胞療法の自動化された多並列生産と品質管理のための統合システムであるEveo細胞療法プラットフォームを発表しました。このモジュール式プラットフォームは、細胞の選択、活性化、遺伝子改変、増殖、洗浄、濃縮、製剤化を統合しています。サルトリウスは、このコンパクトな構成により、クリーンルームの生産量を最大4倍に増やし、CAR-T細胞療法の製造コストを大幅に削減できると報告しました。
- 2025年12月:ロンザ・グループAGは、同社のCocoonプラットフォームが米国食品医薬品局(FDA)の先進製造技術(AMT)指定を取得しました。機能的に閉鎖された自動化システムであるCocoonプラットフォームは、設定可能なプロトコルと使い捨てカセットを用いて、エンドツーエンドの細胞治療製造をサポートします。この指定により、規制当局との早期連携が可能となり、プラットフォームを細胞治療製造プロセスに組み込む開発者にとって、技術面での不確実性を軽減できる可能性があります。
- 2025年5月:コーニング社は、ISCT 2025において、構成可能な閉鎖系アセンブリ、CellSTACKおよびHYPERStack容器、CellCubeモジュール、マイクロキャリア、Ascent固定床バイオリアクターシステム、および3次元培養ソリューションを含む、細胞培養スケールアップ製品群を展示しました。この製品群は、研究から生産への移行に対応し、細胞・遺伝子治療開発で使用される、閉鎖型で拡張性の高い接着細胞ワークフローに対する需要の高まりを反映しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -