
Mercado de tecnologías de terapia celular: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (consumibles, equipos, software); tipo de célula (células madre humanas y diferenciadas, células animales); usuario final (empresas de investigación en ciencias de la vida, institutos de investigación); y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00019684
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
7.660 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
17.370 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,77 %
Índice de crecimiento
Mercado potencial
119.020 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de tecnologías de terapia celular crezca de 7.660 millones de dólares en 2025 a 17.370 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 10,77 % durante el período 2026-2034. La necesidad de esta expansión surge de la creciente demanda de reproducibilidad, escalabilidad, sensibilidad, control de contaminantes y trazabilidad en los procesos de tratamiento, análisis y fabricación celular, tanto en el ámbito del descubrimiento como en el de la investigación traslacional, el desarrollo de procesos y la comercialización.
En Norteamérica, se prevé que el mercado de tecnologías de terapia celular crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % entre 2026 y 2034. Esto se verá impulsado por un sólido ecosistema de investigación biofarmacéutica, la creciente regulación de las terapias celulares por parte de la FDA y la transición hacia procesos automatizados cerrados. El mayor uso de consumibles estandarizados y la integración de herramientas analíticas también facilitan la comparación entre diferentes centros.
Evaluación y perspectivas del mercado de tecnologías de terapia celular
- América del Norte: América del Norte representó una participación estimada del 37-41% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,8-10,8% entre 2026 y 2034, gracias a la densidad de desarrollo clínico, la infraestructura de laboratorio avanzada y la automatización de la fabricación.
- EE. UU.: Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,0 % durante el período 2026-2034.
- Europa: Se estima que Europa representaría entre el 27 % y el 31 % de la cuota de mercado en 2025 y podría expandirse a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % durante el período 2026-2034, liderada por Alemania, el Reino Unido y Francia.
- Asia Pacífico: La región de Asia Pacífico capturó aproximadamente entre el 22 % y el 26 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 12,8 % durante el período 2026-2034, con China, Japón, Corea del Sur e India impulsando la expansión.
- Segmento más grande: Los productos de consumo representaron una cuota de mercado estimada del 52-56% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10,5-11,5% durante el período 2026-2034.
- Segmento de alto crecimiento: El software representó una cuota de mercado estimada del 8 al 12 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 13,0 al 14,0 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Beckman Coulter, Inc.; Becton, Dickinson and Company; GE HealthCare Technologies Inc.; Lonza Group AG; Merck KGaA; Miltenyi Biotec BV & Co. KG; STEMCELL Technologies Inc.; Terumo Blood and Cell Technologies; Thermo Fisher Scientific Inc.; Avantor, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha pasado de flujos de trabajo de investigación intensivos en mano de obra a procesos parcial o totalmente automatizados que incluyen el aislamiento, la expansión, el lavado, la concentración, la caracterización y la adquisición de datos de las células. El procesamiento cerrado reduce el contacto del operador y los riesgos de contaminación, mientras que el procesamiento desechable simplifica el cambio de instalaciones. La demanda también se desplazará de instrumentos independientes a sistemas abiertos, que utilizan reactivos y protocolos validados, así como software para aplicaciones específicas. Los fabricantes desarrollarán cada vez más tecnologías que puedan transferirse de los laboratorios de descubrimiento a los procesos de fabricación sin necesidad de revalidación ni cambios de equipo.
Durante el período previsto, el gasto se expandirá más allá del tradicional grupo de Estados Unidos y Europa Occidental. China, Corea del Sur, India, Singapur y algunos países de Oriente Medio construirán centros de investigación traslacional, instalaciones de biofabricación y mano de obra. Las regulaciones sobre comparabilidad, pruebas de potencia, pruebas de seguridad y cambios en la fabricación facilitarán la adopción de tecnología al establecer requisitos de evidencia. El gasto se centrará cada vez más en sistemas modulares, capaces de procesar diferentes tipos de células, lotes y ubicaciones geográficas.
Alcance del informe de mercado de tecnologías de terapia celular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.660 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 17.370 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,77% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de tecnologías de terapia celular
El crecimiento del mercado de tecnologías de terapia celular se debe a la necesidad de una mayor consistencia en el aislamiento, cultivo, activación, edición, expansión, recolección y criopreservación celular. La cadena de suministro incluye productores de materia prima, fabricantes de instrumentos, proveedores de software, empresas de desarrollo por contrato, institutos de investigación y desarrolladores de terapias. Cada participante influye en la reproducibilidad del proceso debido a la variabilidad y sensibilidad inherentes de los materiales biológicos utilizados al inicio del mismo.
En cuanto al suministro, los proveedores que puedan integrar el equipo con los consumibles, servicios y documentación de procesos adecuados tendrán ventaja. Los clientes tenderán a considerar el costo total del proceso a lo largo de su vida útil, en lugar de solo el costo de los instrumentos. El acceso a medios de cultivo, citocinas, kits de tubos, anticuerpos y consumibles de un solo uso se convierte en una ventaja estratégica, ya que su indisponibilidad podría interrumpir la investigación o la producción.
El informe de mercado de tecnologías de terapia celular muestra la competencia en función de la exhaustividad del flujo de trabajo, el respaldo regulatorio, la base instalada y la demanda de consumibles. La competencia entre Thermo Fisher Scientific Inc., Merck KGaA, Lonza Group AG y Avantor, Inc. se basa en sus amplias carteras de productos para laboratorios y bioprocesamiento. Miltenyi Biotec BV & Co. KG y Terumo Blood and Cell Technologies tienen una ventaja en soluciones de procesamiento celular.
Si bien Beckman Coulter Inc. y Becton, Dickinson and Company son líderes en el área de análisis y clasificación celular, STEMCELL Technologies Inc. ofrece servicios de investigación mediante el suministro de medios de cultivo, reactivos y kits de aislamiento celular. GE HealthCare Technologies Inc. proporciona sistemas de imagen y análisis. Las inversiones estratégicas se centrarán en la automatización integral, la digitalización, la modularidad y la colaboración para agilizar la transferencia de tecnología de la investigación a la producción.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de tecnologías de terapia celular: Perspectivas estratégicas
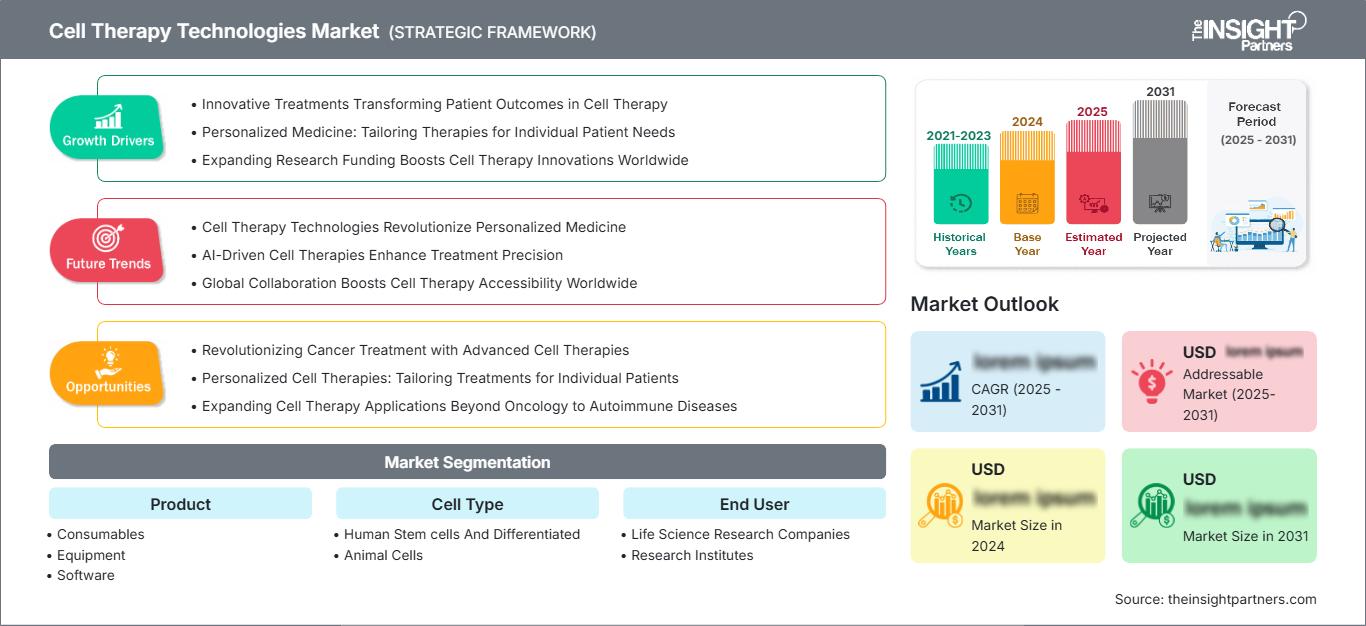
Perspectivas regionales
Mercado norteamericano de tecnologías de terapia celular
En 2025, Norteamérica representó aproximadamente entre el 37 % y el 41 % de los ingresos mundiales totales y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % entre 2026 y 2034. Entre los factores que impulsan el crecimiento en Norteamérica se incluyen la concentración de centros biotecnológicos, redes de medicina académica consolidadas, especialistas en fabricación por contrato y la temprana adopción de tecnologías de procesamiento cerrado. Las directrices de la FDA sobre el desarrollo de terapias celulares y génicas impulsarán la demanda de tecnología de validación.
La cuota de mercado de las tecnologías de terapia celular en Norteamérica se ve reforzada por los canales de adquisición establecidos para productos de investigación y GMP. Canadá contribuye a través de sus redes de medicina regenerativa y la financiación de la investigación pública, y México mediante el desarrollo de sus capacidades de biofabricación. Los clientes norteamericanos demandan cada vez más instrumentos que se integren con registros electrónicos, mantengan la trazabilidad de los datos y utilicen componentes estandarizados de un solo uso.
Mercado estadounidense de tecnologías de terapia celular
Se estima que Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10 % al 11 % hasta 2034. La demanda seguirá estando altamente concentrada en los clústeres biotecnológicos de los estados de Massachusetts, California, Maryland, Nueva Jersey, Pensilvania, Carolina del Norte y Texas. Tanto los investigadores como los desarrolladores de terapias necesitan equipos como clasificadores celulares, biorreactores, herramientas de análisis, medios de cultivo y software para el control de procesos en ensayos preclínicos y clínicos.
Algunas de las empresas con una presencia comercial o de soporte de aplicaciones significativa en la región incluyen Thermo Fisher Scientific Inc., Becton, Dickinson and Company, Beckman Coulter, Inc., Avantor, Inc. y STEMCELL Technologies Inc. El uso de tecnologías está evolucionando desde las investigaciones iniciales con células madre hasta la ingeniería de células inmunitarias, las pruebas de potencia, los modelos traslacionales de enfermedades y la validación de la fabricación descentralizada.
Mercado europeo de tecnologías de terapia celular
Europa representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % entre 2026 y 2034. Alemania lidera el consumo regional gracias a sus tecnologías de bioprocesamiento, hospitales universitarios y clústeres de fabricación. Los consumidores valoran la documentación del flujo de trabajo, la fiabilidad de los equipos y el cumplimiento de la normativa europea sobre medicamentos de terapia avanzada.
El Reino Unido se beneficia de redes bien coordinadas de los sectores académico, clínico y manufacturero que apoyan la investigación traslacional y a las empresas emergentes. Francia cuenta con organizaciones públicas de investigación e inversiones farmacéuticas, mientras que Italia y España están experimentando un crecimiento en el procesamiento celular y la medicina regenerativa en sus hospitales. Lonza Group AG, Merck KGaA y Miltenyi Biotec BV & Co. KG facilitan el acceso a tecnologías de fabricación, productos de investigación y conocimientos especializados.
Mercado de tecnologías de terapia celular en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 22 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,8 % al 12,8 % entre 2026 y 2034. China lidera el mercado gracias a la expansión de laboratorios, las innovaciones biotecnológicas en el país y el desarrollo de la biofabricación, mientras que Japón contribuye a la aplicación de la medicina regenerativa mediante su experiencia científica y regulatoria.
Corea del Sur se centra en las tecnologías de bioprocesamiento, India innova en investigación y servicios por contrato, y Australia contribuye gracias a su sólida trayectoria clínica y académica. Los distritos de innovación creados mediante políticas, la mejora de las cadenas de frío y la localización de reactivos han impulsado el mercado en la región, a pesar de las diferentes normativas para la transferencia de tecnología transfronteriza.
Mercado de tecnologías de terapia celular en Oriente Medio y África
Se prevé que los mercados de Oriente Medio, África y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 9,0 % durante el período de previsión de 2026 a 2034. Arabia Saudita está invirtiendo en reformas sanitarias, centros de investigación e infraestructura biotecnológica avanzada. Los Emiratos Árabes Unidos están desarrollando la medicina de precisión y sus capacidades de laboratorio con la ayuda de sistemas avanzados de logística y energía.
Sudáfrica impulsa la investigación subsahariana a través de su red académica y clínica, mientras que el resto de la región de Oriente Medio y África se encuentra rezagado en este proceso. El crecimiento depende del desarrollo de la fuerza laboral, la logística de la cadena de frío, los servicios públicos, el mantenimiento de los instrumentos y la disponibilidad de reactivos para programas de investigación multicéntricos.
Análisis de segmentación
Producto
El producto registró una tasa de crecimiento anual compuesta (CAGR) estimada del 10,6 % al 11,6 % durante el período 2026-2034. El mercado de tecnologías de terapia celular abarca insumos de laboratorio recurrentes, equipos de capital y aplicaciones de gestión de flujos de trabajo. Los clientes buscan cada vez más soluciones integradas que reduzcan la variabilidad de los protocolos y simplifiquen las adquisiciones. La demanda recurrente de consumibles proporciona estabilidad a los ingresos, mientras que la inversión en equipos y software aumenta a medida que los laboratorios automatizan el procesamiento en múltiples etapas y fortalecen la integridad de los datos.
- Materiales consumibles: Los materiales consumibles ocupan la posición principal porque los medios de cultivo, los reactivos, las citoquinas, los anticuerpos, los productos de separación, los recipientes y los conjuntos de tubos requieren una reposición frecuente en los flujos de trabajo de investigación, desarrollo de procesos y fabricación.
- Equipamiento: La demanda de equipamiento se centra en clasificadores celulares, sistemas de separación, incubadoras, biorreactores, centrífugas, plataformas de imagen y procesadores automatizados que reducen la manipulación manual y mejoran la consistencia de los lotes.
- Software: El software tiene una importancia estratégica para el control de instrumentos, los registros electrónicos, la monitorización de procesos, la gestión de inventarios, el análisis de datos y las funciones de cadena de identidad, especialmente a medida que las organizaciones conectan sistemas de laboratorio previamente aislados.
Tipo de célula
Se prevé que el tipo de célula se expanda a una tasa de crecimiento anual compuesta (TCAC) del 10,4 % al 11,4 % durante el período 2026-2034. La selección de la tecnología depende de la sensibilidad celular, la adherencia, las características de expansión, los parámetros analíticos y los requisitos de bioseguridad. Las células humanas generan una mayor complejidad en el flujo de trabajo, ya que las aplicaciones traslacionales y terapéuticas exigen trazabilidad y reproducibilidad. Las células animales siguen siendo esenciales para la biología básica, las pruebas preclínicas, la investigación en bioproducción y los estudios comparativos.
- Células madre humanas y diferenciadas: Estas células suscitan una atención constante en la medicina regenerativa, la inmunología, la modelización de enfermedades, los estudios de toxicidad y el desarrollo terapéutico, lo que genera una demanda de medios de cultivo especializados, un procesamiento delicado y una caracterización sensible.
- Células animales: Las células animales respaldan la investigación básica, la optimización de procesos, el desarrollo de vacunas, la producción biológica y la evaluación preclínica, lo que mantiene la demanda de sistemas de cultivo flexibles e instrumentos analíticos de amplia aplicación.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,2 % durante el periodo 2026-2034. Las prioridades de compra varían según la madurez del programa y el modelo de financiación. Las organizaciones de investigación comerciales priorizan el rendimiento, la escalabilidad, la documentación y la continuidad del servicio. Los institutos de investigación se centran en la flexibilidad experimental, el uso compartido de instrumentos, la calidad de los datos para su publicación y la asequibilidad. Las alianzas entre estos grupos aceleran la transferencia de protocolos y amplían el acceso a infraestructura especializada.
- Empresas de investigación en ciencias biológicas: Estas empresas representan compradores de alto valor de plataformas integradas, consumibles cualificados, automatización y software, ya que los múltiples programas de desarrollo requieren flujos de trabajo estandarizados, una rápida escalabilidad y un soporte fiable por parte de los proveedores.
- Institutos de investigación: Los institutos generan una demanda diversa de instrumentos flexibles, reactivos específicos para células y sistemas de laboratorio compartidos, mientras que las colaboraciones académicas suelen proporcionar una validación temprana para las tecnologías analíticas y de procesamiento emergentes.
Resumen de la oportunidad
Las previsiones del mercado de tecnologías de terapia celular indican que las estrategias de los usuarios finales diferenciarán cada vez más a los proveedores capaces de satisfacer tanto las necesidades de exploración como las de ampliación de escala.
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Empresas de investigación en ciencias biológicas |
Alto |
Automatización cerrada |
Escalada |
|
Institutos de investigación |
Medio |
Plataformas compartidas |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de tecnologías de terapia celular
Mayor necesidad de fabricación de células reproducibles
La variabilidad biológica presenta dificultades significativas cuando el control de procesos depende de la transferencia manual, la manipulación abierta y las decisiones humanas. Por ello, existe un creciente interés en la automatización para la separación, expansión, lavado, concentración y llenado de células terapéuticas. Los sistemas cerrados pueden ayudar a reducir la exposición a la contaminación, minimizar la necesidad de actividades en salas blancas y aumentar la uniformidad entre lotes y ubicaciones. La implicación económica va más allá de la simple compra del equipo, ya que la instalación de cada sistema genera una demanda continua de tubos, matraces de cultivo, medios de cultivo, reactivos y asistencia técnica. Los proveedores que ofrecen flujos de trabajo validados pueden facilitar la transferencia de los métodos desde el descubrimiento hasta el desarrollo del proceso.
Expansión de la investigación traslacional basada en células
Los estudios están incorporando cada vez más células madre, células diferenciadas, células inmunitarias y modelos celulares para comprender los mecanismos subyacentes de las enfermedades y evaluar posibles fármacos. Esto genera una mayor necesidad de herramientas para el aislamiento, cultivo, caracterización, obtención de imágenes y preservación celular, no solo por parte de las empresas que desarrollan terapias, sino también de otros laboratorios. Los modelos celulares que utilizan células humanas pueden proporcionar información fisiológica, mientras que el fenotipado sofisticado puede ayudar al investigador a diferenciar entre poblaciones celulares heterogéneas y estudiar sus respuestas funcionales. El impacto en el mercado es que se puede acceder a una base de clientes diversificada, que incluye empresas de biotecnología, laboratorios farmacéuticos, universidades, hospitales y organizaciones de investigación por contrato. Los fabricantes de instrumentos que pueden manejar varios tipos de células tienen una ventaja, ya que los investigadores buscan versatilidad en los equipos en lugar de especialización.
Mayor énfasis regulatorio en el control de procesos y la integridad de los datos.
Las expectativas regulatorias vinculan cada vez más la calidad del producto con el control de las materias primas, los cambios en la fabricación, los métodos de determinación de la potencia, las medidas de protección contra la contaminación y los registros electrónicos. Esto incentiva a los desarrolladores a implementar controles de proceso estructurados con anticipación, en lugar de adaptar los requisitos comerciales una vez que avanzan los ensayos clínicos. Los instrumentos con captura automatizada de datos, registros de auditoría, acceso controlado de usuarios y procedimientos operativos estandarizados facilitan esta transición. También aumenta la demanda de materias primas calificadas y componentes desechables trazables que simplifican la documentación. El impacto en el mercado se manifiesta en relaciones más duraderas con los proveedores, ya que modificar una tecnología crítica puede desencadenar trabajos de comparabilidad y revalidación operativa. Los proveedores que ofrecen documentación del ciclo de vida, historiales de servicio, soporte de software y notificaciones de cambios están en posición de convertirse en socios estratégicos en el desarrollo clínico y la comercialización.
Tendencias futuras del mercado de tecnologías de terapia celular
Convergencia de la automatización, el análisis de datos y la inteligencia artificial.
Las tendencias del mercado de tecnologías de terapia celular reflejarán cada vez más la convergencia entre los equipos de procesamiento físico y el soporte computacional para la toma de decisiones. Los sensores, las imágenes, la citometría de flujo y los datos de monitorización de procesos pueden alimentar el software que detecta desviaciones, predice el rendimiento del cultivo y recomienda ventanas de intervención. La inteligencia artificial inicialmente apoyará las decisiones del operador en lugar de liberar lotes de forma independiente, especialmente cuando los conjuntos de datos son limitados. La adopción debería avanzar más rápidamente en flujos de trabajo analíticos y de expansión estandarizados con estructuras de datos repetibles. Los proveedores de tecnología necesitarán modelos transparentes, arquitectura segura, control de versiones y estrategias de validación. Las plataformas que combinan la automatización con análisis interpretables pueden reducir los experimentos fallidos, mejorar la planificación de recursos y permitir la transferencia de conocimiento entre los equipos de desarrollo y las plantas de fabricación sin depender exclusivamente de la experiencia individual del operador.
Crecimiento de las plataformas de producción modulares y descentralizadas
Se prevé que las arquitecturas de fabricación evolucionen hacia sistemas compactos y modulares que puedan implementarse cerca de los centros de tratamiento o replicarse en centros regionales. Este modelo responde a las limitaciones logísticas relacionadas con la corta vida útil de los productos, las materias primas específicas para cada paciente y la gestión de la cadena de identidad. Las tecnologías deben integrar el procesamiento celular, los controles ambientales, las pruebas en proceso y los registros digitales seguros en un espacio reducido. Los módulos estandarizados podrían permitir a las organizaciones aumentar la capacidad de forma incremental en lugar de construir grandes instalaciones centralizadas antes de que se confirme la demanda. Los proveedores competirán en función de la velocidad de instalación, el servicio remoto, la disponibilidad de consumibles y la comparabilidad entre sitios. La descentralización sigue siendo un desafío operativo, pero los enfoques de plataforma validados podrían hacer que la fabricación distribuida sea más práctica para determinados productos celulares autólogos y personalizados.
Oportunidades de mercado en tecnologías de terapia celular
Ecosistemas tecnológicos localizados en mercados asiáticos de alto crecimiento
Los proveedores pueden impulsar el crecimiento mediante el establecimiento de laboratorios de aplicación, producción de reactivos, equipos de servicio técnico y programas de capacitación en China, India, Corea del Sur, Japón y el Sudeste Asiático. La infraestructura local reduce los plazos de entrega y facilita la adaptación de las plataformas globales a los protocolos, idiomas y normativas regionales. La inversión debe priorizar los consumibles de uso frecuente, los instrumentos modulares y los modelos de servicio adecuados para las empresas de biotecnología emergentes y los centros de investigación compartidos. Las alianzas con universidades y organizaciones de fabricación pueden crear centros de referencia y mejorar la familiaridad del personal. La oportunidad no se limita a un menor coste de suministro. Las empresas que combinan la capacidad de respuesta local con sistemas de calidad consistentes pueden respaldar los programas regionales en su transición desde el descubrimiento hasta la producción controlada y la colaboración internacional.
Ofertas integradas para la transición de la investigación a la fabricación
En el mercado de tecnologías de terapia celular, existe una importante oportunidad para reducir la discontinuidad técnica entre los métodos de investigación iniciales y los flujos de trabajo de fabricación escalables. Los desarrolladores suelen rediseñar los procesos cuando los instrumentos de laboratorio, los recipientes abiertos o los insumos de grado de investigación no permiten una producción controlada. Los proveedores pueden solucionar esta brecha creando familias de productos compatibles con medios de cultivo, tecnologías de separación, análisis, software y componentes de procesamiento cerrados. La inversión en protocolos estandarizados, paquetes de comparabilidad y experiencia en aplicaciones puede reducir el riesgo de cambio de proveedor y acortar los plazos de transferencia. El software por suscripción, los acuerdos de consumibles y el soporte técnico basado en hitos también generan ingresos recurrentes. Los proveedores que demuestran continuidad en las distintas etapas de desarrollo pueden aumentar su penetración en el mercado y, al mismo tiempo, ayudar a los clientes a evitar costosos cambios de proceso una vez que se ha generado evidencia clínica.
Novedades recientes
- Abril de 2026: Thermo Fisher Scientific Inc. presentó el sistema Gibco CTS Compleo Fill and Finish, una solución automatizada y funcionalmente cerrada para la formulación y el llenado de terapias celulares. El sistema se diseñó para reducir la intervención manual, adaptarse a la variabilidad en la concentración y viabilidad celular, y mejorar la consistencia de la dosis en flujos de trabajo de fabricación de bajo volumen.
- Enero de 2026: Beckman Coulter, Inc. anunció una alianza estratégica con Automata para integrar sus tecnologías de manipulación de líquidos, genómica y análisis celular con una plataforma de automatización de laboratorio preparada para la IA. Esta colaboración busca lograr una experimentación más consistente y escalable, así como la generación integrada de datos en organizaciones de investigación que adoptan flujos de trabajo celulares cada vez más automatizados.
- Noviembre de 2024: Miltenyi Biotec BV & Co. KG anunció que suministraría comercialmente su plataforma CliniMACS a Autolus Therapeutics para la fabricación de AUCATZYL, una terapia de células T autólogas aprobada por la FDA. Este acuerdo demostró la importancia de las plataformas especializadas de procesamiento cerrado para el desarrollo de productos celulares comerciales.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -