
Mercato delle tecnologie di terapia cellulare: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle tecnologie per la terapia cellulare (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (materiali di consumo, apparecchiature, software); tipo di cellula (cellule staminali umane e differenziate, cellule animali); utente finale (aziende di ricerca nel settore delle scienze della vita, istituti di ricerca); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00019684
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
7,66 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
17,37 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,77 %
Tasso di crescita
Mercato di riferimento
119,02 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle tecnologie per la terapia cellulare crescerà da 7,66 miliardi di dollari nel 2025 a 17,37 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 10,77% nel periodo 2026-2034. La necessità di espansione deriva dalla crescente domanda di riproducibilità, scalabilità, sensibilità, controllo dei contaminanti e tracciabilità nei processi di elaborazione, analisi e produzione cellulare, sia in ambito di ricerca di base che di ricerca traslazionale, sviluppo di processi e commercializzazione.
In Nord America, si prevede che il mercato delle tecnologie per la terapia cellulare crescerà a un tasso annuo composto (CAGR) del 9,8-10,8% dal 2026 al 2034. Questa crescita sarà favorita dalla presenza di un solido ecosistema di ricerca biofarmaceutica, dalla crescente regolamentazione delle terapie cellulari da parte della FDA e dal passaggio a processi automatizzati a ciclo chiuso. Anche il maggiore utilizzo di materiali di consumo standardizzati e l'integrazione di strumenti analitici migliorano il confronto tra i diversi siti di produzione.
Analisi e approfondimenti sul mercato delle tecnologie per la terapia cellulare.
- Nord America: Il Nord America ha rappresentato una quota stimata tra il 37% e il 41% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,8-10,8% tra il 2026 e il 2034, grazie alla densità di sviluppo clinico, alle infrastrutture di laboratorio avanzate e all'automazione della produzione.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'82-86% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,0-11,0% nel periodo 2026-2034.
- Europa: Si stima che nel 2025 l'Europa detenesse una quota di mercato compresa tra il 27% e il 31% e che possa espandersi a un tasso di crescita annuo composto (CAGR) del 9,5-10,5% nel periodo 2026-2034, trainata da Germania, Regno Unito e Francia.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato circa il 22-26% del mercato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11,8-12,8% nel periodo 2026-2034, con Cina, Giappone, Corea del Sud e India a sostenere l'espansione.
- Segmento più ampio: i materiali di consumo rappresentavano una quota di mercato stimata tra il 52% e il 56% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034.
- Segmento ad alta crescita: il software ha rappresentato una quota di mercato stimata tra l'8% e il 12% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) del 13,0-14,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Beckman Coulter, Inc.; Becton, Dickinson and Company; GE HealthCare Technologies Inc.; Lonza Group AG; Merck KGaA; Miltenyi Biotec BV & Co. KG; STEMCELL Technologies Inc.; Terumo Blood and Cell Technologies; Thermo Fisher Scientific Inc.; Avantor, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si è spostato da flussi di lavoro di ricerca ad alta intensità di manodopera a processi parzialmente o completamente automatizzati che includono isolamento, espansione, lavaggio, concentrazione, caratterizzazione e acquisizione dati delle cellule. I processi a ciclo chiuso riducono il contatto con gli operatori e i rischi di contaminazione, mentre i processi monouso semplificano il cambio di configurazione delle strutture. La domanda si sposterà inoltre da strumenti autonomi a sistemi aperti, che utilizzano reagenti e protocolli validati, nonché software per applicazioni specifiche. I produttori svilupperanno sempre più tecnologie che potranno essere trasferite dai laboratori di ricerca ai processi di produzione senza necessità di nuova validazione e modifiche alle apparecchiature.
Nel periodo di previsione, la spesa si espanderà al di fuori del tradizionale polo statunitense ed europeo occidentale. Cina, Corea del Sud, India, Singapore e alcuni paesi del Medio Oriente costruiranno strutture per la ricerca traslazionale, impianti di biofabbricazione e formeranno personale specializzato. Le normative in materia di comparabilità, test di potenza, test di sicurezza e modifiche ai processi produttivi favoriranno l'adozione di nuove tecnologie, fornendo requisiti per la documentazione. La spesa si concentrerà sempre più su sistemi modulari, in grado di elaborare diversi tipi di cellule, diversi lotti e diverse aree geografiche.
Ambito del rapporto sul mercato delle tecnologie di terapia cellulare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,66 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 17,37 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,77% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle tecnologie per la terapia cellulare
La crescita del mercato delle tecnologie per la terapia cellulare è trainata dalla necessità di una maggiore uniformità nelle fasi di isolamento, coltura, attivazione, modifica, espansione, raccolta e crioconservazione delle cellule. La catena di fornitura comprende produttori di materie prime, produttori di strumenti, fornitori di software, società di sviluppo a contratto, istituti di ricerca e sviluppatori di terapie. Ogni partecipante ha un impatto sulla riproducibilità del processo a causa della variabilità e della sensibilità intrinseche dei materiali biologici utilizzati all'inizio del processo.
In termini di fornitura, saranno favoriti i fornitori in grado di integrare le apparecchiature con materiali di consumo, servizi e documentazione di processo adeguati. I clienti tenderanno a considerare il costo totale del processo nell'arco della sua vita utile, piuttosto che limitarsi al solo costo degli strumenti. L'accesso a terreni di coltura, citochine, kit di tubi, anticorpi e materiali di consumo monouso diventa un vantaggio strategico, poiché la loro indisponibilità potrebbe interrompere le attività di ricerca o di produzione.
Il rapporto sul mercato delle tecnologie per la terapia cellulare mostra la concorrenza sulla base della completezza del flusso di lavoro, del supporto normativo, della base installata e dell'approvvigionamento di materiali di consumo. La competizione tra Thermo Fisher Scientific Inc., Merck KGaA, Lonza Group AG e Avantor, Inc. si basa sui loro portafogli completi nei settori dei laboratori e della bioelaborazione. Miltenyi Biotec BV & Co. KG e Terumo Blood and Cell Technologies vantano un vantaggio nelle soluzioni per la lavorazione cellulare.
Mentre Beckman Coulter Inc. e Becton, Dickinson and Company sono leader nel settore dell'analisi e della selezione cellulare, STEMCELL Technologies Inc. fornisce servizi di ricerca offrendo terreni di coltura speciali, reagenti e kit di isolamento per le cellule. GE HealthCare Technologies Inc. fornisce sistemi di imaging e analisi. Gli investimenti strategici si concentreranno sull'automazione a ciclo chiuso, la digitalizzazione, la modularità e la collaborazione al fine di accelerare il trasferimento tecnologico dalla ricerca alla produzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle tecnologie per la terapia cellulare: approfondimenti strategici
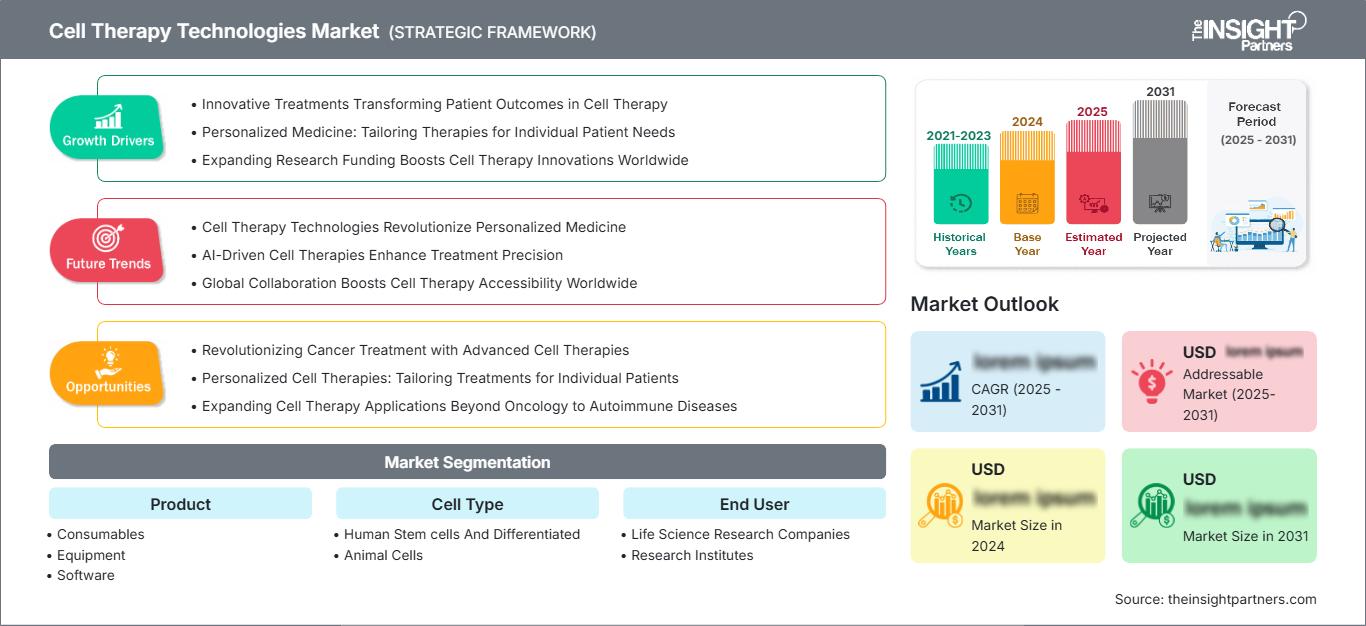
Approfondimenti regionali
Mercato nordamericano delle tecnologie per la terapia cellulare
Nel 2025, il Nord America ha rappresentato circa il 37-41% del fatturato mondiale totale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,8-10,8% tra il 2026 e il 2034. I fattori che trainano la crescita in Nord America includono la concentrazione di centri biotecnologici, consolidate reti di medicina accademica, specialisti nella produzione a contratto e la rapida adozione di tecnologie di processo a circuito chiuso. Le linee guida della FDA relative allo sviluppo di terapie cellulari e geniche stimoleranno la domanda di tecnologie di validazione.
La quota di mercato delle tecnologie per la terapia cellulare in Nord America è ulteriormente rafforzata da consolidate procedure di approvvigionamento per prodotti destinati alla ricerca e conformi alle norme GMP. Il Canada contribuisce grazie alle sue reti di medicina rigenerativa e ai finanziamenti per la ricerca pubblica, mentre il Messico grazie alle sue crescenti capacità di biofabbricazione. I clienti nordamericani richiedono sempre più strumenti in grado di interfacciarsi con i dati elettronici, di mantenere la tracciabilità dei prodotti e di utilizzare assemblaggi monouso standardizzati.
Mercato statunitense delle tecnologie per la terapia cellulare
Si stima che nel 2025 gli Stati Uniti rappresentassero l'82-86% del fatturato nordamericano del settore biotecnologico, con una crescita prevista a un tasso annuo composto (CAGR) del 10-11% fino al 2034. La domanda rimarrà fortemente concentrata nei distretti biotecnologici degli stati del Massachusetts, California, Maryland, New Jersey, Pennsylvania, Carolina del Nord e Texas. Ricercatori e sviluppatori di terapie necessitano di apparecchiature quali separatori cellulari, bioreattori, strumenti di analisi, terreni di coltura e software per il controllo dei processi nelle sperimentazioni precliniche e cliniche.
Tra le aziende con una presenza significativa a livello commerciale o di supporto applicativo nella regione figurano Thermo Fisher Scientific Inc., Becton, Dickinson and Company, Beckman Coulter, Inc., Avantor, Inc. e STEMCELL Technologies Inc. L'utilizzo delle tecnologie si sta evolvendo dalle indagini iniziali sulle cellule staminali all'ingegneria delle cellule immunitarie, ai test di potenza, ai modelli traslazionali di malattia e alla validazione della produzione decentralizzata.
Mercato europeo delle tecnologie per la terapia cellulare
Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,5-10,5% tra il 2026 e il 2034. La Germania è leader nel consumo regionale grazie alle tecnologie di bioprocessamento, agli ospedali universitari e ai distretti manifatturieri. I consumatori apprezzano la documentazione del flusso di lavoro, le apparecchiature affidabili e la conformità alle normative europee sui medicinali per terapie avanzate.
Il Regno Unito sfrutta reti ben coordinate di settori accademico, clinico e manifatturiero che supportano gli sforzi di ricerca traslazionale e le imprese in fase iniziale. La Francia dispone di organizzazioni di ricerca pubbliche e di investimenti farmaceutici, mentre Italia e Spagna stanno crescendo in termini di elaborazione cellulare e medicina rigenerativa nei loro ospedali. Lonza Group AG, Merck KGaA e Miltenyi Biotec BV & Co. KG facilitano l'accesso a tecnologie di produzione, prodotti di ricerca e competenze.
Mercato delle tecnologie di terapia cellulare nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva circa il 22%-26% del mercato e si prevede che crescerà con un CAGR (tasso di crescita annuale composto) dell'11,8%-12,8% tra il 2026 e il 2034. La Cina è leader grazie all'espansione dei laboratori, alle innovazioni biotecnologiche e allo sviluppo della biofabbricazione, mentre il Giappone contribuisce alla traslazione della medicina rigenerativa attraverso la sua competenza scientifica e normativa.
La Corea del Sud si concentra sulle tecnologie di bioprocessamento, l'India innova nella ricerca e nei servizi a contratto, e l'Australia contribuisce grazie alla sua competenza clinica e accademica. I distretti dell'innovazione creati da politiche mirate, dal miglioramento delle catene del freddo e dalla localizzazione dei reagenti hanno contribuito alla crescita del mercato nella regione, nonostante le diverse normative sul trasferimento tecnologico transfrontaliero.
Mercato delle tecnologie per la terapia cellulare in Medio Oriente e Africa
Si prevede che i mercati del Medio Oriente e dell'Africa cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra l'8,0% e il 9,0% nel periodo di previsione 2026-2034. L'Arabia Saudita sta investendo in riforme sanitarie, strutture di ricerca e infrastrutture biotecnologiche avanzate. Gli Emirati Arabi Uniti stanno sviluppando la medicina di precisione e potenziando le proprie capacità di laboratorio grazie a sistemi logistici ed energetici all'avanguardia.
Il Sudafrica è all'avanguardia nella ricerca sub-sahariana grazie alla sua rete accademica e clinica, mentre il resto della regione del Medio Oriente e dell'Africa è in ritardo nell'adozione di tali tecnologie. La crescita dipende dallo sviluppo della forza lavoro, dalla logistica della catena del freddo, dai servizi essenziali, dalla manutenzione degli strumenti e dalla disponibilità di reagenti per i programmi di ricerca multicentrici.
Analisi di segmentazione
Prodotto
Il prodotto ha registrato un tasso di crescita annuo composto (CAGR) previsto tra il 10,6% e l'11,6% nel periodo 2026-2034. Il mercato delle tecnologie per la terapia cellulare comprende, tra i vari prodotti, input di laboratorio ricorrenti, apparecchiature capitali e applicazioni per la gestione del flusso di lavoro. I clienti ricercano sempre più offerte integrate che riducano la variabilità dei protocolli e semplifichino gli acquisti. La domanda ricorrente di materiali di consumo garantisce stabilità dei ricavi, mentre gli investimenti in apparecchiature e software aumentano man mano che i laboratori automatizzano i processi a più fasi e rafforzano l'integrità dei dati.
- Materiali di consumo: I materiali di consumo occupano una posizione di rilievo perché terreni di coltura, reagenti, citochine, anticorpi, prodotti di separazione, recipienti e tubi richiedono frequenti rifornimenti nei flussi di lavoro di ricerca, sviluppo dei processi e produzione.
- Apparecchiature: La domanda di apparecchiature si concentra su selezionatori cellulari, sistemi di separazione, incubatori, bioreattori, centrifughe, piattaforme di imaging e processori automatizzati che riducono la manipolazione manuale e migliorano la consistenza dei lotti.
- Software: Il software riveste un'importanza strategica per il controllo degli strumenti, la gestione delle registrazioni elettroniche, il monitoraggio dei processi, la gestione delle scorte, l'analisi dei dati e le funzioni di tracciabilità, soprattutto in un contesto in cui le organizzazioni stanno connettendo sistemi di laboratorio precedentemente isolati.
Tipo di cellula
Si prevede che il settore delle colture cellulari crescerà a un tasso annuo composto (CAGR) del 10,4-11,4% nel periodo 2026-2034. La scelta della tecnologia dipende dalla sensibilità cellulare, dall'adesione, dalle caratteristiche di espansione, dagli endpoint analitici e dai requisiti di biosicurezza. Le cellule umane generano una maggiore complessità del flusso di lavoro perché le applicazioni traslazionali e terapeutiche richiedono tracciabilità e riproducibilità. Le cellule animali rimangono essenziali per la biologia di base, i test preclinici, la ricerca sulla bioproduzione e gli studi comparativi.
- Cellule staminali umane e cellule differenziate: queste cellule sono oggetto di costante attenzione nella medicina rigenerativa, nell'immunologia, nella modellizzazione delle malattie, negli studi di tossicità e nello sviluppo di terapie, creando una domanda di terreni di coltura specializzati, processi delicati e caratterizzazione sensibile.
- Cellule animali: Le cellule animali supportano la ricerca di base, l'ottimizzazione dei processi, lo sviluppo di vaccini, la produzione biologica e la valutazione preclinica, sostenendo la domanda di sistemi di coltura flessibili e di strumenti analitici ampiamente applicabili.
Utente finale
Si prevede che gli utenti finali registreranno un tasso di crescita annuo composto (CAGR) del 10,2-11,2% nel periodo 2026-2034. Le priorità di acquisto variano in base alla maturità del programma e al modello di finanziamento. Le organizzazioni di ricerca commerciali privilegiano la produttività, la scalabilità, la documentazione e la continuità del servizio. Gli istituti di ricerca si concentrano sulla flessibilità sperimentale, sull'utilizzo condiviso degli strumenti, sulla qualità dei dati pubblicabili e sull'accessibilità economica. Le collaborazioni tra questi gruppi accelerano il trasferimento dei protocolli e ampliano l'accesso alle infrastrutture specializzate.
- Aziende di ricerca nel settore delle scienze biologiche: queste aziende rappresentano acquirenti di alto valore per piattaforme integrate, materiali di consumo qualificati, automazione e software, poiché molteplici programmi di sviluppo richiedono flussi di lavoro standardizzati, scalabilità rapida e un supporto affidabile da parte dei fornitori.
- Istituti di ricerca: gli istituti generano una domanda diversificata di strumenti flessibili, reagenti specifici per le cellule e sistemi di laboratorio condivisi, mentre le collaborazioni accademiche forniscono spesso una validazione preliminare per le tecnologie di elaborazione e analisi emergenti.
Panoramica dell'opportunità
Le previsioni di mercato sulle tecnologie di terapia cellulare indicano che le strategie degli utenti finali differenzieranno sempre più i fornitori in grado di supportare sia le esigenze di ricerca esplorativa che quelle di ampliamento della produzione.
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Aziende di ricerca nel settore delle scienze della vita |
Alto |
Automazione chiusa |
Scalatura |
|
Istituti di ricerca |
Mezzo |
Piattaforme condivise |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato delle tecnologie di terapia cellulare.
Crescente necessità di una produzione cellulare riproducibile
La variabilità biologica presenta notevoli difficoltà laddove il controllo di processo dipende dal trasferimento manuale, dalla manipolazione in ambiente aperto e dalle decisioni umane. Di conseguenza, cresce l'interesse per l'automazione delle fasi di separazione, espansione, lavaggio, concentrazione e riempimento delle cellule terapeutiche. I sistemi chiusi possono contribuire a ridurre l'esposizione alla contaminazione, minimizzare la necessità di attività in camera bianca e aumentare l'uniformità tra lotti e sedi. Le implicazioni economiche vanno oltre il semplice acquisto delle apparecchiature, poiché l'installazione di ciascun sistema comporta una domanda continua di set di tubi, fiasche di coltura, terreni di coltura, reagenti e assistenza tecnica. I fornitori che offrono flussi di lavoro validati sono in grado di contribuire a trasferire più rapidamente i metodi dalla fase di scoperta a quella di sviluppo del processo.
Espansione della ricerca traslazionale basata sulle cellule
Gli studi stanno adottando sempre più cellule staminali, cellule differenziate, cellule immunitarie e modelli cellulari per comprendere i meccanismi alla base delle malattie e valutare i potenziali farmaci. Ciò si traduce in una crescente necessità di strumenti per l'isolamento, la coltura, la caratterizzazione, l'imaging e la conservazione cellulare, non solo da parte delle aziende che sviluppano terapie, ma anche di altri laboratori. I modelli cellulari che utilizzano cellule umane possono fornire informazioni fisiologiche, mentre una fenotipizzazione sofisticata può aiutare il ricercatore a distinguere tra popolazioni cellulari eterogenee e a studiarne le risposte funzionali. L'effetto sul mercato è che si può raggiungere una base di clienti diversificata, che comprende aziende biotecnologiche, laboratori farmaceutici, università, ospedali e organizzazioni di ricerca a contratto. I produttori di strumenti in grado di gestire diversi tipi di cellule hanno un vantaggio competitivo, poiché i ricercatori ricercano la versatilità nelle apparecchiature piuttosto che la specializzazione.
Maggiore attenzione normativa al controllo dei processi e all'integrità dei dati.
Le normative in materia di qualità dei prodotti collegano sempre più strettamente la qualità del prodotto al controllo delle materie prime, alle modifiche di produzione, ai metodi di determinazione della potenza, alle misure di prevenzione della contaminazione e alla documentazione elettronica. Ciò incoraggia gli sviluppatori a introdurre controlli di processo strutturati in una fase più precoce, anziché adattare i requisiti commerciali a posteriori, dopo l'avanzamento della fase clinica. Strumenti con acquisizione automatizzata dei dati, registri di controllo, accesso utente controllato e procedure operative standardizzate supportano questa transizione. Aumenta anche la domanda di materie prime qualificate e componenti monouso tracciabili che semplificano la documentazione. L'impatto sul mercato si manifesta in rapporti di fornitura più duraturi, poiché la modifica di una tecnologia critica può innescare attività di comparabilità e una nuova validazione operativa. I fornitori che offrono documentazione del ciclo di vita, cronologia degli interventi di manutenzione, supporto software e notifiche di modifica sono in grado di diventare partner strategici in tutte le fasi dello sviluppo clinico e della commercializzazione.
Tendenze future del mercato delle tecnologie per la terapia cellulare
Convergenza di automazione, analisi dei dati e intelligenza artificiale
Le tendenze del mercato delle tecnologie per la terapia cellulare rifletteranno sempre più la convergenza tra apparecchiature di elaborazione fisica e supporto decisionale computazionale. Sensori, immagini, citometria a flusso e dati di monitoraggio del processo possono alimentare software in grado di rilevare deviazioni, prevedere le prestazioni delle colture e raccomandare finestre di intervento. L'intelligenza artificiale supporterà inizialmente le decisioni degli operatori piuttosto che rilasciare autonomamente i lotti, soprattutto laddove i set di dati rimangono limitati. L'adozione dovrebbe progredire più rapidamente nell'espansione standardizzata e nei flussi di lavoro analitici con strutture dati ripetibili. I fornitori di tecnologia avranno bisogno di modelli trasparenti, architettura sicura, controllo delle versioni e strategie di validazione. Le piattaforme che combinano l'automazione con analisi interpretabili possono ridurre gli esperimenti falliti, migliorare la pianificazione delle risorse e consentire il trasferimento di conoscenze tra i team di sviluppo e gli stabilimenti di produzione senza fare affidamento esclusivamente sull'esperienza del singolo operatore.
Crescita delle piattaforme di produzione modulari e decentralizzate
Si prevede che le architetture di produzione si evolveranno verso sistemi compatti e modulari, implementabili in prossimità dei centri di trattamento o replicabili in hub regionali. Questo modello risponde ai vincoli logistici legati alla breve durata di conservazione, ai materiali di partenza specifici per il paziente e alla gestione della catena di identità. Le tecnologie dovranno integrare la lavorazione cellulare, il controllo ambientale, i test in corso di processo e la sicurezza dei dati digitali in uno spazio ridotto. I moduli standardizzati potrebbero consentire alle organizzazioni di aumentare la capacità in modo incrementale, anziché costruire grandi impianti centralizzati prima che la domanda sia dimostrata. I fornitori si contenderanno la capacità produttiva in base alla velocità di installazione, all'assistenza remota, alla disponibilità dei materiali di consumo e alla comparabilità tra i diversi siti. La decentralizzazione rimane una sfida operativa, ma approcci basati su piattaforme validate potrebbero rendere la produzione distribuita più praticabile per determinati prodotti cellulari autologhi e personalizzati.
Opportunità di mercato per le tecnologie di terapia cellulare
Ecosistemi tecnologici localizzati nei mercati asiatici ad alta crescita
I fornitori possono cogliere le opportunità di crescita creando laboratori applicativi, impianti di produzione di reagenti, team di assistenza tecnica e partnership di formazione in Cina, India, Corea del Sud, Giappone e Sud-est asiatico. Le infrastrutture locali riducono i tempi di consegna e aiutano i clienti ad adattare le piattaforme globali ai protocolli, alle lingue e alle normative regionali. Gli investimenti dovrebbero dare priorità ai materiali di consumo di uso frequente, agli strumenti modulari e ai modelli di servizio adatti alle aziende biotecnologiche emergenti e alle strutture di ricerca condivise. Le partnership con università e organizzazioni manifatturiere possono creare siti di riferimento e migliorare la familiarità della forza lavoro con le tecnologie. L'opportunità non si limita alla fornitura a basso costo. Le aziende che combinano la capacità di risposta locale con sistemi di qualità coerenti possono supportare i programmi regionali nel loro percorso dalla fase di scoperta alla produzione controllata e alla collaborazione internazionale.
Offerte integrate per la transizione dalla ricerca alla produzione
Una significativa opportunità nel mercato delle tecnologie per la terapia cellulare risiede nella riduzione della discontinuità tecnica tra i metodi di ricerca iniziali e i flussi di lavoro di produzione scalabili. Gli sviluppatori spesso riprogettano i processi quando gli strumenti di laboratorio, i recipienti aperti o i materiali di partenza di grado di ricerca non sono in grado di supportare una produzione controllata. I fornitori possono colmare questa lacuna creando famiglie di prodotti abbinate con terreni di coltura, tecnologie di separazione, analisi, software e componenti di processo chiusi compatibili. Investire in protocolli di transizione, pacchetti di comparabilità e competenze applicative può ridurre il rischio di cambio fornitore da parte del cliente e abbreviare i tempi di trasferimento. Anche i software in abbonamento, gli accordi sui materiali di consumo e l'assistenza tecnica basata su milestone generano entrate ricorrenti. I fornitori che dimostrano continuità tra le diverse fasi di sviluppo possono rafforzare la penetrazione nel mercato, aiutando al contempo i clienti a evitare costose modifiche di processo dopo che sono già state generate evidenze cliniche.
Sviluppi recenti
- Aprile 2026: Thermo Fisher Scientific Inc. ha presentato il sistema Gibco CTS Compleo Fill and Finish, una soluzione automatizzata e funzionalmente chiusa per la formulazione e il riempimento di terapie cellulari. Il sistema è stato progettato per ridurre l'intervento manuale, gestire la variabilità della concentrazione e della vitalità cellulare e migliorare la coerenza del dosaggio nei flussi di lavoro di produzione di piccoli volumi.
- Gennaio 2026: Beckman Coulter, Inc. ha annunciato una partnership strategica con Automata per connettere le sue tecnologie di manipolazione dei liquidi, genomica e analisi cellulare con una piattaforma di automazione di laboratorio predisposta per l'intelligenza artificiale. La collaborazione mira a una sperimentazione più coerente e scalabile e a una generazione di dati integrata in tutti gli enti di ricerca che adottano flussi di lavoro cellulari sempre più automatizzati.
- Novembre 2024: Miltenyi Biotec BV & Co. KG ha annunciato la fornitura commerciale della sua piattaforma CliniMACS ad Autolus Therapeutics per la produzione di AUCATZYL, una terapia autologa a base di cellule T approvata dalla FDA. L'accordo ha dimostrato il ruolo delle piattaforme di processo chiuse specializzate nel supportare la produzione commerciale di prodotti cellulari.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -