
Marché des technologies de thérapie cellulaire : taille, part de marché et prévisions 2034
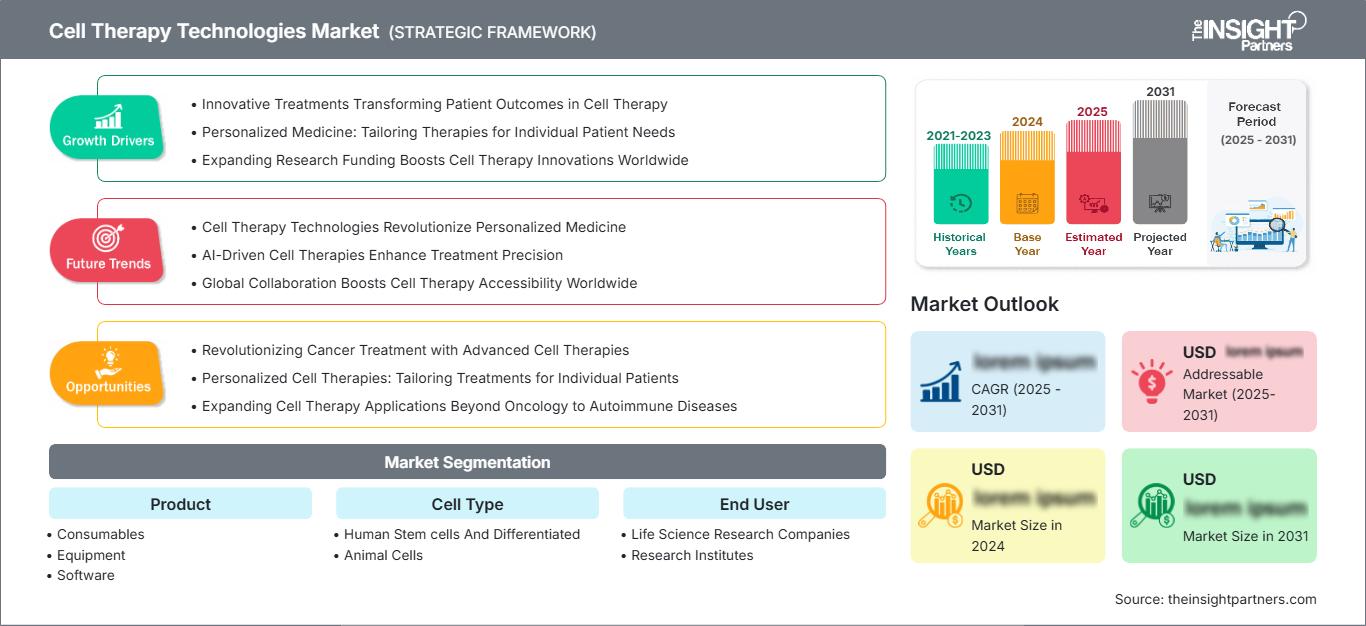
Rapport d'analyse du marché des technologies de thérapie cellulaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (consommables, équipements, logiciels) ; type de cellules (cellules souches humaines et différenciées, cellules animales) ; utilisateur final (entreprises de recherche en sciences de la vie, instituts de recherche) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00019684
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
7,66 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
17,37 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,77 %
taux de croissance
Marché adressable
119,02 milliards de dollars américains
(2026-2034)
Le marché des technologies de thérapie cellulaire devrait passer de 7,66 milliards de dollars US en 2025 à 17,37 milliards de dollars US d'ici 2034, enregistrant un TCAC de 10,77 % entre 2026 et 2034. Cette expansion est due à la demande croissante en matière de reproductibilité, d'extensibilité, de sensibilité, de contrôle des contaminants et de traçabilité dans les processus de traitement, d'analyse et de fabrication des cellules, et ce, dans les environnements de découverte, de recherche translationnelle, de développement de procédés et de commercialisation.
En Amérique du Nord, le marché des technologies de thérapie cellulaire devrait croître à un TCAC de 9,8 % à 10,8 % entre 2026 et 2034. Cette croissance sera favorisée par un écosystème de recherche biopharmaceutique dynamique, une réglementation croissante des thérapies cellulaires par la FDA et l'adoption de procédés automatisés en circuit fermé. L'utilisation accrue de consommables standardisés et l'intégration d'outils analytiques améliorent également la comparabilité entre les sites.
Analyse et perspectives du marché des technologies de thérapie cellulaire
- Amérique du Nord : L'Amérique du Nord représentait une part estimée entre 37 et 41 % en 2025 et devrait enregistrer un TCAC de 9,8 à 10,8 % entre 2026 et 2034, grâce à la densité du développement clinique, aux infrastructures de laboratoire avancées et à l'automatisation de la production.
- États-Unis : Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 10,0 à 11,0 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 27 et 31 % en 2025 et pourrait connaître une croissance annuelle composée de 9,5 à 10,5 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France.
- Asie-Pacifique : La région Asie-Pacifique a capté environ 22 à 26 % en 2025 et devrait enregistrer un TCAC de 11,8 à 12,8 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud et l'Inde contribuant à cette expansion.
- Segment le plus important : Les consommables représentaient une part de marché estimée entre 52 et 56 % en 2025 et devraient croître à un TCAC de 10,5 à 11,5 % entre 2026 et 2034.
- Segment à forte croissance : Les logiciels représentaient une part de marché estimée entre 8 et 12 % en 2025 et devraient enregistrer un TCAC de 13,0 à 14,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Beckman Coulter, Inc. ; Becton, Dickinson and Company ; GE HealthCare Technologies Inc. ; Lonza Group AG ; Merck KGaA ; Miltenyi Biotec BV & Co. KG ; STEMCELL Technologies Inc. ; Terumo Blood and Cell Technologies ; Thermo Fisher Scientific Inc. ; Avantor, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché est passé de flux de travail de recherche à forte intensité de main-d'œuvre à des processus partiellement ou totalement automatisés, incluant l'isolement, l'expansion, le lavage, la concentration, la caractérisation et l'acquisition de données cellulaires. Le traitement en circuit fermé réduit les contacts avec l'opérateur et les risques de contamination, tandis que le traitement à usage unique simplifie la transition entre les installations. La demande évoluera également des instruments autonomes vers des systèmes ouverts, utilisant des réactifs et des protocoles validés, ainsi que des logiciels pour des applications spécifiques. Les fabricants développeront de plus en plus de technologies transférables des laboratoires de recherche aux processus de production sans revalidation ni modification d'équipement.
Durant la période prévisionnelle, les dépenses s'étendront au-delà du pôle traditionnel États-Unis et Europe occidentale. La Chine, la Corée du Sud, l'Inde, Singapour et certains pays du Moyen-Orient mettront en place des infrastructures de recherche translationnelle, des unités de bioproduction et formeront la main-d'œuvre nécessaire. Les réglementations relatives à la comparabilité, aux tests de puissance, aux tests de sécurité et aux modifications des procédés de fabrication faciliteront l'adoption des technologies en imposant des exigences en matière de preuves. Les investissements seront de plus en plus axés sur les systèmes modulaires, capables de traiter différents types de cellules, différents lots et dans différentes régions géographiques.
Rapport sur le marché des technologies de thérapie cellulaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,66 milliards de dollars américains |
| Taille du marché d'ici 2034 | 17,37 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des technologies de thérapie cellulaire
La croissance du marché des technologies de thérapie cellulaire est stimulée par le besoin d'une plus grande homogénéité dans l'isolement, la culture, l'activation, l'édition, l'expansion, la récolte et la cryoconservation des cellules. La chaîne d'approvisionnement comprend les producteurs de matières premières, les fabricants d'instruments, les fournisseurs de logiciels, les sociétés de développement à façon, les instituts de recherche et les développeurs de thérapies. Chaque acteur influe sur la reproductibilité du processus en raison de la variabilité et de la sensibilité inhérentes aux matériaux biologiques utilisés en début de processus.
En matière d'approvisionnement, les fournisseurs capables d'intégrer les équipements aux consommables, services et documentations de processus appropriés seront privilégiés. Les clients auront tendance à considérer le coût total du processus sur l'ensemble de son cycle de vie plutôt que le seul coût des instruments. L'accès aux milieux de culture, aux cytokines, aux kits de tubulure, aux anticorps et aux consommables à usage unique devient un atout stratégique, car leur indisponibilité pourrait perturber les cycles de recherche ou de production.
Le rapport sur le marché des technologies de thérapie cellulaire analyse la concurrence en fonction de l'exhaustivité des flux de travail, du cadre réglementaire, du parc installé et de la demande en consommables. La concurrence entre Thermo Fisher Scientific Inc., Merck KGaA, Lonza Group AG et Avantor, Inc. repose sur leurs portefeuilles complets de solutions de laboratoire et de bioprocédés. Miltenyi Biotec BV & Co. KG et Terumo Blood and Cell Technologies se distinguent par leurs solutions de traitement cellulaire.
Alors que Beckman Coulter Inc. et Becton, Dickinson and Company sont leaders dans le domaine de l'analyse et du tri cellulaires, STEMCELL Technologies Inc. propose des services de recherche en fournissant des milieux de culture, des réactifs et des kits d'isolement cellulaire. GE HealthCare Technologies Inc. fournit des systèmes d'imagerie et d'analyse. Les investissements stratégiques porteront sur l'automatisation intégrée, la numérisation, la modularité et la collaboration afin d'accélérer le transfert de technologie de la recherche à la production.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des technologies de thérapie cellulaire : Perspectives stratégiques
Perspectives régionales
Marché des technologies de thérapie cellulaire en Amérique du Nord
En 2025, l'Amérique du Nord représentait environ 37 à 41 % du chiffre d'affaires mondial et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,8 à 10,8 % entre 2026 et 2034. La croissance en Amérique du Nord s'explique notamment par la présence de pôles de biotechnologies regroupés, de réseaux de médecine universitaire bien établis, de spécialistes de la fabrication à façon et par l'adoption précoce de technologies de production en circuit fermé. Les recommandations de la FDA concernant le développement des thérapies cellulaires et géniques stimuleront la demande en technologies de validation.
La part de marché des technologies de thérapie cellulaire en Amérique du Nord est renforcée par des circuits d'approvisionnement établis pour la recherche et les produits conformes aux BPF. Le Canada y contribue grâce à ses réseaux de médecine régénérative et au financement de la recherche publique, tandis que le Mexique y contribue par le développement de ses capacités de bioproduction. Les clients nord-américains exigent de plus en plus d'instruments compatibles avec les dossiers électroniques, garantissant la traçabilité des données et utilisant des dispositifs standardisés à usage unique.
Marché américain des technologies de thérapie cellulaire
Les États-Unis représentaient environ 82 à 86 % des revenus de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10 à 11 % jusqu'en 2034. La demande restera fortement concentrée sur les pôles de biotechnologie des États du Massachusetts, de Californie, du Maryland, du New Jersey, de Pennsylvanie, de Caroline du Nord et du Texas. Les chercheurs et les développeurs de thérapies ont besoin d'équipements tels que des trieurs de cellules, des bioréacteurs, des outils d'analyse, des milieux de culture et des logiciels pour le contrôle des processus lors des essais précliniques et cliniques.
Parmi les entreprises ayant une présence significative dans la région en matière de support commercial ou applicatif, on peut citer Thermo Fisher Scientific Inc., Becton, Dickinson and Company, Beckman Coulter, Inc., Avantor, Inc. et STEMCELL Technologies Inc. L'utilisation des technologies évolue des premières recherches sur les cellules souches vers l'ingénierie des cellules immunitaires, les tests de puissance, les modèles translationnels de maladies et la validation de la production décentralisée.
Marché européen des technologies de thérapie cellulaire
L'Europe représentait 27 à 31 % du marché en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,5 à 10,5 % entre 2026 et 2034. L'Allemagne est un acteur majeur de la consommation régionale grâce à ses technologies de bioprocédés, ses centres hospitalo-universitaires et ses pôles de compétitivité. Les consommateurs privilégient la documentation des flux de travail, la fiabilité des équipements et la conformité aux réglementations européennes relatives aux médicaments de thérapie innovante.
Le Royaume-Uni tire parti de réseaux bien coordonnés entre les secteurs universitaire, clinique et industriel, qui soutiennent la recherche translationnelle et les jeunes entreprises. La France dispose d'organismes de recherche publics et d'investissements pharmaceutiques, tandis que l'Italie et l'Espagne développent leurs activités hospitalières en matière de traitement cellulaire et de médecine régénérative. Lonza Group AG, Merck KGaA et Miltenyi Biotec BV & Co. KG facilitent l'accès aux technologies de production, aux produits de recherche et à l'expertise.
Marché des technologies de thérapie cellulaire de la région Asie-Pacifique
La région Asie-Pacifique détenait environ 22 % à 26 % du marché en 2025 et devrait connaître une croissance annuelle composée de 11,8 % à 12,8 % entre 2026 et 2034. La Chine est en tête grâce à l'expansion de ses laboratoires, aux innovations biotechnologiques dans le pays et au développement de la bioproduction, tandis que le Japon contribue à la mise en œuvre de la médecine régénérative grâce à son expertise scientifique et réglementaire.
La Corée du Sud mise sur les technologies de bioprocédés, l'Inde innove dans la recherche et les services contractuels, et l'Australie contribue grâce à ses atouts cliniques et universitaires. Les pôles d'innovation créés par les politiques mises en place, l'amélioration des chaînes du froid et la localisation des réactifs ont permis au marché de prospérer dans la région, malgré la diversité des réglementations en matière de transfert de technologies transfrontalières.
Marché des technologies de thérapie cellulaire au Moyen-Orient et en Afrique
Les marchés du Moyen-Orient, d'Afrique et d'Europe devraient connaître une croissance annuelle composée de 8,0 % à 9,0 % au cours de la période de prévision 2026-2034. L'Arabie saoudite investit dans la réforme du système de santé, les infrastructures de recherche et les infrastructures biotechnologiques de pointe. Les Émirats arabes unis développent la médecine de précision et leurs capacités de laboratoire grâce à des systèmes logistiques et énergétiques performants.
L'Afrique du Sud est un moteur de la recherche subsaharienne grâce à son réseau universitaire et clinique, tandis que le reste de la région MENA accuse un retard dans ce processus d'adoption. La croissance dépend du développement des compétences de la main-d'œuvre, de la logistique de la chaîne du froid, des services publics, de la maintenance des instruments et de la disponibilité des réactifs pour les programmes de recherche multicentriques.
Analyse de segmentation
Produit
Le produit a enregistré un TCAC (taux de croissance annuel composé) prévisionnel de 10,6 % à 11,6 % entre 2026 et 2034. Le marché des technologies de thérapie cellulaire couvre l'ensemble des produits, des intrants de laboratoire récurrents aux équipements lourds, en passant par les applications de gestion des flux de travail. Les clients recherchent de plus en plus des solutions intégrées qui réduisent la variabilité des protocoles et simplifient les achats. La demande récurrente en consommables assure la stabilité des revenus, tandis que les investissements en équipements et logiciels augmentent à mesure que les laboratoires automatisent les processus en plusieurs étapes et renforcent l'intégrité des données.
- Consommables : Les consommables occupent une place prépondérante car les milieux de culture, les réactifs, les cytokines, les anticorps, les produits de séparation, les récipients et les ensembles de tubulures nécessitent un réapprovisionnement fréquent tout au long des processus de recherche, de développement et de fabrication.
- Équipements : La demande en équipements porte principalement sur les trieurs de cellules, les systèmes de séparation, les incubateurs, les bioréacteurs, les centrifugeuses, les plateformes d'imagerie et les processeurs automatisés qui réduisent la manipulation manuelle et améliorent la cohérence des lots.
- Logiciels : Les logiciels revêtent une importance stratégique pour le contrôle des instruments, les enregistrements électroniques, la surveillance des processus, la gestion des stocks, l’analyse et les fonctions de chaîne d’identité, notamment lorsque les organisations connectent des systèmes de laboratoire auparavant isolés.
Type de cellule
Le marché des cellules devrait connaître une croissance annuelle composée (TCAC) de 10,4 % à 11,4 % entre 2026 et 2034. Le choix de la technologie dépend de la sensibilité cellulaire, de l'adhérence, des caractéristiques d'expansion, des paramètres analytiques et des exigences de biosécurité. Les cellules humaines engendrent une plus grande complexité de flux de travail, car les applications translationnelles et thérapeutiques requièrent traçabilité et reproductibilité. Les cellules animales demeurent essentielles pour la biologie fondamentale, les essais précliniques, la recherche en bioproduction et les études comparatives.
- Cellules souches humaines et différenciées : ces cellules suscitent un intérêt constant en médecine régénérative, en immunologie, en modélisation des maladies, en études de toxicité et en développement thérapeutique, ce qui crée une demande pour des milieux de culture spécialisés, un traitement délicat et une caractérisation sensible.
- Cellules animales : Les cellules animales soutiennent la recherche fondamentale, l’optimisation des procédés, le développement de vaccins, la production biologique et l’évaluation préclinique, maintenant ainsi la demande en systèmes de culture flexibles et en instruments analytiques largement applicables.
Utilisateur final
Le marché des utilisateurs finaux devrait enregistrer un TCAC (taux de croissance annuel composé) de 10,2 % à 11,2 % entre 2026 et 2034. Les priorités d'achat varient selon la maturité du programme et le modèle de financement. Les organismes de recherche commerciaux privilégient le débit, l'évolutivité, la documentation et la continuité de service. Les instituts de recherche, quant à eux, se concentrent sur la flexibilité expérimentale, l'utilisation d'instruments partagés, la qualité des données publiables et l'accessibilité financière. Les partenariats entre ces groupes accélèrent le transfert de protocoles et élargissent l'accès aux infrastructures spécialisées.
- Entreprises de recherche en sciences de la vie : Ces entreprises représentent des acheteurs de grande valeur de plateformes intégrées, de consommables qualifiés, de solutions d’automatisation et de logiciels, car de nombreux programmes de développement nécessitent des flux de travail standardisés, une mise à l’échelle rapide et un soutien fiable des fournisseurs.
- Instituts de recherche : Les instituts génèrent une demande diversifiée en matière d’instruments flexibles, de réactifs spécifiques aux cellules et de systèmes de laboratoire partagés, tandis que les collaborations universitaires fournissent fréquemment une validation précoce des technologies de traitement et d’analyse émergentes.
Aperçu des opportunités
Les prévisions du marché des technologies de thérapie cellulaire indiquent que les stratégies des utilisateurs finaux différencieront de plus en plus les fournisseurs capables de répondre aux exigences en matière d'exploration et de mise à l'échelle.
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Entreprises de recherche en sciences de la vie |
Haut |
Automatisation fermée |
Mise à l'échelle |
|
Instituts de recherche |
Moyen |
Plateformes partagées |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des technologies de thérapie cellulaire
Besoin croissant de méthodes de production cellulaire reproductibles
La variabilité biologique pose des difficultés considérables lorsque le contrôle des procédés repose sur des manipulations manuelles, des manipulations à l'air libre et des décisions humaines. De ce fait, l'automatisation de la séparation, de l'expansion, du lavage, de la concentration et du remplissage des cellules thérapeutiques suscite un intérêt croissant. Les systèmes clos contribuent à réduire l'exposition à la contamination, à minimiser le recours aux salles blanches et à améliorer l'homogénéité entre les lots et les sites de production. L'impact économique dépasse le simple achat d'équipement, car l'installation de chaque système engendre une demande continue en tubulures, flacons de culture, milieux de culture, réactifs et assistance technique. Les fournisseurs proposant des flux de travail validés facilitent le transfert des méthodes de la phase de découverte au développement des procédés.
Développement de la recherche translationnelle cellulaire
Les études utilisent de plus en plus les cellules souches, les cellules différenciées, les cellules immunitaires et les modèles cellulaires pour comprendre les mécanismes sous-jacents des maladies et évaluer les candidats médicaments. Il en résulte un besoin accru d'outils d'isolement, de culture, de caractérisation, d'imagerie et de conservation cellulaires, non seulement pour les entreprises développant des thérapies, mais aussi pour d'autres laboratoires. Les modèles cellulaires utilisant des cellules humaines peuvent fournir des informations physiologiques, tandis qu'un phénotypage sophistiqué peut aider le chercheur à différencier les populations cellulaires hétérogènes et à étudier leurs réponses fonctionnelles. Sur le marché, cela permet d'atteindre une clientèle diversifiée comprenant les entreprises de biotechnologie, les laboratoires pharmaceutiques, les universités, les hôpitaux et les organismes de recherche sous contrat. Les fabricants d'instruments capables de traiter plusieurs types de cellules bénéficient d'un avantage concurrentiel, car les chercheurs privilégient la polyvalence des équipements à leur spécialisation.
Renforcement de l'accent réglementaire sur le contrôle des processus et l'intégrité des données
Les exigences réglementaires associent de plus en plus la qualité des produits à la maîtrise des matières premières, aux modifications de fabrication, aux méthodes de dosage, aux mesures de prévention de la contamination et à l'enregistrement électronique des données. Ceci incite les développeurs à mettre en place des contrôles de processus structurés plus tôt, plutôt que d'adapter a posteriori les exigences commerciales après les essais cliniques. Les instruments dotés d'une capture de données automatisée, de pistes d'audit, d'un contrôle d'accès utilisateur et de procédures opératoires standardisées facilitent cette transition. La demande de matières premières qualifiées et de composants à usage unique traçables, simplifiant la documentation, est également en hausse. L'impact sur le marché se traduit par des relations fournisseurs plus longues, car la modification d'une technologie critique peut entraîner des travaux de comparabilité et une revalidation opérationnelle. Les fournisseurs qui proposent une documentation du cycle de vie, un historique des interventions, un support logiciel et des notifications de changement sont bien placés pour devenir des partenaires incontournables tout au long du développement clinique et de la commercialisation.
Tendances futures du marché des technologies de thérapie cellulaire
Convergence de l'automatisation, de l'analyse et de l'intelligence artificielle
Les tendances du marché des technologies de thérapie cellulaire refléteront de plus en plus la convergence entre les équipements de traitement physique et l'aide à la décision informatique. Les données issues des capteurs, de l'imagerie, de la cytométrie en flux et du suivi des procédés alimenteront des logiciels capables de détecter les anomalies, de prédire les performances des cultures et de recommander des fenêtres d'intervention. Dans un premier temps, l'intelligence artificielle épaulera les opérateurs plutôt que de lancer les lots de manière autonome, notamment lorsque les ensembles de données restent limités. L'adoption devrait être la plus rapide dans les flux de travail standardisés d'expansion et d'analyse, avec des structures de données reproductibles. Les fournisseurs de technologies auront besoin de modèles transparents, d'une architecture sécurisée, d'un système de contrôle de version et de stratégies de validation. Les plateformes combinant automatisation et analyses interprétables permettront de réduire les échecs expérimentaux, d'optimiser la planification des ressources et de faciliter le transfert de connaissances entre les équipes de développement et les sites de production, sans dépendre exclusivement de l'expérience individuelle des opérateurs.
Croissance des plateformes de production modulaires et décentralisées
Les architectures de production devraient évoluer vers des systèmes compacts et modulaires, déployables à proximité des centres de traitement ou répliqués dans des plateformes régionales. Ce modèle répond aux contraintes logistiques liées à la courte durée de conservation, aux matières premières spécifiques à chaque patient et à la gestion de la traçabilité. Les technologies doivent intégrer le traitement cellulaire, les contrôles environnementaux, les tests en cours de production et la sécurisation des dossiers numériques, le tout dans un espace réduit. Des modules standardisés permettraient aux organisations d'accroître progressivement leur capacité de production, plutôt que de construire de grandes installations centralisées avant que la demande ne soit établie. La concurrence entre les fournisseurs portera sur la rapidité d'installation, le service à distance, la disponibilité des consommables et la comparabilité entre les sites. La décentralisation demeure complexe sur le plan opérationnel, mais des plateformes validées pourraient rendre la production distribuée plus accessible pour certains produits cellulaires autologues et personnalisés.
Opportunités du marché des technologies de thérapie cellulaire
Écosystèmes technologiques localisés sur les marchés asiatiques à forte croissance
Les fournisseurs peuvent stimuler la croissance en implantant des laboratoires d'application, des unités de production de réactifs, des équipes de service technique et des partenariats de formation en Chine, en Inde, en Corée du Sud, au Japon et en Asie du Sud-Est. Une infrastructure locale réduit les délais et aide les clients à adapter les plateformes globales aux protocoles, langues et réglementations régionaux. Les investissements doivent privilégier les consommables fréquemment utilisés, les instruments modulaires et les modèles de service adaptés aux jeunes entreprises de biotechnologie et aux plateformes de recherche partagées. Les partenariats avec les universités et les entreprises manufacturières peuvent créer des sites de référence et améliorer les compétences du personnel. Cette opportunité ne se limite pas à la réduction des coûts d'approvisionnement. Les entreprises qui allient réactivité locale et systèmes de qualité rigoureux peuvent accompagner les programmes régionaux dans leur transition de la recherche à la production contrôlée et à la collaboration internationale.
Offres intégrées pour la transition de la recherche à la fabrication
Une opportunité majeure du marché des technologies de thérapie cellulaire réside dans la réduction de la discontinuité technique entre les méthodes de recherche initiales et les flux de production à grande échelle. Les développeurs sont souvent amenés à repenser leurs processus lorsque les instruments de laboratoire, les récipients ouverts ou les intrants de qualité recherche ne permettent pas une production contrôlée. Les fournisseurs peuvent combler cet écart en créant des gammes de produits compatibles, intégrant milieux de culture, technologies de séparation, analyses, logiciels et composants de traitement fermés. Investir dans des passerelles de protocoles, des outils de comparabilité et une expertise applicative permet de réduire le risque de changement de fournisseur et d'accélérer les transitions. Les abonnements logiciels, les contrats de consommables et le support technique par étapes génèrent également des revenus récurrents. Les fournisseurs qui assurent la continuité tout au long du développement peuvent accroître leur présence auprès des clients et les aider à éviter des modifications de processus coûteuses après l'obtention des preuves cliniques.
Développements récents
- Avril 2026 : Thermo Fisher Scientific Inc. a lancé le système Gibco CTS Compleo Fill and Finish, une solution automatisée et fonctionnellement fermée pour la formulation et le remplissage de produits de thérapie cellulaire. Ce système a été conçu pour réduire les interventions manuelles, compenser la variabilité de la concentration et de la viabilité cellulaires et améliorer la constance de la dose dans les flux de production à faible volume.
- Janvier 2026 : Beckman Coulter, Inc. annonce un partenariat stratégique avec Automata afin de connecter ses technologies de manipulation de liquides, de génomique et d’analyse cellulaire à une plateforme d’automatisation de laboratoire compatible avec l’IA. Cette collaboration vise à garantir une expérimentation plus cohérente et évolutive, ainsi qu’une génération de données intégrée au sein des organismes de recherche qui adoptent des flux de travail cellulaires de plus en plus automatisés.
- Novembre 2024 : Miltenyi Biotec BV & Co. KG a annoncé la fourniture commerciale de sa plateforme CliniMACS à Autolus Therapeutics pour la fabrication d’AUCATZYL, une thérapie autologue à base de lymphocytes T approuvée par la FDA. Cet accord a démontré l’importance des plateformes de production en circuit fermé spécialisées dans la fabrication à grande échelle de produits cellulaires.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -