
Mercado de máquinas CNC: tamaño, demanda y previsiones 2034
Tamaño del mercado de máquinas CNC y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de máquina (tornos, fresadoras, máquinas láser, rectificadoras, máquinas de soldar, otras); industria de usuario final (aeroespacial y defensa, automoción, industria, metales y minería, energía, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006648
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
100.710 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
250.350 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,06 %
Índice de crecimiento
Mercado potencial
1.671,76 mil millones de dólares estadounidenses
(2026-2034)
El mercado de máquinas CNC alcanzó los 100.710 millones de dólares en 2025 y se prevé que llegue a los 250.350 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 12,06 % entre 2026 y 2034. Esta expansión refleja la transición constante de los fabricantes hacia la producción programable y de alta precisión en los sectores automotriz, aeroespacial y de defensa, industrial, metalúrgico y minero, y energético. El mecanizado integrado, la preparación para la automatización y la calidad repetible están reposicionando progresivamente los equipos CNC como un activo de capital fundamental.
En Norteamérica, se prevé que el mercado de máquinas CNC crezca a una tasa compuesta anual del 10,5 % al 11,5 % hasta 2034, impulsado por la relocalización de la producción, el aumento de la capacidad de defensa y la digitalización de las fábricas. La región se beneficia de una amplia base instalada, una integración de automatización accesible e incentivos federales para las cadenas de suministro nacionales de semiconductores, energía y transporte. La demanda se inclina cada vez más por los centros de mecanizado multieje, la automatización robótica, el mantenimiento predictivo y las modernizaciones de control que prolongan la vida útil de los activos productivos.
Análisis y perspectivas del mercado de máquinas CNC
- En 2025, Norteamérica representaba entre el 21 % y el 23 % de la cuota de mercado de máquinas CNC, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,5 % durante el período 2026-2034, impulsada por la relocalización de la producción, los programas aeroespaciales, las adquisiciones de defensa y la modernización basada en la automatización.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,8 % hasta 2034, a medida que los fabricantes reemplacen los equipos obsoletos.
- Europa representó entre el 25 % y el 27 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,5 % durante el período 2026-2034, liderada por Alemania, Italia, Francia, España y el Reino Unido.
- La región de Asia Pacífico acaparó entre el 45 % y el 47 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 14,5 % hasta 2034, con China, Japón, Corea del Sur e India como pilares de la demanda.
- El segmento de tornos, el de mayor tamaño, representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 10,5 % al 11,5 % durante el período 2026-2034.
- El segmento de alto crecimiento aeroespacial y de defensa representó entre el 15 % y el 18 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 14,5 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : DMG MORI CO., LTD., FANUC CORPORATION, Haas Automation, Inc., Hurco Companies, Inc., OKUMA CORPORATION, Yamazaki Mazak Corporation, Fagor Automation, S. Coop., Makino Milling Machine Co., Ltd., DN Solutions Co., Ltd. y Hyundai WIA Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El diseño de la producción está cambiando de máquinas individuales de tres ejes a máquinas multieje que pueden realizar múltiples tareas y están conectadas con robots, metrología y software de planta de producción. Los controles mejorados permiten trayectorias de herramientas más precisas, mientras que la compensación térmica, la inspección en proceso y los gemelos digitales reducen las tasas de desperdicio y los ciclos de configuración. El lanzamiento en 2025 del FS500i-A de FANUC presentó una mejora en el rendimiento de la CPU de 2,7 veces, lo que demuestra el desarrollo de la capa de control. En cuanto a las máquinas, la consolidación de procesos permite realizar torneado, fresado, rectificado e inspección con un menor número de configuraciones.
Hasta 2034, se realizarán inversiones en India, el Sudeste Asiático, México y el Golfo Pérsico, ya que la política industrial acercará la producción de componentes a los mercados finales. Los retrasos en la producción aeroespacial, los proyectos de electrificación y la infraestructura de redes eléctricas mantendrán la demanda de componentes de precisión. Según la estimación de la AIE para 2025, la inversión mundial en energía ascendería a 3,3 billones de dólares anuales, de los cuales 2,2 billones se destinarían a energías limpias.
Alcance del informe de mercado de máquinas CNC
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 100.710 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 250.350 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,06% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de máquinas CNC
La expansión del mercado de máquinas CNC se debe a la creciente sofisticación de los componentes, el aumento de las tolerancias, la reducción de los ciclos de producción y la constante escasez de mano de obra. Las limitaciones en la capacidad de la industria aeroespacial son especialmente significativas, ya que la IATA registró un total de 35 550 aviones comerciales en junio de 2025, de los cuales 30 300 estaban en operación. La normalización de la oferta no se producirá antes de 2031-2034. Este retraso genera demanda de mecanizado de estructuras, motores, trenes de aterrizaje y componentes para mantenimiento.
La cadena de valor comprende piezas fundidas, forjadas, herramientas de corte, husillos, controles, accionamientos, sensores, integradores, distribuidores y organizaciones de servicio. La cadena de suministro es vulnerable a los rodamientos de precisión, los semiconductores y los aceros especiales. Sin embargo, la modularidad de los sistemas de control y la fabricación regional mitigan el riesgo de retrasos en los plazos de entrega. El comprador se preocupa cada vez más por el coste total por pieza mecanizada, incluyendo el consumo de energía, el consumo de herramientas, la productividad, la compatibilidad del software y la disponibilidad de mano de obra.
El análisis del mercado de máquinas CNC destaca la competencia diferenciada entre fabricantes de maquinaria integrada, proveedores de sistemas de control y vendedores de valor añadido. DMG MORI CO., LTD., OKUMA CORPORATION, Yamazaki Mazak Corporation y Makino Milling Machine Co., Ltd. se centran en la precisión, la multitarea y las capacidades de ingeniería de aplicaciones. La capa de control se ve reforzada por FANUC CORPORATION y Fagor Automation, S. Coop., mientras que las plataformas accesibles, los canales de distribución y los servicios definen la ventaja competitiva de Haas Automation, Inc., Hurco Companies, Inc., DN Solutions Co., Ltd. y Hyundai WIA Corporation.
Las inversiones se centran en la combinación de capacidades de la maquinaria con soporte de por vida, paquetes de automatización y funciones de ciberseguridad. El posicionamiento competitivo se basa en la conectividad abierta, la rápida configuración, la financiación y la experiencia en ingeniería de aplicaciones locales. Los proveedores amplían sus centros de demostración, la cooperación en capacitación y la red de distribución para facilitar el acceso a las pequeñas empresas manufactureras. Las hojas de ruta de nuevos productos incluyen maquinaria de alta rigidez con servicios de suscripción, monitorización de estado y paneles de control de energía para generar ingresos por servicios y aumentar la tasa de retención.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de máquinas CNC: Perspectivas estratégicas
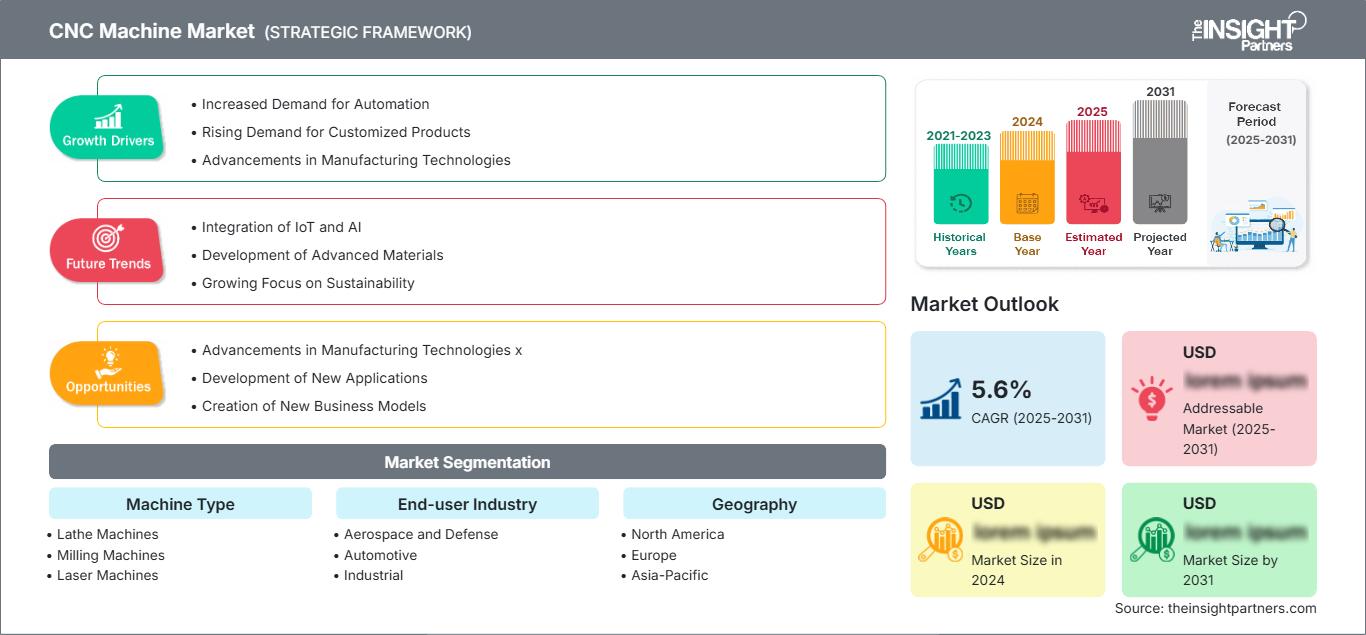
Perspectivas regionales
Mercado de máquinas CNC en Norteamérica
La cuota de mercado de las máquinas CNC en Norteamérica fue del 21-23% en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10,5-11,5% entre 2026 y 2034. La relocalización de la producción de componentes para semiconductores, defensa, medicina y transporte está impulsando la demanda de células flexibles capaces de fabricar productos de alta variedad. Una sólida capacidad de integración de sistemas permite a las plantas combinar máquinas con robots, sistemas de inspección, gestión de herramientas y software de producción.
Las aplicaciones aeroespaciales, energéticas y mineras en Canadá, mientras que los sectores automotriz y de electrodomésticos de México, incrementan sus capacidades a nivel regional. En Estados Unidos, existe un incentivo para la producción nacional de chips, baterías e infraestructura con el fin de impulsar los pedidos de equipos de precisión. Las limitaciones incluyen altos costos financieros y escasez de técnicos, lo que fomenta los programas de arrendamiento y capacitación en automatización. Las empresas que cuentan con componentes y aplicaciones locales se beneficiarán de la demanda de reemplazo mediante la modernización de equipos antiguos.
Mercado de máquinas CNC de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) sea del 10,8 % al 11,8 % hasta 2034. Los programas aeroespaciales y de defensa, la fabricación de semiconductores, la movilidad eléctrica y la fabricación de dispositivos médicos impulsan la demanda de mecanizado de 5 ejes, centros de torneado y fresado, y maquinaria de precisión para entornos controlados. Los fabricantes estadounidenses también necesitan máquinas que puedan adaptarse a series de producción cortas y a los frecuentes cambios en las especificaciones técnicas.
Haas Automation, Inc. es el principal fabricante nacional de máquinas herramienta asequibles, mientras que DMG MORI CO., LTD., FANUC CORPORATION, OKUMA CORPORATION, Yamazaki Mazak Corporation y Hurco Companies, Inc. cuentan con sólidas redes de ventas, servicio y capacitación. Las tendencias apuntan hacia la producción automatizada, la inspección automatizada y los programas de piezas digitales. Los clientes prefieren máquinas que se integren fácilmente con cobots y que conserven el conocimiento del operador en flotas mixtas.
Mercado europeo de máquinas CNC
Europa representó entre el 25 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 10,5 % entre 2026 y 2034. Los alemanes destacan en el diseño y la producción de automóviles, la fabricación de máquinas herramienta, las tecnologías de automatización y las exportaciones de alta tecnología. Los italianos aportan maquinaria especializada, mientras que los franceses se suman a los mercados aeroespacial y militar. Las políticas de eficiencia energética favorecen los sistemas de propulsión innovadores, la regeneración y el control del consumo a nivel de máquina.
Los británicos se benefician en los sectores aeroespacial, automovilístico, de dispositivos médicos y militar, donde la certificación y la producción de lotes pequeños requieren mecanizado sofisticado de cinco ejes. Las inversiones provienen de proveedores que implementan la automatización para superar la escasez de mano de obra, influenciados por consideraciones de servicio al cliente y financiación. Los centros de fabricación afiliados a universidades aceleran la implementación piloto de gemelos digitales, enfoques híbridos y tecnologías de mecanizado sostenibles.
Alemania sigue siendo líder del mercado gracias a sus sólidas redes en los sectores de automoción, maquinaria industrial e ingeniería. Francia se centra en aeroestructuras y equipos energéticos, Italia se especializa en fabricación flexible y diseño industrial, mientras que España engloba los sectores de automoción, ferrocarril, energía eólica y aeroespacial. En todos estos mercados, la fabricación se centra en la integración y el control de procesos.
Mercado de máquinas CNC en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 45 % y el 47 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 13,5 % al 14,5 % hasta 2034. China lidera el mercado gracias a su escala de producción, sus vehículos eléctricos, su electrónica y la fabricación nacional de máquinas herramienta. Japón y Corea del Sur aportan maquinaria, sistemas de control, semiconductores y componentes automotrices de alta calidad.
Los incentivos a la producción y las iniciativas de infraestructura de la India han incrementado la demanda entre los fabricantes de los sectores automotriz, de defensa, ferroviario y de ingeniería general. Australia aporta aplicaciones para la minería, el mantenimiento y la energía. Las políticas que apoyan la fabricación local, la automatización y la exportación impulsan a los compradores a pasar de las máquinas manuales a las máquinas CNC.
Mercado de máquinas CNC de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 8,5 % al 9,5 % entre 2026 y 2034. Arabia Saudita lidera el sector gracias a sus programas de localización que impulsan la defensa, la energía, la metalurgia y la capacidad industrial. Los Emiratos Árabes Unidos apoyan el mantenimiento aeroespacial y la ingeniería de precisión, mientras que Sudáfrica contribuye al sector de equipos mineros, la producción y reparación de automóviles.
La demanda en el resto de Oriente Medio y África se centra en el mantenimiento de infraestructuras y el soporte técnico para equipos importados. La diversificación del sector del petróleo y el gas, los proyectos de energías renovables y la inversión en transporte generan oportunidades para maquinaria robusta, capacitación y servicio local. La adopción sigue limitada por la falta de financiación y de personal cualificado, lo que favorece las plataformas modulares y los paquetes de soluciones llave en mano.
Análisis de segmentación
Tipo de máquina
El mercado de máquinas CNC, según su tipo, abarca plataformas de mecanizado sustractivo, térmico, de acabado y de unión. Se prevé que este segmento principal crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % entre 2026 y 2034, a medida que los fabricantes combinen la flexibilidad de los procesos con la automatización. La selección depende de la geometría, el material, la tolerancia, el tamaño del lote y el rendimiento. Las configuraciones multitarea adquieren relevancia estratégica al reducir la sujeción de piezas, las transferencias, el espacio físico y el error dimensional acumulado.
- Los tornos mantienen su posición de liderazgo porque los ejes, los elementos de fijación, los bujes y los componentes rotativos siguen siendo fundamentales en la producción automotriz, industrial, energética y aeroespacial, y la automatización mejora la producción sin supervisión.
- Las fresadoras se utilizan para componentes prismáticos y complejos, y adquieren una importancia estratégica gracias a su capacidad de cinco ejes, husillos de alta velocidad, sistemas de palpado y software que reducen el tiempo de configuración y mejoran la calidad de la superficie.
- Las máquinas láser permiten el procesamiento flexible de láminas y perfiles, donde los cambios rápidos, el anidamiento programable y la automatización dan soporte a una gran variedad de productos en aplicaciones de metalurgia, transporte y energía.
- Las rectificadoras siguen siendo esenciales para lograr tolerancias estrictas e integridad superficial en cojinetes, engranajes, herramientas, piezas aeroespaciales y componentes de sistemas de transmisión, especialmente cuando la precisión del acabado determina la vida útil.
- Las máquinas de soldar cobran cada vez más importancia, ya que las células de unión programables favorecen la repetibilidad, la trazabilidad y una producción más segura, especialmente para estructuras prefabricadas, equipos de transporte, sistemas energéticos y ensamblajes industriales pesados.
Industria de usuarios finales
Se prevé que el segmento de usuarios finales crezca a una tasa compuesta anual del 12,0 % al 13,0 % durante el período 2026-2034. El sector automotriz sigue siendo un pilar fundamental en volumen, mientras que el aeroespacial y el de defensa impulsan el mayor crecimiento gracias a la complejidad geométrica, los materiales exigentes y los requisitos de documentación. Los sectores industrial, metalúrgico y minero, así como el energético, priorizan la fiabilidad, los amplios volúmenes de trabajo y el soporte durante todo el ciclo de vida. Las compras reflejan cada vez más la resiliencia de la producción y el acceso a servicios locales.
- El sector aeroespacial y de defensa requiere un mecanizado certificado y trazable de titanio, aluminio, aleaciones de níquel y materiales compuestos, compatible con plataformas de alta gama de cinco ejes, torneado-fresado, palpado y control adaptativo.
- El sector automotriz mantiene una alta demanda de componentes para sistemas de propulsión, chasis, moldes, baterías y sistemas de propulsión eléctrica, mientras que las celdas flexibles ayudan a los fabricantes a gestionar la proliferación de modelos y las carteras de propulsión mixta.
- El sector industrial abarca maquinaria, herramientas, electrónica, medicina e ingeniería general, y favorece las máquinas versátiles que combinan flexibilidad en el taller, programación rápida, precisión y automatización asequible.
- La industria metalúrgica y minera depende de una sólida capacidad de torneado, fresado, rectificado y reparación de componentes de gran tamaño sometidos a desgaste, equipos de procesamiento y piezas de mantenimiento expuestas a entornos operativos exigentes.
- El sector de Energía y Potencia ofrece soporte para la producción de precisión de turbinas, válvulas, bombas, generadores, sistemas de almacenamiento y equipos de red, lo que requiere conocimientos especializados en materiales difíciles, grandes volúmenes de producción y un control de procesos fiable.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Aeroespacial y Defensa |
Alto |
Partes complejas |
Escalada |
|
Automotor |
Alto |
Herramientas para vehículos eléctricos |
Maduro |
|
Industrial |
Alto |
Celdas flexibles |
Maduro |
|
Metales y minería |
Medio |
Reparación pesada |
Escalada |
|
Poder y energía |
Medio |
Piezas de turbina |
Escalada |
|
Otros |
Bajo |
Precisión de nicho |
Emergente |
Factores de crecimiento del mercado de máquinas CNC y análisis de su impacto
Demanda de precisión por parte de los programas aeroespaciales y de defensa.
Un retraso en la entrega de aeronaves y la modernización militar equivalen a una demanda constante de piezas mecanizadas avanzadas durante largos períodos de tiempo. Según la IATA, había una flota operativa de 30 300 aeronaves en junio de 2025, y se proyecta una normalización en el suministro entre 2031 y 2034. El mecanizado de piezas de titanio, motores de aeronaves, componentes de aterrizaje y de la carcasa requiere tecnología de cinco ejes, estabilidad térmica, sondeo y documentación. Por esta razón, los proveedores compran equipos que permiten la consolidación y el seguimiento del proceso. Sin embargo, la necesidad de estandarización, paletización y manejo de herramientas para optimizar el tiempo de husillo sin comprometer la certificación se aplica no solo a las máquinas de alta gama.
Automatización de fábricas bajo restricciones de mano de obra calificada
Las empresas que se encuentran con escasez de maquinistas cualificados están diseñando sus procesos para que funcionen de forma automatizada en lugar de sustituir a los trabajadores. La manipulación robótica, las paletas compartidas, el sondeo, la medición automática de herramientas y la monitorización del estado permiten que menos trabajadores supervisen más husillos. La demostración de FANUC de la integración entre CNC y cobots mediante el lenguaje común del código G es un ejemplo de cómo los proveedores están reduciendo la complejidad de la programación. Este factor en particular orienta las consideraciones de adquisición hacia la simplicidad, la accesibilidad, las interfaces y el soporte. El beneficio adicional reside en la ampliación del público objetivo, que antes se centraba en pequeñas plantas que consideraban la automatización una tarea difícil. Entre los beneficios prácticos se incluyen más horas productivas, menos manipulación manual, consistencia y capacidad de respuesta en el caso de la producción de alta variedad.
Inversión en electrificación e infraestructura energética
Las inversiones en sistemas energéticos generan una amplia gama de demanda de productos mecanizados en la generación de energía renovable, redes eléctricas, sistemas de almacenamiento de energía, centrales nucleares e infraestructura eléctrica convencional. Según estimaciones de la AIE, en 2025 el mundo invirtió 3,3 billones de dólares en energía, de los cuales 2,2 billones se invirtieron en energía limpia, el doble de los 1,1 billones invertidos en combustibles fósiles. Los elevados requisitos de capital ayudan a producir bujes de turbinas, componentes de cajas de engranajes, válvulas, bombas, componentes de generadores, equipos para la fabricación de baterías y equipos para infraestructura de red. Esto ofrece ventajas a los proveedores de CNC si los propietarios de proyectos buscan localizar su cadena de suministro y necesitan una producción de calidad constante. Se beneficia de las grandes máquinas y las aplicaciones de reparación.
Tendencias futuras del mercado de máquinas CNC
Mecanizado de circuito cerrado asistido por IA
Las tendencias del mercado de máquinas CNC apuntan cada vez más hacia la producción en bucle cerrado, donde las máquinas ajustan los parámetros mediante sensores, metrología y datos históricos del proceso. Los gemelos digitales validarán los programas antes del corte, mientras que la detección de anomalías identificará con antelación la degradación de rodamientos, husillos y herramientas. El CNC Design Studio 2025 de FANUC ejemplifica la conexión entre el diseño y la simulación en planta. Con el tiempo, el control de avance adaptativo y la compensación automatizada deberían reducir la dependencia de la intuición del operario sin eliminar la supervisión de ingeniería. Su adopción comenzará en aplicaciones de alto valor en los sectores aeroespacial, de moldes, semiconductores y médico, para luego extenderse a la industria en general a medida que el software se vuelva más fácil de implementar en flotas de equipos mixtas.
Consolidación de procesos y fabricación híbrida
Las futuras células de producción combinarán más operaciones dentro de una plataforma controlada, incluyendo torneado, fresado, rectificado, tallado de engranajes, inspección y procesos aditivos seleccionados. La generación NTX 2025 de DMG MORI integra el mecanizado que antes se realizaba con equipos especializados, reflejando esta tendencia. La consolidación reduce la manipulación, el inventario de productos en proceso y el error de alineación acumulativo, al tiempo que facilita la producción sin supervisión. La deposición híbrida y el mecanizado seguirán siendo selectivos, especialmente para reparaciones, geometrías de alto valor y producción de piezas casi definitivas con un uso eficiente del material. La ventaja comercial se desplazará de la velocidad máxima autónoma hacia la producción verificada por unidad de espacio, con la orquestación y automatización del software determinando la productividad real en lotes de diferentes tamaños.
Oportunidades de mercado para máquinas CNC
Paquetes de automatización para fabricantes pequeños y medianos
Los fabricantes pequeños y medianos representan una oportunidad escalable para la automatización prediseñada que evita la integración prolongada de sistemas. Los proveedores pueden empaquetar máquinas, cobots, mordazas, sondas, gestión de herramientas, sistemas de seguridad y software estándar en torno a familias de piezas definidas. Las previsiones del mercado de máquinas CNC respaldan la inversión en capacitación de canales, plantillas de aplicación y financiación que reduce la fricción en la adquisición. Las mejores ofertas garantizarán hitos de puesta en marcha y horas productivas medibles en lugar de vender hardware aislado. Las alianzas con centros de formación técnica pueden crear programas de capacitación para operadores, mientras que el diagnóstico remoto puede ampliar el alcance del servicio. Los proveedores que simplifican la redistribución entre trabajos pueden abordar las necesidades de talleres con alta variedad de productos, donde la automatización fija convencional a menudo no logra una utilización aceptable.
Ecosistemas de servicios y modernización localizados en centros emergentes
La rápida industrialización en India, el sudeste asiático, México, Arabia Saudita y los Emiratos Árabes Unidos genera oportunidades que van más allá de la venta de maquinaria nueva. Las flotas instaladas requieren actualizaciones de sistemas de control, mantenimiento de husillos, calibración geométrica, modernización de la automatización, soporte de ciberseguridad y capacitación de operadores. La creación de un inventario regional de repuestos y la colaboración con socios de servicio certificados pueden mejorar el tiempo de actividad y generar ingresos recurrentes. Los proveedores deben priorizar los clústeres donde coinciden las inversiones en los sectores automotriz, aeroespacial, energético y de defensa, ya que las aplicaciones compartidas justifican la necesidad de equipos técnicos más especializados. Las opciones de modernización también permiten a los clientes modernizarse gradualmente cuando los presupuestos de capital son limitados. Las empresas capaces de brindar soporte a entornos de marcas mixtas pueden consolidarse como asesores de confianza antes de que comiencen los ciclos de reemplazo, lo que fortalece la consideración de futuros equipos.
Novedades recientes
- Marzo de 2026: DMG MORI CO., LTD. lanzó los centros de mecanizado vertical de cinco ejes de segunda generación NMV 3000/5000 DCG. La compañía informó de una rigidez del eje Y un 49 % mayor, una velocidad del husillo aumentada de 12 000 a 20 000 min⁻¹, una eliminación de material de aluminio 2,67 veces superior y tiempos de ciclo un 17 % más rápidos, además de opciones de automatización para la producción sin supervisión.
- Diciembre de 2025: FANUC CORPORATION presentó CNC Design Studio, un producto de gemelo digital diseñado para conectar el diseño de ingeniería con la planta de producción. Este lanzamiento refuerza el flujo de trabajo CNC basado en simulación de FANUC, lo que permite a los fabricantes y usuarios de máquinas validar digitalmente el comportamiento del mecanizado, reducir el riesgo de puesta en marcha y facilitar una planificación de producción más integrada antes de que los programas lleguen al equipo físico.
- Septiembre de 2025: DMG MORI CO., LTD. lanzó la serie de fresadoras-torneadoras NTX de tercera generación, que combina torneado, fresado, tallado de engranajes, rectificado y medición en una sola plataforma. El control de ejes de circuito cerrado completo, la supresión térmica, el guiado CELOS X y las múltiples opciones de automatización están diseñados para abordar la escasez de mano de obra, la alta precisión, las piezas complejas y el funcionamiento continuo sin supervisión.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -