
CNC機械市場:需要・予測 2034
CNC工作機械市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:機械タイプ別(旋盤、フライス盤、レーザー加工機、研削盤、溶接機、その他)、エンドユーザー産業別(航空宇宙・防衛、自動車、産業、金属・鉱業、電力・エネルギー、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00006648
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
1,007億1,000 万米ドル
基準年値
2034年の予測
2503億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.06 %
成長率
対象市場
1兆6717億6000万 米ドル
(2026年~2034年)
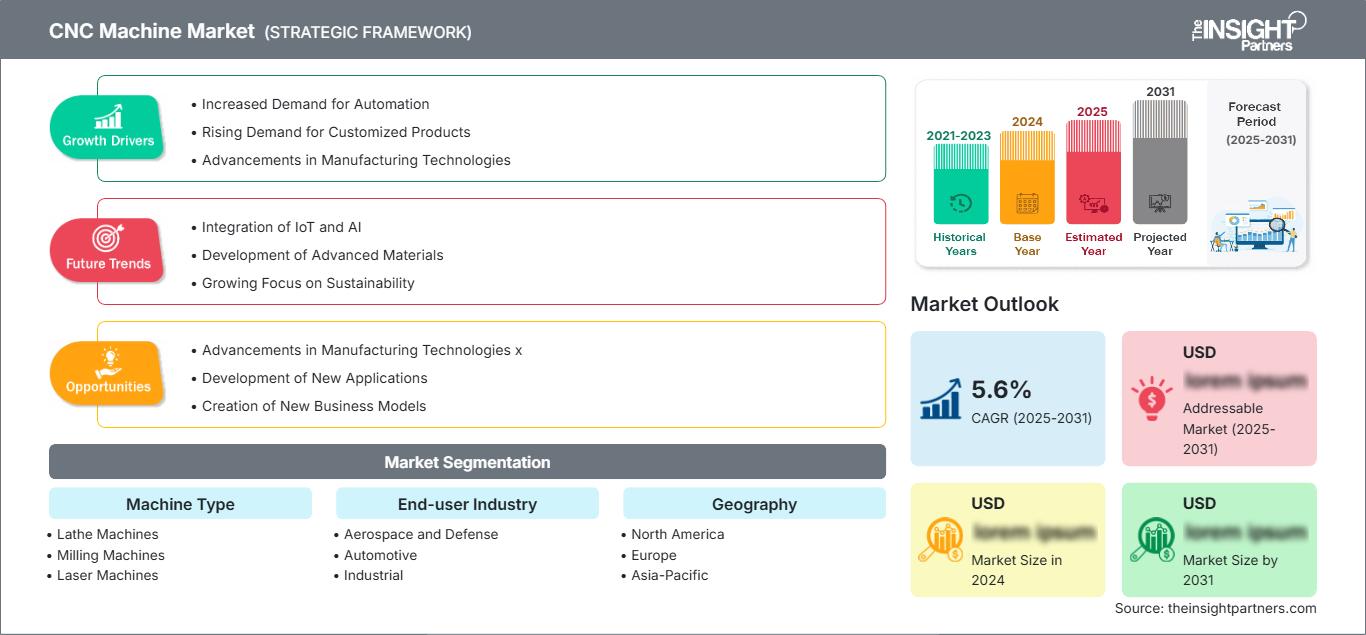
CNC工作機械市場は2025年に1,007億1,000万米ドルに達し、2034年には2,503億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.06%を記録する見込みです。この拡大は、自動車、航空宇宙・防衛、産業、金属・鉱業、電力・エネルギーといった分野において、製造業者がプログラマブルで高精度な生産へと継続的に移行していることを反映しています。統合加工、自動化への対応、そして再現性の高い品質により、CNC機器は着実に主要な設備投資としての地位を確立しつつあります。
北米全域において、CNC工作機械市場規模は、国内回帰、防衛産業の生産能力増強、デジタル接続された工場などが投資を後押しする中、2034年まで年平均成長率(CAGR)10.5~11.5%で拡大すると予測されています。この地域は、豊富な既存設備、容易な自動化統合、そして国内半導体、エネルギー、輸送サプライチェーンに対する連邦政府の優遇措置といった恩恵を受けています。需要は、生産設備の寿命を延ばす多軸加工センター、ロボットによる加工支援、予知保全、制御システムの改修といった分野にますます傾いています。
CNCマシン市場の評価と洞察
- 北米は2025年にCNC工作機械市場の21~23%のシェアを占め、国内回帰、航空宇宙プログラム、防衛調達、自動化主導の近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.5~11.5%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、老朽化した設備の更新に伴い、2034年まで年平均成長率10.8~11.8%で拡大すると予測される。
- 欧州は2025年には25~27%のシェアを占め、ドイツ、イタリア、フランス、スペイン、英国が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%を記録すると予想されている。
- アジア太平洋地域は2025年には45~47%のシェアを獲得し、2034年まで年平均成長率(CAGR)13.5~14.5%を記録すると予測されており、中国、日本、韓国、インドが需要を牽引する見込みである。
- 最大規模のセグメントである旋盤は、2025年には市場シェアの38~42%を占め、2026年から2034年にかけて10.5~11.5%の年平均成長率(CAGR)を記録すると予想されている。
- 高成長分野である航空宇宙・防衛分野は、2025年には市場シェアの15~18%を占め、2026年から2034年にかけて年平均成長率(CAGR)13.5~14.5%で成長すると予測されている。
- 詳細に分析された主要企業:DMG森精機株式会社、ファナック株式会社、ハース・オートメーション株式会社、ハーコ・カンパニーズ株式会社、オークマ株式会社、ヤマザキマザック株式会社、ファゴール・オートメーション株式会社、牧野フライス加工株式会社、DNソリューションズ株式会社、および現代WIA株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産設計は、個々の3軸加工機から、複数のタスクを実行でき、ロボット、計測機器、生産現場ソフトウェアと接続された多軸加工機へと変化しています。制御機能の強化によりツールパスが改善され、熱補償、工程内検査、デジタルツインにより不良率が低下し、段取り回数が減少します。2025年に発売されたファナックのFS500i-Aは、CPU性能が2.7倍向上しており、制御層の発展を示しています。機械に関しては、工程統合により、旋削、フライス加工、研削、検査をより少ない段取り回数で実行できるようになります。
2034年まで、インド、東南アジア、メキシコ、湾岸諸国への投資が行われる見込みです。これは、産業政策によって部品生産が最終市場に近づくためです。航空宇宙分野の受注残、電化プロジェクト、送電網インフラ整備により、精密部品の需要が維持されます。IEAの2025年の推計によると、世界のエネルギー投資は年間3.3兆米ドルに達すると推定されており、そのうち2.2兆米ドルはクリーンエネルギーへの投資です。
CNCマシン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1007億1000万米ドル |
| 2034年までの市場規模 | 2503億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.06% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
CNCマシン市場分析
CNC工作機械市場の拡大は、部品の高度化、公差の厳格化、製品サイクルの短縮、そして慢性的な労働力不足によって推進されています。航空宇宙機の生産能力の制約は特に深刻で、IATAは2025年6月時点で商用機の総数を35,550機と記録しており、そのうち30,300機が運用中の航空機でした。供給の正常化は2031年から2034年まで実現しない見込みです。この受注残により、構造部品、エンジン、着陸装置、およびメンテナンス用部品の機械加工に対する需要が生まれています。
バリューチェーンは、鋳造品、鍛造品、切削工具、スピンドル、制御装置、駆動装置、センサー、インテグレーター、販売代理店、およびサービス組織で構成されています。サプライチェーンは、精密ベアリング、半導体、特殊鋼の影響を受けやすいという脆弱性があります。しかし、制御システムのモジュール化と地域生産により、リードタイムのリスクは軽減されます。購入者は、エネルギー消費量、工具消費量、生産性、ソフトウェアの互換性、労働力の確保などを含めた、加工部品1個あたりの総コストをますます重視するようになっています。
CNC工作機械市場分析では、総合工作機械メーカー、制御機器ベンダー、付加価値サービス提供企業間の差別化された競争が強調されています。DMG森精機株式会社、オークマ株式会社、ヤマザキマザック株式会社、牧野フライス製作所株式会社は、精度、マルチタスク処理、アプリケーションエンジニアリング機能に重点を置いています。制御層はファナック株式会社とFagor Automation, S. Coop.によって強化されており、アクセスしやすいプラットフォーム、流通チャネル、サービスがHaas Automation, Inc.、Hurco Companies, Inc.、DN Solutions Co., Ltd.、Hyundai WIA Corporationの競争優位性を形成しています。
投資は、機械の性能と生涯サポート、自動化パッケージ、サイバーセキュリティ機能の組み合わせに重点を置いています。競争上の優位性は、オープンな接続性、迅速なセットアップ、資金調達、そして地域におけるアプリケーションエンジニアリングの経験に基づいています。ベンダーは、中小製造企業の参入を容易にするため、デモセンター、トレーニング協力、販売チャネルを拡大しています。新製品のロードマップには、サービス収益の創出と顧客維持率の向上を目指し、サブスクリプションサービス、状態監視、エネルギーダッシュボード機能を備えた高剛性機械が含まれています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
CNCマシン市場:戦略的洞察
地域別分析
北米CNC工作機械市場
北米におけるCNC工作機械の市場シェアは、2025年には21~23%に達し、2026~2034年の年平均成長率(CAGR)は10.5~11.5%と予測されています。半導体、防衛、医療、輸送機器部品の国内回帰が進むにつれ、多品種少量生産に対応できる柔軟なセルに対する需要が高まっています。強力なシステム統合能力は、工場が機械とロボット、検査、工具管理、生産ソフトウェアを組み合わせるのに役立ちます。
カナダでは航空宇宙、エネルギー、鉱業分野が、メキシコでは自動車および家電分野が地域的な能力を高めている。米国では、精密機器の受注を増やすため、国産チップ、バッテリー、インフラに対するインセンティブが設けられる。課題としては、高額な資金調達コストと技術者不足があり、自動化のためのリースや研修プログラムが推奨されている。地元で部品やアプリケーションを保有する企業は、旧型機器の近代化による代替ビジネスから恩恵を受けるだろう。
米国CNC機械市場
2025年には北米全体の売上高の78~82%を米国が占め、2034年まで年平均成長率(CAGR)10.8~11.8%で拡大すると予測されている。航空宇宙・防衛プログラム、半導体製造、電気自動車、医療機器製造といった分野では、5軸加工、複合加工機、精密機械といった制御環境下での加工ニーズが高まっている。また、米国の製造業者は、少量生産や頻繁な設計仕様変更に対応できる機械も必要としている。
ハース・オートメーションは、手頃な価格の工作機械における主要な国内メーカーであり、DMG森精機、ファナック、オークマ、ヤマザキマザック、ハーコ・カンパニーズは、強力な販売、サービス、トレーニングネットワークを有している。生産のトレンドは、無人化、機械による検査、デジタル部品プログラムへと向かっている。顧客は、協働ロボットとの統合が容易で、混在する機械群においてもオペレーターの知識を維持できる機械を好む。
欧州CNC工作機械市場
欧州は2025年には25~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.5%で成長すると予測されている。ドイツは自動車の設計・製造、工作機械製造、自動化技術、ハイテク輸出において卓越した実績を誇る。イタリアは特殊機械分野に進出し、フランスは航空宇宙・軍事市場に進出している。エネルギー効率政策は、革新的な駆動装置、回生技術、機械レベルでの消費制御に有利に働いている。
英国は、航空宇宙、モータースポーツ、医療機器、軍事といった分野で恩恵を受けている。これらの分野では、認証取得や少量生産に高度な5軸加工技術が求められる。投資は、顧客サービスや資金調達上の考慮事項に影響を受けた、労働力不足を克服するために自動化を導入するサプライヤーからもたらされている。大学付属の製造センターは、デジタルツイン、ハイブリッドアプローチ、持続可能な加工技術の試験運用を加速させている。
ドイツは、自動車産業、産業機械、エンジニアリング分野における強固なネットワークを背景に、依然として市場をリードしている。フランスは航空構造物とエネルギー機器に、イタリアは柔軟な製造と工業デザインに注力しており、スペインは自動車、鉄道、風力発電、航空宇宙産業のすべてを包含している。これらの市場すべてにおいて、製造はプロセス統合と制御に重点を置いている。
アジア太平洋地域のCNCマシン市場
アジア太平洋地域は2025年には45~47%のシェアを占め、2034年まで年平均成長率(CAGR)13.5~14.5%を記録すると予測されている。中国は製造規模、電気自動車(EV)、電子機器、そして国産工作機械製造において優位に立っている。日本と韓国は、高品質の機械、制御機器、半導体、自動車を提供している。
インドの生産奨励策とインフラ整備計画により、自動車、防衛、鉄道、および一般エンジニアリングメーカーの間で需要が高まっている。オーストラリアは、鉱業、保守、エネルギー分野での活用を促進している。現地生産、自動化、輸出促進を支援する政策により、購入者は手動機械からCNC機械への移行を進めている。
中東・アフリカのCNCマシン市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.5%で拡大すると予測される。サウジアラビアは、防衛、エネルギー、金属、工業分野における現地化プログラムを推進し、成長を牽引する。アラブ首長国連邦は航空宇宙機器の整備と精密工学分野を支え、南アフリカは鉱山機械、自動車生産、修理分野を担う。
中東・アフリカ地域(MEA)のその他の地域では、インフラ整備と輸入機器のサポートが需要の中心となっている。石油・ガス分野の多様化、再生可能エネルギープロジェクト、輸送インフラへの投資は、堅牢な機械、トレーニング、現地サービスに対する需要を生み出している。しかし、資金調達とスキル不足が普及の妨げとなっており、モジュール式プラットフォームやターンキー方式のアプリケーションパッケージが主流となっている。
セグメンテーション分析
機械の種類
CNC工作機械市場は、機械の種類別に見ると、切削加工、熱処理、仕上げ加工、接合加工のプラットフォームにまたがっています。この主要セグメントは、製造業者がプロセスの柔軟性と自動化を組み合わせることで、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.5%で成長すると予想されています。選定は、形状、材料、公差、バッチサイズ、スループットによって決まります。マルチタスク構成は、ワーク保持、移送、設置面積、累積寸法誤差を削減することで、戦略的に重要性を増しています。
- 旋盤は、シャフト、ファスナー、ハブ、回転部品が自動車、産業、エネルギー、航空宇宙生産において依然として不可欠な部品であり、自動化によって無人生産が向上するため、依然として主導的な地位を維持している。
- フライス盤は、角柱状部品や複雑な形状の部品の加工に用いられ、5軸加工機能、高速スピンドル、プローブ機能、そして段取り時間を短縮し表面品質を向上させるソフトウェアによって、戦略的に重要な役割を担うようになっている。
- レーザー加工機は、柔軟な板材および形材加工に対応しており、迅速な段取り替え、プログラム可能なネスティング、および自動化により、金属加工、輸送、エネルギー分野における多様な製品の製造を可能にします。
- 研削盤は、ベアリング、ギア、工具、航空宇宙部品、パワートレイン部品などにおいて、厳しい公差と表面の完全性を確保するために依然として不可欠であり、特に仕上げ精度が製品寿命を左右する場合にはその重要性が際立つ。
- 溶接機は、プログラマブル接合セルが再現性、トレーサビリティ、およびより安全な生産をサポートするにつれて重要性を増しており、特に加工構造物、輸送機器、エネルギーシステム、および重工業用組立品においてその重要性が高まっている。
エンドユーザー業界
エンドユーザー産業セグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.0~13.0%で成長すると予測されています。自動車産業は引き続き販売量の柱となる一方、航空宇宙・防衛産業は複雑な形状、難加工材料、および文書化要件を通じて最も力強い成長を遂げています。産業、金属・鉱業、電力・エネルギー分野のユーザーは、信頼性、広い作業範囲、ライフサイクルサポートを重視しています。調達においては、生産の回復力と地域サービスへのアクセスがますます重要視されるようになっています。
- 航空宇宙・防衛分野では、チタン、アルミニウム、ニッケル合金、複合材料の認証済みで追跡可能な機械加工が求められており、高性能な5軸加工、複合加工、プロービング加工、適応制御プラットフォームが求められています。
- 自動車業界では、パワートレイン、シャシー、金型、バッテリー、電動駆動部品に対する大量需要が続いており、フレキシブルセルはメーカーがモデルの増加や多様な推進システムに対応する上で役立っている。
- 産業分野には、機械、工具、電子機器、医療機器、および一般エンジニアリングが含まれ、ジョブショップの柔軟性、迅速なプログラミング、精度、および手頃な価格の自動化のバランスが取れた汎用性の高い機械が好まれる。
- 金属・鉱業分野では、過酷な運転環境にさらされる大型摩耗部品、加工装置、保守部品に対し、堅牢な旋削、フライス加工、研削、修理能力が不可欠である。
- 電力・エネルギー分野は、タービン、バルブ、ポンプ、発電機、蓄電システム、送電網機器などの精密生産を支えており、難加工材料に関する専門知識、広い加工スペース、そして信頼性の高いプロセス制御が求められる。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
高い |
複雑な部品 |
スケーリング |
|
自動車 |
高い |
EVツール |
成熟した |
|
工業 |
高い |
フレキシブルセル |
成熟した |
|
金属・鉱業 |
中くらい |
大規模な修理 |
スケーリング |
|
電力とエネルギー |
中くらい |
タービン部品 |
スケーリング |
|
その他 |
低い |
ニッチな分野における精密さ |
新興 |
CNCマシン市場の成長要因と影響分析
航空宇宙・防衛プログラムからの精密な需要
航空機の受注残と軍事近代化により、高度な機械加工部品に対する需要が長期間にわたって継続的に発生しています。IATAによると、2025年6月時点で運用中の航空機は30,300機で、供給の正常化は2031年から2034年の間に見込まれています。チタン部品、航空機エンジン、着陸装置、ハウジング部品の機械加工には、5軸技術、熱安定性、プロービング、および文書化が必要です。そのため、サプライヤーはプロセスの統合と追跡を可能にする装置を購入します。しかし、認証を損なうことなくスピンドル時間を最適化するために標準化、パレット化、およびツールハンドリングが必要となるのは、高級機械に限ったことではありません。
熟練労働者不足の制約下における工場自動化
熟練した機械工が不足している企業は、作業員を置き換えるのではなく、無人化して作業を行うようにプロセスを設計しています。ロボットによる監視、プールパレット、プロービング、自動工具測定、状態監視により、より少ない作業員でより多くのスピンドルを監視できます。FANUC が G コードという共通言語を使用して CNC と協働ロボットを統合したデモは、ベンダーがプログラミングの難易度を下げている方法の一例です。この特定の要因により、調達の検討事項は、シンプルさ、アクセス性、インターフェース、およびサポートへとシフトします。追加の利点は、これまで自動化が難しいと考えていた小規模工場からターゲット顧客が拡大することです。実用的な利点には、生産時間の増加、手作業の削減、一貫性、多品種少量生産の場合の応答性などが含まれます。
電化とエネルギーインフラ投資
エネルギーシステムへの投資は、再生可能エネルギー発電、電力網、エネルギー貯蔵システム、原子力発電所、従来型電力インフラにおける機械加工製品に対する多様な需要を生み出します。IEAの推計によると、2025年には世界全体で3.3兆ドルのエネルギー投資が行われ、そのうち2.2兆ドルがクリーンエネルギーに投資され、化石燃料への投資額1.1兆ドルの2倍となりました。高額な設備投資は、タービンハブ、ギアボックス部品、バルブ、ポンプ、発電機部品、バッテリー製造装置、および電力網インフラ機器の製造に役立ちます。プロジェクトオーナーがサプライチェーンを現地化しようとし、一貫した品質の生産を必要とする場合、CNCサプライヤーにメリットがあります。大型の加工機や修理用途から恩恵を受けます。
CNCマシン市場の将来動向
クローズドループAI支援加工
CNC工作機械市場のトレンドは、センサー、計測、および過去のプロセスデータを使用して機械がパラメータを調整するクローズドループ生産へとますますシフトしています。デジタルツインは切削前にプログラムを検証し、異常検知はベアリング、スピンドル、および工具の劣化を早期に特定します。FANUCの2025 CNC Design Studioは、設計と現場シミュレーションの連携を体現しています。時間の経過とともに、適応型送り制御と自動補正により、エンジニアリングによる監視をなくすことなく、オペレーターの直感への依存度を低減できるはずです。採用は、高付加価値の航空宇宙、金型、半導体、および医療用途から始まり、ソフトウェアがさまざまな機器群に容易に展開できるようになるにつれて、一般産業へと広がっていくでしょう。
プロセス統合とハイブリッド製造
将来の生産セルは、旋削、フライス加工、研削、歯車切削、検査、および選択された積層造形プロセスなど、より多くの工程を単一の制御プラットフォームに統合します。DMG MORIの2025 NTX世代は、従来専用装置に割り当てられていた機械加工を統合し、この方向性を反映しています。統合により、ハンドリング、仕掛品在庫、および累積アライメント誤差が削減され、無人生産がより実用的になります。ハイブリッド積層造形と機械加工は引き続き選択的であり、修理、高付加価値形状、および材料効率の高いニアネットシェイプ生産に最も適しています。商業上の優位性は、最大スタンドアロン速度から、フットプリントあたりの検証済み出力へと移行し、ソフトウェアオーケストレーションと自動化によって、可変バッチサイズでの実際の生産性が決定されます。
CNCマシン市場の機会
中小規模製造業者向け自動化パッケージ
中小規模の製造業者は、長期にわたるシステム統合を回避できる、プレエンジニアリングされた自動化ソリューションにとって拡張性の高い機会を提供します。サプライヤーは、定義された部品ファミリーに合わせて、機械、協働ロボット、バイス、プローブ、ツール管理、安全システム、標準ソフトウェアをパッケージ化できます。CNC機械市場の予測は、チャネルトレーニング、アプリケーションテンプレート、および導入の摩擦を軽減する資金調達への投資を後押ししています。最も優れたソリューションは、個別のハードウェアを販売するのではなく、試運転のマイルストーンと測定可能な生産時間を保証するものです。専門学校との提携によりオペレーター育成パイプラインを構築でき、リモート診断によりサービス範囲を拡大できます。ジョブ間の再配置を簡素化するベンダーは、従来の固定自動化では許容可能な稼働率が得られないことが多い多品種生産工場に対応できます。
新興拠点における地域密着型サービスおよび改修エコシステム
インド、東南アジア、メキシコ、サウジアラビア、アラブ首長国連邦における急速な工業化は、新規機械販売にとどまらない機会を生み出しています。既存の設備には、制御システムのアップグレード、スピンドルの保守点検、形状校正、自動化システムの改修、サイバーセキュリティのサポート、オペレーターのトレーニングなどが必要となります。地域ごとの部品在庫と認定サービスパートナーを構築することで、稼働率を向上させ、継続的な収益を生み出すことができます。サプライヤーは、自動車、航空宇宙、エネルギー、防衛といった分野の投資が重なり合うクラスターを優先的に開拓すべきです。共通のアプリケーションは、より高度な技術チームの必要性を正当化するからです。また、改修プロセスによって、設備投資予算が限られている場合でも、顧客は段階的に近代化を進めることができます。複数のブランドが混在する環境に対応できる企業は、交換サイクルが始まる前に信頼できるアドバイザーとしての地位を確立し、将来の設備導入の検討を強化できます。
最近の動向
- 2026年3月:DMG森精機株式会社は、第2世代5軸立形マシニングセンタ「NMV 3000/5000 DCG」を発表しました。同社は、Y軸剛性が49%向上、主軸回転速度が12,000回転/分から20,000回転/分に向上、アルミニウムの切削量が2.67倍に増加、サイクルタイムが17%短縮されたほか、無人生産向けの自動化オプションも提供していると発表しました。
- 2025年12月:ファナック株式会社は、エンジニアリング設計と製造現場をつなぐデジタルツイン製品「CNC Design Studio」を発表しました。このリリースにより、ファナックのシミュレーション主導型CNCワークフローが強化され、機械メーカーやユーザーは加工動作をデジタルで検証し、試運転リスクを低減し、プログラムが実際の設備に到達する前に、より統合的な生産計画をサポートできるようになります。
- 2025年9月:DMG森精機株式会社は、旋削、フライス加工、歯車切削、研削、測定を1つのプラットフォームに統合した第3世代複合加工機「NTX」シリーズを発表しました。完全閉ループ軸制御、過熱抑制、CELOS Xガイダンス、および複数の自動化オプションにより、人手不足、高精度、複雑部品、および継続的な無人運転に対応します。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -