
Mercato delle macchine CNC: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle macchine CNC (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di macchina (torni, fresatrici, macchine laser, rettificatrici, saldatrici, altre); settore di utilizzo finale (aerospaziale e difesa, automobilistico, industriale, metallurgico e minerario, energia e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006648
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
100,71 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
250,35 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,06 %
Tasso di crescita
Mercato di riferimento
1.671,76 miliardi di dollari USA
(2026-2034)
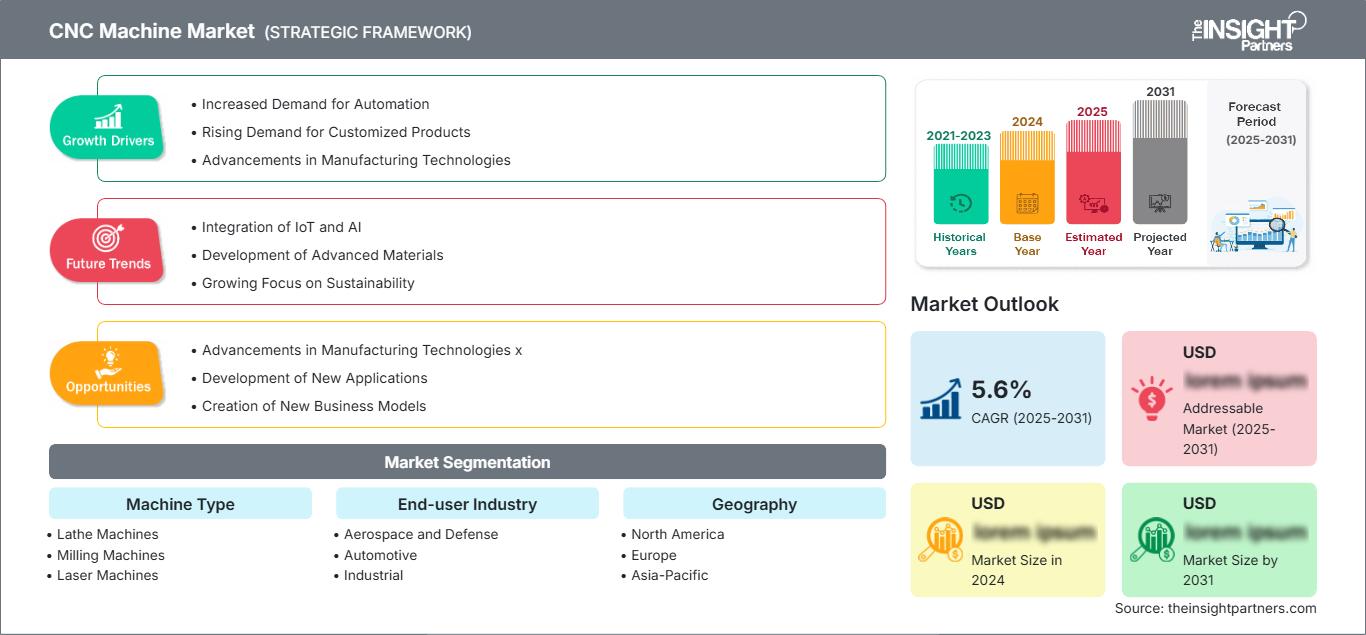
Il mercato delle macchine CNC ha raggiunto i 100,71 miliardi di dollari nel 2025 e si prevede che raggiungerà i 250,35 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 12,06% nel periodo 2026-2034. Questa espansione riflette la costante transizione dei produttori verso una produzione programmabile e ad alta precisione nei settori automobilistico, aerospaziale e della difesa, industriale, metallurgico e minerario, nonché energetico. La lavorazione integrata, la predisposizione all'automazione e la qualità ripetibile stanno progressivamente riposizionando le apparecchiature CNC come un bene patrimoniale fondamentale.
In tutto il Nord America, si prevede che il mercato delle macchine CNC crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% fino al 2034, grazie al rientro delle produzioni in patria, all'ampliamento delle capacità produttive nel settore della difesa e alla digitalizzazione delle fabbriche. La regione beneficia di una solida base installata, di un'integrazione dell'automazione accessibile e di incentivi federali per le filiere produttive nazionali dei semiconduttori, dell'energia e dei trasporti. La domanda si sta orientando sempre più verso centri di lavoro multiasse, sistemi di asservimento robotizzati, manutenzione predittiva e aggiornamenti dei sistemi di controllo che prolungano la vita utile degli impianti.
Analisi e approfondimenti sul mercato delle macchine CNC
- Nel 2025, il Nord America deteneva una quota di mercato delle macchine CNC pari al 21-23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034, grazie al rientro delle produzioni in patria, ai programmi aerospaziali, agli appalti per la difesa e alla modernizzazione guidata dall'automazione.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto del 10,8-11,8% fino al 2034, man mano che i produttori sostituiranno le attrezzature obsolete.
- Nel 2025 l'Europa rappresentava una quota di mercato del 25-27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,5-10,5% nel periodo 2026-2034, trainata da Germania, Italia, Francia, Spagna e Regno Unito.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 45-47% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 13,5-14,5% fino al 2034, con Cina, Giappone, Corea del Sud e India a trainare la domanda.
- Nel 2025, il segmento più ampio era rappresentato dai torni, che detenevano una quota di mercato compresa tra il 38% e il 42%, e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 10,5-11,5% nel periodo 2026-2034.
- Il segmento aerospaziale e della difesa, in forte crescita, deteneva una quota di mercato del 15-18% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,5-14,5% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : DMG MORI CO., LTD., FANUC CORPORATION, Haas Automation, Inc., Hurco Companies, Inc., OKUMA CORPORATION, Yamazaki Mazak Corporation, Fagor Automation, S. Coop., Makino Milling Machine Co., Ltd., DN Solutions Co., Ltd. e Hyundai WIA Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La progettazione della produzione sta cambiando, passando da singole macchine a tre assi a macchine multiasse in grado di svolgere molteplici attività e connesse con robot, metrologia e software di gestione della produzione. Controlli più avanzati consentono di ottimizzare i percorsi utensile, mentre la compensazione termica, l'ispezione in corso di lavorazione e i gemelli digitali si traducono in minori scarti e un minor numero di cicli di setup. Il lancio nel 2025 del FANUC FS500i-A ha visto un miglioramento delle prestazioni della CPU di 2,7 volte, a dimostrazione dell'evoluzione del livello di controllo. In termini di macchine, il consolidamento dei processi consente di eseguire tornitura, fresatura, rettifica e ispezione con un numero inferiore di setup.
Fino al 2034, gli investimenti si concentreranno in India, nel Sud-est asiatico, in Messico e nella regione del Golfo, poiché le politiche industriali avvicineranno la produzione di componenti ai mercati finali. Gli arretrati nel settore aerospaziale, i progetti di elettrificazione e le infrastrutture di rete manterranno alta la domanda di componenti di precisione. Secondo le stime dell'AIE per il 2025, gli investimenti globali nel settore energetico ammonterebbero a 3.300 miliardi di dollari all'anno, di cui 2.200 miliardi di dollari destinati alle energie pulite.
Ambito del rapporto sul mercato delle macchine CNC
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 100,71 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 250,35 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,06% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle macchine CNC
L'espansione del mercato delle macchine CNC è trainata dalla crescente sofisticazione dei componenti, dall'aumento delle tolleranze, dalla riduzione dei cicli di produzione e dalla costante carenza di manodopera. Le limitazioni nella capacità del settore aerospaziale sono particolarmente significative, dato che la IATA ha registrato un totale di 35.550 aerei commerciali nel giugno 2025, di cui 30.300 operativi. La normalizzazione dell'offerta non avverrà prima del 2031-2034. Questo arretrato crea una domanda di lavorazione meccanica di strutture, motori, carrelli di atterraggio e componenti per la manutenzione.
La catena del valore comprende fusioni, forgiature, utensili da taglio, mandrini, sistemi di controllo, azionamenti, sensori, integratori, distributori e organizzazioni di servizi. La catena di fornitura è vulnerabile per cuscinetti di precisione, semiconduttori e acciai speciali. Tuttavia, la modularità dei sistemi di controllo e la produzione regionale riducono il rischio legato ai tempi di consegna. L'acquirente è sempre più interessato al costo totale per pezzo lavorato, che include consumo energetico, consumo di utensili, produttività, compatibilità del software e disponibilità di manodopera.
L'analisi del mercato delle macchine CNC evidenzia una concorrenza differenziata tra produttori di macchine integrate, fornitori di sistemi di controllo e venditori di prodotti a valore aggiunto. DMG MORI CO., LTD., OKUMA CORPORATION, Yamazaki Mazak Corporation e Makino Milling Machine Co., Ltd. si concentrano su precisione, multitasking e capacità di ingegneria applicativa. Il livello di controllo è rafforzato da FANUC CORPORATION e Fagor Automation, S. Coop., mentre piattaforme accessibili, canali di distribuzione e servizi definiscono il vantaggio competitivo di Haas Automation, Inc., Hurco Companies, Inc., DN Solutions Co., Ltd. e Hyundai WIA Corporation.
Gli investimenti si concentrano sulla combinazione delle capacità delle macchine con il supporto a vita, i pacchetti di automazione e le funzionalità di sicurezza informatica. Il posizionamento competitivo si basa su connettività aperta, installazione rapida, finanziamenti e esperienza locale nell'ingegneria delle applicazioni. I fornitori estendono i loro centri dimostrativi, la collaborazione in materia di formazione e la rete di distribuzione per facilitare l'ingresso delle piccole imprese manifatturiere. Le roadmap dei nuovi prodotti prevedono macchine ad alta rigidità con servizi in abbonamento, monitoraggio delle condizioni e funzionalità di dashboard energetica per generare ricavi dai servizi e aumentare il tasso di fidelizzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle macchine CNC: approfondimenti strategici
Approfondimenti regionali
Mercato delle macchine CNC in Nord America
Nel 2025, la quota di mercato delle macchine CNC in Nord America si attestava tra il 21% e il 23%, con una crescita annua composta (CAGR) prevista tra il 10,5% e l'11,5% nel periodo 2026-2034. Il rientro in patria della produzione di componenti per semiconduttori, difesa, dispositivi medici e trasporti sta incrementando la domanda di celle flessibili in grado di gestire una produzione ad alta varietà. Una solida capacità di integrazione dei sistemi consente agli impianti di combinare macchine con robot, sistemi di ispezione, gestione degli utensili e software di produzione.
In Canada, le applicazioni si concentrano nei settori aerospaziale, energetico e minerario, mentre in Messico i settori automobilistico ed degli elettrodomestici stanno incrementando le proprie capacità a livello regionale. Negli Stati Uniti, vi è un incentivo alla produzione nazionale di chip, batterie e infrastrutture per incrementare gli ordini di apparecchiature di precisione. I limiti sono rappresentati dagli elevati costi finanziari e dalla carenza di tecnici, fattori che incoraggiano programmi di leasing e formazione per l'automazione. Le aziende che dispongono di componenti e applicazioni locali beneficeranno degli ordini di sostituzione derivanti dalla modernizzazione delle apparecchiature più vecchie.
Mercato statunitense delle macchine CNC
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,8-11,8% fino al 2034. I programmi aerospaziali e di difesa, la produzione di semiconduttori, la mobilità elettrica e la produzione di dispositivi medici sono i principali motori della domanda di macchine a 5 assi, centri di tornitura e fresatura e macchinari di precisione per ambienti controllati. I produttori statunitensi necessitano inoltre di macchine in grado di gestire piccole serie produttive e frequenti modifiche alle specifiche ingegneristiche.
Haas Automation, Inc. è il principale produttore nazionale di macchine utensili a prezzi accessibili, mentre DMG MORI CO., LTD., FANUC CORPORATION, OKUMA CORPORATION, Yamazaki Mazak Corporation e Hurco Companies, Inc. vantano solide reti di vendita, assistenza e formazione. Le tendenze si orientano verso la produzione automatizzata, l'ispezione basata su macchine e i programmi digitali per la gestione dei componenti. I clienti prediligono macchine facilmente integrabili con i cobot e in grado di preservare le competenze dell'operatore anche in flotte miste.
Mercato europeo delle macchine CNC
Nel 2025 l'Europa deteneva una quota di mercato del 25-27% e si prevede una crescita annua composta (CAGR) del 9,5-10,5% nel periodo 2026-2034. I tedeschi eccellono nella progettazione e produzione automobilistica, nella produzione di macchine utensili, nelle tecnologie di automazione e nelle esportazioni di alta tecnologia. Gli italiani contribuiscono con macchinari specializzati, mentre i francesi con i mercati aerospaziale e militare. Le politiche di efficienza energetica favoriscono le soluzioni innovative in termini di azionamenti, rigenerazione e controllo dei consumi a livello di macchina.
Il Regno Unito trae vantaggio dai settori aerospaziale, automobilistico, dei dispositivi medici e militare, dove la certificazione e la produzione di piccoli lotti richiedono sofisticate lavorazioni a cinque assi. Gli investimenti provengono dai fornitori che implementano l'automazione per superare la carenza di manodopera, influenzati da considerazioni relative al servizio clienti e al finanziamento. I centri di produzione affiliati alle università accelerano la sperimentazione di gemelli digitali, approcci ibridi e tecnologie di lavorazione sostenibili.
La Germania rimane leader di mercato grazie a una solida rete di contatti nei settori automobilistico, dei macchinari industriali e dell'ingegneria. La Francia si concentra su aerostrutture e apparecchiature energetiche, l'Italia sulla produzione flessibile e sul design industriale, mentre la Spagna è un connubio di tutti i settori: automobilistico, ferroviario, eolico e aerospaziale. In tutti questi mercati, la produzione si concentra sull'integrazione e sul controllo dei processi.
Mercato delle macchine CNC nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato del 45-47% e dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 13,5-14,5% fino al 2034. La leadership della Cina è dovuta alle economie di scala nel settore manifatturiero, ai veicoli elettrici, all'elettronica e alla produzione nazionale di macchine utensili. Giappone e Corea del Sud forniscono macchinari di qualità, sistemi di controllo, semiconduttori e componenti per autoveicoli.
Gli incentivi alla produzione e le iniziative infrastrutturali dell'India hanno incrementato la domanda da parte dei produttori del settore automobilistico, della difesa, ferroviario e dell'ingegneria generale. L'Australia contribuisce con applicazioni nei settori minerario, della manutenzione e dell'energia. Le politiche a sostegno della produzione locale, dell'automazione e dell'esportabilità spingono gli acquirenti a passare dalle macchine manuali alle macchine a controllo numerico (CNC).
Mercato delle macchine CNC in Medio Oriente e Africa
Il Medio Oriente e l'Africa dovrebbero crescere a un tasso annuo composto (CAGR) dell'8,5-9,5% nel periodo 2026-2034. L'Arabia Saudita è in testa grazie ai programmi di localizzazione che sviluppano capacità nei settori della difesa, dell'energia, dei metalli e dell'industria. Gli Emirati Arabi Uniti supportano la manutenzione aerospaziale e l'ingegneria di precisione, mentre il Sudafrica serve i settori delle attrezzature minerarie, della produzione e riparazione automobilistica.
Nel resto del Medio Oriente e dell'Africa, la domanda si concentra sulla manutenzione delle infrastrutture e sul supporto per le attrezzature importate. La diversificazione del settore petrolifero e del gas, i progetti di energia rinnovabile e gli investimenti nei trasporti creano opportunità per macchinari robusti, formazione e assistenza locale. L'adozione rimane limitata da carenze di finanziamenti e competenze, favorendo piattaforme modulari e pacchetti applicativi "chiavi in mano".
Analisi di segmentazione
Tipo di macchina
Il mercato delle macchine CNC, suddiviso per tipologia, comprende piattaforme di lavorazione sottrattiva, termica, di finitura e di giunzione. Si prevede che questo segmento principale crescerà a un tasso annuo composto (CAGR) dell'11,5-12,5% nel periodo 2026-2034, grazie alla combinazione tra flessibilità di processo e automazione da parte dei produttori. La scelta dipende da geometria, materiale, tolleranza, dimensione del lotto e produttività. Le configurazioni multitasking acquisiscono rilevanza strategica riducendo i tempi di fissaggio, i trasferimenti, l'ingombro e l'errore dimensionale accumulato.
- I torni mantengono la posizione di leadership perché alberi, elementi di fissaggio, mozzi e componenti rotanti rimangono fondamentali nella produzione automobilistica, industriale, energetica e aerospaziale, con l'automazione che migliora la produzione senza presidio.
- Le fresatrici sono utilizzate per la lavorazione di componenti prismatici e complessi, acquisendo un'importanza strategica grazie alla capacità di lavorazione a cinque assi, ai mandrini ad alta velocità, ai sistemi di tastatura e ai software che riducono i tempi di setup e migliorano la qualità delle superfici.
- Le macchine laser sono ideali per la lavorazione flessibile di lamiere e profilati, dove cambi rapidi, nesting programmabile e automazione supportano un'elevata varietà di prodotti in applicazioni che spaziano dalla lavorazione dei metalli ai trasporti e all'energia.
- Le rettificatrici rimangono essenziali per ottenere tolleranze ristrette e l'integrità superficiale di cuscinetti, ingranaggi, utensili, componenti aerospaziali e componenti della trasmissione, soprattutto laddove la precisione della finitura determina la durata di vita utile.
- Le saldatrici stanno acquisendo sempre maggiore importanza poiché le celle di giunzione programmabili garantiscono ripetibilità, tracciabilità e una produzione più sicura, soprattutto per strutture prefabbricate, mezzi di trasporto, sistemi energetici e assemblaggi industriali pesanti.
Settore degli utenti finali
Si prevede che il segmento industriale degli utenti finali crescerà a un tasso annuo composto (CAGR) del 12,0-13,0% nel periodo 2026-2034. Il settore automobilistico rimane un punto di riferimento per i volumi, mentre i settori aerospaziale e della difesa offrono la crescita maggiore grazie alla complessità delle geometrie, ai materiali difficili da lavorare e ai rigorosi requisiti di documentazione. Gli utenti dei settori industriale, metallurgico e minerario, nonché di quello energetico, privilegiano l'affidabilità, le ampie aree di lavoro e il supporto per l'intero ciclo di vita. Gli acquisti riflettono sempre più la resilienza della produzione e l'accesso ai servizi locali.
- Il settore aerospaziale e della difesa richiede lavorazioni certificate e tracciabili di titanio, alluminio, leghe di nichel e materiali compositi, a supporto di piattaforme di alta qualità a cinque assi, fresatura-tornitura, tastatura e controllo adattivo.
- Il settore automobilistico mantiene un'elevata domanda di componenti per propulsori, telai, stampi, batterie e sistemi di trazione elettrica, mentre le celle flessibili aiutano i produttori a gestire la proliferazione dei modelli e i portafogli di propulsione misti.
- Il settore industriale comprende macchinari, utensili, elettronica, dispositivi medici e ingegneria generale, privilegiando macchine versatili che offrano un equilibrio tra flessibilità di produzione, programmazione rapida, precisione e automazione a costi accessibili.
- Il settore metallurgico e minerario si affida a solide capacità di tornitura, fresatura, rettifica e riparazione per componenti di grandi dimensioni soggetti a usura, apparecchiature di processo e parti di ricambio esposte ad ambienti operativi gravosi.
- Il settore Energia e Potenza supporta la produzione di precisione di turbine, valvole, pompe, generatori, sistemi di accumulo e apparecchiature di rete, che richiede competenze su materiali difficili, ampi spazi e un controllo di processo affidabile.
Panoramica dell'opportunità
|
Utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Aerospaziale e Difesa |
Alto |
Componenti complessi |
Scalatura |
|
Automobilistico |
Alto |
Strumenti per veicoli elettrici |
Maturo |
|
Industriale |
Alto |
Cellule flessibili |
Maturo |
|
Metalli e attività minerarie |
Mezzo |
Riparazione pesante |
Scalatura |
|
Energia e capitale |
Mezzo |
Componenti della turbina |
Scalatura |
|
Altri |
Basso |
Precisione di nicchia |
Emergenti |
Fattori di crescita del mercato delle macchine CNC e analisi del loro impatto
Esigenze di precisione provenienti dai programmi aerospaziali e di difesa.
L'arretrato nella produzione di aeromobili e la modernizzazione del settore militare si traducono in una domanda costante di componenti meccanici avanzati per lunghi periodi. Secondo la IATA, a giugno 2025 la flotta operativa contava 30.300 aeromobili e si prevede una normalizzazione dell'offerta tra il 2031 e il 2034. La lavorazione di componenti in titanio, motori aeronautici, componenti di atterraggio e alloggiamenti richiede tecnologie a cinque assi, stabilità termica, tastatura e documentazione. Per questo motivo, i fornitori acquistano attrezzature che consentono il consolidamento e il tracciamento del processo. Tuttavia, la necessità di standardizzazione, pallettizzazione e movimentazione degli utensili, al fine di ottimizzare i tempi di lavorazione senza compromettere la certificazione, non riguarda solo le macchine di alta gamma.
Automazione industriale in condizioni di carenza di manodopera specializzata.
Le aziende che si trovano a corto di macchinisti qualificati stanno riprogettando i propri processi per funzionare in modo automatizzato anziché sostituire i lavoratori. L'asservimento robotizzato, la gestione centralizzata dei pallet, la misurazione con sonda, la misurazione automatica degli utensili e il monitoraggio delle condizioni consentono a un numero inferiore di operatori di supervisionare un maggior numero di mandrini. La dimostrazione da parte di FANUC dell'integrazione tra CNC e cobot tramite il linguaggio comune del codice G è un esempio di come i fornitori stiano semplificando la programmazione. Questo fattore determinante sposta le considerazioni in fase di acquisto verso semplicità, accessibilità, interfacce e supporto. Un ulteriore vantaggio risiede nell'ampliamento del pubblico di riferimento, che in precedenza includeva anche le piccole aziende che consideravano l'automazione un'operazione complessa. I vantaggi pratici includono un maggior numero di ore produttive, una minore movimentazione manuale, uniformità e reattività, soprattutto in caso di produzione con elevata varietà di prodotti.
Investimenti in elettrificazione e infrastrutture energetiche
Gli investimenti nei sistemi energetici generano una vasta gamma di richieste di prodotti lavorati per la produzione di energia rinnovabile, le reti elettriche, i sistemi di accumulo energetico, le centrali nucleari e le infrastrutture energetiche convenzionali. Secondo le stime dell'AIE, nel 2025 il mondo ha investito 3.300 miliardi di dollari nel settore energetico, di cui 2.200 miliardi di dollari in energie pulite, il doppio rispetto agli 1.100 miliardi di dollari investiti nei combustibili fossili. Gli elevati requisiti di capitale contribuiscono alla produzione di mozzi per turbine, componenti per riduttori, valvole, pompe, componenti per generatori, apparecchiature per la produzione di batterie e apparecchiature per le infrastrutture di rete. Ciò offre vantaggi ai fornitori di macchine CNC qualora i committenti desiderino localizzare la propria catena di approvvigionamento e necessitino di una produzione di qualità costante. Il settore beneficia di macchine di grandi dimensioni e di applicazioni di riparazione.
Tendenze future del mercato delle macchine CNC
Lavorazione a ciclo chiuso assistita dall'intelligenza artificiale
Le tendenze del mercato delle macchine CNC puntano sempre più verso la produzione a ciclo chiuso, in cui le macchine regolano i parametri utilizzando dati provenienti da sensori, metrologia e dati storici di processo. I gemelli digitali convalideranno i programmi prima del taglio, mentre il rilevamento delle anomalie identificherà precocemente il degrado di cuscinetti, mandrini e utensili. Il CNC Design Studio 2025 di FANUC esemplifica la connessione tra progettazione e simulazione in officina. Nel tempo, il controllo adattivo dell'avanzamento e la compensazione automatizzata dovrebbero ridurre la dipendenza dall'intuito dell'operatore senza eliminare la supervisione ingegneristica. L'adozione inizierà in applicazioni ad alto valore aggiunto come quelle aerospaziale, degli stampi, dei semiconduttori e medicale, per poi diffondersi nell'industria in generale man mano che il software diventerà più facile da implementare su flotte di macchine eterogenee.
Consolidamento dei processi e produzione ibrida
Le celle di produzione del futuro combineranno un maggior numero di operazioni all'interno di un'unica piattaforma controllata, tra cui tornitura, fresatura, rettifica, taglio di ingranaggi, ispezione e processi additivi selezionati. La generazione NTX 2025 di DMG MORI integra lavorazioni precedentemente affidate ad apparecchiature specializzate, rispecchiando questa direzione. Il consolidamento riduce la movimentazione, le scorte di semilavorati e gli errori di allineamento cumulativi, rendendo al contempo più pratica la produzione automatizzata. La deposizione ibrida e la lavorazione meccanica rimarranno selettive, particolarmente efficaci per riparazioni, geometrie di alto valore e produzione di forme quasi definitive con un utilizzo efficiente del materiale. Il vantaggio commerciale si sposterà dalla massima velocità in modalità standalone alla produzione verificata per unità di ingombro, con l'orchestrazione software e l'automazione che determinano la produttività effettiva in base alle diverse dimensioni dei lotti.
Opportunità di mercato per le macchine CNC
Pacchetti di automazione per piccole e medie imprese manifatturiere
Le piccole e medie imprese manifatturiere rappresentano un'opportunità scalabile per l'automazione pre-ingegnerizzata, che evita lunghe fasi di integrazione dei sistemi. I fornitori possono raggruppare macchine, cobot, morse, sonde, sistemi di gestione degli utensili, sistemi di sicurezza e software standard attorno a famiglie di componenti definite. Le previsioni di mercato per le macchine CNC supportano gli investimenti nella formazione dei partner di canale, nei modelli applicativi e nei finanziamenti che riducono le difficoltà di acquisizione. Le offerte più valide garantiranno il raggiungimento di traguardi di messa in servizio e ore di produzione misurabili, anziché vendere hardware isolato. Le partnership con gli istituti tecnici possono creare percorsi formativi per gli operatori, mentre la diagnostica remota può estendere la portata dell'assistenza. I fornitori che semplificano il riposizionamento tra le diverse lavorazioni possono rivolgersi ad officine con elevata varietà di prodotti, dove l'automazione fissa convenzionale spesso non riesce a garantire un utilizzo accettabile.
Ecosistemi di servizi e riqualificazione localizzati nei centri emergenti
La rapida industrializzazione in India, nel Sud-est asiatico, in Messico, in Arabia Saudita e negli Emirati Arabi Uniti crea un'opportunità che va oltre la semplice vendita di nuove macchine. Le flotte installate richiedono aggiornamenti dei sistemi di controllo, manutenzione dei mandrini, calibrazione geometrica, retrofit dell'automazione, supporto per la sicurezza informatica e formazione degli operatori. La creazione di un inventario regionale di ricambi e la collaborazione con partner di assistenza certificati possono migliorare i tempi di attività e generare entrate ricorrenti. I fornitori dovrebbero dare priorità ai cluster in cui si sovrappongono gli investimenti nei settori automobilistico, aerospaziale, energetico e della difesa, poiché le applicazioni condivise giustificano team tecnici più specializzati. I percorsi di retrofit consentono inoltre ai clienti di modernizzare gradualmente le proprie macchine quando i budget di capitale sono limitati. Le aziende in grado di supportare ambienti multimarca possono assicurarsi un ruolo di consulente di fiducia prima dell'inizio dei cicli di sostituzione, rafforzando la considerazione per le future apparecchiature.
Sviluppi recenti
- Marzo 2026: DMG MORI CO., LTD. ha lanciato i centri di lavoro verticali a cinque assi di seconda generazione NMV 3000/5000 DCG. L'azienda ha riportato una rigidità dell'asse Y superiore del 49%, una velocità del mandrino aumentata da 12.000 a 20.000 min⁻¹, una capacità di asportazione del materiale in alluminio 2,67 volte superiore e tempi di ciclo più rapidi del 17%, oltre a opzioni di automazione per la produzione non presidiata.
- Dicembre 2025: FANUC CORPORATION ha presentato CNC Design Studio, un prodotto di digital twin progettato per connettere la progettazione ingegneristica con l'officina. Questa versione rafforza il flusso di lavoro CNC basato sulla simulazione di FANUC, aiutando i costruttori di macchine e gli utenti a convalidare digitalmente il comportamento di lavorazione, a ridurre i rischi di messa in servizio e a supportare una pianificazione della produzione più integrata prima che i programmi raggiungano le macchine fisiche.
- Settembre 2025: DMG MORI CO., LTD. ha lanciato la serie di tornitura-fresatura NTX di terza generazione, che combina tornitura, fresatura, taglio ingranaggi, rettifica e misurazione in un'unica piattaforma. Il controllo completo degli assi a circuito chiuso, la soppressione termica, la guida CELOS X e le molteplici opzioni di automazione sono pensate per far fronte alla carenza di manodopera, all'elevata precisione, alla complessità dei pezzi e al funzionamento continuo senza presidio.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -