
Mercado de compuestos plásticos conductores: tamaño, demanda y previsiones 2034
Tamaño del mercado y pronósticos de compuestos plásticos conductores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por resina (polietileno, polipropileno, cloruro de polivinilo, poliestireno, plásticos de ingeniería, elastómeros termoplásticos, bioplásticos, otros); relleno (negro de humo, fibras de carbono, nanotubos de carbono, metales, otros); industria de uso final (automotriz, eléctrica y electrónica, construcción, embalaje, maquinaria industrial, dispositivos médicos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021115
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
17.080 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
41.810 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,46 %
Índice de crecimiento
Mercado potencial
261.210 millones de dólares estadounidenses
(2026-2034)
El mercado de compuestos plásticos conductores alcanzó un valor de 17.080 millones de dólares en 2025 y se prevé que llegue a los 41.810 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,46 % entre 2026 y 2034. Este mercado abarca sistemas de polímeros diseñados con cargas conductoras para ofrecer un rendimiento eléctrico, electrostático, electromagnético o térmico controlado, manteniendo las ventajas del procesamiento de plásticos. La demanda está cada vez más ligada a la electrificación de vehículos, la miniaturización de la electrónica, la automatización industrial y el diseño de componentes ligeros.
América del Norte representa un centro de demanda tecnológicamente maduro, con un mercado de compuestos plásticos conductores impulsado por la electrificación automotriz, la fabricación de semiconductores, los equipos médicos y la electrónica industrial. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,7 % al 9,4 % durante el período 2026-2034. La adopción se ve reforzada por los estrictos requisitos de control de descargas electrostáticas (ESD), el creciente uso de componentes poliméricos ligeros y la continua inversión en electrónica nacional y capacidad de fabricación avanzada.
Evaluación y perspectivas del mercado de compuestos plásticos conductores
- América del Norte: Se estima que la región representará entre el 25 % y el 29 % del mercado en 2025 y que experimentará un crecimiento anual compuesto del 8,7 % al 9,4 % entre 2026 y 2034, impulsado por las aplicaciones electrónicas, automotrices, médicas e industriales que requieren una conductividad controlada.
- EE. UU.: Estados Unidos representa entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,2 % entre 2026 y 2034, impulsado por las aplicaciones en electrónica, automoción y defensa.
- Europa: Se estima que Europa tendrá una cuota de mercado del 22-26% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,9-9,7%, beneficiándose Alemania, Francia, Italia y el Reino Unido de la electrificación del sector automovilístico y la fabricación avanzada.
- Asia Pacífico: Se estima que la región de Asia Pacífico controlará una cuota de mercado del 34-38% en 2025 y registrará una tasa de crecimiento anual compuesta (CAGR) del 11,2-12,1%, con China, Japón, Corea del Sur e India impulsando la producción de productos electrónicos y vehículos.
- Segmento más grande: Se estima que el sector eléctrico y electrónico representará una cuota de mercado del 28-32% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 11,0-11,8% hasta 2034.
- Segmento de alto crecimiento: Se estima que los nanotubos de carbono representarán una cuota de mercado del 9 al 12 % en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 13,2 al 14,1 %, impulsados por los requisitos de baja conductividad de carga.
- Empresas clave analizadas en detalle: BASF SE, RTP Company, LyondellBasell Industries NV, Mexichem Specialty Compounds Inc., SABIC, Dow Inc., Coperion K-Tron, Adell Plastics, Inc., Sojitz Corporation y Ravago.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de materiales ha evolucionado desde los polímeros estándar con negro de humo hasta materiales avanzados que incorporan fibras de carbono, nanotubos de carbono, cargas metálicas y polímeros permanentemente disipativos. Los fabricantes de materiales buscan optimizar la conductividad, la resistencia al impacto, la facilidad de procesamiento, la calidad superficial, la resistencia a la llama y la estabilidad dimensional. Estos avances permitirán que los productos conductores reemplacen en algunas aplicaciones a los metales y los plásticos recubiertos, todo ello a un menor coste de moldeo por inyección y extrusión.
El futuro se presenta prometedor para la región Asia-Pacífico gracias al desarrollo de la electrónica, las baterías, los semiconductores y los vehículos eléctricos. Los inversores también se centran en el desarrollo de materiales de alta gama que funcionen dentro de los rangos de conductividad requeridos para las aplicaciones. La atención regulatoria a la seguridad eléctrica, los equipos para áreas peligrosas, la compatibilidad electromagnética y la sostenibilidad de los materiales debería incentivar a los proveedores a desarrollar sistemas conductores más limpios, reciclables y con menor impacto ambiental para las exigentes aplicaciones del mercado de compuestos plásticos conductores .
Alcance del informe de mercado de compuestos plásticos conductores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 17.080 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 41.810 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,46% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compuestos plásticos conductores
El crecimiento del mercado de compuestos plásticos conductores está estrechamente ligado a la demanda de componentes poliméricos que combinen funcionalidad eléctrica con bajo peso, resistencia a la corrosión y flexibilidad de diseño. Los productores de resinas suministran PE, PP, PVC, PS, plásticos de ingeniería, TPE y polímeros especiales, mientras que los fabricantes de compuestos integran cargas y aditivos conductores. Posteriormente, los fabricantes de equipos originales (OEM) y los moldeadores transforman estas formulaciones en carcasas, bandejas, tubos, componentes de cables, piezas de automoción y conjuntos electrónicos.
La economía del suministro deberá tener en cuenta el costo del polímero, el costo de los rellenos a base de carbono, la eficiencia de la dispersión del relleno, el consumo de energía y la complejidad de la formulación del compuesto. El negro de humo resulta más atractivo para usos de bajo costo, mientras que las fibras de carbono y los nanotubos requieren mayor inversión cuando se necesita conductividad sin una gran cantidad de rellenos.
El análisis del mercado de compuestos plásticos conductores indica que la competencia se diferencia por la amplitud de la formulación, la ingeniería de aplicaciones, la fabricación global y la capacidad de adaptar la resistividad. BASF SE, RTP Company, SABIC, LyondellBasell Industries NV y Ravago cuentan con amplias capacidades en polímeros o compuestos, mientras que especialistas como Adell Plastics, Inc. compiten a través de la flexibilidad de formulación. Coperion K-Tron participa mediante tecnologías de compuestos y alimentación que respaldan la producción de materiales conductores.
El posicionamiento se centra cada vez más en aplicaciones de alto valor que en materiales conductores de calidad estándar. RTP Company ofrece materiales conductores, antiestáticos, con protección EMI/RFI y térmicamente conductores, basados en diversos tipos de resinas. SABIC cuenta con una amplia gama de compuestos LNP STAT-KON que utilizan polvo de carbono, fibras de carbono y nanotubos de carbono. Ravago produce compuestos de escoolefina eléctricamente conductores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
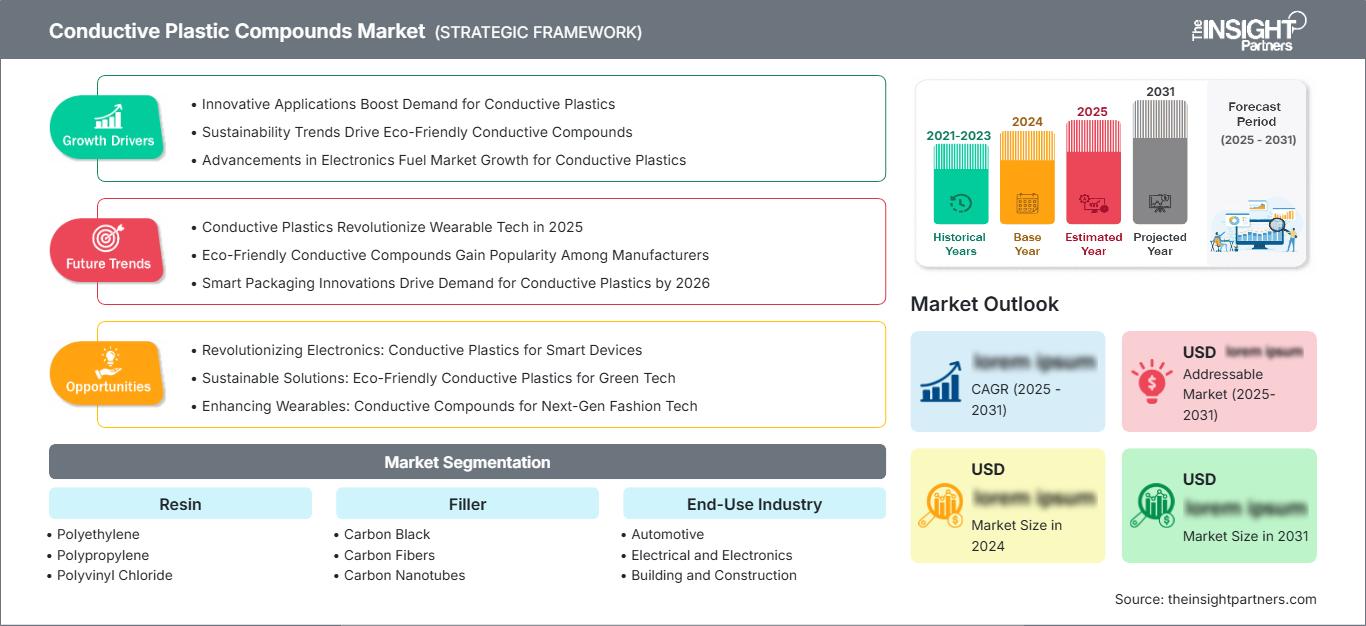
Mercado de compuestos plásticos conductores: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de compuestos plásticos conductores
Se estima que Norteamérica representará entre el 25 % y el 29 % de la demanda mundial del mercado de compuestos plásticos conductores en 2025 y experimentará un crecimiento anual compuesto (CAGR) del 8,7 % al 9,4 % hasta 2034. Estados Unidos lidera el consumo regional gracias a su sólida presencia en los sectores de electrónica, automoción, dispositivos médicos, aeroespacial y equipos industriales. La demanda de este material estará impulsada por la creciente necesidad de protección ESD, blindaje EMI, reducción de peso y embalaje conductor en aplicaciones de fabricación exigentes.
México y Canadá brindan apoyo a la cadena de suministro regional a través de la producción automotriz, electrónica, industrial y de empaques. México, en particular, representa una región clave para el procesamiento de polímeros asociado con la fabricación automotriz y electrónica en Norteamérica. El fabricante de compuestos se beneficiará de su proximidad tanto a los fabricantes de equipos originales (OEM) como a los moldeadores, ya que las necesidades de conductividad a menudo requieren formulaciones especiales adaptadas a aplicaciones específicas.
Mercado estadounidense de compuestos plásticos conductores
En 2025, Estados Unidos representará entre el 78 % y el 82 % de la demanda del mercado norteamericano de compuestos plásticos conductores, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,2 % hasta 2034. Los productos en investigación tienen una amplia variedad de aplicaciones, como equipos para semiconductores, vehículos eléctricos, productos sanitarios, electrónica de defensa, automatización industrial y embalajes sensibles a la descarga electrostática (ESD). Los proveedores nacionales también deben satisfacer las necesidades de los clientes que buscan materiales conductores, resistentes a las llamas y dimensionalmente estables.
RTP Company, BASF SE, SABIC, Dow Inc. y Adell Plastics, Inc. podrían considerarse empresas con competencias técnicas relevantes para operar en el mercado. La tendencia entre los clientes apunta hacia productos moldeados que sustituyen a los productos metálicos, manteniendo sus propiedades eléctricas.
Mercado europeo de compuestos plásticos conductores
Se estima que Europa concentrará entre el 22 % y el 26 % de la demanda mundial del mercado de compuestos plásticos conductores en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 8,9 % al 9,7 %. Alemania lidera el mercado, impulsada por la ingeniería automotriz, la maquinaria industrial, los equipos eléctricos y la fabricación de productos químicos. El Reino Unido, Francia, Italia y España aportan demanda adicional a través de aplicaciones en electrónica, automoción, embalaje, medicina e industria.
La amplia base de fabricación automotriz e industrial de Alemania abastece de compuestos conductores para carcasas de sensores, sistemas de cableado, componentes de baterías y equipos sensibles a la descarga electrostática (ESD). Francia combina la demanda de los sectores aeroespacial, automotriz, electrónico e industrial, mientras que Italia y España se benefician de la producción de maquinaria, componentes automotrices, equipos eléctricos y embalajes. Los compradores europeos dan cada vez más importancia a la reciclabilidad, la eficiencia de los materiales y el cumplimiento normativo, además de la conductividad, lo que impulsa a los fabricantes de compuestos a desarrollar formulaciones con menor concentración y más específicas para cada aplicación.
Mercado de compuestos plásticos conductores en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 34 % y el 38 % de la demanda mundial del mercado de compuestos plásticos conductores en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 11,2 % al 12,1 %. China es el mercado líder, seguida de Japón, Corea del Sur, India y Australia. La fabricación de productos electrónicos, los vehículos eléctricos, las baterías, los semiconductores y la automatización industrial constituyen la base de la demanda más sólida.
La capacidad de fabricación a gran escala de China abarca tanto grados básicos como grados conductores sofisticados, mientras que Japón y Corea del Sur se centran en la electrónica de alta gama y las aplicaciones automotrices. India está experimentando un crecimiento en la fabricación de productos electrónicos y la localización de la industria automotriz, mientras que Australia ofrece aplicaciones industriales y mineras de menor escala. Las políticas gubernamentales regionales en materia de electrónica, vehículos eléctricos, fabricación de semiconductores y capacidad de producción nacional garantizarán inversiones en tecnologías especializadas de compuestos y rellenos de polímeros.
Mercado de compuestos plásticos conductores de Oriente Medio y África
Oriente Medio y África representan una base de demanda menor en el mercado de compuestos plásticos conductores, pero ofrecen oportunidades específicas en equipos industriales, infraestructura eléctrica, componentes automotrices, embalaje y aplicaciones relacionadas con la construcción. Arabia Saudita y los Emiratos Árabes Unidos lideran la demanda regional, impulsada por la diversificación industrial, mientras que Sudáfrica sigue siendo importante para la fabricación automotriz e industrial. Estos factores contribuyen a la cuota de mercado de los compuestos plásticos conductores en la región.
Las inversiones en manufactura en Arabia Saudita y en infraestructura logística e industrial en los Emiratos Árabes Unidos contribuirían a impulsar la demanda de polímeros especiales. Sudáfrica aporta valor en términos de producción automotriz, maquinaria minera y consumo de electricidad. El resto de la región de Oriente Medio y África carece de integración; sin embargo, existe una alta demanda en las regiones industriales. Se prevé que las tasas de crecimiento en la región alcancen una tasa de crecimiento anual compuesta (TCAC) de entre el 7,4 % y el 8,3 %.
Análisis de segmentación
Resina
Se prevé que el segmento de resinas crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,1 % al 10,9 % entre 2026 y 2034. La selección depende de los objetivos de conductividad, la resistencia a la temperatura, los requisitos mecánicos, la exposición química, el método de procesamiento y la rentabilidad del producto final. Las poliolefinas básicas siguen siendo importantes para aplicaciones de alto volumen, mientras que los plásticos de ingeniería y los TPE se utilizan en aplicaciones exigentes de los sectores automotriz, electrónico, médico e industrial. Por lo tanto, el mercado de compuestos plásticos conductores abarca cada vez más combinaciones de resina y carga a medida, en lugar de grados estandarizados.
- Polietileno: Se utiliza en películas, tubos, embalajes y componentes industriales donde se requiere resistencia química, flexibilidad y un rendimiento conductor económico.
- Polipropileno: Permite la fabricación de componentes ligeros para la industria automotriz, el embalaje, la industria y los aparatos eléctricos, y su flexibilidad de formulación posibilita la creación de compuestos conductores y con protección ESD.
- Cloruro de polivinilo: Se utiliza en aplicaciones de cables, tuberías, suelos y aplicaciones industriales que requieren conductividad controlada, durabilidad y una infraestructura de procesamiento establecida.
- Poliestireno: Se utiliza en embalajes ESD, carcasas y componentes de protección donde la estabilidad dimensional y la conductividad eléctrica son importantes.
- Plásticos de ingeniería: Permiten la fabricación de piezas exigentes para la industria automotriz, electrónica e industrial que requieren conductividad, además de resistencia al calor, resistencia mecánica, comportamiento ante el fuego y estabilidad dimensional.
- Elastómeros termoplásticos: Proporcionan soluciones conductoras flexibles para juntas, tuberías, empuñaduras y componentes especializados que requieren elasticidad con propiedades eléctricas controladas.
- Bioplásticos: Ofrecen una vía emergente para formulaciones conductoras donde las materias primas renovables y los objetivos de sostenibilidad se tienen cada vez más en cuenta durante la selección de materiales.
Relleno
Se prevé que el segmento de rellenos crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,3 % al 12,1 % entre 2026 y 2034. La selección del relleno determina la conductividad, los requisitos de carga, el acabado superficial, las propiedades mecánicas, el coste y el comportamiento durante el procesamiento. El negro de humo sigue siendo ampliamente utilizado, mientras que las fibras de carbono y los nanotubos cobran importancia en aplicaciones que requieren mayor conductividad, menor carga, construcción ligera o un mejor rendimiento multifuncional.
- Negro de humo: Sigue siendo un relleno conductor rentable para aplicaciones de embalaje, automoción, cableado, industria y protección ESD donde la producción en grandes volúmenes es importante.
- Fibras de carbono: Proporcionan conductividad a la vez que aportan rigidez y refuerzo, lo que las hace adecuadas para componentes estructurales ligeros en los sectores automotriz, electrónico, industrial y de electrónica.
- Nanotubos de carbono: Permiten crear redes conductoras con una carga relativamente baja y son compatibles con aplicaciones avanzadas que requieren un rendimiento eléctrico uniforme, una calidad superficial óptima y una construcción ligera.
- Metales: Ofrecen una alta conductividad y un gran potencial de apantallamiento electromagnético, especialmente cuando las aplicaciones justifican mayores costes de material y requieren un rendimiento eléctrico robusto.
Industria de uso final
Se prevé que las industrias de uso final crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10,6 % al 11,5 % hasta 2034. El sector eléctrico y electrónico representa el principal foco de demanda, mientras que el sector automotriz se encuentra entre las aplicaciones de mayor expansión, ya que la electrificación de los vehículos aumenta los requisitos de componentes poliméricos ligeros, conductores, térmicamente funcionales y compatibles con la interferencia electromagnética (EMI). La maquinaria industrial y las aplicaciones médicas añaden una demanda especializada.
- Automoción: Los polímeros conductores facilitan la reducción de peso, el control de descargas electrostáticas (ESD), la gestión de interferencias electromagnéticas (EMI), la integración de sensores, los componentes relacionados con las baterías y las piezas que se pueden pintar electrostáticamente.
- Electricidad y electrónica: La demanda se centra en la protección ESD, el blindaje EMI, las carcasas, los conectores, los equipos relacionados con semiconductores y los componentes con gestión térmica.
- Edificación y construcción: Entre sus aplicaciones se incluyen suelos conductores, sistemas de cableado, tuberías y componentes de infraestructura especializados que requieren propiedades eléctricas controladas.
- Embalaje: Las bandejas, películas, contenedores y embalajes protectores antiestáticos ayudan a salvaguardar los productos electrónicos e industriales sensibles durante su manipulación y transporte.
- Maquinaria industrial: Los compuestos conductores proporcionan soporte a mangueras, tuberías, carcasas, rodillos y componentes expuestos a la acumulación de electricidad estática o que requieren gestión electromagnética.
- Dispositivos médicos: Los materiales antiestáticos y conductores compatibles con salas blancas se utilizan en equipos y componentes donde el control de la estática, la limpieza y la consistencia del material son fundamentales.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Aligeramiento de peso en vehículos eléctricos |
Escalada |
|
Electricidad y electrónica |
Alto |
Blindaje ESD |
Maduro |
|
Edificación y construcción |
Medio |
Infraestructura conductora |
Escalada |
|
Embalaje |
Medio |
Embalaje ESD |
Maduro |
|
Maquinaria industrial |
Medio |
Control estático |
Escalada |
|
Dispositivos médicos |
Bajo |
Descarga electrostática (ESD) en salas blancas |
Emergente |
Factores que impulsan el crecimiento del mercado de compuestos plásticos conductores y análisis de su impacto
Electrificación y sustitución de componentes ligeros
La electrificación de los automóviles está ampliando el abanico de funciones que se esperan de las piezas de polímero. Cada vez más, las baterías, la electrónica de potencia, los sensores, los conectores, los sistemas de gestión térmica y los cargadores requerirán materiales conductores que combinen funciones eléctricas, bajo peso y flexibilidad de diseño. Los materiales conductores podrían reducir la dependencia de los metales y permitir diseños de piezas complejos. Por lo tanto, su uso también podría influir en la elección del material y el diseño de las piezas. Los fabricantes de compuestos para la industria automotriz probablemente preferirían materiales que incorporen todas estas características en un solo compuesto. Las implicaciones se extenderían más allá de los vehículos particulares, abarcando vehículos comerciales, cargadores y dispositivos de almacenamiento de energía. Con la expansión de los procesos de cualificación de los fabricantes de equipos originales (OEM), los proveedores de materiales que puedan ofrecer un rendimiento eléctrico constante se verían beneficiados en la cadena de suministro de materiales para la industria automotriz.
Expansión de la fabricación de productos electrónicos y sensibles a las descargas electrostáticas (ESD)
El uso cada vez mayor de dispositivos electrónicos, equipos semiconductores, sensores, controles industriales y sistemas de fabricación automatizados exige un mayor control del entorno electrostático. Los compuestos conductores ofrecen protección ESD integrada sin depender únicamente de recubrimientos ni procesos secundarios. Esto puede contribuir a la durabilidad de los productos, ya que la conductividad está integrada en el propio compuesto, y no solo aplicada a la superficie externa. La importancia de este desarrollo es especialmente grande en el contexto de salas blancas, fabricación de productos electrónicos, fabricación de dispositivos médicos y maquinaria de embalaje, donde las descargas electrostáticas incontroladas pueden provocar daños o contaminación de los componentes. Por ello, los fabricantes de compuestos trabajan en el desarrollo de nuevos compuestos con las características de resistividad eléctrica, baja emisión de gases, limpieza y mejores propiedades mecánicas requeridas.
Demanda de rendimiento de polímeros multifuncionales
Los fabricantes suelen buscar materiales que satisfagan múltiples necesidades de ingeniería simultáneamente. Los materiales conductores pueden combinarse con propiedades eléctricas, refuerzo, resistencia a la llama, resistencia química, gestión térmica, resistencia al impacto o ligereza. Estas propiedades multifuncionales implican que se necesitan menos materiales o procesos para producir piezas específicas. Por ejemplo, RTP Company suministra materiales conductores para aplicaciones como la disipación electrostática, el blindaje contra interferencias electromagnéticas y de radiofrecuencia, la gestión térmica y la protección antiestática permanente. Es fácil observar cómo el diseño de compuestos evoluciona desde la mera conductividad hasta la multifuncionalidad. Esto tiene implicaciones en términos de oportunidades de mercado, como una gama de aplicaciones ampliada, especialmente en industrias como la electrónica, la automoción, la maquinaria industrial y los equipos médicos, que utilizan la evaluación de las propiedades de los materiales basándose en varios criterios a la vez.
Tendencias futuras del mercado de compuestos plásticos conductores
Redes conductoras de baja carga
Las tendencias del mercado de compuestos plásticos conductores apuntan cada vez más hacia sistemas conductores que logran el rendimiento eléctrico deseado con concentraciones de relleno más bajas. Los nanotubos de carbono, las estructuras de carbono optimizadas, los rellenos híbridos y las tecnologías de dispersión mejoradas pueden reducir las desventajas mecánicas y de procesamiento asociadas con una alta carga de aditivos. Es probable que las formulaciones futuras se centren en mantener el acabado superficial, la resistencia al impacto, el comportamiento de flujo y la estabilidad dimensional, al tiempo que establecen vías conductoras fiables. Este enfoque puede ampliar su adopción en componentes moldeados de paredes delgadas y aplicaciones visualmente sensibles donde la carga convencional de negro de humo puede comprometer la apariencia o el procesamiento. Los proveedores con sólidas capacidades de dispersión deberían diferenciar cada vez más sus productos mediante la consistencia de la conductividad en lugar de simplemente la concentración de relleno. Las tecnologías de menor carga también pueden mejorar la eficiencia del material y favorecer el diseño de componentes ligeros en aplicaciones automotrices y electrónicas.
Formulación y control de procesos optimizados digitalmente
Es probable que los desarrollos futuros integren la ingeniería de formulación con el monitoreo y la optimización de procesos basados en datos. El rendimiento de la conductividad depende de la dispersión del relleno, el historial de cizallamiento, el contenido de humedad, el grado de la resina y las condiciones de procesamiento; por lo tanto, el proceso de fabricación debe ser consistente para producir productos calificados. Las empresas de compuestos dependerán cada vez más de la alimentación automatizada, el monitoreo de procesos, el análisis de laboratorio y la gestión de calidad mediante computadoras para lograr una menor variabilidad entre lotes. La simulación de procesos también se generalizará para predecir el rendimiento de las redes conductoras y las propiedades mecánicas del material antes de la producción comercial. Estas opciones permitirían un menor tiempo en el proceso de formulación y una mejor relación costo-beneficio en la personalización para clientes que requieren un rango de rendimiento más estrecho de propiedades eléctricas.
Oportunidades de mercado en compuestos plásticos conductores
Formulación especializada localizada en centros de fabricación emergentes
Las previsiones del mercado de compuestos plásticos conductores indican atractivas oportunidades para la producción localizada en países que están expandiendo su capacidad de fabricación en los sectores electrónico, automotriz, de baterías e industrial. India, el sudeste asiático y algunas economías de Europa del Este pueden adquirir mayor relevancia a medida que las empresas diversifican sus operaciones de fabricación y buscan cadenas de suministro de materiales más cortas. Las instalaciones locales de composición pueden reducir la exposición logística, proporcionar un soporte técnico más rápido y permitir que las formulaciones se ajusten a los procesos de moldeo regionales y a las especificaciones del cliente. Los inversores pueden priorizar las instalaciones ubicadas cerca de clústeres electrónicos, corredores de fabricación automotriz y parques industriales. Las alianzas con productores de resinas, proveedores de cargas, moldeadores y equipos de ingeniería de fabricantes de equipos originales (OEM) pueden acelerar aún más la cualificación. Las mejores oportunidades probablemente se encuentren en grados especiales, donde el soporte técnico y el desarrollo de aplicaciones generan una mayor diferenciación que la distribución de polímeros básicos.
Compuestos conductores avanzados para infraestructura energética
La infraestructura de transición energética crea oportunidades que van más allá de las aplicaciones convencionales de electrónica y automoción. Los sistemas de carga, los equipos de fabricación de baterías, los componentes de almacenamiento de energía, la electrónica de potencia, los sistemas de cableado y los equipos de energías renovables requieren materiales capaces de gestionar simultáneamente los requisitos eléctricos, térmicos y mecánicos. Los proveedores pueden centrarse en formulaciones conductoras que combinen una construcción ligera con la gestión de interferencias electromagnéticas (EMI), el control de la estática, la resistencia a las llamas o la disipación térmica. La inversión debe concentrarse en grados diseñados para entornos de alta tensión y ciclos de temperatura exigentes, donde la cualificación del material crea mayores obstáculos para la sustitución. Las colaboraciones estratégicas con fabricantes de cables, proveedores de sistemas de baterías y empresas de electrónica de potencia pueden ayudar a los fabricantes de compuestos a desarrollar productos específicos para cada aplicación. Esta oportunidad es especialmente relevante cuando los componentes poliméricos pueden sustituir a las piezas metálicas más pesadas, manteniendo la funcionalidad eléctrica y la eficiencia de fabricación requeridas.
Novedades recientes
- Agosto de 2026: Principal Mineral, líder en la reconstrucción del eslabón intermedio de la cadena de suministro global de materiales estratégicos, anunció la adquisición de Conductive Group, fabricante de materiales avanzados especializado en tecnologías de compuestos conductores de electricidad y soluciones de blindaje contra interferencias electromagnéticas (EMI). Esta adquisición amplía la cartera de Principal Mineral en todo el espectro de materiales avanzados que sustentan la base industrial electrónica de Estados Unidos, desde láminas de cobre electrodepositadas y laminados revestidos de cobre hasta compuestos estructurales y sistemas de blindaje que protegen plataformas críticas.
- Junio de 2026: Coperion K-Tron — Coperion apoyó a Premix en la creación de una nueva planta de compuestos automatizada en Dallas, Texas, para compuestos de poliolefina conductora utilizados en pipetas y otras aplicaciones exigentes. La planta incorpora dos extrusoras de doble husillo Coperion ZSK, sistemas automatizados de alimentación, mezcla, transporte y manipulación de materiales, con monitorización de procesos en tiempo real diseñada para mejorar la consistencia, la trazabilidad y la calidad de la producción para aplicaciones en los sectores sanitario y electrónico.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -