
Mercato dei compositi plastiche conduttivi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei composti plastici conduttivi (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per resina (polietilene, polipropilene, cloruro di polivinile, polistirene, tecnopolimeri, elastomeri termoplastici, bioplastiche, altri); riempitivo (nero di carbonio, fibre di carbonio, nanotubi di carbonio, metalli, altri); settore di utilizzo finale (automotive, elettrico ed elettronico, edilizia e costruzioni, imballaggio, macchinari industriali, dispositivi medici, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021115
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
17,08 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
41,81 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,46 %
Tasso di crescita
Mercato di riferimento
261,21 miliardi di dollari USA
(2026-2034)
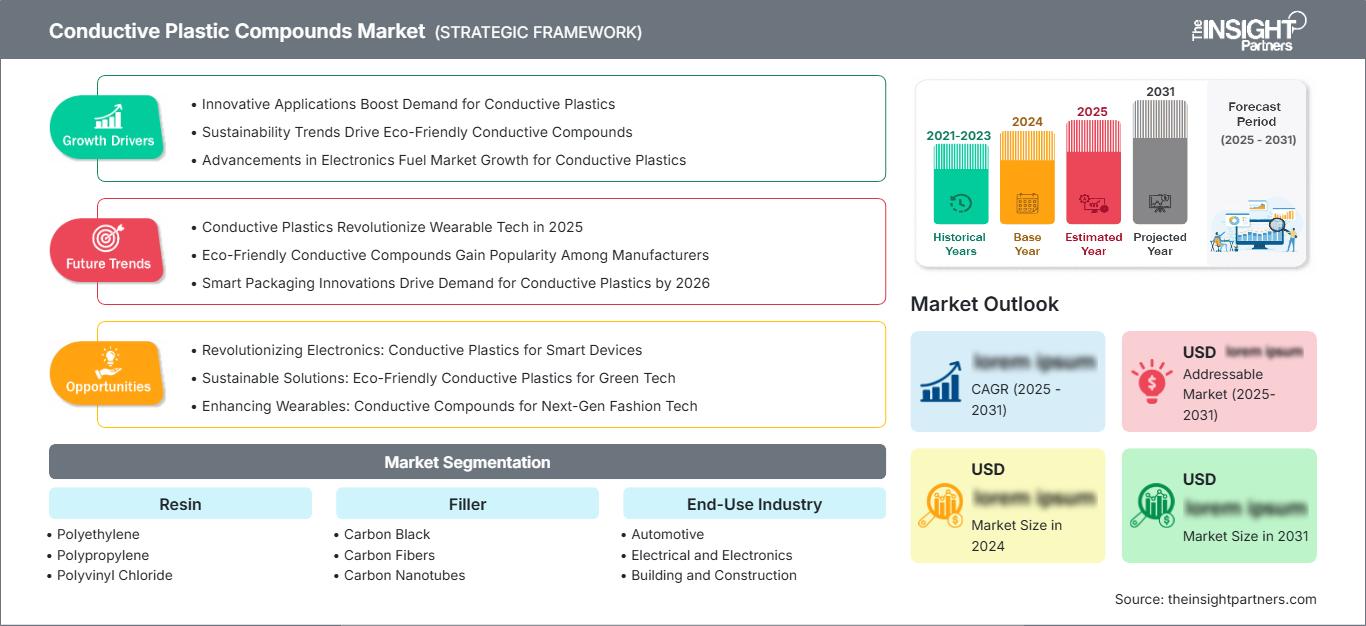
Il mercato dei compound plastici conduttivi aveva un valore di 17,08 miliardi di dollari nel 2025 e si prevede che raggiungerà i 41,81 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,46% dal 2026 al 2034. Il mercato comprende sistemi polimerici ingegnerizzati che incorporano cariche conduttive per fornire prestazioni elettriche, elettrostatiche, elettromagnetiche o termiche controllate, mantenendo al contempo i vantaggi della lavorazione della plastica. La domanda è sempre più legata all'elettrificazione dei veicoli, alla miniaturizzazione dell'elettronica, all'automazione industriale e alla progettazione di componenti leggeri.
Il Nord America rappresenta un centro di domanda tecnicamente maturo, con un mercato dei composti plastici conduttivi (CMP) trainato dall'elettrificazione del settore automobilistico, dalla produzione di semiconduttori, dalle apparecchiature mediche e dall'elettronica industriale. Si stima che la regione crescerà a un tasso annuo composto (CAGR) dell'8,7-9,4% nel periodo 2026-2034. L'adozione di questi materiali è favorita da rigorosi requisiti di controllo ESD, dal crescente utilizzo di componenti polimerici leggeri e dai continui investimenti nell'elettronica nazionale e nella capacità produttiva avanzata.
Analisi e approfondimenti sul mercato dei composti plastici conduttivi
- Nord America: si stima che la regione rappresenterà una quota del 25-29% nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,4% tra il 2026 e il 2034, grazie alle applicazioni nei settori dell'elettronica, dell'automotive, del medicale e dell'industria che richiedono una conduttività controllata.
- USA: Gli Stati Uniti rappresentano il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,5-9,2% tra il 2026 e il 2034, trainati dai settori dell'elettronica, dell'automotive e della difesa.
- Europa: si stima che l'Europa deterrà una quota del 22-26% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,9-9,7%, con Germania, Francia, Italia e Regno Unito che beneficeranno dell'elettrificazione del settore automobilistico e della produzione avanzata.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025, registrando un tasso di crescita annuo composto (CAGR) dell'11,2-12,1%, con Cina, Giappone, Corea del Sud e India a trainare la produzione di elettronica e veicoli.
- Segmento più ampio: si stima che il settore elettrico ed elettronico rappresenterà una quota di mercato del 28-32% nel 2025, con un tasso di crescita annuo composto (CAGR) dell'11,0-11,8% fino al 2034.
- Segmento ad alta crescita: si stima che i nanotubi di carbonio rappresenteranno una quota di mercato del 9-12% nel 2025 e cresceranno a un CAGR del 13,2-14,1%, trainati dai requisiti di conduttività a basso carico.
- Aziende chiave analizzate nel dettaglio: BASF SE, RTP Company, LyondellBasell Industries NV, Mexichem Specialty Compounds Inc., SABIC, Dow Inc., Coperion K-Tron, Adell Plastics, Inc., Sojitz Corporation e Ravago.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia dei materiali si è evoluta dai polimeri standard caricati con nerofumo a materiali avanzati che includono fibre di carbonio, nanotubi di carbonio, cariche metalliche e polimeri a dissipazione permanente. I produttori di materiali stanno cercando di ottimizzare la conduttività in combinazione con la resistenza agli urti, la facilità di lavorazione, la qualità superficiale, la resistenza alla fiamma e la stabilità dimensionale. Tali progressi consentiranno ai prodotti conduttivi di sostituire, in alcune applicazioni, i metalli e le plastiche rivestite, il tutto a costi inferiori per lo stampaggio a iniezione e l'estrusione.
Il futuro si prospetta promettente per la regione Asia-Pacifico grazie allo sviluppo di elettronica, batterie, semiconduttori e veicoli elettrici. Gli investitori si stanno inoltre concentrando sullo sviluppo di materiali di alta gamma in grado di operare all'interno delle finestre di conduttività delle applicazioni. L'attenzione normativa in materia di sicurezza elettrica, apparecchiature per aree pericolose, compatibilità elettromagnetica e sostenibilità dei materiali dovrebbe incoraggiare i fornitori a sviluppare sistemi conduttivi più puliti, riciclabili e a basso carico per applicazioni esigenti nel mercato dei composti plastici conduttivi .
Ambito del rapporto sul mercato dei composti plastici conduttivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 17,08 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 41,81 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,46% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei composti plastici conduttivi
La crescita del mercato dei compound plastici conduttivi è strettamente legata alla domanda di componenti polimerici che combinano funzionalità elettrica con leggerezza, resistenza alla corrosione e flessibilità di progettazione. I produttori di resine forniscono PE, PP, PVC, PS, tecnopolimeri, TPE e polimeri speciali, mentre i produttori di compound integrano cariche e additivi conduttivi. Gli OEM e gli stampatori trasformano quindi queste formulazioni in alloggiamenti, vassoi, tubi, componenti per cavi, parti automobilistiche e assemblaggi elettronici.
L'analisi economica dell'offerta dovrà tenere conto del costo del polimero, del costo dei riempitivi a base di carbonio, dell'efficienza di dispersione dei riempitivi, del consumo energetico e della complessità della formulazione del composto. Il nerofumo è più interessante per applicazioni a basso costo, mentre le fibre di carbonio e i nanotubi richiedono un maggiore impegno in termini di rapporto qualità-prezzo quando è necessario garantire la conduttività senza un'elevata quantità di riempitivi.
L'analisi del mercato dei compound plastici conduttivi indica che la concorrenza si differenzia per ampiezza di formulazione, ingegneria applicativa, produzione globale e capacità di personalizzare la resistività. BASF SE, RTP Company, SABIC, LyondellBasell Industries NV e Ravago vantano ampie capacità di polimerizzazione e compounding, mentre aziende specializzate come Adell Plastics, Inc. competono grazie alla flessibilità di formulazione. Coperion K-Tron partecipa al mercato attraverso tecnologie di compounding e alimentazione a supporto della produzione di materiali conduttivi.
Il posizionamento sul mercato si sta orientando sempre più verso applicazioni ad alto valore aggiunto, piuttosto che verso materiali conduttivi di qualità standard. RTP Company offre materiali conduttivi, antistatici, di schermatura EMI/RFI e termicamente conduttivi, basati su diverse tipologie di resine. SABIC dispone di un'ampia gamma di compound LNP STAT-KON che utilizzano polvere di carbonio, fibre di carbonio e nanotubi di carbonio. Ravago produce compound Scolefin elettricamente conduttivi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei composti plastici conduttivi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei composti plastici conduttivi
Si stima che il Nord America rappresenterà il 25-29% della domanda globale di composti plastici conduttivi nel 2025 e che crescerà a un CAGR dell'8,7-9,4% fino al 2034. Gli Stati Uniti sono leader nel consumo regionale grazie alla loro forte presenza nei settori dell'elettronica, dell'automotive, dei dispositivi medici, dell'aerospaziale e delle apparecchiature industriali. La domanda di questo materiale sarà trainata dalla crescente necessità di protezione ESD, schermatura EMI, riduzione del peso e imballaggi conduttivi in applicazioni di produzione esigenti.
Il Messico e il Canada forniscono supporto alla catena di approvvigionamento regionale attraverso la produzione automobilistica, elettronica, industriale e di imballaggi. Il Messico, in particolare, rappresenta una regione chiave per la lavorazione dei polimeri associata alla produzione automobilistica ed elettronica nordamericana. Il produttore di compound trarrà vantaggio dalla sua vicinanza sia agli OEM che agli stampatori, poiché le esigenze di conduttività spesso richiedono formulazioni speciali adattate ad applicazioni specifiche.
Mercato statunitense dei composti plastici conduttivi
Nel 2025, gli Stati Uniti rappresenteranno il 78-82% della domanda del mercato nordamericano dei composti plastici conduttivi e si prevede che cresceranno a un CAGR dell'8,5-9,2% fino al 2034. I prodotti oggetto di ricerca trovano un'ampia varietà di applicazioni, tra cui apparecchiature per semiconduttori, auto elettriche, prodotti per il settore sanitario, elettronica per la difesa, automazione industriale e imballaggi sensibili alle scariche elettrostatiche (ESD). I fornitori nazionali devono inoltre soddisfare le esigenze di clienti che cercano materiali che siano al contempo conduttivi, ignifughi e dimensionalmente stabili.
RTP Company, BASF SE, SABIC, Dow Inc. e Adell Plastics, Inc. possono essere considerate aziende con competenze tecniche rilevanti per operare sul mercato. La tendenza tra i clienti si sta spostando verso prodotti stampati che sostituiscono i prodotti metallici, mantenendo le proprietà elettriche.
Mercato europeo dei composti plastici conduttivi
Si stima che l'Europa deterrà il 22-26% della domanda globale di composti plastici conduttivi nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,9-9,7%. La Germania è il paese leader, grazie ai settori dell'ingegneria automobilistica, dei macchinari industriali, delle apparecchiature elettriche e della produzione chimica. Regno Unito, Francia, Italia e Spagna contribuiscono ulteriormente alla domanda attraverso applicazioni nei settori dell'elettronica, dell'automotive, degli imballaggi, del medicale e dell'industria.
La vasta base manifatturiera tedesca nei settori automobilistico e industriale supporta la produzione di compound conduttivi per alloggiamenti di sensori, sistemi di cablaggio, componenti di batterie e apparecchiature sensibili alle scariche elettrostatiche (ESD). La Francia combina la domanda dei settori aerospaziale, automobilistico, elettronico e industriale, mentre Italia e Spagna beneficiano della produzione di macchinari, componenti automobilistici, apparecchiature elettriche e imballaggi. Gli acquirenti europei attribuiscono sempre maggiore importanza alla riciclabilità, all'efficienza dei materiali e alla conformità normativa, oltre che alla conduttività, incoraggiando i produttori di compound a sviluppare formulazioni a basso contenuto di conduttività e più specifiche per le singole applicazioni.
Mercato dei composti plastici conduttivi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 34-38% della domanda globale di composti plastici conduttivi nel 2025, con un tasso di crescita annuo composto (CAGR) dell'11,2-12,1%. La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia. I settori che trainano la domanda sono la produzione di elettronica, i veicoli elettrici, le batterie, i semiconduttori e l'automazione industriale.
Le capacità produttive su larga scala della Cina coprono sia i semiconduttori di base che quelli conduttivi più sofisticati, mentre Giappone e Corea del Sud si concentrano sull'elettronica di fascia alta e sulle applicazioni automobilistiche. L'India sta crescendo nella produzione di elettronica e nella localizzazione della produzione automobilistica, mentre l'Australia offre applicazioni industriali e minerarie di dimensioni più ridotte. Le politiche dei governi regionali in materia di elettronica, veicoli elettrici, fabbricazione di semiconduttori e capacità produttiva nazionale garantiranno investimenti in tecnologie specializzate di compounding e di riempimento dei polimeri.
Mercato dei composti plastici conduttivi in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una base di domanda più piccola per i composti plastici conduttivi, ma offrono opportunità mirate in settori quali apparecchiature industriali, infrastrutture elettriche, componenti automobilistici, imballaggi e applicazioni edili. L'Arabia Saudita e gli Emirati Arabi Uniti guidano la domanda regionale, grazie alla diversificazione industriale, mentre il Sudafrica rimane importante per la produzione automobilistica e industriale. Questi fattori contribuiscono alla quota di mercato dei composti plastici conduttivi nella regione.
Gli investimenti nella produzione a valle in Arabia Saudita e nelle infrastrutture logistiche e industriali negli Emirati Arabi Uniti contribuirebbero a incrementare la domanda di polimeri speciali. Il Sudafrica apporta un contributo significativo in termini di produzione automobilistica, macchinari per l'industria mineraria e consumo di energia elettrica. Il resto della regione MEA manca di integrazione; tuttavia, si registra un'elevata domanda nelle regioni industriali. Si prevede che i tassi di crescita nella regione MEA si attestino a un CAGR compreso tra il 7,4% e l'8,3%.
Analisi di segmentazione
Resina
Si prevede che il segmento delle resine crescerà a un CAGR del 10,1-10,9% dal 2026 al 2034. La scelta dipende dagli obiettivi di conduttività, dalla resistenza alla temperatura, dai requisiti meccanici, dall'esposizione chimica, dal metodo di lavorazione e dalla convenienza economica del prodotto finito. Le poliolefine di base rimangono importanti per le applicazioni ad alto volume, mentre le materie plastiche tecniche e i TPE sono utilizzati in applicazioni esigenti nei settori automobilistico, elettronico, medicale e industriale. Il mercato dei composti plastici conduttivi comprende quindi sempre più combinazioni resina-carica personalizzate piuttosto che gradi standardizzati.
- Polietilene: utilizzato in pellicole, tubi, imballaggi e componenti industriali dove sono richieste resistenza chimica, flessibilità e prestazioni di conducibilità economiche.
- Polipropilene: supporta componenti leggeri per il settore automobilistico, dell'imballaggio, industriale ed elettrico, con una flessibilità di compounding che consente formulazioni conduttive e orientate alla protezione dalle scariche elettrostatiche (ESD).
- Cloruro di polivinile: trova impiego in cavi, tubi, pavimenti e applicazioni industriali che richiedono conduttività controllata, durata e un'infrastruttura di processo consolidata.
- Polistirene: utilizzato in imballaggi, involucri e componenti di protezione ESD, dove la stabilità dimensionale e la conduttività elettrica sono importanti.
- Materie plastiche tecniche: consentono la realizzazione di componenti esigenti per i settori automobilistico, elettronico e industriale, che richiedono conduttività, resistenza al calore, robustezza, resistenza alla fiamma e stabilità dimensionale.
- Elastomeri termoplastici: offrono soluzioni conduttive flessibili per guarnizioni, tubi, impugnature e componenti speciali che richiedono elasticità con proprietà elettriche controllate.
- Bioplastiche: offrono una via emergente per le formulazioni conduttive in cui le materie prime rinnovabili e gli obiettivi di sostenibilità sono sempre più considerati nella selezione dei materiali.
Riempitivo
Si prevede che il segmento dei materiali di riempimento crescerà a un tasso annuo composto (CAGR) dell'11,3-12,1% tra il 2026 e il 2034. La scelta del materiale di riempimento determina la conduttività, i requisiti di carico, la finitura superficiale, le proprietà meccaniche, il costo e il comportamento in fase di lavorazione. Il nerofumo rimane ampiamente utilizzato, mentre le fibre di carbonio e i nanotubi stanno acquisendo importanza nelle applicazioni che richiedono maggiore conduttività, minore carico, leggerezza o migliori prestazioni multifunzionali.
- Nero di carbonio: rimane un riempitivo conduttivo economicamente vantaggioso per applicazioni di imballaggio, automobilistiche, di cablaggio, industriali e ESD, dove la produzione ad alto volume è importante.
- Fibre di carbonio: conferiscono conduttività, rigidità e rinforzo, risultando adatte per componenti automobilistici, elettronici, industriali e strutturali leggeri.
- Nanotubi di carbonio: consentono la realizzazione di reti conduttive con carichi relativamente bassi e supportano applicazioni avanzate che richiedono prestazioni elettriche uniformi, qualità superficiale e leggerezza.
- Metalli: Offrono un'elevata conduttività e un buon potenziale di schermatura dalle interferenze elettromagnetiche (EMI), in particolare laddove le applicazioni giustificano costi dei materiali più elevati e richiedono prestazioni elettriche robuste.
Settore di utilizzo finale
Si prevede che i settori di utilizzo finale cresceranno a un tasso di crescita annuo composto (CAGR) del 10,6-11,5% fino al 2034. Il settore elettrico ed elettronico rappresenta il principale centro di domanda, mentre il settore automobilistico è tra le applicazioni in più rapida espansione, poiché l'elettrificazione dei veicoli aumenta la necessità di componenti polimerici leggeri, conduttivi, termicamente funzionali e compatibili con le interferenze elettromagnetiche (EMI). I macchinari industriali e le applicazioni medicali aggiungono una domanda specializzata.
- Settore automobilistico: i polimeri conduttivi favoriscono la riduzione del peso, il controllo delle scariche elettrostatiche (ESD), la gestione delle interferenze elettromagnetiche (EMI), l'integrazione dei sensori, i componenti relativi alle batterie e le parti verniciabili elettrostaticamente.
- Elettronica e componenti elettrici: la domanda si concentra su protezione ESD, schermatura EMI, involucri, connettori, apparecchiature per semiconduttori e componenti a gestione termica.
- Edilizia e costruzioni: le applicazioni includono pavimenti conduttivi, sistemi di cavi, tubazioni e componenti infrastrutturali specializzati che richiedono proprietà elettriche controllate.
- Imballaggio: vassoi, pellicole, contenitori e imballaggi protettivi antistatici contribuiscono a salvaguardare i prodotti elettronici e industriali sensibili durante la movimentazione e il trasporto.
- Macchinari industriali: i composti conduttivi supportano tubi flessibili, condotti, alloggiamenti, rulli e componenti esposti all'accumulo di carica statica o che richiedono una gestione elettromagnetica.
- Dispositivi medici: i materiali antistatici e conduttivi compatibili con le camere bianche sono utilizzati per apparecchiature e componenti in cui il controllo dell'elettricità statica, la pulizia e la consistenza del materiale sono fondamentali.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Alleggerimento dei veicoli elettrici |
Scalatura |
|
Elettrotecnica ed elettronica |
Alto |
Schermatura ESD |
Maturo |
|
Edilizia e costruzioni |
Mezzo |
Infrastruttura conduttiva |
Scalatura |
|
Confezione |
Mezzo |
Imballaggio ESD |
Maturo |
|
Macchinari industriali |
Mezzo |
Controllo statico |
Scalatura |
|
Dispositivi medici |
Basso |
Camera bianca ESD |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei composti plastici conduttivi.
Elettrificazione e sostituzione dei componenti leggeri
L'elettrificazione delle automobili sta ampliando la gamma di funzioni richieste ai componenti polimerici. Batterie, elettronica di potenza, sensori, connettori, sistemi di gestione termica e caricabatterie necessiteranno sempre più di materiali conduttivi che combinino funzionalità elettriche, leggerezza e libertà di progettazione. I materiali conduttivi potrebbero consentire una riduzione della dipendenza dai metalli e permettere la realizzazione di componenti con design complessi. Di conseguenza, il loro utilizzo potrebbe influenzare la scelta dei materiali e la progettazione dei componenti stessi. I produttori di compound per l'industria automobilistica probabilmente privilegeranno materiali che incorporino tutte queste caratteristiche in un unico composto. Le implicazioni si estenderanno dai veicoli privati ai veicoli commerciali, ai caricabatterie e ai dispositivi di accumulo di energia. Con l'espansione dei processi di qualificazione OEM, i fornitori di materiali in grado di garantire prestazioni elettriche costanti trarranno vantaggio nella catena di fornitura dei materiali per l'industria automobilistica.
Espansione dell'elettronica e della produzione sensibile alle scariche elettrostatiche
L'uso sempre maggiore di dispositivi elettronici, apparecchiature per semiconduttori, sensori, controlli industriali e sistemi di produzione automatizzati richiede un controllo più accurato dell'ambiente elettrostatico. I composti conduttivi offrono una protezione ESD integrata, senza dipendere esclusivamente da rivestimenti e processi secondari. Ciò può contribuire a rendere i prodotti più durevoli, poiché la proprietà conduttiva è intrinseca al composto stesso e non semplicemente applicata sulla superficie esterna. L'importanza di tale sviluppo è particolarmente rilevante nel contesto delle camere bianche, della produzione di componenti elettronici, della produzione di dispositivi medici e delle macchine per l'imballaggio, dove le scariche elettrostatiche incontrollate possono causare danni o contaminazioni ai componenti. I produttori di composti stanno quindi lavorando allo sviluppo di nuovi materiali con le caratteristiche di resistività elettrica richieste, basse emissioni di gas, purezza e migliori proprietà meccaniche.
Richiesta di prestazioni multifunzionali dei polimeri
I produttori sono spesso alla ricerca di materiali che soddisfino contemporaneamente molteplici esigenze ingegneristiche. I materiali conduttivi possono essere combinati con proprietà elettriche, rinforzo, resistenza alla fiamma, resistenza chimica, gestione termica, resistenza agli urti o leggerezza. Tali proprietà multifunzionali implicano che sarebbero necessari meno materiali o processi per produrre componenti specifici. Ad esempio, l'azienda RTP fornisce materiali conduttivi per applicazioni quali la dissipazione elettrostatica, la schermatura dalle interferenze elettromagnetiche/a radiofrequenza, la gestione termica e la protezione antistatica permanente. È facile capire come la progettazione di materiali compositi si evolva dalla semplice conduttività alla multifunzionalità. Ciò implica, in termini di opportunità di mercato, un ampliamento della gamma di applicazioni, soprattutto in settori come l'elettronica, l'automotive, i macchinari industriali e le apparecchiature mediche, che utilizzano la valutazione delle proprietà dei materiali basata su molteplici criteri contemporaneamente.
Tendenze future del mercato dei composti plastici conduttivi
reti conduttive a basso carico
Le tendenze del mercato dei compound plastici conduttivi indicano sempre più sistemi conduttivi che raggiungono le prestazioni elettriche desiderate utilizzando concentrazioni di riempitivo inferiori. Nanotubi di carbonio, strutture di carbonio ottimizzate, riempitivi ibridi e tecnologie di dispersione migliorate possono ridurre le penalità meccaniche e di processo associate a un elevato carico di additivi. Le formulazioni future si concentreranno probabilmente sul mantenimento della finitura superficiale, della resistenza all'impatto, del comportamento di flusso e della stabilità dimensionale, garantendo al contempo percorsi conduttivi affidabili. Questo approccio può ampliare l'adozione in componenti stampati a parete sottile e in applicazioni esteticamente sensibili, dove il carico convenzionale di nerofumo potrebbe compromettere l'aspetto o la lavorazione. I fornitori con solide capacità di dispersione dovrebbero differenziare sempre più i prodotti attraverso la coerenza della conduttività piuttosto che semplicemente la concentrazione di riempitivo. Le tecnologie a basso carico possono anche migliorare l'efficienza del materiale e supportare la progettazione di componenti leggeri in applicazioni automobilistiche ed elettroniche.
Formulazione e controllo di processo ottimizzati digitalmente
Gli sviluppi futuri probabilmente integreranno l'ingegneria della formulazione con il monitoraggio e l'ottimizzazione del processo basati sui dati. Le prestazioni di conduttività dipendono dalla dispersione del riempitivo, dalla storia di taglio, dal contenuto di umidità, dal grado di resina e dalle condizioni di lavorazione; pertanto, il processo produttivo deve essere coerente per ottenere prodotti di qualità. Le aziende produttrici di compound si affideranno sempre più all'alimentazione automatizzata, al monitoraggio del processo, all'analisi di laboratorio e alla gestione della qualità tramite computer per ottenere una minore variabilità tra i lotti. Anche la simulazione di processo diventerà più comune per prevedere le prestazioni delle reti conduttive e le proprietà meccaniche del materiale prima della produzione commerciale. Queste opzioni consentirebbero tempi più brevi nel processo di formulazione e una maggiore economicità della personalizzazione per i clienti che necessitano di un intervallo di prestazioni più ristretto delle proprietà elettriche.
Opportunità di mercato per i composti plastici conduttivi
Preparazione localizzata di farmaci specializzati in centri manifatturieri emergenti
Le previsioni di mercato per i compound plastici conduttivi indicano interessanti opportunità per la produzione localizzata in paesi che stanno espandendo la propria capacità produttiva nei settori dell'elettronica, dell'automotive, delle batterie e dell'industria. India, Sud-est asiatico e alcune economie dell'Europa orientale potrebbero acquisire sempre maggiore rilevanza man mano che le aziende diversificano le proprie sedi produttive e cercano catene di approvvigionamento dei materiali più brevi. Gli impianti di compounding locali possono ridurre i rischi logistici, fornire un supporto tecnico più rapido e consentire l'adattamento delle formulazioni ai processi di stampaggio regionali e alle specifiche del cliente. Gli investitori possono dare priorità agli impianti situati in prossimità di distretti elettronici, corridoi di produzione automobilistica e parchi industriali. Le partnership con produttori di resine, fornitori di cariche, stampatori e team di ingegneri OEM possono ulteriormente accelerare la qualificazione. Le maggiori opportunità si presenteranno probabilmente per i gradi speciali, dove il supporto tecnico e lo sviluppo di applicazioni creano una maggiore differenziazione rispetto alla distribuzione di polimeri standard.
Composti conduttori avanzati per infrastrutture energetiche
Le infrastrutture per la transizione energetica creano opportunità che vanno oltre le applicazioni convenzionali dell'elettronica e dell'automotive. Sistemi di ricarica, apparecchiature per la produzione di batterie, componenti per l'accumulo di energia, elettronica di potenza, sistemi di cablaggio e apparecchiature per le energie rinnovabili richiedono materiali in grado di gestire simultaneamente i requisiti elettrici, termici e meccanici. I fornitori possono puntare a formulazioni conduttive che combinano leggerezza, gestione delle interferenze elettromagnetiche (EMI), controllo statico, resistenza alla fiamma o dissipazione termica. Gli investimenti dovrebbero concentrarsi su gradi progettati per ambienti ad alta tensione e cicli termici impegnativi, dove la qualificazione del materiale crea maggiori barriere alla sostituzione. Collaborazioni strategiche con produttori di cavi, fornitori di sistemi di batterie e aziende di elettronica di potenza possono aiutare i produttori di compound a sviluppare prodotti specifici per le applicazioni. L'opportunità è particolarmente rilevante laddove i componenti polimerici possono sostituire parti metalliche più pesanti, mantenendo al contempo la funzionalità elettrica e l'efficienza produttiva richieste.
Sviluppi recenti
- Agosto 2026: Principal Mineral, azienda leader nella ricostruzione della "fase intermedia mancante" della catena di approvvigionamento globale dei materiali strategici, ha annunciato l'acquisizione di Conductive Group, produttore di materiali avanzati specializzato in tecnologie composite elettricamente conduttive e soluzioni di schermatura dalle interferenze elettromagnetiche (EMI). L'acquisizione amplia il portafoglio di Principal Mineral lungo l'intera gamma di materiali avanzati che sono alla base dell'industria elettronica americana, dai fogli di rame elettrodepositati e dai laminati rivestiti di rame ai compositi strutturali e ai sistemi di schermatura che proteggono le piattaforme critiche.
- Giugno 2026: Coperion K-Tron — Coperion ha supportato Premix nella realizzazione di un nuovo impianto automatizzato di compounding a Dallas, in Texas, per la produzione di compound di poliolefine conduttive utilizzate in pipette e altre applicazioni esigenti. L'impianto integra due estrusori bivite Coperion ZSK, sistemi automatizzati di alimentazione, miscelazione, trasporto e movimentazione dei materiali, con monitoraggio del processo in tempo reale, progettato per migliorare la coerenza, la tracciabilità e la qualità della produzione per applicazioni in ambito sanitario ed elettronico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -