
導電性プラスチックコンパウンド市場:需要・予測 2034
導電性プラスチックコンパウンド市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:樹脂別(ポリエチレン、ポリプロピレン、ポリ塩化ビニル、ポリスチレン、エンジニアリングプラスチック、熱可塑性エラストマー、バイオプラスチック、その他)、充填剤別(カーボンブラック、カーボンファイバー、カーボンナノチューブ、金属、その他)、最終用途産業別(自動車、電気・電子機器、建築・建設、包装、産業機械、医療機器、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021115
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
170億8000 万米ドル
基準年値
2034年の予測
418億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.46 %
成長率
対象市場
2,612億1,000 万米ドル
(2026年~2034年)
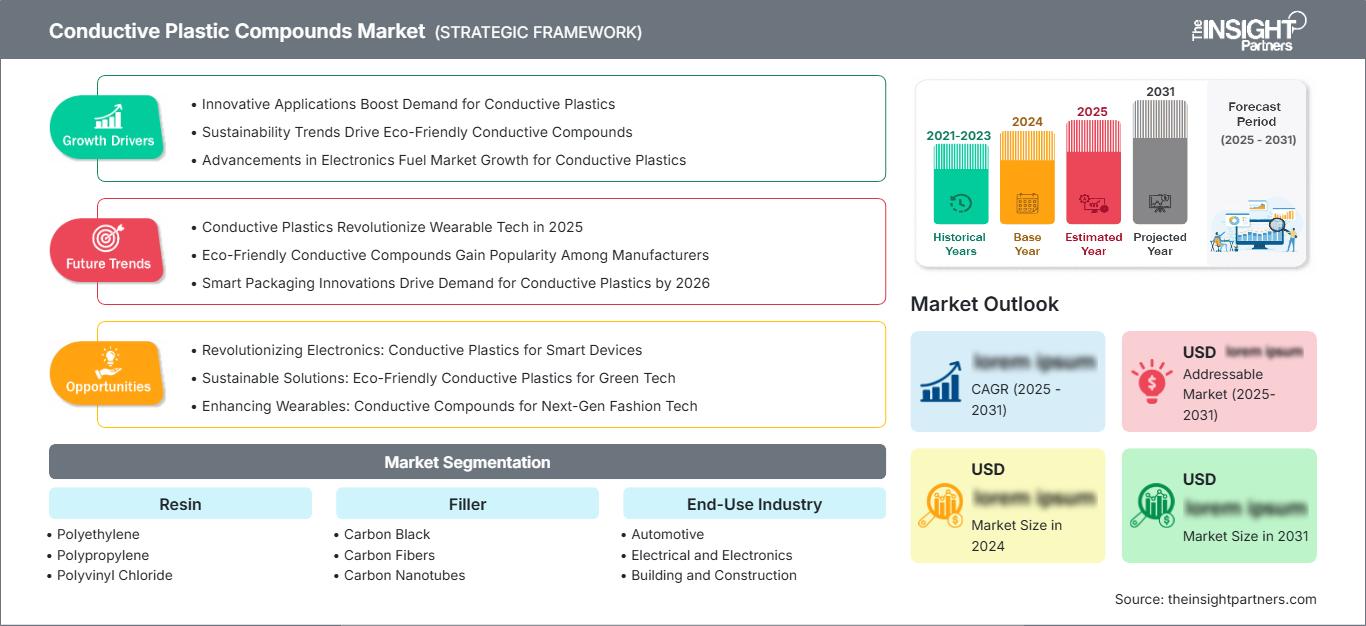
導電性プラスチックコンパウンド市場は、2025年に170億8,000万米ドルと評価され、2034年には418億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.46%で拡大する見込みです。この市場は、導電性フィラーを組み込んだエンジニアリングポリマーシステムを対象としており、プラスチック加工の利点を維持しながら、電気的、静電的、電磁的、または熱的な特性を制御します。需要は、車両の電動化、電子機器の小型化、産業オートメーション、軽量部品設計とますます密接に関連しています。
北米は技術的に成熟した需要の中心地であり、導電性プラスチックコンパウンド市場の規模は、自動車の電動化、半導体製造、医療機器、産業用電子機器によって支えられています。同地域は2026年から2034年にかけて年平均成長率(CAGR)8.7~9.4%で拡大すると予測されています。厳格なESD対策要件、軽量ポリマー部品の使用増加、国内の電子機器および先進製造能力への継続的な投資が、その採用を促進しています。
導電性プラスチック化合物市場の評価と洞察
- 北米:同地域は2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)8.7~9.4%で拡大すると見込まれている。これは、導電率の制御を必要とする電子機器、自動車、医療、産業用途に支えられている。
- 米国:米国は2025年には北米の需要の78~82%を占め、電子機器、自動車、防衛用途に牽引され、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.2%で成長すると予測されている。
- 欧州:欧州は2025年には22~26%のシェアを占め、年平均成長率(CAGR)は8.9~9.7%になると予測されており、ドイツ、フランス、イタリア、英国は自動車の電動化と先進的な製造業の恩恵を受けると見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占め、年平均成長率(CAGR)は11.2~12.1%になると予測されており、中国、日本、韓国、インドが電子機器および自動車生産を牽引する。
- 最大のセグメント:電気・電子機器は、2025年には市場シェアの28~32%を占めると推定され、2034年までの年平均成長率(CAGR)は11.0~11.8%と予測されている。
- 高成長分野:カーボンナノチューブは、低負荷での導電性要求に牽引され、2025年には市場シェアの9~12%を占め、年平均成長率(CAGR)13.2~14.1%で成長すると予測されている。
- 詳細に分析された主要企業: BASF SE、RTP Company、LyondellBasell Industries NV、Mexichem Specialty Compounds Inc.、SABIC、Dow Inc.、Coperion K-Tron、Adell Plastics, Inc.、双日株式会社、およびRavago。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
材料技術は、従来のカーボンブラック充填ポリマーから、炭素繊維、カーボンナノチューブ、金属充填材、永久散逸性ポリマーなどを用いた先進材料へと進化を遂げています。材料メーカーは、導電性と耐衝撃性、加工の容易さ、表面品質、難燃性、寸法安定性を最適化する方法を模索しています。こうした技術革新により、一部の用途において金属やコーティングされたプラスチックが使用されていた分野で、導電性製品が取って代わることが可能になり、射出成形や押出成形のコストも削減されるでしょう。
電子機器、バッテリー、半導体、電気自動車の発展により、アジア太平洋地域の将来は有望視されています。投資家は、用途の導電率範囲内で機能するハイエンド材料の開発にも注力しています。電気安全、危険区域機器、電磁両立性、材料の持続可能性に対する規制当局の注目は、導電性プラスチックコンパウンド市場において、要求の厳しい用途向けに、よりクリーンでリサイクル可能、かつ負荷の少ない導電性システムを開発するようサプライヤーを促すでしょう。
導電性プラスチック化合物市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 170億8000万米ドル |
| 2034年までの市場規模 | 418億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.46% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
導電性プラスチックコンパウンド市場分析
導電性プラスチックコンパウンド市場の成長は、電気機能と軽量性、耐腐食性、設計の柔軟性を兼ね備えたポリマー部品への需要と密接に関連しています。樹脂メーカーはPE、PP、PVC、PS、エンジニアリングプラスチック、TPE、特殊ポリマーを供給し、コンパウンダーは導電性充填剤や添加剤を配合します。OEMや成形メーカーは、これらの配合物をハウジング、トレイ、チューブ、ケーブル部品、自動車部品、電子機器アセンブリなどに加工します。
供給の経済性を検討する際には、ポリマーのコスト、炭素系充填剤のコスト、充填剤の分散効率、エネルギー消費量、および配合の複雑さを考慮に入れる必要がある。カーボンブラックは低コスト用途に適している一方、炭素繊維やナノチューブは、多量の充填剤を使用せずに導電性を確保する必要がある場合に、より高い価値が求められる。
導電性プラスチックコンパウンド市場の分析によると、競争は配合の幅広さ、アプリケーションエンジニアリング、グローバルな製造能力、および抵抗率を調整できる能力によって差別化されています。BASF SE、RTP Company、SABIC、LyondellBasell Industries NV、およびRavagoは幅広いポリマーまたはコンパウンディング能力を有しており、Adell Plastics, Inc.などの専門企業は配合の柔軟性で競争しています。Coperion K-Tronは、導電性材料の製造を支えるコンパウンディングおよび供給技術を通じて参入しています。
ポジショニングは、汎用グレードの導電性材料よりも、高付加価値アプリケーションに重点を置くようになってきています。RTP社は、様々な種類の樹脂をベースにした導電性、帯電防止性、EMI/RFIシールド性、および熱伝導性材料を提供しています。SABIC社は、炭素粉末、炭素繊維、カーボンナノチューブを利用した幅広いLNP STAT-KONコンパウンドを取り揃えています。Ravago社は、導電性Scオレフィンコンパウンドを製造しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
導電性プラスチックコンパウンド市場:戦略的洞察
地域別分析
北米導電性プラスチックコンパウンド市場
北米は、2025年には世界の導電性プラスチックコンパウンド市場の需要の25~29%を占めると推定され、2034年まで年平均成長率(CAGR)8.7~9.4%で拡大すると予測されています。米国は、エレクトロニクス、自動車、医療機器、航空宇宙、産業機器といった産業が盛んなことから、地域別消費をリードしています。この材料の需要は、高度な製造用途におけるESD保護、EMIシールド、軽量化、導電性パッケージングへのニーズの高まりによって牽引されるでしょう。
メキシコとカナダは、自動車、電子機器、工業製品、包装材の生産を通じて、地域サプライチェーンを支えています。特にメキシコは、北米の自動車および電子機器製造に関連するポリマー加工において重要な地域です。導電性に関するニーズから、特定の用途に合わせた特別な配合が求められることが多いため、配合メーカーはOEMと成形メーカーの両方に近いという利点を享受できます。
米国導電性プラスチックコンパウンド市場
2025年には北米導電性プラスチックコンパウンド市場の需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)8.5~9.2%で成長すると予測されています。調査対象製品には、半導体製造装置、電気自動車、ヘルスケア製品、防衛電子機器、産業オートメーション、静電気放電(ESD)に敏感なパッケージなど、幅広い用途があります。国内サプライヤーは、導電性と難燃性、そして寸法安定性を兼ね備えた材料を求める顧客にも対応する必要があります。
RTP社、BASF社、SABIC社、ダウ社、およびアデル・プラスチックス社は、市場で事業を展開する上で関連技術力を有していると考えられる。顧客の間では、電気特性を維持したまま金属製品の代替となる成形製品への需要が高まっている。
欧州導電性プラスチックコンパウンド市場
2025年には、世界の導電性プラスチックコンパウンド市場の需要の22~26%を欧州が占め、年平均成長率(CAGR)は8.9~9.7%で拡大すると予測されている。ドイツは自動車工学、産業機械、電気機器、化学製造業に支えられ、市場を牽引する主要国となっている。英国、フランス、イタリア、スペインも、エレクトロニクス、自動車、包装、医療、産業用途を通じて需要を支えている。
ドイツの大規模な自動車および産業製造基盤は、センサーハウジング、ケーブルシステム、バッテリー部品、およびESDに敏感な機器向けの導電性化合物を支えています。フランスは航空宇宙、自動車、エレクトロニクス、および産業分野の需要を併せ持ち、イタリアとスペインは機械、自動車部品、電気機器、および包装材の製造から恩恵を受けています。ヨーロッパのバイヤーは、導電性に加えて、リサイクル性、材料効率、および規制遵守をますます重視しており、コンパウンダーは低負荷で用途に特化した配合の開発を促されています。
アジア太平洋地域における導電性プラスチックコンパウンド市場
アジア太平洋地域は、2025年には世界の導電性プラスチックコンパウンド市場の需要の34~38%を占め、年平均成長率(CAGR)は11.2~12.1%で成長すると予測されています。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続きます。電子機器製造、電気自動車、バッテリー、半導体、産業オートメーションが、最も強力な需要基盤となっています。
中国の大規模製造能力は汎用グレードから高度な導電性グレードまでを網羅している一方、日本と韓国はハイエンドの電子機器および自動車用途に重点を置いている。インドは電子機器製造と自動車の国産化において成長を遂げており、オーストラリアは小規模な産業用途および鉱業用途を提供している。電子機器、電気自動車、半導体製造、および国内製造能力に関する地域政府の政策は、特殊なポリマーコンパウンディングおよびフィラー技術への投資を確実に促進するだろう。
中東・アフリカの導電性プラスチックコンパウンド市場
中東およびアフリカ地域は、導電性プラスチックコンパウンド市場の需要基盤としては比較的小規模ながら、産業機器、電気インフラ、自動車部品、包装、建設関連用途において、選択的なビジネスチャンスを提供しています。サウジアラビアとアラブ首長国連邦は、産業の多様化に支えられ、地域全体の需要を牽引しており、南アフリカは自動車および産業製造において依然として重要な役割を担っています。これらの要因が、地域全体の導電性プラスチックコンパウンド市場シェアに貢献しています。
サウジアラビアにおける下流製造業への投資、およびUAEにおける物流・産業インフラの整備は、特殊ポリマーの需要拡大に貢献するだろう。南アフリカは、自動車生産、鉱山機械、電力使用の面で貢献している。MEAのその他の地域は統合が進んでいないものの、工業地域では高い需要が見込まれる。MEA地域の成長率は、年平均成長率(CAGR)7.4%~8.3%と予測されている。
セグメンテーション分析
樹脂
樹脂セグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.1~10.9%で拡大すると予測されています。樹脂の選択は、導電率目標、耐熱性、機械的要件、化学物質への曝露、加工方法、最終製品の経済性などによって決まります。汎用ポリオレフィンは大量生産用途において依然として重要であり、エンジニアリングプラスチックやTPEは、自動車、電子機器、医療、産業用途など、要求の厳しい用途に対応しています。そのため、導電性プラスチックコンパウンド市場の範囲は、標準化されたグレードではなく、カスタマイズされた樹脂とフィラーの組み合わせへと拡大しています。
- ポリエチレン:耐薬品性、柔軟性、経済的な導電性が求められるフィルム、チューブ、包装材、工業部品などに使用される。
- ポリプロピレン:軽量な自動車部品、包装部品、産業部品、電気部品を支える材料であり、配合の柔軟性により導電性およびESD対策を目的とした配合が可能となる。
- ポリ塩化ビニル:ケーブル、チューブ、床材、および耐久性と確立された加工インフラに加え、制御された導電性が求められる産業用途に使用されます。
- ポリスチレン:寸法安定性と導電性が重要なESD包装、筐体、保護部品などに使用されます。
- エンジニアリングプラスチック:導電性に加え、耐熱性、強度、難燃性、寸法安定性を必要とする、高度な自動車、電子機器、産業用部品の製造を可能にします。
- 熱可塑性エラストマー:シール、チューブ、グリップ、および制御された電気特性と弾性を必要とする特殊部品向けに、柔軟な導電性ソリューションを提供します。
- バイオプラスチック:再生可能な原料と持続可能性目標が材料選定においてますます考慮されるようになる、導電性配合物の新たな道筋を提供する。
フィラー
充填材市場は、2026年から2034年にかけて年平均成長率(CAGR)11.3~12.1%で成長すると予測されています。充填材の選択は、導電率、充填量、表面仕上げ、機械的特性、コスト、および加工特性を決定します。カーボンブラックは依然として広く採用されていますが、炭素繊維やカーボンナノチューブは、より高い導電率、より低い充填量、軽量構造、または多機能性の向上を必要とする用途において重要性を増しています。
- カーボンブラック:大量生産が重要な包装、自動車、ケーブル、産業、ESD用途において、コスト効率の高い導電性充填材として依然として利用されています。
- 炭素繊維:導電性を提供すると同時に、剛性と補強性も兼ね備えているため、自動車、電子機器、産業機器、軽量構造部品などに適しています。
- カーボンナノチューブ:比較的低い負荷量で導電性ネットワークを実現し、均一な電気的性能、表面品質、軽量構造を必要とする高度なアプリケーションをサポートする。
- 金属:高い導電性とEMIシールド性能を発揮し、特に材料コストが高くても許容される用途や、堅牢な電気的性能が求められる用途に適しています。
最終用途産業
最終用途産業は、2034年まで年平均成長率(CAGR)10.6~11.5%で成長すると予測されています。電気・電子機器分野が最大の需要センターであり、自動車分野は最も急速に拡大している用途の一つです。これは、車両の電動化に伴い、軽量で導電性、熱機能、EMI対応のポリマー部品に対する需要が高まっているためです。産業機械や医療用途も、特殊な需要を生み出しています。
- 自動車分野:導電性ポリマーは、軽量化、ESD制御、EMI管理、センサー統合、バッテリー関連部品、静電塗装可能な部品などをサポートします。
- 電気・電子機器分野:需要の中心は、ESD保護、EMIシールド、筐体、コネクタ、半導体関連機器、および熱管理部品である。
- 建築・建設分野:用途としては、導電性床材、ケーブルシステム、配管、および制御された電気特性を必要とする特殊なインフラ部品などが挙げられます。
- 包装:静電気放電(ESD)対策済みのトレイ、フィルム、容器、保護包装材は、取り扱いおよび輸送中に、繊細な電子機器や工業製品を保護するのに役立ちます。
- 産業機械:導電性化合物は、静電気の蓄積にさらされる、または電磁気管理を必要とするホース、パイプ、ハウジング、ローラー、および部品を支えます。
- 医療機器:クリーンルーム対応の帯電防止性および導電性材料は、静電気制御、清浄度、および材料の一貫性が極めて重要な機器や部品に使用されます。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVの軽量化 |
スケーリング |
|
電気・電子工学 |
高い |
ESDシールド |
成熟した |
|
建築・建設 |
中くらい |
導電性インフラストラクチャ |
スケーリング |
|
パッケージ |
中くらい |
ESDパッケージ |
成熟した |
|
産業機械 |
中くらい |
静力学的制御 |
スケーリング |
|
医療機器 |
低い |
クリーンルームESD |
新興 |
導電性プラスチックコンパウンド市場の成長要因と影響分析
電動化と軽量部品への置き換え
自動車の電動化に伴い、ポリマー部品に求められる機能の範囲が拡大しています。バッテリー、パワーエレクトロニクス、センサー、コネクタ、熱管理アセンブリ、充電器などには、電気機能、軽量性、設計の自由度を兼ね備えた導電性材料がますます必要になります。導電性材料は、金属への依存度を低減し、複雑な部品設計を可能にする可能性があります。したがって、導電性材料の使用は、材料選択や部品設計にも影響を与える可能性があります。自動車業界向けのコンパウンダーは、これらの特性すべてを1つのコンパウンドに組み込んだ材料を好むでしょう。その影響は、乗用車だけでなく、商用車、充電器、エネルギー貯蔵装置にも及ぶでしょう。OEMの認定プロセスが拡大するにつれ、電気的に安定した性能を発揮できる材料サプライヤーは、自動車業界の材料サプライチェーンにおいて有利になるでしょう。
電子機器およびESDに敏感な製造業の拡大
電子機器、半導体製造装置、センサー、産業用制御装置、自動製造システムなどの利用拡大に伴い、静電環境の制御強化が求められています。導電性化合物は、コーティングや二次加工に頼ることなく、統合的なESD保護機能を提供します。導電性は化合物自体に組み込まれているため、表面に塗布するだけではなく、製品の耐久性向上にも貢献します。このような開発の重要性は、クリーンルーム、電子機器製造、医療機器製造、包装機械といった分野において特に顕著です。これらの分野では、制御不能な静電気放電が部品の損傷や汚染につながる可能性があるためです。そのため、化合物メーカーは、必要な電気抵抗特性、低アウトガス性、清浄度、そして優れた機械的特性を備えた新化合物の開発に取り組んでいます。
多機能ポリマー性能への需要
メーカーは、複数のエンジニアリングニーズを同時に満たす材料を求めることがよくあります。導電性材料は、電気特性、補強、難燃性、耐薬品性、熱管理、耐衝撃性、軽量性などと組み合わせることができます。このような多機能性により、特定の部品を製造するために必要な材料や工程を削減できます。例えば、RTP社は、静電気散逸、電磁干渉/無線周波数干渉シールド、熱管理、永久帯電防止などの用途向けに導電性材料を提供しています。このように、複合材料の設計が単なる導電性から多機能性へと進化していく様子は容易に理解できます。市場機会という観点から見ると、特にエレクトロニクス、自動車、産業機械、医療機器といった、複数の基準に基づいて材料特性を評価する業界において、応用範囲が拡大することが期待されます。
導電性プラスチックコンパウンド市場の将来動向
低負荷導電性ネットワーク
導電性プラスチックコンパウンド市場のトレンドは、より低い充填剤濃度で目標とする電気性能を達成する導電性システムへとますますシフトしています。カーボンナノチューブ、最適化されたカーボン構造、ハイブリッド充填剤、および改良された分散技術により、高充填剤含有量に伴う機械的特性や加工上のデメリットを軽減できます。将来の配合は、表面仕上げ、衝撃強度、流動性、寸法安定性を維持しながら、信頼性の高い導電経路を確立することに重点が置かれるでしょう。このアプローチにより、従来のカーボンブラック充填では外観や加工性が損なわれる可能性がある薄肉成形部品や視覚的に敏感な用途での採用が拡大する可能性があります。優れた分散能力を持つサプライヤーは、充填剤濃度だけでなく、導電率の一貫性によって製品の差別化を図るべきです。低充填技術は、材料効率の向上や、自動車および電子機器用途における軽量部品設計のサポートにも役立つ可能性があります。
デジタル最適化された処方とプロセス制御
今後の開発では、配合設計とデータに基づくプロセス監視および最適化が統合される可能性が高い。導電性能は、充填剤の分散状態、せん断履歴、水分含有量、樹脂グレード、および加工条件に依存するため、高品質な製品を製造するには、製造プロセスを一貫して行う必要がある。配合会社は、ロット間のばらつきを低減するために、コンピュータによる自動供給、プロセス監視、ラボ分析、および品質管理への依存度を高めていく。また、商業生産前に導電性ネットワークの性能や材料の機械的特性を予測するために、プロセスシミュレーションがより一般的になるだろう。これらの選択肢により、配合プロセスの時間を短縮し、より狭い範囲の電気特性を必要とする顧客にとって、カスタマイズの経済性を向上させることができる。
導電性プラスチック化合物の市場機会
新興製造拠点における地域密着型の特殊配合
導電性プラスチックコンパウンド市場の予測によると、エレクトロニクス、自動車、バッテリー、および産業機器の製造能力が拡大している国々では、現地生産に魅力的な機会が見込まれます。企業が製造拠点を多様化し、材料サプライチェーンの短縮を求めるにつれ、インド、東南アジア、および一部の東欧諸国の重要性がますます高まる可能性があります。現地のコンパウンド製造施設は、物流リスクを軽減し、迅速な技術サポートを提供し、地域の成形プロセスや顧客仕様に合わせて配合を調整することができます。投資家は、エレクトロニクス集積地、自動車製造回廊、および工業団地に近い施設を優先的に検討することができます。樹脂メーカー、充填剤サプライヤー、成形業者、およびOEMエンジニアリングチームとのパートナーシップは、認証取得をさらに加速させる可能性があります。最も有望な機会は、汎用ポリマーの流通よりも技術サポートと用途開発によって大きな差別化が図れる特殊グレードにあると考えられます。
エネルギーインフラ向け先進導電性化合物
エネルギー転換インフラは、従来の電子機器や自動車用途にとどまらない新たな機会を生み出します。充電システム、バッテリー製造装置、エネルギー貯蔵部品、パワーエレクトロニクス、ケーブルシステム、再生可能エネルギー機器には、電気的、熱的、機械的要件を同時に満たすことができる材料が必要です。サプライヤーは、軽量構造とEMI管理、静電気制御、難燃性、放熱性を兼ね備えた導電性配合をターゲットにすることができます。投資は、高電圧環境や厳しい温度サイクル向けに設計されたグレードに重点を置くべきです。これらの環境では、材料の認定が代替に対するより強力な障壁となります。ケーブルメーカー、バッテリーシステムサプライヤー、パワーエレクトロニクス企業との戦略的な連携は、配合メーカーが用途に特化した製品を開発するのに役立ちます。ポリマー部品が、必要な電気的機能と製造効率を維持しながら、より重い金属部品を置き換えることができる場合、この機会は特に重要です。
最近の動向
- 2026年8月:世界の戦略材料サプライチェーンにおける「失われた中間工程」の再構築をリードするプリンシパル・ミネラル社は、導電性複合材料技術と電磁干渉(EMI)シールドソリューションを専門とする先端材料メーカー、コンダクティブ・グループ社の買収を発表しました。この買収により、プリンシパル・ミネラル社のポートフォリオは、電気めっき銅箔や銅被覆積層板から、ミッションクリティカルなプラットフォームを保護する構造複合材料やシールドシステムに至るまで、アメリカの電子機器産業基盤を支える先端材料スタック全体に拡大します。
- 2026年6月:コペリオンK-トロン ― コペリオンは、テキサス州ダラスにプレミックス社がピペットやその他の高度な用途に使用される導電性ポリオレフィン化合物を製造する新しい自動配合工場を設立するにあたり、プレミックス社を支援しました。この施設には、コペリオンZSK二軸押出機2台、自動供給、混合、搬送、材料搬送システムが導入されており、リアルタイムのプロセス監視機能により、医療および電子機器用途における生産の一貫性、トレーサビリティ、品質の向上を図っています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -